
Mercado de separadores de amalgama dental: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de separadores de amalgama dental y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (tipo (unidad de sedimentación, unidad de filtración, unidad de centrifugación, unidad combinada, otros); uso final (hospital oral, clínica oral, hospital general, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014228
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
600 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.150,00 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,50 %
Índice de crecimiento
Mercado potencial
7.888,25 millones de dólares estadounidenses
(2026-2034)
El mercado de separadores de amalgama dental alcanzó un valor de 600 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1.150 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,50 % durante el período 2026-2034. El alcance del mercado abarca la maquinaria necesaria para filtrar las partículas de amalgama de las aguas residuales generadas durante las intervenciones dentales, facilitando el cumplimiento de la normativa medioambiental, el reciclaje del mercurio y la correcta eliminación de los residuos dentales.
América del Norte seguirá siendo estructuralmente importante debido a la infraestructura dental existente, las regulaciones relacionadas con el cumplimiento normativo y la necesidad de reemplazar la maquinaria de separación. Se prevé que el mercado de separadores de amalgama dental crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,3 % entre 2026 y 2034.
Análisis y perspectivas del mercado de separadores de amalgama dental
- América del Norte: América del Norte representó una cuota estimada del 38-42% en 2025, respaldada por prácticas de cumplimiento establecidas y actividad de reemplazo, con un mercado que creció a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,3% entre 2026 y 2034.
- EE. UU.: Se estima que Estados Unidos representó entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,2 % durante el período 2026-2034.
- Europa: Se estima que Europa representará entre el 28 % y el 32 % del mercado en 2025, liderada por Alemania, el Reino Unido, Francia, Italia y España, con requisitos más estrictos en materia de gestión del mercurio que respaldan una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,8 % hasta 2034.
- Asia Pacífico: Asia Pacífico representó aproximadamente entre el 18 % y el 22 % de la demanda de 2025, liderada por China, Japón, Corea del Sur, India y Australia, con una infraestructura dental en expansión que respalda una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,6 % durante el período 2026-2034.
- El segmento más grande, el de unidades de sedimentación, representó una cuota de mercado estimada del 40-44% en 2025, respaldada por patrones de instalación establecidos, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,3%.
- Segmento de alto crecimiento: El tipo de unidad combinada representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,6 % al 9,4 % a medida que las instalaciones prioricen la gestión integrada de aguas residuales.
- Empresas clave analizadas en detalle: Rebec Environmental, Solmetex, METASYS Medizintechnik GmbH, Dental Recycling North America, Crosstex International, Inc., PureWay Compliance, Inc., Alvaley, Rentokil Initial plc, DÜRR DENTAL SE, Air Techniques, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde sistemas básicos de recolección por gravedad hasta sistemas más avanzados y eficientes, que optimizan el uso de la capacidad y consideran las necesidades de mantenimiento, integrándose a los sistemas de aspiración dental. El desarrollo de productos se centra en factores como el mantenimiento del flujo, el diseño compacto, la facilidad de cambio de cartuchos y la documentación del reciclaje. Los sistemas centralizados resultan relevantes para grandes clínicas, ya que permiten gestionar el tratamiento de aguas residuales en múltiples gabinetes con menor complejidad y mantenimiento.
En el futuro, se prevé que la convergencia regulatoria y los esfuerzos por minimizar el mercurio impulsen cambios en las estrategias de reemplazo en los mercados maduros. Las nuevas economías dentales preferirán diseños compactos compatibles con los sistemas de aspiración húmeda y seca existentes, mientras que los mercados maduros se interesan por la automatización y el ahorro en los costos del ciclo de vida. Existe un creciente interés en el desarrollo de productos que ofrezcan separación, recolección, documentación y reciclaje en una sola operación.
Alcance del informe de mercado de separadores de amalgama dental
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 600 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | US$ 1.150 millones |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,50% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de separadores de amalgama dental
El aumento de la demanda se debe al control de las partículas que contienen mercurio en las aguas residuales dentales, especialmente cuando el cumplimiento de los requisitos ambientales forma parte del procedimiento operativo. Por lo tanto, la expansión del mercado de separadores de amalgama dental depende de la instalación de sillones dentales, el proceso de renovación, la actualización del cumplimiento normativo y la sustitución del sistema de recolección de separadores antiguos. Los participantes de la cadena de valor incluyen fabricantes de separadores, distribuidores de equipos dentales, instaladores, empresas de servicios, recicladores de residuos y proveedores de servicios de eliminación.
La situación del suministro varía según la tecnología utilizada. Los separadores de sedimentación siguen estando disponibles debido a su fácil instalación y proceso de fabricación. Los separadores centrífugos y combinados requieren una mayor integración de ingeniería con el sistema de vacío y el flujo de aguas residuales. Cada vez más, las grandes empresas comienzan a considerar el costo total de propiedad en lugar del costo del equipo en sí, y tienen en cuenta la capacidad, los intervalos de mantenimiento, los problemas de recolección, las certificaciones y la documentación de reciclaje de residuos al elegir a sus proveedores.
El panorama competitivo incluye empresas especializadas en la gestión de amalgamas, junto con empresas más amplias que operan en los segmentos de equipos dentales y servicios ambientales. Según el análisis de mercado del Informe de Mercado de Separadores de Amalgama Dental, la especialización entre los competidores se basa no solo en los sistemas de separación, sino también en la compatibilidad, el mantenimiento, la capacidad de recolección y el soporte para el cumplimiento normativo. Solmetex y Rebec Environmental se han consolidado como especialistas, mientras que DÜRR DENTAL SE y Air Techniques, Inc. utilizan su amplia cartera de productos para uso dental.
Otro factor que influye en el posicionamiento estratégico es la disponibilidad de canales regionales. METASYS Medizintechnik GmbH y PureWay Compliance, Inc. ofrecen soluciones integradas de cumplimiento normativo y separación, mientras que Dental Recycling North America ofrece equipos junto con servicios de reciclaje y documentación. Crosstex International, Inc., Alvaley, Rentokil Initial plc y otros competidores utilizan alianzas de distribución, servicios ambientales, capacidad de instalación o especialización en equipos. Las prioridades de inversión se han desplazado hacia consumibles recurrentes, servicios, documentación y sistemas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
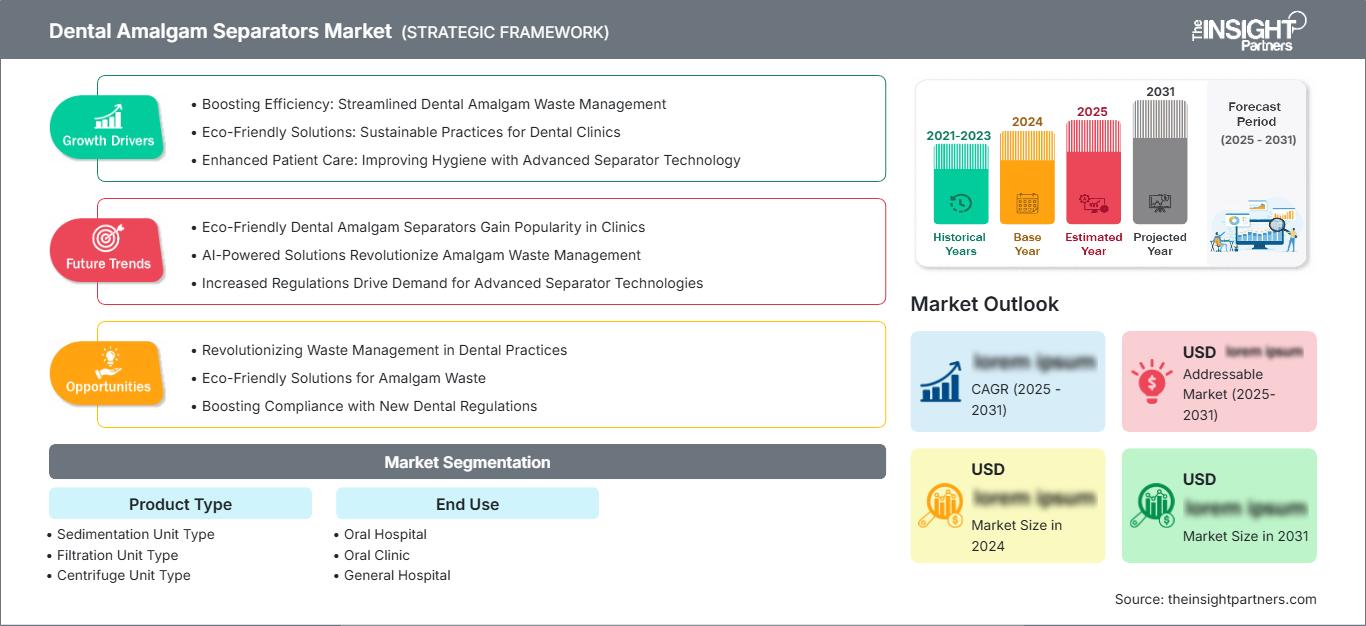
Mercado de separadores de amalgama dental: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de separadores de amalgama dental
La región de Norteamérica representa entre el 38 % y el 42 % de la cuota de mercado de separadores de amalgama dental en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,3 % durante el periodo 2026-2034. Estados Unidos concentra la mayor parte de la demanda regional, ya que las clínicas dentales forman parte de los sistemas de gestión de aguas residuales existentes y cuentan con una base instalada consolidada de equipos de separación. La renovación y modernización de los equipos, junto con la expansión de las clínicas multioperatorias, garantizan la recompra de equipos. Canadá también contribuye al mercado regional debido a la similitud de sus normativas de gestión ambiental y su infraestructura de atención dental.
Las fortalezas de la región norteamericana radican en un amplio conocimiento de los procedimientos de gestión de residuos de amalgama y en canales de distribución establecidos para equipos de servicios dentales. Las organizaciones de servicios dentales, los hospitales, las universidades y las clínicas dentales privadas constituyen distintos grupos de compradores en esta región; los sistemas centralizados ganan popularidad cuando varios gabinetes comparten sistemas de evacuación. Las decisiones de compra se basan en el tamaño de las instalaciones, los periodos de mantenimiento, los programas de reciclaje y la capacidad de documentación. El mercado regional estará dominado por las necesidades de reemplazo, más que por la colocación de nuevas amalgamas.
Mercado estadounidense de separadores de amalgama dental
Se estima que Estados Unidos representará entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,2 % hasta 2034. La demanda proviene de consultorios dentales ya existentes, empresas con múltiples sedes, hospitales e instituciones dentales. Las normas nacionales, los diferentes enfoques para la adopción de estas normas por parte de los estados y los programas de cumplimiento específicos de cada centro influyen en el comportamiento de compra. Es necesario reemplazar los separadores existentes, ya que se sobrecargan o quedan obsoletos.
Las aplicaciones actuales exigen cada vez más compatibilidad con sistemas de aspiración en seco y húmedo. Solmetex, Rebec Environmental, PureWay Compliance, Inc., Air Techniques, Inc. y Dental Recycling North America se dedican a la fabricación de equipos, el reciclaje y los servicios de cumplimiento normativo. Las grandes empresas prefieren instalar soluciones centralizadas, mientras que las pequeñas clínicas pueden optar por equipos compactos y de fácil mantenimiento. En Estados Unidos, la demanda también incluye la compra continua de recolectores, el reciclaje, la documentación y las piezas de repuesto.
Mercado europeo de separadores de amalgama dental
Europa representó una cuota estimada del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2-7,8% hasta 2034, siendo Alemania el principal mercado nacional. Las restricciones regulatorias sobre el uso de amalgama dental están reduciendo simultáneamente el consumo de amalgama nueva, al tiempo que mantienen los requisitos para una gestión responsable de la amalgama existente y las aguas residuales durante la transición.
En el Reino Unido existe una cantidad considerable de equipos ya instalados, pero la normativa ha impulsado el uso de alternativas a los materiales restauradores que contienen mercurio. Alemania cuenta con una excelente capacidad para la fabricación de equipos dentales y los procedimientos de separación de aguas residuales. Francia, Italia y España también presentan demanda para este tipo de equipos, gracias a una red de profesionales dentales y a la normativa medioambiental. Resulta interesante observar que la disminución del uso de empastes de amalgama podría limitar las ventas futuras de nuevos equipos, pero su eliminación genera demanda.
Mercado de separadores de amalgama dental en la región Asia-Pacífico
Se estima que la región Asia-Pacífico (APAC) tendrá una participación del 18-22% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,6%, lo que la convierte en la principal región de mayor crecimiento. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia, donde la creciente infraestructura dental genera oportunidades para equipos modernos de gestión de aguas residuales.
Factores como el desarrollo industrial, el desarrollo de la atención médica en las ciudades y las políticas ambientales impulsan un mayor interés en la gestión de residuos dentales. Países como Japón y Australia ya cuentan con programas avanzados de cumplimiento normativo, mientras que países como China, India y Corea del Sur ofrecen una oportunidad de crecimiento gracias a la presencia de clínicas, hospitales e instituciones dentales. Los compradores buscan cada vez más sistemas lo suficientemente compactos como para integrarse en las infraestructuras de servicios públicos existentes. Las empresas locales pueden ofrecer ventajas gracias a la sencillez de instalación, los acuerdos de distribución y el servicio técnico local. Las empresas internacionales pueden aprovechar la certificación y la experiencia en sistemas centrales.
Mercado de separadores de amalgama dental en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 7,0-8,0% entre 2024 y 2034, impulsada por Arabia Saudita, seguida de los Emiratos Árabes Unidos y Sudáfrica. El aumento de los centros sanitarios privados, así como de las clínicas dentales especializadas, fomenta la adopción de estos equipos, especialmente en las zonas urbanas.
El resto del mercado de Oriente Medio y África presenta una dinámica de demanda fragmentada como resultado de la modernización de los hospitales, el gasto en salud pública y la disponibilidad de equipos importados. El ahorro energético y la infraestructura deficiente fomentan el uso de equipos robustos, que requieren menor consumo de energía, instalación sencilla y mantenimiento fiable. Los proveedores de equipos que ofrecen servicios de logística y asistencia técnica para el reciclaje pueden atender esta dinámica de demanda fragmentada. Los grandes hospitales y las franquicias dentales contarán con equipos centralizados, mientras que las clínicas dentales independientes dispondrán de equipos de menor tamaño.
Análisis de segmentación
Tipo de producto
El tipo de producto sigue siendo la principal dimensión tecnológica, con una tasa de crecimiento anual compuesta (TCAC) estimada del 7,0 % al 7,8 % entre 2026 y 2034. La selección del producto depende del caudal de aguas residuales, las áreas de tratamiento, la arquitectura del sistema de vacío, el espacio de instalación y las preferencias de mantenimiento. El mercado en este segmento se está expandiendo hacia sistemas que integran la separación con la recolección, el monitoreo y el reciclaje. Las instalaciones de mayor tamaño priorizan cada vez más la capacidad y el costo del ciclo de vida en lugar del precio de compra inicial.
- Tipo de unidad de sedimentación: Los sistemas de sedimentación mantienen una posición destacada debido a su sencilla instalación, principios operativos establecidos y compatibilidad con numerosas configuraciones de aguas residuales dentales. Siguen siendo importantes para clínicas con presupuestos ajustados y para instalaciones de reemplazo.
- Tipo de unidad de filtración: Los sistemas de filtración resultan atractivos para las empresas que buscan equipos compactos y una captura de partículas predecible. Su importancia estratégica es mayor donde el espacio de instalación es limitado y la logística de reemplazo se puede gestionar de manera eficiente.
- Tipo de unidad centrífuga: Los sistemas de centrifugación están diseñados para entornos de alto flujo que requieren un rendimiento de separación constante. La demanda proviene de instalaciones con múltiples operaciones y de compradores que priorizan la reducción del mantenimiento manual.
- Tipo de unidad combinada: Los sistemas combinados integran múltiples mecanismos de separación y son cada vez más relevantes para las instalaciones que buscan un control integral de las aguas residuales, una mayor capacidad y una arquitectura de equipos simplificada.
Uso final
Se prevé que el uso final registre una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 8,1 % entre 2026 y 2034, a medida que las adquisiciones reflejen cada vez más la escala de las instalaciones, el volumen operativo, la supervisión del cumplimiento normativo y la infraestructura de servicios públicos centralizada. El alcance del mercado, en lo que respecta a los usuarios finales, abarca desde entornos de tratamiento individuales hasta grandes instalaciones institucionales. Los hospitales y las clínicas suelen generar la mayor demanda de equipos, mientras que las instituciones académicas proporcionan aplicaciones técnicamente exigentes y entornos de referencia.
- Hospital odontológico: Los hospitales odontológicos requieren una separación confiable entre un alto volumen de pacientes y múltiples áreas de tratamiento. Los sistemas centralizados pueden reducir la duplicación de equipos, al tiempo que facilitan procedimientos estandarizados de mantenimiento y gestión de residuos.
- Clínica dental: Las clínicas dentales representan una amplia base de clientes, y las decisiones de compra hacen hincapié en el tamaño compacto, la compatibilidad con los sistemas de vacío existentes, el mantenimiento sencillo y los costes de sustitución asequibles.
- Hospital general: Los hospitales generales pueden requerir sistemas de separación dentro de programas más amplios de gestión ambiental y de aguas residuales. La adquisición suele priorizar la integración, la fiabilidad, la documentación y la compatibilidad con la infraestructura centralizada de servicios públicos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Hospital Oral |
Alto |
Aspiradora central |
Escalada |
|
Clínica Oral |
Alto |
Modernización compacta |
Maduro |
|
Hospital General |
Medio |
Integración de servicios públicos |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de separadores de amalgama dental
Cumplimiento más estricto de las normas sobre aguas residuales con mercurio
Los requisitos normativos siguen siendo el principal motor estructural, ya que las clínicas dentales deben controlar las aguas residuales con mercurio en lugar de depender únicamente de trampas en el sillón dental o del tratamiento general de aguas residuales. En EE. UU., los requisitos de cumplimiento han creado una base instalada sólida, mientras que las restricciones europeas al mercurio han reforzado las prácticas de separación y recolección durante la transición para dejar de usar amalgama. El impacto comercial está cambiando, pasando de la penetración inicial a la sustitución, la modernización y las compras basadas en documentación. Por lo tanto, los fabricantes pueden obtener ingresos recurrentes a través de contenedores de recolección, programas de reciclaje, servicios de mantenimiento y asistencia para el cumplimiento normativo. Este factor también favorece a los equipos certificados, ya que los compradores exigen cada vez más pruebas de que los sistemas cumplen con las normas de separación aplicables. A medida que la supervisión regulatoria se vuelve más sistemática, los proveedores con redes de instalación establecidas y alianzas para el manejo de residuos deberían tener una ventaja sobre los proveedores de equipos independientes.
Ampliación de las instalaciones dentales multioperatorias
La consolidación de los servicios dentales en clínicas más grandes y centros de salud organizados está modificando las especificaciones de los equipos. Los centros con múltiples gabinetes generan mayores volúmenes de aguas residuales y requieren sistemas capaces de soportar varias áreas de tratamiento sin reducir significativamente el rendimiento de la evacuación. Esto favorece a los separadores centralizados, una mayor capacidad de recolección y diseños que simplifican el mantenimiento en múltiples sillones dentales. El impacto va más allá de los ingresos por equipos, ya que los centros más grandes tienden a estandarizar los programas de reemplazo, adquirir contratos de servicio y utilizar procesos de reciclaje documentados. Por lo tanto, los proveedores pueden aumentar el valor del cliente a lo largo del tiempo diseñando productos en función de los flujos de trabajo a nivel de centro, en lugar de instalaciones individuales para sillones dentales. Los hospitales dentales y los centros institucionales también ofrecen oportunidades para acuerdos de adquisición a largo plazo, mientras que las plataformas de equipos estandarizadas pueden reducir la complejidad de la capacitación y el mantenimiento en redes de clínicas geográficamente distribuidas.
Optimización del coste del ciclo de vida en la gestión de residuos dentales
Los compradores evalúan cada vez más los separadores considerando el costo total de propiedad, que incluye la instalación, el reemplazo del filtro o contenedor, el mantenimiento, el reciclaje, el tiempo de inactividad y la documentación. Este enfoque beneficia a los productos con alta capacidad de recolección, intervalos de mantenimiento predecibles y procedimientos de reemplazo sencillos. El impacto en el mercado es particularmente relevante para las empresas de mayor tamaño, donde el mantenimiento frecuente puede generar interrupciones operativas y costos laborales recurrentes. Los fabricantes están respondiendo mejorando el acceso a los contenedores de recolección, simplificando la instalación e integrando funciones de monitoreo que indican cuándo se requiere un reemplazo. Los programas de reciclaje también adquieren relevancia comercial, ya que transforman la eliminación de residuos, pasando de ser una tarea de cumplimiento independiente a un servicio gestionado. A medida que los equipos de compras se vuelven más rigurosos financieramente, los productos que demuestran menores costos durante su ciclo de vida pueden ganar cuota de mercado incluso cuando su precio de adquisición inicial no es el más bajo.
Tendencias futuras del mercado de separadores de amalgama dental
Sistemas de separación monitorizados digitalmente
Es probable que la monitorización digital se convierta en un factor diferenciador más visible a medida que las clínicas dentales busquen mantenimiento preventivo y una mejor documentación. Los separadores del futuro podrán incorporar sensores que registren la capacidad de recolección, las condiciones de flujo, el estado operativo y los requisitos de servicio, con información transmitida a paneles de control de gestión de la clínica o portales de mantenimiento. Esto puede reducir el reemplazo innecesario de cartuchos y disminuir el riesgo de operar por encima de la capacidad recomendada. Para las organizaciones de servicios dentales, la visibilidad remota podría permitir la gestión centralizada de equipos en múltiples ubicaciones y mejorar la planificación de adquisiciones. Por lo tanto, las tendencias del mercado de separadores de amalgama dental reflejarán cada vez más la convergencia entre los equipos físicos de tratamiento de aguas residuales y la gestión digital de las instalaciones. Los proveedores que establezcan interfaces seguras y sencillas podrán generar ingresos recurrentes por software o servicios, además de las ventas de equipos. El mantenimiento basado en datos también puede contribuir a una documentación de reciclaje más consistente.
Plataformas integradas de tratamiento de aguas residuales y evacuación
Se prevé que el desarrollo de productos futuros vaya más allá de los dispositivos de separación independientes, avanzando hacia plataformas integradas que combinen evacuación, separación, monitorización y recogida de residuos. Estas configuraciones pueden reducir el número de componentes instalados en las salas de máquinas y simplificar la responsabilidad del mantenimiento. Este enfoque es especialmente relevante para nuevas clínicas dentales, hospitales y grandes redes de clínicas, donde la infraestructura de servicios públicos puede especificarse durante la construcción. La arquitectura integrada también puede mejorar la compatibilidad entre el rendimiento del vacío y el tratamiento de aguas residuales, reduciendo el riesgo de que un separador se convierta en un cuello de botella. A medida que los criterios de compra ambiental se vuelven más completos, los compradores pueden evaluar conjuntamente el consumo de agua, los requisitos energéticos, la frecuencia de mantenimiento y los procesos de reciclaje. Los fabricantes con una amplia gama de productos para servicios públicos dentales están mejor posicionados para integrar estas funciones de forma más eficiente que los proveedores de equipos con un enfoque más específico.
Oportunidades de mercado para separadores de amalgama dental
Rehabilitación de infraestructuras dentales obsoletas
Existe una importante oportunidad para reemplazar los sistemas de separación antiguos en consultorios dentales ya establecidos que requieren mayor capacidad, mantenimiento más sencillo o compatibilidad con equipos de aspiración modernos. Los proveedores pueden dirigir los programas de reemplazo a través de distribuidores, instaladores certificados y organizaciones de servicios dentales, en lugar de depender exclusivamente de la construcción de nuevas clínicas. Las previsiones del mercado de separadores de amalgama dental indican que los ingresos derivados del reemplazo pueden seguir siendo importantes incluso a medida que disminuye la colocación de amalgama, debido a que los empastes existentes se siguen retirando durante los procedimientos restaurativos. Los proveedores pueden aprovechar esta oportunidad ofreciendo kits de instalación, inscripción en programas de reciclaje, asistencia con la documentación y entrega programada de contenedores. Los paquetes de modernización son especialmente atractivos cuando minimizan los cambios en la fontanería y evitan interrupciones en las operaciones clínicas. Un proceso de actualización estandarizado puede agilizar las decisiones de compra y facilitar la justificación financiera del reemplazo de equipos.
Redes regionales de reciclaje y cumplimiento normativo
Una oportunidad adicional reside en combinar los separadores con servicios locales de reciclaje, recolección y cumplimiento normativo. La infraestructura fragmentada de gestión de residuos sigue siendo un obstáculo en muchos mercados emergentes, donde las clínicas pueden tener acceso a equipos, pero un apoyo limitado para la recolección responsable y el procesamiento posterior. Los fabricantes y proveedores de servicios ambientales pueden establecer redes dirigidas por distribuidores que integren la instalación, la recolección programada, la documentación y el soporte técnico. Por lo tanto, las previsiones del mercado de separadores de amalgama dental deberían considerar la densidad del servicio como un factor determinante para la adopción fuera de los mercados maduros. Las alianzas con asociaciones dentales, grupos hospitalarios y distribuidores regionales podrían reducir los costos de adquisición de clientes y, al mismo tiempo, mejorar el conocimiento normativo. En los mercados maduros, el mismo modelo puede respaldar programas de reemplazo automatizados e ingresos recurrentes por contenedores de recolección, creando una capa de servicio en torno al equipo instalado.
Novedades recientes
- Mayo de 2026: Air Techniques, Inc. presentó el separador de amalgama SepaStar en CDA Presents en Anaheim, destacando que el sistema se basa en la separación centralizada, el monitoreo inteligente, el mantenimiento simplificado y la integración con la infraestructura de servicios dentales. La compañía resaltó un diseño pensado para consultorios modernos y entornos de alto volumen, reforzando la tendencia de la industria hacia sistemas de separación orientados al rendimiento con menores requisitos de mantenimiento rutinario.
- Octubre de 2025: METASYS Medizintechnik GmbH anunció cambios en su gama de dispensadores GREEN & CLEAN WD, al tiempo que continúa con la actualización de su cartera de separadores de amalgama de instalación centralizada ECO II+ y ECO II+ Large. Estas actualizaciones de productos demuestran la continua inversión de la compañía en soluciones integradas para la gestión de aguas residuales y servicios dentales, junto con esfuerzos más amplios para mejorar la seguridad operativa y la eficiencia del mantenimiento.
- Septiembre de 2025: Solmetex, LLC lanzó su programa del Mes de Agradecimiento al Cliente 2025, que incluye incentivos para la recolección de contenedores NXT Hg5 y destaca los resultados de sus clientes en las actividades de separación y reciclaje de amalgama. La compañía informó que sus clientes habían evitado que más de 5 toneladas de residuos de mercurio ingresaran a los sistemas públicos de agua, lo que subraya la creciente importancia de los servicios de reciclaje junto con los equipos de separación.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -