
Marché des séparateurs d’amalgame dentaire : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des séparateurs d'amalgame dentaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (unité de sédimentation, unité de filtration, unité de centrifugation, unité combinée, autres) ; utilisation finale (hôpitaux buccaux, cliniques buccaux, hôpitaux généraux, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014228
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
600 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 150 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
7,50 %
taux de croissance
Marché adressable
7 888,25 millions de dollars américains
(2026-2034)
Le marché des séparateurs d'amalgame dentaire était évalué à 600 millions de dollars américains en 2025 et devrait atteindre 1 150 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,50 % entre 2026 et 2034. Ce marché englobe les machines nécessaires à la filtration des particules d'amalgame présentes dans les eaux usées générées lors des interventions dentaires, facilitant ainsi la conformité environnementale, le recyclage du mercure et l'élimination appropriée des déchets dentaires.
L'Amérique du Nord conservera une importance structurelle majeure grâce à son infrastructure dentaire existante, aux réglementations en vigueur et aux besoins de remplacement des séparateurs d'amalgame. Le marché des séparateurs d'amalgame dentaire devrait croître à un TCAC de 6,8 % à 7,3 % entre 2026 et 2034.
Analyse et perspectives du marché des séparateurs d'amalgame dentaire
- Amérique du Nord : L’Amérique du Nord représentait une part estimée entre 38 et 42 % en 2025, soutenue par des pratiques de conformité établies et une activité de remplacement, le marché connaissant une croissance annuelle composée de 6,8 à 7,3 % entre 2026 et 2034.
- États-Unis : Les États-Unis représentaient environ 72 à 76 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,7 à 7,2 % entre 2026 et 2034.
- Europe : L’Europe détenait une part estimée entre 28 et 32 % en 2025, menée par l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne, avec des exigences plus strictes en matière de gestion du mercure soutenant un TCAC de 7,2 à 7,8 % jusqu’en 2034.
- Asie-Pacifique : L’Asie-Pacifique représentait environ 18 à 22 % de la demande de 2025, tirée par la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie, avec une infrastructure dentaire en expansion soutenant un TCAC de 8,8 à 9,6 % entre 2026 et 2034.
- Segment le plus important : Les unités de sédimentation détenaient une part de marché estimée entre 40 et 44 % en 2025, soutenues par des modèles d'installation établis, et devraient croître à un TCAC de 6,8 à 7,3 %.
- Segment à forte croissance : Le type d'unité combinée représentait environ 18 à 22 % de parts de marché en 2025 et devrait enregistrer un TCAC de 8,6 à 9,4 % à mesure que les installations privilégient la gestion intégrée des eaux usées.
- Principales entreprises analysées en détail : Rebec Environmental, Solmetex, METASYS Medizintechnik GmbH, Dental Recycling North America, Crosstex International, Inc., PureWay Compliance, Inc., Alvaley, Rentokil Initial plc, DÜRR DENTAL SE, Air Techniques, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant de simples systèmes de collecte par gravité à des systèmes plus performants et efficaces, offrant une meilleure capacité et prenant en compte les besoins de maintenance, tout en étant intégrés aux systèmes d'aspiration dentaire. Le développement de ces produits s'oriente généralement vers des facteurs tels que le maintien du débit, la compacité, la facilité de changement des cartouches et la documentation relative au recyclage. Les systèmes centralisés s'avèrent particulièrement pertinents pour les grands cabinets dentaires, car ils permettent de gérer le traitement des eaux usées de plusieurs salles de soins avec une complexité et des besoins de maintenance réduits.
À l'avenir, la convergence réglementaire et les efforts de réduction du mercure devraient entraîner des changements dans les stratégies de remplacement sur les marchés matures. Les nouveaux acteurs du secteur dentaire privilégieront des modèles compacts compatibles avec les aspirateurs eau et poussière existants, tandis que les marchés matures s'intéresseront à l'automatisation et à la réduction des coûts sur l'ensemble du cycle de vie. On observe un intérêt croissant pour les produits permettant la séparation, la collecte, la documentation et le recyclage en une seule opération.
Rapport sur le marché des séparateurs d'amalgame dentaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 600 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 150 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des séparateurs d'amalgame dentaire
La demande croissante pose problème en matière de contrôle des particules contenant du mercure dans les eaux usées dentaires, notamment lorsque le respect des normes environnementales fait partie intégrante des procédures opérationnelles. Par conséquent, le développement du marché des séparateurs d'amalgame dentaire dépend de l'installation de fauteuils dentaires, des rénovations, de la mise aux normes et du remplacement des anciens systèmes de collecte des séparateurs. Les acteurs de la chaîne de valeur comprennent les fabricants de séparateurs, les distributeurs de matériel dentaire, les installateurs, les sociétés de maintenance, les recycleurs de déchets et les prestataires de services d'élimination des déchets.
La disponibilité des séparateurs varie selon la technologie utilisée. Les séparateurs à sédimentation restent privilégiés en raison de leur facilité d'installation et de fabrication. Les séparateurs centrifuges et combinés nécessitent une intégration technique plus poussée avec les systèmes de vide et le flux d'eaux usées. De plus en plus, les grandes exploitations privilégient le coût total de possession au détriment du simple coût d'acquisition de l'équipement et prennent en compte la capacité, les intervalles de maintenance, les modalités de collecte, les certifications et les documents relatifs au recyclage des déchets lors du choix de leurs fournisseurs.
Le paysage concurrentiel comprend des entreprises spécialisées dans la gestion des amalgames dentaires, ainsi que des entreprises plus généralistes opérant dans les secteurs des équipements dentaires et des services environnementaux. L'analyse du marché des séparateurs d'amalgames dentaires révèle que la spécialisation des concurrents repose non seulement sur les systèmes de séparation, mais aussi sur la compatibilité, la maintenance, la capacité de collecte et le soutien à la conformité réglementaire. Solmetex et Rebec Environmental se sont imposées comme des spécialistes de premier plan, tandis que DÜRR DENTAL SE et Air Techniques, Inc. s'appuient sur leur vaste gamme de solutions pour le secteur dentaire.
Un autre facteur influençant le positionnement stratégique est la disponibilité de canaux de distribution régionaux. METASYS Medizintechnik GmbH et PureWay Compliance, Inc. proposent des solutions intégrées de conformité et de tri, tandis que Dental Recycling North America fournit des équipements ainsi que des services de recyclage et de documentation. Crosstex International, Inc., Alvaley, Rentokil Initial plc et d'autres concurrents misent sur des partenariats de distribution, des services environnementaux, des capacités d'installation ou une spécialisation dans les équipements. Les priorités d'investissement se sont recentrées sur les consommables récurrents, les services, la documentation et les systèmes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
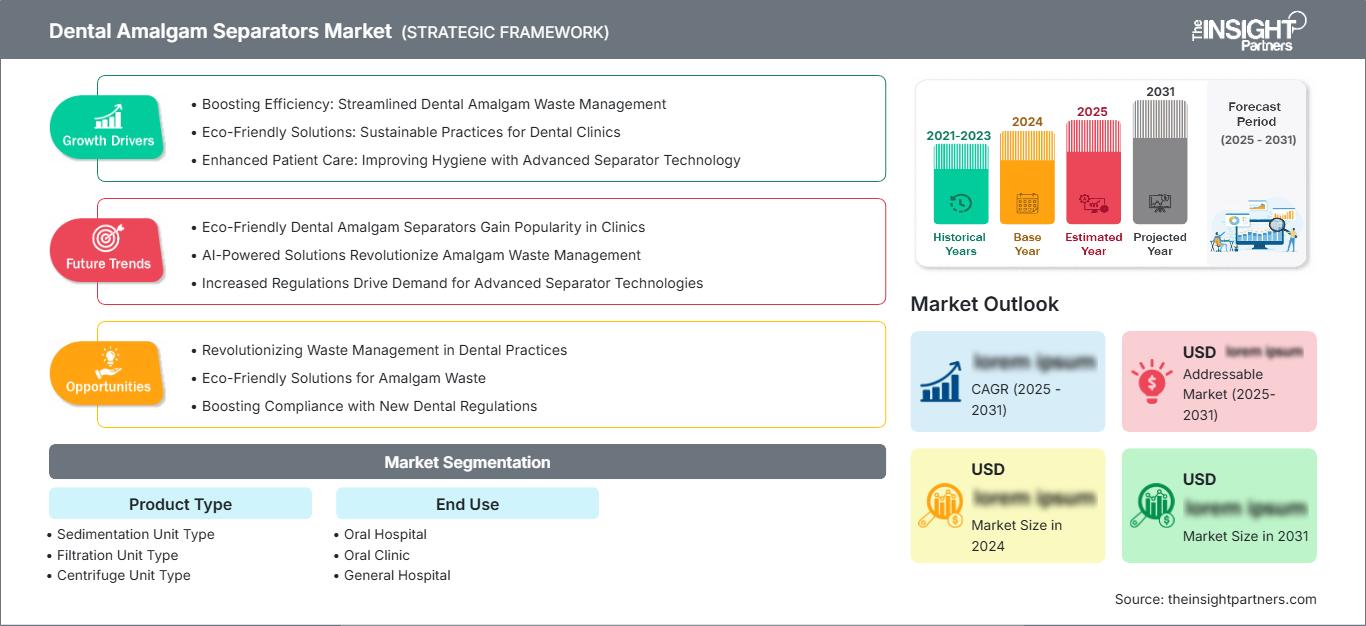
Marché des séparateurs d'amalgame dentaire : Perspectives stratégiques
Perspectives régionales
Marché des séparateurs d'amalgame dentaire en Amérique du Nord
L'Amérique du Nord représentait entre 38 et 42 % du marché des séparateurs d'amalgame dentaire en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 à 7,3 % entre 2026 et 2034. Les États-Unis concentrent la majeure partie de la demande régionale, les établissements dentaires étant intégrés aux systèmes de traitement des eaux usées existants et disposant d'un parc installé important d'équipements de séparation. Le remplacement et la modernisation des équipements, ainsi que l'expansion des cliniques dentaires multiservices, garantissent des achats réguliers. Le Canada contribue également au marché régional grâce à une réglementation environnementale et une infrastructure de soins dentaires similaires.
Les atouts de la région nord-américaine résident dans une connaissance approfondie des procédures de gestion des déchets d'amalgame et des circuits de distribution bien établis pour les équipements dentaires. Les organisations de services dentaires, les hôpitaux, les universités et les cabinets dentaires privés constituent différents groupes d'acheteurs dans cette région ; les systèmes centralisés sont privilégiés lorsque plusieurs salles de soins utilisent des systèmes d'évacuation communs. Les décisions d'achat reposent sur la taille des installations, les périodes de maintenance, les programmes de recyclage et la capacité de documentation. Le marché régional sera dominé par les besoins de remplacement plutôt que par la pose de nouveaux amalgames.
Marché américain des séparateurs d'amalgame dentaire
Les États-Unis devraient représenter entre 72 et 76 % du chiffre d'affaires nord-américain en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 6,7 à 7,2 % jusqu'en 2034. La demande provient des cabinets dentaires existants, des groupes dentaires multisites, des hôpitaux et des instituts dentaires. Les normes nationales, les différentes approches d'adoption de ces normes par les États et les programmes de conformité propres à chaque établissement influent sur les comportements d'achat. Le remplacement des séparateurs existants est nécessaire car ils deviennent surchargés ou obsolètes.
Les applications actuelles exigent de plus en plus la compatibilité avec les systèmes d'aspiration eau et poussière. Solmetex, Rebec Environmental, PureWay Compliance, Inc., Air Techniques, Inc. et Dental Recycling North America sont spécialisés dans la fabrication d'équipements, le recyclage et les services de conformité. Les grandes entreprises privilégient les solutions centralisées, tandis que les petits cabinets peuvent opter pour des équipements compacts et faciles d'entretien. Aux États-Unis, la demande inclut également l'achat régulier de collecteurs, le recyclage, la documentation et les pièces de rechange.
Marché européen des séparateurs d'amalgame dentaire
L'Europe représentait une part de marché estimée entre 28 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % jusqu'en 2034, l'Allemagne constituant le principal marché national. Les restrictions réglementaires sur l'utilisation de l'amalgame dentaire réduisent simultanément la consommation de nouveaux amalgames tout en maintenant les exigences d'une gestion responsable des amalgames existants et des eaux usées pendant la transition.
Il existe un nombre appréciable d'équipements dentaires au Royaume-Uni, mais la réglementation encourage l'utilisation d'alternatives aux matériaux de restauration contenant du mercure. L'Allemagne dispose d'excellentes capacités de fabrication d'équipements dentaires et de procédés de traitement des eaux usées performants. La France, l'Italie et l'Espagne génèrent également une demande pour ce type d'équipement, grâce à un réseau de praticiens dentaires et à une réglementation environnementale favorable. Il est intéressant de noter que la diminution de l'utilisation des amalgames dentaires pourrait limiter les ventes futures de nouveaux équipements, mais que leur suppression crée elle-même une demande.
Marché des séparateurs d'amalgame dentaire en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 18 à 22 % en 2025 et afficher une croissance annuelle composée (TCAC) de 8,8 à 9,6 %, ce qui en fera la région majeure à la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, où le développement des infrastructures dentaires crée des opportunités pour les équipements modernes de gestion des eaux usées.
Des enjeux tels que le développement industriel, le développement des soins de santé en milieu urbain et les politiques environnementales suscitent un intérêt croissant pour la gestion des déchets dentaires. Des pays comme le Japon et l'Australie disposent déjà de programmes de conformité avancés, tandis que des pays comme la Chine, l'Inde et la Corée du Sud présentent un fort potentiel de croissance grâce à leurs cliniques, hôpitaux et instituts dentaires. Les acheteurs recherchent de plus en plus des systèmes suffisamment compacts pour s'intégrer aux infrastructures existantes. Les entreprises locales peuvent se démarquer par la simplicité d'installation, les accords de distribution et la disponibilité d'un service après-vente de proximité. Les entreprises internationales, quant à elles, peuvent tirer parti de la certification et de l'expérience acquises avec les systèmes centralisés.
Marché des séparateurs d'amalgame dentaire au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,0 à 8,0 % entre 2024 et 2034, tirée par l'Arabie saoudite, suivie des Émirats arabes unis et de l'Afrique du Sud. L'augmentation du nombre d'établissements de santé privés et de cliniques dentaires spécialisées favorise l'adoption de ces équipements, notamment en milieu urbain.
Le reste du marché MENA présente une demande fragmentée, conséquence de la modernisation des hôpitaux, des dépenses de santé publique et de la disponibilité d'équipements importés. Les économies d'énergie et la faiblesse des infrastructures favorisent l'utilisation d'équipements robustes, moins énergivores, faciles à installer et nécessitant une maintenance fiable. Les fournisseurs d'équipements proposant des services logistiques et d'assistance technique pour le recyclage peuvent répondre à cette demande fragmentée. Les grands hôpitaux et les chaînes dentaires disposent d'équipements centralisés, tandis que les cabinets dentaires indépendants privilégient des équipements plus petits.
Analyse de segmentation
Type de produit
Le type de produit demeure la principale dimension technologique, avec un TCAC estimé entre 7,0 et 7,8 % entre 2026 et 2034. Le choix du produit dépend du débit des eaux usées, des blocs opératoires desservis, de l'architecture du vide, de l'espace disponible et des préférences en matière de maintenance. Le marché de ce segment s'étend aux systèmes intégrant la séparation aux processus de collecte, de surveillance et de recyclage. Les grandes installations privilégient de plus en plus la capacité et le coût du cycle de vie au prix d'achat initial.
- Type d'unité de sédimentation : Les systèmes de sédimentation conservent une place de choix grâce à leur installation simple, leurs principes de fonctionnement éprouvés et leur compatibilité avec de nombreuses configurations d'eaux usées dentaires. Ils restent une solution importante pour les cabinets soucieux des coûts et pour les installations de remplacement.
- Type d'unité de filtration : Les systèmes de filtration séduisent les établissements recherchant un équipement compact et une capture des particules fiable. Leur importance stratégique est maximale lorsque l'espace d'installation est limité et que la logistique de remplacement peut être gérée efficacement.
- Type d'unité de centrifugation : Les systèmes de centrifugation sont conçus pour les environnements à haut débit exigeant des performances de séparation constantes. La demande est soutenue par des installations à plusieurs opérateurs et par des acheteurs privilégiant une maintenance manuelle réduite.
- Type d'unité combinée : Les systèmes combinés intègrent plusieurs mécanismes de séparation et sont de plus en plus pertinents pour les installations qui recherchent un contrôle complet des eaux usées, une capacité plus élevée et une architecture d'équipement simplifiée.
Utilisation finale
Le marché des équipements utilisés par les utilisateurs finaux devrait enregistrer un TCAC de 7,3 % à 8,1 % entre 2026 et 2034, les achats étant de plus en plus tributaires de la taille des établissements, du volume d'activité, du contrôle de la conformité et de l'infrastructure centralisée des services publics. Ce marché s'étend des environnements de soins individuels aux grands établissements institutionnels. Les hôpitaux et les cliniques sont généralement les principaux consommateurs d'équipements, tandis que les établissements d'enseignement supérieur fournissent des applications et des environnements de référence exigeants sur le plan technique.
- Hôpital buccal : Les hôpitaux buccaux nécessitent une séparation fiable des zones de traitement et un flux important de patients. Les systèmes centralisés permettent de réduire la duplication des équipements tout en facilitant la maintenance standardisée et la gestion des déchets.
- Cliniques buccales : Les cliniques buccales représentent une large clientèle, dont les décisions d’achat privilégient l’encombrement réduit, la compatibilité avec les systèmes d’aspiration existants, la simplicité d’entretien et des coûts de remplacement maîtrisables.
- Hôpital général : Les hôpitaux généraux peuvent nécessiter des systèmes de séparation dans le cadre de programmes plus vastes de gestion des eaux usées et de l’environnement. Les procédures d’achat privilégient généralement l’intégration, la fiabilité, la documentation et la compatibilité avec l’infrastructure centralisée des services publics.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpital buccal |
Haut |
Aspirateur central |
Mise à l'échelle |
|
Clinique buccale |
Haut |
Rénovation compacte |
Mature |
|
Hôpital général |
Moyen |
Intégration des services publics |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des séparateurs d'amalgame dentaire
Conformité plus stricte aux normes relatives au mercure dans les eaux usées
Les exigences réglementaires demeurent le principal facteur structurel, car les cabinets dentaires doivent désormais maîtriser les eaux usées contenant du mercure et ne peuvent plus se contenter de siphons de sol ou d'un traitement général des eaux usées. Aux États-Unis, les obligations de conformité ont permis de constituer une base installée durable, tandis qu'en Europe, les restrictions sur le mercure ont renforcé les pratiques de tri et de collecte lors de l'abandon progressif de l'amalgame. L'impact commercial évolue : on passe d'une phase de primo-acquisition à des achats axés sur le remplacement, la modernisation et la documentation. Les fabricants peuvent ainsi générer des revenus récurrents grâce aux conteneurs de collecte, aux programmes de recyclage, aux services de maintenance et à l'assistance en matière de conformité. Ce facteur favorise également les équipements certifiés, car les acheteurs exigent de plus en plus la preuve que les systèmes respectent les normes de tri applicables. À mesure que le contrôle réglementaire se systématise, les fournisseurs disposant de réseaux d'installation établis et de partenariats pour la gestion des déchets devraient avoir un avantage concurrentiel par rapport aux fournisseurs d'équipements indépendants.
Expansion des installations dentaires multi-opératoires
La consolidation des services dentaires au sein de cabinets plus importants et d'établissements de santé organisés modifie les spécifications des équipements. Les sites multi-opératoires génèrent des volumes d'eaux usées plus élevés et nécessitent des systèmes capables de desservir plusieurs zones de traitement sans compromettre significativement l'efficacité de l'évacuation. Ceci favorise les séparateurs centralisés, une capacité de collecte accrue et des conceptions simplifiant la maintenance sur plusieurs fauteuils. L'impact dépasse le simple cadre du chiffre d'affaires lié aux équipements, car les grands établissements sont plus enclins à standardiser les calendriers de remplacement, à souscrire des contrats de service et à mettre en œuvre des processus de recyclage documentés. Les fournisseurs peuvent ainsi accroître la valeur client à long terme en concevant des produits adaptés aux flux de travail de l'établissement plutôt qu'à l'installation de chaque fauteuil. Les hôpitaux dentaires et les établissements de santé offrent également des opportunités d'accords d'approvisionnement à long terme, tandis que les plateformes d'équipements standardisées peuvent simplifier la formation et la maintenance au sein de réseaux de cliniques géographiquement dispersés.
Optimisation des coûts du cycle de vie dans la gestion des déchets dentaires
Les acheteurs évaluent de plus en plus les séparateurs en fonction de leur coût total de possession, incluant l'installation, le remplacement des filtres ou des conteneurs, la maintenance, le recyclage, les temps d'arrêt et la documentation. Cette approche avantage les produits à grande capacité de collecte, aux intervalles de maintenance prévisibles et aux procédures de remplacement simples. L'impact sur le marché est particulièrement important pour les grandes structures où une maintenance fréquente peut engendrer des interruptions d'activité et des coûts de main-d'œuvre récurrents. Les fabricants s'adaptent en améliorant l'accès aux conteneurs de collecte, en simplifiant l'installation et en intégrant des fonctions de surveillance indiquant le moment opportun pour le remplacement. Les programmes de recyclage deviennent également rentables car ils transforment l'élimination des déchets d'une simple obligation de conformité en un service géré. Face à une gestion financière plus rigoureuse, les produits affichant des coûts de cycle de vie plus faibles peuvent gagner des parts de marché, même si leur prix d'achat initial n'est pas le plus bas.
Tendances futures du marché des séparateurs d'amalgame dentaire
Systèmes de séparation à surveillance numérique
La surveillance numérique devrait devenir un facteur de différenciation plus visible à mesure que les cabinets dentaires privilégient la maintenance préventive et une meilleure documentation. Les séparateurs de demain pourront intégrer des capteurs qui suivront la capacité de collecte, les conditions d'écoulement, l'état de fonctionnement et les besoins d'entretien, ces informations étant transmises aux tableaux de bord de gestion du cabinet ou aux portails de maintenance. Ceci permettra de réduire les remplacements inutiles de cartouches tout en limitant le risque de dépassement de la capacité recommandée. Pour les organisations de services dentaires, la visibilité à distance pourrait permettre une gestion centralisée des équipements sur plusieurs sites et améliorer la planification des approvisionnements. Les tendances du marché des séparateurs d'amalgame dentaire refléteront donc de plus en plus la convergence entre les équipements physiques de traitement des eaux usées et la gestion numérique des installations. Les fournisseurs qui mettent en place des interfaces sécurisées et simples peuvent générer des revenus récurrents grâce à leurs logiciels ou services, en complément des ventes d'équipements. La maintenance basée sur les données peut également contribuer à une documentation de recyclage plus cohérente.
Plateformes intégrées de traitement et d'évacuation des eaux usées
Le développement futur des produits devrait s'orienter vers des plateformes utilitaires intégrées, combinant évacuation, séparation, surveillance et collecte des déchets, au-delà des dispositifs de séparation autonomes. De telles configurations permettent de réduire le nombre de composants installés dans les locaux techniques et de simplifier la maintenance. Cette approche est particulièrement pertinente pour les nouveaux cabinets dentaires, les hôpitaux et les grands réseaux de cliniques, où l'infrastructure utilitaire peut être spécifiée dès la construction. Une architecture intégrée peut également améliorer la compatibilité entre les performances du vide et le traitement des eaux usées, réduisant ainsi le risque qu'un séparateur devienne un goulot d'étranglement. À mesure que les critères d'achat environnementaux se complexifient, les acquéreurs pourront évaluer conjointement la consommation d'eau, les besoins énergétiques, la fréquence de maintenance et les processus de recyclage. Les fabricants proposant une large gamme d'équipements pour le secteur dentaire sont mieux placés pour intégrer ces fonctions que les fournisseurs d'équipements spécialisés.
Opportunités du marché des séparateurs d'amalgame dentaire
Rénovation des infrastructures dentaires vieillissantes
Il existe une opportunité considérable à saisir dans le remplacement des anciens systèmes de séparation d'amalgame au sein des cabinets dentaires établis, qui nécessitent une capacité accrue, une maintenance simplifiée ou une compatibilité avec les équipements d'évacuation modernes. Les fournisseurs peuvent cibler les programmes de remplacement via les distributeurs, les installateurs agréés et les organismes de services dentaires, plutôt que de dépendre exclusivement de la construction de nouvelles cliniques. Les prévisions du marché des séparateurs d'amalgame dentaire indiquent que les revenus générés par le remplacement peuvent rester importants, même si la pose d'amalgame diminue, car les obturations existantes continuent d'être retirées lors des interventions de restauration. Les fournisseurs peuvent renforcer cette opportunité en proposant des kits d'installation, l'inscription au recyclage, une assistance documentaire et la livraison programmée des conteneurs. Les solutions de modernisation sont particulièrement intéressantes lorsqu'elles minimisent les modifications de plomberie et n'interrompent pas l'activité clinique. Un processus de mise à niveau standardisé peut accélérer les décisions d'achat et faciliter la justification financière du remplacement des équipements.
Réseaux régionaux de recyclage et de conformité
Une autre opportunité réside dans l'association des séparateurs à des services locaux de recyclage, de collecte et de conformité. La fragmentation des infrastructures de gestion des déchets demeure un obstacle sur de nombreux marchés émergents, où les cliniques peuvent avoir accès à l'équipement, mais à un soutien limité pour une collecte responsable et un traitement en aval. Les fabricants et les prestataires de services environnementaux peuvent mettre en place des réseaux de distributeurs proposant l'installation, la collecte programmée, la documentation et l'assistance technique. Les prévisions du marché des séparateurs d'amalgame dentaire devraient donc considérer la densité de services comme un facteur déterminant de l'adoption en dehors des marchés matures. Des partenariats avec des associations dentaires, des groupements hospitaliers et des distributeurs régionaux pourraient réduire les coûts d'acquisition de clients tout en améliorant la sensibilisation à la réglementation. Sur les marchés matures, ce même modèle peut soutenir des programmes de remplacement automatisés et des revenus récurrents liés à la collecte des conteneurs, créant ainsi une couche de services autour de l'équipement installé.
Développements récents
- Mai 2026 : Air Techniques, Inc. a présenté le séparateur d’amalgame SepaStar lors du salon CDA Presents à Anaheim. Le système est axé sur la séparation centralisée, la surveillance intelligente, la maintenance simplifiée et l’intégration aux infrastructures dentaires. L’entreprise a mis en avant une conception adaptée aux cabinets dentaires modernes et aux environnements à forte activité, confirmant ainsi la tendance du secteur vers des systèmes de séparation performants nécessitant moins d’entretien courant.
- Octobre 2025 : METASYS Medizintechnik GmbH a annoncé des modifications apportées à sa gamme de distributeurs GREEN & CLEAN WD, tout en maintenant la mise à niveau de son portefeuille de séparateurs d’amalgame ECO II+ et ECO II+ Large pour installation centralisée. Ces mises à jour de produits témoignent de l’investissement continu de l’entreprise dans des solutions intégrées de gestion des fluides dentaires et des eaux usées, ainsi que d’efforts plus larges visant à améliorer la sécurité d’exploitation et l’efficacité de la maintenance.
- Septembre 2025 : Solmetex, LLC a lancé son programme de fidélisation client 2025, proposant des offres sur les conteneurs de collecte NXT Hg5 et mettant en avant les résultats obtenus par ses clients en matière de séparation et de recyclage de l’amalgame. L’entreprise a indiqué que ses clients avaient ainsi empêché le déversement de plus de 5 tonnes de déchets de mercure dans les réseaux publics d’eau potable, soulignant le rôle croissant des services de recyclage en complément des équipements de séparation.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -