
歯科アマルガムセパレイター市場:シェア・成長・予測 2034
歯科用アマルガム分離器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(タイプ(沈殿ユニットタイプ、ろ過ユニットタイプ、遠心分離ユニットタイプ、複合ユニットタイプ、その他)、用途別(口腔病院、口腔クリニック、総合病院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米))
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014228
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
6 億米ドル
基準年値
2034年の予測
11億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.50 %
成長率
対象市場
78億8825 万米ドル
(2026年~2034年)
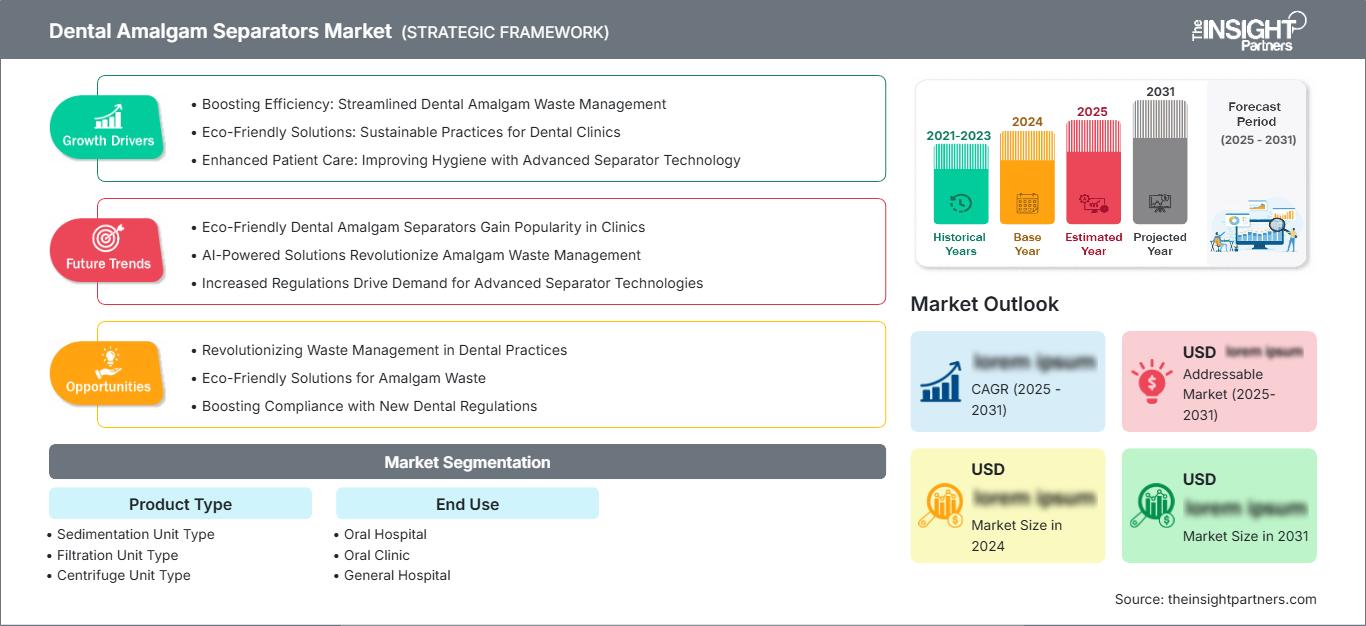
歯科用アマルガム分離装置市場は、2025年に6億米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)7.50%で拡大し、2034年には11億5000万米ドルに達すると予測されています。市場範囲には、歯科手術中に発生する廃水からアマルガム粒子をろ過するために必要な機械が含まれ、環境規制の遵守、水銀のリサイクル、および歯科廃棄物の適切な処理を促進します。
北米は、既存の歯科インフラ、コンプライアンス関連の規制、および分離装置の交換ニーズにより、今後も構造的に重要な市場であり続けるでしょう。歯科用アマルガム分離装置市場規模は、2026年から2034年にかけて年平均成長率(CAGR)6.8%~7.3%で成長すると予測されています。
歯科用アマルガム分離器市場の評価と洞察
- 北米:北米は、確立されたコンプライアンス慣行と交換活動に支えられ、2025年には推定38~42%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.3%で成長すると予測されています。
- 米国:米国は2025年には北米の収益の推定72~76%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定28~32%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが主導し、より厳格な水銀管理要件により2034年まで年平均成長率7.2~7.8%が維持されると予測されている。
- アジア太平洋地域:アジア太平洋地域は、2025年の需要の約18~22%を占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、歯科インフラの拡大により2026~2034年には年平均成長率(CAGR)8.8~9.6%で成長すると予測されている。
- 最大のセグメントである沈殿ユニットタイプは、確立された設置パターンに支えられ、2025年には推定40~44%の市場シェアを占め、6.8~7.3%のCAGRで成長すると予測されています。
- 高成長セグメント:複合ユニットタイプは、2025年には市場シェアの約18~22%を占め、施設が統合的な廃水管理を優先するにつれて、8.6~9.4%のCAGRを記録すると予想されています。
- 詳細に分析された主要企業: Rebec Environmental、Solmetex、METASYS Medizintechnik GmbH、Dental Recycling North America、Crosstex International, Inc.、PureWay Compliance, Inc.、Alvaley、Rentokil Initial plc、DÜRR DENTAL SE、Air Techniques, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、基本的な重力式集水システムから、より高度で効率的なシステムへと成長してきました。これらのシステムは、処理能力が高く、メンテナンスの必要性を考慮しつつ、歯科用吸引システムと連携しています。製品開発は、流量維持、コンパクトな設計、カートリッジの容易な交換、リサイクル記録といった要素に重点を置いています。集中型システムは、複数の診療室における廃水処理をより少ない複雑さとメンテナンスで管理できるため、大規模な歯科医院にとって重要な選択肢となっています。
今後、規制の収斂と水銀使用量削減の取り組みにより、成熟市場における代替品戦略に変化が生じると予想される。新たな歯科医療経済においては、既存の乾湿両用掃除機に適したコンパクトな設計が好まれる一方、成熟市場では自動化とライフサイクルコストの削減が重視される。分離、回収、記録、リサイクルを1つの操作で実現する製品開発への関心が高まっている。
歯科用アマルガム分離器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 6億米ドル |
| 2034年までの市場規模 | 11億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.50% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用アマルガム分離器市場分析
需要の増加は、歯科廃水中の水銀含有粒子を制御する上での課題であり、特に環境規制への準拠が業務手順の一部となっている場合には顕著です。したがって、歯科用アマルガム分離器市場の拡大は、歯科用チェアの設置、改修プロセス、コンプライアンスの向上、および古い分離器収集システムの交換に依存します。バリューチェーンの参加者には、分離器メーカー、歯科機器販売業者、設置業者、サービス会社、廃棄物リサイクル業者、および廃棄サービスプロバイダーが含まれます。
供給状況は、使用される技術によって異なります。沈殿式分離装置は、設置と製造が容易なため、依然として入手可能です。遠心式および複合式分離装置は、真空と廃水流とのより高度なエンジニアリング統合が必要です。大規模な事業所では、機器自体のコストではなく、総所有コストを考慮するようになり、供給業者の選定において、処理能力、サービス間隔、収集に関する問題、認証、廃棄物リサイクルに関する書類などを考慮するようになっています。
競争環境には、歯科機器や環境サービス分野で事業を展開する幅広い企業に加え、アマルガム管理を専門とする企業も含まれています。歯科用アマルガム分離器市場レポートの市場分析に基づくと、競合他社の専門性は分離システムだけでなく、互換性、メンテナンス、回収能力、コンプライアンスサポートにも基づいていると言えます。SolmetexとRebec Environmentalは専門企業として確固たる地位を築いており、DÜRR DENTAL SEとAir Techniques, Inc.は幅広い歯科用ユーティリティ製品群を活用しています。
戦略的ポジショニングに影響を与えるもう一つの要因は、地域チャネルの利用可能性です。METASYS Medizintechnik GmbHとPureWay Compliance, Inc.は、統合されたコンプライアンスおよび分離ソリューションを提供していますが、Dental Recycling North Americaは、機器とリサイクルおよび文書化サービスを提供しています。Crosstex International, Inc.、Alvaley、Rentokil Initial plc、その他の競合他社は、流通パートナーシップ、環境サービス、設置能力、または機器の専門性を活用しています。投資の優先順位は、繰り返し発生する消耗品、サービス、文書化、およびシステムへと変化しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用アマルガム分離器市場:戦略的洞察
地域別分析
北米歯科用アマルガム分離器市場
北米地域は、2025年時点で歯科用アマルガム分離装置市場の38~42%を占め、2026~2034年には年平均成長率(CAGR)6.8~7.3%で成長すると予測されています。米国は、歯科施設が既存の排水規制システムの一部であり、分離装置の設置基盤が確立されているため、地域需要の大部分を占めています。機器の交換や近代化、複数診療施設の拡張に伴い、リピート購入が確保されています。カナダも、同様の環境管理規制と歯科医療インフラにより、地域市場に貢献しています。
北米地域の強みは、アマルガム廃棄物管理手順に関する幅広い理解と、歯科用ユーティリティ機器の確立された流通チャネルにあります。この地域では、歯科サービス組織、病院、大学、個人歯科医院など、さまざまな購買グループが存在します。複数の診療室で共通の吸引システムを使用する集中型システムが普及しています。購買決定は、設置規模、メンテナンス期間、リサイクルプログラム、および文書化能力に基づいて行われます。この地域の市場は、新規アマルガム充填よりも交換ニーズが中心となるでしょう。
米国歯科用アマルガム分離器市場
米国は2025年には北米の収益の72~76%を占めると推定されており、2034年まで年平均成長率(CAGR)6.7~7.2%を記録すると予測されています。需要は、既存の歯科医院、複数拠点を持つ企業、病院、歯科医療機関から来ています。国家規格、州によるこれらの規格の採用方法の違い、施設固有のコンプライアンスプログラムが購買行動に影響を与えます。既存の分離器は過負荷になったり、古くなったりするため、交換が必要です。
近年の用途では、湿式および乾式真空システムとの互換性がますます求められています。Solmetex、Rebec Environmental、PureWay Compliance, Inc.、Air Techniques, Inc.、およびDental Recycling North Americaは、機器の製造、リサイクル、およびコンプライアンスサービスに携わっています。大企業は集中型ソリューションの導入を好む一方、小規模な診療所はコンパクトでメンテナンスが容易な機器に注力することができます。米国では、コレクターの継続的な購入、リサイクル、文書化、および交換部品の需要も高まっています。
欧州歯科用アマルガム分離器市場
欧州は2025年には推定28~32%のシェアを占め、2034年まで年平均成長率7.2~7.8%で成長すると予測されており、ドイツが最大の国内市場となっています。歯科用アマルガムの使用に関する規制は、移行期間中、新規アマルガム消費量を削減すると同時に、既存のアマルガムと廃水の責任ある管理に対する要件を維持しています。
英国には相当数の既存機器が存在するが、規制によって水銀含有修復材の代替品の使用が推進されている。ドイツには歯科機器の製造能力と廃水処理能力が非常に高い。フランス、イタリア、スペインもこの種の機器に対する需要があり、歯科医師のネットワークと環境規制がその需要を支えている。この市場の動向で興味深いのは、アマルガム充填材の使用減少が将来の新規機器販売を制限する可能性がある一方で、アマルガム充填材の除去が需要を生み出すという点である。
アジア太平洋地域の歯科用アマルガム分離器市場
アジア太平洋地域は2025年には18~22%の市場シェアを占めると推定されており、年平均成長率(CAGR)8.8~9.6%で拡大すると予想され、主要地域の中で最も急速に成長する地域となる見込みです。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアが続きます。これらの国々では、歯科医療インフラの拡大に伴い、最新の廃水処理機器の導入機会が生まれています。
産業発展、都市部における医療発展、環境政策といった課題により、歯科廃棄物管理への関心が高まっています。日本やオーストラリアなどの国々は既に高度なコンプライアンスプログラムを導入していますが、中国、インド、韓国などの国々では、診療所、病院、歯科医療機関の存在により、成長の機会が広がっています。購入者は、既存のインフラに適合する小型のシステムをますます求めるようになっています。地元企業は、設置の容易さ、販売契約、地域密着型のサービス提供といった点で優位性を発揮できます。国際企業は、中央集中型システムの認証と経験を活かすことができます。
中東・アフリカの歯科用アマルガム分離器市場
中東・アフリカ地域における需要は、サウジアラビアを筆頭に、UAE、南アフリカの順で、2024年から2034年にかけて年平均成長率(CAGR)7.0~8.0%を記録すると予測されている。民間医療施設や専門歯科クリニックの増加が、特に都市部における機器の普及を促進している。
中東・アフリカ市場のその他の地域では、病院の近代化、公衆衛生への支出、輸入機器の入手可能性などにより、需要動向が断片化している。省エネルギーとインフラ整備の遅れにより、エネルギー消費量が少なく、設置が容易で、メンテナンスが確実な堅牢な機器の使用が促進されている。リサイクルに関する物流および技術サポートサービスを提供する機器プロバイダーは、こうした断片化された需要動向に対応できる。大規模病院や歯科フランチャイズは集中型の機器を使用する一方、独立系の歯科クリニックは小型の機器を使用するだろう。
セグメンテーション分析
製品タイプ
製品タイプは依然として主要な技術的側面であり、2026年から2034年までの年平均成長率(CAGR)は7.0~7.8%と予測されています。製品の選択は、排水量、処理対象となる施設数、真空システムの構造、設置スペース、およびメンテナンスの好みによって決まります。このセグメントの市場範囲は、分離と収集、監視、リサイクルのワークフローを統合したシステムへと拡大しています。大規模施設では、初期購入価格よりも容量とライフサイクルコストを重視する傾向が強まっています。
- 沈殿装置の種類:沈殿システムは、設置が容易で、動作原理が確立されており、多くの歯科排水処理システムとの互換性があるため、依然として高い地位を維持しています。コスト重視の歯科医院や既存設備の交換において、重要な役割を担っています。
- ろ過装置の種類:ろ過システムは、コンパクトな装置と予測可能な粒子捕集能力を求める医療機関に適しています。設置スペースが限られており、交換部品の調達・管理が効率的に行える場合に、その戦略的な重要性が最も高まります。
- 遠心分離機の種類:遠心分離システムは、安定した分離性能が求められる高流量環境向けに設計されています。複数の運転設備を備えた施設や、手作業によるメンテナンスの削減を優先する顧客層からの需要が、このシステムの需要を支えています。
- 複合ユニットタイプ:複合システムは複数の分離機構を統合しており、包括的な廃水制御、より高い処理能力、および簡素化された機器構成を求める施設にとってますます重要になっています。
最終用途
エンドユース分野は、調達が施設規模、運用量、コンプライアンス監視、集中型ユーティリティインフラストラクチャをますます反映するようになるにつれて、2026年から2034年にかけて年平均成長率(CAGR)7.3~8.1%を記録すると予測されています。エンドユーザーにおける市場範囲は、個々の治療環境から大規模な医療機関まで多岐にわたります。病院や診療所は一般的に最大の機器需要を生み出し、学術機関は技術的に高度なアプリケーションやリファレンス環境を提供します。
- 歯科病院:歯科病院では、患者数の増加と複数の治療エリアにおいて、信頼性の高い分離が求められます。集中管理システムを導入することで、機器の重複を削減できるだけでなく、標準化された保守および廃棄物管理手順をサポートできます。
- 歯科クリニック:歯科クリニックは幅広い顧客層を抱えており、購入決定においては、設置面積のコンパクトさ、既存の吸引システムとの互換性、簡単なメンテナンス、そして管理しやすい交換コストが重視される。
- 総合病院:総合病院では、より広範な廃水処理および環境管理プログラムの一環として、分離システムが必要となる場合があります。調達においては、統合性、信頼性、文書化、および中央集約型ユーティリティインフラとの互換性が重視される傾向があります。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドデー |
導入段階 |
|---|---|---|---|
|
口腔病院 |
高い |
セントラルバキューム |
スケーリング |
|
口腔外科クリニック |
高い |
コンパクトレトロフィット |
成熟した |
|
総合病院 |
中くらい |
ユーティリティ統合 |
スケーリング |
歯科用アマルガム分離器市場の成長要因と影響分析
水銀排水に関する規制の強化
規制要件は依然として最も強力な構造的推進力であり、歯科施設はチェアサイドトラップや一般的な排水処理だけに頼るのではなく、水銀含有排水を管理しなければならない。米国では、コンプライアンス要件によって強固な導入基盤が構築され、欧州では水銀規制によってアマルガムからの移行期における分離・回収慣行が強化された。商業的な影響は、新規導入から交換、改修、文書化に基づく購入へと移行しつつある。そのため、メーカーは回収容器、リサイクルプログラム、メンテナンスサービス、コンプライアンスサポートを通じて継続的な収益を確保できる。また、購入者がシステムが該当する分離基準を満たしている証拠をますます求めるようになるため、認証済み機器が有利となる。規制監督がより体系化されるにつれて、確立された設置ネットワークと廃棄物処理パートナーシップを持つサプライヤーは、単独の機器ベンダーよりも優位に立つだろう。
複数診療室を備えた歯科施設の拡張
歯科医療サービスの統合が進み、大規模な診療所や組織化された医療施設へと移行するにつれ、機器の仕様も変化しています。複数の診療室を持つ施設では、排水量が多くなり、複数の治療エリアに対応しながらも、排水処理能力を大幅に低下させないシステムが必要となります。そのため、集中型分離器、大容量の収集設備、複数の診療台でのメンテナンスを簡素化する設計が求められています。この影響は機器の収益にとどまらず、大規模施設では交換スケジュールの標準化、保守契約の締結、文書化されたリサイクルプロセスの採用が進む傾向にあります。したがって、サプライヤーは個々の診療台の設置ではなく、施設全体のワークフローに合わせて製品を設計することで、顧客生涯価値を高めることができます。歯科病院や医療機関は、長期調達契約の機会を提供するとともに、標準化された機器プラットフォームによって、地理的に分散した診療所ネットワーク全体でのトレーニングやメンテナンスの複雑さを軽減することも可能です。
歯科廃棄物管理におけるライフサイクルコスト最適化
購入者は、設置、フィルターや容器の交換、保守、リサイクル、ダウンタイム、文書化など、総所有コストに基づいて分離装置を評価する傾向が強まっています。このアプローチは、高い収集能力、予測可能なメンテナンス間隔、簡単な交換手順を備えた製品に有利です。市場への影響は、頻繁なメンテナンスが業務の中断や継続的な人件費につながる大規模な医療機関にとって特に重要です。メーカーは、収集容器へのアクセス性の向上、設置の簡素化、交換時期を示す監視機能の統合によって対応しています。リサイクルプログラムも、廃棄を単独のコンプライアンス作業から管理サービスへと変えるため、商業的に意義のあるものとなります。調達チームの財務規律が高まるにつれ、初期購入価格が最低価格ではない場合でも、ライフサイクルコストが低い製品は市場シェアを獲得できる可能性があります。
歯科用アマルガム分離器市場の将来動向
デジタル監視分離システム
歯科医院が予防保守とより優れた文書化を求めるにつれ、デジタル監視はより明確な差別化要因となる可能性が高い。将来の分離装置には、収集容量、流量条件、稼働状況、サービス要件を追跡するセンサーが組み込まれ、その情報は診療管理ダッシュボードまたは保守ポータルに送信される。これにより、不要なカートリッジ交換を減らし、推奨容量を超えて稼働するリスクを低減できる。歯科サービス組織にとって、遠隔監視は、複数の拠点にわたる機器の一元管理を可能にし、調達計画を改善する可能性がある。したがって、歯科用アマルガム分離装置市場の動向は、物理的な廃水処理機器とデジタル施設管理の融合をますます反映するようになるだろう。安全でシンプルなインターフェースを確立するサプライヤーは、機器販売に加えて、ソフトウェアまたはサービスの継続的な収益を生み出すことができる。データ駆動型の保守は、より一貫性のあるリサイクル文書化もサポートする可能性がある。
統合型廃水処理・避難プラットフォーム
今後の製品開発は、単独の分離装置から、排気、分離、監視、廃棄物収集を組み合わせた統合ユーティリティプラットフォームへと移行していくと予想されます。このような構成により、機械室に設置する部品数を減らし、メンテナンスの責任範囲を簡素化できます。このアプローチは、建設段階でユーティリティインフラを設計できる新しい歯科施設、病院、大規模なクリニックネットワークにとって特に有効です。統合アーキテクチャは、真空性能と廃水処理の互換性を向上させ、分離装置がボトルネックになるリスクを低減することもできます。環境調達基準がより包括的になるにつれ、購入者は水消費量、エネルギー要件、メンテナンス頻度、リサイクルプロセスを総合的に評価するようになるでしょう。幅広い歯科ユーティリティ製品ポートフォリオを持つメーカーは、狭い分野に特化した機器プロバイダーよりも、これらの機能を効率的に統合できる立場にあります。
歯科用アマルガム分離器の市場機会
老朽化した歯科医療施設の改修
既存の歯科医院で、容量の向上、メンテナンスの容易化、または最新の吸引装置との互換性を必要とする古い分離システムを交換することには大きな機会があります。サプライヤーは、新規クリニックの建設だけに頼るのではなく、販売代理店、認定設置業者、歯科サービス組織を通じて交換プログラムをターゲットにすることができます。歯科用アマルガム分離器市場の予測によると、修復処置中に既存の充填物が除去され続けるため、アマルガムの充填が減少しても、交換による収益は重要であり続ける可能性があります。ベンダーは、設置キット、リサイクル登録、ドキュメントサポート、および定期的なコンテナ配送を提供することで、この機会を強化できます。配管の変更を最小限に抑え、臨床業務の中断を回避できるレトロフィットパッケージは特に魅力的です。標準化されたアップグレードパスウェイにより、購入決定を短縮し、機器の交換を財務的に正当化しやすくなります。
地域リサイクルおよびコンプライアンスネットワーク
もう一つの機会は、分離装置と地域密着型のリサイクル、回収、コンプライアンスサービスを組み合わせることにあります。断片化された廃棄物管理インフラは、多くの新興市場で依然として障壁となっており、診療所は機器を入手できるものの、責任ある回収と下流処理に対するサポートが限られています。メーカーと環境サービスプロバイダーは、設置、定期回収、文書化、技術サポートをパッケージ化した販売代理店主導のネットワークを構築できます。したがって、歯科用アマルガム分離装置市場の予測では、成熟市場以外での導入の重要な決定要因としてサービス密度を考慮する必要があります。歯科協会、病院グループ、地域販売代理店とのパートナーシップは、規制への意識を高めながら顧客獲得コストを削減できます。成熟市場では、同じモデルで自動交換プログラムと定期的な回収容器収入をサポートし、設置済み機器を中心としたサービスレイヤーを構築できます。
最近の動向
- 2026年5月:エア・テクニクス社は、アナハイムで開催されたCDA Presentsにおいて、SepaStarアマルガム分離装置を発表しました。同社は、集中分離、インテリジェントなモニタリング、簡素化されたメンテナンス、および歯科ユーティリティインフラとの統合を特長とするシステムとして位置づけました。同社は、最新の歯科医院や処理量の多い環境向けに設計されたこのシステムを強調し、日常的なメンテナンス要件を低減した高性能分離システムへの業界のシフトを改めて示しました。
- 2025年10月:METASYS Medizintechnik GmbHは、GREEN & CLEAN WDディスペンサーシリーズの変更を発表するとともに、アップグレードされたECO II+およびECO II+ Large集中設置型アマルガム分離器の製品ラインナップを継続して提供することを明らかにしました。同社の製品アップデートは、統合型歯科ユーティリティおよび廃水管理ソリューションへの継続的な投資と、運用上の安全性およびメンテナンス効率の向上に向けた幅広い取り組みを示すものです。
- 2025年9月:Solmetex, LLCは、NXT Hg5回収容器のインセンティブを特徴とする2025年顧客感謝月間プログラムを開始し、アマルガムの分離およびリサイクル活動における顧客の成果を紹介しました。同社は、顧客が5トン以上の水銀廃棄物が公共水道システムに流入するのを防いだと報告し、分離装置と並んでリサイクルサービスの役割がますます重要になっていることを強調しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -