
Mercado de unidades de electrocirugía dental: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de unidades electroquirúrgicas dentales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (sistemas unipolares y bipolares); tipo de forma de onda (forma de onda totalmente rectificada, forma de onda parcialmente rectificada, forma de onda de fulguración, calor lateral, otros); tipo de producto (unidad generadora de corriente, electrodos, accesorios); usuarios finales (hospitales, centros quirúrgicos ambulatorios, clínicas dentales especializadas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011441
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
358,75 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
593,73 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,50 %
Índice de crecimiento
Mercado potencial
4.482,37 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de unidades electroquirúrgicas dentales crezca de 358,75 millones de dólares en 2025 a 593,73 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 6,50 % durante el período 2026-2034. Este mercado abarca tecnologías de gestión de tejidos blandos dentales basadas en energía, formas de onda, generadores, electrodos, accesorios y aplicaciones clínicas institucionales y específicas. La adopción del mercado está impulsada por la demanda de un corte de tejido controlado, coagulación, hemostasia, eficiencia de los procedimientos y estandarización del flujo de trabajo clínico.
El mercado norteamericano de unidades electroquirúrgicas dentales se ve impulsado por la infraestructura dental, la disponibilidad de especialistas y las inversiones en equipos específicos para cada procedimiento. Se prevé que el mercado norteamericano crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,6 % entre 2026 y 2034, debido al volumen de procedimientos y a la demanda de tecnología que controle el sangrado y proporcione precisión en los procedimientos. Asimismo, según la Asociación Dental Americana, la capacidad de la fuerza laboral y la eficiencia de las clínicas son cruciales para la odontología en Estados Unidos.
Evaluación y perspectivas del mercado de unidades electroquirúrgicas dentales
- América del Norte: América del Norte representa una participación estimada del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2-6,6% entre 2026 y 2034, gracias a las prácticas dentales establecidas, la adopción por parte de especialistas y el gasto de capital centrado en procedimientos.
- EE. UU.: En 2025, EE. UU. representará entre el 82 % y el 86 % del mercado norteamericano y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,5 % durante el período 2026-2034, impulsado por las clínicas y hospitales especializados.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,2%, siendo Alemania, el Reino Unido, Francia, Italia y España importantes centros de demanda.
- Asia Pacífico: Se estima que la región de Asia Pacífico captará una cuota de mercado del 20-24% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,5%, con China, Japón, Corea del Sur, India y Australia impulsando su adopción.
- Segmento más importante: Los sistemas bipolares representan una cuota de mercado del 58-62% en 2025 y se estima que crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6,3-6,7% durante el período 2026-2034, lo que refleja el suministro controlado de energía.
- Segmento de alto crecimiento: Los sistemas unipolares representan una cuota de mercado del 38-42% en 2025 y se prevé que alcancen una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,2% durante el período 2026-2034, gracias a la versatilidad de sus procedimientos.
- Empresas clave analizadas en detalle: ALSA Apparecchi Medicali Srl, BMS Dental, BonART Ltd., COLTENE Holding AG, Dentalaire International, Ellman International, Inc., Henry Schein, Inc., Parkell, Inc., Stryker Corporation, CONMED Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de unidades electroquirúrgicas dentales ha evolucionado desde máquinas generadoras de energía hasta aquellas que se centran en el corte preciso, la coagulación, la hemostasia, los controles ergonómicos y los electrodos específicos para cada aplicación. Los sistemas bipolares son fundamentales cuando se requiere un flujo de corriente controlado, mientras que los sistemas unipolares ofrecen versatilidad en los procedimientos realizados en los tejidos. Los productos disponibles actualmente se centran cada vez más en la precisión, la reducción del tiempo de procedimiento, la reutilización y la esterilización en autoclave, y la compatibilidad con los procesos de cirugía dental.
En el futuro, se prevé una expansión en la región de Asia-Pacífico y en determinados mercados emergentes de atención dental donde la infraestructura está en crecimiento. Los generadores compactos, los controles más fáciles de usar, los accesorios centrados en la seguridad y el marketing educativo son algunas de las áreas que captarán la atención de los fabricantes de productos. El enfoque de la Organización Mundial de la Salud para mejorar la salud bucal hasta 2030 resulta relevante en este contexto.
Alcance del informe de mercado de unidades electroquirúrgicas dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 358,75 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 593,73 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,50% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de unidades electroquirúrgicas dentales
La demanda se verá impulsada por la necesidad de un manejo eficaz de los tejidos blandos durante procedimientos como el modelado gingival, el soporte para el alargamiento de corona, la frenectomía, la escisión de tejido y la hemostasia. Por lo tanto, el crecimiento de las Unidades Electroquirúrgicas Dentales dependerá del volumen de procedimientos realizados y de la disposición de los odontólogos a reemplazar o complementar las herramientas tradicionales con tecnologías basadas en energía. El mercado incluye proveedores de generadores, fabricantes de electrodos, distribuidores dentales, clínicas dentales, hospitales, centros de capacitación y empresas de servicios.
Las consideraciones de suministro seguirán viéndose afectadas por la disponibilidad de componentes, las normativas, la compatibilidad de los electrodos, la capacidad de prestación de servicios y la capacidad de distribución. Los generadores tenderán a tener un mayor valor para el sistema, mientras que los electrodos y otros accesorios ofrecerán oportunidades para compras recurrentes. Los distribuidores con amplias redes en clínicas dentales pueden entregar los productos de manera eficiente, mientras que los fabricantes especializados en este campo pueden competir gracias a su conocimiento del producto y su ergonomía.
El posicionamiento competitivo en el mercado de unidades electroquirúrgicas dentales se basa en plataformas energéticas patentadas, especialización clínica, canales de distribución y productos/servicios. La plataforma de electrocirugía patentada de COLTENE Holding AG cuenta con el respaldo del extenso canal de distribución dental de Henry Schein, Inc. Parkell, Inc. y Ellman International, Inc. mantienen su relevancia gracias a su especialización en odontología y electrocirugía, respectivamente, mientras que Stryker Corporation posee mayor experiencia con dispositivos energéticos en cirugía.
Las innovaciones han perdido importancia, mientras que las mejoras en las categorías existentes han cobrado mayor relevancia. Las empresas se centran ahora en la comodidad de los sistemas de control, la estandarización de procesos, los productos accesorios, la compatibilidad del flujo de trabajo y los canales de distribución geográfica. COLTENE Holding AG experimentó un aumento de su cuota de mercado en EMEA en 2025 y, además, conserva las instalaciones de producción y distribución en mercados clave de la odontología.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de unidades electroquirúrgicas dentales: Perspectivas estratégicas
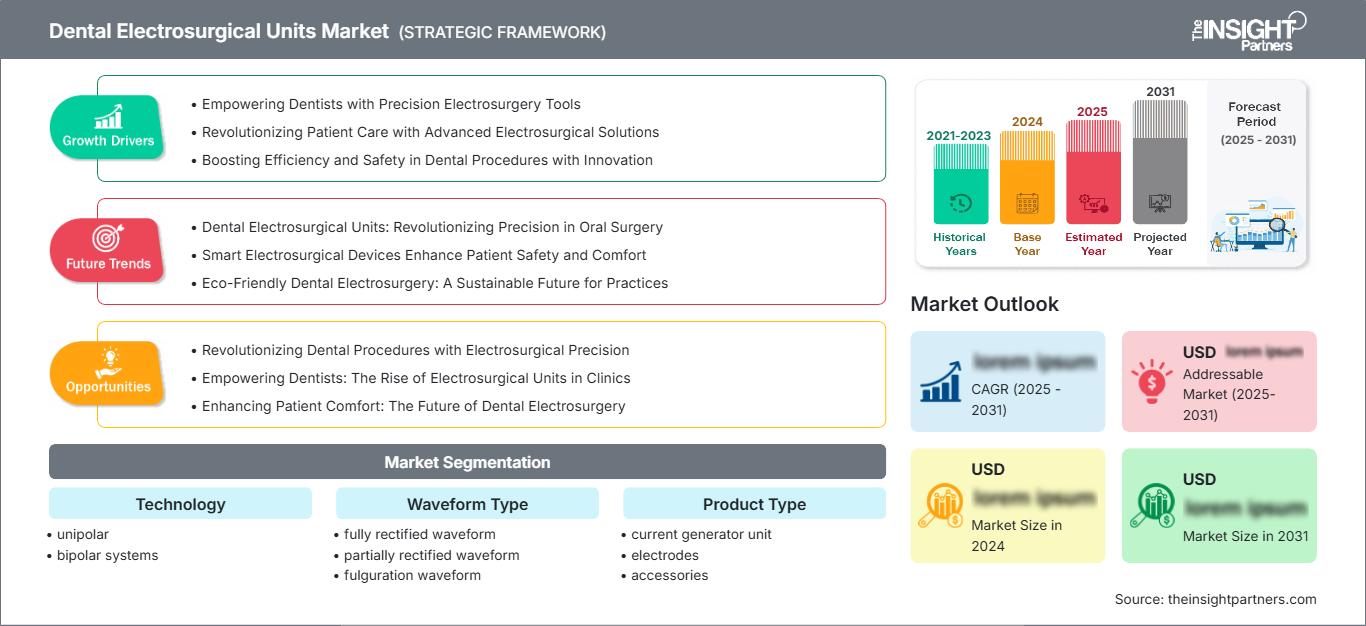
Perspectivas regionales
Mercado de unidades electroquirúrgicas dentales en Norteamérica
América del Norte representó entre el 38 % y el 42 % de la cuota de mercado de unidades electroquirúrgicas dentales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,6 % hasta 2034. Esta región se beneficia de una infraestructura dental desarrollada, servicios especializados consolidados, un mayor conocimiento de los equipos y una amplia formación clínica. Estados Unidos lidera el mercado regional, seguido de Canadá y México, gracias al crecimiento de la capacidad de la odontología privada y los procedimientos especializados.
La demanda estructural está impulsada por el volumen de procedimientos de tejidos blandos realizados, la necesidad de reemplazar equipos y la tecnología que ofrece corte y coagulación controlados. Las clínicas dentales también se enfrentan a desafíos relacionados con problemas laborales y presiones de costos. El informe de la ADA sobre la fuerza laboral de 2025 describe los problemas laborales actuales, mientras que su informe económico describe los problemas de personal, pago y presiones de costos generales.
Mercado de unidades electroquirúrgicas dentales en EE. UU.
En 2025, Estados Unidos representaría entre el 82 % y el 86 % del mercado norteamericano y continuaría creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,5 % entre 2025 y 2034. El uso de este mercado se encuentra en las clínicas dentales, hospitales y clínicas especializadas ya existentes, donde los sistemas electroquirúrgicos pueden integrarse en procedimientos periodontales, restaurativos, de cirugía oral y de tejidos blandos.
Entre las empresas presentes se encuentran fabricantes especializados de equipos dentales y de tecnología médica. COLTENE Holding AG comercializa PerFect TCS II para procedimientos de corte y coagulación, mientras que Stryker Corporation produce una gama más amplia de dispositivos electroquirúrgicos para uso quirúrgico.
Mercado europeo de unidades electroquirúrgicas dentales
Europa alcanzó una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,2%. Alemania es uno de los países clave gracias a su avanzada industria dental e infraestructura clínica, mientras que el Reino Unido, Francia, Italia y España ofrecen una gran demanda debido a su especialización y a la presencia de clínicas privadas. La normativa vigente favorece los historiales de rendimiento y la calidad de los dispositivos.
El Reino Unido y Alemania siguen siendo mercados clave para estos equipos. Alemania cuenta con una sólida infraestructura para la industria dental, mientras que el Reino Unido dispone de profesionales y especialidades clínicas dentales. Además, Francia, Italia y España contribuyen a través de la oferta de clínicas dentales, periodoncia y repuestos para equipos. El aumento de la cuota de mercado de COLTENE Holding AG en la región EMEA subraya la importancia de esta zona.
Mercado de unidades electroquirúrgicas dentales en la región Asia-Pacífico
El mercado de unidades electroquirúrgicas dentales en la región Asia-Pacífico (APAC) alcanzó una cuota de mercado estimada del 20-24% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,5%. Esto la convertirá en la región de mayor crecimiento. Los principales países que contribuyen a la región APAC son China, Japón, Corea del Sur, India y Australia. El crecimiento del sector, la modernización de las clínicas dentales y la disponibilidad de procedimientos especializados impulsan el crecimiento en esta región.
Países como China e India tienen un alto potencial de crecimiento a largo plazo gracias a la expansión de su infraestructura odontológica, mientras que Japón y Corea del Sur representan tecnología avanzada. Australia cuenta con altos estándares clínicos y una amplia adopción de equipos. Las políticas de salud bucodental también impulsan la expansión de los servicios en la región, y la OMS señala una elevada prevalencia de enfermedades bucodentales en el sudeste asiático.
Mercado de unidades electroquirúrgicas dentales de Oriente Medio y África
Sin embargo, la demanda en Oriente Medio y África es menor, pero estructuralmente importante, siendo Arabia Saudita el país con mayor participación en la demanda. Según las estimaciones, la región tendrá una tasa de crecimiento anual compuesta (TCAC) del 5,9-6,3% hasta 2034 debido al aumento de las inversiones en el sector privado de la salud, la expansión de clínicas especializadas y la renovación de hospitales. Los Emiratos Árabes Unidos serán la principal fuente de atención médica de alta calidad, mientras que se espera que Sudáfrica impulse la demanda en el África subsahariana.
La alta demanda energética de las infraestructuras, la importación de equipos médicos y la distribución desigual de especialistas influyen en las decisiones de compra en la región. En este sentido, Arabia Saudita y los Emiratos Árabes Unidos concentran importantes inversiones en instalaciones sanitarias e infraestructuras de salud avanzadas, mientras que Sudáfrica cuenta con una mayor capacidad clínica en comparación con otros países de la región.
Análisis de segmentación
Tecnología
El segmento tecnológico comprende sistemas unipolares y bipolares , predominando estos últimos debido a que las vías de corriente controladas permiten una gestión precisa de los tejidos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 6,8 % entre 2026 y 2034. La preferencia clínica depende del tipo de procedimiento, las características del tejido, la experiencia del médico, las consideraciones de seguridad y la compatibilidad del generador.
- Sistemas unipolares: Estos sistemas ofrecen una gran versatilidad procedimental y siguen siendo relevantes en aplicaciones donde el rendimiento de corte y la selección flexible de electrodos son importantes. Su papel estratégico se ve reforzado por aplicaciones que requieren un suministro de energía adaptable en diferentes procedimientos de tejidos blandos.
- Sistemas bipolares: Las configuraciones bipolares mantienen su posición de liderazgo debido a que la energía se concentra entre las superficies activas de los electrodos, lo que permite una aplicación controlada. Su relevancia es máxima cuando la precisión, la reducción de la dispersión de corriente y la coagulación predecible son prioritarias.
Tipo de forma de onda
Se prevé que el segmento de formas de onda crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,5 % durante el período 2026-2034. La selección de productos refleja cada vez más la relación entre las características de la forma de onda, el efecto sobre el tejido, la precisión de corte, el rendimiento de la coagulación y la hemostasia deseada. Los médicos suelen seleccionar las configuraciones de forma de onda según los requisitos del procedimiento, en lugar de basarse únicamente en las especificaciones del equipo.
- Forma de onda totalmente rectificada: Permite aplicaciones de corte controlado donde el suministro constante de energía y la interacción predecible con los tejidos son importantes para el rendimiento del procedimiento.
- Forma de onda parcialmente rectificada: Proporciona un equilibrio entre las características de corte y coagulación, lo que resulta útil en aplicaciones donde los médicos requieren un mayor control del tejido que con los modos de corte convencionales.
- Onda de fulguración: Enfatiza los efectos de coagulación y hemostasia, lo que la hace estratégicamente relevante para procedimientos donde el control del sangrado es una consideración clínica primordial.
- Calor lateral: Favorece la coagulación tisular mediante efectos térmicos controlados y sigue siendo relevante en procedimientos que requieren hemostasia localizada y manejo de tejidos blandos.
Tipo de producto
Se prevé que el segmento de tipos de producto en el mercado de unidades electroquirúrgicas dentales crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,6 % durante el período 2026-2034. Las unidades generadoras constituyen el núcleo tecnológico, mientras que los electrodos y accesorios brindan flexibilidad de aplicación y uso recurrente. La diferenciación de productos depende cada vez más de controles intuitivos, consumibles compatibles, facilidad de mantenimiento y selección de electrodos.
- Unidad generadora actual: Representa el componente principal y determina los ajustes de potencia disponibles, las opciones de forma de onda, las interfaces de control y la compatibilidad con los accesorios específicos del procedimiento.
- Electrodos: Permiten la interacción con los tejidos específica de cada aplicación y proporcionan un potencial de reemplazo recurrente, y su diseño, geometría, aislamiento y características de esterilización influyen en su utilidad clínica.
- Accesorios: Incluyen componentes de apoyo que mejoran el funcionamiento, el mantenimiento y la facilidad de uso del sistema, lo que convierte la disponibilidad de accesorios en un factor importante en el valor del ciclo de vida.
Usuarios finales
Se prevé que el segmento de usuarios finales en el mercado de unidades electroquirúrgicas dentales registre una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,7 % durante el período 2026-2034. Las clínicas dentales siguen siendo estratégicamente importantes porque representan un gran volumen de decisiones de compra orientadas a procedimientos, mientras que los hospitales y los centros quirúrgicos ambulatorios ofrecen una demanda institucional de equipos estandarizados y capacidades procedimentales más amplias.
- Hospitales: Los hospitales requieren sistemas versátiles que puedan dar soporte a entornos quirúrgicos multidisciplinarios, y las decisiones de compra deben hacer hincapié en la seguridad, la fiabilidad, el soporte técnico y la compatibilidad con los protocolos institucionales.
- Centros quirúrgicos ambulatorios: Los centros quirúrgicos ambulatorios valoran los sistemas compactos que permiten una rotación eficiente de los procedimientos, una gestión controlada de los tejidos y flujos de trabajo operativos estandarizados sin una complejidad excesiva de los equipos.
- Clínicas especializadas: Las clínicas dentales especializadas representan un importante canal de adopción, ya que los procedimientos periodontales, de cirugía oral y de tejidos blandos generan casos de uso recurrentes para la tecnología electroquirúrgica.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Alto |
Precisión quirúrgica |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Control de flujo de trabajo |
Escalada |
|
Clínicas especializadas |
Alto |
Tejido blando |
Escalada |
Factores que impulsan el crecimiento del mercado de unidades electroquirúrgicas dentales y análisis de su impacto
Aumento de la demanda de procedimientos controlados en tejidos blandos.
La creciente demanda de procedimientos periodontales, restaurativos, de cirugía oral y de tejidos blandos genera la necesidad de instrumentos capaces de realizar funciones controladas de corte y coagulación. Los dispositivos electroquirúrgicos pueden complementar las herramientas tradicionales de bisturí, donde se prioriza el control del sangrado, la visibilidad y la eficacia. Por ejemplo, el PerFect TCS II de COLTENE está diseñado para satisfacer necesidades como el contorneado, el alargamiento de corona, la frenectomía y otros usos similares, a la vez que ofrece capacidades de corte y coagulación. Esta variedad de usos aumenta la eficiencia del dispositivo y hace que la inversión sea rentable para las clínicas dentales que consideran su adquisición. Las enfermedades bucales afectan a miles de millones de personas en todo el mundo, lo que hace que la experiencia clínica sea muy amplia.
Mayor énfasis en la eficiencia del procedimiento y la hemostasia.
Las clínicas dentales evalúan cada vez más los equipos según su impacto en el flujo de trabajo, en lugar de basarse únicamente en las especificaciones técnicas. La tecnología electroquirúrgica puede reducir la dependencia de instrumentos mecánicos repetitivos durante ciertos procedimientos de tejidos blandos y puede facilitar campos operatorios más despejados mediante el control hemostático. Esto puede influir en la utilización del sillón dental, la ergonomía del clínico y la uniformidad de los procedimientos. El impacto en el mercado es mayor donde las clínicas realizan un volumen suficiente de procedimientos periodontales o quirúrgicos como para justificar la adquisición de equipos específicos. La presión sobre la plantilla refuerza aún más la atención a la eficiencia. Los informes de la ADA identifican la escasez de personal y los costes generales como preocupaciones importantes entre los dentistas, lo que incentiva la selección de tecnologías que se integren sin problemas en los flujos de trabajo establecidos. Por lo tanto, los fabricantes que combinan controles simplificados con capacitación y soporte técnico están mejor posicionados para convertir el interés clínico en una utilización sostenida.
Expansión de la infraestructura de atención dental especializada
La inversión en instalaciones dentales especializadas está ampliando la base de usuarios potenciales para equipos de gestión de tejidos basados en energía. Este crecimiento es particularmente relevante en los centros urbanos de Asia Pacífico y en los sistemas de salud privados, donde la odontología especializada es cada vez más accesible. Las nuevas clínicas pueden adoptar equipos modernos durante la fase inicial de equipamiento, mientras que las clínicas ya establecidas generan demanda de reemplazo a medida que los generadores más antiguos llegan al final de su vida útil. Este ciclo de compra dual crea resiliencia más allá del simple aumento de procedimientos. Las iniciativas políticas también proporcionan un impulso indirecto al enfatizar el acceso a la salud bucodental y la capacidad de los servicios. El plan de acción mundial de la OMS para la salud bucodental establece objetivos hasta 2030 y aboga por una mayor integración de la salud bucodental en los sistemas de salud. Los proveedores de equipos pueden beneficiarse cuando la inversión en infraestructura se combina con la capacitación de los profesionales clínicos y la estandarización de las adquisiciones.
Tendencias futuras del mercado de unidades electroquirúrgicas dentales
El control energético específico para cada aplicación se convierte en un factor diferenciador más importante.
Es probable que los sistemas futuros compitan cada vez más mediante un control energético más preciso, en lugar de basarse únicamente en la potencia del generador. Los fabricantes pueden diferenciarse ofreciendo preajustes específicos para cada procedimiento, mecanismos de retroalimentación mejorados, interfaces intuitivas y diseños de electrodos adaptados a aplicaciones específicas en los tejidos. Estas características podrían ayudar a los clínicos a seleccionar la configuración adecuada de forma más consistente, reduciendo la complejidad innecesaria durante el tratamiento. Esta tendencia también se alinea con el desarrollo tecnológico dental en general, donde los profesionales evalúan cada vez más la interoperabilidad, la integración del flujo de trabajo y la usabilidad, además del rendimiento clínico. Con el tiempo, las plataformas específicas para cada aplicación podrían fomentar una mayor estandarización en organizaciones dentales con múltiples sedes y clínicas especializadas. Los proveedores que documenten claramente el rendimiento clínico y combinen los dispositivos con una formación estructurada tendrán mayores oportunidades de establecer protocolos de tratamiento repetibles, especialmente entre las clínicas que buscan resultados predecibles en lugar de simplemente adquirir otro dispositivo.
Los sistemas compactos y las arquitecturas de flujo de trabajo integradas cobran relevancia.
Es probable que los generadores compactos con interfaces simplificadas ganen popularidad a medida que las clínicas dentales buscan preservar el valioso espacio del quirófano y limitar la complejidad del equipo. Los diseños futuros podrían integrar cada vez más el suministro de energía, el reconocimiento de accesorios, los controles de seguridad y los ajustes preestablecidos de procedimientos en plataformas más pequeñas. La conectividad también puede adquirir mayor relevancia a medida que las clínicas adoptan flujos de trabajo digitales más amplios, aunque el equipo electroquirúrgico seguirá requiriendo una validación rigurosa y controles de seguridad antes de que la interoperabilidad se convierta en algo habitual. El continuo desarrollo de estándares informáticos por parte de la ADA ilustra la tendencia general hacia una integración tecnológica segura y estructurada en odontología. Para los fabricantes, la oportunidad comercial en las tendencias del mercado de unidades electroquirúrgicas dentales reside en facilitar la implementación de sistemas de energía sin comprometer las medidas de seguridad clínicas, la facilidad de mantenimiento ni la compatibilidad con el equipo dental existente.
Oportunidades de mercado para unidades electroquirúrgicas dentales
Fabricación y distribución localizadas en mercados dentales emergentes.
Las previsiones del mercado de unidades electroquirúrgicas dentales pueden respaldar las decisiones de inversión en torno a la distribución localizada, la formación y la infraestructura de servicio en regiones de alto crecimiento. Asia-Pacífico ofrece un entorno particularmente atractivo, ya que China, India, Japón, Corea del Sur y Australia combinan una creciente capacidad clínica con distintos grados de madurez tecnológica. Una estrategia regional debería diferenciar las cuentas de hospitales de alta gama de las consultas privadas sensibles al precio, en lugar de aplicar un modelo de producto uniforme. Los distribuidores locales pueden mejorar la gestión regulatoria, la instalación, la formación y el mantenimiento, a la vez que reducen las dificultades en la compra. Los fabricantes también pueden establecer centros de aplicación que demuestren técnicas de manejo de tejidos y la seguridad de los dispositivos. Por lo tanto, la oportunidad va más allá de la venta de hardware: pueden generarse ingresos recurrentes a partir de electrodos, accesorios, servicio técnico, formación y ciclos de reemplazo. Este enfoque puede aumentar la utilización y, al mismo tiempo, construir relaciones de canal a largo plazo en mercados donde la formación clínica sigue siendo importante.
Adopción guiada por la formación a través de redes clínicas especializadas
Una segunda oportunidad reside en desarrollar una formación estructurada centrada en las aplicaciones periodontales, de cirugía oral y de tejidos blandos, en lugar de considerar los equipos electroquirúrgicos únicamente como hardware de capital. La adopción clínica puede acelerarse cuando los odontólogos comprenden la selección adecuada de la forma de onda, el manejo de los electrodos, las precauciones de seguridad y las indicaciones de los procedimientos. Las colaboraciones de formación con facultades de odontología, sociedades de especialistas, distribuidores y grandes redes de clínicas pueden crear vías de adopción replicables. Esta estrategia también ayuda a superar la barrera conductual asociada a las nuevas tecnologías, que los actores clave en la innovación dental identifican como un obstáculo importante incluso después de que los productos hayan obtenido pruebas, aprobaciones y financiación. Los fabricantes pueden medir la oportunidad a través de la conversión de la formación, la utilización de accesorios, las tasas de reemplazo y las compras repetidas. Estas métricas proporcionan un marco práctico para priorizar los mercados donde la formación clínica puede traducirse directamente en la utilización de los equipos.
Novedades recientes
- Junio de 2026: COLTENE Holding AG anunció su intención de adquirir SciCan y MicroMega, fortaleciendo así su cartera de productos dentales en control de infecciones y endodoncia. Esta transacción refleja la continua expansión de su cartera de productos en torno a consumibles dentales y equipos pequeños, a la vez que amplía la presencia internacional de la compañía.
- Mayo de 2026: Stryker Corporation completó la adquisición de Amplitude Vascular Systems, incorporando tecnología de litotricia intravascular de última generación a su cartera de productos vasculares periféricos. Si bien abarca un ámbito más amplio que la odontología, esta transacción demuestra la continua inversión en tecnologías médicas y plataformas de procedimientos basadas en energía.
- Mayo de 2026: Henry Schein One publicó su Índice Catalyst 2026, que indica que las organizaciones dentales con mejor desempeño lograron una tasa de aceptación de casos del 75 %, frente a un promedio del sector del 45 %. El informe subraya la creciente importancia de la coherencia clínica, el rendimiento del flujo de trabajo y la gestión de la práctica con apoyo tecnológico en la toma de decisiones odontológicas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -