
Marché des unités d’électrochirurgie dentaire : taille et prévisions 2034
Rapport d'analyse du marché des unités d'électrochirurgie dentaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (systèmes unipolaires et bipolaires) ; type de forme d'onde (forme d'onde redressée, forme d'onde partiellement redressée, forme d'onde de fulguration, chauffage latéral, autres) ; type de produit (générateur de courant, électrodes, accessoires) ; utilisateurs finaux (hôpitaux, centres de chirurgie ambulatoire, cliniques dentaires spécialisées) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011441
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
358,75 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
593,73 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,50 %
taux de croissance
Marché adressable
4 482,37 millions de dollars américains
(2026-2034)
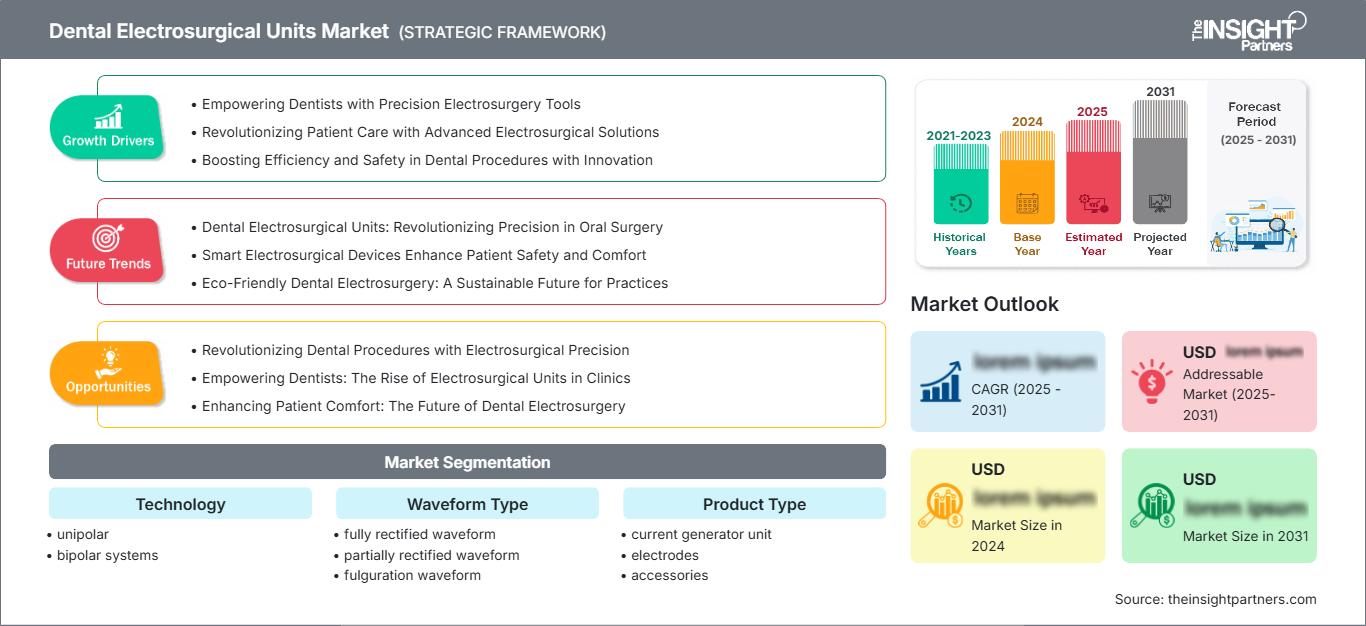
Le marché des unités d'électrochirurgie dentaire devrait passer de 358,75 millions de dollars US en 2025 à 593,73 millions de dollars US en 2034, enregistrant un TCAC de 6,50 % sur la période 2026-2034. Ce marché comprend les technologies de gestion des tissus mous dentaires par l'énergie, les formes d'onde, les générateurs, les électrodes, les accessoires, ainsi que les applications cliniques institutionnelles et spécifiques. L'adoption de ces technologies est motivée par la demande croissante de coupe tissulaire contrôlée, de coagulation, d'hémostase, d'efficacité des procédures et de standardisation des flux de travail cliniques.
Le marché nord-américain des unités électrochirurgicales dentaires est porté par la présence d'infrastructures dentaires, la disponibilité de spécialistes et les investissements dans des équipements spécifiques aux interventions. Ce marché devrait croître à un TCAC de 6,2 % à 6,6 % entre 2026 et 2034, sous l'effet du volume d'interventions et de la demande pour des technologies permettant de contrôler les saignements et d'assurer une précision opératoire optimale. Par ailleurs, selon l'Association dentaire américaine, la capacité du personnel et l'efficacité des cabinets dentaires sont des facteurs essentiels pour la dentisterie aux États-Unis.
Analyse et perspectives du marché des unités d'électrochirurgie dentaire
- Amérique du Nord : L'Amérique du Nord représente une part estimée entre 38 et 42 % en 2025 et devrait croître à un TCAC de 6,2 à 6,6 % entre 2026 et 2034, soutenue par des cabinets dentaires établis, l'adoption par des spécialistes et des dépenses d'investissement axées sur les procédures.
- États-Unis : Les États-Unis représentent 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,5 % entre 2026 et 2034, tirée par les cliniques et les hôpitaux spécialisés.
- Europe : L'Europe détiendra une part estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,2 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentant d'importants centres de demande.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 20 et 24 % en 2025 et enregistrer un TCAC de 7,1 à 7,5 %, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutenant l'adoption.
- Segment le plus important : les systèmes bipolaires représentent une part de marché de 58 à 62 % en 2025 et devraient croître à un TCAC de 6,3 à 6,7 % entre 2026 et 2034, reflétant une distribution d’énergie contrôlée.
- Segment à forte croissance : Les systèmes unipolaires représentent une part de marché de 38 à 42 % en 2025 et devraient atteindre un TCAC de 6,8 à 7,2 % entre 2026 et 2034, grâce à leur polyvalence procédurale.
- Principales sociétés analysées en détail : ALSA Apparecchi Medicali Srl, BMS Dental, BonART Ltd., COLTENE Holding AG, Dentalaire International, Ellman International, Inc., Henry Schein, Inc., Parkell, Inc., Stryker Corporation, CONMED Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des unités d'électrochirurgie dentaire a évolué, passant de simples machines de génération d'énergie à des dispositifs axés sur la précision de la coupe, la coagulation, l'hémostase, l'ergonomie et des électrodes spécifiques à chaque application. Les configurations bipolaires sont essentielles lorsqu'un contrôle précis du flux de courant est nécessaire, tandis que les configurations unipolaires offrent une plus grande polyvalence pour les interventions sur les tissus. Les produits actuellement disponibles privilégient de plus en plus la précision, la réduction du temps d'intervention, la réutilisabilité/autoclavage et l'adéquation aux processus de chirurgie dentaire.
À l'avenir, une expansion est attendue dans la région Asie-Pacifique et sur certains marchés émergents des soins dentaires où les infrastructures se développent. Les générateurs compacts, les commandes plus intuitives, les accessoires axés sur la sécurité et le marketing pédagogique sont autant d'aspects qui retiendront l'attention des fabricants. L'approche de l'Organisation mondiale de la Santé visant à améliorer la santé bucco-dentaire d'ici à 2030 est pertinente à cet égard.
Portée du rapport sur le marché des unités d'électrochirurgie dentaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 358,75 millions de dollars américains |
| Taille du marché d'ici 2034 | 593,73 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des unités électrochirurgicales dentaires
La demande sera soutenue par la nécessité d'une gestion efficace des tissus mous lors d'interventions telles que le remodelage gingival, l'allongement de la couronne, la frénectomie, l'excision tissulaire et l'hémostase. Par conséquent, la croissance du marché des unités d'électrochirurgie dentaire dépendra du volume d'interventions réalisées et de la propension des dentistes à remplacer ou compléter les outils traditionnels par des technologies à énergie dirigée. Ce marché comprend les fournisseurs de générateurs, les fabricants d'électrodes, les distributeurs de matériel dentaire, les cliniques dentaires, les hôpitaux, les centres de formation et les sociétés de services.
L'approvisionnement restera tributaire de la disponibilité des composants, des contraintes réglementaires, de la compatibilité des électrodes, des capacités de service après-vente et des réseaux de distribution. Les générateurs présenteront généralement une valeur système plus élevée, tandis que les électrodes et autres accessoires offriront des opportunités de réachat. Les distributeurs disposant d'un vaste réseau au sein des cabinets dentaires pourront assurer une livraison efficace, tandis que les fabricants spécialisés dans ce domaine pourront se démarquer par leur expertise produit et l'ergonomie de leurs dispositifs.
Le positionnement concurrentiel sur le marché des unités d'électrochirurgie dentaire repose sur des plateformes énergétiques propriétaires, une spécialisation clinique, des canaux de distribution et des produits/services. La plateforme d'électrochirurgie propriétaire de COLTENE Holding AG bénéficie du vaste réseau de distribution dentaire de Henry Schein, Inc. Parkell, Inc. et Ellman International, Inc. conservent leur pertinence grâce à leur spécialisation respective en dentisterie et en électrochirurgie, tandis que Stryker Corporation possède une plus grande expérience des dispositifs énergétiques utilisés en chirurgie.
L'innovation a perdu de son importance au profit de l'amélioration des produits existants. Les entreprises privilégient désormais la simplicité d'utilisation des systèmes de contrôle, la standardisation des processus, les accessoires, la compatibilité des flux de travail et les circuits de distribution géographique. COLTENE Holding AG a gagné des parts de marché en EMEA en 2025 et conserve ses sites de production et de distribution sur les principaux marchés dentaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des unités d'électrochirurgie dentaire : perspectives stratégiques
Perspectives régionales
Marché des unités électrochirurgicales dentaires en Amérique du Nord
L'Amérique du Nord détenait environ 38 à 42 % des parts de marché des unités d'électrochirurgie dentaire en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,2 à 6,6 % jusqu'en 2034. Cette région bénéficie d'infrastructures dentaires développées, de services spécialisés bien établis, d'une meilleure connaissance des équipements et d'une formation clinique approfondie. Les États-Unis dominent le marché régional, suivis du Canada et du Mexique, grâce à la croissance des cabinets dentaires privés et des interventions spécialisées.
La demande structurelle est alimentée par le volume d'interventions sur les tissus mous, le besoin de remplacement du matériel et les technologies permettant une coupe et une coagulation contrôlées. Les cabinets dentaires sont également confrontés à des difficultés liées à la main-d'œuvre et à la pression sur les coûts. Le rapport de l'ADA sur les effectifs pour 2025 décrit les problèmes de main-d'œuvre actuels, tandis que son rapport économique détaille les problèmes de recrutement, de rémunération et de pression sur les frais généraux.
Marché américain des unités électrochirurgicales dentaires
Les États-Unis représentaient environ 82 à 86 % du marché nord-américain en 2025 et continueront de croître à un TCAC de 6,1 à 6,5 % de 2025 à 2034. Ce marché trouve son utilisation dans les cliniques dentaires, les hôpitaux et les cliniques spécialisées existants où les systèmes électrochirurgicaux peuvent s'intégrer aux procédures parodontales, restauratrices, de chirurgie buccale et des tissus mous.
La présence d'entreprises comprend des fabricants de matériel dentaire spécialisé et de technologies médicales. COLTENE Holding AG commercialise le PerFect TCS II pour les procédures de coupe et de coagulation, tandis que Stryker Corporation produit une gamme plus étendue d'appareils électrochirurgicaux.
Marché européen des unités électrochirurgicales dentaires
L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,2 %. L'Allemagne figure parmi les pays clés grâce à son industrie dentaire de pointe et à ses infrastructures cliniques performantes. Le Royaume-Uni, la France, l'Italie et l'Espagne génèrent une forte demande du fait de leur spécialisation et du développement des cabinets dentaires privés. Un cadre réglementaire rigoureux privilégie les performances et la qualité des dispositifs.
Le Royaume-Uni et l'Allemagne demeurent des marchés clés pour ces équipements. L'Allemagne dispose d'un cadre bien établi pour l'industrie dentaire, tandis que le Royaume-Uni compte de nombreux praticiens et spécialistes cliniques. La France, l'Italie et l'Espagne contribuent également à ce marché en proposant des cliniques dentaires, des services de parodontie et le remplacement d'équipements. La progression de la part de marché de COLTENE Holding AG dans la région EMEA souligne l'importance de cette zone.
Marché des unités électrochirurgicales dentaires en Asie-Pacifique
Le marché des unités électrochirurgicales dentaires en Asie-Pacifique représentait une part de marché estimée entre 20 et 24 % en 2025 et devrait enregistrer un TCAC de 7,1 à 7,5 %. Cette région sera ainsi celle qui connaîtra la croissance la plus rapide. Les principaux pays contribuant à ce marché sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La croissance du secteur, la modernisation des cliniques dentaires et la disponibilité de procédures spécialisées sont les principaux moteurs de cette croissance.
Des pays comme la Chine et l'Inde présentent un fort potentiel de croissance à long terme grâce au développement de leurs infrastructures dentaires, tandis que le Japon et la Corée du Sud se distinguent par leurs technologies de pointe. L'Australie bénéficie de normes cliniques élevées et d'une adoption importante des équipements. Les politiques de santé bucco-dentaire contribuent également à l'expansion des services dans la région, l'OMS signalant une forte prévalence des maladies bucco-dentaires en Asie du Sud-Est.
Marché des unités électrochirurgicales dentaires au Moyen-Orient et en Afrique
Cependant, la demande au Moyen-Orient et en Afrique est plus faible, mais structurellement importante, l'Arabie saoudite étant le principal pays contributeur à cette demande. Selon les estimations, la région devrait connaître un TCAC de 5,9 % à 6,3 % jusqu'en 2034, grâce à la croissance des investissements dans le secteur privé de la santé, au développement des cliniques spécialisées et à la rénovation des hôpitaux. Les Émirats arabes unis seront la principale source de soins haut de gamme, tandis que l'Afrique du Sud devrait stimuler la demande en Afrique subsaharienne.
Le coût énergétique des infrastructures, l'importation de matériel médical et la répartition inégale des spécialistes influencent les décisions d'achat dans la région. À cet égard, l'Arabie saoudite et les Émirats arabes unis bénéficient d'investissements importants dans les établissements de santé et d'infrastructures de pointe, tandis que l'Afrique du Sud dispose de capacités cliniques plus développées que les autres pays de la région.
Analyse de segmentation
Technologie
Ce segment technologique comprend les systèmes unipolaires et bipolaires , ces derniers étant prédominants car les circuits de courant contrôlés permettent une gestion tissulaire précise. On prévoit une croissance annuelle composée (TCAC) de 6,4 % à 6,8 % pour ce segment entre 2026 et 2034. Le choix du système dépend du type d'intervention, des caractéristiques tissulaires, de l'expérience du praticien, des impératifs de sécurité et de la compatibilité avec le générateur.
- Systèmes unipolaires : Ces systèmes offrent une grande polyvalence procédurale et restent pertinents lorsque la performance de coupe et le choix flexible des électrodes sont importants. Leur rôle stratégique est renforcé par les applications nécessitant une délivrance d’énergie adaptable à différentes interventions sur les tissus mous.
- Systèmes bipolaires : Les configurations bipolaires restent dominantes car l’énergie est concentrée entre les surfaces actives des électrodes, permettant une application contrôlée. Leur intérêt est maximal lorsque la précision, la réduction de la dispersion du courant et la coagulation prévisible sont primordiales.
Type de forme d'onde
Le segment des dispositifs à forme d'onde devrait connaître une croissance annuelle composée de 6,1 % à 6,5 % entre 2026 et 2034. Le choix du produit tient de plus en plus compte de la relation entre les caractéristiques de la forme d'onde, l'effet sur les tissus, la précision de coupe, les performances de coagulation et l'hémostase souhaitée. Les cliniciens sélectionnent généralement les configurations de forme d'onde en fonction des exigences de la procédure plutôt que des seules spécifications de l'équipement.
- Forme d'onde entièrement redressée : Prend en charge les applications de coupe contrôlée où une distribution d'énergie constante et une interaction tissulaire prévisible sont importantes pour la performance de la procédure.
- Forme d'onde partiellement redressée : offre un équilibre entre les caractéristiques de coupe et de coagulation, prenant en charge les applications où les cliniciens ont besoin d'un meilleur contrôle des tissus que les modes de coupe conventionnels.
- Forme d'onde de fulguration : Elle met l'accent sur les effets de coagulation et d'hémostase, ce qui la rend stratégiquement pertinente pour les interventions où la gestion des saignements est une considération clinique primordiale.
- Chaleur latérale : Favorise la coagulation tissulaire par des effets thermiques contrôlés et reste pertinente dans les procédures nécessitant une hémostase localisée et la gestion des tissus mous.
Type de produit
Le segment « Type de produit » du marché des unités d'électrochirurgie dentaire devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,6 % entre 2026 et 2034. Les générateurs constituent le cœur technologique, tandis que les électrodes et les accessoires assurent la flexibilité d'utilisation et la réutilisation. La différenciation des produits repose de plus en plus sur des commandes intuitives, des consommables compatibles, la facilité d'entretien et le choix des électrodes.
- Groupe générateur de courant : représente le principal composant capital et détermine les réglages de puissance disponibles, les options de forme d’onde, les interfaces de contrôle et la compatibilité avec les accessoires spécifiques à la procédure.
- Électrodes : Elles permettent une interaction tissulaire spécifique à l’application et offrent un potentiel de remplacement récurrent, leur conception, leur géométrie, leur isolation et leurs caractéristiques de stérilisation influençant leur utilisation clinique.
- Accessoires : Incluent les composants de support qui améliorent le fonctionnement, la maintenance et la facilité d’utilisation du système, faisant de la disponibilité des accessoires un facteur important de la valeur du cycle de vie.
Utilisateurs finaux
Le segment des utilisateurs finaux du marché des unités électrochirurgicales dentaires devrait enregistrer un TCAC de 6,3 à 6,7 % entre 2026 et 2034. Les cliniques dentaires restent stratégiquement importantes car elles représentent une part importante des décisions d'achat axées sur les procédures, tandis que les hôpitaux et les centres de chirurgie ambulatoire offrent une demande institutionnelle pour des équipements standardisés et des capacités procédurales plus larges.
- Hôpitaux : Les hôpitaux ont besoin de systèmes polyvalents capables de prendre en charge des environnements chirurgicaux multidisciplinaires, les décisions d’achat privilégiant la sécurité, la fiabilité, le support technique et la compatibilité avec les protocoles institutionnels.
- Centres de chirurgie ambulatoire : les centres de chirurgie ambulatoire privilégient les systèmes compacts qui permettent un roulement efficace des interventions, une gestion contrôlée des tissus et des flux de travail opératoires standardisés, sans complexité excessive des équipements.
- Cliniques spécialisées : Les cliniques dentaires spécialisées représentent un canal d’adoption important, car les interventions parodontales, de chirurgie buccale et des tissus mous créent des cas d’utilisation récurrents pour la technologie électrochirurgicale.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Précision chirurgicale |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Contrôle du flux de travail |
Mise à l'échelle |
|
Cliniques spécialisées |
Haut |
tissus mous |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des unités d'électrochirurgie dentaire
Demande croissante d'interventions contrôlées sur les tissus mous
La demande croissante en parodontie, en chirurgie restauratrice et en interventions sur les tissus mous engendre un besoin en instruments capables de réaliser des coupes et des coagulations contrôlées. Les dispositifs électrochirurgicaux complètent les scalpels traditionnels, notamment lorsque l'accent est mis sur le contrôle des saignements, la visibilité et l'efficacité. Par exemple, le PerFect TCS II de COLTENE est conçu pour répondre à des besoins tels que le remodelage, l'allongement de couronne, la frénectomie et d'autres applications similaires, tout en offrant des fonctions de coupe et de coagulation. Cette polyvalence accroît l'efficacité d'utilisation du dispositif et rend l'investissement rentable pour les cliniques dentaires envisageant son acquisition. Les maladies bucco-dentaires touchent des milliards de personnes dans le monde, ce qui confère au secteur clinique un vaste champ d'application.
Accent mis davantage sur l'efficacité des procédures et l'hémostase
Les cabinets dentaires évaluent de plus en plus leur équipement en fonction de son impact sur le flux de travail plutôt que de ses seules spécifications techniques. La technologie électrochirurgicale peut réduire le recours aux instruments mécaniques lors de certaines interventions sur les tissus mous et favoriser un champ opératoire plus clair grâce à un meilleur contrôle de l'hémostase. Ceci peut influencer l'utilisation du fauteuil, l'ergonomie du praticien et la reproductibilité des procédures. L'impact sur le marché est le plus marqué dans les cabinets réalisant un volume suffisant d'interventions parodontales ou chirurgicales pour justifier l'acquisition d'un équipement dédié. Les difficultés de recrutement renforcent encore cette recherche d'efficacité. Selon les rapports de l'ADA, la pénurie de personnel et les frais généraux constituent des préoccupations majeures pour les dentistes, les incitant à privilégier les technologies s'intégrant facilement à leurs flux de travail établis. Les fabricants qui proposent des commandes simplifiées, associées à une formation et un service après-vente, sont donc mieux placés pour transformer l'intérêt clinique en une utilisation durable.
Développement des infrastructures de soins dentaires spécialisés
L'investissement dans les structures dentaires spécialisées élargit le marché potentiel des équipements de gestion tissulaire à base d'énergie. Cette croissance est particulièrement marquée dans les centres urbains de la région Asie-Pacifique et au sein des systèmes de santé privés où les soins dentaires spécialisés deviennent plus accessibles. Les nouvelles cliniques peuvent adopter des équipements modernes dès leur installation, tandis que les cabinets établis génèrent une demande de remplacement à mesure que leurs anciens générateurs arrivent en fin de vie. Ce double cycle d'achat assure une résilience qui va au-delà de la simple croissance du nombre d'interventions. Les initiatives politiques constituent également un facteur indirect favorable, en mettant l'accent sur l'accès aux soins bucco-dentaires et le renforcement des capacités de service. Le plan d'action mondial de l'OMS pour la santé bucco-dentaire fixe des objectifs à l'horizon 2030 et préconise une meilleure intégration de la santé bucco-dentaire au sein des systèmes de santé. Les fournisseurs d'équipements peuvent tirer profit d'un accompagnement des investissements dans les infrastructures, associé à la formation des praticiens et à des procédures d'achat standardisées.
Tendances futures du marché des unités électrochirurgicales dentaires
La maîtrise de l'énergie en fonction de l'application devient un facteur de différenciation plus important
Les systèmes futurs devraient se démarquer par une gestion énergétique plus précise que par la seule puissance du générateur. Les fabricants peuvent se différencier en proposant des préréglages spécifiques à chaque procédure, des mécanismes de retour d'information améliorés, des interfaces intuitives et des électrodes adaptées aux applications tissulaires définies. Ces fonctionnalités permettraient aux praticiens de sélectionner plus facilement et de manière plus cohérente les paramètres appropriés, tout en réduisant la complexité inutile des traitements. Cette évolution s'inscrit dans le cadre plus large du développement des technologies dentaires, où les praticiens évaluent de plus en plus l'interopérabilité, l'intégration au flux de travail et la facilité d'utilisation, au même titre que les performances cliniques. À terme, les plateformes dédiées à des applications spécifiques pourraient favoriser une plus grande standardisation au sein des organisations dentaires multisites et des cliniques spécialisées. Les fournisseurs qui documentent clairement les performances cliniques et associent leurs dispositifs à une formation structurée devraient avoir de meilleures chances d'établir des protocoles de traitement reproductibles, notamment auprès des cabinets qui recherchent des résultats prévisibles plutôt que de simplement acquérir un nouvel équipement coûteux.
Les systèmes compacts et les architectures de flux de travail intégrées gagnent en importance
Les générateurs compacts dotés d'interfaces simplifiées devraient gagner en popularité, les cabinets dentaires cherchant à préserver l'espace précieux de leurs salles d'opération et à limiter la complexité de leurs équipements. Les modèles futurs pourraient intégrer de plus en plus la distribution d'énergie, la reconnaissance des accessoires, les contrôles de sécurité et les préréglages de procédures dans des plateformes plus petites. La connectivité gagnera également en importance à mesure que les cliniques adopteront des flux de travail numériques plus étendus, même si les équipements électrochirurgicaux continueront d'exiger une validation rigoureuse et des contrôles de sécurité stricts avant que l'interopérabilité ne devienne une pratique courante. Le développement continu des normes informatiques par l'ADA illustre le mouvement plus large vers une intégration technologique sécurisée et structurée en dentisterie. Pour les fabricants, l'opportunité commerciale du marché des unités électrochirurgicales dentaires réside dans la simplification du déploiement des systèmes énergétiques sans compromettre la sécurité clinique, la facilité d'entretien ni la compatibilité avec les équipements dentaires existants.
Opportunités du marché des unités d'électrochirurgie dentaire
Production et distribution localisées sur les marchés dentaires émergents
Les prévisions du marché des unités d'électrochirurgie dentaire peuvent éclairer les décisions d'investissement relatives à la distribution locale, à la formation et aux infrastructures de service dans les régions à forte croissance. La région Asie-Pacifique offre un environnement particulièrement attractif, car la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie conjuguent une capacité clinique croissante et des niveaux de maturité technologique variés. Une stratégie régionale devrait différencier les établissements hospitaliers haut de gamme des cabinets privés sensibles aux prix, plutôt que d'appliquer un modèle de produit uniforme. Les distributeurs locaux peuvent faciliter les démarches réglementaires, l'installation, la formation et la maintenance, tout en simplifiant le processus d'achat. Les fabricants peuvent également créer des centres d'application présentant les techniques de gestion des tissus et la sécurité des dispositifs. L'opportunité dépasse donc le cadre des ventes de matériel : des revenus récurrents peuvent provenir des électrodes, des accessoires, du service après-vente, de la formation et des cycles de remplacement. Cette approche permet d'accroître l'utilisation des dispositifs tout en établissant des relations durables avec les distributeurs sur les marchés où la formation clinique demeure essentielle.
Adoption guidée par la formation grâce à des réseaux cliniques spécialisés
Une seconde opportunité réside dans la mise en place d'une formation structurée axée sur les applications parodontales, chirurgicales buccales et des tissus mous, plutôt que de considérer l'électrochirurgie uniquement comme un investissement. L'adoption clinique peut être accélérée lorsque les dentistes maîtrisent le choix de la forme d'onde appropriée, la manipulation des électrodes, les précautions de sécurité et les indications opératoires. Des partenariats de formation avec les facultés dentaires, les sociétés savantes, les distributeurs et les grands réseaux de cliniques peuvent créer des parcours d'adoption reproductibles. Cette stratégie contribue également à lever les freins comportementaux liés aux nouvelles technologies, que les acteurs de l'innovation dentaire considèrent comme un obstacle majeur, même après les tests, les homologations et les financements. Les fabricants peuvent mesurer les opportunités grâce à la conversion des formations, l'utilisation des accessoires, les taux de remplacement et les réachats. Ces indicateurs offrent un cadre pratique pour prioriser les marchés où la formation clinique peut se traduire directement par une utilisation accrue du matériel.
Développements récents
- Juin 2026 : COLTENE Holding AG a annoncé son projet d’acquisition de SciCan et MicroMega, renforçant ainsi son portefeuille de produits dentaires en matière de contrôle des infections et d’endodontie. Cette transaction témoigne de la poursuite du développement de son portefeuille de produits en consommables dentaires et petit matériel, tout en élargissant sa présence internationale.
- Mai 2026 : Stryker Corporation a finalisé l’acquisition d’Amplitude Vascular Systems, intégrant ainsi une technologie de lithotripsie intravasculaire de nouvelle génération à son portefeuille de solutions vasculaires périphériques. Bien que son champ d’action dépasse le cadre de la dentisterie, cette transaction témoigne de l’investissement continu de Stryker dans les technologies médicales et les plateformes procédurales utilisant l’énergie.
- Mai 2026 : Henry Schein One a publié son Indice Catalyst 2026, révélant que les cabinets dentaires les plus performants ont atteint un taux d’acceptation des dossiers de 75 %, contre une moyenne sectorielle de 45 %. Cette publication souligne l’importance croissante de la cohérence clinique, de l’efficacité des flux de travail et de la gestion de cabinet assistée par la technologie dans la prise de décision en dentisterie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -