
Mercato delle unità di elettrochirurgia dentale: dimensioni, quota e previsioni 2034
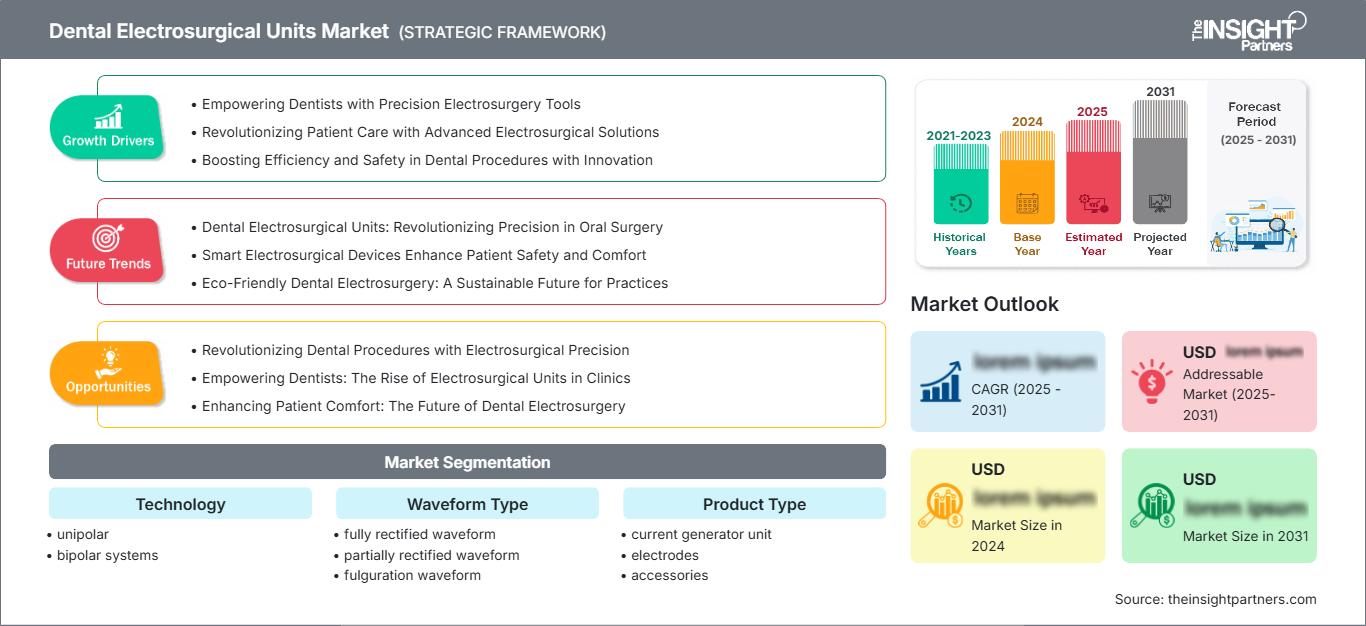
Dimensioni e previsioni del mercato delle unità elettrochirurgiche dentali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (sistemi unipolari e bipolari); tipo di forma d'onda (forma d'onda completamente rettificata, forma d'onda parzialmente rettificata, forma d'onda di fulgurazione, calore laterale, altri); tipo di prodotto (unità generatrice di corrente, elettrodi, accessori); utenti finali (ospedali, centri chirurgici ambulatoriali, cliniche specializzate (dentistiche)) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011441
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
358,75 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
593,73 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,50 %
Tasso di crescita
Mercato di riferimento
4.482,37 milioni di dollari USA
(2026-2034)
Si prevede che il mercato delle unità elettrochirurgiche dentali crescerà da 358,75 milioni di dollari nel 2025 a 593,73 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,50% nel periodo 2026-2034. Il mercato comprende tecnologie per la gestione dei tessuti molli dentali basate sull'energia, forme d'onda, generatori, elettrodi, accessori e applicazioni cliniche istituzionali e specifiche. L'adozione di queste tecnologie è trainata dalla domanda di taglio controllato dei tessuti, coagulazione, emostasi, efficienza procedurale e standardizzazione del flusso di lavoro clinico.
Il mercato nordamericano delle unità elettrochirurgiche dentali (EDU) è trainato dalla presenza di infrastrutture odontoiatriche, dalla disponibilità di specialisti e dagli investimenti in apparecchiature specifiche per le procedure. Si prevede che il mercato nordamericano crescerà a un CAGR del 6,2-6,6% tra il 2026 e il 2034, grazie al volume delle procedure e alla domanda di tecnologie che controllano il sanguinamento e garantiscono precisione procedurale. Inoltre, secondo l'American Dental Association, la capacità della forza lavoro e l'efficienza degli studi dentistici sono cruciali per l'odontoiatria statunitense.
Analisi e approfondimenti sul mercato delle unità elettrochirurgiche dentali
- Nord America: Il Nord America rappresenta una quota stimata tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,6% tra il 2026 e il 2034, grazie al supporto di studi dentistici consolidati, all'adozione di specialisti e agli investimenti in conto capitale focalizzati sulle procedure.
- USA: Nel 2025 gli Stati Uniti rappresentavano una quota di mercato compresa tra l'82% e l'86% in Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,5% nel periodo 2026-2034, trainati da cliniche e ospedali specializzati.
- Europa: Si stima che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,2%, con Germania, Regno Unito, Francia, Italia e Spagna che rappresenteranno importanti centri di domanda.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 20-24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,5%, con Cina, Giappone, Corea del Sud, India e Australia a supporto dell'adozione.
- Segmento più ampio: i sistemi bipolari rappresentano una quota di mercato del 58-62% nel 2025 e si stima che cresceranno a un CAGR del 6,3-6,7% nel periodo 2026-2034, grazie all'erogazione controllata di energia.
- Segmento ad alta crescita: i sistemi unipolari rappresentano una quota di mercato del 38-42% nel 2025 e si prevede che raggiungeranno un CAGR del 6,8-7,2% nel periodo 2026-2034, grazie alla loro versatilità procedurale.
- Aziende chiave analizzate nel dettaglio: ALSA Apparecchi Medicali Srl, BMS Dental, BonART Ltd., COLTENE Holding AG, Dentalaire International, Ellman International, Inc., Henry Schein, Inc., Parkell, Inc., Stryker Corporation, CONMED Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle unità elettrochirurgiche dentali si è evoluto da semplici macchine generatrici di energia a dispositivi focalizzati su taglio prevedibile, coagulazione, emostasi, comandi ergonomici ed elettrodi specifici per l'applicazione. Le configurazioni bipolari sono fondamentali quando è necessario un flusso di corrente controllato, mentre le configurazioni unipolari offrono versatilità nelle procedure eseguite sui tessuti. I prodotti attualmente disponibili si concentrano sempre più su precisione, riduzione dei tempi di procedura, riutilizzabilità/autoclavabilità e compatibilità con i processi di chirurgia dentale.
In futuro, si prevede un'espansione nella regione Asia-Pacifico e in alcuni mercati emergenti del settore odontoiatrico, dove le infrastrutture sono in fase di sviluppo. Generatori compatti, comandi più facili da usare, accessori incentrati sulla sicurezza e marketing basato sulla formazione sono alcuni degli aspetti che attireranno l'attenzione dei produttori. L'approccio dell'Organizzazione Mondiale della Sanità per il miglioramento della salute orale entro il 2030 risulta pertinente in questo contesto.
Ambito del rapporto di mercato sulle unità elettrochirurgiche dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 358,75 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 593,73 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,50% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle unità elettrochirurgiche dentali
La domanda sarà sostenuta dalla necessità di una gestione efficace dei tessuti molli durante procedure come la modellazione gengivale, il supporto per l'allungamento della corona, la frenulectomia, l'escissione dei tessuti e l'emostasi. Pertanto, la crescita delle unità elettrochirurgiche dentali dipenderà dal volume delle procedure eseguite e dalla propensione dei dentisti a sostituire o integrare gli strumenti tradizionali con tecnologie a energia. Il mercato comprende fornitori di generatori, produttori di elettrodi, distributori di prodotti dentali, cliniche dentistiche, ospedali, centri di formazione e società di servizi.
Le considerazioni relative all'offerta continueranno a essere influenzate dalla disponibilità dei componenti, dalle questioni normative, dalla compatibilità degli elettrodi, dalle capacità di assistenza e di distribuzione. I generatori tenderanno ad avere un valore di sistema più elevato, mentre gli elettrodi e gli altri accessori offriranno opportunità di acquisti ripetuti. I distributori con ampie reti all'interno degli studi dentistici possono fornire i prodotti in modo efficiente, mentre i produttori specializzati in questo settore possono competere grazie alla loro conoscenza del prodotto e all'ergonomia.
Il posizionamento competitivo nel mercato delle unità elettrochirurgiche dentali si basa su piattaforme energetiche proprietarie, specializzazione clinica, canali di distribuzione e prodotti/servizi. La piattaforma di elettrochirurgia proprietaria di COLTENE Holding AG è ulteriormente supportata dall'ampio canale di distribuzione dentale di Henry Schein, Inc. Parkell, Inc. ed Ellman International, Inc. mantengono la loro rilevanza grazie alla specializzazione rispettivamente in odontoiatria ed elettrochirurgia, mentre Stryker Corporation vanta una maggiore esperienza con i dispositivi energetici in chirurgia.
L'innovazione ha perso importanza, mentre il miglioramento delle categorie esistenti ha acquisito maggiore rilevanza. Le aziende si stanno ora concentrando maggiormente sulla praticità dei sistemi di controllo, sulla standardizzazione dei processi, sui prodotti accessori, sulla compatibilità dei flussi di lavoro e sui canali di distribuzione geografica. COLTENE Holding AG ha registrato un aumento della quota di mercato in EMEA nel 2025 e mantiene inoltre gli impianti di produzione e distribuzione nei principali mercati odontoiatrici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle unità elettrochirurgiche dentali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle unità elettrochirurgiche dentali
Nel 2025, il Nord America deteneva una quota di mercato delle unità elettrochirurgiche dentali pari al 38-42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,6% fino al 2034. Questa regione beneficia della presenza di infrastrutture odontoiatriche sviluppate, servizi specialistici consolidati, una maggiore conoscenza delle apparecchiature e un'ampia formazione clinica. Gli Stati Uniti rappresentano la quota di mercato regionale dominante, seguiti da Canada e Messico, grazie alla crescita della capacità dell'odontoiatria privata e delle procedure specialistiche.
La domanda strutturale è determinata dal volume di procedure sui tessuti molli eseguite, dalla necessità di sostituire le attrezzature e dalla tecnologia che offre taglio e coagulazione controllati. Gli studi dentistici si trovano inoltre ad affrontare sfide legate a problemi di personale e pressioni sui costi. Il rapporto sulla forza lavoro dell'ADA per il 2025 delinea le problematiche persistenti relative al personale, mentre il suo rapporto economico illustra le problematiche relative al personale, alla retribuzione e alle pressioni sui costi generali.
Mercato statunitense delle unità elettrochirurgiche dentali
Nel 2025 gli Stati Uniti rappresentavano circa l'82-86% del mercato nordamericano e si prevede che continueranno a crescere a un tasso annuo composto (CAGR) del 6,1-6,5% dal 2025 al 2034. L'utilizzo di questi sistemi si concentra in cliniche dentistiche, ospedali e centri specializzati, dove possono essere impiegati in procedure parodontali, restaurative, di chirurgia orale e dei tessuti molli.
Tra le aziende presenti figurano produttori specializzati di apparecchiature odontoiatriche e produttori di tecnologie mediche. COLTENE Holding AG commercializza PerFect TCS II per procedure di taglio e coagulazione, mentre Stryker Corporation produce una gamma più ampia di dispositivi elettrochirurgici per uso chirurgico.
Mercato europeo delle unità elettrochirurgiche dentali
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede una crescita a un tasso annuo composto (CAGR) del 5,8-6,2%. La Germania è uno dei paesi chiave grazie al suo settore odontoiatrico avanzato e alle infrastrutture cliniche, mentre Regno Unito, Francia, Italia e Spagna offrono un'enorme domanda grazie alla loro specializzazione e alla presenza di studi privati. La disciplina normativa favorisce i risultati in termini di prestazioni e la qualità dei dispositivi.
Il Regno Unito e la Germania rimangono mercati chiave per le apparecchiature. La Germania vanta un quadro consolidato per l'industria dentale, mentre il Regno Unito dispone di dentisti e specialisti clinici qualificati. Inoltre, Francia, Italia e Spagna contribuiscono con la fornitura di cliniche dentistiche, servizi di parodontologia e sostituzione di apparecchiature. La crescita della quota di mercato di COLTENE Holding AG nella regione EMEA sottolinea l'importanza di quest'area geografica.
Mercato delle unità elettrochirurgiche dentali nella regione Asia-Pacifico
Il mercato delle unità elettrochirurgiche dentali nella regione APAC aveva una quota di mercato stimata tra il 20% e il 24% nel 2025 e si prevede che registrerà un CAGR del 7,1-7,5%. Questo lo renderà la regione con la crescita più rapida. I principali paesi che contribuiscono alla regione APAC sono Cina, Giappone, Corea del Sud, India e Australia. La crescita del settore, la modernizzazione delle cliniche dentistiche e la disponibilità di procedure specialistiche guidano la crescita in questa regione.
Paesi come la Cina e l'India presentano un elevato potenziale di crescita a lungo termine grazie all'espansione delle infrastrutture odontoiatriche, mentre il Giappone e la Corea del Sud rappresentano un esempio di tecnologia avanzata. L'Australia vanta standard clinici elevati e un'ampia diffusione delle attrezzature. Anche le politiche di salute orale stanno trainando l'espansione dei servizi nella regione, con l'OMS che segnala un'elevata incidenza di malattie orali nel Sud-est asiatico.
Mercato delle unità elettrochirurgiche dentali in Medio Oriente e Africa
Tuttavia, la domanda in Medio Oriente e Africa è inferiore ma strutturalmente importante, con l'Arabia Saudita che detiene la quota maggiore. Secondo le stime, la regione registrerà un tasso di crescita annuo composto (CAGR) del 5,9-6,3% fino al 2034, grazie alla crescita degli investimenti privati nel settore sanitario, all'espansione delle cliniche specialistiche e alla ristrutturazione degli ospedali. Gli Emirati Arabi Uniti saranno la principale fonte di cure di alta qualità, mentre si prevede che il Sudafrica guiderà la domanda nell'Africa subsahariana.
La natura energivora delle infrastrutture, l'importazione di apparecchiature mediche e la distribuzione disomogenea degli specialisti influenzano le decisioni di acquisto nella regione. A questo proposito, l'Arabia Saudita e gli Emirati Arabi Uniti vantano investimenti concentrati in strutture sanitarie e infrastrutture sanitarie avanzate, mentre il Sudafrica possiede una capacità clinica più sviluppata rispetto agli altri paesi della regione.
Analisi di segmentazione
Tecnologia
Il segmento tecnologico comprende sistemi unipolari e bipolari , con questi ultimi che detengono la quota maggiore grazie alla possibilità di utilizzare percorsi di corrente controllati per una gestione precisa dei tessuti. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,4-6,8% nel periodo 2026-2034. La preferenza clinica dipende dal tipo di procedura, dalle caratteristiche del tessuto, dalla familiarità del medico con la tecnologia, dalle considerazioni di sicurezza e dalla compatibilità del generatore.
- Sistemi unipolari: questi sistemi offrono un'ampia versatilità procedurale e rimangono rilevanti laddove sono importanti le prestazioni di taglio e la flessibilità nella selezione degli elettrodi. Il loro ruolo strategico è rafforzato dalle applicazioni che richiedono un'erogazione di energia adattabile a diverse procedure sui tessuti molli.
- Sistemi bipolari: Le configurazioni bipolari mantengono la posizione di leadership perché l'energia è concentrata tra le superfici attive degli elettrodi, consentendo un'applicazione controllata. La loro rilevanza è massima laddove precisione, ridotta dispersione di corrente e coagulazione prevedibile sono prioritarie.
Tipo di forma d'onda
Si prevede che il segmento delle forme d'onda crescerà a un tasso annuo composto (CAGR) del 6,1-6,5% nel periodo 2026-2034. La scelta del prodotto riflette sempre più la relazione tra le caratteristiche della forma d'onda, l'effetto sui tessuti, la precisione di taglio, le prestazioni di coagulazione e l'emostasi desiderata. I medici generalmente selezionano le configurazioni della forma d'onda in base ai requisiti procedurali piuttosto che alle sole specifiche dell'apparecchiatura.
- Forma d'onda completamente raddrizzata: supporta applicazioni di taglio controllato in cui un'erogazione di energia costante e un'interazione prevedibile con i tessuti sono importanti per le prestazioni della procedura.
- Forma d'onda parzialmente rettificata: offre un equilibrio tra le caratteristiche di taglio e coagulazione, supportando le applicazioni in cui i medici richiedono un maggiore controllo dei tessuti rispetto alle modalità di taglio convenzionali.
- Forma d'onda della fulgurazione: evidenzia gli effetti della coagulazione e dell'emostasi, risultando strategicamente rilevante per le procedure in cui la gestione del sanguinamento è una considerazione clinica primaria.
- Calore laterale: favorisce la coagulazione dei tessuti attraverso effetti termici controllati e rimane rilevante nelle procedure che richiedono emostasi localizzata e gestione dei tessuti molli.
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" del mercato delle unità elettrochirurgiche dentali crescerà a un tasso annuo composto (CAGR) del 6,2-6,6% nel periodo 2026-2034. Le unità generatrici costituiscono il nucleo tecnologico, mentre gli elettrodi e gli accessori supportano la flessibilità di applicazione e l'utilizzo ricorrente. La differenziazione del prodotto dipende sempre più da comandi intuitivi, materiali di consumo compatibili, facilità di manutenzione e selezione degli elettrodi.
- Unità generatrice di corrente: rappresenta la componente principale del capitale e determina le impostazioni di potenza disponibili, le opzioni di forma d'onda, le interfacce di controllo e la compatibilità con gli accessori specifici per la procedura.
- Elettrodi: consentono l'interazione con i tessuti in base all'applicazione specifica e offrono la possibilità di sostituzione ripetuta, con caratteristiche di design, geometria, isolamento e sterilizzazione che influenzano l'usabilità clinica.
- Accessori: includono componenti di supporto che migliorano il funzionamento del sistema, la manutenzione e la praticità delle procedure, rendendo la disponibilità degli accessori un fattore importante nel valore del ciclo di vita.
utenti finali
Si prevede che il segmento degli utenti finali nel mercato delle unità elettrochirurgiche dentali registrerà un CAGR del 6,3-6,7% nel periodo 2026-2034. Le cliniche dentistiche rimangono strategicamente importanti perché rappresentano un'ampia fetta di decisioni di acquisto orientate alle procedure, mentre gli ospedali e i centri di chirurgia ambulatoriale offrono una domanda istituzionale di apparecchiature standardizzate e capacità procedurali più ampie.
- Ospedali: Gli ospedali necessitano di sistemi versatili in grado di supportare ambienti chirurgici multidisciplinari, con decisioni di acquisto che privilegiano sicurezza, affidabilità, assistenza e compatibilità con i protocolli istituzionali.
- Centri di chirurgia ambulatoriale: i centri di chirurgia ambulatoriale apprezzano i sistemi compatti che supportano un'efficiente rotazione delle procedure, una gestione controllata dei tessuti e flussi di lavoro operatori standardizzati, senza un'eccessiva complessità delle apparecchiature.
- Cliniche specializzate: Le cliniche odontoiatriche specializzate rappresentano un importante canale di adozione, poiché le procedure parodontali, di chirurgia orale e dei tessuti molli creano casi d'uso ricorrenti per la tecnologia elettrochirurgica.
Panoramica dell'opportunità
|
utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Precisione chirurgica |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Controllo del flusso di lavoro |
Scalatura |
|
Cliniche specializzate |
Alto |
Tessuto molle |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle unità elettrochirurgiche dentali.
Aumento della domanda di procedure controllate sui tessuti molli
La crescente domanda di interventi di parodontologia, odontoiatria restaurativa, chirurgia orale e trattamento dei tessuti molli genera la necessità di strumenti in grado di eseguire funzioni di taglio e coagulazione controllate. I dispositivi elettrochirurgici possono integrare i tradizionali bisturi, soprattutto quando si pone l'accento sul controllo del sanguinamento, sulla visibilità e sull'efficacia. Ad esempio, il PerFect TCS II di COLTENE è progettato per soddisfare esigenze quali rimodellamento, allungamento della corona, frenulectomia e altri utilizzi simili, offrendo al contempo capacità di taglio e coagulazione. Tale varietà di utilizzi aumenta l'efficienza del dispositivo e rende l'investimento economicamente vantaggioso per le cliniche dentistiche che ne prendono in considerazione l'acquisto. Le patologie orali colpiscono miliardi di persone in tutto il mondo, ampliando notevolmente il campo di applicazione clinica.
Maggiore enfasi sull'efficienza procedurale e sull'emostasi
Gli studi dentistici valutano sempre più le apparecchiature in base all'impatto sul flusso di lavoro, piuttosto che esclusivamente in base alle specifiche tecniche. La tecnologia elettrochirurgica può ridurre la necessità di utilizzare ripetutamente strumenti meccanici durante determinate procedure sui tessuti molli e può contribuire a migliorare la visibilità del campo operatorio grazie al controllo emostatico. Ciò può influire sull'utilizzo della poltrona, sull'ergonomia del clinico e sulla coerenza delle procedure. L'impatto sul mercato è maggiore negli studi che eseguono volumi sufficienti di procedure parodontali o chirurgiche da giustificare l'acquisto di apparecchiature dedicate. La pressione sulla forza lavoro rafforza ulteriormente l'attenzione all'efficienza. I report dell'ADA (American Dental Association) identificano la carenza di personale e i costi generali come preoccupazioni significative per i dentisti, creando incentivi per la scelta di tecnologie che si integrino agevolmente nei flussi di lavoro consolidati. I produttori che combinano comandi semplificati con formazione e assistenza sono quindi in una posizione migliore per trasformare l'interesse clinico in un utilizzo duraturo.
Ampliamento delle infrastrutture specializzate per le cure dentistiche.
Gli investimenti in strutture odontoiatriche specializzate stanno ampliando il bacino di utenza delle apparecchiature per la gestione dei tessuti basate sull'energia. Questa crescita è particolarmente rilevante nei centri urbani dell'area Asia-Pacifico e nei sistemi sanitari privati, dove l'odontoiatria specialistica sta diventando più accessibile. Le nuove cliniche possono adottare apparecchiature moderne durante la fase di allestimento iniziale, mentre gli studi già avviati creano una domanda di sostituzione man mano che i generatori più vecchi raggiungono la fine del loro ciclo di vita utile. Questo duplice ciclo di acquisto crea resilienza che va oltre la semplice crescita delle procedure. Anche le iniziative politiche forniscono un impulso indiretto, ponendo l'accento sull'accesso alla salute orale e sulla capacità di erogazione dei servizi. Il piano d'azione globale per la salute orale dell'OMS stabilisce obiettivi fino al 2030 e auspica una maggiore integrazione della salute orale all'interno dei sistemi sanitari. I fornitori di apparecchiature possono trarre vantaggio quando gli investimenti infrastrutturali sono abbinati alla formazione dei clinici e a procedure di acquisto standardizzate.
Tendenze future del mercato delle unità elettrochirurgiche dentali
Il controllo energetico specifico per l'applicazione diventa un fattore di differenziazione più importante
È probabile che i sistemi futuri si confronteranno sempre più sulla base di un controllo energetico più preciso, piuttosto che sulla sola potenza del generatore. I produttori potranno differenziarsi offrendo preset specifici per le procedure, meccanismi di feedback migliorati, interfacce intuitive e design degli elettrodi adatti a specifiche applicazioni tissutali. Tali caratteristiche potrebbero aiutare i clinici a selezionare le impostazioni appropriate in modo più coerente, riducendo al contempo la complessità non necessaria durante il trattamento. Questa tendenza si allinea anche con lo sviluppo più ampio della tecnologia dentale, dove i professionisti valutano sempre più l'interoperabilità, l'integrazione del flusso di lavoro e l'usabilità, oltre alle prestazioni cliniche. Nel tempo, le piattaforme specifiche per le singole applicazioni potrebbero favorire una maggiore standardizzazione tra le organizzazioni odontoiatriche multi-sede e le cliniche specializzate. I fornitori che documentano chiaramente le prestazioni cliniche e abbinano i dispositivi a una formazione strutturata avranno maggiori opportunità di stabilire protocolli di trattamento ripetibili, in particolare tra gli studi dentistici che cercano risultati prevedibili piuttosto che semplicemente l'acquisto di un nuovo dispositivo.
I sistemi compatti e le architetture di flusso di lavoro integrate acquisiscono sempre maggiore importanza.
I generatori compatti con interfacce semplificate probabilmente guadagneranno terreno, poiché gli studi dentistici cercano di preservare il prezioso spazio operativo e di limitare la complessità delle apparecchiature. I progetti futuri potrebbero integrare sempre più l'erogazione di energia, il riconoscimento degli accessori, i controlli di sicurezza e le preimpostazioni procedurali in piattaforme più piccole. Anche la connettività potrebbe diventare più rilevante con l'adozione da parte delle cliniche di flussi di lavoro digitali più ampi, sebbene le apparecchiature elettrochirurgiche continueranno a richiedere rigorose validazioni e controlli di sicurezza prima che l'interoperabilità diventi una prassi consolidata. Il continuo sviluppo di standard informatici da parte dell'ADA (American Dental Association) illustra la più ampia tendenza verso un'integrazione tecnologica sicura e strutturata in odontoiatria. Per i produttori, l'opportunità commerciale nel mercato delle unità elettrochirurgiche dentali risiede nel rendere i sistemi energetici più facili da implementare senza compromettere le misure di sicurezza clinica, la facilità di manutenzione o la compatibilità con le apparecchiature dentali esistenti.
Opportunità di mercato per le unità elettrochirurgiche dentali
Produzione e distribuzione localizzate nei mercati emergenti del settore dentale.
Le previsioni di mercato per le unità elettrochirurgiche dentali possono supportare le decisioni di investimento relative alla distribuzione locale, alla formazione e alle infrastrutture di assistenza nelle regioni ad alta crescita. L'area Asia-Pacifico offre un contesto particolarmente interessante, poiché Cina, India, Giappone, Corea del Sud e Australia combinano una crescente capacità clinica con diversi livelli di maturità tecnologica. Una strategia regionale dovrebbe distinguere i clienti ospedalieri di fascia alta dagli studi privati più sensibili al prezzo, piuttosto che applicare un modello di prodotto uniforme. I distributori locali possono migliorare l'orientamento normativo, l'installazione, la formazione e la manutenzione, riducendo al contempo le difficoltà di acquisto. I produttori possono anche istituire centri applicativi che dimostrino le tecniche di gestione dei tessuti e la sicurezza dei dispositivi. L'opportunità è quindi più ampia della semplice vendita di hardware: i ricavi ricorrenti possono derivare da elettrodi, accessori, assistenza, formazione e cicli di sostituzione. Questo approccio può aumentare l'utilizzo e al contempo costruire relazioni di canale a lungo termine nei mercati in cui la formazione clinica rimane importante.
Adozione guidata dalla formazione attraverso reti cliniche specializzate
Una seconda opportunità risiede nella creazione di percorsi formativi strutturati incentrati sulle applicazioni parodontali, di chirurgia orale e dei tessuti molli, anziché considerare le apparecchiature elettrochirurgiche esclusivamente come beni strumentali. L'adozione clinica può essere accelerata quando i dentisti comprendono la corretta selezione della forma d'onda, la gestione degli elettrodi, le precauzioni di sicurezza e le indicazioni procedurali. Le collaborazioni formative con facoltà di odontoiatria, società specialistiche, distributori e grandi reti di cliniche possono creare percorsi di adozione replicabili. Questa strategia contribuisce anche ad affrontare la barriera comportamentale associata alle nuove tecnologie, che gli stakeholder dell'innovazione odontoiatrica identificano come un ostacolo importante anche dopo che i prodotti hanno ottenuto test, approvazioni e finanziamenti. I produttori possono misurare le opportunità attraverso il tasso di conversione della formazione, l'utilizzo degli accessori, i tassi di sostituzione e gli acquisti ripetuti. Tali metriche forniscono un quadro pratico per dare priorità ai mercati in cui la formazione clinica può tradursi direttamente nell'utilizzo delle apparecchiature.
Sviluppi recenti
- Giugno 2026: COLTENE Holding AG ha annunciato l'intenzione di acquisire SciCan e MicroMega, rafforzando così il proprio portafoglio nel settore dentale, in particolare nei settori del controllo delle infezioni e dell'endodonzia. L'operazione riflette la continua espansione del portafoglio di prodotti di consumo e piccole apparecchiature dentali, ampliando al contempo la piattaforma internazionale dell'azienda.
- Maggio 2026: Stryker Corporation ha completato l'acquisizione di Amplitude Vascular Systems, aggiungendo la tecnologia di litotrissia intravascolare di nuova generazione al suo portafoglio di dispositivi per la chirurgia vascolare periferica. Sebbene l'operazione vada oltre il settore odontoiatrico, dimostra il continuo investimento in tecnologie mediche basate sull'energia e piattaforme procedurali.
- Maggio 2026: Henry Schein One ha pubblicato il suo Catalyst Index 2026, riportando che le organizzazioni odontoiatriche con le migliori prestazioni hanno raggiunto un tasso di accettazione dei casi del 75% rispetto a una media del settore del 45%. La pubblicazione evidenzia la crescente importanza della coerenza clinica, delle prestazioni del flusso di lavoro e della gestione dello studio basata sulla tecnologia nel processo decisionale in ambito odontoiatrico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -