
Mercado de materiales dentales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de materiales dentales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (materiales restauradores directos, materiales restauradores indirectos, materiales de impresión, agentes adhesivos y biomateriales), usuario final (hospitales y clínicas dentales, laboratorios dentales e institutos académicos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003007
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
7.170 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,39 %
Índice de crecimiento
Mercado potencial
84.670 millones de dólares estadounidenses
(2026-2034)
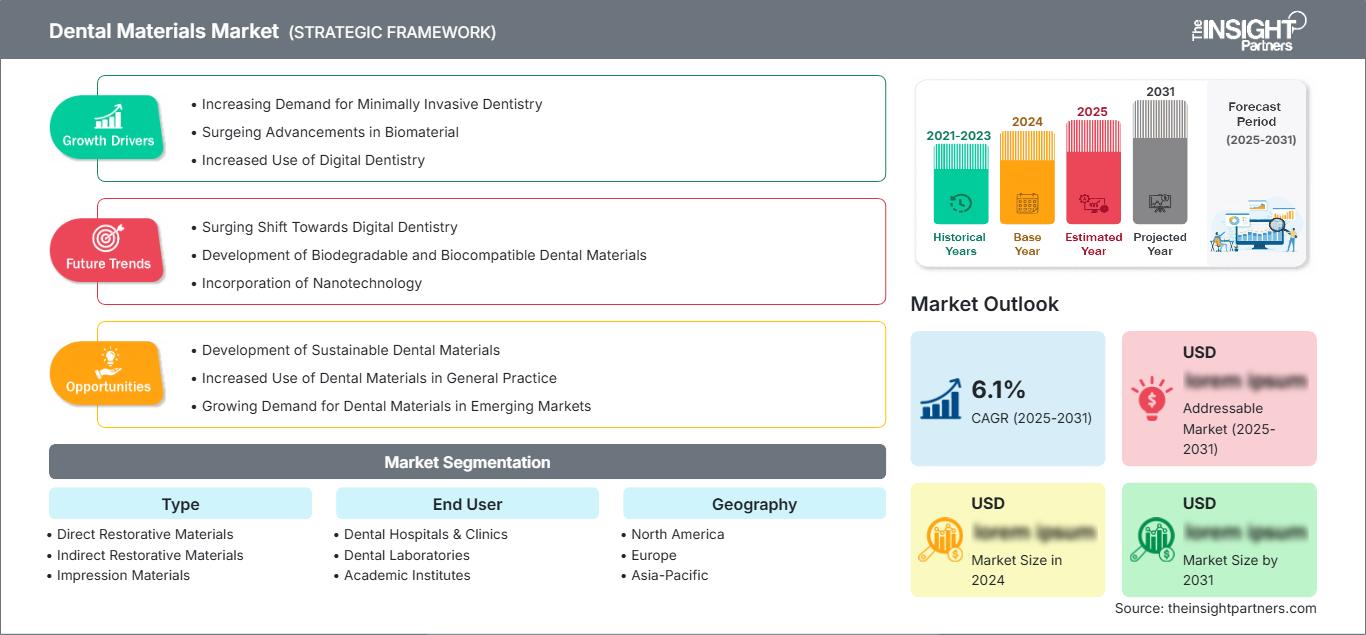
Se prevé que el mercado de materiales dentales crezca de 7170 millones de dólares en 2025 a 11 500 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 5,39 % entre 2026 y 2034. Esta expansión se ve impulsada por la odontología restauradora, la prostodoncia, los procedimientos de implantes, la digitalización de laboratorios y la continua innovación en materiales. La demanda también se ve influenciada por el envejecimiento de la población, la atención dental preventiva, la sustitución de restauraciones antiguas y la creciente preferencia clínica por materiales que ofrecen mayor durabilidad, estética, facilidad de manejo y eficiencia en el flujo de trabajo.
El tamaño del mercado norteamericano de materiales dentales se ve impulsado por una infraestructura dental consolidada, una alta utilización de procedimientos, sistemas de reembolso establecidos y una inversión sustancial en odontología restauradora y estética. Se prevé que la región registre una tasa de crecimiento anual compuesta (CAGR) de entre el 4,8 % y el 5,4 % hasta 2034. Este crecimiento se ve reforzado, además, por la digitalización de los laboratorios dentales y la adopción de composites, cerámicas, adhesivos, materiales de impresión y soluciones de biomateriales de alto rendimiento.
Evaluación y perspectivas del mercado de materiales dentales
- América del Norte: América del Norte mantuvo una cuota de mercado de entre el 37 % y el 40 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,8 % y el 5,4 % entre 2026 y 2034, gracias a una infraestructura clínica consolidada, procedimientos restaurativos, demanda de laboratorios y la adopción de materiales de primera calidad.
- EE. UU.: En 2025, Estados Unidos representó entre el 84 % y el 86 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,3 %, gracias a las redes dentales consolidadas y los procedimientos especializados.
- Europa: Europa representó una cuota de mercado de materiales dentales de entre el 27 % y el 30 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 %, con Alemania, el Reino Unido, Francia, Italia y España como mercados líderes.
- Asia Pacífico: La región de Asia Pacífico representó entre el 20 % y el 23 % de la demanda en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,8 %, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Los materiales de restauración directa representan el segmento más grande, con una cuota de mercado que oscila entre el 32 % y el 36 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) que se sitúa entre el 5,0 % y el 5,5 % hasta 2034.
- Segmento de alto crecimiento: Los biomateriales representan el segmento de alto crecimiento, con una cuota de mercado que oscilará entre el 12 % y el 16 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) de entre el 6,2 % y el 7,0 % hasta 2034.
- Empresas clave analizadas en detalle: 3M Company, Shandong Huge Dental Material Corporation, VOCO GmbH, Henry Schein, Inc., Ivoclar Vivadent AG, Ultradent Products, Inc., Zimmer Biomet Holdings, Inc., DMP Dental Industry SA, Dental Creations, Ltd. y Dentsply Sirona Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo en la ciencia de los materiales ha evolucionado desde las aleaciones, cementos y materiales de impresión tradicionales hasta las resinas, composites, adhesivos, cerámicas, materiales bioactivos y materiales digitalizados. Cada vez más, la fabricación de materiales incorpora la ciencia de los polímeros, tecnologías de relleno, productos compatibles con CAD/CAM, fabricación precisa y embalaje de calidad. Los laboratorios dentales desempeñan un papel fundamental en la adopción de nuevas tecnologías, ya que las restauraciones diseñadas digitalmente requieren materiales con propiedades predecibles en cuanto a fresado, impresión, sinterización, adhesión y acabado.
El pronóstico del mercado de materiales dentales indica que los mercados emergentes de Asia experimentarán un aumento en la capacidad de producción, la distribución y la fabricación local de estos materiales. La regulación, el control de infecciones, la biocompatibilidad y el creciente énfasis en tratamientos mínimamente invasivos influirán en las decisiones de compra. La OMS estima que cerca de 3700 millones de personas padecen enfermedades bucales, mientras que su estrategia de salud bucal hasta 2030 hace hincapié en el amplio acceso a la prevención y el tratamiento. Estas dinámicas conforman una sólida base estructural para la futura demanda de materiales.
Alcance del informe de mercado de materiales dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.170 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,39% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales dentales
El informe del mercado de materiales dentales indica que este se ve impulsado por el volumen de tratamientos restaurativos, reemplazo de restauraciones, tratamientos protésicos, implantología, ortodoncia y producción de laboratorio. El ecosistema del mercado incluye a productores de materias primas químicas y cerámicas, expertos en desarrollo de fórmulas, fabricantes, distribuidores, laboratorios dentales, hospitales, clínicas y organizaciones de investigación. Las necesidades se determinan por la resistencia, la estética, la adhesión, las propiedades de polimerización, la biocompatibilidad, el tiempo de trabajo y la adaptabilidad a los flujos de trabajo digitales. La oferta se está volviendo específica para cada aplicación, en lugar de basarse en materias primas genéricas.
En la cadena de valor, los laboratorios dentales son los principales consumidores de materiales de restauración indirecta, cerámica, polímeros y materiales para fabricación digital, mientras que las clínicas utilizan materiales de restauración directa, adhesivos, materiales de impresión y biomateriales. El canal de distribución sigue siendo importante, ya que las clínicas necesitan reabastecimiento regular y servicio técnico. Los fabricantes están desarrollando sistemas que combinan la selección de materiales con escáneres, fresadoras, equipos de impresión, fotopolimerización y acabado.
El análisis del entorno competitivo del mercado de materiales dentales abarca carteras de productos diversas, especialización en materiales, presencia geográfica y lanzamiento constante de nuevos productos. 3M Company y Dentsply Sirona Inc. cuentan con carteras de productos diversas, mientras que VOCO GmbH y Ultradent Products Inc. se centran en el desarrollo de soluciones de materiales restaurativos, adhesivos y clínicos. Ivoclar Vivadent AG está bien posicionada para laboratorios y restauraciones, mientras que Shandong Huge Dental Material Corporation y DMP Dental Industry SA poseen carteras de materiales diversas a nivel mundial.
El aumento de las inversiones en el mercado de materiales dentales incluye el desarrollo de materiales compatibles con equipos CAD/CAM, cerámicas avanzadas, materiales bioactivos, la simplificación de los sistemas de restauración y la automatización de la producción. Henry Schein Inc. refuerza su presencia en el mercado mediante la distribución y las relaciones con las clínicas, mientras que Zimmer Biomet Holdings Inc. aporta valor añadido a través de biomateriales relevantes para implantes. Dental Creations Ltd. se posiciona como proveedor especializado, y la diversidad de productos permite a los fabricantes realizar ventas cruzadas de materiales entre laboratorios, clínicas y clientes institucionales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de materiales dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado de materiales dentales en Norteamérica
América del Norte mantendrá una cuota de mercado de entre el 37 % y el 40 % para 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 %. Estados Unidos impulsa la demanda regional gracias a la odontología avanzada, que incluye consultorios privados, especialistas, laboratorios, implantología, odontología estética y sistemas de aprovisionamiento. Canadá apoya este desarrollo ampliando el acceso a la atención bucodental y mejorando las instalaciones clínicas. Los materiales restauradores de alta calidad siguen siendo relevantes, ya que los consultorios priorizan la estética, la durabilidad, la facilidad de manejo y la previsibilidad.
La demanda regional de estos productos también se ve impulsada por la odontología digital, la automatización de laboratorios y la transición de los procesos de fabricación tradicionales a la fabricación CAD/CAM. La competencia entre fabricantes se basa en la validación de los sistemas de materiales y distribución, la formación de profesionales y la compatibilidad con la tecnología digital. El hecho de que empresas como 3M Company, Dentsply Sirona Inc., Henry Schein, Inc. y Ultradent Products, Inc. operen en la región aumenta la disponibilidad de productos.
Mercado de materiales dentales de EE. UU.
Estados Unidos representa entre el 84 % y el 86 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,3 %. Esto se debe a su amplia red de clínicas dentales, atención especializada, laboratorios, implantes y al uso generalizado de materiales restauradores. Cada vez más clínicas dentales priorizan el uso de materiales de fácil aplicación que, a la vez, ofrecen suficiente resistencia y estética, así como una adhesión y curado fiables.
Las aplicaciones de materiales en el mercado dental incluyen composite directo, materiales adhesivos, materiales de impresión, cerámica indirecta y biomateriales. Empresas como 3M Company, Dentsply Sirona Inc., Ultradent Products, Inc. y Henry Schein, Inc. ya operan en el mercado. Es posible influir en las compras a través de clínicas y organizaciones de servicios dentales, estableciendo protocolos estandarizados para el uso de materiales.
Mercado europeo de materiales dentales
Europa representará una cuota de mercado de entre el 27 % y el 30 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 %, con Alemania a la cabeza de la región. El Reino Unido, Alemania, Francia, Italia y España conforman los principales mercados nacionales, respaldados por laboratorios dentales consolidados, clínicas privadas, atención especializada y capacidad de fabricación europea.
En el Reino Unido, la demanda de servicios de odontología privada y laboratorios dentales es alta, y los materiales restaurativos y estéticos siguen siendo esenciales. Alemania ofrece una combinación de una capacidad de fabricación y laboratorio dental altamente desarrollada. En Francia, la demanda en odontología privada e institucional es constante, mientras que Italia se beneficia del desarrollo de su propia industria de fabricación dental y sus exportaciones. En España, el mercado de la odontología privada y el turismo dental están en expansión, lo que contribuye al consumo de materiales restaurativos y protésicos.
Mercado de materiales dentales en la región Asia-Pacífico
La región Asia-Pacífico representa una cuota de mercado de entre el 20 % y el 23 % para 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 %, con China como mercado líder. Japón y Corea del Sur pueden ser de gran ayuda gracias a su moderna infraestructura clínica, e India y Australia pueden generar demanda mediante el crecimiento de los servicios odontológicos y la especialización en este campo.
En China e India se observa un gran crecimiento en volumen debido al auge de las clínicas y al aumento del gasto individual en tratamientos dentales. Japón ofrece buenos materiales restaurativos y de laboratorio, y Corea del Sur se centra en la odontología digital, además de ofrecer excelentes procedimientos cosméticos. Australia cuenta con estándares de adquisición bien establecidos.
Mercado de materiales dentales de Oriente Medio y África
A pesar de ser un mercado regional de menor envergadura, Oriente Medio y África (MEA) cuenta con la ventaja de tener una infraestructura sanitaria desarrollada, hospitales especializados, una red de servicios dentales y turismo médico. En términos de potencial, Arabia Saudita lidera el mercado, seguida de los Emiratos Árabes Unidos y Sudáfrica. Se prevé que MEA crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,2 % y el 5,0 % hasta 2034, debido al crecimiento incremental derivado de una base instalada cada vez mayor.
En el caso de Arabia Saudita y los Emiratos Árabes Unidos, existe modernización del sistema de salud y apoyo a infraestructuras especializadas, mientras que este último país ya cuenta con una infraestructura desarrollada para servicios dentales. El resto de la región de Oriente Medio y África aún se encuentra rezagada debido a la disparidad en términos de poder adquisitivo y disponibilidad de especialistas.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos en el mercado de materiales dentales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % durante el período 2026-2034. La selección de productos depende cada vez más de la indicación clínica, la manipulación, la durabilidad, la estética, el rendimiento de adhesión y la compatibilidad con los flujos de trabajo digitales. Por lo tanto, el alcance del mercado de materiales dentales abarca los materiales utilizados en todos los procesos de restauración y prótesis, desde las aplicaciones en el consultorio hasta la fabricación en el laboratorio.
- Materiales de restauración directa: Estos materiales tienen la aplicación clínica más amplia, ya que se utilizan directamente en la restauración dental. Su demanda se ve impulsada por el tratamiento de caries, los procedimientos de reemplazo, la odontología estética y la simplificación de los flujos de trabajo en el consultorio.
- Materiales de restauración indirecta: La cerámica, los polímeros y materiales afines facilitan los flujos de trabajo de laboratorio y CAD/CAM. Su importancia estratégica aumenta con la fabricación digital, las restauraciones de alta resistencia, los requisitos estéticos y la creciente demanda de precisión protésica.
- Materiales de impresión: Los materiales de impresión siguen siendo esenciales cuando se requieren registros físicos para los procesos de restauración, prótesis y ortodoncia. Los fabricantes hacen cada vez más hincapié en la estabilidad dimensional, la compatibilidad con el escaneo, la eficiencia y la facilidad de manejo por parte del clínico.
- Agentes adhesivos: Los sistemas adhesivos favorecen la adhesión entre los materiales restauradores y las estructuras dentales. Su importancia radica en la odontología mínimamente invasiva, la longevidad de las restauraciones de composite, la simplificación de los protocolos de aplicación y un rendimiento clínico fiable.
- Biomateriales: Los biomateriales abordan la interacción tisular, la regeneración, la protección pulpar, los procedimientos relacionados con el hueso y las aplicaciones de implantes. Su relevancia estratégica es cada vez mayor, ya que los clínicos buscan materiales que favorezcan la curación biológica junto con la restauración mecánica.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % hasta 2034. Los hospitales y clínicas dentales siguen siendo los principales centros de consumo, mientras que los laboratorios influyen cada vez más en las especificaciones de los materiales mediante la producción CAD/CAM. Las instituciones académicas contribuyen a la evaluación de productos, la formación de profesionales clínicos y los patrones de adopción futuros.
- Hospitales y clínicas dentales: Estas instalaciones representan la principal base de compras, ya que consumen productos de restauración, impresión, adhesión y biomateriales en procedimientos rutinarios y especializados. La estandarización de los procesos de adquisición puede favorecer los sistemas de materiales ya establecidos.
- Laboratorios dentales: Los laboratorios son estratégicamente importantes para las restauraciones indirectas y los productos fabricados digitalmente. Su demanda está cada vez más condicionada por el fresado, la impresión, la sinterización, la caracterización y la integración del flujo de trabajo.
- Instituciones académicas: Las instituciones académicas influyen en la adopción a largo plazo mediante la formación clínica, la investigación de materiales, la capacitación en laboratorio y la evaluación de formulaciones emergentes. Su función estratégica va más allá del volumen de compras inmediato.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Hospitales y clínicas dentales |
Alto |
Restauraciones en el sillón |
Maduro |
|
Laboratorios dentales |
Alto |
Fabricación digital |
Escalada |
|
Institutos académicos |
Bajo |
Investigación de materiales |
Emergente |
Factores que impulsan el crecimiento del mercado de materiales dentales y análisis de su impacto
Aumento de la carga de enfermedades bucales no tratadas
La demanda clínica fundamental de materiales restauradores y preventivos sigue siendo significativa, dado que las enfermedades bucales afectan a miles de millones de personas en todo el mundo. Según la OMS, se estima que 3.700 millones de personas padecen enfermedades bucales, siendo la caries dental no tratada el problema de salud más frecuente. Esto genera una demanda constante de materiales restauradores, adhesivos, materiales de impresión y biomateriales. El impacto en el mercado es mayor en aquellas zonas donde personas que nunca habían recibido atención dental profesional acceden a ella por primera vez. De este modo, el crecimiento de la atención primaria y especializada incrementa tanto el número de tratamientos iniciales como de tratamientos de reemplazo. Las líneas de productos de los fabricantes que permiten abordar las distintas etapas del procedimiento son de gran importancia, al igual que las oportunidades de expansión geográfica para los distribuidores. Sin embargo, la escasez de recursos financieros en las regiones más pobres limita la penetración en el mercado.
Aceleración de los flujos de trabajo dentales digitales
La odontología digital está transformando la selección, el procesamiento y la integración de los materiales dentales en los flujos de trabajo clínicos y de laboratorio. Los sistemas CAD/CAM, el escaneo intraoral, el fresado y la fabricación aditiva requieren materiales con propiedades mecánicas, ópticas, dimensionales y de procesamiento estrictamente controladas. Esto abre la puerta a cerámicas de alta gama, resinas de impresión, materiales PMMA y sistemas de adhesión especiales. Asimismo, repercutirá en la competitividad, ya que los proveedores de materiales deben ser compatibles con soluciones de hardware y software de eficacia probada. La productividad en los laboratorios dentales mejora cuando se dispone de materiales que permiten reducir el tiempo de procesamiento y que pueden integrarse directamente con la fabricación digital. Las clínicas también se benefician al contar con restauraciones diseñadas digitalmente que pueden producirse de forma fiable con menos visitas.
Demanda de soluciones biocompatibles y mínimamente invasivas.
Las preferencias clínicas se orientan cada vez más hacia la preservación de la estructura dental sana, la mejora de la biocompatibilidad tisular y la obtención de restauraciones duraderas con una intervención menos invasiva. Esta tendencia impulsa el uso de composites de alto rendimiento, sistemas adhesivos, materiales bioactivos, productos de protección pulpar y biomateriales regenerativos. Por lo tanto, el desarrollo de productos va más allá de la mera resistencia mecánica, abarcando las interacciones con el esmalte, la dentina, la pulpa, el hueso y los tejidos circundantes. El impacto en el mercado se evidencia en la creciente importancia de la química de los materiales, la tecnología de rellenos, el comportamiento de polimerización y el rendimiento biológico durante la adquisición. Los fabricantes que puedan demostrar un manejo predecible junto con propiedades biológicas clínicamente relevantes podrían obtener una mayor aceptación en aplicaciones especializadas. La investigación académica también influye en la adopción, ya que las nuevas formulaciones a menudo requieren evidencia sobre seguridad, longevidad e indicaciones clínicas. A medida que evolucionan las filosofías de tratamiento, es probable que los proveedores de materiales destinen más recursos a formulaciones que combinen el rendimiento restaurador con la biocompatibilidad.
Tendencias futuras del mercado de materiales dentales
Convergencia de materiales con producción digital
Es probable que las tendencias del mercado de materiales dentales converjan cada vez más con la producción digital, a medida que los laboratorios y las clínicas adopten flujos de trabajo integrados desde el diseño hasta la fabricación. Los materiales del futuro se desarrollarán en torno a impresoras, sistemas de fresado, unidades de fotopolimerización, escáneres y parámetros de software específicos, en lugar de tratarse como consumibles independientes. Este enfoque puede mejorar la consistencia del proceso y reducir la variabilidad técnica. Las bases de prótesis, las guías quirúrgicas, las restauraciones temporales y los modelos de laboratorio imprimibles ilustran el papel cada vez más importante de las resinas formuladas dentro de los flujos de trabajo digitales. Los proveedores pueden validar cada vez más combinaciones completas de materiales y procesos, proporcionar bibliotecas digitales y optimizar los parámetros de fotopolimerización o sinterización para aplicaciones específicas. La ventaja competitiva resultante dependerá tanto de la fiabilidad del flujo de trabajo como de la composición del material. Por lo tanto, las empresas que combinen la experiencia en materiales con las alianzas digitales pueden obtener un mayor valor de los laboratorios que buscan una producción predecible, un inventario optimizado y resultados reproducibles en múltiples tipos de restauraciones.
Desarrollo de materiales multifuncionales más inteligentes
Se espera que las futuras formulaciones incorporen múltiples atributos de rendimiento en arquitecturas de producto simplificadas. Los materiales pueden combinar una mejor adhesión, resistencia, estética, tolerancia a la humedad, características antimicrobianas o actividad biológica, al tiempo que reducen el número de pasos clínicos necesarios. Este desarrollo responde a la presión sobre las clínicas dentales para mejorar la eficiencia sin comprometer los resultados. Los composites universales simplificados, los sistemas autoadhesivos, las formulaciones bioactivas y los cementos multifuncionales ilustran la dirección del desarrollo de productos. Es probable que los fabricantes utilicen sistemas de relleno avanzados, química de polímeros, modificación de superficies y tecnologías de liberación controlada para mejorar la funcionalidad. Los requisitos regulatorios seguirán siendo importantes, ya que la multifuncionalidad puede aumentar la complejidad de las pruebas y afectar las afirmaciones. Los productos exitosos deberán demostrar ventajas cuantificables en cuanto a manejo, durabilidad, seguridad o flujo de trabajo clínico. Con el tiempo, la multifuncionalidad podría reconfigurar las compras al favorecer los sistemas que reducen la complejidad de los procedimientos y los requisitos de inventario.
Oportunidades de mercado en materiales dentales
Fabricación localizada en economías de alto crecimiento
Las previsiones del mercado de materiales dentales indican una oportunidad para expandir la fabricación local y las redes de suministro regionales en economías de alto crecimiento, especialmente en la región de Asia-Pacífico. La producción local puede reducir los plazos de entrega, mejorar la disponibilidad de inventario y permitir a los fabricantes adaptar el embalaje y la configuración de los productos a las prácticas de adquisición nacionales. India y China ofrecen oportunidades particularmente relevantes, ya que la expansión de la infraestructura dental puede dar soporte a mayores volúmenes de demanda. Las alianzas con distribuidores locales, laboratorios dentales y centros académicos pueden ayudar a los proveedores a establecer credibilidad técnica y, al mismo tiempo, controlar los costes de entrada al mercado. Los fabricantes también pueden desarrollar carteras escalonadas que diferencien los materiales digitales de alta gama de los productos convencionales más económicos. La certificación del sistema de calidad y el registro regulatorio siguen siendo requisitos indispensables para una expansión sostenible. Por lo tanto, la inversión debe priorizar las instalaciones, el control de calidad, el servicio técnico y la formación en aplicaciones, en lugar de centrarse únicamente en la capacidad de producción. Este enfoque puede crear una plataforma regional escalable, reduciendo la dependencia de largas cadenas de suministro internacionales.
Carteras de materiales integradas para redes de laboratorios
Una segunda oportunidad reside en el suministro de portafolios de materiales integrados a redes de laboratorios dentales y organizaciones clínicas con múltiples sedes. Los grandes clientes se benefician cada vez más de la estandarización de las compras, ya que la uniformidad de los productos simplifica la capacitación, la gestión de inventario, el control de calidad y la documentación del flujo de trabajo. Los proveedores pueden organizar sus ofertas en torno a procesos restaurativos completos, incluyendo materiales de impresión, adhesivos, composites, cerámicas, polímeros y productos de acabado. La compatibilidad con flujos de trabajo digitales puede aumentar aún más el valor de la cuenta al conectar las especificaciones de los materiales con los sistemas de diseño y fabricación. La inversión estratégica en soporte al cliente, capacitación técnica, bibliotecas digitales y kits específicos para cada aplicación puede fortalecer la fidelización sin depender únicamente del precio. Los fabricantes también pueden utilizar las alianzas con laboratorios para recopilar comentarios para el desarrollo de nuevos materiales y validar el rendimiento del flujo de trabajo. Las cuentas más atractivas probablemente serán las organizaciones que buscan protocolos estandarizados en múltiples instalaciones, donde un único proveedor puede reducir la complejidad de las compras y, al mismo tiempo, garantizar resultados clínicos y de laboratorio uniformes.
Novedades recientes
- Julio de 2026: Shandong Huge Dental Material Corporation destacó cuatro innovaciones CAD/CAM diseñadas para optimizar los flujos de trabajo de restauración digital, desde el escaneo hasta el acabado final. La empresa centró su cartera de productos en la integración y la previsibilidad del flujo de trabajo, reflejando la creciente importancia de los materiales digitalmente compatibles para laboratorios y clínicas. Este anuncio refuerza la expansión de la empresa, que va más allá de los consumibles individuales y se orienta hacia soluciones dentales digitales integradas.
- Mayo de 2026: Ivoclar Vivadent AG presentó IPS e.max Zirconia, un nuevo material de óxido de circonio desarrollado con la colaboración de aproximadamente 40 técnicos dentales. Este material amplía la gama de cerámicas integrales de la compañía y destaca por su versatilidad, estética, eficiencia y fiabilidad para aplicaciones en laboratorios dentales. Su lanzamiento refleja la continua inversión en materiales de alto rendimiento diseñados para una mayor variedad de flujos de trabajo restaurativos, tanto digitales como convencionales.
- Abril de 2026: Dentsply Sirona Inc. lanzó Smart View - Detect, una herramienta de diagnóstico con inteligencia artificial, aprobada por la FDA, para identificar radiolucencias periapicales en imágenes CBCT. Esta tecnología también cuenta con la certificación CE en Europa y es compatible con los sistemas CBCT de Dentsply Sirona, tanto nuevos como existentes. Este desarrollo demuestra la continua integración de tecnologías digitales en los flujos de trabajo profesionales de la odontología por parte de la compañía.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -