
Markt für Dental Materialien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für zahnärztliche Werkstoffe (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (direkte Füllungsmaterialien, indirekte Füllungsmaterialien, Abformmaterialien, Haftvermittler und Biomaterialien), Endnutzer (Zahnkliniken und -praxen, zahntechnische Labore und akademische Institute) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003007
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
7,17 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,39 %
Wachstumsrate
Adressierbarer Markt
84,67 Mrd. US-Dollar
(2026–2034)
Der Markt für zahnärztliche Werkstoffe wird voraussichtlich von 7,17 Milliarden US-Dollar im Jahr 2025 auf 11,50 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,39 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch die restaurative Zahnheilkunde, die Prothetik, Implantatbehandlungen, die Digitalisierung von Laboren und kontinuierliche Materialinnovationen begünstigt. Die Nachfrage wird zudem durch die alternde Bevölkerung, die präventive Zahnheilkunde, den Ersatz alternder Restaurationen und die zunehmende klinische Präferenz für Materialien mit verbesserter Haltbarkeit, Ästhetik, einfacherer Handhabung und optimierten Arbeitsabläufen beeinflusst.
Der nordamerikanische Markt für zahnärztliche Werkstoffe profitiert von einer ausgereiften zahnärztlichen Infrastruktur, einer hohen Inanspruchnahme zahnärztlicher Verfahren, etablierten Erstattungsmodellen und erheblichen Ausgaben für restaurative und ästhetische Zahnheilkunde. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 4,8–5,4 % erwartet. Zusätzlich wird das Wachstum durch die Digitalisierung zahnärztlicher Labore und die zunehmende Verwendung von Hochleistungskompositen, Keramiken, Adhäsiven, Abformmaterialien und Biomaterialien begünstigt.
Marktanalyse und Einblicke zu Dentalmaterialien
- Nordamerika: Nordamerika wird im Jahr 2025 einen Marktanteil von 37–40 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen, unterstützt durch eine ausgereifte klinische Infrastruktur, restaurative Verfahren, Labornachfrage und die Verwendung von Premiummaterialien.
- USA: Die USA machten im Jahr 2025 84–86 % der nordamerikanischen Nachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen, unterstützt durch etablierte zahnärztliche Netzwerke und spezialisierte Verfahren.
- Europa: Europa wird im Jahr 2025 einen Marktanteil von 27–30 % am Markt für Dentalmaterialien haben und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die führenden Märkte sind.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentierte 2025 20–23 % der Nachfrage und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,8 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Direkte Restaurationsmaterialien stellen das größte Segment dar, mit einem Marktanteil von 32–36 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % bis 2034.
- Wachstumsstarkes Segment: Biomaterialien stellen das wachstumsstarke Segment dar, mit einem Marktanteil von 12–16 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % bis 2034.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Shandong Huge Dental Material Corporation, VOCO GmbH, Henry Schein, Inc., Ivoclar Vivadent AG, Ultradent Products, Inc., Zimmer Biomet Holdings, Inc., DMP Dental Industry SA, Dental Creations, Ltd. und Dentsply Sirona Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung in der Materialwissenschaft hat sich von traditionellen Legierungen, Zementen und Abformmaterialien hin zu Harzen, Kompositen, Adhäsiven, Keramiken, bioaktiven Materialien und digitalisierten Werkstoffen gewandelt. Die Materialherstellung umfasst zunehmend Polymerwissenschaft, Füllstofftechnologien, CAD/CAM-kompatible Produkte, präzise Fertigung und hochwertige Verpackung. Dentallabore spielen eine wichtige Rolle bei der Einführung neuer Technologien, da digital konstruierte Restaurationen Materialien mit vorhersagbaren Eigenschaften hinsichtlich Fräsen, Drucken, Sintern, Kleben und Endbearbeitung erfordern.
Die Marktprognose für Dentalmaterialien deutet darauf hin, dass in den asiatischen Schwellenländern Kapazitätsaufbau, Vertrieb und lokale Produktion von Dentalmaterialien zu verzeichnen sein werden. Regulierung, Infektionskontrolle, Biokompatibilität und der zunehmende Fokus auf minimalinvasive Behandlungen werden die Kaufentscheidungen beeinflussen. Die WHO schätzt, dass fast 3,7 Milliarden Menschen an Mundkrankheiten leiden, und ihre Strategie für Mundgesundheit bis 2030 betont den breiten Zugang zu Prävention und Behandlung. Diese Entwicklungen bilden eine solide Grundlage für den zukünftigen Materialbedarf.
Umfang des Marktberichts zu Dentalmaterialien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,17 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,50 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,39 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dentalmaterialien
Der Marktbericht für Dentalmaterialien zeigt, dass der Markt durch das Volumen restaurativer Behandlungen, den Ersatz von Restaurationen, prothetische Versorgungen, Implantologie, Kieferorthopädie und die Laborproduktion getrieben wird. Das Marktökosystem umfasst Hersteller chemischer und keramischer Rohstoffe, Experten für Rezepturentwicklung, Hersteller, Händler, Dentallabore, Krankenhäuser, Kliniken und Forschungseinrichtungen. Die Anforderungen werden durch Festigkeit, Ästhetik, Haftung, Aushärtungseigenschaften, Biokompatibilität, Verarbeitungszeit und die Anpassungsfähigkeit an digitale Arbeitsabläufe bestimmt. Das Angebot orientiert sich zunehmend an Anwendungsbereichen anstatt an generischen Rohstoffen.
In der Wertschöpfungskette sind Dentallabore die Hauptabnehmer von indirekten Füllungsmaterialien, Keramik, Polymeren und digital gefertigten Materialien, während Zahnkliniken direkte Füllungsmaterialien, Haftvermittler, Abformmaterialien und Biomaterialien verwenden. Der Vertriebskanal bleibt wichtig, da Kliniken regelmäßig Nachschub und technischen Service benötigen. Hersteller entwickeln Systeme, die die Materialauswahl mit Scannern, Fräsmaschinen, Druck-, Aushärtungs- und Endbearbeitungsgeräten kombinieren.
Die Wettbewerbsanalyse des Marktes für Dentalmaterialien umfasst diverse Produktportfolios, Materialspezialisierungen, geografische Präsenz und kontinuierliche Produkteinführungen. 3M und Dentsply Sirona verfügen über breit gefächerte Portfolios, während VOCO und Ultradent Products sich auf die Entwicklung von restaurativen, adhäsiven und klinischen Materiallösungen konzentrieren. Ivoclar Vivadent ist im Bereich Labore und Restaurationen gut positioniert, während Shandong Huge Dental Material Corporation und DMP Dental Industry SA weltweit über diverse Materialportfolios verfügen.
Zunehmende Investitionen im Markt für Dentalmaterialien umfassen die Entwicklung von Materialien, die mit CAD/CAM-Systemen kompatibel sind, Hochleistungskeramiken, bioaktive Materialien, die Vereinfachung von Restaurationssystemen und die Produktionsautomatisierung. Henry Schein Inc. stärkt seine Marktpräsenz durch Vertriebs- und Praxisbeziehungen, während Zimmer Biomet Holdings Inc. mit relevanten Biomaterialien für Implantate Mehrwert schafft. Dental Creations Ltd. ist ein spezialisierter Anbieter, und die Produktvielfalt ermöglicht es den Herstellern, Materialien an Labore, Kliniken und institutionelle Kunden zu verkaufen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Dentalmaterialien: Strategische Einblicke
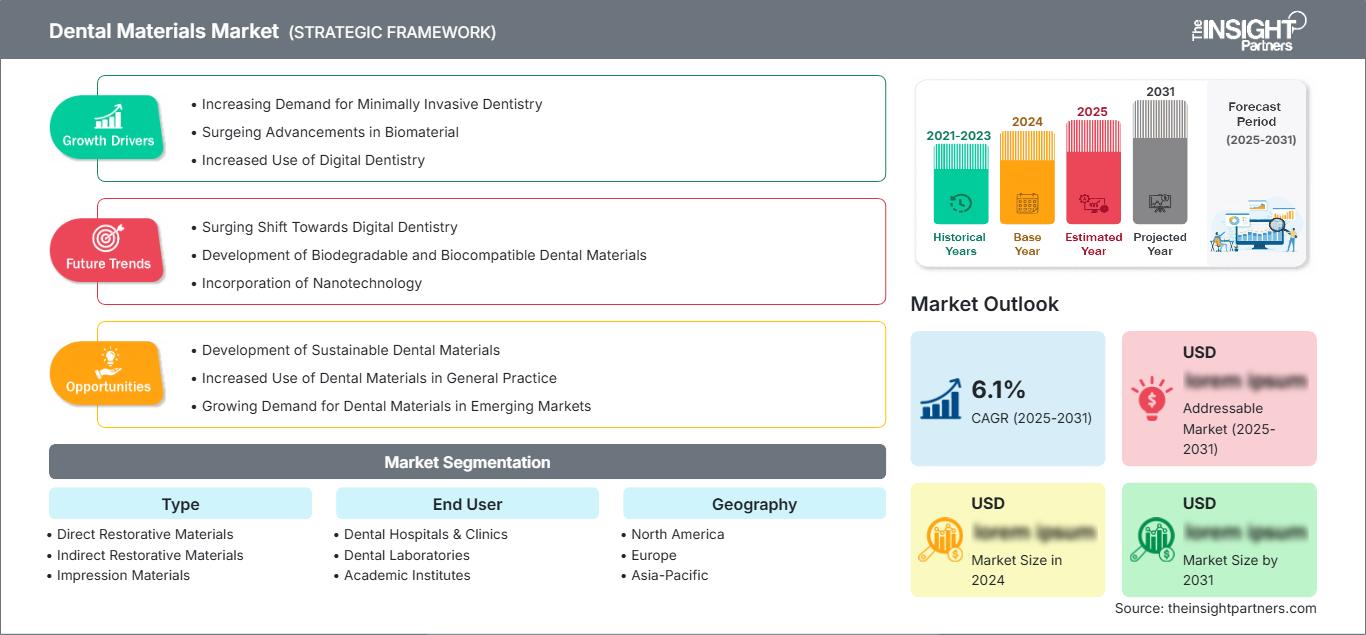
Regionale Einblicke
Markt für zahnärztliche Materialien in Nordamerika
Nordamerika wird bis 2025 einen Marktanteil von 37–40 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Die USA fördern die regionale Nachfrage durch fortschrittliche Zahnmedizin, darunter Privatpraxen, Spezialisten, Labore, Implantologie, ästhetische Zahnmedizin und Beschaffungssysteme. Kanada unterstützt diese Entwicklung durch einen verbesserten Zugang zur zahnärztlichen Versorgung und die Optimierung der klinischen Ausstattung. Hochwertige Füllungsmaterialien bleiben relevant, da Praxen Wert auf Ästhetik, Haltbarkeit, Handhabung und Vorhersagbarkeit legen.
Die regionale Nachfrage nach den Produkten wird zudem durch die digitale Zahnmedizin, die Laborautomatisierung und die Umstellung von traditionellen Fertigungsprozessen auf CAD/CAM-Fertigung angekurbelt. Der Wettbewerb zwischen den Herstellern basiert auf der Validierung von Materialsystemen, Vertriebssystemen, der Weiterbildung von Fachkräften und der Kompatibilität mit digitaler Technologie. Die Präsenz von Unternehmen wie 3M, Dentsply Sirona, Henry Schein und Ultradent Products in der Region erhöht die Angebotstiefe.
US-Markt für Dentalmaterialien
Die USA decken 2025 84–86 % des nordamerikanischen Bedarfs ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen. Dies ist auf die großen Netze von Zahnkliniken, spezialisierten Behandlungen, Laboren, Implantaten und den hohen Verbrauch an Füllungsmaterialien zurückzuführen. Immer mehr Zahnarztpraxen legen Wert auf Materialien, die sich leicht verarbeiten lassen und gleichzeitig ausreichend Festigkeit und Ästhetik sowie zuverlässige Aushärtungs- und Hafteigenschaften bieten.
Anwendungsbereiche von Dentalmaterialien umfassen direkte Komposite, Haftmaterialien, Abformmaterialien, indirekte Keramik und Biomaterialien. Die Unternehmen 3M, Dentsply Sirona, Ultradent Products und Henry Schein sind bereits auf diesem Markt tätig. Durch die Etablierung standardisierter Materialverwendungsprotokolle in Gemeinschaftspraxen und zahnärztlichen Dienstleistungsorganisationen kann der Materialverbrauch beeinflusst werden.
Markt für zahnärztliche Materialien in Europa
Europa wird bis 2025 einen Marktanteil von 27–30 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen, wobei Deutschland die Region anführt. Großbritannien, Deutschland, Frankreich, Italien und Spanien bilden wichtige nationale Märkte, die durch etablierte Dentallabore, Privatkliniken, spezialisierte Versorgungseinrichtungen und europäische Produktionskapazitäten gestützt werden.
Die Nachfrage nach privater Zahnmedizin und Labordienstleistungen ist in Großbritannien hoch, wobei restaurative und ästhetische Materialien weiterhin unverzichtbar sind. Deutschland bietet eine Kombination aus hochentwickelter zahnmedizinischer Produktion und Laborkapazitäten. In Frankreich besteht eine stabile Nachfrage sowohl im privaten als auch im institutionellen Bereich der Zahnmedizin, während Italien von der Entwicklung seiner eigenen zahnmedizinischen Industrie und von Exporten profitiert. In Spanien wächst der Markt für private Zahnmedizin, und der Zahntourismus trägt zum Verbrauch restaurativer und prothetischer Materialien bei.
Markt für zahnärztliche Materialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird bis 2025 einen Marktanteil von 20–23 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen, wobei China der führende Markt sein wird. Japan und Südkorea können aufgrund ihrer modernen klinischen Infrastruktur einen wichtigen Beitrag leisten, und Indien und Australien können durch wachsende zahnärztliche Dienstleistungen und Spezialisierungen die Nachfrage ankurbeln.
In China und Indien ist ein starkes Wachstum zu verzeichnen, da die Kliniken expandieren und immer mehr Menschen ihre Zahnbehandlungen selbst finanzieren. Japan bietet hochwertige Materialien für Zahnersatz und Labortechnik, und Südkorea konzentriert sich neben guten kosmetischen Verfahren auch auf digitale Zahnmedizin. Australien verfügt über etablierte Beschaffungsstandards.
Markt für Dentalmaterialien im Nahen Osten und Afrika
Obwohl der Nahe Osten und Afrika (MEA) ein regionaler Markt von geringerer Größe ist, profitiert er von einer gut ausgebauten Gesundheitsinfrastruktur, spezialisierten Krankenhäusern, einem flächendeckenden Netz zahnärztlicher Leistungen und Medizintourismus. Saudi-Arabien hat das größte Potenzial, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Für den MEA wird bis 2034 ein jährliches Wachstum von 4,2 % bis 5,0 % erwartet, bedingt durch die stetig wachsende installierte Basis.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten gibt es Modernisierungen im Gesundheitswesen und spezialisierte Infrastrukturförderung, wobei die VAE bereits über eine gut ausgebaute Infrastruktur für zahnärztliche Leistungen verfügen. Andere Länder der MEA-Region hinken aufgrund von Unterschieden in der Kaufkraft und der Verfügbarkeit von Fachärzten noch hinterher.
Segmentierungsanalyse
Typ
Das Segment der Dentalmaterialien wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % wachsen. Die Produktauswahl hängt zunehmend von der klinischen Indikation, der Handhabung, der Haltbarkeit, der Ästhetik, der Haftung und der Kompatibilität mit digitalen Arbeitsabläufen ab. Der Markt für Dentalmaterialien umfasst daher Materialien, die im gesamten restaurativen und prothetischen Behandlungsprozess eingesetzt werden – von der Anwendung direkt am Behandlungsstuhl bis zur Laborfertigung.
- Direkte Füllungsmaterialien: Diese Materialien finden die breiteste klinische Anwendung, da sie direkt zur Zahnrestauration eingesetzt werden. Die Nachfrage wird durch Kariesbehandlung, Zahnersatzverfahren, ästhetische Zahnheilkunde und vereinfachte Arbeitsabläufe am Behandlungsstuhl gedeckt.
- Indirekte Restaurationsmaterialien: Keramik, Polymere und verwandte Werkstoffe unterstützen Labor- und CAD/CAM-Arbeitsabläufe. Ihre strategische Bedeutung steigt mit der digitalen Fertigung, hochfesten Restaurationen, ästhetischen Anforderungen und dem wachsenden Bedarf an prothetischer Präzision.
- Abformmaterialien: Abformmaterialien sind weiterhin unverzichtbar, wenn für restaurative, prothetische und kieferorthopädische Behandlungen physische Aufzeichnungen benötigt werden. Hersteller legen zunehmend Wert auf Dimensionsstabilität, Scankompatibilität, effiziente Verarbeitung und einfache Handhabung für den Behandler.
- Haftvermittler: Haftsysteme unterstützen die Haftung zwischen Füllungsmaterialien und Zahnsubstanz. Ihre Bedeutung liegt in der minimalinvasiven Zahnheilkunde, der Langlebigkeit von Kompositrestaurationen, vereinfachten Anwendungsprotokollen und der zuverlässigen klinischen Leistung.
- Biomaterialien: Biomaterialien werden für die Gewebeinteraktion, Regeneration, den Schutz der Pulpa, knochenbezogene Eingriffe und Implantatanwendungen eingesetzt. Ihre strategische Bedeutung nimmt zu, da Kliniker nach Materialien suchen, die neben der mechanischen Wiederherstellung auch die biologische Heilung unterstützen.
Endbenutzer
Es wird erwartet, dass das Endkundensegment bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen wird. Zahnkliniken und -praxen bleiben die wichtigsten Abnehmer, während Labore durch CAD/CAM-Fertigung zunehmend Einfluss auf die Materialspezifikationen nehmen. Akademische Einrichtungen tragen zur Produktbewertung, zur Ausbildung von Zahnärzten und zur Entwicklung zukünftiger Nutzungsmuster bei.
- Zahnkliniken und -praxen: Diese Einrichtungen stellen die Hauptabnehmerbasis dar, da sie für Routine- und Spezialbehandlungen Produkte für die Zahnrestauration, Abformung, Haftvermittler und Biomaterialien verbrauchen. Eine standardisierte Beschaffung kann etablierte Materialsysteme begünstigen.
- Dentallabore: Labore sind von strategischer Bedeutung für indirekte Restaurationen und digital gefertigte Produkte. Ihre Nachfrage wird zunehmend durch Fräsen, Drucken, Sintern, Charakterisierung und Workflow-Integration bestimmt.
- Akademische Institute: Akademische Einrichtungen beeinflussen die langfristige Akzeptanz durch klinische Ausbildung, Materialforschung, Laborschulungen und die Bewertung neuer Formulierungen. Ihre strategische Rolle geht über die unmittelbaren Einkaufsmengen hinaus.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Zahnkliniken und -praxen |
Hoch |
Restaurationen direkt am Behandlungsstuhl |
Reifen |
|
Zahntechnische Labore |
Hoch |
Digitale Fertigung |
Skalierung |
|
Akademische Institute |
Niedrig |
Materialforschung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Dentalmaterialien
Zunehmende Belastung durch unbehandelte Mundkrankheiten
Der grundlegende klinische Bedarf an restaurativen und präventiven Materialien ist weiterhin hoch, da Mundkrankheiten weltweit Milliarden von Menschen betreffen. Laut WHO wird die Zahl der Menschen mit Mundkrankheiten auf 3,7 Milliarden geschätzt, wobei unbehandelte Karies das häufigste Gesundheitsproblem darstellt. Dies erfordert eine kontinuierliche Nachfrage nach Füllungsmaterialien, Haftvermittlern, Abformmaterialien und Biomaterialien. Die Auswirkungen auf den Markt sind besonders groß in Regionen, in denen Menschen, die zuvor noch nie professionelle zahnärztliche Versorgung erhalten haben, erstmals Zugang dazu erhalten. Das Wachstum der Primär- und Fachversorgung führt somit zu einer höheren Anzahl an Erstbehandlungen und Folgebehandlungen. Produktlinien von Herstellern, die verschiedene Behandlungsphasen abdecken, sind ebenso wichtig wie die geografischen Expansionsmöglichkeiten für Vertriebspartner. Begrenzte finanzielle Ressourcen in ärmeren Regionen schränken jedoch die Marktdurchdringung ein.
Beschleunigung digitaler Arbeitsabläufe in der Zahnmedizin
Die digitale Zahnmedizin verändert die Auswahl, Verarbeitung und Integration von Dentalmaterialien in klinische und labortechnische Arbeitsabläufe. CAD/CAM-Systeme, intraorales Scannen, Fräsen und additive Fertigung erfordern Materialien mit präzise kontrollierten mechanischen, optischen, dimensionalen und verarbeitungstechnischen Eigenschaften. Dies eröffnet neue Möglichkeiten für hochwertige Keramiken, Druckharze, PMMA-Materialien und spezielle Haftsysteme. Auch die Wettbewerbsfähigkeit wird davon beeinflusst, da Materialanbieter nun mit bewährten Hardware- und Softwarelösungen kompatibel sein müssen. Dentallabore profitieren von der Produktivitätssteigerung durch Materialien, die die Bearbeitungszeit verkürzen und direkt mit der digitalen Fertigung kompatibel sind. Auch Zahnkliniken profitieren von digital designten Restaurationen, die zuverlässig und mit weniger Terminen hergestellt werden können.
Nachfrage nach biokompatiblen und minimalinvasiven Lösungen
Klinische Präferenzen zielen zunehmend darauf ab, gesunde Zahnsubstanz zu erhalten, die Gewebeverträglichkeit zu verbessern und langlebige Restaurationen mit minimalinvasiven Eingriffen zu erzielen. Dieser Trend fördert Hochleistungskomposite, Adhäsivsysteme, bioaktive Materialien, Pulpaschutzprodukte und regenerative Biomaterialien. Die Produktentwicklung geht daher über die reine mechanische Festigkeit hinaus und berücksichtigt zunehmend die Wechselwirkungen mit Schmelz, Dentin, Pulpa, Knochen und dem umliegenden Gewebe. Die Auswirkungen auf den Markt zeigen sich in der wachsenden Bedeutung von Materialchemie, Füllstofftechnologie, Polymerisationsverhalten und biologischer Leistungsfähigkeit bei der Beschaffung. Hersteller, die neben klinisch relevanten biologischen Eigenschaften auch eine vorhersagbare Handhabung nachweisen können, dürften in Spezialanwendungen stärkere Akzeptanz finden. Auch die akademische Forschung beeinflusst die Markteinführung, da neue Formulierungen häufig Nachweise hinsichtlich Sicherheit, Langlebigkeit und klinischer Indikationen erfordern. Mit der Weiterentwicklung der Behandlungsphilosophien werden Materiallieferanten voraussichtlich mehr Ressourcen in Formulierungen investieren, die restaurative Leistungsfähigkeit mit biologischer Verträglichkeit kombinieren.
Zukunftstrends auf dem Markt für Dentalmaterialien
Konvergenz von Materialien und digitaler Produktion
Die Trends im Markt für Dentalmaterialien werden sich voraussichtlich zunehmend mit der digitalen Produktion verschmelzen, da Labore und Kliniken integrierte Arbeitsabläufe von der Entwicklung bis zur Fertigung einführen. Zukünftige Materialien werden auf spezifische Drucker, Frässysteme, Aushärtungsgeräte, Scanner und Softwareparameter abgestimmt sein, anstatt als unabhängige Verbrauchsmaterialien behandelt zu werden. Dieser Ansatz kann die Prozesskonsistenz verbessern und die technische Variabilität reduzieren. Bedruckbare Prothesenbasen, Bohrschablonen, provisorische Restaurationen und Labormodelle verdeutlichen die wachsende Bedeutung von formulierten Kunststoffen in digitalen Arbeitsabläufen. Anbieter werden zunehmend komplette Materialverarbeitungskombinationen validieren, digitale Bibliotheken bereitstellen und Aushärtungs- oder Sinterparameter für definierte Anwendungen optimieren. Der daraus resultierende Wettbewerbsvorteil hängt sowohl von der Zuverlässigkeit des Arbeitsablaufs als auch von der Materialzusammensetzung ab. Unternehmen, die Materialexpertise mit digitalen Partnerschaften kombinieren, können daher einen größeren Mehrwert für Labore generieren, die eine planbare Produktion, eine optimierte Lagerhaltung und reproduzierbare Ergebnisse für verschiedene Restaurationsarten anstreben.
Entwicklung intelligenterer multifunktionaler Materialien
Zukünftige Formulierungen werden voraussichtlich mehrere Leistungsmerkmale in vereinfachten Produktarchitekturen vereinen. Materialien können verbesserte Haftung, Festigkeit, Ästhetik, Feuchtigkeitstoleranz, antimikrobielle Eigenschaften oder biologische Aktivität kombinieren und gleichzeitig die Anzahl der erforderlichen Behandlungsschritte reduzieren. Diese Entwicklung trägt dem Druck auf Zahnarztpraxen Rechnung, die Effizienz zu steigern, ohne Kompromisse bei den Behandlungsergebnissen einzugehen. Vereinfachte Universalkomposite, selbstadhäsive Systeme, bioaktive Formulierungen und multifunktionale Zemente verdeutlichen die Richtung der Produktentwicklung. Hersteller werden voraussichtlich fortschrittliche Füllstoffsysteme, Polymerchemie, Oberflächenmodifizierung und Technologien zur kontrollierten Wirkstofffreisetzung einsetzen, um die Funktionalität zu verbessern. Regulatorische Anforderungen bleiben wichtig, da Multifunktionalität die Komplexität der Tests erhöhen und sich auf die Produktversprechen auswirken kann. Erfolgreiche Produkte müssen messbare Vorteile in Bezug auf Handhabung, Haltbarkeit, Sicherheit oder klinischen Arbeitsablauf nachweisen. Langfristig könnte Multifunktionalität die Beschaffungsprozesse verändern, indem sie Systeme begünstigt, die die Komplexität der Verfahren und den Lagerbedarf reduzieren.
Marktchancen für Dentalmaterialien
Lokale Fertigung in wachstumsstarken Volkswirtschaften
Prognosen für den Markt für Dentalmaterialien deuten auf ein Potenzial für den Ausbau lokaler Produktionsstätten und regionaler Liefernetzwerke in wachstumsstarken Volkswirtschaften hin, insbesondere im asiatisch-pazifischen Raum. Lokale Produktion kann Lieferzeiten verkürzen, die Warenverfügbarkeit verbessern und Herstellern ermöglichen, Verpackungen und Produktkonfigurationen an nationale Beschaffungspraktiken anzupassen. Indien und China bieten besonders relevante Chancen, da der Ausbau der zahnmedizinischen Infrastruktur größere Absatzmengen ermöglicht. Partnerschaften mit lokalen Distributoren, Dentallaboren und akademischen Einrichtungen können Lieferanten helfen, technische Glaubwürdigkeit aufzubauen und gleichzeitig die Markteintrittskosten zu kontrollieren. Hersteller können zudem gestaffelte Produktportfolios entwickeln, die hochwertige digitale Materialien von kostengünstigen konventionellen Produkten trennen. Die Zertifizierung des Qualitätssystems und die behördliche Registrierung bleiben Voraussetzungen für eine nachhaltige Expansion. Investitionen sollten daher vorrangig in Anlagen, Qualitätssicherung, technischen Service und Anwendungsschulungen und nicht allein in Produktionskapazitäten fließen. Dieser Ansatz kann eine skalierbare regionale Plattform schaffen und gleichzeitig die Abhängigkeit von langen internationalen Lieferketten reduzieren.
Integrierte Materialportfolios für Labornetzwerke
Eine zweite Chance bietet die Bereitstellung integrierter Materialportfolios für zahntechnische Labornetzwerke und Klinikverbünde mit mehreren Standorten. Große Kunden profitieren zunehmend von standardisierter Beschaffung, da einheitliche Produkte Schulungen, Bestandsmanagement, Qualitätskontrolle und Workflow-Dokumentation vereinfachen. Anbieter können ihr Angebot entlang kompletter restaurativer Behandlungspfade organisieren, einschließlich Abformmaterialien, Haftvermittler, Komposite, Keramiken, Polymere und Finishprodukte. Die Kompatibilität mit digitalen Workflows kann den Kundennutzen weiter steigern, indem Materialspezifikationen mit Design- und Fertigungssystemen verknüpft werden. Strategische Investitionen in Kundensupport, technische Schulungen, digitale Bibliotheken und anwendungsspezifische Kits können die Kundenbindung stärken, ohne sich allein auf den Preis zu verlassen. Hersteller können zudem Laborpartnerschaften nutzen, um Feedback für die Entwicklung neuer Materialien zu sammeln und die Workflow-Performance zu validieren. Die attraktivsten Kunden dürften Organisationen sein, die standardisierte Protokolle für mehrere Standorte anstreben, bei denen ein einziger Lieferant die Komplexität des Einkaufs reduziert und gleichzeitig einheitliche klinische und labortechnische Ergebnisse unterstützt.
Aktuelle Entwicklungen
- Juli 2026: Die Shandong Huge Dental Material Corporation präsentierte vier neue CAD/CAM-Innovationen zur Unterstützung digitaler Arbeitsabläufe in der restaurativen Zahnheilkunde – vom Scannen bis zur finalen Bearbeitung. Das Unternehmen positionierte sein Portfolio mit Fokus auf Workflow-Integration und Vorhersagbarkeit und trug damit der zunehmenden Bedeutung digital kompatibler Materialien für Labore und Kliniken Rechnung. Die Ankündigung unterstreicht die Expansion des Unternehmens über einzelne Verbrauchsmaterialien hinaus hin zu integrierten digitalen Dentallösungen.
- Mai 2026: Die Ivoclar Vivadent AG präsentierte IPS e.max Zirconia, ein neues Zirkonoxid-Material, das unter Einbeziehung von rund 40 Zahntechnikern entwickelt wurde. Das Material erweitert das Vollkeramik-Portfolio des Unternehmens und zeichnet sich durch Vielseitigkeit, Ästhetik, Effizienz und Zuverlässigkeit für Anwendungen im Dentallabor aus. Die Markteinführung unterstreicht die kontinuierlichen Investitionen in Hochleistungsmaterialien für ein breiteres Spektrum digitaler und konventioneller restaurativer Arbeitsabläufe.
- April 2026: Dentsply Sirona Inc. brachte Smart View – Detect auf den Markt, ein von der FDA zugelassenes, KI-gestütztes Diagnosetool zur Identifizierung von Zähnen mit periapikalen Aufhellungen in CBCT-Aufnahmen. Die Technologie erhielt außerdem die CE-Kennzeichnung in Europa und ist mit bestehenden und neuen CBCT-Systemen von Dentsply Sirona kompatibel. Diese Entwicklung unterstreicht das kontinuierliche Bestreben des Unternehmens, digitale Technologien in die professionellen Arbeitsabläufe in der Zahnmedizin zu integrieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -