
歯科材料市場:シェア・成長・予測 2034
歯科材料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(直接修復材料、間接修復材料、印象材、接着剤、生体材料)、エンドユーザー別(歯科病院・クリニック、歯科技工所、学術機関)、地域別(北米、ヨーロッパ、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003007
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
71億7000 万米ドル
基準年値
2034年の予測
115 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.39 %
成長率
対象市場
846億7000 万米ドル
(2026年~2034年)
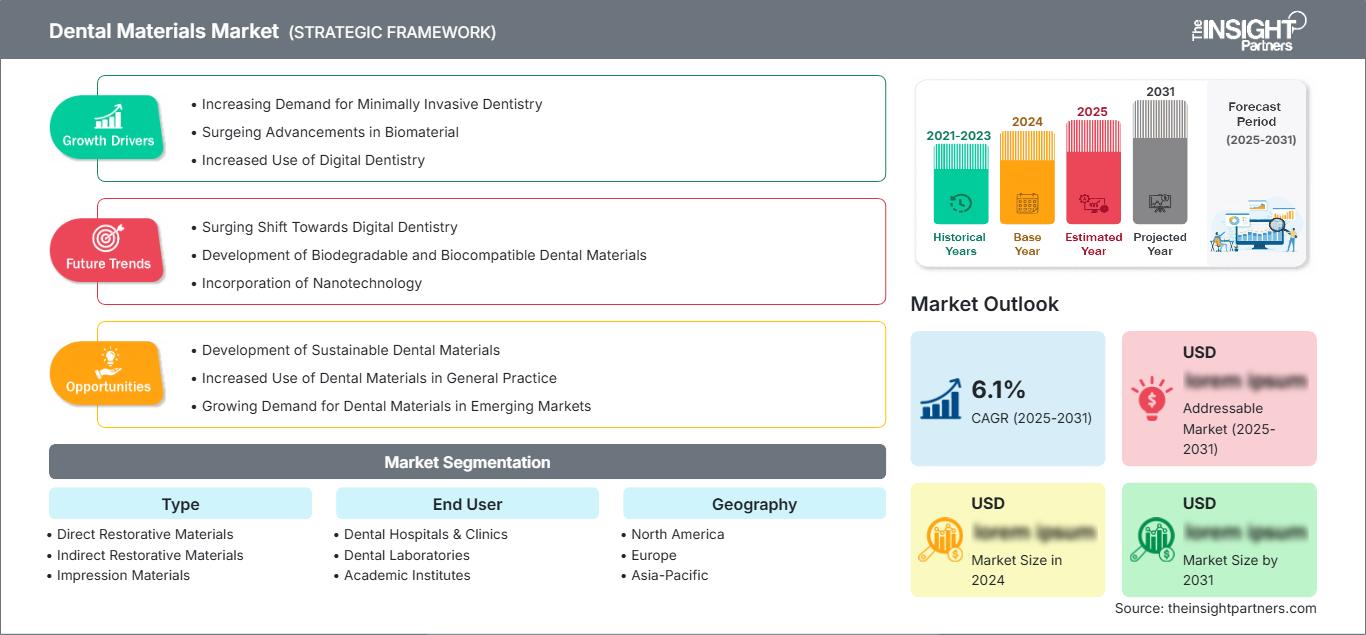
歯科材料市場は、2025年の71億7,000万米ドルから2034年には115億米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は5.39%となる見込みです。この拡大は、修復歯科、補綴歯科、インプラント治療、ラボのデジタル化、そして継続的な材料革新によって支えられています。また、高齢化、予防歯科、老朽化した修復物の交換、そして耐久性、審美性、操作性、ワークフロー効率に優れた材料に対する臨床医の嗜好の高まりも、需要に影響を与えています。
北米の歯科材料市場規模は、成熟した歯科インフラ、高い施術利用率、確立された償還制度、そして修復歯科および審美歯科への多額の支出によって支えられています。同地域は2034年まで年平均成長率(CAGR)4.8~5.4%で成長すると予測されています。さらに、歯科ラボのデジタル化、高性能コンポジットレジン、セラミックス、接着剤、印象材、生体材料ソリューションの採用も成長を後押ししています。
歯科材料市場の評価と洞察
- 北米:北米は2025年の市場シェアが37~40%の範囲になると予測されており、成熟した臨床インフラ、修復処置、ラボの需要、およびプレミアム材料の採用に支えられ、2026年から2034年の間に年平均成長率(CAGR)4.8~5.4%で成長すると予想されています。
- 米国: 2025年には北米の需要の84~86%を米国が占め、確立された歯科ネットワークと専門的な処置に支えられ、年平均成長率(CAGR)4.7~5.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年の歯科材料市場シェアの27~30%を占め、年平均成長率(CAGR)4.9~5.5%で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインが主要市場となる見込みです。
- アジア太平洋地域:アジア太平洋地域は2025年の需要の20~23%を占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)は6.0~6.8%を記録すると予想されている。
- 最大のセグメント:直接修復材料は最大のセグメントであり、2025年の市場シェアは32~36%、2034年までの年平均成長率(CAGR)は5.0~5.5%と予測されています。
- 高成長分野:バイオマテリアルは高成長分野であり、2025年の市場シェアは12~16%、2034年までの年平均成長率(CAGR)は6.2~7.0%と予測されている。
- 詳細に分析された主要企業: 3M社、山東巨歯科材料有限公司、VOCO GmbH、ヘンリー・シャイン社、イボクラール・ビバデントAG、ウルトラデント・プロダクツ社、ジマー・バイオメット・ホールディングス社、DMPデンタル・インダストリーSA、デンタル・クリエーションズ社、デントスプライ・シロナ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
材料科学の発展は、従来の合金、セメント、印象材から、樹脂、複合材料、接着剤、セラミックス、生体活性材料、デジタル材料へと広がっています。材料製造には、ポリマー科学、充填材技術、CAD/CAM対応製品、精密製造、高品質な包装がますます重要になっています。デジタル設計された修復物には、切削、印刷、焼結、接着、仕上げに関して予測可能な特性を持つ材料が必要となるため、歯科技工所は新技術の導入において重要な役割を果たしています。
歯科材料市場の予測によると、アジアの新興市場では、歯科材料の生産能力の強化、流通、現地生産が進むと見込まれています。規制、感染制御、生体適合性、そして低侵襲治療への重視の高まりが、購入決定に影響を与えるでしょう。WHOは、約37億人が口腔疾患に罹患していると推定しており、WHOの2030年までの口腔保健戦略では、予防と治療への幅広いアクセスが強調されています。こうした動向は、将来の材料需要の強固な構造的基盤を形成します。
歯科材料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 71億7000万米ドル |
| 2034年までの市場規模 | 115億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.39% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科材料市場分析
歯科材料市場レポートによると、市場は修復治療、修復物の交換、補綴治療、インプラント治療、矯正歯科、およびラボ生産の量によって牽引されています。市場のエコシステムには、化学およびセラミック原料の生産者、配合開発の専門家、製造業者、販売業者、歯科ラボ、病院、クリニック、および研究機関が含まれます。ニーズは、強度、審美性、接着性、硬化特性、生体適合性、作業時間、およびデジタルワークフローへの適応性によって決定されます。供給は、汎用的な原料ベースではなく、用途に特化したものになりつつあります。
バリューチェーンにおいて、歯科技工所は間接修復材料、セラミック、ポリマー、デジタル製造材料の主要な消費者であり、一方、歯科医院は直接修復材料、接着剤、印象材、生体材料を使用しています。歯科医院は定期的な補充と技術サービスを必要とするため、流通チャネルは依然として重要です。メーカーは、材料選択とスキャナー、ミリングマシン、印刷、硬化、仕上げ装置を組み合わせたシステムを開発しています。
歯科材料市場の競争環境分析では、多様な製品ポートフォリオ、材料の専門性、地理的な展開、継続的な新製品投入などが挙げられます。3M社とデントスプライシロナ社は多様な製品ポートフォリオを有していますが、VOCO GmbH社とウルトラデントプロダクツ社は修復材料、接着剤、臨床材料ソリューションの開発に注力しています。イボクラール・ビバデント社はラボおよび修復材料分野で優位な立場にあり、山東巨歯科材料有限公司とDMPデンタルインダストリー社は世界的に多様な材料ポートフォリオを有しています。
歯科材料市場への投資増加には、CAD/CAM機器に対応した材料の開発、先進セラミックス、生体活性材料、修復システムの簡素化、生産自動化などが含まれます。Henry Schein Inc.は流通と診療所との関係を通じて市場での存在感を高めており、Zimmer Biomet Holdings Inc.はインプラントに適した生体材料を通じて付加価値を提供しています。Dental Creations Ltd.は専門サプライヤーとしての地位を確立しており、製品の多様性によってメーカーはラボ、クリニック、機関顧客など幅広い顧客層に材料をクロスセルすることが可能になっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科材料市場:戦略的洞察
地域別分析
北米歯科材料市場
北米は2025年時点で37~40%の市場シェアを占め、年平均成長率(CAGR)は4.8~5.4%と予測されています。米国は、開業医、専門医、技工所、インプラント治療、審美歯科、調達システムなどを含む高度な歯科医療の発展により、地域需要を刺激しています。カナダは、口腔ケアへのアクセス拡大と臨床施設の改善によって、この発展を支えています。歯科医院が審美性、耐久性、操作性、予測可能性に注目するにつれ、高品質の修復材料の重要性はますます高まっています。
地域における製品需要は、デジタル歯科医療、ラボオートメーション、そして従来型の製造プロセスからCAD/CAM製造への移行によっても促進されています。メーカー間の競争は、材料システムの検証、流通システム、専門家の教育、そしてデジタル技術との互換性によって成り立っています。3M社、デントスプライシロナ社、ヘンリーシャイン社、ウルトラデントプロダクツ社といった企業がこの地域で事業を展開していることも、供給の厚みを増す要因となっています。
米国歯科材料市場
2025年には北米全体の需要の84~86%を米国が占め、年平均成長率(CAGR)は4.7~5.3%と予測されています。これは、米国における歯科医院、専門治療、技工所、インプラント、そして修復材料の大量使用といった大規模なネットワークの存在によるものです。現在、多くの歯科医院では、塗布が容易でありながら十分な強度と審美性を備え、かつ確実な硬化と接着性を有する材料の使用を重視しています。
歯科材料市場における材料用途には、直接複合材料、接着材料、印象材、間接セラミック、生体材料などが含まれます。3M社、デントスプライシロナ社、ウルトラデントプロダクツ社、ヘンリーシャイン社は既にこの市場で事業を展開しています。グループ診療所や歯科サービス組織において標準的な材料使用プロトコルを確立することで、それらの組織を通じた購入に影響を与えることが可能になるかもしれません。
欧州歯科材料市場
欧州は2025年までに市場シェアの27~30%を占め、年平均成長率(CAGR)は4.9~5.5%と予測されており、ドイツが地域を牽引する。英国、ドイツ、フランス、イタリア、スペインは主要な国内市場を形成しており、確立された歯科技工所、民間クリニック、専門医療、そして欧州の製造能力によって支えられている。
英国では、個人歯科診療と歯科技工所の需要が高く、修復材料と審美材料は依然として不可欠な存在です。ドイツは、高度に発達した歯科製造と歯科技工能力を兼ね備えています。フランスでは、個人歯科診療と医療機関における歯科診療の需要が安定しており、イタリアは自国の歯科製造産業の発展と輸出によって支えられています。スペインでは、個人歯科診療市場と歯科ツーリズムが拡大しており、修復材料と補綴材料の消費を促進しています。
アジア太平洋地域の歯科材料市場
アジア太平洋地域は2025年時点で20~23%の市場シェアを占め、年平均成長率(CAGR)は6.0~6.8%と予測されており、中国が主要市場となる見込みです。日本と韓国は近代的な臨床インフラを備えているため、成長に貢献できる可能性があります。また、インドとオーストラリアは歯科医療サービスと専門化の進展により、需要拡大が見込まれます。
中国とインドでは、歯科医院の増加と個人消費の増加に伴い、歯科治療の規模が大きく拡大しています。日本は質の高い修復材料と技工材料を提供しており、韓国はデジタル歯科医療と優れた審美歯科治療に注力しています。オーストラリアは確立された調達基準を有しています。
中東・アフリカの歯科材料市場
中東・アフリカ地域は、規模こそ小さいものの、医療インフラの整備、専門病院の設立、歯科医療ネットワークの構築、医療ツーリズムの発展といった利点を享受している。潜在力という点では、サウジアラビアが首位に立ち、次いでアラブ首長国連邦、南アフリカが続く。MEA地域は、導入基盤の拡大に伴う漸進的な成長により、2034年まで年平均成長率(CAGR)4.2%~5.0%で成長すると予測されている。
サウジアラビアとアラブ首長国連邦では、医療の近代化と専門的なインフラ整備が進んでおり、特にアラブ首長国連邦では歯科医療サービスのためのインフラが既に整備されている。一方、その他の中東・アフリカ地域は、購買力や専門医の不足といった点で依然として遅れをとっている。
セグメンテーション分析
タイプ
歯科材料市場におけるタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.6%で成長すると予測されています。製品選定は、臨床適応症、取り扱いやすさ、耐久性、審美性、接着性能、デジタルワークフローとの互換性といった要素にますます依存するようになっています。そのため、歯科材料市場の範囲は、診療室での適用から技工室での製作まで、修復および補綴ワークフロー全体で使用される材料を網羅しています。
- 直接修復材料:これらの材料は、歯の修復に直接使用されるため、最も幅広い臨床応用が可能です。う蝕治療、補綴処置、審美歯科、および診療室での作業工程の簡素化により、需要が支えられています。
- 間接修復材料:セラミックス、ポリマー、および関連材料は、ラボおよびCAD/CAMワークフローを支えています。デジタル製造、高強度修復、審美性への要求、そして補綴物の精密性に対する需要の高まりに伴い、これらの材料の戦略的重要性は増しています。
- 印象材:修復、補綴、矯正治療において物理的な記録が必要な場合、印象材は依然として不可欠です。メーカーは、寸法安定性、スキャン対応性、作業効率、および臨床医による操作性をますます重視しています。
- 接着剤:接着システムは、修復材料と歯質との接着を促進します。その重要性は、低侵襲歯科治療、コンポジットレジン修復物の長期保存性、簡便な塗布手順、そして信頼性の高い臨床性能に結びついています。
- 生体材料:生体材料は、組織相互作用、再生、歯髄保護、骨関連処置、およびインプラント用途に対応します。臨床医が機械的修復と並行して生物学的治癒を促進する材料を求めるにつれ、生体材料の戦略的重要性は高まっています。
エンドユーザー
エンドユーザーセグメントは、2034年まで年平均成長率(CAGR)5.0~5.6%で拡大すると予測されています。歯科病院や歯科クリニックが引き続き主要な消費拠点となる一方、ラボはCAD/CAM製造を通じて材料仕様にますます影響力を及ぼすようになっています。学術機関は、製品評価、臨床医のトレーニング、および将来の導入パターンに貢献しています。
- 歯科病院・クリニック:これらの施設は、日常的な処置から専門的な処置まで、修復材、印象材、接着剤、生体材料などの製品を消費するため、主要な購買拠点となります。標準化された調達は、確立された材料システムにとって有利に働く可能性があります。
- 歯科技工所:歯科技工所は、間接修復物やデジタル製造製品にとって戦略的に重要な役割を担っています。その需要は、切削加工、印刷、焼結、特性評価、ワークフロー統合といった技術によってますます形成されています。
- 学術機関:学術機関は、臨床教育、材料研究、実験室研修、新製剤の評価などを通じて、長期的な普及に影響を与えます。その戦略的な役割は、目先の購買量にとどまりません。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
歯科病院・クリニック |
高い |
チェアサイド・レストレーションズ |
成熟した |
|
歯科技工所 |
高い |
デジタルファブリケーション |
スケーリング |
|
学術機関 |
低い |
材料研究 |
新興 |
歯科材料市場の成長要因と影響分析
未治療の口腔疾患の負担増加
世界中で何十億もの人々が口腔疾患に罹患しているため、修復材料および予防材料に対する基本的な臨床需要は依然として大きい。WHOによると、口腔疾患患者数は37億人と推定されており、未治療のう蝕は最も蔓延している健康問題である。このため、修復材料、接着剤、印象材、生体材料に対する継続的な需要が必要となる。市場への影響は、これまで専門的な歯科医療を受けたことのない人々が初めて医療を受けられるようになった地域でより顕著である。したがって、プライマリーケアと専門ケアの普及は、初回治療と補綴治療の両方の件数を増加させる。治療の様々な段階に対応できる製品ラインを持つメーカーは、販売代理店にとって地理的な事業拡大の機会と同様に非常に重要である。しかし、貧困地域では資金が限られているため、市場への浸透が制限されている。
デジタル歯科ワークフローの加速化
デジタル歯科医療は、歯科材料の選択、加工、そして臨床およびラボのワークフローへの統合方法を変革しています。CAD/CAMシステム、口腔内スキャン、ミリング、積層造形には、機械的特性、光学的特性、寸法特性、加工特性が厳密に制御された材料が必要です。これにより、ハイエンドセラミック、印刷用樹脂、PMMA材料、特殊接着システムなどの需要が高まります。また、材料供給業者は実績のあるハードウェアおよびソフトウェアソリューションとの互換性が求められるため、競争力にも影響を及ぼします。加工時間を短縮し、デジタル製造と直接連携できる材料があれば、歯科ラボの生産性が向上します。デジタル設計によって信頼性の高い修復物をより少ない通院回数で製作できる場合、歯科医院もその恩恵を受けることができます。
生体適合性があり低侵襲なソリューションへの需要
臨床現場では、健康な歯質を維持し、組織適合性を向上させ、低侵襲で耐久性のある修復を実現することがますます重視されるようになっています。この傾向は、高性能コンポジットレジン、接着システム、生体活性材料、歯髄保護製品、再生生体材料の需要を支えています。そのため、製品開発は機械的強度だけでなく、エナメル質、象牙質、歯髄、骨、および周囲組織との相互作用にも焦点を当てるようになっています。市場への影響は、調達段階における材料化学、充填材技術、重合挙動、および生物学的性能の重要性の高まりに表れています。臨床的に関連のある生物学的特性に加え、予測可能な取り扱いを実証できるメーカーは、専門的な用途においてより広く受け入れられる可能性があります。新しい製剤には安全性、耐久性、および臨床適応症に関するエビデンスが求められることが多いため、学術研究も採用に影響を与えています。治療哲学が進化するにつれて、材料供給業者は、修復性能と生物学的適合性を兼ね備えた製剤に、より多くのリソースを投入していくと考えられます。
歯科材料市場の将来動向
素材とデジタル生産の融合
歯科材料市場の動向は、ラボやクリニックが設計から製造までの統合ワークフローを採用するにつれて、デジタル生産との融合が進むと予想されます。将来の材料は、個別の消耗品として扱われるのではなく、特定のプリンター、ミリングシステム、硬化装置、スキャナー、ソフトウェアパラメータを中心に開発されるでしょう。このアプローチにより、プロセスの一貫性が向上し、技術的なばらつきが軽減されます。印刷可能な義歯床、外科用ガイド、仮修復物、ラボ用模型は、デジタルワークフローにおける配合樹脂の役割拡大を示しています。サプライヤーは、材料と加工の組み合わせ全体を検証し、デジタルライブラリを提供し、特定の用途に合わせて硬化または焼結パラメータを最適化するようになるでしょう。その結果得られる競争優位性は、材料組成だけでなく、ワークフローの信頼性にも大きく左右されます。したがって、材料に関する専門知識とデジタルパートナーシップを組み合わせた企業は、予測可能な生産、効率的な在庫管理、複数の修復タイプにわたる再現可能な出力を求めるラボから、より大きな価値を獲得できる可能性があります。
よりスマートな多機能材料の開発
将来の製剤は、簡素化された製品構造の中に複数の性能特性を組み込むことが期待されます。材料は、接着性、強度、審美性、耐湿性、抗菌特性、または生物活性を向上させながら、必要な臨床手順の数を減らすことができます。このような開発は、治療結果を損なうことなく効率性を向上させるという歯科診療所の圧力に応えるものです。簡素化されたユニバーサルコンポジット、自己接着システム、生物活性製剤、および多機能セメントは、製品開発の方向性を示しています。メーカーは、機能性を向上させるために、高度な充填システム、ポリマー化学、表面改質、および制御放出技術を使用する可能性が高いでしょう。多機能性は試験の複雑さを増大させ、クレームに影響を与える可能性があるため、規制要件は引き続き重要です。成功する製品は、取り扱い、耐久性、安全性、または臨床ワークフローにおいて測定可能な利点を実証する必要があります。時間の経過とともに、多機能性は、手順の複雑さと在庫要件を削減するシステムを優先することで、購買のあり方を変える可能性があります。
歯科材料市場の機会
高成長経済における地域密着型製造業
歯科材料市場の予測によると、特にアジア太平洋地域をはじめとする高成長経済圏では、現地生産と地域サプライネットワークの拡大が期待されています。現地生産はリードタイムの短縮、在庫確保の改善、そして各国の調達慣行に合わせたパッケージや製品構成の調整を可能にします。インドと中国は、歯科インフラの拡大により対応可能な販売量の増加が見込めるため、特に有望な市場です。現地の販売代理店、歯科技工所、学術機関との提携は、市場参入コストを抑えつつ、サプライヤーが技術的な信頼性を確立するのに役立ちます。また、メーカーは、高付加価値のデジタル材料とコスト重視の従来型製品を区別した、段階的な製品ポートフォリオを開発することも可能です。品質システム認証と規制当局への登録は、持続的な事業拡大の前提条件となります。したがって、投資は生産能力だけでなく、設備、品質保証、技術サービス、アプリケーション研修に優先的に取り組むべきです。このアプローチにより、拡張性の高い地域プラットフォームを構築しつつ、長距離の国際サプライチェーンへの依存度を低減できます。
研究室ネットワーク向け統合材料ポートフォリオ
2つ目の機会は、歯科ラボネットワークや複数拠点を持つクリニック組織に統合された材料ポートフォリオを提供することにあります。一貫性のある製品によってトレーニング、在庫管理、品質管理、ワークフロー文書化が簡素化されるため、大規模顧客は標準化された調達からますます恩恵を受けています。サプライヤーは、印象材、接着剤、複合材料、セラミック、ポリマー、仕上げ材など、完全な修復プロセスを中心に製品を提供できます。デジタルワークフローとの互換性により、材料仕様を設計・製造システムに接続することで、顧客価値をさらに高めることができます。顧客サポート、技術トレーニング、デジタルライブラリ、用途別キットへの戦略的な投資は、価格だけに頼ることなく顧客維持を強化できます。メーカーは、ラボとのパートナーシップを活用して、新材料開発のためのフィードバックを収集し、ワークフローのパフォーマンスを検証することもできます。最も魅力的な顧客は、複数の施設で標準化されたプロトコルを求める組織でしょう。単一のサプライヤーによって、一貫した臨床およびラボの結果をサポートしながら、購入の複雑さを軽減できます。
最近の動向
- 2026年7月:山東巨歯科材料有限公司は、スキャンから最終仕上げまでの各段階を網羅するデジタル修復ワークフローをサポートするために設計された4つの新しいCAD/CAMイノベーションを発表しました。同社は、ラボやクリニックにおけるデジタル対応材料の重要性の高まりを反映し、ワークフローの統合と予測可能性を中心にポートフォリオを構築しました。今回の発表は、同社が個々の消耗品から統合型デジタル歯科ソリューションへと事業を拡大していく姿勢を改めて示すものです。
- 2026年5月:イボクラール・ビバデント社は、約40名の歯科技工士からの意見を取り入れて開発された新しいジルコニア系材料「IPS e.max Zirconia」を発表しました。この材料は、同社のオールセラミック製品群を拡充するものであり、歯科ラボでの用途において、汎用性、審美性、効率性、信頼性を重視しています。今回の発売は、より幅広いデジタルおよび従来型の修復ワークフローに対応する高性能材料への継続的な投資を示すものです。
- 2026年4月:デントスプライシロナ社は、CBCT画像における歯根尖透過像を識別するためのAI搭載診断補助ツール「Smart View - Detect」を発表しました。この技術はFDAの承認を取得しており、欧州のCEマークも取得済みです。また、既存および新規のデントスプライシロナ製CBCTシステムに対応しています。今回の開発は、同社が歯科医療ワークフロー全体にわたってデジタル技術の統合を継続的に進めていることを示すものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -