
Mercado de trastornos depresivos: tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos de los trastornos depresivos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (antidepresivos tricíclicos, inhibidores selectivos de la recaptación de serotonina, inhibidores de la recaptación de serotonina-norepinefrina, inhibidores de la monoaminooxidasa, antagonistas e inhibidores de la recaptación de serotonina, otros); aplicación (hospitales, centros quirúrgicos ambulatorios, centros de diagnóstico, atención domiciliaria, centros de atención a largo plazo) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008238
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
6.740 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,91 %
Índice de crecimiento
Mercado potencial
77.680 millones de dólares estadounidenses
(2026-2034)
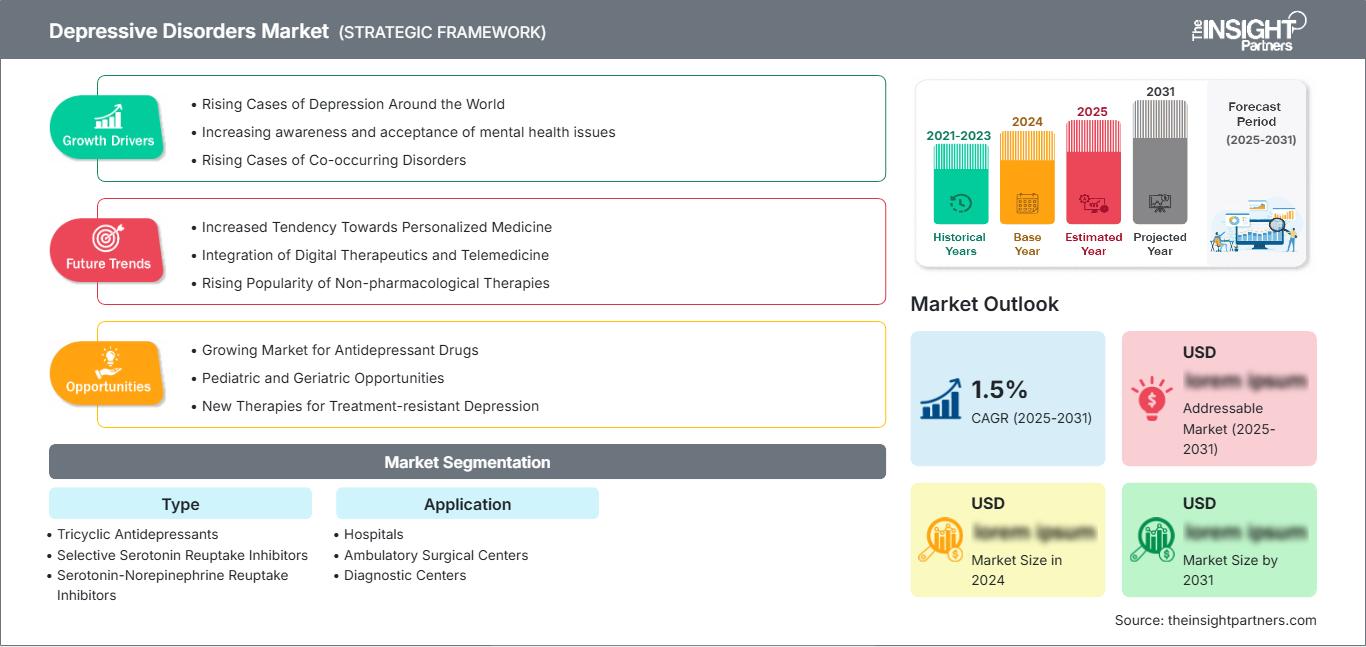
El mercado de los trastornos depresivos alcanzó un valor de 6740 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 10 380 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,91 % entre 2026 y 2034. Este mercado abarca los grupos de antidepresivos ya existentes, así como las nuevas vías de atención en los ámbitos institucional y comunitario. La demanda estará determinada por el acceso a los tratamientos, el diagnóstico de la depresión, el cumplimiento terapéutico y la inversión en medicamentos para el tratamiento de los trastornos depresivos.
América del Norte sigue siendo estratégicamente importante debido a su sistema de tratamiento psiquiátrico ya establecido, el fácil acceso a las recetas, la disponibilidad de especialistas y el desarrollo de opciones para la depresión resistente al tratamiento. La tasa de crecimiento anual compuesta (CAGR) regional prevista del 5,10 % al 5,60 % para el período comprendido entre 2026 y 2034 ilustra la continuidad de los avances en este campo. El tamaño del mercado de los trastornos depresivos también se ve impulsado por la creciente integración de los servicios de salud mental en la atención primaria y ambulatoria. Aún existen importantes brechas en el tratamiento, como señala la OMS.
Evaluación y perspectivas del mercado de los trastornos depresivos
- América del Norte: América del Norte representó una participación estimada del 34-38% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,10-5,60% entre 2026 y 2034, respaldada por canales de prescripción consolidados, atención especializada y manejo de la depresión resistente al tratamiento.
- EE. UU.: Estados Unidos representó entre el 82 % y el 86 % del valor de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,20 % al 5,70 % durante el período 2026-2034, lo que refleja un amplio acceso al tratamiento farmacológico y a los servicios psiquiátricos establecidos.
- Europa: Europa representó una cuota estimada del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,60-5,10% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España constituyen la principal base de demanda regional.
- Asia Pacífico: Se estima que la región de Asia Pacífico representó entre el 20 % y el 24 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,40 % al 6,00 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Los inhibidores selectivos de la recaptación de serotonina representaron una cuota de mercado estimada del 38-42% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,80-5,20% entre 2026 y 2034.
- Segmento de alto crecimiento: Los servicios de atención domiciliaria representaron una cuota de mercado estimada del 14-18% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,00-6,50% durante el período 2026-2034, gracias a la prestación descentralizada de tratamientos.
- Empresas clave analizadas en detalle: Alkermes plc, AbbVie Inc., Bristol-Myers Squibb Company, Eli Lilly and Company, GSK plc, H. Lundbeck A/S, Merck & Co., Inc., Pfizer Inc., Takeda Pharmaceutical Company Limited y Otsuka Pharmaceutical Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de tratamientos está evolucionando, pasando de estar centrado en especialidades a abarcar la atención primaria, la atención ambulatoria e incluso la atención comunitaria. La disponibilidad de genéricos sigue siendo un factor determinante para los fármacos consolidados, mientras que la diferenciación en los mecanismos de acción y la resistencia al tratamiento influyen en su desarrollo. Por lo tanto, el mercado se compone de una combinación de fármacos y enfoques terapéuticos tanto existentes como novedosos, junto con nuevos modelos de prestación de servicios.
El crecimiento futuro de este mercado dependerá cada vez más del acceso en los mercados emergentes, la actualización de los modelos de reembolso y la implementación de regulaciones que faciliten la innovación en el desarrollo de fármacos psiquiátricos. Europa ha realizado esfuerzos para mejorar las directrices de desarrollo clínico para la depresión, mientras que los profesionales sanitarios de todo el mundo se centran en la detección precoz y la atención comunitaria. La convergencia de las regulaciones y los modelos de prestación de servicios ofrece, por lo tanto, oportunidades para fármacos con perfiles diferenciados.
Alcance del informe de mercado sobre trastornos depresivos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.740 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de trastornos depresivos
El crecimiento del mercado de los trastornos depresivos estará impulsado por la gran cantidad de pacientes tratados y subtratados, la naturaleza recurrente de la enfermedad y la dependencia de la farmacoterapia. Según estimaciones de la OMS, alrededor de 280 millones de personas padecían depresión en 2019, y el acceso a los tratamientos también varía según los diferentes estratos de ingresos. En consecuencia, la demanda de productos farmacéuticos abarca pacientes que requieren tratamiento de mantenimiento, de primera línea, complementario y resistente al tratamiento.
El ecosistema abarca a los innovadores, los fabricantes de genéricos, los distribuidores, los hospitales, los psiquiatras, los médicos de atención primaria, las farmacias, las aseguradoras y las empresas de salud digital. Los factores de la oferta incluyen el equilibrio entre las moléculas tradicionales y la diferenciación, la fabricación, las regulaciones, los genéricos y el reembolso. Los registros de la FDA indican aprobaciones de genéricos para antidepresivos tradicionales, lo que sugiere competencia de precios en la categoría terapéutica establecida.
Se trata de un mercado competitivo con una amplia cartera de fármacos en desarrollo, además de una fuerte presencia de empresas de neurociencia. Si bien Eli Lilly and Company ha incrementado su cartera de productos en neurociencia, AbbVie Inc. también cuenta con fármacos psiquiátricos y ha desarrollado una terapia complementaria para el trastorno depresivo mayor. Por su parte, Takeda Pharmaceutical Company Limited mantiene su enfoque en el desarrollo de fármacos en fases avanzadas, mientras que H. Lundbeck A/S está bien consolidada en el sector de la neurociencia.
Según el Informe de Mercado de Trastornos Depresivos, la inversión en mecanismos diferenciados, depresión resistente al tratamiento y productos que pueden superar las dificultades de la terapia convencional ha ido en aumento en los últimos años. Otros actores clave incluyen a Bristol-Myers Squibb Company, Pfizer Inc., Merck & Co., Inc., GSK plc y Otsuka Pharmaceutical Co., Ltd., que aportan su experiencia farmacéutica, mientras que Alkermes plc aporta su experiencia en el sistema nervioso central.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de los trastornos depresivos: Perspectivas estratégicas
Perspectivas regionales
Mercado de trastornos depresivos en Norteamérica
América del Norte acaparó entre el 34 % y el 38 % de la cuota de mercado de los trastornos depresivos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,10 % al 5,60 % hasta 2034. Estados Unidos constituye el principal centro de demanda, gracias a su infraestructura de prescripción, la disponibilidad de especialistas, las vías de cobertura de seguros y el uso de antidepresivos. Las formas resistentes de depresión contribuyen a la necesidad de ofrecer productos innovadores y soluciones complementarias.
Canadá se beneficia de su sistema de salud pública y su creciente enfoque en la prestación de servicios de salud mental a nivel comunitario. El desarrollo regional en auge se caracteriza por la integración entre especialistas en psiquiatría y médicos de atención primaria, lo que reduce la dependencia de la atención especializada individual. Se espera que los nuevos medicamentos para el tratamiento de afecciones psiquiátricas, junto con nuevas modalidades de tratamiento y tratamientos controlados, impulsen iniciativas regulatorias y, por ende, inversiones diferenciadas.
Mercado de trastornos depresivos en EE. UU.
Estados Unidos representó entre el 82 % y el 86 % del valor de mercado de Norteamérica, que ascendió a 2170 millones de dólares en 2025, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 5,20 % al 5,70 % entre 2026 y 2034. Entre los factores que contribuyen a la amplitud del mercado se incluyen canales de distribución farmacéutica eficaces, disponibilidad de especialistas, cobertura de seguros y vías eficientes para los tratamientos ambulatorios.
Existe una amplia presencia de empresas como AbbVie Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, Pfizer Inc. y Otsuka Pharmaceutical Co., Ltd. Las tendencias de aplicación se han orientado hacia tratamientos ambulatorios continuos, gestión de fármacos y pacientes resistentes al tratamiento. Las tendencias regulatorias de la FDA también promueven el desarrollo de psiquiatría diferenciada, mientras que la aprobación de genéricos se ha convertido en una limitación para el precio de las moléculas ya consolidadas.
Mercado europeo de trastornos depresivos
Europa representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y tendrá un crecimiento anual compuesto (CAGR) del 4,60 % al 5,10 %. Alemania también será líder en Europa. La demanda en el Reino Unido se ve impulsada por sus desarrollados programas de atención primaria y prescripción. Alemania ofrece una amplia cobertura sanitaria junto con una gran capacidad de atención ambulatoria, mientras que Francia, Italia y España generan demanda gracias a sus sistemas de salud especializados.
El desarrollo normativo seguirá siendo de gran importancia debido a una modificación de la directriz sobre investigación clínica de la depresión por parte de la Agencia Europea de Medicamentos. Dicha modificación entrará en vigor en septiembre de 2025.
Mercado de trastornos depresivos en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representó entre el 20 % y el 24 % de la cuota de mercado estimada para 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,40 % al 6,00 %. China es el país líder, seguido de Japón, Corea del Sur, India y Australia. La ampliación de la cobertura de seguros, el aumento de los diagnósticos y el desarrollo de la infraestructura sanitaria favorecen el acceso a los medicamentos.
La integración de la salud mental impulsada por políticas públicas es particularmente relevante en India y otras economías emergentes, mientras que Japón y Corea del Sur se benefician de sistemas de salud consolidados. Un mayor uso de los canales de atención primaria y comunitaria puede ampliar el acceso donde la capacidad de los especialistas sigue siendo limitada.
Mercado de trastornos depresivos en Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) alcance una tasa de crecimiento anual compuesta (CAGR) de entre el 4,30 % y el 4,90 % entre 2026 y 2034, con Arabia Saudita como región dominante. Los Emiratos Árabes Unidos cuentan con una buena infraestructura sanitaria privada, mientras que Sudáfrica posee un panorama farmacéutico-clínico relativamente desarrollado.
El resto de Oriente Medio y África se enfrenta a limitaciones debido a la disponibilidad desigual de especialistas, las disparidades en los reembolsos y el acceso general a la atención médica. La inversión en infraestructura sanitaria y la modernización de los hospitales, junto con la digitalización general de los sistemas de salud, pueden contribuir a ampliar el alcance de los tratamientos.
Análisis de segmentación
Tipo
El segmento Tipo abarca mecanismos farmacológicos establecidos y sigue siendo fundamental para las decisiones de prescripción. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,70 % al 5,30 % durante el período 2026-2034. El alcance del mercado de trastornos depresivos dentro del segmento Tipo refleja diferencias en la eficacia, la tolerabilidad, las interacciones farmacológicas, la familiaridad con la prescripción y la idoneidad para pacientes resistentes al tratamiento.
- Antidepresivos tricíclicos: Siguen siendo relevantes para pacientes seleccionados y para la prescripción especializada debido a su eficacia demostrada, si bien las consideraciones sobre tolerabilidad y seguridad limitan su adopción generalizada como tratamiento de primera línea.
- Inhibidores selectivos de la recaptación de serotonina: Mantienen la posición más sólida en el mercado debido a su amplio conocimiento clínico, su uso generalizado en la prescripción, la disponibilidad de genéricos y su integración consolidada en la atención primaria y especializada.
- Los inhibidores de la recaptación de serotonina y norepinefrina son útiles para pacientes que requieren una actividad monoaminérgica más amplia y siguen siendo importantes cuando los síntomas depresivos coexisten con dolor o manifestaciones relacionadas con la ansiedad.
- Inhibidores de la monoaminooxidasa: Ocupan una posición que requiere especial atención, ya que las restricciones dietéticas, las interacciones y los requisitos de monitorización hacen que sea importante una cuidadosa selección de los pacientes.
- Antagonistas e inhibidores de la recaptación de serotonina: Proporcionan una vía farmacológica alternativa, cuya utilidad clínica está influenciada por el perfil de síntomas, la tolerabilidad y la preferencia del médico.
Solicitud
La aplicación refleja dónde se inicia, se supervisa o se continúa el tratamiento a lo largo del proceso asistencial. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,00 % al 5,60 % durante el periodo 2026-2034. El mercado de los trastornos depresivos se extiende cada vez más más allá de los hospitales, abarcando modelos ambulatorios y de atención domiciliaria.
- Los hospitales siguen siendo importantes para los episodios graves, las comorbilidades complejas, la gestión del riesgo agudo y el inicio de tratamientos intensivos bajo supervisión especializada.
- Centros quirúrgicos ambulatorios: Proporcionan un entorno limitado pero relevante para los procedimientos y la atención psiquiátrica asociada, especialmente cuando se dispone de servicios ambulatorios integrados.
- Centros de diagnóstico: Apoyan las vías de evaluación donde los procesos estructurados de evaluación, detección y derivación ayudan a identificar los síntomas depresivos que requieren un tratamiento clínico formal.
- Entornos de atención domiciliaria: Adquieren importancia estratégica a medida que la monitorización de la medicación, la telemedicina, las consultas a distancia y el apoyo comunitario mejoran la continuidad fuera de los entornos institucionales.
- Centros de atención a largo plazo: Abordan los síntomas depresivos en poblaciones de edad avanzada y con patologías complejas, donde la polifarmacia, el deterioro cognitivo y el manejo de enfermedades crónicas requieren una atención coordinada.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Alto |
Cuidados intensivos |
Maduro |
|
Centros quirúrgicos ambulatorios |
Bajo |
Atención ambulatoria |
Emergente |
|
Centros de diagnóstico |
Medio |
Detección precoz |
Escalada |
|
Entornos de atención domiciliaria |
Medio |
Monitoreo remoto |
Escalada |
|
Centros de atención a largo plazo |
Medio |
Cuidado de personas mayores |
Escalada |
Factores que impulsan el crecimiento del mercado de trastornos depresivos y análisis de su impacto
Ampliación de las vías integradas de atención a la salud mental.
La integración de la atención primaria puede ampliar significativamente la población a la que se puede acceder a tratamiento, al acercar la identificación y el manejo de los pacientes. Las recientes políticas de la OMS enfatizan la necesidad de fortalecer las capacidades de salud mental dentro de la atención primaria, mejorar la coordinación con especialistas y coordinar los servicios comunitarios. Este enfoque reduce la dependencia de las vías exclusivas de especialistas y puede acortar los tiempos de espera entre el reconocimiento de los síntomas y el inicio del tratamiento. Para los proveedores farmacéuticos, esto implica un mayor alcance de prescripción y una mayor importancia de la dosificación sencilla, la tolerabilidad y el apoyo a la adherencia. También genera demanda de programas educativos que ayuden a los proveedores no especialistas a reconocer los trastornos depresivos y a gestionar el seguimiento rutinario. Es probable que el impacto en el mercado sea mayor en las regiones donde la escasez de especialistas limita el acceso al tratamiento convencional.
Persistentes deficiencias en el tratamiento y carga de enfermedad
La depresión sigue representando una importante carga para la salud mundial. La OMS estimó que en 2019 había 280 millones de personas afectadas e identificó grandes desigualdades en el acceso al tratamiento. Esta brecha persistente genera una demanda estructural de terapias farmacológicas que puedan implementarse en diferentes niveles de atención. Las consecuencias económicas también refuerzan la justificación política para la expansión del tratamiento, ya que la depresión no tratada puede reducir la productividad, empeorar las comorbilidades y aumentar la utilización de los servicios de salud. Desde el punto de vista comercial, este entorno favorece los medicamentos con precios accesibles, administración sencilla y evidencia de eficacia en diversas poblaciones. Asimismo, incentiva a los sistemas de salud a evaluar vías de tratamiento más allá de la psiquiatría especializada. A medida que mejora el diagnóstico y disminuye el estigma, los pacientes que antes no recibían tratamiento pueden acceder a la atención formal, lo que respalda una demanda sostenida en las distintas categorías de antidepresivos.
Innovación centrada en poblaciones de pacientes difíciles de tratar.
La depresión resistente al tratamiento está incrementando el valor estratégico de los mecanismos diferenciados y los enfoques complementarios. Las agencias reguladoras están refinando las expectativas de desarrollo en torno al tratamiento agudo, el manejo a largo plazo, la prevención de recaídas y la enfermedad resistente, creando vías más claras para las empresas que buscan candidatos diferenciados. La oportunidad comercial va más allá de reemplazar los antidepresivos convencionales, ya que las nuevas terapias pueden dirigirse a pacientes con respuestas inadecuadas, baja tolerabilidad o perfiles sintomáticos complejos. Esto fomenta la inversión en plataformas de neurociencia, investigación de biomarcadores, mecanismos de acción rápida y personalización del tratamiento. La ventaja competitiva dependerá cada vez más de demostrar una diferenciación clínicamente significativa en lugar de simplemente introducir otra opción farmacológica. Por lo tanto, las empresas con experiencia consolidada en el SNC y capacidades regulatorias están bien posicionadas para obtener valor de los segmentos impulsados por la innovación.
Tendencias futuras del mercado de los trastornos depresivos
Selección de tratamientos orientada a la precisión
Se prevé que las tendencias futuras del mercado de los trastornos depresivos hagan hincapié en una adaptación más sistemática de las terapias a las características del paciente, su historial de tratamientos previos, los patrones de síntomas, las comorbilidades y las trayectorias de respuesta. Los registros digitales y los conjuntos de datos clínicos longitudinales pueden ayudar a los médicos a identificar precozmente a los pacientes con riesgo de falta de respuesta o recaída. Con el tiempo, es posible que los desarrolladores incorporen cada vez más marcadores biológicos, enfoques computacionales y evidencia del mundo real en el diseño de ensayos clínicos y algoritmos de tratamiento. Esto podría desplazar la competencia de la prescripción generalizada basada en clases de fármacos hacia segmentos de pacientes diferenciados. La consecuencia comercial sería un mayor valor para las terapias respaldadas por perfiles de respuesta claros y resultados duraderos. Los sistemas de salud también podrían dar mayor importancia a la recuperación funcional medible, la adherencia y la prevención de recaídas al evaluar el valor terapéutico.
Continuidad centrada en la comunidad y habilitada digitalmente
La siguiente fase de la atención sanitaria probablemente hará mayor hincapié en la continuidad entre la atención primaria, los servicios especializados, los programas comunitarios y las plataformas digitales. La OMS ha destacado las redes comunitarias, la delegación de tareas, las tecnologías digitales y el apoyo entre pares como mecanismos para ampliar el acceso a la atención de la depresión. Este modelo puede reducir la dependencia de la atención hospitalaria, a la vez que crea nuevos puntos de contacto para el seguimiento de la adherencia y los síntomas. Para las compañías farmacéuticas, la integración digital puede influir en las estrategias de apoyo al paciente, las vías de inicio del tratamiento y la generación de evidencia. Las mejores oportunidades surgirán donde los sistemas sanitarios puedan conectar la monitorización remota con la supervisión profesional, en lugar de tratar las herramientas digitales como sustitutos aislados de la atención clínica.
Oportunidades de mercado en el sector de los trastornos depresivos
Expansión selectiva en mercados emergentes desatendidos.
Las previsiones del mercado de los trastornos depresivos apuntan a importantes oportunidades en países donde la cobertura de tratamiento aún no alcanza la necesidad clínica. Los inversores pueden priorizar los mercados con programas de seguros en expansión, reformas en la atención primaria y presupuestos crecientes para la salud mental, en lugar de basarse únicamente en el tamaño de la población. India, China, el sudeste asiático, algunas economías de Oriente Medio y partes de Latinoamérica ofrecen condiciones de entrada diferenciadas. Las estrategias exitosas deben combinar formulaciones asequibles, experiencia regulatoria local, formación médica y alianzas de distribución. Las empresas también pueden adaptar los modelos comerciales a la contratación pública y la prestación de servicios comunitarios. La oportunidad no reside simplemente en la expansión del volumen; implica la creación de canales de acceso sostenibles que conviertan el creciente número de diagnósticos en un tratamiento constante, abordando al mismo tiempo la asequibilidad, el estigma y las limitaciones de personal.
Plataformas especializadas para la depresión resistente al tratamiento
Una segunda oportunidad reside en productos y servicios especializados dirigidos a pacientes que no obtienen un beneficio adecuado de la terapia convencional. La inversión puede centrarse en mecanismos diferenciados, tratamientos complementarios, enfoques de acción rápida y capacidades de monitorización del paciente que demuestren ventajas cuantificables sobre la atención establecida. Los organismos reguladores prestan cada vez más atención a la resistencia al tratamiento y a los resultados a largo plazo, lo que refuerza la justificación del desarrollo basado en la evidencia. Las empresas pueden mejorar sus perspectivas comerciales diseñando ensayos clínicos centrados en criterios de valoración clínicamente relevantes, la recuperación funcional y una respuesta duradera, en lugar de solo en la reducción de los síntomas. Las alianzas entre desarrolladores farmacéuticos, centros académicos, proveedores de salud digital y redes de especialistas pueden acelerar la identificación de pacientes y la generación de evidencia del mundo real, creando un posicionamiento más sólido en segmentos de tratamiento psiquiátrico de alto valor.
Novedades recientes
- Julio de 2026: Eli Lilly and Company anunció un acuerdo definitivo para adquirir AtaiBeckley, ampliando así su cartera de productos en neurociencia con BPL-003, una terapia experimental diseñada para la depresión resistente al tratamiento. Esta transacción refuerza el enfoque de Lilly en enfoques neuroplastogénicos de acción rápida y suma programas en fase clínica para tratar afecciones de salud mental difíciles de tratar.
- Febrero de 2026: AbbVie Inc. publicó sus prioridades estratégicas para 2026 en relación con los estudios iniciados por investigadores, destacando la investigación psiquiátrica en torno a VRAYLAR y los programas de desarrollo relacionados con la depresión bipolar y afecciones neuropsiquiátricas afines. Estas prioridades demuestran la continua inversión en investigación neurocientífica diferenciada y en la generación de evidencia en diversas indicaciones psiquiátricas.
- Mayo de 2025: Takeda Pharmaceutical Company Limited presentó sus resultados del ejercicio fiscal 2024 y describió sus prioridades para el ejercicio fiscal 2025, entre las que destacan la inversión continua en proyectos en fases avanzadas y la preparación para el lanzamiento de nuevos productos. La compañía registró un crecimiento de los ingresos principales del 7,4 % a tipos de cambio reales y destacó el avance de su cartera de productos como base para futuras inversiones en innovación.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -