
Markt für Depressive Disorders: Größe & Prognose 2034
Marktgröße und Prognosen für den Markt für depressive Störungen (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (trizyklische Antidepressiva, selektive Serotonin-Wiederaufnahmehemmer, Serotonin-Noradrenalin-Wiederaufnahmehemmer, Monoaminoxidase-Hemmer, Serotonin-Antagonisten und -Wiederaufnahmehemmer, Sonstige); Anwendung (Krankenhäuser, ambulante Operationszentren, Diagnosezentren, häusliche Pflege, Langzeitpflegeeinrichtungen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008238
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
6,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,91 %
Wachstumsrate
Adressierbarer Markt
77,68 Mrd. US-Dollar
(2026–2034)
Der Markt für Medikamente gegen depressive Störungen wurde 2025 auf 6,74 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,38 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,91 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst sowohl die bereits existierenden Antidepressiva-Gruppen als auch die sich entwickelnden Behandlungspfade auf institutioneller und ambulanter Ebene. Die Nachfrage wird durch den Zugang zu Behandlungen, die Diagnose von Depressionen, die Therapietreue und die Investitionen in Medikamente zur Behandlung depressiver Störungen bestimmt.
Nordamerika ist aufgrund seines bestehenden psychiatrischen Behandlungssystems, des einfachen Zugangs zu Medikamenten, der Verfügbarkeit von Fachärzten und der sich entwickelnden Behandlungsmöglichkeiten für therapieresistente Depressionen weiterhin von strategischer Bedeutung. Die prognostizierte regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 5,10–5,60 % für den Zeitraum von 2026 bis 2034 verdeutlicht die anhaltenden Entwicklungen in diesem Bereich. Das Marktwachstum im Bereich depressiver Störungen wird zudem durch die zunehmende Integration von Leistungen der psychischen Gesundheitsversorgung in die Primär- und ambulante Versorgung angetrieben. Die WHO weist jedoch weiterhin auf erhebliche Behandlungslücken hin.
Marktanalyse und Einblicke zu depressiven Störungen
- Nordamerika: Nordamerika stellte im Modell für 2025 einen Marktanteil von 34–38 % dar und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,10–5,60 % wachsen, unterstützt durch ausgereifte Verschreibungskanäle, spezialisierte Versorgung und die Behandlung therapieresistenter Depressionen.
- USA: Die USA trugen 2025 zu 82–86 % zum Wert Nordamerikas bei, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,20–5,70 % im Zeitraum 2026–2034. Dies spiegelt den breiten Zugang zu pharmakologischer Behandlung und etablierten psychiatrischen Diensten wider.
- Europa: Europa hielt im Modell für 2025 einen Marktanteil von 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60–5,10 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bilden die wichtigste regionale Nachfragebasis.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 20–24 % erwartet. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 5,40–6,00 % prognostiziert, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Selektive Serotonin-Wiederaufnahmehemmer (SSRI) hatten im Jahr 2025 einen modellierten Marktanteil von 38–42 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,80–5,20 % wachsen.
- Wachstumsstarkes Segment: Häusliche Pflegeeinrichtungen machten im Modell 2025 einen Anteil von 14–18 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,00–6,50 % wachsen, unterstützt durch eine dezentrale Behandlungserbringung.
- Detaillierte Analyse der wichtigsten Unternehmen: Alkermes plc, AbbVie Inc., Bristol-Myers Squibb Company, Eli Lilly and Company, GSK plc, H. Lundbeck A/S, Merck & Co., Inc., Pfizer Inc., Takeda Pharmaceutical Company Limited und Otsuka Pharmaceutical Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt wandelt sich von einem spezialisierten Markt hin zu einem, der Primärversorgung, ambulante Versorgung und sogar gemeindenahe Versorgungspfade umfasst. Die Verfügbarkeit von Generika ist weiterhin ein entscheidendes Kriterium für die Etablierung etablierter Medikamente, während die Differenzierung der Wirkmechanismen und die Entwicklung therapieresistenter Erkrankungen die weitere Entwicklung prägen. Der Markt besteht somit aus einer Mischung aus bestehenden und neuen Medikamenten und Behandlungsansätzen sowie neuen Versorgungsmodellen.
Das zukünftige Wachstum dieses Marktes wird zunehmend von der Verfügbarkeit in Schwellenländern, aktualisierten Erstattungsmodellen und regulatorischen Rahmenbedingungen abhängen, die Innovationen in der Entwicklung psychiatrischer Arzneimittel fördern. Europa hat Anstrengungen unternommen, die Leitlinien für die klinische Entwicklung von Antidepressiva zu verbessern, während sich Gesundheitsdienstleister weltweit auf die Früherkennung und die ambulante Versorgung konzentrieren. Die Angleichung von regulatorischen Rahmenbedingungen und Versorgungsmodellen eröffnet somit Chancen für Arzneimittel mit differenzierten Wirkungsprofilen.
Umfang des Marktberichts zu depressiven Störungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für depressive Störungen
Das Wachstum des Marktes für depressive Störungen wird durch die hohe Anzahl behandelter und unterbehandelter Patienten, den wiederkehrenden Charakter der Erkrankung und die Abhängigkeit von der medikamentösen Therapie angetrieben. Schätzungen der WHO zufolge litten im Jahr 2019 rund 280 Millionen Menschen an Depressionen, wobei der Zugang zu Behandlungen je nach Einkommensgruppe variiert. Folglich umfasst die Nachfrage nach Arzneimitteln die Bereiche Erhaltungstherapie, Erstlinientherapie, Begleittherapie und therapieresistente Patienten.
Das Ökosystem umfasst Innovatoren, Generikahersteller, Distributoren, Krankenhäuser, Psychiater, Hausärzte, Apotheken, Kostenträger und Unternehmen im Bereich der digitalen Gesundheit. Zu den angebotsseitigen Faktoren gehören das Gleichgewicht zwischen traditionellen Wirkstoffen und Differenzierung, die Herstellung, regulatorische Vorgaben, Generika und die Kostenerstattung. Die von der FDA geführten Aufzeichnungen weisen auf Zulassungen von Generika für traditionelle Antidepressiva hin, was auf einen Preiswettbewerb in diesem etablierten Therapiegebiet schließen lässt.
Es handelt sich um einen wettbewerbsintensiven Markt mit umfangreichen Wirkstoffpipelines und einer starken Präsenz von Neurowissenschaftsunternehmen. Eli Lilly and Company hat seine Neurowissenschaftspipeline zwar ausgebaut, AbbVie Inc. bietet jedoch neben psychiatrischen Medikamenten auch eine Begleittherapie für schwere Depressionen an. Gleichzeitig konzentriert sich Takeda Pharmaceutical Company Limited auf die späte Entwicklungsphase ihrer Pipeline, während H. Lundbeck A/S im Neurowissenschaftssektor etabliert ist.
Laut dem Marktbericht zu depressiven Störungen haben die Investitionen in differenzierte Wirkmechanismen, therapieresistente Depressionen und Produkte, die die Probleme konventioneller Therapien überwinden können, in den letzten Jahren zugenommen. Zu den weiteren wichtigen Akteuren zählen Bristol-Myers Squibb Company, Pfizer Inc., Merck & Co., Inc., GSK plc und Otsuka Pharmaceutical Co., Ltd., die alle ihre pharmazeutische Expertise einbringen, während Alkermes plc seine Expertise im Bereich des zentralen Nervensystems (ZNS) beisteuert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für depressive Störungen: Strategische Einblicke
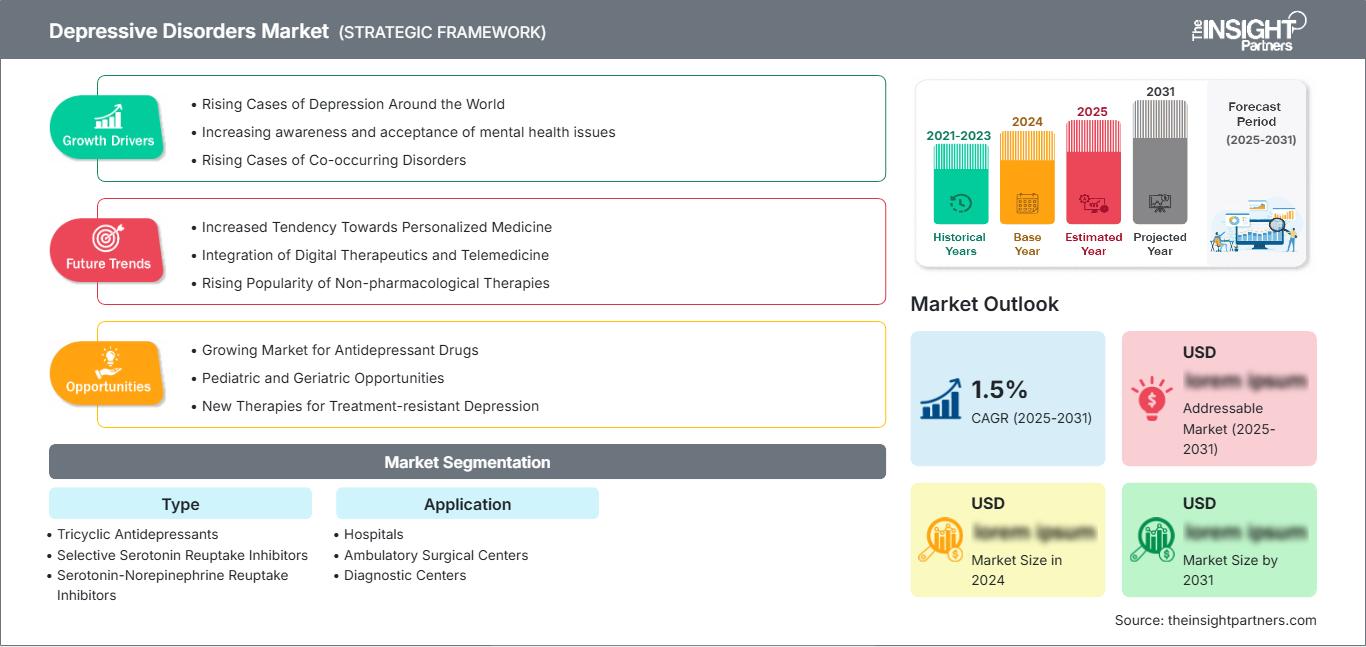
Regionale Einblicke
Markt für depressive Störungen in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 34–38 % im Bereich der Behandlung von Depressionen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,10–5,60 % wachsen. Die USA stellen das wichtigste Nachfragezentrum dar, begünstigt durch eine gut ausgebaute Verschreibungsinfrastruktur, die Verfügbarkeit von Fachärzten, Versicherungswege und den hohen Verbrauch von Antidepressiva. Therapieresistente Depressionen verstärken den Bedarf an innovativen Produkten und ergänzenden Behandlungsangeboten.
Kanada setzt auf sein öffentlich finanziertes Gesundheitssystem und einen verstärkten Fokus auf gemeindenahe psychiatrische Versorgung. Die wachsende regionale Entwicklung zeichnet sich durch die Integration von Psychiatern und Hausärzten aus, wodurch die Abhängigkeit von spezialisierten Versorgungswegen verringert wird. Neue Medikamente zur Behandlung psychiatrischer Erkrankungen sowie neue Therapieformen und kontrollierte Behandlungen dürften regulatorische Initiativen und damit differenzierte Investitionen vorantreiben.
US-Markt für depressive Störungen
Die USA machten 2025 82–86 % des nordamerikanischen Marktwerts von 2,17 Milliarden US-Dollar aus und werden voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 5,20–5,70 % verzeichnen. Zu den Faktoren, die zur Markttiefe beitragen, gehören effektive Vertriebskanäle für Arzneimittel, die Verfügbarkeit von Spezialisten, die Versicherungsdeckung und effiziente Wege für ambulante Behandlungen.
Zahlreiche Unternehmen wie AbbVie Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, Pfizer Inc. und Otsuka Pharmaceutical Co., Ltd. sind auf dem Markt vertreten. Die Anwendungstrends haben sich hin zu ambulanten Folgebehandlungen, Arzneimittelmanagement und der Behandlung therapieresistenter Patienten verlagert. Die regulatorischen Entwicklungen der FDA fördern zudem die differenzierte Entwicklung von Psychiatriemedikamenten, während die Zulassung von Generika die Preisgestaltung etablierter Wirkstoffe zunehmend einschränkt.
Markt für depressive Störungen in Europa
Europa wird 2025 einen Marktanteil von 27–31 % halten und ein durchschnittliches jährliches Wachstum von 4,60–5,10 % verzeichnen. Deutschland wird auch in Europa eine führende Rolle einnehmen. Die Nachfrage in Großbritannien wird durch die gut ausgebaute Primärversorgung und die etablierten Verschreibungsprogramme gestützt. Deutschland bietet eine hohe Gesundheitsversorgung mit umfangreichen ambulanten Behandlungsmöglichkeiten, während Frankreich, Italien und Spanien aufgrund ihrer Gesundheitssysteme und ihrer Spezialisierung ebenfalls Nachfrage generieren.
Die regulatorische Entwicklung wird aufgrund einer Änderung der Leitlinie zur klinischen Prüfung von Depressionen durch die Europäische Arzneimittel-Agentur weiterhin von großer Bedeutung sein. Diese Änderung tritt im September 2025 in Kraft.
Markt für depressive Störungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird laut Prognosen im Jahr 2025 einen Marktanteil von 20–24 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,40–6,00 % wachsen. China ist das führende Land, gefolgt von Japan, Südkorea, Indien und Australien. Eine Ausweitung der Krankenversicherung, steigende Diagnosezahlen und der Ausbau der Gesundheitsinfrastruktur fördern den Zugang zu Arzneimitteln.
Eine politisch gesteuerte Integration der psychischen Gesundheitsversorgung ist insbesondere in Indien und anderen Schwellenländern relevant, während Japan und Südkorea von ausgereiften Gesundheitssystemen profitieren. Eine stärkere Nutzung von gemeindenahen und primärärztlichen Versorgungsstrukturen kann den Zugang zu Leistungen dort verbessern, wo die Kapazitäten von Spezialisten begrenzt sind.
Markt für depressive Störungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika (MEA) wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,30 % bis 4,90 % prognostiziert, wobei Saudi-Arabien die dominierende Region sein wird. Die Vereinigten Arabischen Emirate verfügen über eine gute private Gesundheitsinfrastruktur, während Südafrika eine vergleichsweise entwickelte pharmazeutisch-klinische Landschaft aufweist.
Der Rest des Nahen Ostens und Afrikas ist aufgrund der ungleichen Verfügbarkeit von Fachärzten, Ungleichheiten bei den Kostenerstattungen und der allgemeinen Zugänglichkeit der Gesundheitsversorgung mit Einschränkungen konfrontiert. Investitionen in die Gesundheitsinfrastruktur und die Modernisierung von Krankenhäusern sowie die umfassende Digitalisierung der Gesundheitssysteme können dazu beitragen, das Behandlungsspektrum zu erweitern.
Segmentierungsanalyse
Typ
Das Segment „Typ“ umfasst etablierte pharmakologische Wirkmechanismen und ist weiterhin zentral für Verschreibungsentscheidungen. Für dieses Segment wird ein jährliches Wachstum von 4,70–5,30 % im Zeitraum 2026–2034 prognostiziert. Der Markt für depressive Störungen innerhalb des Segments „Typ“ spiegelt Unterschiede in Wirksamkeit, Verträglichkeit, Arzneimittelwechselwirkungen, Verschreibungspraxis und Eignung für therapieresistente Patienten wider.
- Trizyklische Antidepressiva: Aufgrund ihrer nachgewiesenen Wirksamkeit bleiben sie für ausgewählte Patienten und die Verschreibung durch Fachärzte relevant, während Verträglichkeits- und Sicherheitsaspekte eine breitere Anwendung als Erstlinientherapie einschränken.
- Selektive Serotonin-Wiederaufnahmehemmer: Sie behalten ihre stärkste Marktposition aufgrund umfassender klinischer Erfahrung, breiter Verschreibungspraxis, Verfügbarkeit von Generika und etablierter Integration in die Primär- und Facharztversorgung.
- Serotonin-Noradrenalin-Wiederaufnahmehemmer: Sie dienen Patienten, die eine breitere monoaminerge Aktivität benötigen, und bleiben wichtig, wenn depressive Symptome mit Schmerzen oder angstbedingten Manifestationen einhergehen.
- Monoaminoxidase-Hemmer: Sie erfordern eine spezialisierte Tätigkeit, da diätetische Einschränkungen, Wechselwirkungen und Überwachungsanforderungen eine sorgfältige Patientenauswahl notwendig machen.
- Serotonin-Antagonisten und Wiederaufnahmehemmer: Sie bieten einen alternativen pharmakologischen Ansatz, dessen klinischer Nutzen vom Symptomprofil, der Verträglichkeit und den Präferenzen des Arztes abhängt.
Anwendung
Die Anwendung spiegelt wider, wo die Behandlung im Rahmen des Behandlungspfads begonnen, überwacht oder fortgesetzt wird. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,00–5,60 % prognostiziert. Der Markt für depressive Störungen dehnt sich zunehmend über Krankenhäuser hinaus auf ambulante und häusliche Versorgungsmodelle aus.
- Krankenhäuser: Bleiben wichtig für schwere Krankheitsverläufe, komplexe Begleiterkrankungen, akutes Risikomanagement und die Einleitung einer intensivmedizinischen Behandlung unter fachärztlicher Aufsicht.
- Ambulante Operationszentren: Sie bieten einen begrenzten, aber relevanten Rahmen für Eingriffe und die damit verbundene psychiatrische Versorgung, insbesondere dort, wo integrierte ambulante Dienste verfügbar sind.
- Diagnostische Zentren: Unterstützung von Beurteilungspfaden, in denen strukturierte Bewertungs-, Screening- und Überweisungsprozesse dazu beitragen, depressive Symptome zu identifizieren, die ein formelles klinisches Management erfordern.
- Häusliche Pflegeeinrichtungen: Gewinnen an strategischer Bedeutung, da Medikamentenüberwachung, Telemedizin, Fernkonsultationen und gemeindenahe Unterstützung die Kontinuität außerhalb institutioneller Umgebungen verbessern.
- Langzeitpflegeeinrichtungen: Behandlung von depressiven Symptomen bei älteren und medizinisch komplexen Bevölkerungsgruppen, bei denen Polypharmazie, kognitive Beeinträchtigung und die Behandlung chronischer Krankheiten eine koordinierte Versorgung erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Akutversorgung |
Reifen |
|
Ambulante Operationszentren |
Niedrig |
Ambulante Versorgung |
Aufkommen |
|
Diagnostikzentren |
Medium |
Früherkennung |
Skalierung |
|
Häusliche Pflege |
Medium |
Fernüberwachung |
Skalierung |
|
Langzeitpflegezentren |
Medium |
Altenpflege |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse bei depressiven Störungen
Ausbau integrierter Behandlungspfade für psychische Erkrankungen
Die Integration der Primärversorgung kann die Zahl der behandelbaren Personen erheblich erhöhen, indem die Diagnose und Behandlung näher an die Patienten herangeführt werden. Die jüngsten politischen Maßnahmen der WHO betonen die Bedeutung einer Stärkung der Kompetenzen im Bereich der psychischen Gesundheit innerhalb der Primärversorgung, einer verbesserten Vernetzung mit Fachärzten und koordinierter gemeindenaher Dienste. Dieser Ansatz reduziert die Abhängigkeit von ausschließlich spezialisierten Behandlungspfaden und kann die Zeitspanne zwischen Symptomerkennung und Behandlungsbeginn verkürzen. Für Pharmaunternehmen bedeutet dies eine größere Reichweite bei den verschreibenden Ärzten und eine höhere Bedeutung einfacher Dosierung, Verträglichkeit und Unterstützung der Therapietreue. Zudem entsteht Bedarf an Fortbildungsprogrammen, die nicht spezialisierte Ärzte dabei unterstützen, depressive Störungen zu erkennen und die routinemäßige Nachsorge zu gewährleisten. Die daraus resultierenden Marktauswirkungen dürften in Regionen am stärksten sein, in denen der Mangel an Fachärzten den Zugang zu konventionellen Behandlungen einschränkt.
Anhaltende Behandlungslücken und Krankheitslast
Depression stellt weiterhin eine erhebliche globale Gesundheitsbelastung dar. Die WHO schätzte die Zahl der Betroffenen im Jahr 2019 auf 280 Millionen und identifizierte große Ungleichheiten beim Zugang zu Behandlungen. Diese anhaltende Versorgungslücke schafft eine strukturelle Nachfrage nach pharmakologischen Therapien, die auf verschiedenen Versorgungsebenen eingesetzt werden können. Auch die wirtschaftlichen Folgen bestärken die politische Begründung für eine Ausweitung der Behandlungsmöglichkeiten, da unbehandelte Depressionen die Produktivität mindern, Begleiterkrankungen verschlimmern und die Inanspruchnahme des Gesundheitswesens erhöhen können. Aus wirtschaftlicher Sicht begünstigt dieses Umfeld Medikamente mit erschwinglichen Preisen, einfacher Anwendung und nachgewiesener Wirksamkeit in verschiedenen Bevölkerungsgruppen. Es ermutigt Gesundheitssysteme zudem, Behandlungswege jenseits der spezialisierten Psychiatrie zu evaluieren. Mit verbesserter Diagnostik und abnehmender Stigmatisierung können bisher unbehandelte Patienten in die formale Versorgung aufgenommen werden, was die anhaltende Nachfrage nach etablierten und differenzierten Antidepressiva-Kategorien unterstützt.
Innovation mit Fokus auf schwer zu behandelnde Patientengruppen
Die zunehmende Behandlungsresistenz bei Depressionen steigert den strategischen Wert differenzierter Wirkmechanismen und ergänzender Therapieansätze. Zulassungsbehörden präzisieren ihre Entwicklungserwartungen hinsichtlich Akutbehandlung, Langzeitmanagement, Rezidivprophylaxe und Therapieresistenz und schaffen so klarere Wege für Unternehmen, die differenzierte Wirkstoffe entwickeln. Die kommerziellen Chancen reichen über den Ersatz konventioneller Antidepressiva hinaus, da neue Therapien Patienten mit unzureichendem Ansprechen, schlechter Verträglichkeit oder komplexen Symptomprofilen gezielt ansprechen können. Dies fördert Investitionen in neurowissenschaftliche Plattformen, Biomarkerforschung, schnell wirkende Wirkmechanismen und personalisierte Therapien. Wettbewerbsvorteile werden zunehmend davon abhängen, klinisch relevante Differenzierung nachzuweisen, anstatt lediglich eine weitere pharmakologische Option einzuführen. Unternehmen mit etablierter Expertise im Bereich des zentralen Nervensystems und regulatorischen Kompetenzen sind daher gut positioniert, um von innovationsgetriebenen Segmenten zu profitieren.
Markt für depressive Störungen: Zukunftstrends
Präzisionsorientierte Behandlungsauswahl
Zukünftige Trends im Markt für depressive Störungen werden voraussichtlich eine systematischere Abstimmung von Therapien auf Patientenmerkmale, Vorbehandlungen, Symptommuster, Komorbiditäten und Therapieverläufe in den Vordergrund stellen. Digitale Patientenakten und longitudinale klinische Datensätze können Ärzten helfen, Patienten mit einem Risiko für Nichtansprechen oder Rückfälle frühzeitig zu identifizieren. Entwickler werden voraussichtlich zunehmend biologische Marker, computergestützte Verfahren und Daten aus der Praxis in Studiendesign und Behandlungsalgorithmen einbeziehen. Dies könnte den Wettbewerb von einer breiten, klassenbasierten Verschreibung hin zu differenzierten Patientensegmenten verlagern. Die wirtschaftliche Folge wäre ein höherer Wert für Therapien, die durch klare Ansprechprofile und nachhaltige Ergebnisse belegt sind. Gesundheitssysteme werden bei der Bewertung des therapeutischen Nutzens möglicherweise auch messbare funktionelle Verbesserungen, die Therapietreue und die Rückfallprävention stärker gewichten.
Gemeinschaftsorientierte und digital unterstützte Kontinuität
Die nächste Phase der Gesundheitsversorgung wird voraussichtlich einen stärkeren Fokus auf die Kontinuität der Versorgung legen – von der Primärversorgung über Facharztdienste und Gemeindeprogramme bis hin zu digitalen Plattformen. Die WHO hat gemeindebasierte Netzwerke, Aufgabenverteilung, digitale Technologien und Peer-Support als Mechanismen zur Verbesserung des Zugangs zur Depressionsbehandlung hervorgehoben. Dieses Modell kann die Abhängigkeit von der stationären Versorgung verringern und gleichzeitig neue Kontaktpunkte zur Überwachung der Therapietreue und der Symptome schaffen. Für Pharmaunternehmen kann die digitale Integration die Strategien zur Patientenbetreuung, die Einleitung von Behandlungen und die Evidenzgenerierung beeinflussen. Die größten Chancen ergeben sich dort, wo Gesundheitssysteme die Fernüberwachung mit professioneller Betreuung verknüpfen, anstatt digitale Tools als alleinigen Ersatz für die klinische Versorgung zu betrachten.
Marktchancen bei depressiven Störungen
Gezielte Expansion in unterversorgten Schwellenländern
Die Marktprognosen für depressive Störungen weisen auf ein erhebliches Potenzial in Ländern hin, in denen die Behandlungsabdeckung den klinischen Bedarf nicht deckt. Investoren können Märkte mit wachsenden Versicherungsprogrammen, Reformen der Primärversorgung und steigenden Budgets für psychische Gesundheit priorisieren, anstatt sich allein auf die Bevölkerungsgröße zu konzentrieren. Indien, China, Südostasien, ausgewählte Volkswirtschaften des Nahen Ostens und Teile Lateinamerikas bieten differenzierte Markteintrittsbedingungen. Erfolgreiche Strategien sollten kostengünstige Präparate, lokale regulatorische Expertise, Fortbildungen für Ärzte und Vertriebspartnerschaften kombinieren. Unternehmen können ihre Geschäftsmodelle auch an die öffentliche Beschaffung und die gemeindenahe Versorgung anpassen. Das Potenzial liegt nicht nur in der Steigerung des Absatzvolumens, sondern im Aufbau nachhaltiger Zugangswege, die die steigende Zahl an Diagnosen in eine kontinuierliche Behandlung umwandeln und gleichzeitig die Themen Bezahlbarkeit, Stigmatisierung und Personalmangel berücksichtigen.
Spezialisierte Plattformen für therapieresistente Depressionen
Eine zweite Chance bietet die Entwicklung spezialisierter Produkte und Dienstleistungen für Patienten, die von konventionellen Therapien nicht ausreichend profitieren. Investitionen können sich auf differenzierte Wirkmechanismen, Begleitbehandlungen, schnell wirkende Ansätze und Patientenüberwachungssysteme konzentrieren, die messbare Vorteile gegenüber etablierten Behandlungsformen aufweisen. Zulassungsbehörden achten zunehmend auf Therapieresistenz und Langzeitergebnisse, was die Notwendigkeit einer evidenzbasierten Entwicklung unterstreicht. Unternehmen können ihre kommerziellen Aussichten verbessern, indem sie Studien auf klinisch relevante Endpunkte, funktionelle Erholung und dauerhaftes Ansprechen statt allein auf Symptomreduktion ausrichten. Partnerschaften zwischen Pharmaunternehmen, akademischen Zentren, Anbietern digitaler Gesundheitslösungen und spezialisierten Netzwerken können die Patientenidentifizierung und die Generierung von Real-World-Daten beschleunigen und so eine stärkere Positionierung in margenstarken Segmenten der psychiatrischen Behandlung ermöglichen.
Aktuelle Entwicklungen
- Juli 2026: Eli Lilly and Company gab eine endgültige Vereinbarung zur Übernahme von AtaiBeckley bekannt und erweiterte damit seine Pipeline im Bereich Neurowissenschaften um BPL-003, eine Prüftherapie zur Behandlung therapieresistenter Depressionen. Die Transaktion stärkt Lillys Fokus auf schnell wirkende Neuroplastrogen-Ansätze und ergänzt das Portfolio um klinische Programme zur Behandlung schwer behandelbarer psychischer Erkrankungen.
- Februar 2026: AbbVie Inc. veröffentlichte seine strategischen Prioritäten für investigatorinitiierte Studien bis 2026. Im Fokus stehen dabei die psychiatrische Forschung zu VRAYLAR sowie Entwicklungsprogramme zur Behandlung bipolarer Depressionen und verwandter neuropsychiatrischer Erkrankungen. Die Prioritäten belegen das kontinuierliche Engagement von AbbVie für differenzierte neurowissenschaftliche Forschung und die Generierung von Evidenz für verschiedene psychiatrische Indikationen.
- Mai 2025: Takeda Pharmaceutical Company Limited veröffentlichte die Ergebnisse für das Geschäftsjahr 2024 und skizzierte die Prioritäten für das Geschäftsjahr 2025. Dazu gehören fortgesetzte Investitionen in die späte Entwicklungsphase der Pipeline sowie die Vorbereitung von Produkteinführungen. Das Unternehmen meldete ein Umsatzwachstum von 7,4 % (währungsbereinigt) und betonte die Bedeutung der Pipeline-Entwicklung als Grundlage für zukünftige Innovationsinvestitionen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -