
Mercato dei disturbi depresivi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei disturbi depressivi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (antidepressivi triciclici, inibitori selettivi della ricaptazione della serotonina, inibitori della ricaptazione della serotonina-noradrenalina, inibitori delle monoamino ossidasi, antagonisti e inibitori della ricaptazione della serotonina, altri); applicazione (ospedali, centri chirurgici ambulatoriali, centri diagnostici, assistenza domiciliare, centri di assistenza a lungo termine) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008238
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
6,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,91 %
Tasso di crescita
Mercato di riferimento
77,68 miliardi di dollari USA
(2026-2034)
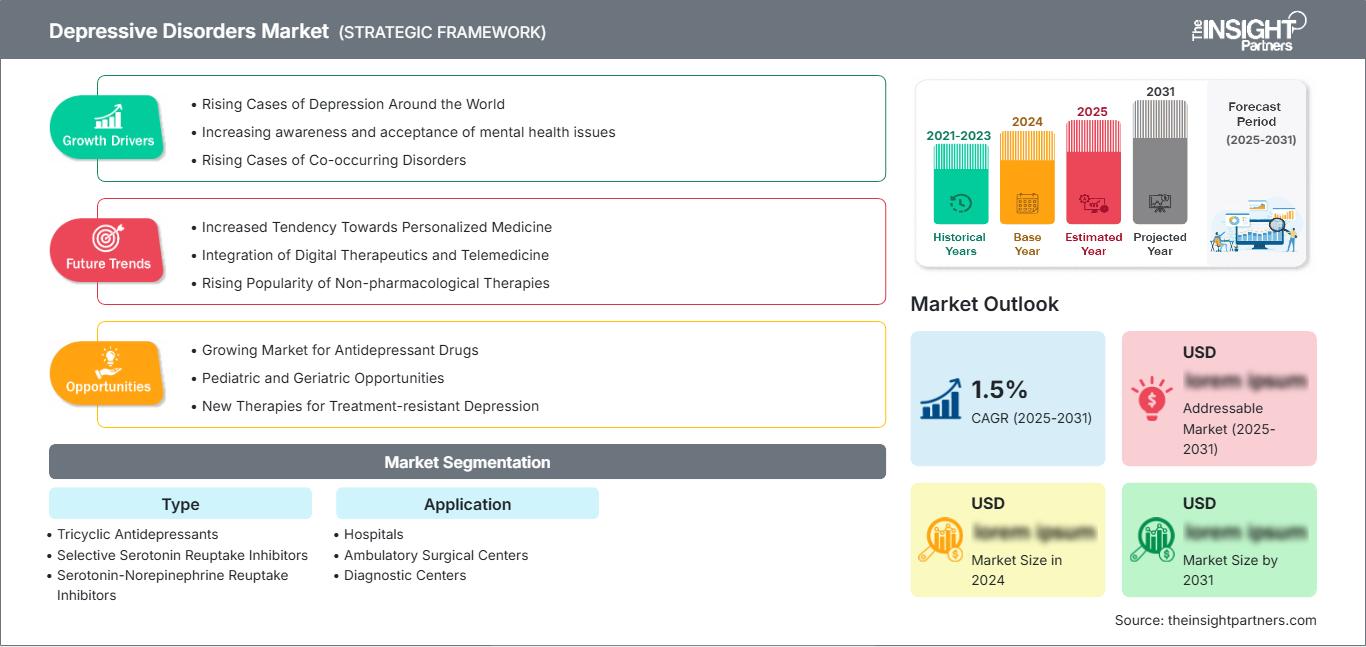
Il mercato dei disturbi depressivi valeva 6,74 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,38 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,91% nel periodo 2026-2034. Il mercato comprende le attuali classi di antidepressivi, nonché i percorsi di cura in fase di sviluppo a livello istituzionale e comunitario. La domanda sarà determinata dall'accesso ai trattamenti, dalla diagnosi di depressione, dall'aderenza alle terapie e dagli investimenti in farmaci per il trattamento dei disturbi depressivi.
Il Nord America riveste ancora un'importanza strategica grazie al suo sistema di trattamento psichiatrico consolidato, alla facilità di accesso ai farmaci, alla disponibilità di specialisti e allo sviluppo di opzioni terapeutiche per la depressione resistente. Il tasso di crescita annuale composto (CAGR) regionale previsto tra il 5,10% e il 5,60% per il periodo dal 2026 al 2034 dimostra la continua evoluzione in questo campo. La crescita del mercato dei disturbi depressivi è inoltre trainata dalla crescente integrazione dei servizi di salute mentale nell'assistenza primaria e ambulatoriale. L'OMS evidenzia tuttavia ancora notevoli lacune nel trattamento.
Analisi e approfondimenti sul mercato dei disturbi depressivi
- Nord America: Il Nord America rappresentava una quota stimata tra il 34% e il 38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,10-5,60% tra il 2026 e il 2034, grazie a canali di prescrizione consolidati, cure specialistiche e gestione della depressione resistente al trattamento.
- USA: Gli Stati Uniti hanno rappresentato l'82-86% del valore del Nord America nel 2025, con un CAGR del 5,20-5,70% nel periodo 2026-2034, a testimonianza dell'ampio accesso al trattamento farmacologico e ai servizi psichiatrici consolidati.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato stimata tra il 27% e il 31%, con una crescita prevista a un tasso annuo composto (CAGR) del 4,60-5,10% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna rappresentano le principali aree di domanda a livello regionale.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato stimata tra il 20% e il 24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,40-6,00% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: gli inibitori selettivi della ricaptazione della serotonina detenevano una quota di mercato stimata tra il 38% e il 42% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,80-5,20% tra il 2026 e il 2034.
- Segmento ad alta crescita: l'assistenza domiciliare rappresentava una quota stimata tra il 14% e il 18% nel 2025 e si prevede che crescerà a un CAGR del 6,00-6,50% nel periodo 2026-2034, grazie alla diffusione di trattamenti decentralizzati.
- Aziende chiave analizzate nel dettaglio: Alkermes plc, AbbVie Inc., Bristol-Myers Squibb Company, Eli Lilly and Company, GSK plc, H. Lundbeck A/S, Merck & Co., Inc., Pfizer Inc., Takeda Pharmaceutical Company Limited e Otsuka Pharmaceutical Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Da un mercato prevalentemente specialistico a un mercato che comprende cure primarie, ambulatoriali e persino percorsi di assistenza territoriale, la modalità di trattamento si sta evolvendo. La disponibilità di farmaci generici continua a caratterizzare i farmaci consolidati, mentre la differenziazione dei meccanismi d'azione e la resistenza ai trattamenti sono fattori che ne plasmano lo sviluppo. Il mercato è quindi costituito da un mix di farmaci e approcci terapeutici, sia esistenti che innovativi, insieme a nuovi modelli di erogazione dei servizi.
La crescita futura di questo mercato dipenderà sempre più dall'accesso ai mercati emergenti, da modelli di rimborso aggiornati e da normative che facilitino l'innovazione nello sviluppo di farmaci psichiatrici. L'Europa si è impegnata per migliorare le linee guida per lo sviluppo clinico della depressione, mentre gli operatori sanitari di tutto il mondo si concentrano sull'identificazione precoce e sull'assistenza territoriale. La convergenza di normative e modelli di erogazione dei servizi offre quindi opportunità per farmaci con profili differenziati.
Ambito del rapporto di mercato sui disturbi depressivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,74 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,91% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei disturbi depressivi
La crescita del mercato dei disturbi depressivi sarà trainata dall'elevato numero di pazienti trattati e non trattati adeguatamente, dalla natura ricorrente della malattia e dalla dipendenza dalla farmacoterapia. Secondo le stime dell'OMS, circa 280 milioni di persone soffrivano di depressione nel 2019 e l'accesso ai trattamenti varia a seconda delle fasce di reddito. Di conseguenza, la domanda di farmaci comprende pazienti in terapia di mantenimento, di prima linea, adiuvanti e resistenti al trattamento.
L'ecosistema comprende gli innovatori, i produttori di farmaci generici, i distributori, gli ospedali, gli psichiatri, i medici di base, le farmacie, gli enti pagatori e le aziende di salute digitale. I fattori dal lato dell'offerta comprendono l'equilibrio tra molecole tradizionali e differenziazione, la produzione, le normative, i farmaci generici e il rimborso. I dati tenuti dalla FDA indicano approvazioni di farmaci generici per antidepressivi tradizionali, suggerendo una concorrenza sui prezzi in questa categoria terapeutica consolidata.
Si tratta di un mercato competitivo, caratterizzato da un'ampia pipeline di farmaci e da una forte concentrazione di aziende nel settore delle neuroscienze. Sebbene Eli Lilly and Company abbia ampliato la propria pipeline nel campo delle neuroscienze, AbbVie Inc. possiede farmaci psichiatrici e ha sviluppato terapie adiuvanti per il disturbo depressivo maggiore. Allo stesso tempo, Takeda Pharmaceutical Company Limited si concentra sullo sviluppo di farmaci in fase avanzata, mentre H. Lundbeck A/S è ben consolidata nel settore delle neuroscienze.
Secondo il rapporto sul mercato dei disturbi depressivi, negli ultimi anni sono cresciuti gli investimenti in meccanismi differenziati, depressione resistente al trattamento e prodotti in grado di superare i problemi della terapia convenzionale. Tra gli altri attori chiave figurano Bristol-Myers Squibb Company, Pfizer Inc., Merck & Co., Inc., GSK plc e Otsuka Pharmaceutical Co., Ltd., che contribuiscono con la loro esperienza nel settore farmaceutico, mentre Alkermes plc apporta la sua competenza nel sistema nervoso centrale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei disturbi depressivi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei disturbi depressivi
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 34% e il 38% nel settore dei disturbi depressivi e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,10-5,60% fino al 2034. Gli Stati Uniti rappresentano il principale centro di domanda, grazie a un'infrastruttura di prescrizione efficiente, alla disponibilità di specialisti, ai sistemi assicurativi e all'ampio utilizzo di farmaci antidepressivi. Le forme resistenti di depressione contribuiscono a rendere ancora più urgente la necessità di prodotti innovativi e soluzioni complementari.
Il Canada contribuisce a questo quadro grazie al suo sistema sanitario pubblico e alla crescente attenzione all'erogazione di servizi di salute mentale a livello comunitario. Il crescente sviluppo regionale è caratterizzato dall'integrazione tra specialisti in psichiatria e medici di base, limitando la dipendenza da percorsi specialistici isolati. Si prevede che i nuovi farmaci per il trattamento delle patologie psichiatriche, insieme a nuove modalità di trattamento e terapie controllate, guideranno le iniziative normative e, di conseguenza, gli investimenti differenziati.
Mercato statunitense dei disturbi depressivi
Nel 2025, gli Stati Uniti rappresentavano l'82-86% del valore di mercato nordamericano, pari a 2,17 miliardi di dollari, e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,20-5,70% dal 2026 al 2034. Tra i fattori che contribuiscono alla solidità del mercato si annoverano canali di distribuzione farmaceutica efficaci, la disponibilità di specialisti, la copertura assicurativa e percorsi di cura ambulatoriali efficienti.
È presente un gran numero di aziende, tra cui AbbVie Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, Pfizer Inc. e Otsuka Pharmaceutical Co., Ltd. Le tendenze applicative si sono spostate verso trattamenti ambulatoriali continuativi, gestione farmacologica e pazienti resistenti al trattamento. Anche le tendenze normative della FDA stanno promuovendo lo sviluppo di farmaci psichiatrici differenziati, mentre l'approvazione dei farmaci generici è diventata un vincolo per la determinazione dei prezzi delle molecole mature.
Mercato europeo dei disturbi depressivi
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31%, con un tasso di crescita annuo composto (CAGR) del 4,60-5,10%. Anche la Germania si confermerà leader in Europa. La domanda nel Regno Unito è sostenuta da programmi di assistenza primaria e di prescrizione ben sviluppati. La Germania offre un'elevata copertura sanitaria e un'ampia capacità di assistenza ambulatoriale, mentre Francia, Italia e Spagna contribuiscono alla domanda grazie ai loro sistemi sanitari e alla loro specializzazione.
Lo sviluppo normativo continuerà ad essere di grande importanza a causa di una modifica delle linee guida sulla sperimentazione clinica per la depressione da parte dell'Agenzia europea per i medicinali, che entrerà in vigore a settembre 2025.
Mercato dei disturbi depressivi nella regione APAC
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato stimata tra il 20% e il 24%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,40-6,00%. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia. L'ampliamento della copertura assicurativa, l'aumento delle diagnosi e lo sviluppo delle infrastrutture sanitarie favoriscono l'accesso ai farmaci.
L'integrazione della salute mentale guidata da politiche specifiche è particolarmente rilevante in India e in altre economie emergenti, mentre Giappone e Corea del Sud beneficiano di sistemi sanitari consolidati. Un maggiore utilizzo dei canali di assistenza comunitaria e primaria può ampliare l'accesso alle cure laddove la disponibilità di specialisti è limitata.
Mercato dei disturbi depressivi in Medio Oriente e Africa
Si prevede che la regione MEA raggiungerà un tasso di crescita annuo composto (CAGR) del 4,30%-4,90% tra il 2026 e il 2034, con l'Arabia Saudita come regione dominante. Gli Emirati Arabi Uniti godono di una buona infrastruttura sanitaria privata, mentre il Sudafrica vanta un panorama farmaceutico-clinico relativamente sviluppato.
Nel resto del Medio Oriente e dell'Africa, le limitazioni sono dovute alla disponibilità non uniforme di specialisti, alle disparità nei rimborsi e all'accessibilità generale all'assistenza sanitaria. Investire nelle infrastrutture sanitarie e nell'ammodernamento degli ospedali, unitamente alla digitalizzazione complessiva dei sistemi sanitari, può contribuire ad ampliare la gamma di trattamenti disponibili.
Analisi di segmentazione
Tipo
Il segmento "Tipo" comprende meccanismi farmacologici consolidati e rimane centrale nelle decisioni di prescrizione. Si prevede che questo segmento crescerà a un CAGR del 4,70-5,30% nel periodo 2026-2034. L'ambito del mercato dei disturbi depressivi all'interno del segmento "Tipo" riflette le differenze in termini di efficacia, tollerabilità, interazioni farmacologiche, familiarità con la prescrizione e idoneità per i pazienti resistenti al trattamento.
- Antidepressivi triciclici: rimangono rilevanti per pazienti selezionati e per la prescrizione da parte di specialisti grazie alla comprovata efficacia, mentre considerazioni relative alla tollerabilità e alla sicurezza ne limitano un'adozione più ampia come terapia di prima linea.
- Inibitori selettivi della ricaptazione della serotonina: mantengono la posizione di mercato più forte grazie all'ampia familiarità clinica, all'ampio utilizzo prescrittivo, alla disponibilità di farmaci generici e alla consolidata integrazione nell'assistenza primaria e specialistica.
- Inibitori della ricaptazione della serotonina e della noradrenalina: sono indicati per i pazienti che necessitano di un'attività monoaminergica più ampia e rimangono importanti laddove i sintomi depressivi coesistono con manifestazioni dolorose o ansiose.
- Inibitori delle monoamino ossidasi: occupano una posizione di rilievo tra gli specialisti, poiché le restrizioni dietetiche, le interazioni farmacologiche e i requisiti di monitoraggio rendono fondamentale un'attenta selezione dei pazienti.
- Antagonisti e inibitori della ricaptazione della serotonina: offrono una via farmacologica alternativa, la cui utilità clinica è influenzata dal profilo sintomatologico, dalla tollerabilità e dalle preferenze del medico.
Applicazione
L'applicazione riflette il punto in cui il trattamento viene avviato, monitorato o continuato lungo il percorso sanitario. Si prevede che questo segmento crescerà a un CAGR del 5,00-5,60% nel periodo 2026-2034. L'ambito del mercato dei disturbi depressivi si estende sempre più dagli ospedali verso modelli ambulatoriali e domiciliari distribuiti.
- Ospedali: Rimangono importanti per episodi gravi, comorbilità complesse, gestione del rischio acuto e avvio di trattamenti intensivi sotto supervisione specialistica.
- Centri di chirurgia ambulatoriale: offrono un ambiente limitato ma adeguato per le procedure e la relativa assistenza psichiatrica, soprattutto laddove siano disponibili servizi ambulatoriali integrati.
- Centri diagnostici: supportano percorsi di valutazione in cui processi strutturati di valutazione, screening e invio aiutano a identificare i sintomi depressivi che richiedono una gestione clinica formale.
- Assistenza domiciliare: acquisisce importanza strategica grazie al monitoraggio dei farmaci, alla telemedicina, alle consultazioni a distanza e al supporto basato sulla comunità, che migliorano la continuità assistenziale al di fuori degli ambienti istituzionali.
- Centri di assistenza a lungo termine: affrontare i sintomi depressivi nelle popolazioni anziane e con patologie complesse, dove la polifarmacoterapia, il deterioramento cognitivo e la gestione delle malattie croniche richiedono un'assistenza coordinata.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Cure intensive |
Maturo |
|
Centri chirurgici ambulatoriali |
Basso |
Assistenza ambulatoriale |
Emergenti |
|
Centri diagnostici |
Mezzo |
Screening precoce |
Scalatura |
|
Impostazioni di assistenza domiciliare |
Mezzo |
Monitoraggio remoto |
Scalatura |
|
Centri di assistenza a lungo termine |
Mezzo |
Assistenza agli anziani |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei disturbi depressivi.
Espansione dei percorsi integrati di assistenza per la salute mentale
L'integrazione dell'assistenza primaria può ampliare significativamente la popolazione potenzialmente trattabile, avvicinando l'identificazione e la gestione dei disturbi mentali ai pazienti. Le recenti politiche dell'OMS sottolineano la necessità di rafforzare le competenze in materia di salute mentale all'interno dell'assistenza primaria, migliorare i collegamenti con gli specialisti e coordinare i servizi territoriali. Questo approccio riduce la dipendenza da percorsi esclusivamente specialistici e può abbreviare i tempi tra il riconoscimento dei sintomi e l'inizio del trattamento. Per le aziende farmaceutiche, ciò si traduce in una maggiore diffusione tra i medici prescrittori e in una maggiore importanza attribuita alla semplicità di dosaggio, alla tollerabilità e al supporto all'aderenza alla terapia. Inoltre, crea domanda di programmi di formazione che aiutino gli operatori sanitari non specialisti a riconoscere i disturbi depressivi e a gestire i controlli di routine. L'impatto sul mercato sarà probabilmente maggiore nelle regioni in cui la carenza di specialisti limita l'accesso alle cure convenzionali.
Persistenti lacune nel trattamento e carico di malattia
La depressione rimane un problema sanitario globale di notevole entità, con l'OMS che stimava 280 milioni di persone colpite nel 2019 e che evidenziava profonde disuguaglianze nell'accesso alle cure. Questa persistente disparità crea una domanda strutturale di terapie farmacologiche che possano essere impiegate a diversi livelli di assistenza. Anche le conseguenze economiche rafforzano la giustificazione politica per l'espansione delle opzioni terapeutiche, poiché la depressione non trattata può ridurre la produttività, aggravare le comorbidità e aumentare l'utilizzo dei servizi sanitari. Dal punto di vista commerciale, questo contesto favorisce i farmaci con prezzi accessibili, somministrazione semplice e comprovata efficacia in diverse popolazioni. Inoltre, incoraggia i sistemi sanitari a valutare percorsi terapeutici che vadano oltre la psichiatria specialistica. Con il miglioramento della diagnosi e la diminuzione dello stigma, i pazienti precedentemente non trattati possono accedere alle cure, sostenendo una domanda costante per le categorie di antidepressivi, sia consolidate che differenziate.
Innovazione focalizzata su popolazioni di pazienti difficili da trattare.
La depressione resistente al trattamento sta aumentando il valore strategico dei meccanismi differenziati e degli approcci aggiuntivi. Le agenzie regolatorie stanno affinando le aspettative di sviluppo in merito al trattamento acuto, alla gestione a lungo termine, alla prevenzione delle recidive e alla malattia resistente, creando percorsi più chiari per le aziende che perseguono candidati differenziati. L'opportunità commerciale va oltre la semplice sostituzione degli antidepressivi convenzionali, poiché le nuove terapie possono essere mirate a pazienti con risposte inadeguate, scarsa tollerabilità o profili sintomatologici complessi. Ciò incoraggia gli investimenti in piattaforme neuroscientifiche, ricerca sui biomarcatori, meccanismi ad azione rapida e personalizzazione del trattamento. Il vantaggio competitivo dipenderà sempre più dalla dimostrazione di una differenziazione clinicamente significativa, piuttosto che dalla semplice introduzione di un'ulteriore opzione farmacologica. Le aziende con una consolidata esperienza nel sistema nervoso centrale e capacità regolatorie sono quindi ben posizionate per cogliere il valore dei segmenti guidati dall'innovazione.
Tendenze future del mercato dei disturbi depressivi
Selezione del trattamento orientata alla precisione
Si prevede che le tendenze future del mercato dei disturbi depressivi porranno maggiore enfasi sull'abbinamento sistematico delle terapie alle caratteristiche del paziente, alla storia clinica pregressa, ai modelli sintomatologici, alle comorbidità e alle traiettorie di risposta. Le cartelle cliniche digitali e i set di dati clinici longitudinali possono aiutare i medici a identificare precocemente i pazienti a rischio di mancata risposta o di recidiva. Nel tempo, gli sviluppatori potrebbero integrare sempre più marcatori biologici, approcci computazionali e dati del mondo reale nella progettazione degli studi clinici e negli algoritmi di trattamento. Ciò potrebbe spostare la concorrenza dalla prescrizione generica basata su classi di farmaci a segmenti di pazienti differenziati. La conseguenza commerciale sarebbe un maggiore valore per le terapie supportate da profili di risposta chiari e risultati duraturi. I sistemi sanitari potrebbero inoltre dare maggiore importanza al recupero funzionale misurabile, all'aderenza al trattamento e alla prevenzione delle ricadute nella valutazione del valore terapeutico.
Continuità incentrata sulla comunità e abilitata digitalmente
La prossima fase dell'erogazione delle cure probabilmente porrà maggiore enfasi sulla continuità tra assistenza primaria, servizi specialistici, programmi comunitari e piattaforme digitali. L'OMS ha evidenziato le reti basate sulla comunità, la condivisione dei compiti, le tecnologie digitali e il supporto tra pari come meccanismi per ampliare l'accesso alle cure per la depressione. Questo modello può ridurre la dipendenza dall'erogazione incentrata sull'ospedale, creando al contempo nuovi punti di contatto per il monitoraggio dell'aderenza alla terapia e dei sintomi. Per le aziende farmaceutiche, l'integrazione digitale potrebbe influenzare le strategie di supporto ai pazienti, i percorsi di inizio del trattamento e la generazione di evidenze scientifiche. Le maggiori opportunità dovrebbero emergere laddove i sistemi sanitari siano in grado di collegare il monitoraggio a distanza con la supervisione professionale, anziché considerare gli strumenti digitali come sostituti autonomi dell'assistenza clinica.
Opportunità di mercato per i disturbi depressivi
Espansione mirata nei mercati emergenti meno serviti
Le previsioni di mercato sui disturbi depressivi indicano significative opportunità nei paesi in cui la copertura terapeutica rimane al di sotto del fabbisogno clinico. Gli investitori possono dare priorità ai mercati con programmi assicurativi in espansione, riforme dell'assistenza primaria e budget per la salute mentale in aumento, piuttosto che basarsi esclusivamente sulle dimensioni della popolazione. India, Cina, Sud-est asiatico, alcune economie del Medio Oriente e parti dell'America Latina offrono condizioni di ingresso differenziate. Le strategie di successo dovrebbero combinare formulazioni a prezzi accessibili, competenze normative locali, formazione dei medici e partnership di distribuzione. Le aziende possono anche adattare i modelli commerciali agli appalti del settore pubblico e all'erogazione di servizi a livello comunitario. L'opportunità non consiste semplicemente nell'espansione dei volumi; si tratta di costruire canali di accesso sostenibili che convertano il crescente numero di diagnosi in trattamenti costanti, affrontando al contempo i problemi di accessibilità economica, stigma e carenza di personale.
Piattaforme specializzate per la depressione resistente al trattamento
Una seconda opportunità risiede nei prodotti e servizi specializzati rivolti ai pazienti che non traggono un beneficio adeguato dalla terapia convenzionale. Gli investimenti possono concentrarsi su meccanismi differenziati, trattamenti aggiuntivi, approcci ad azione rapida e capacità di monitoraggio dei pazienti che dimostrino vantaggi misurabili rispetto alle cure consolidate. Gli enti regolatori prestano sempre maggiore attenzione alla resistenza al trattamento e agli esiti a lungo termine, rafforzando la logica dello sviluppo basato sull'evidenza. Le aziende possono migliorare le prospettive commerciali progettando studi clinici incentrati su endpoint clinicamente significativi, recupero funzionale e risposta duratura, piuttosto che sulla sola riduzione dei sintomi. Le partnership tra aziende farmaceutiche, centri accademici, fornitori di servizi di salute digitale e reti di specialisti possono accelerare l'identificazione dei pazienti e la generazione di dati di pratica clinica reale, creando un posizionamento più solido nei segmenti di trattamento psichiatrico ad alto valore aggiunto.
Sviluppi recenti
- Luglio 2026: Eli Lilly and Company ha annunciato un accordo definitivo per l'acquisizione di AtaiBeckley, ampliando la propria pipeline nel campo delle neuroscienze con BPL-003, una terapia sperimentale progettata per la depressione resistente al trattamento. L'operazione rafforza l'attenzione di Lilly sugli approcci neuroplastogeni ad azione rapida e aggiunge programmi in fase clinica per il trattamento di patologie mentali difficili da curare.
- Febbraio 2026: AbbVie Inc. ha pubblicato le sue priorità strategiche per il 2026 relative agli studi promossi da ricercatori indipendenti, evidenziando la ricerca psichiatrica su VRAYLAR e i programmi di sviluppo riguardanti la depressione bipolare e le patologie neuropsichiatriche correlate. Le priorità dimostrano un continuo investimento nella ricerca neuroscientifica differenziata e nella generazione di evidenze scientifiche in diverse indicazioni psichiatriche.
- Maggio 2025: Takeda Pharmaceutical Company Limited ha pubblicato i risultati dell'esercizio finanziario 2024 e ha delineato le priorità per l'esercizio finanziario 2025, tra cui il proseguimento degli investimenti nella fase avanzata di sviluppo dei farmaci e la preparazione per il lancio di nuovi prodotti. L'azienda ha registrato una crescita del fatturato core del 7,4% a tassi di cambio effettivi e ha sottolineato come l'avanzamento della pipeline sia fondamentale per i futuri investimenti nell'innovazione.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -