
Mercado de prensas servo digitales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de prensas servo digitales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de motor (rotación posicional, rotación continua, lineal); tipo (menos de 100 kN, 100 kN - 200 kN, más de 200 kN); aplicación (industria automotriz, industria de motores y electrónica, industria aeroespacial, manufactura, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021322
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
240,89 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
359,45 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,55 %
Índice de crecimiento
Mercado potencial
2.726,11 millones de dólares estadounidenses
(2026-2034)
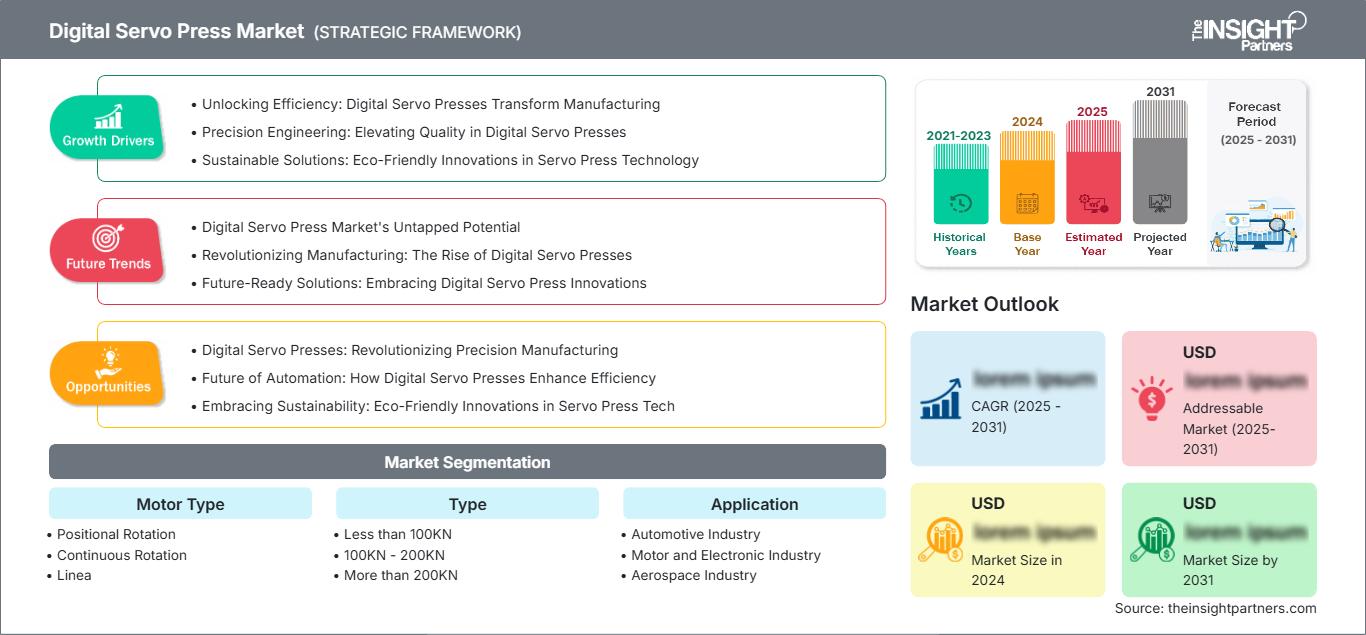
El mercado de prensas servo digitales alcanzó un valor de 240,89 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 359,45 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,55 % durante el período 2026-2034. La demanda está en aumento a medida que los fabricantes reemplazan los equipos hidráulicos y neumáticos convencionales con sistemas electromecánicos programables que combinan un control preciso de fuerza, velocidad y posición con trazabilidad de procesos, recetas flexibles y menores requisitos de mantenimiento en las industrias automotriz, electrónica, aeroespacial y de fabricación en general.
Se prevé que la adopción en Norteamérica avance a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,5 %, impulsada por la relocalización, la inversión en vehículos eléctricos y los requisitos de documentación de calidad que respaldan las modernas células de ensamblaje. El mercado de prensas servo digitales en la región se beneficia de las extensas redes de suministro de los sectores automotriz y aeroespacial, mientras que la escasez de mano de obra fomenta la monitorización automatizada de la fuerza y el desplazamiento. La demanda de modernización es especialmente relevante cuando los productores necesitan uniones trazables sin tener que reemplazar líneas de producción completas.
Análisis y perspectivas del mercado de prensas servo digitales
- América del Norte : representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,5 % entre 2026 y 2034, gracias a la relocalización de la producción, la inversión en el ensamblaje de vehículos eléctricos y la automatización del control de calidad.
- EE. UU. – Representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,6 % entre 2026 y 2034, a medida que los proveedores de los sectores automotriz y aeroespacial modernizan sus células de unión.
- Europa : representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,4 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico : Capturó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,5 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India.
- El segmento más grande , la industria automotriz, representó entre el 41 % y el 45 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,0 % entre 2026 y 2034.
- Segmento de alto crecimiento : los vehículos de menos de 100 kN representaron entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,6 % entre 2026 y 2034.
- Empresas clave analizadas en detalle : ABB Ltd., Siemens AG, AIDA Engineering, Ltd., Schuler Group GmbH, AMADA PRESS SYSTEM CO., LTD., Komatsu Industries Corporation, JANOME Corporation, Promess Incorporated, TOX PRESSOTECHNIK SE & Co. KG y Kistler Instrumente AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de prensado ha evolucionado desde maquinaria mecánica de carrera y sistemas hidráulicos de alimentación continua hasta perfiles de movimiento programables digitalmente. Las soluciones modernas incluyen servomotores, sistemas de accionamiento por husillo, células de carga, codificadores y unidades de control capaces de gestionar la fuerza y la posición en cada ciclo. La economía de la producción está evolucionando para incorporar cambios de formato controlados por recetas, capacidad de análisis de curvas y recuperación de energía. Los proveedores actuales diseñan estaciones de trabajo compactas, prensas independientes y sistemas sincronizados en línea en torno a sistemas de control modulares, lo que proporciona mayor variedad manteniendo la consistencia y la trazabilidad.
Entre 2014 y 2034, las inversiones se extenderán desde los actuales centros de producción automotriz hacia los clústeres de componentes en India, el sudeste asiático y Europa del Este. La inversión en maquinaria se centrará en máquinas escalables, capaces de integrarse con los sistemas de gestión de datos de planta y con un menor consumo energético durante su ciclo de vida. Diversos factores contribuyen a esta tendencia, como las normas de seguridad para la fabricación de maquinaria, las iniciativas para la reducción de la huella de carbono y el crecimiento de la industria electrónica en el país.
Alcance del informe de mercado de prensas servo digitales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 240,89 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 359,45 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de prensas servo digitales
El desarrollo de prensas servo digitales se basa en la demanda de los fabricantes de regular la fuerza en el proceso de ensamblaje, reducir los tiempos de cambio y registrar todos los ciclos. Las aplicaciones de ensamblaje de módulos de baterías para automóviles, rodamientos, conectores y carcasas requieren perfiles de fuerza-posición repetibles. Los fabricantes de equipos originales (OEM) de prensas servo digitales adquieren servomotores, husillos de bolas o rodillos, células de carga, dispositivos de seguridad y software industrial, y los integran en prensas o líneas completas.
La dinámica de la cadena de suministro se basa más en la ingeniería especializada que en los fundamentos de la fabricación de equipos estándar. Los plazos de entrega de tornillos, motores y controladores de precisión pueden afectar al suministro, mientras que las pruebas de aplicación y la integración de matrices prolongarán los plazos del proyecto. Sin embargo, la modularidad permite compartir componentes entre diferentes rangos de fuerza, lo que reduce el tiempo de configuración y mantenimiento. En consecuencia, los integradores, los socios de equipos de automatización, los fabricantes de sensores y los proveedores de software de planta se incorporan al proceso de decisión de compra.
El informe de mercado de prensas servo digitales revela la competencia entre las empresas de automatización general y los expertos en la unión de sistemas. Siemens AG y ABB Ltd. consolidan su dominio en los ámbitos de control, accionamientos y robótica; AIDA Engineering, Ltd., Schuler Group GmbH, AMADA PRESS SYSTEM CO., LTD. y Komatsu Industries Corporation se centran en aplicaciones de conformado de alto rendimiento; mientras que JANOME Corporation, Promess Incorporated, TOX PRESSOTECHNIK SE & Co. KG y Kistler Instrumente AG se especializan en prensado y detección electromecánico compacto.
La financiación se centra en el control de movimiento basado en software, la computación perimetral, la monitorización de estado y los laboratorios donde los clientes potenciales pueden probar las herramientas antes de la compra. La diferenciación radica en el rango de fuerza, la precisión de posicionamiento, el tiempo de ciclo, la interfaz abierta y la facilidad de mantenimiento. Mientras que las grandes empresas ofrecen a sus clientes prensas con automatización completa de la línea, los especialistas se diferencian mediante la configuración de estaciones de trabajo y un soporte técnico más rápido. Las alianzas para la integración de sistemas siguen siendo cruciales para convertir la tecnología en resultados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de prensas servo digitales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de prensas servo digitales
La participación en los ingresos de Norteamérica es del 27-30% en 2025 y se estima que tendrá una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,5% hasta 2034. La cuota de mercado de las prensas servo digitales refleja la importante actividad manufacturera en los sectores de automóviles, aeroespacial, dispositivos médicos y maquinaria industrial. La relocalización de la producción, la trazabilidad y las preocupaciones laborales impulsan la inversión en prensas programables, que registran cada curva de fuerza-desplazamiento y reducen la inspección posterior a la producción.
La mayor demanda se concentra en la región de los Grandes Lagos, el centro de fabricación de automóviles del sur de EE. UU., Ontario, Quebec y las regiones industriales de México. Los usuarios finales requieren conectividad Ethernet para el sistema de control, las funciones de seguridad y la gestión de recetas en aplicaciones de ensamblaje de modelos mixtos. Los integradores de sistemas facilitan la adopción mediante la combinación de prensas con brazos robóticos, transportadores, herramientas y bases de datos empresariales. El sector aeroespacial canadiense y las crecientes cadenas de suministro de vehículos y electrónica de México impulsan la implementación fuera del mercado estadounidense.
Mercado de prensas servo digitales de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa anual compuesta del 4,2 % al 4,6 % hasta 2034. La electrificación de los vehículos ha generado la necesidad de prensas de precisión para módulos de baterías, motores eléctricos, gestión térmica y electrónica de potencia. Los fabricantes de piezas aeroespaciales utilizan movimiento programable y firmas registradas en sus procesos, mientras que las empresas de dispositivos médicos y electrodomésticos emplean máquinas más pequeñas, donde la limpieza y la repetibilidad de las uniones son requisitos fundamentales.
La base de proveedores de maquinaria es amplia: Promess Inc. ofrece máquinas para procesos de ensamblaje inteligentes, y Siemens AG y ABB Ltd. ofrecen soluciones de automatización y control para celdas de prensado. Las empresas de maquinaria globales cuentan con redes de ventas y/o servicio para el sector automotriz. Existe una tendencia hacia la adopción de celdas de mecanizado que permiten almacenar recetas, evaluar la ventana de posición de fuerza y comunicar los resultados (aprobado/reprobado).
Mercado europeo de prensas servo digitales
La participación de Europa en los ingresos globales fue del 24 % al 27 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,4 % hasta 2034. Alemania mantiene su posición gracias a su avanzada ingeniería automotriz, la fabricación de maquinaria y proveedores ya establecidos como Schuler Group GmbH, Siemens AG y TOX PRESSOTECHNIK SE & Co. KG.
El Reino Unido depende de la industria aeroespacial, la fabricación de automóviles de lujo y la producción de maquinaria especializada. Francia se beneficia de proyectos aeroespaciales y de vehículos, mientras que Italia depende de la fabricación de maquinaria y la agrupación de componentes en celdas de forma flexible. España tiene una ventaja en el ensamblaje de automóviles y en las exigencias de sus proveedores, especialmente en el caso de líneas de producción mixtas. En estos países, la seguridad de la maquinaria, los objetivos de gestión energética y la documentación electrónica ofrecen oportunidades para el desarrollo de sistemas electromecánicos. Sin embargo, la cuestión de los periodos de amortización es importante para los usuarios, lo que brinda una oportunidad para soluciones modulares, modernizaciones y servicios.
Mercado de prensas servo digitales de APAC
La región Asia-Pacífico representó entre el 38 % y el 42 % de los ingresos mundiales en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % entre 2026 y 2034. China lidera este sector gracias a sus capacidades en vehículos eléctricos, baterías, electrónica y maquinaria. Por otro lado, Japón cuenta con una amplia experiencia en procesos de prensado profundo y fabricación de precisión.
Corea del Sur invierte en baterías y electrónica, India en el crecimiento del sector manufacturero y Australia en sus aplicaciones aeroespaciales e industriales. La asistencia gubernamental en procesos de fabricación y productos de bajo consumo energético contribuye a impulsar el sistema de servocontrol conectado a pesar de las limitaciones financieras.
Mercado de prensas servo digitales de Oriente Medio y África
Oriente Medio y África experimentarán un crecimiento anual compuesto del 3,6 % al 4,1 % hasta 2034. En Arabia Saudita, la diversificación industrial impulsa las inversiones en autopartes, equipos eléctricos y manufactura local. Los Emiratos Árabes Unidos cuentan con instalaciones para el mantenimiento de aeronaves y distritos industriales avanzados.
Sudáfrica es el país con mayor experiencia en la fabricación de automóviles en la región, mientras que otros países de Oriente Medio y África se caracterizan por proyectos puntuales. La demanda selectiva surge debido a la infraestructura energética, los requisitos de localización y las plantas de ensamblaje; sin embargo, existen pocos integradores y problemas de sensibilidad al capital.
Análisis de segmentación
Tipo de motor
Se prevé que el mercado de motores tipo experimente un crecimiento anual compuesto del 4,4 % al 4,9 % entre 2026 y 2034. La selección de la arquitectura depende del perfil de carrera, el ciclo de trabajo, la entrega de par y la precisión de posicionamiento requerida. El mercado de prensas servoaccionadas digitales abarca desde sistemas de accionamiento rotativo hasta accionamiento lineal directo, donde los compradores buscan un equilibrio entre la disponibilidad de componentes ya establecidos, la compacidad, la capacidad de respuesta y el mantenimiento. La retroalimentación integrada influye cada vez más en las decisiones de especificación.
- Rotación posicional : Ideal para aplicaciones que requieren un movimiento angular controlado que se traduce en un posicionamiento repetible del pistón. Su amplia disponibilidad de componentes, perfiles de movimiento configurables y retroalimentación confiable la convierten en una herramienta estratégica para el ensamblaje general.
- Rotación continua : Permite la producción de alto rendimiento donde la operación sostenida del motor y la conversión mecánica sincronizada son prioritarias. La demanda se concentra en líneas automatizadas que valoran el rendimiento, la entrega de par estable y los ciclos repetibles.
- Linea se centra en sistemas compactos que requieren un movimiento directo y ágil con menos etapas de conversión mecánica. Su adopción está en auge en el ensamblaje de precisión y el montaje de componentes electrónicos, donde el tamaño, la aceleración y la precisión de posicionamiento son fundamentales.
Tipo
Se prevé que este tipo de maquinaria crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % durante el periodo 2026-2034. La clase de fuerza determina el diseño del bastidor, las herramientas, los requisitos de espacio y el coste de integración. Las plataformas compactas facilitan el acceso para la electrónica y el ensamblaje de precisión, las máquinas de fuerza media se utilizan para diversos trabajos con componentes y los sistemas pesados permiten el conformado estructural. Los controles modulares y el software compartido permiten cada vez más a los fabricantes estandarizar el funcionamiento en todos los rangos de capacidad.
- Menos de 100 kN : Reviste relevancia estratégica para la electrónica, los sensores, los conectores y los pequeños ensamblajes automotrices. Su menor costo de instalación, su tamaño compacto y la facilidad de integración con la automatización facilitan su adopción por parte de usuarios principiantes de prensas servoaccionadas.
- 100 kN - 200 kN : Cumple con los requisitos de ensamblaje y conformado de gama media para motores, cojinetes, carcasas y componentes industriales. Su fuerza equilibrada, flexibilidad e integración celular garantizan una demanda constante entre fabricantes de diversos sectores.
- Más de 200 kN : Ideal para aplicaciones exigentes en los sectores automotriz, aeroespacial y estructural, que requieren bastidores rígidos y fuerzas elevadas controladas. Las compras se realizan en función de proyectos específicos, son técnicamente complejas y están estrechamente vinculadas a la inversión en herramientas y automatización.
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % durante el período 2026-2034. El sector automotriz sigue siendo el de mayor demanda, mientras que la electrónica prefiere sistemas compactos de alta resolución. Las compras aeroespaciales priorizan la validación y la documentación de procesos, y la fabricación en general valora la flexibilidad de las recetas en todas las familias de productos. En todas las aplicaciones, las decisiones de inversión comparan cada vez más la prevención de defectos, el consumo de energía, el tiempo de cambio de formato y la integración de datos, en lugar de basarse únicamente en el precio de la prensa.
- Industria automotriz : Lidera la demanda a través del ensamblaje de baterías, motores, cojinetes, chasis y sistemas de transmisión. Los altos volúmenes de producción y la estricta trazabilidad hacen que el control de fuerza programable sea estratégicamente importante para la prevención de defectos.
- Industria automotriz y electrónica : requiere un prensado preciso para conectores, estatores, sensores y carcasas compactas. La miniaturización y las tolerancias estrictas favorecen los sistemas de baja fuerza con muestreo rápido y evaluación automatizada de aprobación/rechazo.
- Industria aeroespacial : utiliza prensas servoaccionadas para el ensamblaje controlado de componentes de alto valor, donde la documentación del proceso y la repetibilidad son esenciales. Los ciclos de cualificación son más largos, pero las instalaciones validadas garantizan una larga vida útil.
- Fabricación : abarca maquinaria, electrodomésticos, dispositivos médicos y componentes industriales en general. Los volúmenes de productos mixtos fomentan el uso de estaciones de trabajo configurables que almacenan recetas, reducen los errores de configuración y permiten la automatización por fases.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Industria automotriz |
Alto |
Conjunto de batería |
Maduro |
|
Industria automotriz y electrónica |
Alto |
Microprensado |
Escalada |
|
Industria aeroespacial |
Medio |
Unión rastreable |
Escalada |
|
Fabricación |
Medio |
Celdas flexibles |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de prensas servo digitales
La trazabilidad se convierte en un requisito de producción en línea.
La necesidad de verificar si un ensamblaje ha alcanzado los niveles requeridos de fuerza, posición y desplazamiento es cada vez más importante para los fabricantes. En estas circunstancias, las prensas servo digitales proporcionan registros de ciclo y resultados instantáneos de aprobación o rechazo, lo que permite a la fábrica aislar defectos antes de agregar valor al proceso. Esta ventaja es especialmente importante para productos como módulos de baterías, sistemas de dirección, motores, productos médicos y componentes aeronáuticos, ya que un error invisible en el proceso de unión puede implicar riesgos para la garantía o la seguridad. Los datos del proceso pueden utilizarse en auditorías, evaluaciones de proveedores y análisis de causas raíz.
Los productos electrificados requieren un montaje de precisión flexible.
La electrificación de los automóviles y la miniaturización de la electrónica están transformando los componentes que deben prensarse, remacharse, estamparse y ensamblarse. Los módulos de batería, las barras colectoras, los estatores, los rotores, los sensores, los conectores y los conjuntos de gestión térmica requieren un control preciso de los perfiles de fuerza para garantizar la seguridad de los componentes frágiles y la resistencia mecánica del conjunto. La programabilidad del movimiento permite que un solo equipo gestione una amplia variedad de variantes mediante recetas almacenadas, minimizando así la necesidad de herramientas personalizadas. Los constantes hallazgos de la IEA sobre el aumento de las ventas de coches eléctricos garantizan la continuidad de las inversiones en las cadenas de suministro de baterías y motores. Para los fabricantes de prensas, los efectos no se limitan a la venta de máquinas, sino que también incluyen pruebas, validación, automatización y servicios de datos.
La economía energética y de mantenimiento favorece a los accionamientos electromecánicos.
La maquinaria servoaccionada solo consume electricidad durante su funcionamiento y no requiere bombas hidráulicas, conductos de aceite ni su filtración. Esto puede traducirse en una reducción del consumo eléctrico en reposo, una disminución de las posibles fugas de aceite y un mantenimiento preventivo más sencillo. Según JANOME Corporation, el modelo JP5S de máquinas de alta presión consume hasta un 87 % menos de electricidad y emite menos dióxido de carbono en comparación con las prensas hidráulicas o neumáticas. Asimismo, según Komatsu Industries Corporation, la nueva H1F200-2 consume un 6 % menos de electricidad que la versión anterior. Esta información es específica para cada máquina y depende de su ciclo de trabajo, pero explica claramente la razón de su compra.
Tendencias futuras del mercado de prensas servo digitales
Edge Analytics orientará las prensas hacia activos con capacidad de autodiagnóstico.
Las tendencias del mercado global de prensas servo digitales se centrarán cada vez más en el análisis de datos en el borde de la máquina, interpretando curvas de fuerza, corriente del motor, vibración, temperatura y tiempos de ciclo. En lugar de simplemente indicar una pieza fuera de rango, los sistemas de control futuros distinguirán el desgaste de la herramienta, la pérdida de lubricación, la variación del material y la desalineación de los accesorios. El procesamiento local reducirá la latencia y protegerá los datos de producción, mientras que las interfaces estandarizadas transmitirán indicadores seleccionados a las plataformas de la planta. Los proveedores monetizarán las actualizaciones de software, las bibliotecas de diagnóstico y la evaluación comparativa de la flota, junto con el hardware. La ventaja comercial se orientará hacia sistemas que conviertan las señales brutas de la prensa en decisiones prácticas de mantenimiento y calidad, sin necesidad de recursos especializados en ciencia de datos en cada fábrica.
Las plataformas modulares darán soporte a la producción definida por software.
Los fabricantes de maquinaria ampliarán las arquitecturas modulares que combinan unidades de accionamiento, controladores, funciones de seguridad, bastidores y software de monitorización estandarizados. Los clientes configurarán la capacidad de fuerza, la carrera, los sensores, las interfaces y la automatización en torno a una plataforma común, y luego añadirán funciones mediante software en lugar de rediseñar extensamente el gabinete. Este enfoque permite una ingeniería más rápida, listas de repuestos más cortas y una formación uniforme para los operarios en todas las plantas. También posibilita la inversión de capital por fases: una estación de trabajo manual puede conectarse posteriormente a robots, cintas transportadoras y bases de datos centrales. Los estándares de comunicación abiertos se convertirán en un criterio de selección, ya que los fabricantes evitan los silos de datos propietarios y buscan equipos duraderos que se adapten a los productos en constante evolución.
Oportunidades de mercado para prensas servo digitales
Paquetes de modernización para líneas de montaje en terrenos contaminados
Las prensas hidráulicas y neumáticas instaladas ofrecen una importante oportunidad de conversión para fábricas que necesitan trazabilidad pero no pueden reemplazar líneas completas. Los proveedores pueden integrar actuadores electromecánicos, controladores, mejoras de seguridad, sensores y software con ingeniería de aplicaciones que preserva los accesorios existentes y la automatización previa. Las previsiones del mercado de prensas servo digitales respaldan la inversión en evaluaciones de modernización estandarizadas, kits de migración y financiación vinculada a ahorros de energía o desperdicio verificados. El éxito requiere una validación cuidadosa del bastidor, las herramientas y el tiempo de ciclo, en lugar de una simple sustitución del actuador. Los proveedores que documentan el retorno de la inversión, gestionan la puesta en marcha durante las paradas programadas y capacitan a los equipos de mantenimiento pueden acceder a productores medianos que, de otro modo, pospondrían la modernización completa de la célula de producción.
Centros de aplicación localizados en centros de fabricación emergentes
India, el sudeste asiático, México y algunas zonas industriales de Oriente Medio están aumentando su capacidad de producción de vehículos, electrónica, electrodomésticos y equipos eléctricos. Los centros de aplicación locales pueden acortar los ciclos de venta al demostrar los perfiles de fuerza, las herramientas y los tiempos de ciclo en las piezas del cliente antes de la inversión final. También brindan apoyo en la capacitación de operadores, la certificación de servicio y la adaptación a los socios de automatización regionales. Un modelo de centro y radios que combine equipos de demostración con ingeniería remota puede reducir los costos de expansión y, al mismo tiempo, mejorar la capacidad de respuesta. Los proveedores deben priorizar los clústeres con creciente localización de componentes, sólida formación técnica e integradores accesibles. La presencia temprana permite establecer especificaciones y relaciones de servicio antes de que los estándares de compra se consoliden en torno a la maquinaria existente.
Novedades recientes
- Abril de 2026: TOX PRESSOTECHNIK SE & Co. KG – Informó sobre la puesta en marcha por parte de ABNOX AG de una FlexPress Compact, entregada en abril de 2025. El sistema de 1,5 a 60 kN reemplazó tres máquinas, admite fuerza y velocidad configurables y registra datos de proceso para análisis en red, demostrando el potencial de consolidación en el ensamblaje de precisión.
- Julio de 2025: Komatsu Industries Corporation presentó la prensa servoaccionada H1F200-2 AC mejorada, antes de su lanzamiento en agosto de 2025. La máquina incorpora un nuevo servomotor, un consumo de energía un 6 % menor que el modelo anterior, una producción más rápida, control de carga de ±10 kN, monitorización de sobrecarga estándar y análisis Komtrax ampliado para la gestión de la vida útil y la calidad de los troqueles.
- Enero de 2025: JANOME Corporation anunció la JPU-30S5, una prensa electromecánica JP5S de 30 toneladas lanzada en febrero de 2025. JANOME destacó su funcionamiento compacto de alta velocidad, muestreo de 0,25 milisegundos, comunicación externa de datos de resultados y un consumo de electricidad y emisiones de dióxido de carbono hasta un 87 % menores en comparación con las prensas hidráulicas o neumáticas.
Preguntas frecuentes

Nivedita es una profesional experimentada en investigación de mercados y consultoría empresarial, con más de diez años de experiencia en diversos sectores industriales, entre los que se incluyen energía y generación eléctrica (Energy & Power), industria automotriz, manufactura, así como los sectores aeroespacial y de defensa. En su función como directora de proyectos (Project Manager) en The Insight Partners, cuenta con una sólida experiencia en la gestión de estudios de mercado sindicados (Syndicated Research), investigaciones personalizadas (Custom Research), servicios de investigación basados en suscripción (Subscription-Based Research) y proyectos de consultoría estratégica. Gracias a sus amplios conocimientos sectoriales y su experiencia en la gestión de proyectos, proporciona análisis de mercado y soluciones de asesoramiento empresarial adaptadas a las necesidades específicas de cada cliente.
Su experiencia profesional abarca el ciclo completo de los proyectos de investigación, desde la comprensión de los objetivos y necesidades empresariales de los clientes y la evaluación de las tendencias del mercado hasta la elaboración de recomendaciones estratégicas concretas y aplicables. A lo largo de su trayectoria, Nivedita ha colaborado con empresas líderes en los sectores energético, automotriz, manufacturero, aeroespacial y de defensa, proporcionando análisis exhaustivos e información estratégica basada en datos. Mediante estas iniciativas, ha ayudado a las organizaciones a identificar y evaluar oportunidades de crecimiento, comprender la evolución del entorno competitivo y las tendencias sectoriales, así como adaptarse eficazmente a las condiciones cambiantes del mercado. Su enfoque analítico y orientado a resultados contribuye a facilitar la toma de decisiones empresariales informadas y a fortalecer la competitividad de sus clientes.
Nivedita cuenta con una maestría en Administración de Empresas (MBA), con especialización en Gestión Empresarial, obtenida en el Institute of Management Studies (IMS) de Dehradun, India. Antes de incorporarse a The Insight Partners, desempeñó funciones relacionadas con la investigación de mercados en MarketsandMarkets y Future Market Insights, en Pune, donde desarrolló una sólida base de conocimientos en análisis sectorial, planificación y ejecución de proyectos, así como en gestión de relaciones con clientes. La combinación de su experiencia multidisciplinaria, sus sólidas capacidades analíticas y su trayectoria en la gestión de proyectos complejos le permite transformar información de mercado en conocimientos estratégicos relevantes y recomendaciones prácticas. De este modo, apoya a las empresas en la evaluación de oportunidades comerciales, la adaptación a entornos de mercado dinámicos y la formulación de estrategias orientadas al crecimiento empresarial sostenible a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -