
Mercato del prensas servo digitali: dimensioni, crescita e previsioni 2034
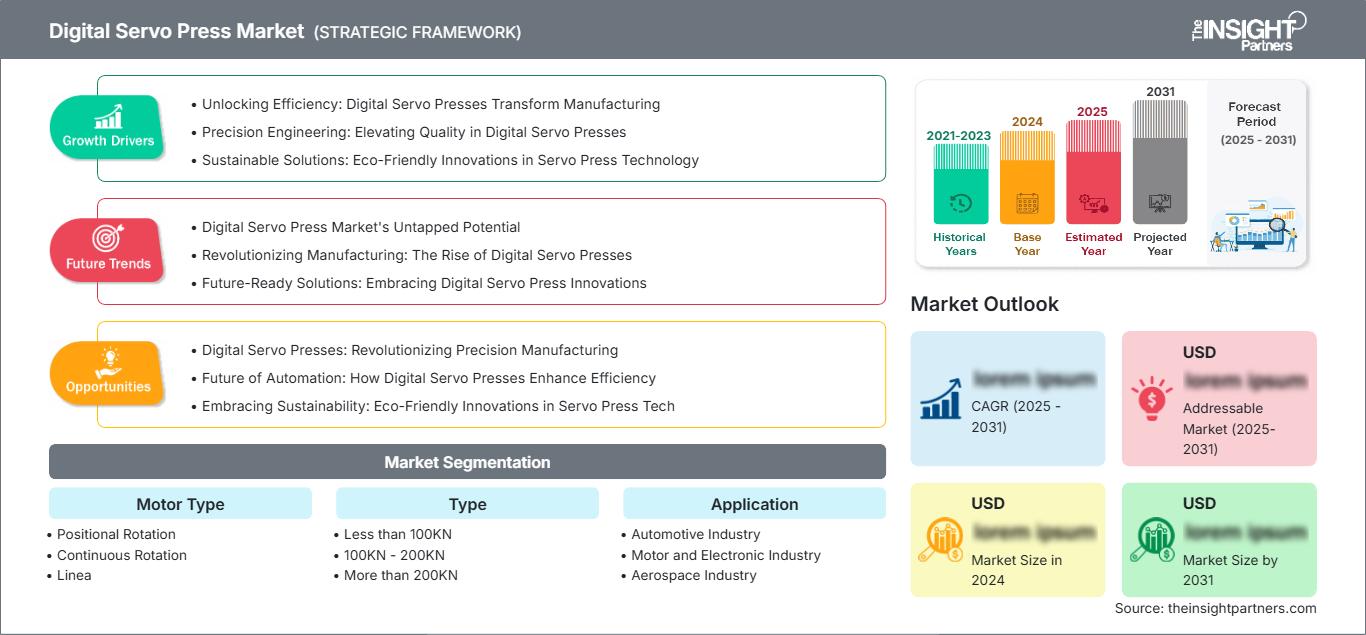
Dimensioni e previsioni del mercato delle presse servo digitali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di motore (rotazione posizionale, rotazione continua, lineare); tipo (meno di 100 kN, da 100 kN a 200 kN, più di 200 kN); applicazione (industria automobilistica, industria motoristica ed elettronica, industria aerospaziale, produzione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021322
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
240,89 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
359,45 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,55 %
Tasso di crescita
Mercato di riferimento
2.726,11 milioni di dollari USA
(2026-2034)
Il mercato delle presse servoassistite digitali aveva un valore di 240,89 milioni di dollari nel 2025 e si prevede che raggiungerà i 359,45 milioni di dollari entro il 2034, registrando un CAGR del 4,55% nel periodo 2026-2034. La domanda è in crescita poiché i produttori stanno sostituendo le tradizionali apparecchiature idrauliche e pneumatiche con sistemi elettromeccanici programmabili che combinano un controllo preciso di forza, velocità e posizione con la tracciabilità del processo, ricette flessibili e minori esigenze di manutenzione nei settori automobilistico, elettronico, aerospaziale e manifatturiero in generale.
Si prevede che l'adozione in Nord America crescerà a un tasso annuo composto (CAGR) del 4,1-4,5%, grazie al rientro della produzione in patria, agli investimenti nei veicoli elettrici e ai requisiti di documentazione della qualità che supportano le moderne celle di assemblaggio. Le dimensioni del mercato delle presse servoassistite digitali nella regione beneficiano delle ampie reti di fornitura del settore automobilistico e aerospaziale, mentre la scarsità di manodopera incoraggia il monitoraggio automatizzato della forza e dello spostamento. La domanda di retrofit è particolarmente rilevante laddove i produttori necessitano di giunzioni tracciabili senza dover sostituire intere linee di produzione.
Analisi e approfondimenti sul mercato delle presse servoassistite digitali
- Nord America – Rappresentava una quota di mercato del 27-30% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,1-4,5% tra il 2026 e il 2034, grazie al rientro della produzione in patria, agli investimenti nell'assemblaggio di veicoli elettrici e all'automazione dei processi di controllo qualità.
- USA – Rappresentavano il 78-82% del fatturato nordamericano nel 2025, con un CAGR del 4,2-4,6% tra il 2026 e il 2034, grazie alla modernizzazione delle celle di giunzione da parte dei fornitori del settore automobilistico e aerospaziale.
- Europa – Nel 2025 deteneva una quota di mercato del 24-27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,4% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico – Ha conquistato una quota di mercato del 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud e India.
- Il segmento più ampio , quello dell'industria automobilistica, rappresentava una quota di mercato del 41-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,0% tra il 2026 e il 2034.
- Segmento ad alta crescita – I veicoli con massa inferiore a 100 kN detenevano una quota di mercato del 30-34% nel 2025 e si prevede che registreranno un CAGR del 5,1-5,6% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio : ABB Ltd., Siemens AG, AIDA Engineering, Ltd., Schuler Group GmbH, AMADA PRESS SYSTEM CO., LTD., Komatsu Industries Corporation, JANOME Corporation, Promess Incorporated, TOX PRESSOTECHNIK SE & Co. KG e Kistler Instrumente AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia delle presse si è evoluta da macchinari meccanici a corsa e sistemi idraulici a funzionamento continuo a sistemi di profilatura del movimento programmabili digitalmente. Le soluzioni moderne sono costituite da servomotori, sistemi di azionamento a vite, celle di carico, encoder e unità di controllo in grado di gestire forza e posizione all'interno di ogni ciclo. L'economia della produzione si sta evolvendo per includere cambi di formato controllati da ricette, capacità di analisi delle curve e capacità di recupero energetico. I fornitori attuali progettano postazioni di lavoro compatte, presse autonome e sistemi sincronizzati in linea attorno a sistemi di controllo modulari, offrendo così una maggiore varietà pur mantenendo uniformità e tracciabilità.
Tra il 2014 e il 2034, gli investimenti si estenderanno dagli attuali centri di produzione automobilistica ai distretti di componenti in India, nel Sud-est asiatico e nell'Europa orientale. Gli investimenti in macchinari si concentreranno su macchine scalabili, in grado di integrarsi con i sistemi di gestione dei dati di impianto e caratterizzate da un minore consumo energetico durante l'intero ciclo di vita. Diversi fattori contribuiscono a questa tendenza, tra cui gli standard di sicurezza per la costruzione di macchinari, le iniziative per la riduzione dell'impronta di carbonio e la crescita dell'industria elettronica a livello nazionale.
Ambito del rapporto di mercato sulle servopresse digitali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 240,89 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 359,45 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle presse servoassistite digitali
Lo sviluppo delle presse servoassistite digitali si basa sull'esigenza dei produttori di regolare la forza nel processo di assemblaggio, ridurre i tempi di cambio formato e registrare tutti i cicli. Le applicazioni di assemblaggio per moduli di batterie per autoveicoli, cuscinetti, connettori e componenti di alloggiamento richiedono profili forza-posizione ripetibili. I produttori di presse servoassistite digitali acquistano servomotori, viti a ricircolo di sfere o a rulli, celle di carico, dispositivi di sicurezza e software industriali, integrandoli in presse o intere linee di produzione.
Le dinamiche di fornitura sono guidate dall'ingegneria specialistica piuttosto che dai principi fondamentali della produzione di apparecchiature standard. I tempi di consegna di viti di precisione, motori e controllori possono influire sulla fornitura, mentre le prove applicative e l'integrazione degli stampi allungheranno le tempistiche del progetto. Tuttavia, la modularità consente la condivisione dei componenti tra diverse gamme di forza, riducendo così i tempi di configurazione e di manutenzione. Di conseguenza, integratori, partner di apparecchiature di automazione, produttori di sensori e fornitori di software per impianti entrano a far parte del processo decisionale di acquisto.
Il rapporto sul mercato delle presse servoassistite digitali rivela la concorrenza tra aziende di automazione generale ed esperti del settore. Siemens AG e ABB Ltd. consolidano il loro controllo nei settori del controllo, degli azionamenti e della robotica, AIDA Engineering, Ltd., Schuler Group GmbH, AMADA PRESS SYSTEM CO., LTD. e Komatsu Industries Corporation puntano ad applicazioni di formatura ad alta produttività, mentre JANOME Corporation, Promess Incorporated, TOX PRESSOTECHNIK SE & Co. KG e Kistler Instrumente AG sono specializzate in presse elettromeccaniche compatte e sensori.
I finanziamenti si concentrano sul controllo del movimento basato su software, sull'edge computing, sul monitoraggio delle condizioni e sui laboratori in cui i potenziali clienti possono testare gli utensili prima dell'acquisto. La differenziazione è data dalla gamma di forza, dalla precisione di posizionamento, dal tempo di ciclo, dall'interfaccia aperta e dalla disponibilità di assistenza. Mentre i grandi produttori offrono ai propri clienti presse integrate con l'automazione dell'intera linea, gli specialisti utilizzano la configurazione delle postazioni di lavoro e un supporto tecnico più rapido per differenziarsi. Le partnership per l'integrazione di sistemi continuano a essere fondamentali per trasformare la tecnologia in risultati concreti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle presse servoassistite digitali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle presse servoassistite digitali
La quota di fatturato per il Nord America è del 27-30% nel 2025 e si stima che avrà un CAGR del 4,1-4,5% fino al 2034. La quota di mercato delle presse servoassistite digitali indica che vi sono significative attività produttive nei settori automobilistico, aerospaziale, dei dispositivi medici e dei macchinari industriali. Il rientro della produzione in patria, la tracciabilità e le problematiche relative alla manodopera guidano la spesa in conto capitale per le presse programmabili che registrano ogni curva di spostamento della forza e riducono i controlli post-produzione.
La domanda massima si concentra nella regione dei Grandi Laghi, nel polo manifatturiero automobilistico del sud degli Stati Uniti, in Ontario, Quebec e nelle regioni industriali messicane. Gli utenti finali richiedono la connettività Ethernet per il sistema di controllo, le funzioni di sicurezza e la gestione delle ricette in applicazioni di assemblaggio di modelli misti. Gli integratori di sistemi facilitano il processo di adozione combinando le presse con armature robotiche, nastri trasportatori, utensili e database aziendali. Il settore aerospaziale canadese e le crescenti catene di fornitura di veicoli ed elettronica in Messico offrono opportunità di implementazione al di fuori del mercato statunitense.
Mercato statunitense delle presse servoassistite digitali
Nel 2025, gli Stati Uniti rappresentavano dal 78% all'82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto del 4,2%-4,6% fino al 2034. L'elettrificazione dei veicoli ha creato la necessità di presse di precisione per moduli batteria, motori elettrici, sistemi di gestione termica ed elettronica di potenza. I produttori di componenti aerospaziali utilizzano il movimento programmabile e le firme registrate nei processi, mentre le aziende del settore medicale e degli elettrodomestici utilizzano macchine più piccole, dove la pulizia e la ripetibilità delle giunzioni sono requisiti fondamentali.
La base di fornitori di macchinari è ampia: Promess Inc. offre macchine per processi di assemblaggio intelligenti, mentre Siemens AG e ABB Ltd. propongono soluzioni di automazione e controllo per le celle di pressatura. Le aziende produttrici di macchinari a livello globale dispongono di reti di vendita e/o assistenza per il settore automobilistico. Si osserva una tendenza all'adozione di celle di lavoro che consentiranno la memorizzazione delle ricette, la valutazione delle finestre di posizione della forza e la comunicazione di esito positivo/negativo.
Mercato europeo delle presse servoassistite digitali
Nel 2025, la quota dell'Europa sul fatturato globale si attestava tra il 24% e il 27%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0% - 4,4% fino al 2034. La Germania mantiene la sua posizione di leadership grazie all'avanzata ingegneria automobilistica, alla costruzione di macchinari e alla presenza di fornitori consolidati come Schuler Group GmbH, Siemens AG e TOX PRESSOTECHNIK SE & Co. KG.
Il Regno Unito dipende dall'industria aerospaziale, dalla produzione di auto di lusso e dai produttori di macchinari speciali. La Francia beneficia di progetti aerospaziali e automobilistici, mentre l'Italia dipende dai produttori di macchinari e dal raggruppamento di componenti in celle di forma flessibile. La Spagna ha un vantaggio dall'assemblaggio automobilistico e dalle esigenze dei suoi fornitori, soprattutto nel caso di linee di produzione miste. In questi paesi, gli aspetti relativi alla sicurezza dei macchinari, agli obiettivi di gestione energetica e alla documentazione elettronica offrono opportunità per lo sviluppo di sistemi elettromeccanici. Tuttavia, la questione dei tempi di ammortamento è significativa per gli utenti, offrendo quindi un'opportunità per soluzioni modulari, ammodernamenti e assistenza.
Mercato delle presse servoassistite digitali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 38-42% del fatturato mondiale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,5% nel periodo compreso tra il 2026 e il 2034. La Cina è leader in questo settore grazie alle sue competenze nei settori dei veicoli elettrici, delle batterie, dell'elettronica e dei macchinari. Il Giappone, invece, vanta una solida esperienza nei processi di stampaggio a caldo e nella produzione di precisione.
La Corea del Sud è impegnata in investimenti nel settore delle batterie e dell'elettronica, l'India nella crescita legata alla produzione manifatturiera e l'Australia nelle sue applicazioni distintive in ambito aerospaziale e industriale. Il sostegno governativo ai processi produttivi e ai prodotti a basso consumo energetico contribuisce a promuovere il sistema servoassistito connesso, nonostante i vincoli finanziari.
Mercato delle servopresse digitali in Medio Oriente e Africa
Il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,6-4,1% fino al 2034. In Arabia Saudita, la diversificazione industriale stimola gli investimenti nei componenti automobilistici, nelle apparecchiature elettriche e nella produzione locale. Gli Emirati Arabi Uniti dispongono di strutture per la manutenzione degli aeromobili e di distretti industriali avanzati.
Il Paese con la maggiore esperienza nella produzione automobilistica nella regione è il Sudafrica, mentre gli altri Paesi del Medio Oriente e dell'Africa sono guidati da progetti specifici. La domanda è selettiva a causa delle infrastrutture energetiche, dei requisiti di localizzazione e degli impianti di assemblaggio, ma vi sono pochi integratori e problematiche legate alla sensibilità dei capitali.
Analisi di segmentazione
Tipo di motore
Si prevede che il segmento dei motori crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034. La scelta dell'architettura dipende dal profilo della corsa, dal ciclo di lavoro, dall'erogazione della coppia e dalla precisione di posizionamento richiesta. Il mercato delle presse servoassistite digitali comprende sia le configurazioni con azionamento rotativo che quelle con azionamento lineare diretto, con gli acquirenti che devono bilanciare la disponibilità di componenti consolidati con compattezza, reattività e manutenzione. Il feedback integrato influenza sempre più le decisioni relative alle specifiche.
- Rotazione posizionale – Ideale per applicazioni che richiedono un movimento angolare controllato, tradotto in un posizionamento ripetibile del pistone. L'ampia disponibilità di componenti, i profili di movimento configurabili e il feedback affidabile la rendono strategicamente importante per l'assemblaggio generale.
- Rotazione continua – Supporta la produzione ad alto carico in cui il funzionamento continuo del motore e la conversione meccanica sincronizzata sono prioritari. La domanda è concentrata nelle linee automatizzate che valorizzano la produttività, l'erogazione stabile della coppia e la ripetibilità dei cicli.
- Linea – Progettata per sistemi compatti che richiedono un movimento diretto e reattivo con un numero ridotto di fasi di conversione meccanica. La sua adozione si sta diffondendo nell'assemblaggio di precisione e nell'assemblaggio di componenti elettronici, dove ingombro, accelerazione e precisione di posizionamento sono fondamentali.
Tipo
Si prevede che la tipologia crescerà a un CAGR del 4,6-5,1% nel periodo 2026-2034. La classe di forza determina la progettazione del telaio, gli utensili, i requisiti di spazio e i costi di integrazione. Le piattaforme compatte ampliano l'accesso per l'elettronica e l'assemblaggio di precisione, le macchine a forza media sono adatte a lavorazioni diversificate di componenti, mentre i sistemi pesanti supportano la formatura strutturale. I controlli modulari e il software condiviso consentono sempre più ai produttori di standardizzare il funzionamento tra le diverse fasce di capacità.
- Meno di 100 kN : riveste un'importanza strategica per l'elettronica, i sensori, i connettori e i piccoli assemblaggi automobilistici. I minori costi di installazione, l'ingombro ridotto e la più facile integrazione dell'automazione favoriscono la scalabilità anche per chi utilizza per la prima volta le presse servoassistite.
- 100 kN - 200 kN – Soddisfa i requisiti di assemblaggio e formatura di fascia media per motori, cuscinetti, alloggiamenti e componenti industriali. Forza bilanciata, flessibilità e integrazione cellulare garantiscono una domanda costante tra i diversi produttori.
- Oltre 200 kN – Adatto ad applicazioni esigenti nei settori automobilistico, aerospaziale e strutturale, che richiedono telai rigidi e forze elevate controllate. Gli acquisti sono guidati da progetti, tecnicamente complessi e strettamente legati agli investimenti in attrezzature e automazione.
Applicazione
Si prevede che le applicazioni registreranno un tasso di crescita annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034. Il settore automobilistico rimane il principale bacino di domanda, mentre l'elettronica privilegia sistemi compatti e ad alta risoluzione. Gli acquisti nel settore aerospaziale si concentrano sulla validazione e sulla documentazione dei processi, mentre la produzione in generale valorizza la flessibilità delle ricette tra le diverse famiglie di prodotti. In tutti i settori applicativi, le decisioni di investimento mettono sempre più in relazione la prevenzione dei difetti, il consumo energetico, i tempi di cambio formato e l'integrazione dei dati, piuttosto che il solo prezzo della pressa.
- Industria automobilistica : leader nella domanda di batterie, motori, cuscinetti, telai e assemblaggi di propulsori. Gli elevati volumi di produzione e la rigorosa tracciabilità rendono il controllo programmabile della forza strategicamente importante per la prevenzione dei difetti.
- Industria automobilistica ed elettronica : richiede una pressatura precisa per connettori, statori, sensori e alloggiamenti compatti. La miniaturizzazione e le tolleranze ristrette favoriscono sistemi a bassa forza con campionamento rapido e valutazione automatizzata di conformità/non conformità.
- Industria aerospaziale : utilizza presse servoassistite per l'assemblaggio controllato di componenti di alto valore, dove la documentazione del processo e la ripetibilità sono essenziali. I cicli di qualificazione sono più lunghi, ma gli impianti validati garantiscono un servizio duraturo.
- Produzione – Comprende macchinari, elettrodomestici, dispositivi medici e componenti industriali in generale. I volumi di prodotto misti favoriscono postazioni di lavoro configurabili che memorizzano ricette, riducono gli errori di configurazione e supportano l'automazione a fasi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
industria automobilistica |
Alto |
Gruppo batteria |
Maturo |
|
Industria automobilistica ed elettronica |
Alto |
Micro pressatura |
Scalatura |
|
Industria aerospaziale |
Mezzo |
Giunzione tracciabile |
Scalatura |
|
Produzione |
Mezzo |
Cellule flessibili |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle servopresse digitali
La tracciabilità diventa un requisito fondamentale nella produzione in linea.
Per i produttori, la necessità di verificare se un assemblaggio ha raggiunto i livelli di forza, posizione e spostamento richiesti sta diventando sempre più importante. In tali circostanze, le presse servoassistite digitali forniscono firme di ciclo e risultati immediati di superamento o fallimento, consentendo a una fabbrica di isolare i difetti prima di aggiungere ulteriore valore al processo. Questo vantaggio è particolarmente importante per prodotti come moduli batteria, sistemi di sterzo, motori, dispositivi medicali e componenti aeronautici, poiché un errore non visibile nel processo di assemblaggio può comportare rischi per la garanzia o la sicurezza. I dati del processo possono essere utilizzati in audit, valutazioni dei fornitori e analisi delle cause profonde.
I prodotti elettrificati richiedono un assemblaggio flessibile e di precisione.
L'elettrificazione delle automobili e la miniaturizzazione dell'elettronica stanno trasformando i componenti che devono essere pressati, fissati, raddrizzati e assemblati. I moduli batteria, le barre collettrici, gli statori, i rotori, i sensori, i connettori e i sistemi di gestione termica richiedono un controllo preciso dei profili di forza per garantire la sicurezza dei componenti fragili e la resistenza meccanica dell'assemblaggio. La programmabilità del movimento consente a un'unica macchina di gestire un'ampia varietà di varianti utilizzando ricette memorizzate, riducendo al minimo la necessità di utensili personalizzati. I risultati costanti dell'IEA sull'aumento delle vendite di auto elettriche garantiscono continui investimenti nelle catene di fornitura di batterie e motori. Per i produttori di presse, gli effetti non si limitano alla vendita delle macchine, ma includono anche test, validazione, automazione e servizi dati.
I fattori economici relativi a energia e manutenzione favoriscono gli azionamenti elettromeccanici.
I macchinari servoassistiti consumano energia elettrica solo durante il funzionamento e non necessitano di pompe idrauliche, tubazioni dell'olio e relativi sistemi di filtraggio. Ciò può comportare una riduzione del consumo di energia elettrica a riposo, una diminuzione delle possibili perdite d'olio e una manutenzione preventiva più semplice. Secondo JANOME Corporation, il modello JP5S di pressa ad alta pressione consuma fino all'87% in meno di energia elettrica ed emette meno anidride carbonica rispetto alle presse idrauliche o pneumatiche. Inoltre, secondo Komatsu Industries Corporation, la nuova H1F200-2 consuma il 6% in meno di energia elettrica rispetto alla versione precedente. Queste informazioni sono specifiche per ogni macchina e dipendono dal ciclo di lavoro, ma chiariscono chiaramente la logica alla base dell'acquisto.
Mercato delle presse servoassistite digitali: tendenze future
Edge Analytics orienterà le presse verso la diagnostica automatica degli impianti
Le tendenze del mercato globale delle presse servoassistite digitali si concentreranno sempre più sull'analisi edge, in grado di interpretare curve di forza, corrente del motore, vibrazioni, temperatura e tempi di ciclo all'interno della macchina. Invece di limitarsi a segnalare un pezzo fuori specifica, i sistemi di controllo futuri saranno in grado di distinguere l'usura degli utensili, la perdita di lubrificazione, le variazioni del materiale e il disallineamento delle attrezzature. L'elaborazione locale ridurrà la latenza e proteggerà i dati di produzione, mentre le interfacce standardizzate trasmetteranno indicatori selezionati alle piattaforme di stabilimento. I fornitori monetizzeranno gli aggiornamenti software, le librerie diagnostiche e il benchmarking della flotta, oltre all'hardware. Il vantaggio commerciale si sposterà verso sistemi in grado di convertire i segnali grezzi della pressa in decisioni operative per la manutenzione e la qualità, senza richiedere risorse specializzate di data science in ogni stabilimento.
Le piattaforme modulari supporteranno la produzione definita dal software
I costruttori di macchine amplieranno le architetture modulari che combinano unità di azionamento, controllori, funzioni di sicurezza, telai e software di monitoraggio standardizzati. I clienti configureranno la capacità di forza, la corsa, i sensori, le interfacce e l'automazione attorno a una piattaforma comune, per poi aggiungere funzioni tramite software anziché attraverso una riprogettazione complessa del quadro elettrico. Questo approccio favorisce una progettazione più rapida, elenchi di ricambi più brevi e una formazione uniforme degli operatori in tutti gli stabilimenti. Consente inoltre una pianificazione graduale degli investimenti: una postazione di lavoro manuale può in seguito essere collegata a robot, nastri trasportatori e database centralizzati. Gli standard di comunicazione aperti diventeranno un criterio di selezione, poiché i produttori eviteranno i silos di dati proprietari e cercheranno apparecchiature durevoli che si adattino ai prodotti in continua evoluzione.
Opportunità di mercato per le presse servoassistite digitali
Pacchetti di ammodernamento per linee di assemblaggio in aree dismesse
Le presse idrauliche e pneumatiche installate offrono una significativa opportunità di conversione laddove le fabbriche necessitano di tracciabilità ma non possono sostituire intere linee. I fornitori possono integrare attuatori elettromeccanici, controllori, aggiornamenti di sicurezza, sensori e software con soluzioni di ingegneria applicativa che preservano le attrezzature esistenti e l'automazione a monte. Le previsioni di mercato per le presse servoassistite digitali supportano gli investimenti in valutazioni di retrofit standardizzate, kit di migrazione e finanziamenti legati a risparmi energetici o di scarti verificati. Il successo richiede un'attenta validazione del telaio, degli utensili e dei tempi di ciclo, piuttosto che una semplice sostituzione dell'attuatore. I fornitori che documentano il ritorno sull'investimento, gestiscono la messa in servizio durante gli arresti programmati e formano i team di manutenzione possono accedere ai produttori di medie dimensioni che altrimenti rimandano la modernizzazione completa delle celle.
Centri applicativi localizzati nei poli manifatturieri emergenti
India, Sud-est asiatico, Messico e alcune zone industriali del Medio Oriente stanno aumentando la capacità produttiva di veicoli, elettronica, elettrodomestici e apparecchiature elettriche. I centri applicativi locali possono abbreviare i cicli di vendita dimostrando profili di forza, attrezzature e tempi di ciclo sui componenti dei clienti prima dell'investimento finale. Offrono inoltre supporto per la formazione degli operatori, la certificazione dei servizi e l'adattamento ai partner regionali per l'automazione. Un modello hub-and-spoke che combina apparecchiature dimostrative con l'ingegneria remota può ridurre i costi di espansione e migliorare la reattività. I fornitori dovrebbero dare priorità ai cluster con una crescente localizzazione dei componenti, una solida formazione tecnica e integratori facilmente accessibili. Una presenza tempestiva può consentire di definire specifiche e rapporti di assistenza prima che gli standard di acquisto si consolidino attorno ai macchinari esistenti.
Sviluppi recenti
- Aprile 2026: TOX PRESSOTECHNIK SE & Co. KG – Ha annunciato l'installazione da parte di ABNOX AG di una FlexPress Compact, messa in funzione dopo la consegna avvenuta nell'aprile 2025. Il sistema da 1,5–60 kN ha sostituito tre macchine, supporta forza e velocità configurabili e registra i dati di processo per l'analisi in rete, dimostrando il potenziale di consolidamento nell'assemblaggio di precisione.
- Luglio 2025: Komatsu Industries Corporation ha presentato la pressa servoassistita AC H1F200-2 aggiornata, in vista del lancio previsto per agosto 2025. La macchina è dotata di un nuovo servomotore, offre un consumo energetico inferiore del 6% rispetto al modello precedente, una maggiore velocità di produzione, un controllo del carico di ±10 kN, il monitoraggio standard del sovraccarico e funzionalità di analisi Komtrax ampliate per la gestione della durata degli stampi e della qualità.
- Gennaio 2025: JANOME Corporation ha annunciato la JPU-30S5, una pressa elettromeccanica JP5S da 30 tonnellate, lanciata nel febbraio 2025. JANOME ha evidenziato il funzionamento compatto ad alta velocità, il campionamento a 0,25 millisecondi, la comunicazione esterna dei dati dei risultati e un consumo di elettricità e emissioni di anidride carbonica inferiori fino all'87% rispetto alle presse idrauliche o pneumatiche.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -