
デジタルサーボプレス市場:規模・成長・予測 2034
デジタルサーボプレス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:モータータイプ別(位置回転、連続回転、リニア)、タイプ別(100KN未満、100KN~200KN、200KN超)、用途別(自動車産業、モーターおよび電子機器産業、航空宇宙産業、製造業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021322
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
2億4089 万米ドル
基準年値
2034年の予測
3億5945 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.55 %
成長率
対象市場
27億2611 万米ドル
(2026年~2034年)
デジタルサーボプレス市場は、2025年には2億4089万米ドルと評価され、2034年には3億5945万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.55%を記録する見込みです。自動車、エレクトロニクス、航空宇宙、および一般製造業において、メーカーが従来の油圧式および空圧式機器を、精密な力、速度、位置制御とプロセス追跡性、柔軟なレシピ、およびメンテナンス要件の低減を組み合わせたプログラマブル電気機械システムに置き換えるにつれて、需要が高まっています。
北米におけるデジタルサーボプレスの導入は、国内回帰、電気自動車への投資、品質文書化要件などが最新の組立セルを支えることから、年平均成長率(CAGR)4.1~4.5%で進展すると予測されている。同地域のデジタルサーボプレス市場は、自動車および航空宇宙分野の広範なサプライネットワークの恩恵を受けており、労働力不足は自動的な力変位モニタリングを促進している。特に、生産ライン全体を交換することなく、トレーサブルな接合部を必要とする製造業者にとって、既存設備への後付け需要は重要である。
デジタルサーボプレス市場の評価と洞察
- 北米は、2025年には27~30%のシェアを占め、国内回帰、EV組立への投資、自動化された品質保証に支えられ、2026年から2034年の間に4.1~4.5%の年平均成長率(CAGR)を記録すると予測されている。
- 米国– 自動車および航空宇宙部品サプライヤーが接合セルを近代化するにつれて、2025年には北米の収益の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)は4.2~4.6%になると予測される。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年の間に4.0~4.4%の年平均成長率(CAGR)を記録すると予想されており、ドイツ、英国、フランス、イタリア、スペインが市場を牽引する。
- アジア太平洋地域は、2025年には38~42%のシェアを獲得し、中国、日本、韓国、インドを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%で拡大すると予測されている。
- 最大のセグメントである自動車産業は、2025年には市場シェアの41~45%を占め、2026年から2034年の間に年平均成長率(CAGR)4.6~5.0%で成長すると予測されている。
- 高成長セグメント– 10万N未満の企業は2025年に30~34%の市場シェアを占め、2026~2034年の間に5.1~5.6%のCAGRを記録すると予想されています。
- 詳細に分析された主要企業:ABB Ltd.、シーメンスAG、AIDAエンジニアリング株式会社、シューラーグループGmbH、アマダプレスシステム株式会社、コマツ工業株式会社、ジャノメ株式会社、プロメス株式会社、TOX PRESSOTECHNIK SE & Co. KG、およびキースラーインストゥルメンツAG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
プレス技術は、ストローク式機械や連続駆動油圧システムから、デジタル制御によるモーションプロファイリングへと進化を遂げてきました。最新のソリューションは、サーボモーター、スクリュー駆動システム、ロードセル、エンコーダ、制御ユニットなどで構成され、各サイクル内で力と位置を制御できます。生産の経済性も進化しており、レシピ制御による段取り替え、曲線解析機能、エネルギー回収機能などを取り入れています。現在のサプライヤーは、モジュール式制御システムを中心に、コンパクトなワークステーション、スタンドアロンプレス、ライン同期システムを設計することで、一貫性とトレーサビリティを維持しながら、より多様な製品を提供しています。
2014年から2034年にかけて、投資は現在の自動車生産拠点から、インド、東南アジア、東欧の部品生産拠点へと拡大していくでしょう。機械への投資は、プラントデータ管理システムとの統合が可能で、ライフサイクルエネルギー消費量が少ない拡張性の高い機械に重点が置かれます。この傾向には、機械製造における安全基準、二酸化炭素排出量削減への取り組み、国内の電子産業の成長など、いくつかの要因が影響しています。
デジタルサーボプレス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2億4089万米ドル |
| 2034年までの市場規模 | 3億5945万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.55% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
デジタルサーボプレス市場分析
デジタルサーボプレスの開発は、組立工程における力の制御、段取り替え時間の短縮、および全サイクルの記録といった、製造業者の要求に基づいています。自動車用バッテリーモジュール、ベアリング、コネクタ、ハウジング部品などの組立用途では、再現性の高い力-位置プロファイルが求められます。デジタルサーボプレスのOEMメーカーは、サーボモーター、ボールねじまたはローラーねじ、ロードセル、安全装置、および産業用ソフトウェアを購入し、それらを組み合わせてプレス機または生産ライン全体を構築します。
供給動向は、汎用的な製造設備の基本原理ではなく、特殊エンジニアリングによって左右されます。精密ねじ、モーター、コントローラーのリードタイムは供給に影響を与える可能性があり、アプリケーション試験や金型統合はプロジェクトの期間を延長させます。しかし、モジュール化により、異なる力範囲間でコンポーネントを共有できるため、構成とサービスにかかる時間を短縮できます。その結果、システムインテグレーター、自動化機器パートナー、センサーメーカー、プラントソフトウェアサプライヤーが購入検討プロセスの一部となります。
デジタルサーボプレス市場レポートによると、総合オートメーション企業と専門企業の間で競争が激化していることが明らかになった。シーメンスAGとABB Ltd.は制御、ドライブ、ロボットの分野で支配力を強化しており、AIDA Engineering, Ltd.、Schuler Group GmbH、AMADA PRESS SYSTEM CO., LTD.、コマツ工業株式会社は高スループット成形アプリケーションをターゲットにしている一方、JANOME Corporation、Promess Incorporated、TOX PRESSOTECHNIK SE & Co. KG、Kistler Instrumente AGは小型電気機械プレスとセンシングに特化している。
資金は、ソフトウェアベースのモーションコントロール、エッジコンピューティング、状態監視、そして購入前に顧客がツールをテストできるラボに重点的に投入されています。差別化のポイントは、力範囲、位置精度、サイクルタイム、オープンインターフェース、そしてサービス提供範囲です。大手企業はプレス機とライン全体の自動化システムをセットで顧客に提供する一方、専門企業はワークステーションの構成や迅速なエンジニアリングサポートによって差別化を図っています。システム統合パートナーシップは、技術を成果に結びつける上で引き続き重要な役割を果たしています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
デジタルサーボプレス市場:戦略的洞察
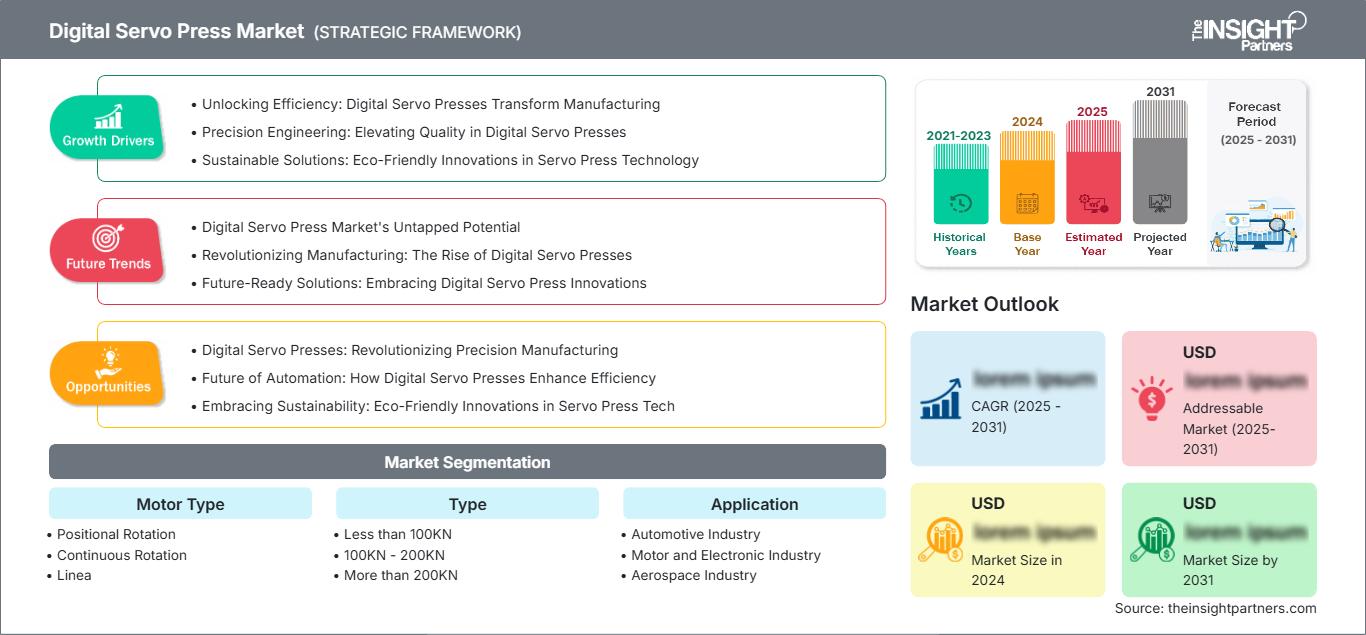
地域別分析
北米デジタルサーボプレス市場
北米の収益シェアは2025年には27~30%で、2034年まで年平均成長率(CAGR)は4.1~4.5%と推定されています。デジタルサーボプレスの市場シェアは、自動車、航空宇宙、医療機器、産業機械の製造活動が活発であることを示しています。国内回帰、トレーサビリティ、労働力に関する懸念から、あらゆる力変位曲線を記録し、生産後の検査を削減するプログラマブルプレスへの設備投資が促進されています。
需要が最も高いのは、五大湖地域、米国南部の自動車製造拠点、オンタリオ州、ケベック州、そしてメキシコの工業地帯周辺です。エンドユーザーは、制御システム、安全機能、および混合モデル組立アプリケーションにおけるレシピ管理のために、イーサネット対応のシステムを必要としています。システムインテグレーターは、プレス機とロボットアーム、コンベア、ツーリング、エンタープライズデータベースを組み合わせることで、導入プロセスを支援します。カナダの航空宇宙産業と、成長を続けるメキシコの自動車および電子機器サプライチェーンは、米国市場規模以外での導入機会を提供しています。
米国デジタルサーボプレス市場
米国は2025年には北米市場の78%から82%を占め、2034年まで年平均成長率4.2%から4.6%で拡大すると予測されている。車両の電動化により、バッテリーモジュール、電気モーター、熱管理、パワーエレクトロニクス用の精密プレス機が必要となっている。航空宇宙部品メーカーは、プロセスにプログラム可能なモーションと記録された署名を使用する一方、医療機器や家電メーカーは、接合部の清浄度と再現性が重要な要件となる小型機械を使用している。
機械サプライヤーの基盤は幅広く、Promess Inc.はインテリジェントな組立プロセス向けの機械を提供し、Siemens AGとABB Ltd.はプレスセル周辺の自動化および制御ソリューションを提供しています。グローバルな機械メーカーは、自動車業界に対応するための販売ネットワークやサービスネットワーク、あるいはその両方を有しています。レシピの保存、力位置ウィンドウの評価、合否判定の通信を可能にするマシンセルの導入が進んでいます。
欧州デジタルサーボプレス市場
2025年における世界の売上高に占める欧州の割合は24%~27%であり、2034年まで年平均成長率(CAGR)4.0%~4.4%で成長すると予測されている。ドイツは、高度な自動車工学、機械製造技術、そしてSchuler Group GmbH、Siemens AG、TOX PRESSOTECHNIK SE & Co. KGといった既存のサプライヤーのおかげで、その地位を維持している。
英国は航空宇宙産業、高級車製造、特殊機械製造に依存している。フランスは航空宇宙および自動車プロジェクトから恩恵を受けており、イタリアは機械製造とフレキシブルフォームセルにおける部品の集積に依存している。スペインは自動車組立とサプライヤーの要求、特に多品種生産ラインの場合に有利である。これらの国々では、機械の安全性、エネルギー管理の目標、電子文書化といった側面が、電気機械システムの開発機会を提供している。しかし、ユーザーにとって投資回収期間の問題は重要であり、そのためモジュール式ソリューション、改修、およびサービスの機会が生まれている。
アジア太平洋地域におけるデジタルサーボプレス市場
アジア太平洋地域は2025年には世界の売上高の38~42%を占め、2026年から2034年の期間には年平均成長率(CAGR)5.0~5.5%を達成すると予測されている。この地域を牽引するのは、電気自動車(EV)、バッテリー、電子機器、機械に関する技術力を持つ中国である。一方、日本は深絞り加工と精密製造の分野で高い専門性を有している。
韓国はバッテリーと電子機器への投資に注力しており、インドは製造業関連の成長に、オーストラリアは独自の航空宇宙および産業関連アプリケーションに注力している。政府による製造プロセスやエネルギー効率の高い製品への支援は、財政的な制約があるにもかかわらず、コネクテッドサーボシステムの普及を促進するのに役立っている。
中東・アフリカのデジタルサーボプレス市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)3.6~4.1%で成長すると予測されている。サウジアラビアでは、産業の多角化が自動車部品、電気機器、国内製造業への投資を促進している。アラブ首長国連邦には航空機整備施設や先進的な工業地区が存在する。
この地域で最も長い自動車製造経験を持つ国は南アフリカであり、中東・アフリカの他の国々はプロジェクト主導型である。エネルギーインフラ、現地化要件、組立工場などにより選択的な需要が生じるが、インテグレーターは少なく、資本面での懸念も存在する。
セグメンテーション分析
モータータイプ
モータータイプは、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%で拡大すると予測されています。アーキテクチャの選択は、ストロークプロファイル、デューティサイクル、トルク伝達、および必要な位置決め精度によって決まります。デジタルサーボプレス市場の範囲は、回転駆動方式と直接直線駆動方式に及び、購入者は、既存のコンポーネントの入手可能性と、コンパクトさ、応答性、およびメンテナンス性のバランスを取っています。統合フィードバックは、仕様決定においてますます重要な要素となっています。
- 位置回転– 制御された角度運動を再現性の高いラム位置決めへと変換する必要のあるアプリケーションに対応します。幅広いコンポーネントの入手可能性、構成可能な動作プロファイル、および信頼性の高いフィードバックにより、一般組立において戦略的に重要な機能となっています。
- 連続回転– 持続的なモーター動作と同期した機械的変換が優先される高負荷生産をサポートします。需要は、スループット、安定したトルク供給、および再現性の高いサイクルを重視する自動化ラインに集中しています。
- Lineaは、機械的な変換工程を少なくし、直接的かつ応答性の高い動作を必要とするコンパクトなシステムに対応します。設置面積、加速度、位置決め精度が極めて重要な精密接合や電子機器組立の分野で、その採用が拡大しています。
タイプ
2026年から2034年にかけて、このタイプの市場は年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。力クラスによって、フレーム設計、工具、設置面積、および統合コストが決まります。コンパクトプラットフォームは電子機器や精密組立へのアクセスを拡大し、中力マシンは多様な部品加工に対応し、大型システムは構造成形をサポートします。モジュール式制御と共有ソフトウェアにより、メーカーは生産能力の異なる複数の範囲で操作を標準化できるようになっています。
- 100kN未満– 電子機器、センサー、コネクタ、小型自動車部品の組み立てにおいて戦略的に重要な役割を担います。設置コストの低減、コンパクトな設置面積、容易な自動化統合により、サーボプレスを初めて導入するユーザーでも規模拡大に対応できます。
- 100KN~200KN – モーター、ベアリング、ハウジング、産業用部品など、中規模の組立・成形ニーズに対応します。バランスの取れた力、柔軟性、セル統合により、多様なメーカーからの安定した需要を維持します。
- 200kN以上– 剛性の高いフレームと制御された高荷重を必要とする、自動車、航空宇宙、構造分野における高度な用途に対応します。購入はプロジェクト主導型で、技術的に複雑であり、工具および自動化への投資と密接に関連しています。
応用
2026年から2034年にかけて、この分野は年平均成長率(CAGR)4.5~5.0%で成長すると予測されています。自動車分野は依然として最も幅広い需要基盤を有しており、エレクトロニクス分野では小型で高解像度のシステムが好まれています。航空宇宙分野では検証とプロセス文書化が重視され、一般製造業では製品ファミリー全体にわたるレシピの柔軟性が重視されています。あらゆる用途において、投資判断はプレス機の価格だけでなく、欠陥防止、エネルギー消費量、段取り替え時間、データ統合といった要素をますます比較検討するようになっています。
- 自動車産業– バッテリー、モーター、ベアリング、シャーシ、パワートレインの組み立てを通じて需要を牽引。大量生産と厳格なトレーサビリティにより、プログラム可能な力制御は欠陥防止において戦略的に重要となる。
- 自動車・電子機器業界では、コネクタ、ステータ、センサー、小型ハウジングなどに精密なプレス加工が求められます。小型化と厳しい公差が求められるため、低負荷で迅速なサンプリングと自動的な合否判定が可能なシステムが好まれます。
- 航空宇宙産業– サーボプレスを使用して、工程文書化と再現性が不可欠な高付加価値部品の制御組立を行う。認定サイクルは長いが、検証済みの設備は長期にわたるサービス需要を支える。
- 製造業– 機械、家電製品、医療機器、および一般産業部品を対象とする。製品の生産量が多岐にわたるため、レシピを保存し、セットアップエラーを減らし、段階的な自動化をサポートする構成可能なワークステーションが推奨される。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車産業 |
高い |
バッテリーアセンブリ |
成熟した |
|
自動車および電子機器産業 |
高い |
マイクロプレス |
スケーリング |
|
航空宇宙産業 |
中くらい |
追跡可能な接合 |
スケーリング |
|
製造業 |
中くらい |
フレキシブルセル |
スケーリング |
デジタルサーボプレス市場の成長要因と影響分析
トレーサビリティが生産工程における必須要件となる
組立品が要求された力、位置、変位レベルに達したかどうかを検証する必要性は、製造業者にとってますます重要になっています。このような状況において、デジタルサーボプレスはサイクルシグネチャと合否判定結果を即座に提供するため、工場は工程に付加価値を加える前に欠陥を特定することが可能になります。この利点は、バッテリーモジュール、ステアリングアセンブリ、モーター、医療機器、航空機部品などの製品にとって特に重要です。なぜなら、接合工程における目に見えないミスは、保証や安全性のリスクにつながるからです。工程データは、監査、サプライヤー評価、根本原因分析に活用できます。
電動製品には柔軟で精密な組み立てが求められる
自動車の電動化と電子機器の小型化により、プレス加工、かしめ加工、スウェージング加工、組み立てが必要な部品が変化しています。バッテリーモジュール、バスバー、ステータ、ローター、センサー、コネクタ、熱管理アセンブリは、脆弱な部品の安全性とアセンブリの機械的強度を確保するために、力プロファイルを精密に制御する必要があります。動作のプログラマビリティにより、単一の装置で保存されたレシピを使用してさまざまなバリエーションに対応できるため、特注工具の必要性が最小限に抑えられます。IEAによる電気自動車の販売増加に関する継続的な調査結果は、バッテリーとモーターのサプライチェーンへの継続的な投資を保証しています。プレス機メーカーにとって、その影響は機械の販売だけでなく、テスト、検証、自動化、データサービスにも及びます。
エネルギー効率とメンテナンスコストの面では、電気機械式駆動装置が有利である。
サーボ駆動の機械は、運転時のみ電力を消費し、油圧ポンプ、オイルライン、およびそれらのろ過を必要としません。これにより、アイドリング時の電力消費量の削減、オイル漏れの可能性の低減、および予防保全の容易化につながる可能性があります。ジャノメ株式会社によると、高圧プレス機のJP5Sモデルは、油圧式または空気圧式プレス機と比較して、最大87%の電力消費量を削減し、二酸化炭素排出量も削減しています。さらに、コマツ工業株式会社によると、新型H1F200-2は、従来型よりも6%の電力消費量を削減しています。この情報は、使用サイクルによって機械ごとに異なりますが、購入の根拠を明確に説明しています。
デジタルサーボプレス市場の将来動向
エッジアナリティクスは、プレス機を自己診断型資産へとシフトさせるだろう
世界のデジタルサーボプレス市場のトレンドは、機械内部の力曲線、モーター電流、振動、温度、サイクルタイミングを解析するエッジアナリティクスにますます重点を置くようになるでしょう。将来の制御システムは、単に許容範囲外の部品をフラグ付けするのではなく、工具の摩耗、潤滑油の損失、材料のばらつき、治具のずれなどを区別するようになります。ローカル処理によってレイテンシが削減され、生産データが保護される一方、標準化されたインターフェースによって選択された指標が工場プラットフォームに送信されます。サプライヤーは、ハードウェアに加えて、ソフトウェアのアップデート、診断ライブラリ、およびフリートベンチマークを収益化します。商業的な優位性は、各工場に専門的なデータサイエンスリソースを必要とせずに、プレスの生信号を実用的なメンテナンスおよび品質に関する意思決定に変換するシステムへと移行していくでしょう。
モジュラープラットフォームはソフトウェア定義型生産をサポートする
機械メーカーは、標準化された駆動ユニット、コントローラ、安全機能、フレーム、監視ソフトウェアを組み合わせたモジュール式アーキテクチャを拡張していくでしょう。顧客は、共通プラットフォームを中心に、力容量、ストローク、センサー、インターフェース、自動化機能を構成し、その後、大規模な筐体設計変更ではなく、ソフトウェアを通じて機能を追加していきます。このアプローチにより、エンジニアリングの迅速化、スペアパーツリストの短縮、工場全体でのオペレーター研修の一貫性が実現します。また、段階的な設備投資も可能になります。手動ワークステーションを後からロボット、コンベア、中央データベースに接続できるからです。メーカーが独自のデータサイロを避け、変化する製品に対応できる長寿命の機器を求めるにつれ、オープンな通信規格が選定基準となるでしょう。
デジタルサーボプレスの市場機会
既存組立ライン向け改修パッケージ
設置済みの油圧式および空気圧式プレスは、トレーサビリティを必要とするもののライン全体を交換できない工場にとって、大きな転換機会となります。ベンダーは、電気機械式アクチュエータ、コントローラ、安全アップグレード、センサー、ソフトウェアを、既存の治具や上流工程の自動化を維持するアプリケーションエンジニアリングと組み合わせたパッケージを提供できます。デジタルサーボプレス市場の予測は、標準化された改修評価、移行キット、検証済みのエネルギーまたはスクラップ削減に連動した資金調達への投資を後押しします。成功には、単純なアクチュエータの交換ではなく、フレーム、ツーリング、サイクルタイムの慎重な検証が必要です。投資回収を文書化し、計画的なシャットダウン中に試運転を管理し、保守チームを訓練するサプライヤーは、そうでなければセル全体の近代化を延期する中規模生産者にアクセスできます。
新興製造拠点における地域密着型アプリケーションセンター
インド、東南アジア、メキシコ、および中東の一部の工業地帯では、自動車、電子機器、家電製品、電気機器の生産能力が増強されています。現地のアプリケーションセンターは、最終投資前に顧客部品の力構成、工具、サイクルタイムを実証することで、販売サイクルを短縮できます。また、オペレーターのトレーニング、サービス認証、地域の自動化パートナーへの適応もサポートします。デモンストレーション機器とリモートエンジニアリングを組み合わせたハブアンドスポークモデルは、拡張コストを削減しながら対応力を向上させることができます。ベンダーは、部品の現地化が進み、技術教育が充実し、インテグレーターが利用しやすいクラスターを優先すべきです。早期に進出することで、既存の機械を中心に購買基準が定着する前に、仕様とサービス関係を確立できます。
最近の動向
- 2026年4月:TOX PRESSOTECHNIK SE & Co. KGは、ABNOX AGがFlexPress Compactを導入したことを報告した。このシステムは2025年4月に納入され、稼働を開始した。1.5~60kNのこのシステムは3台の機械を置き換え、構成可能な力と速度をサポートし、ネットワーク分析のためにプロセスデータを記録する。精密組立における統合の可能性を示している。
- 2025年7月:コマツ工業株式会社は、2025年8月の発売に先立ち、改良型H1F200-2 ACサーボプレスを発表しました。この機械は、新型サーボモーター、従来モデル比6%の低消費電力、高速生産、±10kNの負荷制御、標準装備の過負荷監視機能、金型寿命と品質管理のためのKomtrax分析機能の拡張などを備えています。
- 2025年1月:ジャノメ株式会社は、2025年2月に発売予定の30トン電気機械式プレス機JP5Sシリーズ「JPU-30S5」を発表しました。ジャノメは、コンパクトで高速な動作、0.25ミリ秒のサンプリング、外部への結果データ通信、油圧式または空気圧式プレス機と比較して最大87%の電力消費量と二酸化炭素排出量の削減を強調しました。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -