
Mercado de cables ecológicos: tamaño, tendencias y previsiones 2034
Tamaño del mercado de cables ecológicos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (a base de polietileno, a base de polipropileno, otros); aplicación (comunicaciones, petroquímicos, fabricación, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011006
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 25, 2026


Tamaño del mercado en 2025
1.360 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.900 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,32 %
Índice de crecimiento
Mercado potencial
15.210 millones de dólares estadounidenses
(2026-2034)
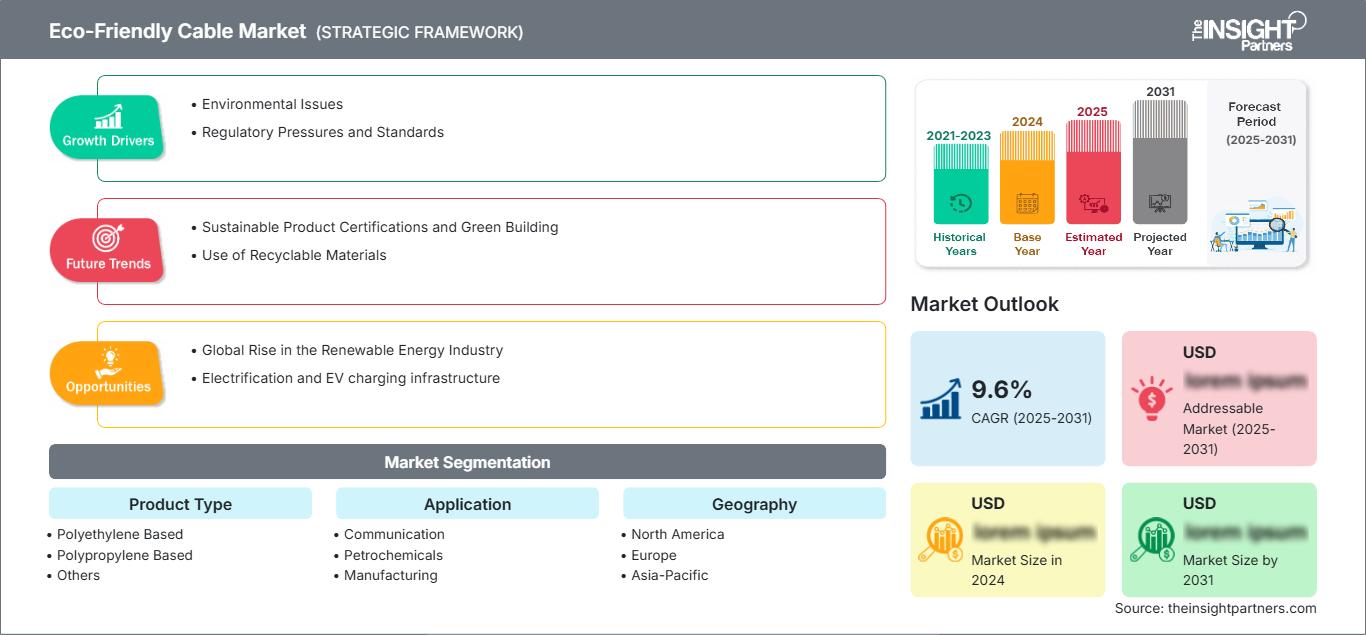
El mercado de cables ecológicos alcanzó un valor de 1360 millones de dólares en 2025 y se prevé que llegue a los 1900 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,32 %. Este mercado se compone de cables que utilizan materiales aislantes y revestimientos reciclables, de baja toxicidad, libres de halógenos o con bajas emisiones de carbono. Dichos cables se utilizan en los sectores de comunicaciones, petroquímica, manufactura y otras infraestructuras, donde la seguridad y la sostenibilidad son factores clave en las decisiones de compra.
En Norteamérica, se prevé que la tasa de crecimiento del mercado se mantenga entre el 4,0 % y el 4,6 % en 2034. Factores como el fortalecimiento de la red eléctrica, la construcción de centros de datos y los requisitos de bajas emisiones de humo en la infraestructura de transporte y los edificios impulsan la demanda de este tipo de cables. La Declaración Ambiental de Producto (EDP), el contenido reciclado, el cumplimiento de la Lista de Sustancias Restringidas (RSL) y el comportamiento ante el fuego se convierten en parte del proceso de toma de decisiones de los compradores, lo que incentiva a los proveedores a ofrecer cables de polietileno y polipropileno con características de rendimiento comparables.
Análisis y perspectivas del mercado de cables ecológicos
- En 2025, Norteamérica representaba entre el 21 % y el 24 % de la cuota de mercado de cables ecológicos, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 % durante el período 2026-2034, gracias a la modernización de la red eléctrica, los centros de datos, las mejoras en el transporte público y las especificaciones de construcción más seguras.
- Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,7 % hasta 2034.
- Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 39 % y el 43 % de la cuota de mercado en 2025 y debería avanzar a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 %, liderada por China, Japón, Corea del Sur e India.
- El segmento más grande, el de cables a base de polietileno, representó entre el 45 % y el 49 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 % durante el período 2026-2034.
- El segmento de comunicaciones de alto crecimiento representó entre el 33 % y el 37 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Alpha Wire; Fujikura Ltd.; Furukawa Electric Co., Ltd.; Hitachi, Ltd.; JMACS Japan Co., Ltd.; Kuramo Electric Co., Ltd.; Nexans SA; Oki Electric Cable Co., Ltd.; Prysmian SpA; y Shikoku Cable Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución en el diseño de cables irá más allá de la simple sustitución de compuestos, centrándose en la ingeniería del ciclo de vida. Los fabricantes están combinando materiales termoplásticos reciclables, de baja emisión de humos y libres de halógenos, paredes delgadas, metales reciclados y técnicas de fabricación que reducen los residuos y el consumo de energía. El polietileno sigue siendo un componente importante debido a sus excelentes características dieléctricas, que contribuyen a la creación de cables de alimentación y comunicación. El polipropileno se está desarrollando por su capacidad de reciclaje y resistencia al calor. La cualificación comenzará a relacionar la composición química del compuesto con la propagación de la llama, la generación de humo, la resistencia mecánica, las pérdidas eléctricas y los datos de rendimiento de carbono.
Desde ahora hasta 2034, las inversiones se centrarán en clústeres manufactureros de Asia, iniciativas europeas de economía circular y la red energética y la digitalización en Norteamérica. Las regulaciones sobre contratación pública, códigos de seguridad contra incendios en edificios, sustancias restringidas y objetivos de Alcance 3 para los clientes favorecerán la transparencia en la declaración de productos. Las capacidades emergentes en India y el Sudeste Asiático abrirán oportunidades para la diversificación de la cadena de suministro regional, mientras que los polímeros reciclados, los materiales de origen biológico y el reciclaje de cables diferenciarán a los proveedores. Los proveedores que garanticen la disponibilidad de compuestos y la certificación multiestándar se beneficiarán de los requisitos de sostenibilidad en su negocio de plataforma actual.
Alcance del informe del mercado de cables ecológicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.360 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.900 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,32% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cables ecológicos
El crecimiento del sector de cables ecológicos depende de edificios más seguros, una mayor infraestructura de banda ancha, la generación de energía renovable, la electrificación de las industrias y la sustitución de cables por otros libres de halógenos. La cadena de valor del sector incluye proveedores de materias primas, procesadores de metales, fabricantes de compuestos, fabricantes de cables, distribuidores, instaladores, empresas de ingeniería y propietarios de activos. La dinámica de costes abarca el coste de los polímeros, los rellenos ignífugos, la eficiencia de la extrusión, el coste del cable, los costes de las pruebas y la certificación de la misma construcción en múltiples regiones.
La cadena de suministro favorece a los productores que pueden desarrollar sus propias formulaciones o establecer relaciones duraderas con los fabricantes de compuestos. Los compradores buscan reducir el impacto ambiental; sin embargo, la calificación seguirá priorizando las propiedades dieléctricas, el radio de curvatura, la resistencia al aceite, los rangos de temperatura, el comportamiento ante la emisión de humo y la vida útil. El reciclaje avanza con mayor rapidez donde se puede lograr la trazabilidad y la consistencia sin contaminación ni procesos inestables.
El panorama competitivo del mercado de cables ecológicos revela una rivalidad entre empresas internacionales de cables diversificadas y expertos japoneses orientados a aplicaciones. Nexans SA y Prysmian SpA aprovechan su amplia gama de productos en los sectores de energía y comunicaciones, mientras que Furukawa Electric Co., Ltd., Fujikura Ltd. y Hitachi, Ltd. vinculan la ciencia de los materiales con iniciativas de infraestructura. Alpha Wire, JMACS Japan Co., Ltd., Kuramo Electric Co., Ltd., Oki Electric Cable Co., Ltd. y Shikoku Cable Co., Ltd. destacan su flexibilidad y sus soluciones para aplicaciones industriales, robóticas, de comunicaciones y especializadas.
La estrategia competitiva se centra en una huella de carbono comprobada, propiedades libres de halógenos, materias primas reciclables, eficiencia en la transmisión de señales y capacidad de producción. Las inversiones en I+D se enfocan en sistemas de reciclaje de circuito cerrado, pasaportes digitales de productos, plantas de energía renovable y formulaciones compatibles con las instalaciones actuales. La diversificación de la gama de productos es importante, pero la sostenibilidad ambiental documentada y la entrega puntual siguen siendo cruciales, ya que el cambio de cables puede requerir nuevas pruebas de conectores, rutas y protección contra incendios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cables ecológicos: Perspectivas estratégicas
Perspectivas regionales
Mercado de cables ecológicos de Norteamérica
América del Norte representó entre el 21 % y el 24 % del mercado de cables ecológicos en 2025 y se estima que experimentará una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,6 % hasta 2034. El fortalecimiento de las infraestructuras, los centros de datos a hiperescala, la infraestructura de banda ancha, la fabricación avanzada y las inversiones en transporte contribuyen al aumento de la demanda. Los materiales con baja emisión de humo y libres de halógenos se utilizan donde es necesario reducir el riesgo de incendios y corrosión en espacios cerrados.
Se ha observado una creciente demanda regional de declaraciones ambientales de productos, contenido reciclado, documentación RoHS y certificaciones de seguridad de terceros. Estados Unidos lidera el diseño y el consumo; Canadá aporta energía renovable y satisface la demanda institucional; México contribuye con la fabricación de cables y equipos. La disponibilidad local es crucial, ya que los plazos de los proyectos son sensibles a los costos de los conductores, el tiempo de calificación y el tiempo de entrega de los compuestos.
Mercado de cables ecológicos de EE. UU.
Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,7 % entre 2026 y 2034. Los centros de datos, las instalaciones de semiconductores, las mejoras de la red eléctrica, la movilidad eléctrica y las plantas automatizadas generan demanda de cables de comunicación, control y alimentación de baja emisión de humos. Alpha Wire, Nexans SA, Prysmian SpA y los proveedores japoneses mantienen canales comerciales que dan servicio a estas aplicaciones.
Las compras están evolucionando, pasando de simples declaraciones de materiales a documentación de carbono a nivel de proyecto y coherencia en el ciclo de vida. Las instalaciones de comunicaciones prefieren cubiertas compactas e ignífugas, mientras que las plantas de fabricación requieren resistencia al aceite, la abrasión y la flexión. Los incentivos para el contenido nacional pueden apoyar la producción regional, aunque los clientes aún sopesan los atributos ambientales frente a la cobertura de las certificaciones, la familiaridad con la instalación, la compatibilidad de los conectores y el costo total de entrega.
Mercado europeo de cables ecológicos
Europa representó entre el 27 % y el 30 % de los ingresos globales por ventas en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % hasta 2034. En Alemania, la demanda está impulsada por la automatización industrial, los ferrocarriles, las fábricas de automóviles, las energías renovables y las redes eléctricas, así como la documentación de productos. En el Reino Unido, la demanda está impulsada por los centros de datos, el transporte, la producción de energía marina y la construcción, y las especificaciones están condicionadas por la seguridad contra incendios y las normas sobre emisiones de carbono incorporadas.
Francia ofrece oportunidades en los sectores nuclear, ferroviario, de telecomunicaciones e infraestructuras públicas; Italia cuenta con experiencia en la fabricación de cables, redes eléctricas y rehabilitación de edificios; España se dedica a la producción de energías renovables y a la instalación de redes digitales. La contratación pública en Europa se basa cada vez más en las clasificaciones del Reglamento de Productos de Construcción (RCP), el Reglamento REACH, las declaraciones ambientales y los criterios de circularidad. Los proveedores que puedan demostrar la calidad de sus sistemas químicos, su rendimiento en cuanto a emisiones de humo, el contenido reciclado y la eficiencia energética de sus sistemas de transmisión tendrán la oportunidad de firmar acuerdos marco.
Mercado de cables ecológicos en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 39 % y el 43 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 %, el ritmo regional más rápido. China lidera el mercado gracias a la electrónica, las telecomunicaciones, las energías renovables y la escala industrial; Japón y Corea del Sur contribuyen con materiales avanzados, ferrocarriles, robótica y manufactura de alta especificación.
La inversión de la India en redes eléctricas, banda ancha, metro e industrias amplía la demanda, mientras que Australia apoya la minería, las energías renovables y los centros de datos. Las cadenas de suministro densas mejoran la competitividad de costos, pero los programas de exportación requieren el cumplimiento de normativas en múltiples mercados. Los productores que combinan la extrusión de alto volumen con formulaciones verificadas de baja emisión de humos y la trazabilidad de los materiales pueden aumentar su cuota de mercado.
Mercado de cables ecológicos de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % hasta 2034. Arabia Saudí lidera este crecimiento gracias al desarrollo urbano, la diversificación industrial, los proyectos de energías renovables y los centros de datos, mientras que los Emiratos Árabes Unidos suman aeropuertos, edificios inteligentes, logística e infraestructura digital.
Sudáfrica aporta minería, servicios públicos, manufactura y construcción comercial; el resto de Oriente Medio y África sigue dependiendo de proyectos. El calor, la exposición a la radiación ultravioleta y la seguridad contra incendios generan especificaciones exigentes. Los proveedores que ofrecen productos certificados, inventario regional, capacitación para contratistas y compuestos duraderos de polietileno o polipropileno pueden reducir el riesgo de los proyectos.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipo de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % durante el período 2026-2034. El mercado de cables ecológicos abarca sistemas de aislamiento o revestimiento reciclables y de bajo impacto ambiental, fabricados con polietileno, polipropileno y otros compuestos homologados. Su adopción depende del rendimiento dieléctrico, la resistencia a la llama, la flexibilidad, la resistencia química, la capacidad de soportar altas temperaturas, la estabilidad de la extrusión, la trazabilidad del contenido reciclado y la compatibilidad con los conectores y métodos de instalación ya establecidos.
- Los cables a base de polietileno ocupan una posición de liderazgo gracias a sus sólidas propiedades dieléctricas, su resistencia a la humedad y su amplia familiaridad con los procesos de fabricación, que permiten su uso en comunicaciones, energía y construcciones industriales, al tiempo que posibilitan formulaciones libres de halógenos y el uso de materias primas recicladas.
- Los cables a base de polipropileno adquieren importancia estratégica en aquellos casos donde la reciclabilidad, la menor densidad, el rendimiento térmico y la resistencia a la fatiga son factores clave, aunque el diseño del compuesto debe equilibrar la rigidez, el comportamiento ante el fuego y la flexibilidad a bajas temperaturas.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % durante el período 2026-2034. Las comunicaciones lideran el sector mediante banda ancha, centros de datos y redes empresariales, mientras que la industria petroquímica prioriza las construcciones con baja emisión de humos, resistentes al aceite y con certificación de seguridad. La demanda en el sector manufacturero abarca robótica, maquinaria y sistemas de control. En todas las aplicaciones, la adopción se fortalece cuando la documentación ambiental acompaña a un rendimiento eléctrico, mecánico y contra incendios igual o superior.
- La comunicación es la aplicación de mayor crecimiento, impulsada por la densificación de la fibra óptica, el cableado de los centros de datos, la expansión de la banda ancha y la demanda de cubiertas compactas de baja emisión de humo que reducen el uso de materiales y las emisiones corrosivas del fuego.
- La industria petroquímica requiere cables resistentes a productos químicos, aceites, calor y llamas, lo que hace que la cualificación sea rigurosa y favorece a los proveedores que combinan compuestos más seguros con un rendimiento fiable en entornos operativos peligrosos.
- La fabricación utiliza sistemas de control flexibles, robótica, sensores y cables de alimentación, donde la resistencia a la abrasión, el movimiento repetitivo, el tiempo de actividad de la máquina y el cumplimiento de las normativas sobre sustancias restringidas determinan si las formulaciones más ecológicas logran una adopción a gran escala.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Comunicación |
Alto |
Densificación de fibras |
Escalada |
|
Petroquímicos |
Medio |
Plantas más seguras |
Maduro |
|
Fabricación |
Alto |
Flexión robótica |
Escalada |
|
Otros |
Bajo |
Edificios verdes |
Emergente |
Las previsiones del mercado de cables ecológicos favorecen los programas de comunicación y fabricación que combinan volúmenes recurrentes con una diferenciación basada en especificaciones. Los proveedores deben priorizar las declaraciones de materiales verificadas, las pruebas de aplicación, la seguridad de los compuestos y la orientación para los instaladores a fin de convertir las aprobaciones piloto en negocios recurrentes.
Factores que impulsan el crecimiento del mercado de cables ecológicos y análisis de su impacto
Seguridad contra incendios y cumplimiento de las normas sobre sustancias restringidas
Los promotores inmobiliarios, las agencias de transporte público, los operadores de centros de datos y las industrias están especificando sistemas de cableado de baja emisión de humos y libres de halógenos para garantizar una menor corrosión por gases nocivos y una menor visibilidad en caso de incendio. El cumplimiento de las normativas RoHS y REACH es fundamental para garantizar la trazabilidad química de los materiales aislantes, pigmentos, estabilizadores y propiedades ignífugas. Esta normativa ofrece ventajas no solo para aplicaciones de alta gama, sino también para facilitar la venta internacional de equipos y evitar el rediseño de los cables. Los fabricantes deben equilibrar sus necesidades en cuanto a emisiones de humos y toxicidad, teniendo en cuenta la propagación de la llama y las propiedades mecánicas y dieléctricas. Los fabricantes con formulaciones controladas, amplias certificaciones de terceros y resultados de pruebas consistentes disfrutan de un periodo de cualificación reducido.
Expansión de la red eléctrica, las energías renovables y la infraestructura digital
Las redes eléctricas, las fuentes de energía renovable, los centros de datos y la infraestructura de banda ancha requieren grandes cantidades de cable para la alimentación, el control y las comunicaciones. Según la Agencia Internacional de Energía, la expansión de la transmisión de electricidad ejerce presión sobre las cadenas de suministro y aumenta la necesidad de planificación y adquisición. El carbono incorporado, las pérdidas de transmisión, la resiliencia y el reciclaje son algunos de los factores que favorecen el diseño de cables ecológicos, ya que los activos tienen en cuenta su coste de instalación. La demanda abarca desde la transmisión hasta la distribución interna dentro del centro de datos, incluyendo la refrigeración, los sensores y la alimentación de respaldo. El resultado es la cualificación de polietileno más reciclable, cubiertas con menor emisión de humo y una mayor eficiencia en el diseño de los conductores.
La descarbonización corporativa se extiende a la adquisición de cables.
Las actividades de Alcance 3 en empresas manufactureras, proveedores de telecomunicaciones, compañías de servicios públicos y organizaciones de construcción ahora se extienden a la compra de equipos y materiales. El cable cobra especial relevancia debido a su contenido de cobre, aluminio, polímeros y su proceso de fabricación de alta energía, que generan emisiones incorporadas cuantificables. Los departamentos de compras exigen información sobre la huella ambiental, declaraciones ecológicas, certificación de contenido reciclado y planes de recuperación a sus proveedores. Esto crea una nueva dinámica competitiva que favorece a los proveedores que pueden demostrar sus estadísticas de fabricación específicas de cada planta, en lugar de utilizar una retórica general sobre sostenibilidad. Los beneficios comerciales para el proveedor incluyen la posición de proveedor preferente, contratos a largo plazo y planes de devolución. Sin embargo, el material reciclado debe conservar su conductividad, pureza, características de extrusión y durabilidad.
Tendencias futuras del mercado de cables ecológicos
Balance de masas y adopción de polímeros con atribución biológica
Las tendencias del mercado de cables ecológicos incluirán cada vez más polietileno o polipropileno de balance de masa y bioatribuido, que reduce la exposición a materias primas fósiles sin obligar a realizar cambios inmediatos en la geometría del cable o los equipos de procesamiento. Su futura adopción dependerá de la certificación de la cadena de custodia, un rendimiento frente al fuego y al envejecimiento comparable al actual, y la aceptación por parte del cliente de la contabilidad de carbono basada en la asignación. Inicialmente, estos productos deberán aplicarse principalmente en cables de alta gama para comunicaciones, construcción y aplicaciones industriales especializadas, con el fin de obtener un valor añadido mediante la certificación ambiental. Para los proveedores, será necesario crear bases de datos relacionadas con la composición química del material, los aditivos y los factores de carbono.
Pasaportes digitales de productos y trazabilidad a nivel de cable
Los cables del futuro incluirán productos físicos junto con sus registros digitales de la composición química del polímero, el grado de reciclaje, la huella de carbono, la certificación de cumplimiento y las instrucciones para su gestión al final de su ciclo de vida. El código QR facilitará la validación, la gestión de activos, el mantenimiento y la toma de decisiones sobre la recuperación por parte de los contratistas. Este avance posicionará ventajosamente a las empresas que integren datos de laboratorio, fabricación y gestión empresarial, ya que la información sobre sostenibilidad debe ser consistente entre lotes y entre plantas. La trazabilidad digital permitirá, además, la creación de pasaportes de materiales de construcción, lo que permitirá al propietario del edificio saber cuánto cobre y polímeros se pueden recuperar durante la renovación.
Oportunidades de mercado para cables ecológicos
Servicios de recuperación de cables de circuito cerrado
Los fabricantes pueden establecer relaciones recurrentes mediante la recolección de desechos de instalación y cables fuera de servicio, la separación de metales y polímeros, y la reintegración de materiales calificados a la producción. La inversión debe dirigirse a la logística inversa, centros de consolidación regionales, clasificación automatizada y contratos con recicladores certificados. La oportunidad es mayor en empresas de servicios públicos, operadores de telecomunicaciones, centros de datos y complejos industriales que generan volúmenes predecibles y necesitan resultados de residuos auditables. Los programas de recuperación pueden reducir la exposición a materias primas, respaldar los objetivos de contenido reciclado y generar ingresos por servicios más allá de la venta de productos. El éxito requiere precios transparentes, normas de contaminación, registros de cadena de custodia y diseños que faciliten la separación. Las alianzas con distribuidores y contratistas pueden ampliar el alcance de la recolección sin que cada fabricante tenga que construir redes independientes.
Plataformas de cables de baja emisión de humos para aplicaciones específicas
Los proveedores pueden invertir en plataformas de cableado modular adaptadas a centros de datos, sistemas ferroviarios, fábricas e instalaciones petroquímicas. Una arquitectura de materiales común, adaptada mediante el tamaño del conductor, el apantallamiento, la armadura y la geometría de la cubierta, puede reducir los costes de cualificación a la vez que cumple con los requisitos específicos de resistencia al fuego, a los productos químicos, a la flexión y a las interferencias electromagnéticas. La oportunidad reside en las especificaciones de referencia, la compatibilidad de los conectores, las pruebas de instalación y los paquetes de conformidad digital que ayudan a las empresas de ingeniería a aprobar alternativas más sostenibles. Los centros técnicos regionales deben ofrecer soporte para las pruebas de inflamabilidad, la evaluación de la vida útil a la flexión y el análisis de fallos. Al vincular la ciencia de los compuestos con la ingeniería de aplicaciones, los fabricantes pueden obtener posiciones de diseño, reducir la rotación de clientes y pasar de transacciones puntuales a acuerdos de suministro para múltiples proyectos.
Novedades recientes
- Agosto de 2026: Hanwha Solutions avanza en la comercialización de un nuevo material ecológico para el revestimiento de cables eléctricos, diseñado para reducir el impacto ambiental de la infraestructura eléctrica. La División de Cables y Alambres de la compañía ha completado la validación por parte de clientes del CHBA-8241RC, un compuesto para revestimiento de cables a base de polietileno de alta densidad que contiene un 50 % de plástico reciclado posconsumo. Según Hanwha Solutions, este material puede reducir las emisiones de carbono relacionadas con el producto en aproximadamente un 34 % en comparación con las alternativas convencionales, manteniendo un rendimiento eléctrico y de procesamiento comparable.
- Abril de 2025: Nexans amplía su cartera de cables de bajas emisiones de carbono con una nueva gama de cables de baja tensión que contienen un 10 % de aluminio reciclado. Esta iniciativa forma parte de la estrategia de circularidad de la compañía, cuyo objetivo es reducir el impacto ambiental tanto de sus operaciones como de sus clientes. Los nuevos cables se fabricarán en la planta de Nexans en Jeumont, al norte de Francia, y se introducirán en el mercado francés durante 2025. Cubrirán diversas aplicaciones de baja tensión, como redes de distribución eléctrica, instalaciones industriales y sistemas fotovoltaicos.
- Abril de 2025: Ducab Group presentó su última innovación, el cable de fibra óptica de alta tensión (AT), en la feria Middle East Energy 2025 en Dubái. Siendo el primero de su tipo en el Consejo de Cooperación del Golfo (CCG), este producto pionero ofrecerá soluciones energéticas más inteligentes, sostenibles y resilientes para satisfacer la creciente demanda y diversificación energética mundial. El lanzamiento también marca un paso estratégico en la expansión global de Ducab, particularmente en mercados altamente regulados como la Unión Europea (UE), donde su diseño avanzado y el cumplimiento de los estándares internacionales de sostenibilidad le brindan una ventaja competitiva.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -