
Mercato dei cavi ecologici: dimensioni, tendenze e previsioni 2034
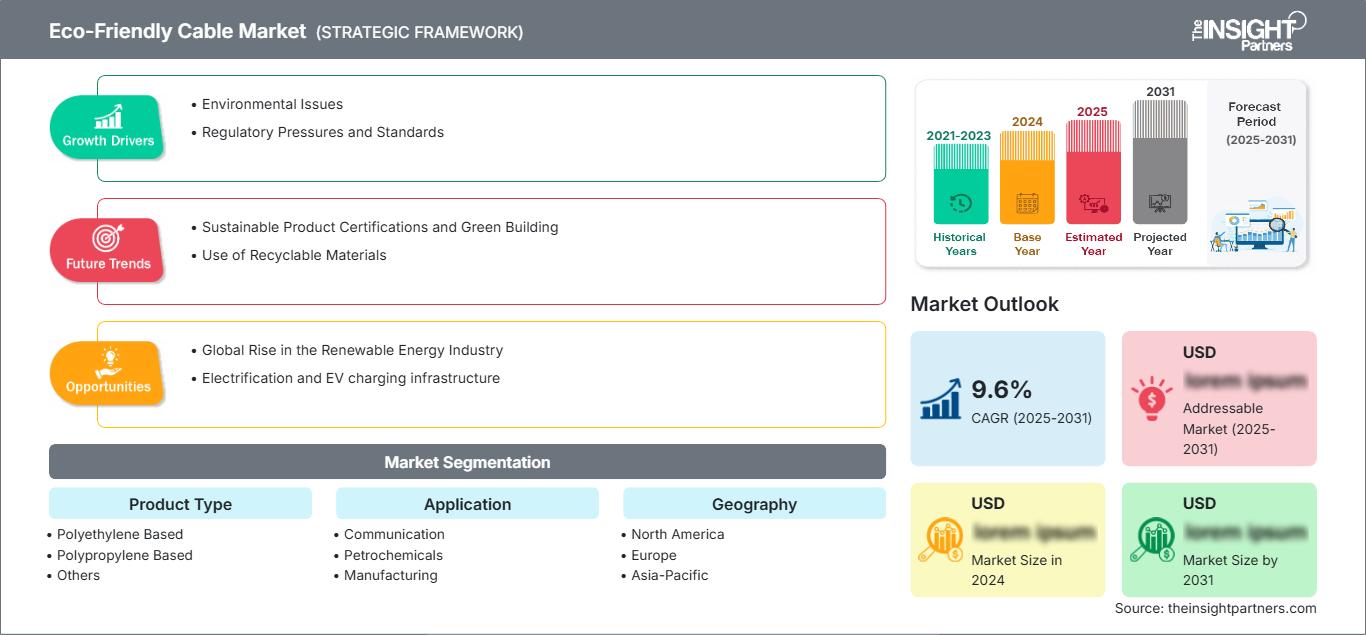
Dimensioni e previsioni del mercato dei cavi ecocompatibili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (a base di polietilene, a base di polipropilene, altri); applicazione (comunicazioni, petrolchimica, produzione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011006
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


Dimensioni del mercato nel 2025
1,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1,9 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,32 %
Tasso di crescita
Mercato di riferimento
15,21 miliardi di dollari USA
(2026-2034)
Il mercato dei cavi ecocompatibili aveva un valore di 1,36 miliardi di dollari nel 2025 e si prevede che raggiungerà 1,9 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,32%. Il mercato è costituito da cavi che utilizzano isolanti e guaine riciclabili, a tossicità ridotta, privi di alogeni o a basso contenuto di carbonio. Tali cavi trovano applicazione nei settori delle comunicazioni, petrolchimico, manifatturiero e in altre infrastrutture, dove le considerazioni relative alla sicurezza e alla sostenibilità influenzano le decisioni di acquisto.
In Nord America, si prevede che il tasso di crescita del mercato si manterrà tra il 4,0% e il 4,6% nel 2034. Fattori come il potenziamento della rete elettrica, la costruzione di data center e i requisiti di basse emissioni di fumo nelle infrastrutture di trasporto e negli edifici guidano la domanda di tali cavi. La Dichiarazione Ambientale di Prodotto (EPA), il contenuto riciclato, la conformità all'elenco delle sostanze soggette a restrizioni e le prestazioni antincendio diventano parte del processo decisionale degli acquirenti, incentivando così i fornitori a offrire cavi a base di polietilene e polipropilene con caratteristiche prestazionali comparabili.
Analisi e approfondimenti sul mercato dei cavi ecocompatibili
- Nel 2025, il Nord America deteneva una quota di mercato dei cavi ecocompatibili pari al 21-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% nel periodo 2026-2034, grazie alla modernizzazione della rete elettrica, ai data center, al potenziamento dei trasporti pubblici e alle specifiche per edifici più sicuri.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,1-4,7% fino al 2034.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 27% e il 30% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,2-4,8%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha raggiunto una quota di mercato compresa tra il 39% e il 43% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 4,8-5,4%, trainata da Cina, Giappone, Corea del Sud e India.
- Il segmento più ampio, costituito dai cavi a base di polietilene, deteneva una quota di mercato del 45-49% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,6% nel periodo 2026-2034.
- Il segmento delle comunicazioni, caratterizzato da una forte crescita, rappresentava una quota di mercato del 33-37% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Alpha Wire; Fujikura Ltd.; Furukawa Electric Co., Ltd.; Hitachi, Ltd.; JMACS Japan Co., Ltd.; Kuramo Electric Co., Ltd.; Nexans SA; Oki Electric Cable Co., Ltd.; Prysmian SpA; e Shikoku Cable Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione nella progettazione dei cavi andrà oltre la semplice sostituzione dei materiali compositi per arrivare all'ingegneria del ciclo di vita. I produttori stanno combinando materiali termoplastici riciclabili, a bassa emissione di fumo e a zero alogeni, con pareti sottili, materiali metallici riciclati e tecniche di produzione che riducono gli sprechi e il consumo energetico. Il polietilene continua a essere un componente importante grazie alle sue eccellenti caratteristiche dielettriche, che contribuiscono alla realizzazione di cavi di alimentazione e di comunicazione. Il polipropilene è oggetto di sviluppo per la sua capacità di essere riciclato e di resistere al calore. La qualificazione inizierà ad associare la composizione chimica del composto alla propagazione della fiamma, alla generazione di fumo, alla resistenza meccanica, alle perdite elettriche e ai dati sulle prestazioni in termini di emissioni di carbonio.
Da qui al 2034, gli investimenti si concentreranno sui distretti manifatturieri asiatici, sulle iniziative europee per l'economia circolare e sulla rete energetica e la digitalizzazione in Nord America. Le normative sugli appalti pubblici, i codici antincendio degli edifici, le sostanze soggette a restrizioni e gli obiettivi Scope 3 dei clienti favoriranno la trasparenza delle dichiarazioni di prodotto. Le capacità emergenti in India e nel Sud-est asiatico apriranno opportunità per la diversificazione della catena di approvvigionamento regionale, mentre i polimeri riciclati, i materiali di origine biologica e il riciclo dei cavi differenzieranno i fornitori. I fornitori che garantiscono la disponibilità dei compound e la certificazione multi-standard beneficeranno dei requisiti di sostenibilità integrati nelle attività di piattaforma in corso.
Ambito del rapporto sul mercato dei cavi ecocompatibili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,36 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1,9 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,32% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei cavi ecocompatibili
La crescita del settore dei cavi ecologici dipende da edifici più sicuri, infrastrutture a banda larga potenziate, produzione di energia rinnovabile, industrie elettrificate e sostituzione dei cavi con alternative prive di alogeni. La catena del valore del settore comprende fornitori di materie prime, trasformatori di metalli, produttori di compound, produttori di cavi, distributori, installatori, società di ingegneria e proprietari di infrastrutture. Le dinamiche dei costi includono il costo dei polimeri, dei riempitivi ignifughi, l'efficienza dell'estrusione, il costo dei fili, i costi di collaudo e la certificazione della stessa costruzione in diverse regioni.
La catena di approvvigionamento privilegia i produttori in grado di sviluppare le proprie formulazioni o di instaurare rapporti duraturi con i compounder. Gli acquirenti sono interessati alla riduzione dell'impatto ambientale; tuttavia, la qualificazione continuerà a dare priorità alle proprietà dielettriche, al raggio di curvatura, alla resistenza all'olio, agli intervalli di temperatura, al comportamento al fumo e alla durata di servizio. Il riciclo sta progredendo più rapidamente laddove è possibile garantire tracciabilità e uniformità senza contaminazioni o processi instabili.
Il panorama competitivo del mercato dei cavi ecocompatibili evidenzia una rivalità tra aziende internazionali diversificate nel settore dei cavi ed esperti giapponesi orientati alle applicazioni. Nexans SA e Prysmian SpA sfruttano la loro vasta gamma di prodotti nei settori dell'energia e delle comunicazioni, mentre Furukawa Electric Co., Ltd., Fujikura Ltd. e Hitachi, Ltd. collegano la scienza dei materiali alle iniziative infrastrutturali. Alpha Wire, JMACS Japan Co., Ltd., Kuramo Electric Co., Ltd., Oki Electric Cable Co., Ltd. e Shikoku Cable Co., Ltd. mettono in risalto la loro flessibilità e le applicazioni industriali, robotiche, di comunicazione e speciali.
La strategia competitiva si basa su comprovata impronta di carbonio, proprietà prive di alogeni, riciclo delle materie prime, efficienza nella trasmissione dei segnali e capacità produttiva. Gli investimenti in ricerca e sviluppo si concentrano su sistemi di riciclo a ciclo chiuso, passaporti digitali dei prodotti, impianti di energia rinnovabile e formulazioni compatibili con gli impianti esistenti. La diversificazione della gamma di prodotti gioca un ruolo importante, ma la comprovata compatibilità ambientale e la puntualità nelle consegne rimangono cruciali, poiché la sostituzione dei cavi potrebbe richiedere nuovi test su connettori, percorsi e protezione antincendio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cavi ecocompatibili: spunti strategici
Approfondimenti regionali
Mercato dei cavi ecocompatibili in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dei cavi ecocompatibili compresa tra il 21% e il 24%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,6% fino al 2034. Il potenziamento delle infrastrutture, i data center hyperscale, le infrastrutture a banda larga, la produzione avanzata e gli investimenti nei trasporti contribuiscono ad aumentare la domanda. I materiali a bassa emissione di fumo e privi di alogeni trovano impiego laddove è necessario ridurre il rischio di incendi e corrosione in spazi chiusi.
Si è osservata una crescente domanda regionale di dichiarazioni ambientali di prodotto, informazioni sul contenuto di materiale riciclato, documentazione RoHS e certificazioni di sicurezza di terze parti. Gli Stati Uniti sono leader nella progettazione e nel consumo; il Canada fornisce energia rinnovabile e soddisfa la domanda istituzionale; il Messico contribuisce alla produzione di cavi e apparecchiature. La disponibilità a livello locale è fondamentale, poiché le tempistiche dei progetti sono sensibili ai costi dei conduttori, ai tempi di qualificazione e ai tempi di consegna dei materiali compositi.
Mercato statunitense dei cavi ecocompatibili
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 4,1-4,7% nel periodo 2026-2034. I data center, gli impianti per semiconduttori, gli aggiornamenti della rete elettrica, la mobilità elettrica e gli impianti automatizzati generano una domanda di cavi di comunicazione, controllo e alimentazione a bassa emissione di fumo. Alpha Wire, Nexans SA, Prysmian SpA e i fornitori giapponesi mantengono canali commerciali al servizio di queste applicazioni.
Il processo di approvvigionamento si sta spostando dalle semplici dichiarazioni sui materiali verso una documentazione delle emissioni di carbonio a livello di progetto e verso la coerenza del ciclo di vita. Gli impianti di telecomunicazione prediligono guaine compatte e ignifughe, mentre gli impianti di produzione richiedono resistenza all'olio, all'abrasione e alla flessione. Gli incentivi per la produzione nazionale possono supportare la produzione regionale, sebbene i clienti debbano ancora bilanciare gli attributi ambientali con la copertura delle certificazioni, la familiarità con l'installazione, la compatibilità dei connettori e il costo totale di consegna.
Mercato europeo dei cavi ecocompatibili
Nel 2025 l'Europa deteneva il 27-30% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% fino al 2034. In Germania, la crescita è trainata dall'automazione industriale, dalle ferrovie, dagli stabilimenti automobilistici, dalle energie rinnovabili, dalle reti elettriche e dalla documentazione di prodotto. Nel Regno Unito, la domanda è trainata dai data center, dai trasporti pubblici, dalla produzione di energia offshore e dagli edifici, con i requisiti di sicurezza antincendio e di emissioni di carbonio incorporate che influenzano le specifiche.
La Francia offre opportunità nei settori nucleare, ferroviario, delle telecomunicazioni e delle infrastrutture pubbliche; l'Italia si distingue per la produzione di cavi, le reti elettriche e la ristrutturazione di edifici; la Spagna per la produzione di energia rinnovabile e l'installazione di reti digitali. Gli appalti in Europa si basano sempre più sulle classificazioni del Regolamento sui prodotti da costruzione (CPR), sul regolamento REACH, sulle dichiarazioni ambientali e sui criteri di circolarità. I fornitori in grado di dimostrare la composizione chimica, le prestazioni in termini di emissioni di fumo, il contenuto riciclato e l'efficienza energetica delle proprie reti avranno opportunità di stipulare accordi quadro.
Mercato dei cavi ecocompatibili nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 39% e il 43% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4%, il ritmo regionale più rapido. La Cina è leader nei settori dell'elettronica, delle telecomunicazioni, delle energie rinnovabili e della produzione industriale su larga scala; Giappone e Corea del Sud contribuiscono con materiali avanzati, settore ferroviario, robotica e produzione di componenti altamente specializzati.
Gli investimenti dell'India in reti elettriche, banda larga, metropolitane e industrie ampliano la domanda, mentre l'Australia sostiene i settori minerario, delle energie rinnovabili e dei data center. Catene di approvvigionamento dense migliorano la competitività dei costi, ma i programmi di esportazione richiedono la conformità a più mercati. I produttori che combinano l'estrusione ad alto volume con formulazioni a bassa emissione di fumo certificate e la tracciabilità dei materiali possono conquistare quote di mercato.
Mercato dei cavi ecocompatibili in Medio Oriente e Africa
Il Medio Oriente e l'Africa dovrebbero registrare un tasso di crescita annuo composto (CAGR) del 3,7-4,3% fino al 2034. L'Arabia Saudita è all'avanguardia grazie allo sviluppo urbano, alla diversificazione industriale, ai progetti di energia rinnovabile e ai data center, mentre gli Emirati Arabi Uniti contribuiscono con aeroporti, edifici intelligenti, logistica e infrastrutture digitali.
Il Sudafrica contribuisce con i settori minerario, dei servizi pubblici, manifatturiero e delle costruzioni commerciali; il resto dell'area Medio Oriente e Africa rimane caratterizzato da progetti specifici. Il calore, l'esposizione ai raggi ultravioletti e la sicurezza antincendio impongono specifiche rigorose. I fornitori che offrono prodotti certificati, scorte regionali, formazione per gli appaltatori e composti di polietilene o polipropilene durevoli possono ridurre i rischi di progetto.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento Tipo di prodotto crescerà a un CAGR del 4,2-4,8% nel periodo 2026-2034. Il mercato dei cavi ecocompatibili comprende sistemi di isolamento o rivestimento riciclabili e a basso impatto ambientale, realizzati con polietilene, polipropilene e altri composti qualificati. L'adozione dipende dalle prestazioni dielettriche, dalla resistenza alla fiamma, dalla flessibilità, dalla resistenza chimica, dalla capacità di sopportare temperature elevate, dalla stabilità all'estrusione, dalla tracciabilità del contenuto riciclato e dalla compatibilità con connettori e metodi di installazione consolidati.
- I cavi a base di polietilene occupano una posizione di leadership grazie alle loro elevate proprietà dielettriche, alla resistenza all'umidità e all'ampia familiarità con i processi di lavorazione, che li rendono adatti a applicazioni nelle telecomunicazioni, nell'alimentazione elettrica e nelle costruzioni industriali, consentendo al contempo l'utilizzo di formulazioni prive di alogeni e materiali riciclati.
- I cavi a base di polipropilene assumono un'importanza strategica laddove sono rilevanti la riciclabilità, la bassa densità, le prestazioni termiche e la resistenza alla fatica, sebbene la progettazione della mescola debba bilanciare rigidità, comportamento alla fiamma e flessibilità alle basse temperature.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 4,4-5,0% nel periodo 2026-2034. Le comunicazioni sono trainate dalla banda larga, dai data center e dalle reti aziendali, mentre il settore petrolchimico privilegia costruzioni a bassa emissione di fumo, resistenti agli oli e con certificazione di sicurezza. La domanda nel settore manifatturiero spazia dalla robotica ai macchinari e ai sistemi di controllo. In tutte le applicazioni, l'adozione si rafforza quando la documentazione ambientale è accompagnata da prestazioni elettriche, meccaniche e antincendio pari o superiori.
- Le comunicazioni rappresentano il settore in più rapida crescita, grazie alla densificazione della fibra ottica, al cablaggio dei data center, all'espansione della banda larga e alla domanda di involucri compatti a bassa emissione di fumo che riducono l'utilizzo di materiali e le emissioni corrosive dovute agli incendi.
- L'industria petrolchimica richiede cavi resistenti a sostanze chimiche, oli, calore e fiamme, il che rende la qualificazione rigorosa e privilegia i fornitori che combinano composti più sicuri con prestazioni affidabili in ambienti operativi pericolosi.
- Nel settore manifatturiero si utilizzano cavi flessibili per il controllo, la robotica, i sensori e l'alimentazione, dove la resistenza all'abrasione, i movimenti ripetitivi, il tempo di funzionamento delle macchine e la conformità alle normative sulle sostanze soggette a restrizioni determinano se le formulazioni più ecocompatibili raggiungeranno un'adozione su larga scala.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Comunicazione |
Alto |
Densificazione delle fibre |
Scalatura |
|
Petrolchimici |
Mezzo |
Piante più sicure |
Maturo |
|
Produzione |
Alto |
Flessibile robotico |
Scalatura |
|
Altri |
Basso |
Edifici ecocompatibili |
Emergenti |
Le previsioni di mercato per i cavi ecocompatibili privilegiano i programmi di comunicazione e produzione che combinano volumi ricorrenti con una differenziazione basata sulle specifiche. I fornitori dovrebbero dare priorità alle dichiarazioni verificate dei materiali, ai test applicativi, alla sicurezza dei composti e alla guida per gli installatori, al fine di convertire le approvazioni dei progetti pilota in ordini ripetuti.
Fattori trainanti della crescita del mercato dei cavi ecocompatibili e analisi del loro impatto
Sicurezza antincendio e conformità alle normative sulle sostanze soggette a restrizioni.
Costruttori immobiliari, aziende di trasporto pubblico, operatori di data center e industrie stanno tutti specificando sistemi di cablaggio a bassa emissione di fumo e privi di alogeni per garantire una minore corrosione da gas nocivi e una ridotta visibilità in caso di incendio. La conformità alle normative RoHS e REACH è importante per garantire la tracciabilità chimica in termini di materiali isolanti, pigmenti, stabilizzanti e proprietà ignifughe. Questi regolamenti offrono vantaggi non solo per le applicazioni di fascia alta, ma anche per facilitare la vendita internazionale delle apparecchiature ed evitare la riprogettazione dei cavi. I produttori devono bilanciare le esigenze in termini di emissioni di fumo e tossicità, considerando al contempo la propagazione della fiamma e le proprietà meccaniche e dielettriche. I produttori con formulazioni controllate, un'ampia gamma di certificazioni di terze parti e risultati di test coerenti godono di tempi di qualificazione ridotti.
Espansione della rete elettrica, delle energie rinnovabili e delle infrastrutture digitali
Le reti elettriche, le fonti di energia rinnovabile, i data center e le infrastrutture a banda larga necessitano tutti di grandi quantità di cavi per l'alimentazione, il controllo e le comunicazioni. Come riportato dall'Agenzia Internazionale dell'Energia, l'espansione della trasmissione di energia elettrica sta esercitando pressione sulle catene di approvvigionamento e aumentando la necessità di pianificazione e acquisto. Il carbonio incorporato, le perdite di trasmissione, la resilienza e il riciclo sono tra i diversi fattori che favoriscono la progettazione di cavi ecocompatibili, in quanto le risorse tengono conto del loro costo di installazione. La domanda si estende dalla trasmissione alla distribuzione interna all'interno del data center, includendo raffreddamento, sensori e alimentazione di backup. L'effetto concreto è la qualificazione di polietilene più riciclabile, guaine con minori emissioni di fumo e una progettazione più efficiente dei conduttori.
La decarbonizzazione aziendale si estende all'approvvigionamento di cavi.
Le attività di Scope 3 nelle aziende manifatturiere, nei fornitori di telecomunicazioni, nelle società di servizi pubblici e nelle imprese edili si estendono ora agli acquisti di attrezzature e materiali. Il cavo è al centro dell'attenzione per via del suo contenuto di rame, alluminio, polimeri e del processo di fabbricazione ad alto consumo energetico, che si traducono in emissioni incorporate quantificabili. Gli uffici acquisti richiedono ai propri fornitori informazioni sull'impronta ecologica, dichiarazioni ecologiche, certificazioni del contenuto riciclato e programmi di recupero. Ciò crea nuove dinamiche competitive a favore dei fornitori in grado di dimostrare le statistiche di produzione specifiche del sito, piuttosto che utilizzare una retorica generica sulla sostenibilità. I vantaggi commerciali per il fornitore includono la posizione di fornitore preferenziale, contratti più lunghi e programmi di ritiro. Tuttavia, il materiale riciclato deve mantenere la sua conduttività, purezza, caratteristiche di estrusione e durata.
Tendenze future del mercato dei cavi ecocompatibili
Bilancio di massa e adozione di polimeri di origine biologica
Le tendenze del mercato dei cavi ecocompatibili includeranno sempre più polietilene o polipropilene di origine biologica e a bilancio di massa, che riducono l'esposizione alle materie prime fossili senza imporre modifiche immediate alla geometria del cavo o alle apparecchiature di lavorazione. L'adozione futura si baserà sulla certificazione della catena di custodia, su prestazioni di resistenza al fuoco e all'invecchiamento paragonabili a quelle dei cavi esistenti e sull'accettazione da parte dei clienti di un sistema di contabilità del carbonio basato sull'allocazione. Inizialmente, i prodotti dovranno essere applicati principalmente a cavi di alta gamma destinati alle telecomunicazioni, all'edilizia e ad applicazioni industriali specializzate, al fine di ottenere un valore aggiunto attraverso la certificazione ambientale. Per i fornitori, sarà necessario creare database relativi alla composizione chimica del materiale, agli additivi e ai fattori di carbonio.
Passaporti digitali dei prodotti e tracciabilità a livello di cavo
I cavi del futuro saranno accompagnati da prodotti fisici, oltre che da registrazioni digitali relative alla composizione chimica dei polimeri, alla quantità di riciclo, all'impronta di carbonio, alla certificazione di conformità e alle modalità di gestione a fine vita. La codifica QR potrebbe facilitare la validazione, la gestione degli asset, la manutenzione e le decisioni sul recupero da parte degli appaltatori. Questo sviluppo porrà le aziende che integrano dati di laboratorio, dati di produzione e dati aziendali in una posizione vantaggiosa, poiché le informazioni sulla sostenibilità devono essere coerenti da lotto a lotto e da stabilimento a stabilimento. La tracciabilità digitale potrebbe inoltre consentire la creazione di passaporti dei materiali edili, che permetterebbero al proprietario dell'edificio di sapere quanto rame e polimeri possono essere recuperati durante la ristrutturazione.
Opportunità di mercato per i cavi ecocompatibili
Servizi di recupero cavi a circuito chiuso
I produttori possono instaurare rapporti duraturi raccogliendo scarti di installazione e cavi dismessi, separando metalli e polimeri e reintegrando i materiali idonei nella produzione. Gli investimenti dovrebbero concentrarsi sulla logistica inversa, sugli hub di consolidamento regionali, sulla selezione automatizzata e sui contratti con riciclatori certificati. Le opportunità sono maggiori con le aziende di servizi pubblici, gli operatori di telecomunicazioni, i data center e i complessi industriali che generano volumi prevedibili e necessitano di risultati di smaltimento dei rifiuti verificabili. I programmi di recupero possono ridurre l'esposizione alle materie prime, supportare gli obiettivi di contenuto riciclato e generare ricavi dai servizi oltre alla vendita dei prodotti. Il successo richiede prezzi trasparenti, norme sulla contaminazione, registrazioni della catena di custodia e progetti che facilitino la separazione. Le partnership con distributori e appaltatori possono estendere la portata della raccolta senza obbligare ogni produttore a costruire reti autonome.
Piattaforme per cavi a bassa emissione di fumo specifiche per applicazioni
I fornitori possono investire in piattaforme di cavi modulari personalizzate per data center, sistemi ferroviari, fabbriche e impianti petrolchimici. Un'architettura di materiali comune, adattata attraverso la sezione del conduttore, la schermatura, l'armatura e la geometria della guaina, può ridurre i costi di qualificazione, soddisfacendo al contempo requisiti specifici in termini di resistenza al fuoco, agli agenti chimici, alla flessione e alle sollecitazioni elettromagnetiche. L'opportunità risiede nelle specifiche di riferimento, nella compatibilità dei connettori, nelle prove di installazione e nei pacchetti di conformità digitali che aiutano le società di ingegneria ad approvare alternative più ecocompatibili. I centri tecnici regionali dovrebbero supportare le prove di infiammabilità, la valutazione della durata a flessione e l'analisi dei guasti. Collegando la scienza dei materiali con l'ingegneria applicativa, i produttori possono ottenere posizioni di progettazione, ridurre il cambio di fornitore da parte dei clienti e passare da transazioni puntuali ad accordi di fornitura multi-progetto.
Sviluppi recenti
- Agosto 2026: Hanwha Solutions procede con la commercializzazione di un nuovo materiale ecocompatibile per la guaina dei cavi di alimentazione, progettato per ridurre l'impatto ambientale delle infrastrutture elettriche. La divisione Wire & Cable dell'azienda ha completato la validazione da parte dei clienti di CHBA-8241RC, una mescola per guaina di cavi a base di polietilene ad alta densità contenente il 50% di plastica riciclata post-consumo. Secondo Hanwha Solutions, il materiale può ridurre le emissioni di carbonio legate al prodotto di circa il 34% rispetto alle alternative convenzionali, pur mantenendo prestazioni elettriche e di lavorazione comparabili.
- Aprile 2025: Nexans amplia il proprio portafoglio di cavi a basse emissioni di carbonio con una nuova gamma di cavi a bassa tensione contenenti il 10% di alluminio riciclato. L'iniziativa rientra nella più ampia strategia di economia circolare dell'azienda, volta a ridurre l'impatto ambientale sia delle proprie attività che dei propri clienti. I nuovi cavi saranno prodotti nello stabilimento Nexans di Jeumont, nel nord della Francia, e introdotti sul mercato francese nel corso del 2025. Saranno destinati a diverse applicazioni a bassa tensione, tra cui reti di distribuzione elettrica, impianti industriali e sistemi fotovoltaici.
- Aprile 2025: Ducab Group ha lanciato la sua ultima innovazione, il cavo in fibra ottica ad alta tensione (AT), in occasione della fiera Middle East Energy 2025 di Dubai. Primo nel suo genere nei Paesi del Consiglio di Cooperazione del Golfo (GCC), questo prodotto pionieristico offrirà soluzioni energetiche più intelligenti, ecologiche e resilienti per supportare la crescente domanda globale di energia e la diversificazione delle fonti energetiche. Il lancio rappresenta inoltre un passo strategico nell'espansione globale di Ducab, in particolare nei mercati altamente regolamentati come l'Unione Europea (UE), dove il suo design avanzato e la conformità agli standard internazionali di sostenibilità le conferiscono un vantaggio competitivo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -