
Marché des câbles écologiques : taille et tendances 2034
Taille et prévisions du marché des câbles écologiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (à base de polyéthylène, à base de polypropylène, autres) ; application (communication, pétrochimie, fabrication, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011006
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
1,36 $ US milliard
valeur de l'année de base
Prévisions pour 2034
1,9 $ US milliard
Prévisions pour 2034
TCAC 2026-2034
4.32 %
taux de croissance
Marché adressable
15,21 $ US milliards
(2026-2034)
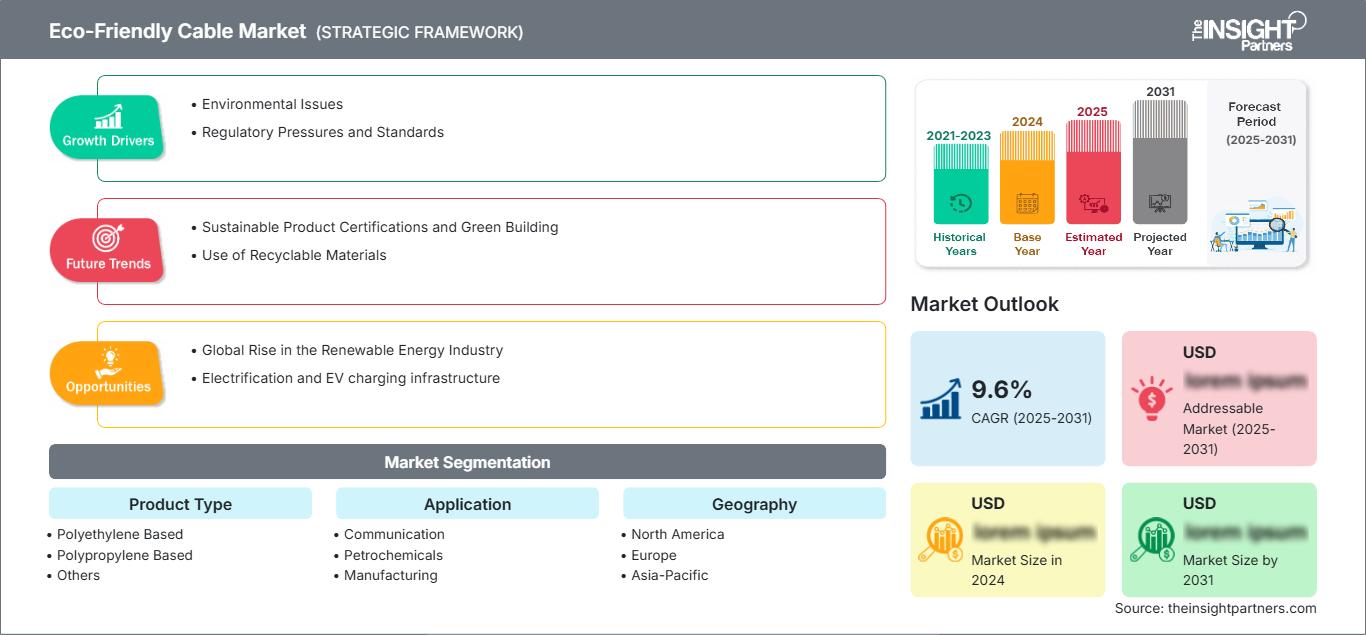
Le marché des câbles écologiques était évalué à 1,36 milliard de dollars américains en 2025 et devrait atteindre 1,9 milliard de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 4,32 %. Ce marché est constitué de câbles utilisant des matériaux d'isolation et de gainage recyclables, à toxicité réduite, sans halogène ou à faible empreinte carbone. Ces câbles sont utilisés dans les secteurs des communications, de la pétrochimie, de la fabrication et d'autres infrastructures, où les critères de sécurité et de durabilité influencent les décisions d'achat.
En Amérique du Nord, le taux de croissance du marché devrait se maintenir entre 4,0 % et 4,6 % en 2034. Des facteurs tels que le renforcement des réseaux électriques, la construction de centres de données et les exigences de réduction des émissions de fumée dans les infrastructures de transport et les bâtiments stimulent la demande pour ces câbles. La déclaration environnementale de produit (DEP), le contenu recyclé, la conformité à la liste des substances réglementées et la résistance au feu font désormais partie intégrante du processus de décision des acheteurs, incitant ainsi les fournisseurs à proposer des câbles à base de polyéthylène et de polypropylène aux performances comparables.
Analyse et perspectives du marché des câbles écologiques
- Amérique du Nord détenait une part de marché de 21 à 24 % pour les câbles écologiques en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034, soutenue par la modernisation du réseau électrique, les centres de données, la modernisation des transports et des spécifications de construction plus sûres.
- NOUS représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,7 % jusqu'en 2034.
- Europe représentait une part de 27 à 30 % en 2025 et devrait enregistrer un TCAC de 4,2 à 4,8 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique a capté une part de marché de 39 à 43 % en 2025 et devrait progresser à un TCAC de 4,8 à 5,4 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde.
- Segment le plus important celui des câbles à base de polyéthylène, détenait une part de marché de 45 à 49 % en 2025 et devrait afficher un TCAC de 4,0 à 4,6 % entre 2026 et 2034.
- Segment à forte croissance « Communication » représentait 33 à 37 % de parts de marché en 2025 et devrait croître à un TCAC de 4,7 à 5,3 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Alpha Wire ; Fujikura Ltd. ; Furukawa Electric Co., Ltd. ; Hitachi, Ltd. ; JMACS Japan Co., Ltd. ; Kuramo Electric Co., Ltd. ; Nexans SA ; Oki Electric Cable Co., Ltd. ; Prysmian SpA ; et Shikoku Cable Co., Ltd.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de la conception des câbles ne se limitera plus à la simple substitution de composés, mais s'orientera vers une ingénierie du cycle de vie. Les fabricants combinent des matériaux à faible émission de fumée, sans halogène, thermoplastiques recyclables, à parois fines, à base de métaux recyclés et des techniques de fabrication réduisant les déchets et la consommation d'énergie. Le polyéthylène demeure un composant essentiel grâce à ses excellentes propriétés diélectriques, qui contribuent à la fabrication de câbles d'alimentation et de communication. Le polypropylène est en plein développement en raison de sa recyclabilité et de sa résistance à la chaleur. La qualification des câbles établira un lien entre la composition chimique du composé et les données relatives à la propagation des flammes, à l'émission de fumée, à la résistance mécanique, aux pertes électriques et à l'empreinte carbone.
D’ici à 2034, les investissements se concentreront sur les pôles de compétitivité asiatiques, les initiatives européennes d’économie circulaire et la numérisation des réseaux énergétiques en Amérique du Nord. La réglementation des marchés publics, des normes de sécurité incendie des bâtiments, des substances réglementées et des objectifs de portée 3 des clients favorisera la transparence des déclarations de produits. L’émergence de nouvelles capacités en Inde et en Asie du Sud-Est offrira des perspectives de diversification des chaînes d’approvisionnement régionales, tandis que les polymères recyclés, les matériaux biosourcés et le recyclage des câbles permettront aux fournisseurs de se démarquer. Les fournisseurs garantissant la disponibilité des composés et une certification multi-normes pourront tirer profit des exigences de durabilité intégrées à leurs activités.
Portée du rapport sur le marché des câbles écologiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,36 milliard de dollars américains |
| Taille du marché d'ici 2034 | 1,9 milliard de dollars américains |
| TCAC mondial (2026 - 2034) | 4,32% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des câbles écologiques
La croissance du secteur des câbles écologiques repose sur des bâtiments plus sûrs, une infrastructure à haut débit renforcée, la production d'énergie renouvelable, l'électrification des industries et le remplacement des câbles par des câbles sans halogène. La chaîne de valeur de ce secteur comprend les fournisseurs de matières premières, les transformateurs de métaux, les fabricants de composés, les fabricants de câbles, les distributeurs, les installateurs, les bureaux d'études et les propriétaires d'infrastructures. Les coûts varient en fonction du prix des polymères, des charges ignifuges, du rendement d'extrusion, du coût des fils, des coûts des tests et de la certification d'une même installation dans différentes régions.
La chaîne d'approvisionnement privilégie les producteurs capables de développer leurs propres formulations ou d'établir des relations durables avec les formulateurs. Les acheteurs sont soucieux de réduire l'impact environnemental ; toutefois, la qualification continuera de privilégier les propriétés diélectriques, le rayon de courbure, la résistance à l'huile, les plages de température, le comportement en matière de fumée et la durée de vie. Le recyclage progresse le plus rapidement là où la traçabilité et la constance peuvent être assurées sans contamination ni procédés instables.
Le paysage concurrentiel du marché des câbles écologiques révèle une rivalité entre les entreprises internationales diversifiées et les experts japonais spécialisés dans les applications concrètes. Nexans SA et Prysmian SpA misent sur une large gamme de produits dans les domaines de l'énergie et des communications, tandis que Furukawa Electric Co., Ltd., Fujikura Ltd. et Hitachi, Ltd. associent la science des matériaux aux projets d'infrastructure. Alpha Wire, JMACS Japan Co., Ltd., Kuramo Electric Co., Ltd., Oki Electric Cable Co., Ltd. et Shikoku Cable Co., Ltd. mettent en avant leur flexibilité et leurs solutions pour les applications industrielles, robotiques, de communication et les constructions spéciales.
La stratégie concurrentielle repose sur un bilan carbone positif, l'absence d'halogènes, le recyclage des matières premières, l'efficacité de la transmission des signaux et la capacité de production. Les investissements en R&D se concentrent sur les systèmes de recyclage en boucle fermée, les passeports numériques des produits, les centrales d'énergie renouvelable et les formulations compatibles avec les installations existantes. La diversification de la gamme de produits est importante, mais le respect de l'environnement et le respect des délais de livraison restent essentiels, car le remplacement des câbles peut nécessiter de nouveaux tests des connecteurs, des tracés et de la protection incendie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des câbles écologiques : perspectives stratégiques
Perspectives régionales
Marché des câbles écologiques en Amérique du Nord
L'Amérique du Nord détenait entre 21 et 24 % du marché des câbles écologiques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,6 % jusqu'en 2034. Le renforcement des infrastructures de services publics, les centres de données hyperscale, les infrastructures à large bande, la fabrication de pointe et les investissements dans les transports contribuent à stimuler la demande. Les matériaux à faible émission de fumée et sans halogènes sont utilisés dans les espaces clos où il est nécessaire de réduire les risques d'incendie et de corrosion.
On observe une demande régionale croissante en matière de déclarations environnementales de produits, de contenu recyclable, de documentation RoHS et d'homologations de sécurité par des organismes tiers. Les États-Unis sont à la pointe de la conception et de la consommation ; le Canada fournit de l'énergie renouvelable et répond à la demande institutionnelle ; le Mexique contribue à la fabrication de câbles et d'équipements. La disponibilité locale est essentielle, car le calendrier des projets est fortement tributaire du coût des conducteurs, du temps de qualification et du délai d'approvisionnement.
Marché américain des câbles écologiques
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,7 % entre 2026 et 2034. Les centres de données, les usines de semi-conducteurs, la modernisation des réseaux électriques, la mobilité électrique et les usines automatisées génèrent une demande en câbles de communication, de contrôle et d'alimentation à faibles émissions de fumée. Alpha Wire, Nexans SA, Prysmian SpA et des fournisseurs japonais proposent des solutions commerciales pour ces applications.
Les pratiques d'approvisionnement évoluent : on passe de simples déclarations de matériaux à une documentation carbone à l'échelle du projet et à une analyse cohérente du cycle de vie. Les installations de communication privilégient les gaines compactes et ignifugées, tandis que les sites de production exigent une résistance à l'huile, à l'abrasion et à la flexion. Les incitations à la production locale peuvent favoriser la production régionale, même si les clients continuent de mettre en balance les performances environnementales et la conformité aux normes, la facilité d'installation, la compatibilité des connecteurs et le coût total.
Marché européen des câbles écologiques
L'Europe représentait 27 à 30 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,8 % jusqu'en 2034. En Allemagne, la demande est tirée par l'automatisation industrielle, le transport ferroviaire, l'industrie automobile, les énergies renouvelables, les réseaux électriques et la documentation produit. Au Royaume-Uni, elle est principalement alimentée par les centres de données, les transports, la production d'énergie offshore et le bâtiment, les exigences en matière de sécurité incendie et d'empreinte carbone influençant les spécifications.
La France offre des opportunités dans les secteurs du nucléaire, du ferroviaire, des télécommunications et des infrastructures publiques ; l’Italie est spécialisée dans la fabrication de câbles, les réseaux électriques et la rénovation de bâtiments ; l’Espagne propose des solutions de production d’énergies renouvelables et d’installation de réseaux numériques. En Europe, les marchés publics s’appuient de plus en plus sur les classifications du Règlement sur les produits de construction (RPC), le règlement REACH, les déclarations environnementales et les critères d’économie circulaire. Les fournisseurs capables de démontrer la qualité de leurs produits (chimie, performances en matière d’émissions de fumées, contenu recyclé et capacités de transmission écoénergétiques) auront accès à des accords-cadres.
Marché des câbles écologiques en Asie-Pacifique
La région Asie-Pacifique détenait entre 39 et 43 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,4 %, soit le rythme régional le plus rapide. La Chine domine grâce à l'électronique, aux télécommunications, aux énergies renouvelables et à l'industrie à grande échelle ; le Japon et la Corée du Sud contribuent quant à eux aux matériaux avancés, au secteur ferroviaire, à la robotique et à la fabrication de haute spécification.
En Inde, les investissements dans les réseaux électriques, le haut débit, les métros et les usines stimulent la demande, tandis qu'en Australie, les secteurs minier, des énergies renouvelables et des centres de données sont favorisés. Des chaînes d'approvisionnement denses améliorent la compétitivité des coûts, mais les programmes d'exportation exigent une conformité aux réglementations de plusieurs marchés. Les producteurs qui associent une extrusion à haut volume à des formulations à faibles émissions de fumée certifiées et à une traçabilité des matériaux peuvent gagner des parts de marché.
Marché des câbles écologiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un TCAC de 3,7 à 4,3 % jusqu'en 2034. L'Arabie saoudite est en tête grâce au développement urbain, à la diversification industrielle, aux projets d'énergies renouvelables et aux centres de données, tandis que les Émirats arabes unis y ajoutent les aéroports, les bâtiments intelligents, la logistique et l'infrastructure numérique.
L'Afrique du Sud contribue aux secteurs minier, des services publics, de la fabrication et de la construction commerciale ; le reste de la région MENA reste axé sur les projets. La chaleur, l'exposition aux ultraviolets et la sécurité incendie imposent des spécifications exigeantes. Les fournisseurs proposant des produits certifiés, un stock régional, des formations pour les entrepreneurs et des composés durables de polyéthylène ou de polypropylène peuvent réduire les risques liés aux projets.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée (TCAC) de 4,2 % à 4,8 % entre 2026 et 2034. Le marché des câbles écologiques englobe les systèmes d’isolation ou de gainage recyclables et à faible impact environnemental, composés de polyéthylène, de polypropylène et d’autres matériaux qualifiés. Leur adoption dépend de leurs performances diélectriques, de leur résistance au feu, de leur flexibilité, de leur résistance chimique, de leur tenue en température, de leur stabilité à l’extrusion, de la traçabilité des matériaux recyclés et de leur compatibilité avec les connecteurs et les méthodes d’installation existants.
- Les câbles à base de polyéthylène occupent une position dominante grâce à leurs solides propriétés diélectriques, leur résistance à l'humidité et leur large familiarité avec les procédés de fabrication, qui permettent des applications dans les domaines de la communication, de l'alimentation électrique et des constructions industrielles, tout en autorisant des formulations sans halogène et l'utilisation de matières premières recyclées.
- Les câbles à base de polypropylène acquièrent une importance stratégique là où la recyclabilité, la faible densité, les performances thermiques et la résistance à la fatigue sont importantes, bien que la conception du composé doive trouver un équilibre entre la rigidité, le comportement à la flamme et la flexibilité à basse température.
Application
Le segment des applications devrait enregistrer un TCAC de 4,4 % à 5,0 % entre 2026 et 2034. La communication est le principal moteur de cette croissance, notamment grâce au haut débit, aux centres de données et aux réseaux d'entreprise, tandis que l'industrie pétrochimique privilégie les constructions à faibles émissions de fumée, résistantes aux hydrocarbures et certifiées conformes aux normes de sécurité. La demande dans le secteur manufacturier couvre la robotique, les machines et les systèmes de contrôle. Dans tous les secteurs d'activité, l'adoption est renforcée lorsque la documentation environnementale accompagne des performances électriques, mécaniques et de résistance au feu équivalentes ou supérieures.
- La communication est le secteur d'application à forte croissance, soutenue par la densification de la fibre optique, le câblage des centres de données, l'expansion du haut débit et la demande de gaines compactes à faible émission de fumée qui réduisent la consommation de matériaux et les émissions de substances corrosives liées aux incendies.
- L'industrie pétrochimique exige des câbles résistants aux produits chimiques, à l'huile, à la chaleur et aux flammes, ce qui rend la qualification rigoureuse et favorise les fournisseurs qui combinent des composés plus sûrs avec des performances fiables dans des environnements d'exploitation dangereux.
- La fabrication utilise des câbles de contrôle flexibles, robotisés, de capteurs et d'alimentation, où la résistance à l'abrasion, les mouvements répétitifs, le temps de fonctionnement des machines et la conformité aux substances réglementées déterminent si les formulations plus écologiques parviennent à une adoption à grande échelle.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Communication |
Haut |
Densification des fibres |
Mise à l'échelle |
|
Pétrochimie |
Moyen |
Des plantes plus sûres |
Mature |
|
Fabrication |
Haut |
Flexion robotique |
Mise à l'échelle |
|
Autres |
Faible |
Bâtiments écologiques |
Émergent |
Les prévisions du marché des câbles écologiques privilégient les programmes de communication et de fabrication qui associent des volumes réguliers à une différenciation fondée sur les spécifications. Les fournisseurs devraient privilégier les déclarations de matériaux vérifiées, les tests d'application, la sécurité des composés et les guides d'installation afin de transformer les approbations pilotes en commandes récurrentes.
Analyse des facteurs de croissance et de l'impact du marché des câbles écologiques
Conformité en matière de sécurité incendie et de substances réglementées
Les promoteurs immobiliers, les agences de transport public, les exploitants de centres de données et les industries privilégient les systèmes de câblage à faible émission de fumée et sans halogène afin de limiter la corrosion par les gaz nocifs et d'améliorer la visibilité en cas d'incendie. La conformité aux normes RoHS et REACH est essentielle pour garantir la traçabilité chimique des matériaux isolants, pigments, stabilisants et agents ignifuges. Cette réglementation présente des avantages non seulement pour les applications haut de gamme, mais aussi pour faciliter les échanges internationaux d'équipements et éviter la modification des câbles. Les fabricants doivent concilier les exigences en matière d'émission de fumée et de toxicité, tout en prenant en compte la propagation des flammes, les propriétés mécaniques et diélectriques. Les fabricants qui maîtrisent leurs formulations, bénéficient de certifications tierces complètes et obtiennent des résultats de tests constants, profitant ainsi d'une période de qualification réduite.
Expansion des infrastructures de réseau, d'énergies renouvelables et numériques
Les réseaux électriques, les sources d'énergie renouvelables, les centres de données et l'infrastructure à haut débit nécessitent tous d'importantes quantités de câbles pour l'alimentation, le contrôle et les communications. Selon l'Agence internationale de l'énergie, l'expansion du transport d'électricité exerce une pression sur les chaînes d'approvisionnement et renforce la nécessité de planifier et d'acheter des câbles. L'empreinte carbone, les pertes de transmission, la résilience et le recyclage figurent parmi les nombreux facteurs qui favorisent la conception de câbles éco-responsables, les coûts d'installation étant pris en compte lors de l'évaluation des investissements. La demande s'étend de la transmission à la distribution interne au sein du centre de données, incluant le refroidissement, les capteurs et l'alimentation de secours. Concrètement, cela se traduit par l'utilisation de polyéthylène plus recyclable, de gaines à faibles émissions de fumée et une conception plus efficace des conducteurs.
La décarbonation des entreprises s'étend à l'approvisionnement en câbles
Les activités relevant du périmètre 3 des entreprises manufacturières, des opérateurs télécoms, des fournisseurs d'énergie et des entreprises de construction s'étendent désormais aux achats d'équipements et de matériaux. Le câble est concerné en raison de sa composition (cuivre, aluminium, polymères) et de son processus de fabrication énergivore, qui génèrent des émissions intrinsèques quantifiables. Les services achats exigent de leurs fournisseurs des informations sur leur empreinte écologique, des déclarations environnementales, une certification du contenu recyclé et des programmes de valorisation. Ceci crée une nouvelle dynamique concurrentielle qui favorise les fournisseurs capables de prouver leurs statistiques de production spécifiques à chaque site, plutôt que de se contenter d'un discours général sur le développement durable. Les avantages commerciaux pour le fournisseur incluent le statut de fournisseur privilégié, l'extension des contrats et la mise en place de programmes de reprise. Le matériau recyclé doit néanmoins conserver sa conductivité, sa pureté, ses propriétés d'extrusion et sa durée de vie.
Tendances futures du marché des câbles écologiques
Bilan massique et adoption de polymères bio-attribués
Les tendances du marché des câbles écologiques incluront de plus en plus le polyéthylène ou le polypropylène biosourcé et à bilan massique équilibré, réduisant ainsi l'utilisation de ressources fossiles sans nécessiter de modifications immédiates de la géométrie des câbles ni des équipements de production. L'adoption future de ces technologies dépendra de la certification de la chaîne de traçabilité, de performances en matière de résistance au feu et au vieillissement équivalentes aux performances actuelles, ainsi que de l'acceptation par les clients d'une comptabilité carbone basée sur l'allocation des ressources. Dans un premier temps, ces produits devront être principalement utilisés dans les câbles haut de gamme destinés aux communications, à la construction et aux applications industrielles spécialisées afin de bénéficier d'une valeur ajoutée grâce à la certification environnementale. Les fournisseurs devront créer des bases de données relatives à la composition chimique des matériaux, aux additifs et aux facteurs d'empreinte carbone.
Passeports numériques des produits et traçabilité au niveau des câbles
Les câbles du futur seront livrés avec des produits physiques accompagnés d'enregistrements numériques détaillant la chimie des polymères, le taux de recyclage, l'empreinte carbone, la certification de conformité et les modalités de traitement en fin de vie. Le codage QR facilitera la validation par les entreprises, la gestion des actifs, la maintenance et les décisions relatives au recyclage. Cette évolution positionnera avantageusement les entreprises intégrant les données de laboratoire, de production et d'entreprise, car les informations sur le développement durable doivent être cohérentes d'un lot à l'autre et d'une usine à l'autre. La traçabilité numérique permettra également la création de passeports pour les matériaux de construction, informant ainsi le propriétaire du bâtiment des quantités de cuivre et de polymères récupérables lors de sa rénovation.
Opportunités du marché des câbles écologiques
Services de récupération de câbles en boucle fermée
Les fabricants peuvent établir des relations durables en collectant les déchets d'installation et les câbles mis hors service, en séparant les métaux et les polymères et en réintégrant les matériaux qualifiés dans la production. Les investissements devraient cibler la logistique inverse, les plateformes de consolidation régionales, le tri automatisé et les contrats avec des recycleurs certifiés. Cette opportunité est particulièrement intéressante pour les entreprises de services publics, les opérateurs télécoms, les centres de données et les sites industriels qui génèrent des volumes prévisibles et exigent une gestion des déchets traçable. Les programmes de valorisation peuvent réduire l'exposition aux matières premières, atteindre les objectifs de contenu recyclé et générer des revenus de services complémentaires aux ventes de produits. La réussite repose sur une tarification transparente, des règles de contamination claires, une traçabilité complète et des conceptions facilitant le tri. Les partenariats avec les distributeurs et les sous-traitants permettent d'étendre la portée de la collecte sans obliger chaque fabricant à mettre en place son propre réseau.
Plateformes de câbles à faible émission de fumée spécifiques à l'application
Les fournisseurs peuvent investir dans des plateformes de câbles modulaires adaptées aux centres de données, aux systèmes ferroviaires, aux usines et aux installations pétrochimiques. Une architecture de matériaux commune, adaptable par la taille des conducteurs, le blindage, l'armure et la géométrie de la gaine, permet de réduire les coûts de qualification tout en répondant aux exigences spécifiques en matière d'incendie, de produits chimiques, de flexion et d'électromagnétisme. L'opportunité réside dans les spécifications de référence, la compatibilité des connecteurs, les essais d'installation et les dossiers de conformité numériques qui aident les bureaux d'études à approuver des alternatives plus écologiques. Les centres techniques régionaux devraient prendre en charge les essais de flamme, l'évaluation de la durée de vie en flexion et l'analyse des défaillances. En associant la science des composés à l'ingénierie d'application, les fabricants peuvent obtenir des positions de choix dans la conception, réduire les changements de clients et passer de transactions ponctuelles à des accords d'approvisionnement multi-projets.
Développements récents
- Août 2026 : Hanwha Solutions accélère la commercialisation d’un nouveau matériau écologique pour le gainage des câbles d’énergie, conçu pour réduire l’impact environnemental des infrastructures électriques. Sa division Fils et Câbles a validé auprès de ses clients le CHBA-8241RC, un composé de gainage à base de polyéthylène haute densité contenant 50 % de plastique recyclé post-consommation. Selon Hanwha Solutions, ce matériau permet de réduire les émissions de carbone liées au produit d’environ 34 % par rapport aux solutions conventionnelles, tout en conservant des performances électriques et de traitement comparables.
- Avril 2025 : Nexans enrichit son offre de câbles bas carbone avec une nouvelle gamme de câbles basse tension contenant 10 % d’aluminium recyclé. Cette initiative s’inscrit dans la stratégie d’économie circulaire de l’entreprise, visant à réduire l’impact environnemental de ses activités et de celles de ses clients. Fabriqués sur le site de Jeumont, dans le nord de la France, ces nouveaux câbles seront commercialisés sur le marché français courant 2025. Ils couvriront diverses applications basse tension, notamment les réseaux de distribution d’électricité, les installations industrielles et les systèmes photovoltaïques.
- Avril 2025 : Le groupe Ducab a lancé sa dernière innovation, le câble à fibre optique haute tension (HT), lors du salon Middle East Energy 2025 à Dubaï. Premier du genre dans les pays du Golfe, ce produit novateur offrira des solutions énergétiques plus intelligentes, plus écologiques et plus résilientes afin de répondre à la demande énergétique mondiale croissante et à la diversification du secteur. Ce lancement marque également une étape stratégique dans l’expansion internationale de Ducab, notamment sur les marchés fortement réglementés comme l’Union européenne (UE), où sa conception avancée et sa conformité aux normes internationales de développement durable lui confèrent un avantage concurrentiel.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -