
Mercado de electrocerámicas: tamaño, crecimiento y previsiones 2034
Tamaño y pronósticos del mercado de electrocerámicas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de material (alúmina, zirconia, sílice, otros); uso final (electrónica, automoción, medicina, aeroespacial y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017386
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
15.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
24.980 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,80 %
Índice de crecimiento
Mercado potencial
181.350 millones de dólares estadounidenses
(2026-2034)
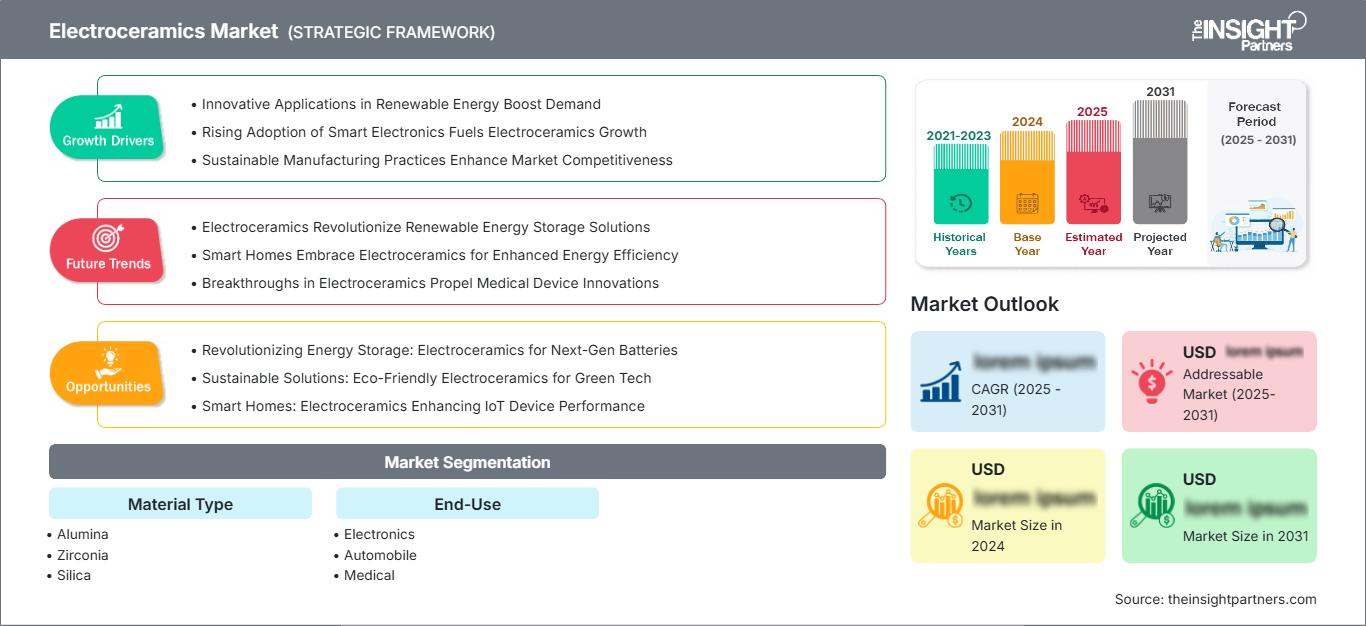
El mercado de la electrocerámica alcanzó un valor de 15.040 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 24.980 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,80 % durante el período 2026-2034. Este mercado está siendo impulsado por la creciente demanda de cerámicas con propiedades eléctricas, utilizadas en condensadores, sensores, actuadores, sustratos, componentes aislantes y transductores en aplicaciones electrónicas, automotrices, médicas, aeroespaciales y de defensa.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,2 % hasta 2034, impulsada por las inversiones nacionales en encapsulado de semiconductores, electrónica de defensa, diagnóstico por imagen y movilidad eléctrica. El tamaño del mercado de electrocerámicas en la región se ve influenciado por una mayor adopción de sustratos de alúmina, componentes de precisión a base de circonia y sistemas de detección piezocerámica, mientras que los incentivos para la relocalización y los programas de fabricación avanzada siguen fortaleciendo la fiabilidad del suministro regional.
Evaluación y perspectivas del mercado de la electrocerámica
- América del Norte: Cuota de mercado prevista para 2025 entre el 27 % y el 31 %, con una tasa de crecimiento anual compuesta (CAGR) de entre el 5,2 % y el 6,2 %. La demanda está liderada por los materiales semiconductores, la electrónica de defensa, las imágenes médicas y la fabricación de sensores para la industria automotriz.
- EE. UU.: Cuota de mercado en 2025 de entre el 79 % y el 83 % en Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) de entre el 5,3 % y el 6,3 %. La sólida producción en los sectores aeroespacial, de tecnología médica y de electrónica automotriz respalda una demanda sostenida de componentes.
- Europa: Cuota de mercado prevista para 2025 entre el 25 % y el 29 %, con una tasa de crecimiento anual compuesta (TCAC) de entre el 5,0 % y el 6,0 %. Alemania, Francia, el Reino Unido e Italia lideran la adopción gracias a la electrificación del sector automotriz, la automatización industrial y la fabricación de tecnología médica.
- Asia Pacífico: Cuota de mercado prevista para 2025 del 36-40% y tasa de crecimiento anual compuesta (CAGR) entre el 6,2% y el 7,2%. China, Japón, Corea del Sur e India dominan la demanda a través de la fabricación de productos electrónicos, las cadenas de suministro de vehículos eléctricos y el empaquetado de semiconductores.
- Segmento más grande: La electrónica representó una cuota de mercado del 47-51% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,6% durante el período 2026-2034, ya que los condensadores, los sustratos y los sensores siguieron siendo aplicaciones fundamentales.
- Segmento de alto crecimiento: El sector médico representó una cuota de mercado del 13-17% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,8% durante el período 2026-2034, impulsado por los transductores de ultrasonido, los instrumentos quirúrgicos y los dispositivos implantables.
- Empresas clave analizadas en detalle: Annon Piezo Technology Co., Ltd.; CeramTec GmbH; FRIATEC GmbH; L3Harris Technologies, Inc.; Proterial, Ltd.; Kares Ceramic Co., Ltd.; Keltron Electro Ceramics Limited; Kyocera Corporation; Morgan Advanced Materials plc; Physik Instrumente (PI) SE & Co. KG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica está desplazando la producción de aislamientos cerámicos convencionales hacia materiales dieléctricos, piezoeléctricos y conductores de iones de ingeniería. La alúmina sigue siendo el material principal en la fabricación debido a su estabilidad térmica, aislamiento eléctrico y rentabilidad, mientras que la zirconia está ganando terreno en componentes de precisión donde la tenacidad y la estabilidad dimensional son cruciales. Los fabricantes están ampliando sus capacidades de fundición en cinta, cocción conjunta multicapa, metalización e inspección automatizada para mejorar el rendimiento en piezas de alta fiabilidad.
La demanda futura estará marcada por la electrificación, la miniaturización y las aplicaciones de alto rendimiento reguladas. La inversión se está concentrando en los clústeres de fabricación de Asia-Pacífico, el empaquetado de semiconductores en Norteamérica y las plataformas médicas y de movilidad europeas. Las restricciones medioambientales sobre las cerámicas piezoeléctricas que contienen plomo también están impulsando la investigación de materiales que cumplan con la normativa, lo que genera oportunidades para los proveedores que puedan combinar rendimiento eléctrico, fiabilidad y cumplimiento normativo.
Alcance del informe de mercado de electrocerámica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 24.980 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,80% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la electrocerámica
Las perspectivas de crecimiento del mercado de la electrocerámica se ven impulsadas por el creciente contenido electrónico en vehículos, automatización industrial, diagnóstico médico e infraestructura conectada. La electrocerámica convierte, almacena, aísla o transmite energía eléctrica, lo que la hace esencial en condensadores cerámicos multicapa, transductores ultrasónicos, bujías, sensores de oxígeno y módulos de radiofrecuencia. La demanda también refleja la constante expansión de la electrónica de potencia, donde los sustratos cerámicos facilitan la disipación del calor y el aislamiento eléctrico.
La dinámica de la cadena de suministro depende de polvos de alta pureza, dopantes, control de cocción y calidad de metalización. Las interrupciones en los aditivos de tierras raras, los costos de energía y la capacidad de los hornos pueden afectar los plazos de entrega, especialmente para piezas piezoeléctricas y dieléctricas personalizadas. Por lo tanto, los fabricantes están reforzando la calificación de proveedores, el procesamiento interno de polvos y la presencia regional en la producción para reducir la variabilidad de la calidad y cumplir con los requisitos de trazabilidad de los sectores aeroespacial, médico y automotriz.
El análisis del mercado actual de electrocerámicas revela un panorama competitivo dividido entre empresas diversificadas de materiales avanzados y especialistas en piezocerámica. Kyocera Corporation, CeramTec GmbH y Morgan Advanced Materials plc compiten gracias a sus amplias carteras de cerámica, su acceso global a clientes y su experiencia en procesos. Physik Instrumente (PI) SE & Co. KG y Annon Piezo Technology Co., Ltd. fortalecen el ecosistema al suministrar soluciones piezoeléctricas y de control de movimiento para aplicaciones de precisión.
Las prioridades de inversión incluyen formulaciones sin plomo, arquitecturas multicapa de mayor densidad, sustratos cerámicos para módulos de potencia y encapsulados de sensores para entornos hostiles. L3Harris Technologies, Inc. se beneficia de la demanda de electrónica de grado militar, mientras que Proterial, Ltd., FRIATEC GmbH, Kares Ceramic Co., Ltd. y Keltron Electro Ceramics Limited atienden necesidades industriales, electrónicas y regionales especializadas. El posicionamiento estratégico depende cada vez más de la ingeniería de aplicaciones, más que del mero suministro de materiales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la electrocerámica: Perspectivas estratégicas
Perspectivas regionales
Mercado de electrocerámicas en Norteamérica
América del Norte representó entre el 27 % y el 31 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,2 % hasta 2034. La cuota de mercado de la electrocerámica refleja la fuerte demanda de los sectores de encapsulado de semiconductores, electrónica aeroespacial, equipos de diagnóstico por imagen y electrificación de vehículos. Los incentivos a la fabricación en EE. UU. y los presupuestos de modernización de la defensa están impulsando la demanda de sustratos de alúmina, actuadores piezocerámicos y componentes de aislamiento de alta fiabilidad.
Canadá y México generan una demanda adicional a través de ensamblajes automotrices, electrónica industrial y fabricación por contrato. Los compradores regionales priorizan la calificación de los proveedores, los ciclos de vida prolongados de los productos y la fiabilidad comprobada. A medida que la producción se acerca a los usuarios finales, se espera que los fabricantes de componentes cerámicos con soporte técnico local y sistemas de calidad validados obtengan contratos de mayor valor.
Mercado de electrocerámicas de EE. UU.
En 2025 , Estados Unidos representó entre el 79 % y el 83 % de los ingresos de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) sea del 5,3 % al 6,3 % . La demanda proviene de la electrónica de defensa, la ecografía, la fabricación de semiconductores y los sensores para automóviles. Los proveedores nacionales y los fabricantes multinacionales están reforzando sus capacidades de ingeniería de aplicaciones para componentes electrocerámicos miniaturizados de alta frecuencia y alta temperatura.
La presencia de la empresa se ve reforzada por L3Harris Technologies, Inc. en sistemas de defensa, Morgan Advanced Materials plc en cerámica técnica y Kyocera Corporation a través de sus canales de componentes electrónicos. Los clientes estadounidenses suelen requerir ciclos de cualificación prolongados, lo que favorece a los proveedores con una trayectoria comprobada, fabricación compatible con salas blancas y materiales trazables para usos finales regulados.
Mercado europeo de electrocerámica
Europa representó entre el 25 % y el 29 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,0 % . Alemania es el país líder, gracias a sus clústeres de electrónica automotriz, automatización industrial y tecnología médica. CeramTec GmbH y Physik Instrumente (PI) SE & Co. KG refuerzan la experiencia regional en cerámica técnica, piezocerámica y aplicaciones de movimiento de precisión.
El Reino Unido depende de la industria aeroespacial, la defensa y la instrumentación científica para satisfacer su demanda, mientras que Francia se beneficia de los sistemas aeroespaciales, los instrumentos médicos y la electrónica de potencia. Las contribuciones de Italia y España incluyen maquinaria industrial, componentes para la automoción y electrónica de infraestructuras. La legislación europea sobre sustancias peligrosas ha incrementado el interés por formulaciones piezocerámicas con bajo contenido de plomo o sin plomo, sin comprometer el rendimiento.
Mercado de electrocerámicas en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 36 % y el 40 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,2 %. China es el mayor país fabricante de productos electrónicos, impulsado por la expansión de los vehículos eléctricos y la automatización industrial. Japón y Corea del Sur siguen siendo importantes por su experiencia en la producción de condensadores, sustratos y materiales semiconductores.
India está experimentando un crecimiento en la fabricación de componentes electrónicos y automotrices, mientras que Australia registra un aumento en la demanda de instrumentación médica, militar y minera. Las políticas que fomentan la autosuficiencia en semiconductores, la localización de vehículos eléctricos y la manufactura avanzada impulsan la demanda regional de componentes electrocerámicos a base de alúmina, zirconia y sílice.
Mercado de electrocerámicas de Oriente Medio y África
Se estima que Oriente Medio y África experimentarán un crecimiento anual compuesto del 4,7 % al 5,7 % hasta 2034. En Arabia Saudita, la demanda se ve impulsada por la diversificación industrial, la energía, el sector militar y los proyectos de ciudades inteligentes. En los Emiratos Árabes Unidos, la adopción se ve favorecida por la industria aeroespacial, la distribución de productos electrónicos y las mejoras en el sector sanitario.
Sudáfrica participa mediante la importación de equipos mineros, sensores industriales y equipos médicos, mientras que en el resto de las regiones de Oriente Medio y África se sigue una estrategia basada en proyectos. La demanda aquí es menor que en otras regiones y está creciendo debido a la demanda de sistemas de suministro eléctrico y de mayor fiabilidad.
Análisis de segmentación
Tipo de material
Se prevé que el segmento de Tipo de Material registre una tasa de crecimiento anual compuesta (CAGR) del 5,4-6,4% entre 2026 y 2034. El alcance del mercado de electrocerámicas se define por el rendimiento de los materiales bajo estrés eléctrico, térmico y mecánico. Las aplicaciones que requieren alta estabilidad dieléctrica y térmica utilizan cerámicas de sílice, mientras que las cerámicas de alúmina se emplean en aplicaciones de aislamiento y sustratos.
- Alúmina: La demanda de alúmina se debe a su alto aislamiento eléctrico, estabilidad térmica, resistencia mecánica y economía de procesamiento consolidada en sustratos, aislantes, carcasas de sensores y componentes de embalaje electrónico.
- Zirconia: La zirconia se utiliza en aplicaciones que requieren tenacidad a la fractura, resistencia al desgaste y estabilidad dimensional, especialmente en componentes médicos, automotrices y aeroespaciales de precisión expuestos a esfuerzos mecánicos repetidos.
- Sílice: Las electrocerámicas a base de sílice satisfacen las necesidades de estabilidad dieléctrica, térmica y óptica en electrónica, conjuntos de sensores y sistemas de aislamiento especializados donde un comportamiento predecible es de vital importancia estratégica.
Uso final
Se prevé que el segmento de uso final registre un crecimiento anual compuesto del 5,8-6,8% hasta 2034. El segmento de electrónica seguirá impulsando los ingresos de la empresa, mientras que los segmentos automotriz y médico ofrecen una alta fiabilidad. Los sectores aeroespacial y de defensa son relativamente pequeños, pero presentan importantes desafíos técnicos.
- Electrónica: La electrónica representa la mayor base de uso para la electrocerámica, impulsada por condensadores, sustratos, componentes de radiofrecuencia, sensores y piezas de aislamiento utilizados en dispositivos miniaturizados y de alta frecuencia.
- Automoción: La demanda de automóviles está aumentando a medida que los vehículos eléctricos, los sistemas avanzados de asistencia al conductor (ADAS), la gestión de baterías, la detección de gases de escape y la electrónica de potencia requieren componentes cerámicos duraderos con un comportamiento eléctrico estable bajo calor y vibración.
- Sector médico: La demanda en el sector médico está creciendo gracias a los transductores de ultrasonido, los equipos dentales, los instrumentos quirúrgicos y los sistemas implantables, donde se valoran la biocompatibilidad, la precisión y el rendimiento de conversión de energía.
- Sector aeroespacial y de defensa: Las aplicaciones aeroespaciales y de defensa utilizan materiales electrocerámicos en radares, comunicaciones, aviónica, sensores de propulsión y electrónica robusta, donde la fiabilidad ante la exposición a temperaturas extremas, vibraciones y radiación es fundamental.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica |
Alto |
Módulos de potencia |
Maduro |
|
Automóvil |
Medio |
Sensores para vehículos eléctricos |
Escalada |
|
Médico |
Medio |
Precisión del ultrasonido |
Escalada |
|
Aeroespacial y Defensa |
Bajo |
Sistemas robustos |
Emergente |
Factores que impulsan el crecimiento del mercado de la electrocerámica y análisis de su impacto
Miniaturización de la electrónica y densidad de potencia
La demanda de componentes más pequeños que soporten niveles de voltaje más altos, márgenes térmicos reducidos y alta frecuencia de conmutación está en aumento. Los materiales electrocerámicos cumplen con estos requisitos gracias a sus propiedades dieléctricas estables, su nivel de aislamiento y su idoneidad para la tecnología multicapa. Este efecto es especialmente notable en condensadores, filtros de radiofrecuencia, sustratos cerámicos y conjuntos de sensores para teléfonos inteligentes, servidores, controladores industriales y convertidores de potencia. Con el creciente desarrollo de la inteligencia artificial y el Internet de las Cosas, los proveedores capaces de producir microestructuras uniformes, bajos niveles de defectos y garantía de calidad a gran escala tendrán mayor poder de negociación en cuanto a precios.
Electrificación de vehículos y proliferación de sensores
Los vehículos eléctricos y los sistemas avanzados de asistencia al conductor están incrementando la demanda de componentes cerámicos que resistan el calor, las vibraciones y las tensiones eléctricas. Los materiales electrocerámicos se utilizan en sensores de oxígeno, sensores de presión, actuadores, condensadores, componentes de encendido y sustratos para electrónica de potencia. A medida que la industria avanza hacia sistemas de alto voltaje, la fiabilidad se convierte en una cuestión de seguridad y garantía, y ya no solo en un factor de compra. Los proveedores capaces de obtener certificaciones automotrices y que operen desde plantas locales estarán mejor posicionados para aprovechar esta situación. Tanto la zirconia como la alúmina resultarán atractivas para el comprador debido a su fiabilidad en entornos exigentes y su idoneidad para controles electrónicos.
Demanda de imágenes médicas y dispositivos de precisión
Los sistemas de salud han incrementado el uso de ecografías, cirugía mínimamente invasiva y herramientas de diagnóstico portátiles. Los dispositivos electrocerámicos piezoeléctricos convierten la energía eléctrica en energía mecánica. Existe una importante influencia en el mercado, ya que el sector médico suele requerir mayores márgenes, una vida útil más prolongada de los productos y especificaciones más estrictas que otras aplicaciones industriales. Esta necesidad también se ve impulsada por el envejecimiento de la población y el desarrollo de infraestructuras en el sector sanitario de los países en desarrollo. Los fabricantes que puedan producir dispositivos cerámicos biocompatibles y sensibles obtendrán una ventaja competitiva gracias a estas innovaciones.
Tendencias futuras del mercado de la electrocerámica
Comercialización de materiales piezoeléctricos sin plomo
Las tendencias del mercado de electrocerámicas indican una creciente inclinación hacia los materiales piezoeléctricos sin plomo debido a la creciente regulación y las prácticas de consumo sostenibles. Se están desarrollando nuevos materiales, como niobato de potasio y sodio, titanato de bario y materiales ferroeléctricos. Sin embargo, su equivalencia con los materiales piezoeléctricos existentes depende de la aplicación. Durante el período de pronóstico, su adopción probablemente comenzará en sensores de bajo riesgo, electrónica de consumo y dispositivos médicos ecológicos, para luego extenderse a operaciones críticas. Los proveedores capaces de formular y escalar la sinterización y las pruebas de estos materiales tendrán una ventaja competitiva en su adopción.
Sustratos cerámicos para electrónica de potencia de banda prohibida ancha
Los semiconductores de banda prohibida ancha, fabricados con carburo de silicio y nitruro de galio, impulsan la demanda de sustratos cerámicos capaces de soportar altas temperaturas y proporcionar aislamiento eléctrico. Los materiales cerámicos, como la alúmina, el nitruro de aluminio y otros, se están convirtiendo en materiales esenciales para inversores de vehículos eléctricos, convertidores de energía renovable, estaciones de carga de vehículos eléctricos, centros de datos e incluso sistemas de alimentación aeroespacial. El futuro exige sustratos cerámicos con mayor conductividad térmica y planitud, y que estén metalizados de forma fiable. Estas tendencias obligarán a los proveedores a desarrollar controles de proceso más estrictos, tecnologías de unión avanzadas e incluso colaboraciones con fabricantes de módulos.
Oportunidades de mercado en el sector de la electrocerámica
Suministro localizado para los ecosistemas de semiconductores y vehículos eléctricos
La localización de la cadena de suministro en diferentes regiones ofrecería una oportunidad inmediata para los proveedores de electrocerámica en los sectores de semiconductores y vehículos eléctricos. Las estrategias de inversión basadas en las previsiones del mercado de electrocerámica deberían centrarse en sustratos cerámicos, aislantes y sensores ubicados cerca de los centros de fabricación de productos electrónicos y las líneas de montaje de vehículos. La creciente importancia de la entrega rápida, el doble abastecimiento y la trazabilidad es evidente a partir de experiencias previas. Esta oportunidad puede aprovecharse mediante la inversión en acabado, metalización e ingeniería regionales, sin repetir los mismos procesos a nivel de polvo.
Sistemas ultrasónicos médicos e industriales
Los sistemas ultrasónicos utilizados para diagnóstico, medición de flujo, limpieza, soldadura y ensayos no destructivos presentan un alto valor, ya que emplean componentes piezocerámicos que ofrecen una salida acústica, sensibilidad y durabilidad consistentes. El potencial de crecimiento en este sector se ve impulsado por la obtención de imágenes médicas portátiles, la medición inteligente, el mantenimiento predictivo y el control de calidad en la industria manufacturera. Los ensambladores pueden aumentar su competitividad ofreciendo conjuntos de transductores y geometrías personalizadas, junto con ensayos específicos para cada aplicación, en lugar de suministrar únicamente discos y placas cerámicas. El valor de esta oportunidad reside en la estrecha colaboración entre ingenieros, dadas las características de rendimiento implicadas.
Novedades recientes
- Marzo de 2026: Lithoz presentará tres nuevos materiales en ceramitec 2026, ampliando su catálogo con LithaLox mejorado, una nueva variante de circonia LithaCon y LithaCon ATZ de grado médico. La empresa austriaca también exhibirá 46 componentes de demostración, incluyendo núcleos de fundición para álabes de turbina monocristalinos, destacando sus innovaciones en la tecnología de fabricación de cerámica basada en litografía (LCM).
- Mayo de 2025: Electro Ceramic Industries anuncia la expansión de su línea de productos de vidrio a metal mediante la adquisición de United Glass to Metal Sealing, Inc. Esta adquisición refuerza el liderazgo de la compañía en soluciones de sellado de ingeniería de precisión y permite una mayor eficiencia de fabricación e innovación de productos en su planta de Hackensack, Nueva Jersey. La cartera de productos ampliada ahora incluye productos personalizados para empaquetado electrónico de alto rendimiento y configuraciones de paso coaxial, destinados a aplicaciones de armamento y defensa.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -