
Marché des électrocéramiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des électrocéramiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de matériau (alumine, zircone, silice, autres) ; Utilisation finale (électronique, automobile, médical, aérospatiale et défense, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017386
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
15,04 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
24,98 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,80 %
taux de croissance
Marché adressable
181,35 milliards de dollars américains
(2026-2034)
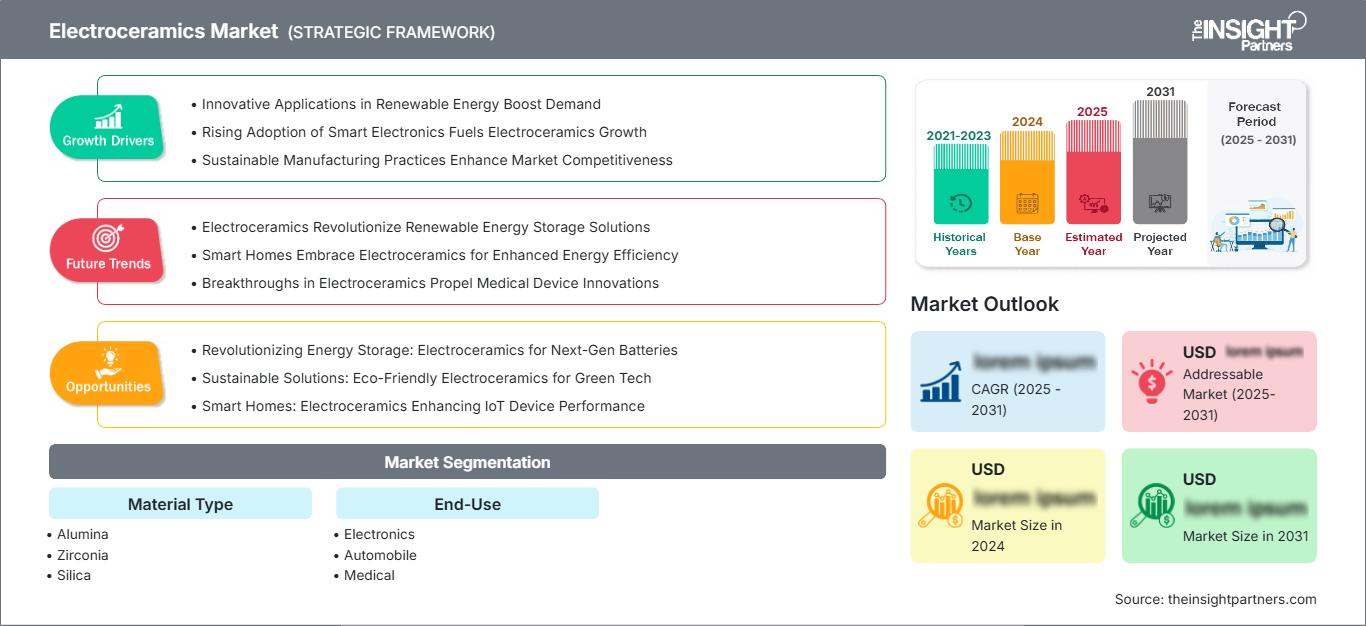
Le marché des électrocéramiques était évalué à 15,04 milliards de dollars américains en 2025 et devrait atteindre 24,98 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,80 % entre 2026 et 2034. Ce marché est façonné par la demande croissante de céramiques électriquement fonctionnelles utilisées dans les condensateurs, les capteurs, les actionneurs, les substrats, les pièces d'isolation et les transducteurs dans les secteurs de l'électronique, de l'automobile, du médical, de l'aérospatiale et de la défense.
L'Amérique du Nord devrait enregistrer un TCAC de 5,2 % à 6,2 % jusqu'en 2034, soutenu par les investissements nationaux dans l'encapsulation de semi-conducteurs, l'électronique de défense, l'imagerie médicale et la mobilité électrique. La taille du marché des électrocéramiques dans la région est influencée par une adoption accrue des substrats d'alumine, des composants de précision à base de zircone et des systèmes de détection piézoélectriques, tandis que les incitations à la relocalisation et les programmes de fabrication avancée continuent de renforcer la fiabilité de l'approvisionnement régional.
Analyse et perspectives du marché des électrocéramiques
- Amérique du Nord : part de marché de 27 à 31 % en 2025 et TCAC entre 5,2 et 6,2 %. La demande est tirée par les matériaux semi-conducteurs, l’électronique de défense, l’imagerie médicale et la fabrication de capteurs automobiles.
- États-Unis : Part de marché de 79 à 83 % en Amérique du Nord en 2025 et TCAC entre 5,3 et 6,3 %. Une production robuste dans les secteurs de l’aérospatiale, des technologies médicales et de l’électronique automobile soutient une demande soutenue de composants.
- Europe : part de marché de 25 à 29 % en 2025 et TCAC entre 5,0 et 6,0 %. L’Allemagne, la France, le Royaume-Uni et l’Italie sont en tête de l’adoption grâce à l’électrification automobile, l’automatisation industrielle et la fabrication de technologies médicales.
- Asie-Pacifique : part de marché de 36 à 40 % en 2025 et TCAC entre 6,2 et 7,2 %. La Chine, le Japon, la Corée du Sud et l’Inde dominent la demande grâce à la fabrication de produits électroniques, aux chaînes d’approvisionnement de véhicules électriques et à l’encapsulation de semi-conducteurs.
- Segment le plus important : L'électronique détenait une part de marché de 47 à 51 % en 2025 et un TCAC de 5,6 à 6,6 % entre 2026 et 2034, les condensateurs, les substrats et les capteurs restant des applications essentielles.
- Segment à forte croissance : Le secteur médical détenait une part de marché de 13 à 17 % en 2025 et un TCAC de 6,8 à 7,8 % entre 2026 et 2034, tiré par les transducteurs à ultrasons, les outils chirurgicaux et les dispositifs implantables.
- Principales entreprises analysées en détail : Annon Piezo Technology Co., Ltd. ; CeramTec GmbH ; FRIATEC GmbH ; L3Harris Technologies, Inc. ; Proterial, Ltd. ; Kares Ceramic Co., Ltd. ; Keltron Electro Ceramics Limited ; Kyocera Corporation ; Morgan Advanced Materials plc ; Physik Instrumente (PI) SE & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique entraîne une transition de la production d'isolants céramiques classiques vers des matériaux diélectriques, piézoélectriques et conducteurs ioniques de pointe. L'alumine demeure le matériau de prédilection grâce à sa stabilité thermique, ses propriétés d'isolation électrique et son rapport coût-efficacité, tandis que la zircone gagne du terrain pour les composants de précision où la robustesse et la stabilité dimensionnelle sont essentielles. Les fabricants développent des techniques telles que le coulage sur bande, la co-cuisson multicouche, la métallisation et les systèmes d'inspection automatisés afin d'améliorer le rendement des pièces à haute fiabilité.
L'électrification, la miniaturisation et les applications hautes performances réglementées façonneront la demande future. Les investissements se concentrent sur les pôles de fabrication d'Asie-Pacifique, l'encapsulation de semi-conducteurs en Amérique du Nord et les plateformes médicales et de mobilité européennes. Les restrictions environnementales imposées aux céramiques piézoélectriques contenant du plomb accélèrent également la recherche sur des matériaux conformes, créant ainsi des opportunités pour les fournisseurs capables d'allier performance électrique, fiabilité et conformité réglementaire.
Portée du rapport sur le marché des électrocéramiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 24,98 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,80% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des électrocéramiques
Le marché des électrocéramiques est porté par la part croissante de l'électronique dans les véhicules, l'automatisation industrielle, le diagnostic médical et les infrastructures connectées. Ces matériaux convertissent, stockent, isolent et transmettent l'énergie électrique, ce qui les rend indispensables dans les condensateurs céramiques multicouches, les transducteurs ultrasoniques, les bougies d'allumage, les capteurs d'oxygène et les modules RF. La demande reflète également le développement constant de l'électronique de puissance, où les substrats céramiques contribuent à la dissipation thermique et à l'isolation électrique.
La dynamique d'approvisionnement dépend de la pureté des poudres, des dopants, du contrôle de la cuisson et de la qualité de la métallisation. Les perturbations liées aux additifs de terres rares, aux coûts énergétiques et à la capacité des fours peuvent impacter les délais de livraison, notamment pour les pièces piézoélectriques et diélectriques sur mesure. Les fabricants renforcent donc la qualification de leurs fournisseurs, le traitement interne des poudres et leur présence régionale en matière de production afin de réduire la variabilité de la qualité et de répondre aux exigences de traçabilité des secteurs aérospatial, médical et automobile.
L'analyse actuelle du marché des électrocéramiques révèle un paysage concurrentiel partagé entre des entreprises diversifiées spécialisées dans les matériaux avancés et des spécialistes pointus en piézocéramiques. Kyocera Corporation, CeramTec GmbH et Morgan Advanced Materials plc se distinguent par leurs vastes gammes de céramiques, leur présence mondiale auprès des clients et leur expertise des procédés. Physik Instrumente (PI) SE & Co. KG et Annon Piezo Technology Co., Ltd. contribuent à la croissance de cet écosystème en fournissant des solutions de contrôle de mouvement et piézoélectriques pour les applications de précision.
Les priorités d'investissement comprennent les formulations sans plomb, les architectures multicouches haute densité, les substrats céramiques pour modules de puissance et les boîtiers de capteurs pour environnements difficiles. L3Harris Technologies, Inc. tire profit de la demande en électronique de défense, tandis que Proterial, Ltd., FRIATEC GmbH, Kares Ceramic Co., Ltd. et Keltron Electro Ceramics Limited répondent aux besoins spécifiques des secteurs industriel, électronique et régional. Le positionnement stratégique repose de plus en plus sur l'ingénierie d'application plutôt que sur la seule fourniture de matériaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des électrocéramiques : Perspectives stratégiques
Perspectives régionales
Marché des électrocéramiques en Amérique du Nord
L'Amérique du Nord représentait 27 à 31 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 6,2 % jusqu'en 2034. La part de marché des électrocéramiques reflète une forte demande dans les secteurs de l'encapsulation de semi-conducteurs, de l'électronique aérospatiale, de l'imagerie médicale et de l'électrification des véhicules. Aux États-Unis, les incitations à la fabrication et les budgets de modernisation de la défense stimulent la demande de substrats d'alumine, d'actionneurs piézoélectriques et de composants d'isolation haute fiabilité.
Le Canada et le Mexique contribuent à la demande supplémentaire grâce à l'assemblage automobile, l'électronique industrielle et la fabrication à façon. Les acheteurs régionaux privilégient la qualification des fournisseurs, la longue durée de vie des produits et leur fiabilité avérée. À mesure que la production se rapproche des utilisateurs finaux, les fabricants de composants céramiques disposant d'un support technique local et de systèmes de qualité validés devraient décrocher des contrats à plus forte valeur ajoutée.
Marché américain des électrocéramiques
Les États-Unis représentaient 79 à 83 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 6,3 % . La demande provient des secteurs de l'électronique de défense, de l'imagerie ultrasonore, de l'outillage pour semi-conducteurs et des capteurs automobiles. Les fournisseurs nationaux et les fabricants multinationaux renforcent leurs capacités d'ingénierie d'application pour les composants électrocéramiques miniaturisés, haute fréquence et haute température.
La présence de l'entreprise est assurée par L3Harris Technologies, Inc. pour les systèmes de défense, Morgan Advanced Materials plc pour les céramiques techniques et Kyocera Corporation pour la distribution de composants électroniques. Les clients américains exigent généralement des cycles de qualification longs, ce qui favorise les fournisseurs ayant fait leurs preuves en matière de constance, de fabrication compatible avec les salles blanches et de matériaux traçables pour les applications réglementées.
Marché européen des électrocéramiques
L'Europe représentait 25 à 29 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 6,0 % . L'Allemagne est le pays leader, grâce à ses pôles d'excellence en électronique automobile, automatisation industrielle et technologies médicales. CeramTec GmbH et Physik Instrumente (PI) SE & Co. KG renforcent l'expertise régionale dans les domaines des céramiques techniques, de la piézocéramique et des applications de mouvement de précision.
Le Royaume-Uni s'appuie sur l'aérospatiale, la défense et l'instrumentation scientifique pour satisfaire sa demande, tandis que la France bénéficie des retombées des systèmes aérospatiaux, des instruments médicaux et de l'électronique de puissance. Les contributions italiennes et espagnoles comprennent les machines industrielles, les composants automobiles et l'électronique d'infrastructure. La législation européenne sur les substances dangereuses a accru la demande de formulations piézoélectriques à teneur réduite ou sans plomb, sans compromettre les performances.
Marché des électrocéramiques en Asie-Pacifique
La région Asie-Pacifique représentait entre 36 et 40 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 6,2 % à 7,2 %. La Chine est le premier pays producteur de produits électroniques, portée par le développement des véhicules électriques et l'automatisation industrielle. Le Japon et la Corée du Sud demeurent des acteurs clés grâce à leur expertise dans la production de condensateurs, de substrats et de matériaux semi-conducteurs.
L'Inde connaît une croissance dans la fabrication de composants électroniques et automobiles, tandis que l'Australie enregistre une demande croissante d'instruments médicaux, militaires et miniers. Les politiques favorisant l'autonomie en matière de semi-conducteurs, la production locale de véhicules électriques et les industries manufacturières de pointe stimulent la demande régionale de composants électrocéramiques à base d'alumine, de zircone et de silice.
Marché des électrocéramiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée (TCAC) de 4,7 % à 5,7 % d'ici 2034. En Arabie saoudite, la demande est stimulée par la diversification industrielle, l'énergie, le secteur militaire et les projets de villes intelligentes. Aux Émirats arabes unis, l'adoption est favorisée par l'industrie aérospatiale, la distribution de produits électroniques et les progrès réalisés dans le secteur de la santé.
L'Afrique du Sud participe à ce marché par le biais d'importations de matériel minier, de capteurs industriels et d'équipement médical, tandis que les autres régions du Moyen-Orient et d'Afrique du Nord privilégient une stratégie axée sur des projets spécifiques. La demande y est plus faible que dans les autres régions, mais elle est en croissance en raison des besoins croissants en systèmes d'alimentation électrique et en fiabilité.
Analyse de segmentation
Type de matériau
Le segment « Type de matériau » devrait enregistrer un TCAC de 5,4 % à 6,4 % entre 2026 et 2034. Le marché des électrocéramiques est défini par les performances des matériaux soumis à des contraintes électriques, thermiques et mécaniques. Les applications exigeant une stabilité diélectrique et thermique élevée utilisent des céramiques de silice, tandis que les céramiques d'alumine sont utilisées pour l'isolation et comme substrats.
- Alumine : L’alumine est le matériau le plus demandé grâce à son isolation électrique élevée, sa stabilité thermique, sa résistance mécanique et sa rentabilité de traitement éprouvée pour les substrats, les isolateurs, les boîtiers de capteurs et les composants d’emballage électronique.
- Zircone : La zircone est utilisée dans des applications nécessitant une ténacité à la rupture, une résistance à l'usure et une stabilité dimensionnelle, notamment dans les composants médicaux, automobiles et aérospatiaux de précision exposés à des contraintes mécaniques répétées.
- Silice : Les électrocéramiques à base de silice répondent aux besoins de stabilité diélectrique, thermique et optique dans l’électronique, les assemblages de capteurs et les systèmes d’isolation spécialisés où un comportement prévisible est stratégiquement important.
Utilisation finale
Le segment des utilisateurs finaux devrait afficher une croissance annuelle composée de 5,8 % à 6,8 % jusqu'en 2034. Le secteur de l'électronique continuera de stimuler les revenus de l'entreprise, tandis que les segments automobile et médical offrent une grande fiabilité. Les secteurs de l'aérospatiale et de la défense sont relativement petits, mais présentent des défis techniques importants.
- Électronique : L'électronique représente la plus grande base d'utilisation des électrocéramiques, notamment grâce aux condensateurs, aux substrats, aux composants RF, aux capteurs et aux pièces d'isolation utilisés dans les dispositifs miniaturisés et à haute fréquence.
- Automobile : La demande automobile augmente car les véhicules électriques, les systèmes avancés d'aide à la conduite (ADAS), la gestion des batteries, la détection des gaz d'échappement et l'électronique de puissance nécessitent des composants en céramique durables présentant un comportement électrique stable sous l'effet de la chaleur et des vibrations.
- Secteur médical : La demande médicale est en pleine expansion, notamment pour les transducteurs à ultrasons, les équipements dentaires, les instruments chirurgicaux et les systèmes implantables, où la biocompatibilité, la précision et les performances de conversion d'énergie sont des critères essentiels.
- Aérospatiale et défense : Les applications aérospatiales et de défense utilisent des électrocéramiques dans les radars, les communications, l'avionique, la détection de propulsion et l'électronique robuste où la fiabilité sous exposition à la température, aux vibrations et aux radiations est obligatoire.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Électronique |
Haut |
Modules d'alimentation |
Mature |
|
Automobile |
Moyen |
Capteurs pour véhicules électriques |
Mise à l'échelle |
|
Médical |
Moyen |
Précision des ultrasons |
Mise à l'échelle |
|
Aérospatiale et défense |
Faible |
Systèmes robustes |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des électrocéramiques
Miniaturisation et densité de puissance en électronique
La demande croissante de composants miniaturisés capables de supporter des tensions plus élevées, des marges thermiques étroites et des fréquences de commutation rapides est en plein essor. Les électrocéramiques répondent à ces exigences grâce à leurs propriétés diélectriques stables, leur niveau d'isolation et leur compatibilité avec les technologies multicouches. Cet effet est particulièrement marqué pour les condensateurs, les filtres radiofréquences, les substrats céramiques et les capteurs utilisés dans les smartphones, les serveurs, les contrôleurs industriels et les convertisseurs de puissance. Avec le développement de l'intelligence artificielle et de l'Internet des objets, les fournisseurs capables de produire à grande échelle des microstructures uniformes, de faibles taux de défauts et une assurance qualité renforcée bénéficieront d'un pouvoir de fixation des prix accru.
Électrification des véhicules et prolifération des capteurs
Les véhicules électriques et les systèmes avancés d'aide à la conduite accroissent la demande en composants céramiques résistants à la chaleur, aux vibrations et aux contraintes électriques. Les électrocéramiques sont utilisées dans les capteurs d'oxygène, les capteurs de pression, les actionneurs, les condensateurs, les composants d'allumage et les substrats d'électronique de puissance. Avec l'évolution du secteur vers les systèmes haute tension, la fiabilité devient un enjeu de sécurité et de garantie, et non plus un simple critère d'achat. Les fournisseurs capables d'obtenir les certifications automobiles et de produire localement seront les mieux placés pour tirer profit de cette situation. La zircone et l'alumine présenteront un intérêt certain pour les acheteurs en raison de leur fiabilité en environnement extrême et de leur adéquation aux commandes électroniques.
Demande en imagerie médicale et dispositifs de précision
Les systèmes de santé ont accru le recours à l'échographie, à la chirurgie mini-invasive et aux outils de diagnostic portables. Les électrocéramiques piézoélectriques permettent de fabriquer des dispositifs convertissant l'énergie électrique en énergie mécanique. Leur influence sur le marché est considérable, le secteur médical exigeant généralement des marges plus élevées, une durée de vie des produits plus longue et des spécifications plus rigoureuses que les autres applications industrielles. Ce besoin est également alimenté par le vieillissement de la population et le développement des infrastructures de santé dans les pays en développement. Les fabricants capables de produire des dispositifs céramiques biocompatibles et sensibles tireront profit de ces innovations.
Tendances futures du marché des électrocéramiques
Commercialisation des matériaux piézoélectriques sans plomb
Les tendances du marché des électrocéramiques indiquent une préférence croissante pour les matériaux piézoélectriques sans plomb, sous l'effet du durcissement des réglementations et des pratiques de consommation durables. L'utilisation du niobate de potassium et de sodium, du titanate de baryum et des matériaux ferroélectriques est en plein essor. Cependant, leur équivalence avec les matériaux piézoélectriques existants dépend de l'application. Au cours de la période prévisionnelle, leur adoption devrait débuter dans les capteurs à risque réduit, l'électronique grand public et les dispositifs médicaux respectueux de l'environnement, avant de s'étendre aux applications critiques. Les fournisseurs capables de formuler et d'industrialiser le frittage et les tests de ces matériaux bénéficieront d'un avantage concurrentiel.
Substrats céramiques pour l'électronique de puissance à large bande interdite
Les semi-conducteurs à large bande interdite, composés de carbure de silicium et de nitrure de gallium, stimulent la demande en substrats céramiques capables de résister à de hautes températures et d'assurer une isolation électrique. Les matériaux céramiques, tels que l'alumine et le nitrure d'aluminium, deviennent essentiels pour les onduleurs de véhicules électriques, les convertisseurs d'énergie renouvelable, les bornes de recharge, les centres de données et même les systèmes d'alimentation électrique aérospatiaux. L'avenir exige des substrats céramiques présentant une conductivité thermique et une planéité accrues, et métallisés de manière fiable. Ces évolutions nécessiteront des fournisseurs qu'ils développent des contrôles de processus plus rigoureux, des technologies de collage performantes et qu'ils collaborent étroitement avec les fabricants de modules.
Opportunités du marché des électrocéramiques
Approvisionnement localisé pour les écosystèmes des semi-conducteurs et des véhicules électriques
La localisation de la chaîne d'approvisionnement dans différentes régions offrirait une opportunité immédiate aux fournisseurs d'électrocéramiques des secteurs des semi-conducteurs et des véhicules électriques. Les stratégies d'investissement, s'appuyant sur les prévisions du marché des électrocéramiques, devraient privilégier les substrats, isolants et capteurs céramiques situés à proximité des pôles de production électronique et des chaînes d'assemblage automobile. L'importance croissante de la rapidité de livraison, du double approvisionnement et de la traçabilité est démontrée par l'expérience. Cette opportunité peut être exploitée grâce à des investissements régionaux dans la finition, la métallisation et l'ingénierie, sans reproduire les mêmes procédés au niveau des poudres.
Systèmes ultrasoniques médicaux et industriels
Les systèmes à ultrasons utilisés pour le diagnostic, la mesure de débit, le nettoyage, le soudage et les essais non destructifs présentent une forte valeur ajoutée grâce à leurs composants piézoélectriques qui offrent une puissance acoustique constante, une sensibilité élevée et une grande durabilité. Le potentiel de croissance de ce secteur est soutenu par l'imagerie médicale portable, les compteurs intelligents, la maintenance prédictive et l'assurance qualité dans l'industrie manufacturière. Les assembleurs peuvent accroître leur compétitivité en proposant des ensembles de transducteurs et des géométries personnalisées, ainsi que des tests spécifiques à l'application, plutôt que de se contenter de fournir des disques et des plaques en céramique. La valeur de cette opportunité réside dans une étroite collaboration entre les ingénieurs, compte tenu des paramètres de performance en jeu.
Développements récents
- Mars 2026 : Lithoz présentera trois nouveaux matériaux au salon ceramitec 2026, enrichissant ainsi son offre avec une version améliorée de LithaLox, une nouvelle variante de zircone LithaCon et le LithaCon ATZ de qualité médicale. L’entreprise autrichienne exposera également 46 composants de démonstration, dont des noyaux de coulée pour aubes de turbines monocristallines, illustrant ses innovations dans le domaine de la fabrication de céramique par lithographie (LCM).
- Mai 2025 : Electro Ceramic Industries annonce l’expansion de sa gamme de produits verre-métal grâce à l’acquisition d’United Glass to Metal Sealing, Inc. Cette acquisition renforce le leadership de l’entreprise dans le domaine des solutions d’étanchéité de précision et permet d’accroître l’efficacité de la production et l’innovation produit sur son site de Hackensack, dans le New Jersey. La gamme de produits élargie comprend désormais des solutions sur mesure pour le conditionnement électronique haute performance et les traversées coaxiales, destinées aux applications de défense et d’armement.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -