
電子セラミックス市場:規模・成長・予測 2034
電気セラミックス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料タイプ別(アルミナ、ジルコニア、シリカ、その他)、用途別(電子機器、自動車、医療、航空宇宙・防衛、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017386
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 10, 2026


2025年の市場規模
150億4000 万米ドル
基準年値
2034年の予測
249億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.80 %
成長率
対象市場
1,813億5,000 万米ドル
(2026年~2034年)
電気セラミックス市場は、2025年には150億4,000万米ドルと評価され、2034年には249億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.80%を記録する見込みです。この市場は、電子機器、自動車、医療、航空宇宙、防衛といった分野において、コンデンサ、センサー、アクチュエータ、基板、絶縁部品、トランスデューサーなどに使用される電気機能性セラミックスの需要拡大によって形成されています。
北米市場は、国内の半導体パッケージング、防衛エレクトロニクス、医療画像処理、電気自動車への投資に支えられ、2034年まで年平均成長率(CAGR)5.2~6.2%を記録すると予測されています。同地域の電気セラミックス市場規模は、アルミナ基板、ジルコニア系精密部品、圧電セラミックセンシングシステムの採用拡大によって影響を受けており、国内回帰促進策や先進製造プログラムが地域における供給の信頼性を引き続き強化しています。
電気セラミックス市場の評価と洞察
- 北米:2025年の市場シェアは27~31%、年平均成長率は5.2~6.2%。需要を牽引するのは、半導体材料、防衛電子機器、医療画像処理、自動車用センサー製造分野。
- 米国:2025年には北米市場におけるシェアの79~83%、年平均成長率(CAGR)は5.3~6.3%となる見込み。航空宇宙、医療技術、自動車用電子機器の生産が堅調に推移し、部品需要が持続的に見込まれる。
- 欧州:2025年の市場シェアは25~29%、年平均成長率は5.0~6.0%。ドイツ、フランス、英国、イタリアが、自動車の電動化、産業オートメーション、医療機器製造を通じて、導入をリードする。
- アジア太平洋地域:2025年の市場シェアは36~40%、年平均成長率(CAGR)は6.2~7.2%。中国、日本、韓国、インドが、電子機器製造、電気自動車(EV)サプライチェーン、半導体パッケージングを通じて需要を牽引する。
- 最大のセグメント:エレクトロニクスは、コンデンサ、基板、センサーが引き続き主要な用途であるため、2025年には市場シェアが47~51%、2026~2034年には年平均成長率(CAGR)が5.6~6.6%を占める見込みです。
- 高成長分野である医療機器は、超音波トランスデューサー、手術器具、埋め込み型医療機器に牽引され、2025年には市場シェア13~17%、2026~2034年には年平均成長率(CAGR)6.8~7.8%を占める見込みです。
- 詳細に分析された主要企業:Annon Piezo Technology Co., Ltd.、CeramTec GmbH、FRIATEC GmbH、L3Harris Technologies, Inc.、Proterial, Ltd.、Kares Ceramic Co., Ltd.、Keltron Electro Ceramics Limited、Kyocera Corporation、Morgan Advanced Materials plc、Physik Instrumente (PI) SE & Co. KG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、生産は汎用セラミック絶縁材から、誘電体、圧電体、イオン伝導性材料といったエンジニアリング材料へと移行しつつある。アルミナは、熱安定性、電気絶縁性、コスト効率の高さから、依然として製造における主力材料であり続けている。一方、ジルコニアは、靭性と寸法安定性が重要な精密部品の分野で需要が高まっている。メーカー各社は、高信頼性部品の歩留まり向上を目指し、テープキャスティング、多層同時焼成、金属化、自動検査といった技術を拡充している。
将来の需要は、電化、小型化、そして規制の厳しい高性能アプリケーションによって形成されるでしょう。投資は、アジア太平洋地域の製造拠点、北米の半導体パッケージング、そして欧州の医療・モビリティプラットフォームへとシフトしています。鉛含有圧電セラミックスに対する環境規制も、規制に適合した材料の研究を加速させており、電気的性能、信頼性、そして規制への対応力を兼ね備えたサプライヤーにとって、新たなビジネスチャンスが生まれています。
電気セラミックス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 150億4000万米ドル |
| 2034年までの市場規模 | 249億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.80% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電気セラミックス市場分析
電気セラミックス市場の成長見通しは、自動車、産業オートメーション、医療診断、コネクテッドインフラストラクチャにおける電子部品の搭載量増加によって支えられています。電気セラミックスは、電気エネルギーの変換、蓄積、絶縁、伝送を行うため、多層セラミックコンデンサ、超音波トランスデューサ、スパークプラグ、酸素センサー、RFモジュールなどに不可欠です。また、セラミック基板が放熱と電気的絶縁に役立つパワーエレクトロニクスの着実な拡大も需要増の要因となっています。
供給状況は、高純度粉末、ドーパント、焼成制御、および金属化品質に左右されます。希土類添加剤の供給不足、エネルギーコストの上昇、窯の生産能力の低下は、特にカスタム仕様の圧電部品や誘電体部品の納期に影響を与える可能性があります。そのため、メーカーは品質のばらつきを低減し、航空宇宙、医療、自動車分野のトレーサビリティ要件を満たすために、サプライヤーの認定、社内での粉末処理、および地域における製造拠点の強化に取り組んでいます。
現在の電気セラミックス市場の分析によると、競争環境は多様な先端材料企業と圧電セラミックスに特化した企業に二分されています。京セラ株式会社、CeramTec GmbH、およびMorgan Advanced Materials plcは、幅広いセラミック製品ポートフォリオ、グローバルな顧客基盤、およびプロセスに関する専門知識を駆使して競争しています。Physik Instrumente (PI) SE & Co. KGとAnnon Piezo Technology Co., Ltd.は、精密用途向けのモーションコントロールおよび圧電ソリューションを提供することで、エコシステムを強化しています。
投資の優先事項には、鉛フリー配合、高密度多層構造、パワーモジュール用セラミック基板、過酷な環境向けセンサーパッケージなどが含まれます。L3Harris Technologies, Inc.は防衛グレードの電子機器需要の恩恵を受けており、Proterial, Ltd.、FRIATEC GmbH、Kares Ceramic Co., Ltd.、Keltron Electro Ceramics Limitedは、特殊な産業、電子機器、地域のニーズに対応しています。戦略的なポジショニングは、材料供給だけでなく、アプリケーションエンジニアリングにますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電気セラミックス市場:戦略的洞察
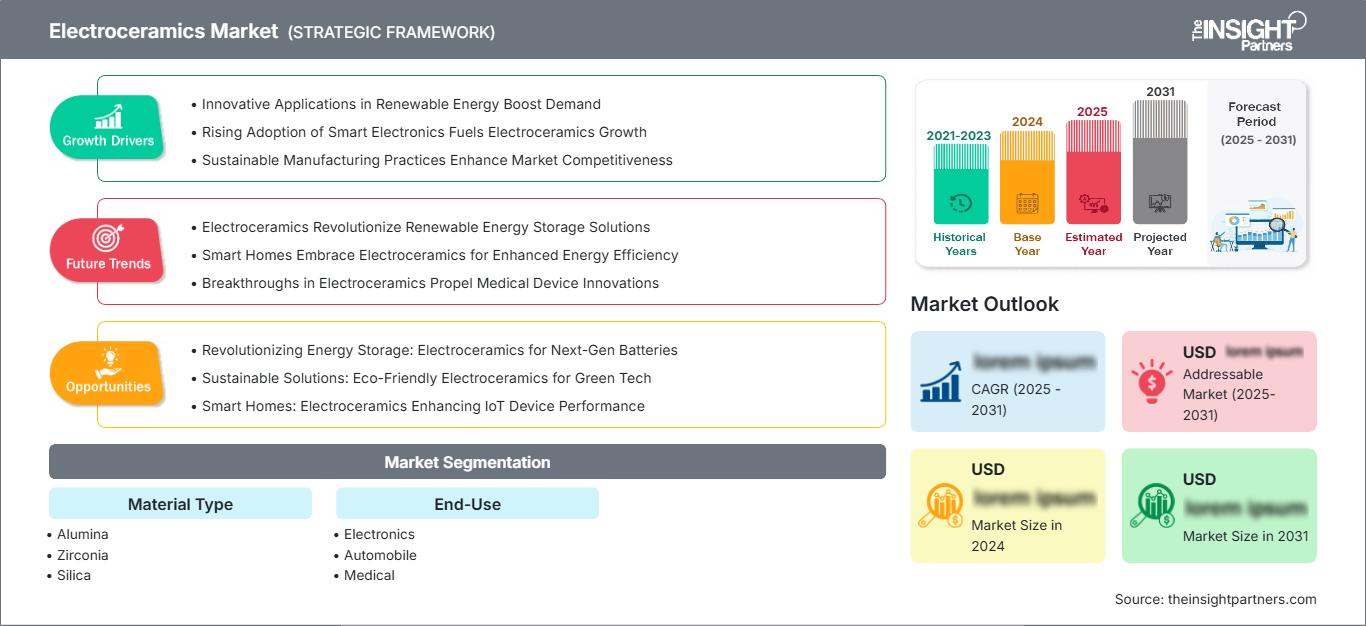
地域別分析
北米の電気セラミックス市場
北米は2025年には世界の収益の27~31%を占め、2034年まで年平均成長率(CAGR)5.2~6.2%で成長すると予測されています。電気セラミックス市場のシェアは、半導体パッケージ、航空宇宙エレクトロニクス、医療画像機器、車両の電動化からの強い需要を反映しています。米国の製造業向けインセンティブと防衛近代化予算により、アルミナ基板、圧電セラミックアクチュエータ、高信頼性絶縁部品の需要が増加しています。
カナダとメキシコは、自動車組立、産業用電子機器、受託製造を通じて、需要を徐々に拡大させている。地域のバイヤーは、サプライヤーの資格、製品の長いライフサイクル、そして実証済みの信頼性を重視している。生産拠点がエンドユーザーに近い場所へ移行するにつれ、現地での技術サポートと検証済みの品質システムを備えたセラミック部品メーカーは、より高額な契約を獲得できると予想される。
米国電気セラミックス市場
2025年には北米全体の売上高の79~83%を米国が占め、年平均成長率(CAGR)は5.3~6.3%で拡大すると予測されている。需要は防衛電子機器、超音波画像処理、半導体製造装置、自動車用センサーなどから来ている。国内サプライヤーと多国籍メーカーは、高周波、高温、小型化された電気セラミック部品向けのアプリケーションエンジニアリング能力を強化している。
当社の事業展開は、防衛システム分野ではL3Harris Technologies, Inc.、技術セラミックス分野ではMorgan Advanced Materials plc、電子部品チャネルを通じては京セラ株式会社によって支えられています。米国の顧客は通常、長い認証サイクルを要求するため、実績のある一貫性、クリーンルーム対応の製造、規制対象用途向けのトレーサビリティのある材料を提供するサプライヤーが有利となります。
欧州電気セラミックス市場
2025年には、世界の売上高の25~29%を欧州が占め、年平均成長率(CAGR)は5.0~6.0%と予測されている。ドイツは自動車エレクトロニクス、産業オートメーション、医療技術クラスターに支えられ、この分野を牽引する国となっている。CeramTec GmbHとPhysik Instrumente (PI) SE & Co. KGは、技術セラミックス、圧電セラミックス、精密モーションアプリケーションにおける地域的な専門知識を強化している。
英国は航空宇宙、防衛、科学計測機器を需要の充足源としている一方、フランスは航空宇宙システム、医療機器、パワーエレクトロニクスの恩恵を受けている。イタリアとスペインの貢献分野には、産業機械、自動車部品、インフラエレクトロニクスなどがある。欧州の有害物質に関する法規制により、性能を損なうことなく鉛含有量を低減または鉛フリーの圧電セラミック材料への需要が高まっている。
アジア太平洋地域の電気セラミックス市場
アジア太平洋地域は2025年には世界の売上高の36~40%を占め、年平均成長率(CAGR)は6.2~7.2%で成長すると予測されている。中国は世界最大の電子機器製造国であり、電気自動車の普及と産業オートメーションが成長を牽引している。日本と韓国は、コンデンサ、基板、半導体材料の製造における専門知識で引き続き重要な役割を担う。
インドでは電子機器および自動車部品の製造が成長しており、オーストラリアでは医療、軍事、鉱業用計測機器の需要が高まっている。半導体の自給自足、電気自動車の国産化、および先進製造業を支援する政策が、アルミナ、ジルコニア、シリカをベースとした電気セラミック部品に対する地域的な需要を牽引している。
中東・アフリカの電気セラミックス市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)4.7~5.7%の成長が見込まれています。サウジアラビアでは、産業の多角化、エネルギー、軍事、スマートシティプロジェクトなどが需要を牽引しています。アラブ首長国連邦では、航空宇宙産業、電子製品の流通、医療分野の改善などが普及を促進しています。
南アフリカは鉱山機械、産業用センサー、医療機器の輸入を通じて参加している一方、その他の中東・アフリカ地域ではプロジェクトベースの戦略が採用されている。この地域の需要は他の地域に比べて低いものの、電力供給システムと信頼性に対する需要の高まりにより増加傾向にある。
セグメンテーション分析
材質の種類
材料タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.4%を記録すると予測されています。電気セラミックス市場の範囲は、電気的、熱的、機械的ストレス下での材料の性能によって定義されます。高い誘電安定性と熱安定性が求められる用途にはシリカセラミックスが使用され、アルミナセラミックスは絶縁体や基板用途に使用されます。
- アルミナ:アルミナは、高い電気絶縁性、熱安定性、機械的強度、そして基板、絶縁体、センサーハウジング、電子パッケージ部品などにおける確立された加工経済性により、需要を牽引しています。
- ジルコニア:ジルコニアは、破壊靭性、耐摩耗性、寸法安定性が求められる用途、特に繰り返し機械的応力にさらされる精密医療機器、自動車部品、航空宇宙部品などに用いられます。
- シリカ:シリカをベースとした電気セラミックスは、予測可能な挙動が戦略的に重要な電子機器、センサーアセンブリ、および特殊な絶縁システムにおける誘電安定性、熱安定性、および光学的安定性のニーズに対応します。
最終用途
エンドユース分野は、2034年まで年平均成長率(CAGR)5.8~6.8%で成長すると予測されています。エレクトロニクス分野は引き続き同社の収益を牽引し、自動車および医療分野は高い信頼性を提供します。航空宇宙および防衛分野は比較的小規模ながら、技術的に非常に高度な分野です。
- 電子機器:電子機器は、小型化された高周波デバイスに使用されるコンデンサ、基板、RF部品、センサー、絶縁部品などによって支えられ、電気セラミックスの最大の用途分野となっている。
- 自動車:電気自動車(EV)、先進運転支援システム(ADAS)、バッテリー管理、排気ガス検知、パワーエレクトロニクスなどにおいて、熱や振動下でも安定した電気的特性を持つ耐久性の高いセラミック部品が求められるため、自動車分野の需要が増加している。
- 医療分野:超音波トランスデューサー、歯科機器、外科手術器具、埋め込み型システムなど、生体適合性、精度、エネルギー変換性能が重視される医療分野の需要が拡大している。
- 航空宇宙・防衛分野:航空宇宙・防衛分野では、レーダー、通信機器、航空電子機器、推進センシング、および温度、振動、放射線への曝露に対する信頼性が必須となる堅牢な電子機器に電気セラミックスが使用されています。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
エレクトロニクス |
高い |
パワーモジュール |
成熟した |
|
自動車 |
中くらい |
EVセンサー |
スケーリング |
|
医学 |
中くらい |
超音波精度 |
スケーリング |
|
航空宇宙・防衛 |
低い |
堅牢なシステム |
新興 |
電気セラミックス市場の成長要因と影響分析
電子機器の小型化と電力密度
より高い電圧、狭い熱マージン、そして高速スイッチング周波数に耐えられる小型部品への需要が高まっています。電気セラミックスは、その安定した誘電特性、絶縁レベル、そして多層構造への適合性から、こうしたニーズにまさに合致しています。その効果は、スマートフォン、サーバー、産業用コントローラー、電力変換器などにおけるコンデンサ、高周波フィルター、セラミック基板、センサーアセンブリにおいて最も顕著に現れます。人工知能とIoTのインフラが拡大するにつれ、均一な微細構造、低欠陥レベル、そして大規模な品質保証を実現できるサプライヤーは、より大きな価格決定力を持つようになるでしょう。
車両の電動化とセンサーの普及
電気自動車や先進運転支援システムの普及に伴い、耐熱性、耐振動性、耐電気性を備えたセラミック部品の需要が高まっています。電気セラミックスは、酸素センサー、圧力センサー、アクチュエーター、コンデンサー、点火部品、パワーエレクトロニクス基板などに使用されています。業界が高電圧システムへと移行するにつれ、信頼性は単なる購入時の考慮事項ではなく、安全性と保証に関する重要な懸念事項となっています。自動車関連の認証を取得し、現地工場から供給できるサプライヤーが、この状況を最大限に活用できるでしょう。ジルコニアとアルミナは、過酷な環境下での信頼性と電子制御への適合性から、いずれも購入者にとって魅力的な選択肢となります。
医療画像処理および精密機器の需要
医療システムでは、超音波検査、低侵襲手術、携帯型診断ツールの利用が増加しています。圧電セラミックスは、電気エネルギーを機械的出力に変換するデバイスを提供します。医療分野は他の産業用途に比べて高い利益率、長い製品寿命、そして厳しい仕様が求められる傾向があるため、市場への影響は大きいと言えます。高齢化の進展や発展途上国における医療インフラの整備も、このニーズを後押ししています。生体適合性と感度に優れたセラミックデバイスを製造できるメーカーは、これらのイノベーションから優位性を得ることができるでしょう。
電気セラミックス市場の将来動向
鉛フリー圧電材料の商品化
電気セラミックス市場の動向を見ると、規制強化と持続可能な消費行動の高まりにより、鉛フリー圧電材料への移行が進んでいることがわかります。ニオブ酸カリウムナトリウム、チタン酸バリウム、強誘電体材料の使用に関する開発が進められています。ただし、既存の圧電材料との同等性は用途によって異なります。予測期間中、これらの材料の採用は、リスク低減型センサー、民生用電子機器、環境に優しい医療機器から始まり、その後、重要な業務へと広がっていくと考えられます。このような材料の焼結と試験を設計・スケールアップできるサプライヤーは、採用において優位に立つでしょう。
広帯域パワーエレクトロニクス用セラミック基板
炭化ケイ素や窒化ガリウムを用いたワイドバンドギャップ半導体の普及に伴い、高温に耐え、電気絶縁性を備えたセラミック基板への需要が高まっています。アルミナ、窒化アルミニウムなどのセラミック材料は、EVインバータ、再生可能エネルギーコンバータ、電気自動車充電ステーション、データセンター、さらには航空宇宙用電源システムなどにおいて、不可欠な材料となりつつあります。将来的には、より高い熱伝導率と平坦性を持ち、かつ確実に金属化できるセラミック基板が求められます。こうした動向を踏まえ、サプライヤーはより厳密なプロセス制御、接合技術、そしてモジュールメーカーとの協業といった取り組みを推進していく必要があります。
電気セラミックス市場の機会
半導体および電気自動車エコシステム向けの地域密着型供給
サプライチェーンを地域ごとにローカライズすることで、半導体およびEV分野の電気セラミックスサプライヤーに即座にビジネスチャンスが生まれます。電気セラミックス市場予測に基づく投資戦略は、電子機器製造拠点や自動車組立ラインの近くにあるセラミック基板、絶縁体、センサーに焦点を当てるべきです。迅速な配送、デュアルソーシング、トレーサビリティの重要性の高まりは、過去の経験からも明らかです。この機会は、粉末レベルで同じプロセスを繰り返すことなく、地域ごとの仕上げ、金属化、エンジニアリングへの投資を通じて活用できます。
医療用および産業用超音波システム
超音波システムは、診断、流量計測、洗浄、溶接、非破壊検査などに使用され、安定した音響出力、感度、耐久性を提供する圧電セラミック部品を活用しているため、高い価値が期待されています。この分野の成長の可能性は、携帯型医療画像診断、スマート計測、予知保全、製造業における品質保証といった分野によって支えられています。組立業者は、セラミックディスクやプレートのみを提供するのではなく、トランスデューサスタックアセンブリやカスタマイズされた形状、用途に応じた試験を提供することで、競争力を高めることができます。この機会の価値は、関連する性能パラメータを考慮すると、エンジニア間の緊密な連携にかかっています。
最近の動向
- 2026年3月:Lithozは、ceramitec 2026において、改良型LithaLox、新種のLithaConジルコニア、医療グレードLithaCon ATZを含む3つの新素材を発表する予定です。オーストリアに拠点を置く同社は、単結晶タービンブレード用の鋳造コアなど、46種類のデモンストレーション用部品も展示し、リソグラフィーベースのセラミック製造(LCM)技術における革新性をアピールします。
- 2025年5月:エレクトロ・セラミック・インダストリーズは、ユナイテッド・グラス・トゥ・メタル・シーリング社の買収により、ガラス・金属接合製品ラインを拡充することを発表しました。この買収により、同社は精密設計のシーリングソリューションにおけるリーダーシップをさらに強化し、ニュージャージー州ハッケンサックの工場における製造効率の向上と製品イノベーションの促進を実現します。拡充された製品ポートフォリオには、高性能電子パッケージングおよび同軸フィードスルー構成向けのカスタム製品が含まれ、兵器および防衛用途に対応します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -