
Mercado de almacenamiento flash empresarial: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de almacenamiento flash empresarial y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (matriz totalmente flash, matriz flash híbrida); sector (TI y telecomunicaciones, servicios financieros y seguros, sanidad, automoción, gobierno y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013147
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
23.240 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
48.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,64 %
Índice de crecimiento
Mercado potencial
323.830 millones de dólares estadounidenses
(2026-2034)
El mercado de almacenamiento flash empresarial está experimentando un crecimiento a medida que las empresas actualizan su infraestructura de datos para aplicaciones sensibles a la latencia, aplicaciones de IA, análisis, virtualización y cargas de trabajo nativas de la nube. El mercado alcanzó un valor de 23.240 millones de dólares en 2025 y se estima que llegará a los 48.990 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,64 % durante el período 2026-2034. Entre los factores que impulsan su adopción se incluyen interfaces de almacenamiento más rápidas, una mayor densidad de memoria NAND, enfoques definidos por software y la necesidad de una infraestructura de datos empresarial resiliente.
Norteamérica sigue siendo un mercado esencial debido a su densa infraestructura de centros de datos, la migración a la nube, las necesidades de ciberseguridad y el rápido despliegue de aplicaciones de IA que requieren una arquitectura de almacenamiento de alto rendimiento. La sustitución de los sistemas de almacenamiento en disco más antiguos, el uso de soluciones basadas en NVMe y la preferencia por una infraestructura de almacenamiento con mayor densidad de carga de trabajo son factores que influyen en el tamaño del mercado de almacenamiento flash empresarial.
Evaluación y perspectivas del mercado de almacenamiento flash empresarial
- América del Norte: América del Norte mantiene una posición de liderazgo, con una cuota de mercado de almacenamiento flash empresarial del 35-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,3% entre 2026 y 2034. La infraestructura madura de los centros de datos y el rápido despliegue de la IA impulsan la inversión en almacenamiento empresarial.
- EE. UU.: Estados Unidos representa entre el 63 % y el 67 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,2 % durante el período 2026-2034, impulsado por la infraestructura a hiperescala y la modernización empresarial.
- Europa: Europa representará entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 7,0 % al 7,6 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España respaldan la demanda mediante la adopción de la nube y los requisitos de soberanía de datos.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 26 % y el 29 % de la cuota de mercado en 2025 y que registre una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,3 % durante el período 2026-2034. China, Japón, Corea del Sur e India lideran la inversión regional mediante la digitalización y la expansión de la capacidad de los centros de datos.
- Segmento más grande: Las matrices totalmente flash representan entre el 68 % y el 72 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % durante el período 2026-2034, lo que refleja las implementaciones orientadas al rendimiento.
- Segmento de alto crecimiento: Las matrices de memoria flash híbridas representan una cuota de mercado del 28-32% en 2025 y se espera que alcancen una tasa de crecimiento anual compuesta (CAGR) del 10,8-11,6% durante el período 2026-2034, a medida que las empresas equilibren el rendimiento y la economía del almacenamiento.
- Empresas clave analizadas en detalle: Dell Technologies Inc., Hewlett Packard Enterprise Company, Hitachi Vantara LLC, Huawei Technologies Co., Ltd., International Business Machines Corporation, NetApp, Inc., Pure Storage, Inc., Tintri, Inc., Western Digital Corporation, Infinidat Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La arquitectura de almacenamiento ha evolucionado desde los sistemas tradicionales basados en discos hasta sistemas de almacenamiento flash optimizados que incluyen NVMe, NAND de alta densidad, deduplicación, compresión, estratificación y gestión por software. El mercado de almacenamiento flash empresarial ahora depende más del rendimiento que de la simple expansión de la capacidad. La integración de controladores, software de almacenamiento, ciberseguridad y gestión en la nube se está convirtiendo en un estándar, mientras que los sistemas modulares permiten escalar la capacidad y el rendimiento de forma independiente.
El pronóstico del mercado de almacenamiento flash empresarial indica que las tendencias futuras probablemente incluyan almacenamiento compatible con IA, arquitecturas desagregadas, optimización mediante capacidad QLC y modelos de compra por suscripción. Nuevos mercados en el sudeste asiático, India y Oriente Medio están cobrando importancia debido al crecimiento de la infraestructura digital. Las preocupaciones de los reguladores sobre la soberanía de los datos, la ciberresiliencia y la eficiencia energética están empezando a influir en las decisiones de compra, lo que hace necesario buscar sistemas de almacenamiento con mayor eficiencia y menor coste operativo.
Alcance del informe de mercado de almacenamiento flash empresarial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 23.240 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 48.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de almacenamiento flash empresarial
La demanda seguirá estando influenciada por la IA, el análisis en tiempo real, la virtualización, las cargas de trabajo de bases de datos transaccionales y las aplicaciones nativas de la nube con requisitos de latencia conocidos. El crecimiento del mercado de almacenamiento flash empresarial también se ve impulsado por la transición de las aplicaciones desde soluciones de almacenamiento en discos giratorios. El mercado incluye no solo a proveedores de memoria flash NAND, fabricantes de SSD y fabricantes de matrices de almacenamiento, sino también a empresas de tecnología de controladores, desarrolladores de software, empresas de distribución, integradores de sistemas, proveedores de servicios en la nube y empresas que adquieren estas soluciones. Por lo tanto, el rendimiento del controlador y la diferenciación del software son factores importantes, además de la capacidad bruta de la memoria flash.
El informe del mercado de almacenamiento flash empresarial muestra que la oferta seguirá dependiendo del precio de la memoria NAND, la disponibilidad de componentes, las tecnologías de controlador y los ciclos de calificación de las unidades SSD empresariales. La densidad de la memoria NAND permite optimizar los costos de capacidad, mientras que la solución QLC posibilita extender las aplicaciones de almacenamiento flash a cargas de trabajo secundarias. Por lo tanto, en este contexto, la reducción de datos, la gestión de la durabilidad, la optimización específica para cada carga de trabajo y los modelos de negocio se están convirtiendo en factores competitivos para los proveedores de almacenamiento, más que las capacidades brutas.
Las tendencias del mercado de almacenamiento flash empresarial indican que la competencia en el sector se centra principalmente en diversos proveedores de infraestructura y especialistas en infraestructura flash. Dell Technologies Inc. ofrece PowerStore junto con soluciones de infraestructura integrales, mientras que Hewlett Packard Enterprise Company prioriza Alletra y GreenLake. International Business Machines Corporation se distingue por la resiliencia y la automatización de FlashSystem, y Pure Storage, Inc. destaca por su enfoque en el almacenamiento flash definido por software y sus suscripciones.
En cuanto al posicionamiento, existen preferencias regionales y específicas para cada tipo de carga de trabajo entre los competidores. NetApp, Inc. ofrece infraestructura flash y soluciones de gestión de datos en la nube híbrida; Hitachi Vantara LLC es conocida por sus plataformas de datos empresariales; y Huawei Technologies Co., Ltd. se especializa en sistemas de almacenamiento de IA. Tintri, Inc. se dedica a las cargas de trabajo virtualizadas; Infinidat Ltd. ofrece almacenamiento empresarial con alta resiliencia cibernética; y Western Digital Corporation es líder en componentes de almacenamiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
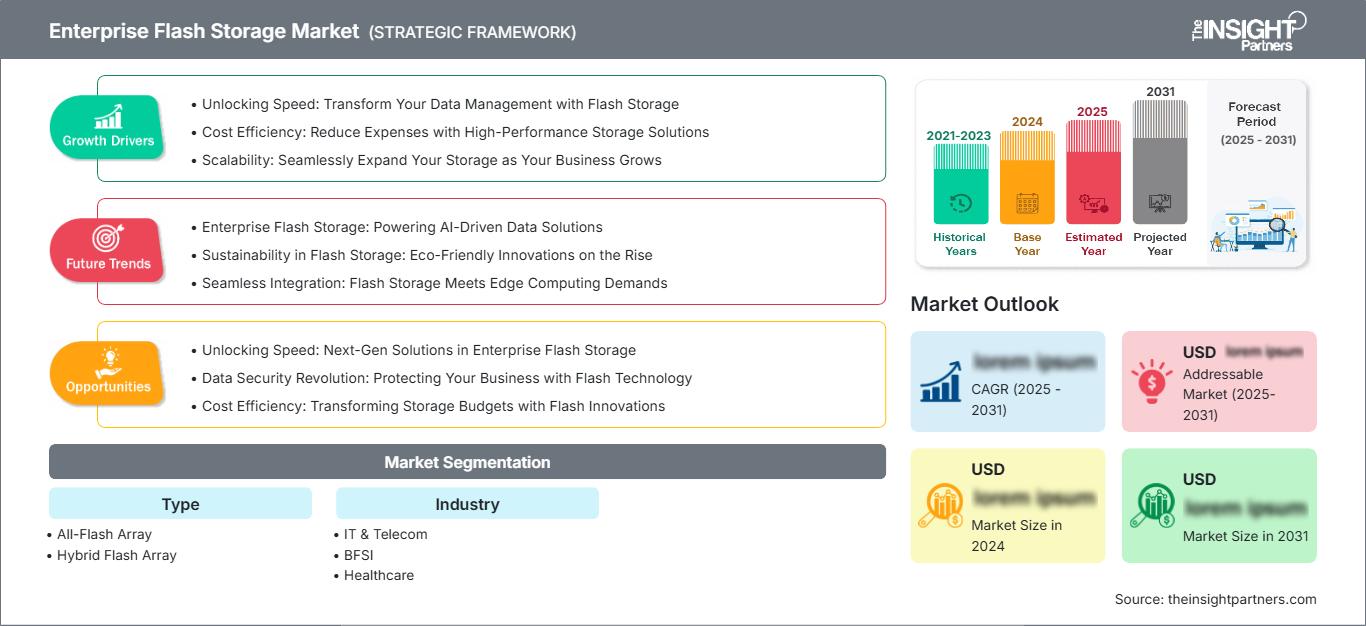
Mercado de almacenamiento flash empresarial: Perspectivas estratégicas
Perspectivas regionales
Mercado de almacenamiento flash empresarial en Norteamérica
La cuota de mercado del almacenamiento flash empresarial en Norteamérica fue del 35-38% en 2025 y se prevé que crezca a una tasa anual compuesta (CAGR) del 7,8-8,3% entre 2025 y 2034. Las ventajas de esta región incluyen la agrupación de infraestructuras a hiperescala, los presupuestos de TI empresariales, la adopción de la nube y el gran interés en infraestructuras de baja latencia para la gestión de bases de datos, análisis, virtualización y aplicaciones de inteligencia artificial. Estados Unidos lidera la región debido a que las empresas tecnológicas, los bancos, los hospitales y las agencias gubernamentales están actualizando sus entornos de almacenamiento.
Las inversiones actuales en el mercado de almacenamiento flash empresarial se centran en características como la ciberseguridad, la eficiencia energética, la automatización y la flexibilidad de escalabilidad. Las soluciones de almacenamiento que combinan funciones de bloques, archivos y objetos pueden ayudar a reducir la fragmentación de la infraestructura, a la vez que permiten gestionar soluciones de nube híbrida. Además, los clientes norteamericanos muestran un mayor interés en las compras de consumo, lo que brinda a los proveedores la oportunidad de ajustar el aumento de capacidad al incremento de la carga de trabajo. Los requisitos de protección y recuperación de datos también favorecen el uso de sistemas flash empresariales.
Mercado estadounidense de almacenamiento flash empresarial
En 2025, Estados Unidos representaría entre el 63 % y el 67 % de los ingresos de Norteamérica y registraría una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,2 % entre 2026 y 2034. Las aplicaciones empresariales, los centros de datos a hiperescala, la infraestructura de IA y la modernización impulsan la demanda de sistemas de almacenamiento de alto rendimiento. Dell Technologies Inc., Hewlett Packard Enterprise Company, International Business Machines Corporation, NetApp, Inc. y Pure Storage, Inc. poseen una importante cuota de mercado.
Las necesidades de las aplicaciones en el mercado de almacenamiento flash empresarial abarcan desde el procesamiento de transacciones financieras y el análisis de datos sanitarios hasta suites de aplicaciones gubernamentales, servicios en la nube y virtualización empresarial. La infraestructura de IA incluye puntos de control rápidos, alto rendimiento y recuperaciones ágiles. Las decisiones de almacenamiento consideran la densidad de potencia, la automatización y la latencia. Por lo tanto, el mercado estadounidense busca soluciones que ofrezcan rendimiento flash combinado con recuperación ante ciberataques, operaciones basadas en políticas e interfaz de nube híbrida.
Mercado europeo de almacenamiento flash empresarial
Europa alcanzó una cuota de mercado de entre el 25 % y el 28 % en el sector de almacenamiento flash empresarial en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada de entre el 7,0 % y el 7,6 % hasta 2034, siendo Alemania el país líder. Las empresas del Reino Unido se centran principalmente en la modernización de la nube y las cargas de trabajo de cumplimiento normativo, mientras que Alemania se enfoca en la digitalización de los datos industriales y de fabricación, así como en la infraestructura soberana. Otros países que contribuyen son Francia, Italia y España, gracias a la modernización del sector público, los servicios financieros, las telecomunicaciones y el aumento de la capacidad de sus centros de datos.
Los procesos de adquisición europeos en el mercado de almacenamiento flash empresarial valoran ahora la soberanía de los datos, la eficiencia energética, la ciberresiliencia y la gestión del ciclo de vida. Por ello, las empresas están adoptando arquitecturas que consolidan sus cargas de trabajo sin aumentar la infraestructura física. Alemania y el Reino Unido siguen siendo fuentes importantes de demanda gracias a la presencia de un ecosistema tecnológico empresarial maduro, mientras que Francia se beneficia de las inversiones en infraestructura digital y en la nube. Italia y España también presentan oportunidades adicionales debido a la modernización de sus aplicaciones e infraestructura de datos locales.
Mercado de almacenamiento flash empresarial en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representará entre el 26 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 10,5 % al 11,3 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia. La expansión de los centros de datos, los servicios digitales, las telecomunicaciones, el despliegue de inteligencia artificial y la automatización de la fabricación están incrementando la demanda de almacenamiento de alto rendimiento.
El apoyo político a la infraestructura digital y a las capacidades tecnológicas nacionales fortalece la inversión. China se beneficia de una infraestructura de datos a gran escala, Japón de sistemas empresariales avanzados, Corea del Sur de ecosistemas de semiconductores y tecnología, e India de una rápida digitalización. Australia contribuye mediante la expansión de la nube y los centros de datos. Los compradores regionales valoran cada vez más el almacenamiento en función de su escalabilidad, la consolidación de cargas de trabajo, la ciberseguridad y la eficiencia energética.
Mercado de almacenamiento flash empresarial de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8,2-8,8% durante el periodo 2026-2034. Arabia Saudita lidera el dinamismo regional, impulsada por la transformación digital y grandes programas de infraestructura, mientras que los Emiratos Árabes Unidos se benefician de la inversión en la nube, la inteligencia artificial y los centros de datos. Sudáfrica sigue siendo un importante centro tecnológico empresarial, y el resto de Oriente Medio y África se desarrolla a través de las telecomunicaciones y la modernización del sector público.
Entre los factores que influyen en la adquisición de servicios se incluyen la disponibilidad de energía, la construcción de centros de datos, la nube pública y la diversificación de la infraestructura. El almacenamiento flash cobra cada vez más importancia debido a la escasez de espacio y la necesidad de una alta disponibilidad de las aplicaciones en términos de rendimiento por rack. Otro factor importante que consideran las empresas regionales es la resiliencia, dada la necesidad de un acceso fiable a los datos.

Análisis de segmentación
Tipo
El tipo de almacenamiento representa una decisión arquitectónica fundamental, ya que los compradores buscan un equilibrio entre rendimiento, economía de capacidad, criticidad de la aplicación y modernización de la infraestructura. El mercado de almacenamiento flash empresarial abarca configuraciones totalmente flash e híbridas, con los sistemas totalmente flash a la cabeza en adopción. Se prevé que este tipo de almacenamiento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % entre 2026 y 2034, a medida que las empresas prioricen un rendimiento predecible y una gestión simplificada.
- Matrices totalmente flash: Las matrices totalmente flash ocupan una posición destacada en implementaciones que requieren alto rendimiento, especialmente en bases de datos, virtualización, análisis e inteligencia artificial. Su importancia estratégica radica en su latencia constante, alto rendimiento de E/S por segundo (IOPS) y creciente densidad de capacidad.
- Matrices híbridas de memoria flash: Las matrices híbridas de memoria flash son ideales para organizaciones que buscan equilibrar los requisitos de rendimiento con la economía del almacenamiento. Siguen siendo relevantes para cargas de trabajo mixtas, donde los datos de acceso frecuente se benefician de la memoria flash, mientras que la información menos activa utiliza capacidad de menor costo.
Industria
La segmentación del sector refleja las diferencias en la intensidad de la carga de trabajo, los requisitos normativos, los volúmenes de datos y los presupuestos tecnológicos. Se prevé que el mercado de almacenamiento flash empresarial se expanda en todos los sectores mencionados a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,7 % durante el período 2026-2034, con las tecnologías de la información y las telecomunicaciones como principales centros de demanda y los sectores con alta intensidad de IA generando requisitos de rendimiento adicionales.
- Informática y Telecomunicaciones: Las organizaciones de informática y telecomunicaciones requieren almacenamiento escalable para plataformas en la nube, operaciones de red, virtualización y servicios digitales, lo que hace que los sistemas de almacenamiento de alto rendimiento sean estratégicamente importantes para la continuidad del servicio.
- BFSI: Los bancos y las instituciones financieras priorizan la baja latencia, la integridad de las transacciones, la resiliencia y la recuperación rápida, lo que impulsa la adopción de la tecnología flash para bases de datos, análisis, detección de fraude y aplicaciones de cara al cliente.
- Sector sanitario: Las organizaciones sanitarias requieren cada vez más un almacenamiento fiable para aplicaciones clínicas, imágenes, registros electrónicos, análisis e investigación, al tiempo que mantienen estrictos requisitos de disponibilidad y gobernanza de datos.
- Automoción: Los vehículos conectados, la simulación, la automatización de la fabricación y los flujos de trabajo de ingeniería avanzada generan cargas de trabajo con gran cantidad de datos, lo que fomenta la implementación de soluciones flash donde el procesamiento rápido y el acceso fiable influyen en los ciclos de desarrollo.
- Gobierno y defensa: Los entornos gubernamentales y de defensa hacen hincapié en una infraestructura segura, resiliente y de alta disponibilidad para aplicaciones de misión crítica, cargas de trabajo de inteligencia, comunicaciones e información sensible que requiere acceso controlado.
Resumen de la oportunidad
|
Industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Tecnologías de la Información y Telecomunicaciones |
Alto |
Infraestructura de IA |
Maduro |
|
BFSI |
Alto |
Baja latencia |
Maduro |
|
Cuidado de la salud |
Medio |
Análisis clínico |
Escalada |
|
Automotor |
Medio |
Procesamiento en el borde |
Escalada |
|
Gobierno y Defensa |
Medio |
Resiliencia cibernética |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de almacenamiento flash empresarial
La IA y las cargas de trabajo en tiempo real están aumentando los requisitos de rendimiento del almacenamiento.
Las aplicaciones de entrenamiento, inferencia, análisis y empresariales que utilizan tecnologías en tiempo real requieren la transferencia rápida de grandes cantidades de datos entre los niveles de computación y almacenamiento. Esto está provocando un cambio en la evaluación, pasando de la capacidad a la latencia, el ancho de banda, el paralelismo y el rendimiento de recuperación. Estos efectos se aprecian claramente en la creciente importancia de los diseños NVMe, las configuraciones de memoria flash densa, las técnicas de almacenamiento en caché inteligente y los sistemas de almacenamiento orientados a la computación acelerada. Los centros de datos también deben abordar los problemas relacionados con la potencia y las limitaciones físicas de los sistemas debido al aumento de la carga. La IEA prevé que el consumo eléctrico de los centros de datos globales supere los 945 TWh en 2030, lo que hace que la eficiencia de la infraestructura sea especialmente crucial. Esto significa que los proveedores de almacenamiento tienen una ventaja si logran mejorar el rendimiento de las cargas de trabajo sin aumentar su tamaño ni su consumo energético.
La sustitución de la infraestructura heredada está ampliando la adopción de la tecnología flash en las empresas.
Las empresas están reconsiderando sus inversiones en matrices de discos a medida que se hacen más evidentes los gastos de mantenimiento, las limitaciones de rendimiento y las complejidades de gestión. La tecnología flash se presenta como una vía para la consolidación y la mejora del rendimiento, la eficiencia y la reducción de los requisitos de hardware. El beneficio empresarial va más allá del simple coste del nuevo hardware, ya que la reducción de datos, la estratificación, el acceso a la nube y las opciones de recuperación mejoradas suelen acompañar a los esfuerzos de migración. Por lo tanto, las empresas tienen varios argumentos operativos para invertir en tecnología flash en lugar de centrarse únicamente en las mejoras de rendimiento. Cuando la capacidad es primordial, las soluciones flash híbridas siguen siendo importantes, mientras que el enfoque totalmente flash se utiliza cada vez más en escenarios de misión crítica. Esta solución de dos niveles facilita la expansión del mercado, ya que permite a los proveedores atender ambos tipos de cargas de trabajo dentro de una misma organización.
La ciberresiliencia se está convirtiendo en un requisito de contratación.
Los ataques de ransomware, las interrupciones del servicio y las preocupaciones sobre la integridad de los datos han transformado los sistemas de almacenamiento, que han pasado de ser simplemente una fuente de capacidad a una capa de resiliencia. Los clientes comienzan a considerar características como la creación de instantáneas inmutables, la detección de anomalías, la recuperación rápida, la replicación y los entornos de recuperación aislados al elegir sistemas de almacenamiento. Esta evolución beneficia a los proveedores que ofrecen rendimiento flash combinado con seguridad y gestión integradas. Por ejemplo, International Business Machines Corporation (IBM) ha lanzado recientemente su serie FlashSystem 2026, que incorpora IA con capacidad de agente y sistemas FlashCore de quinta generación diseñados para mejorar la detección y recuperación ante amenazas. A medida que aumentan las exigencias de seguridad, los proveedores de almacenamiento pueden beneficiarse de soluciones integradas de ciberresiliencia.
Tendencias futuras del mercado de almacenamiento flash empresarial
La gestión de almacenamiento nativa de IA se convertirá en una capa de arquitectura estándar.
La gestión del almacenamiento empresarial está evolucionando hacia sistemas capaces de interpretar el comportamiento de las cargas de trabajo, identificar anomalías, recomendar cambios de capacidad y automatizar acciones administrativas rutinarias. Durante el período previsto, es probable que la gestión nativa de IA pase de ser una función opcional a una capa operativa estándar en todos los sistemas de almacenamiento. Los proveedores combinarán cada vez más la telemetría, el análisis predictivo, los motores de políticas y los flujos de trabajo de recuperación automatizados. Este cambio puede reducir el esfuerzo administrativo y, al mismo tiempo, mejorar la coherencia en la infraestructura distribuida. Las plataformas de almacenamiento también se integrarán más estrechamente con las pilas de orquestación de IA, lo que permitirá que las políticas de ubicación y protección de datos respondan a las prioridades de las cargas de trabajo. A medida que la IA empresarial pasa de la experimentación a la producción, la inteligencia del almacenamiento será cada vez más importante para mantener el rendimiento, la gobernanza y la resiliencia en entornos heterogéneos.
El almacenamiento desagregado y basado en el consumo transformará la adquisición de productos.
Es probable que la infraestructura de almacenamiento se vuelva cada vez más modular, lo que permitirá a las empresas escalar la capacidad, los recursos informáticos y el rendimiento de forma independiente. Las arquitecturas desagregadas pueden reducir el sobredimensionamiento al alinear mejor los recursos con los requisitos de la carga de trabajo. Al mismo tiempo, los modelos de suscripción y almacenamiento como servicio (SaaS) brindarán a las organizaciones mayor flexibilidad para financiar los ciclos de actualización de la infraestructura. Es posible que los proveedores compitan cada vez más a través de garantías de ciclo de vida, actualizaciones sin interrupciones, funcionalidad de software y compromisos de nivel de servicio, en lugar de basarse únicamente en las especificaciones del hardware. La memoria flash QLC admitirá casos de uso más amplios orientados a la capacidad a medida que mejore la densidad, mientras que la memoria TLC y los medios de mayor resistencia seguirán siendo importantes para cargas de trabajo exigentes. La estructura de mercado resultante debería favorecer a los proveedores capaces de combinar hardware modular con software inteligente y una economía de ciclo de vida predecible.
Oportunidades de mercado para el almacenamiento flash empresarial
Las canalizaciones de datos de IA crean oportunidades para plataformas de almacenamiento específicas para cada carga de trabajo.
Los inversores y proveedores pueden centrarse en plataformas de almacenamiento diseñadas específicamente para flujos de datos de IA, en lugar de tratar la IA como una aplicación convencional. Entre las oportunidades se incluyen repositorios de alto rendimiento, almacenamiento rápido de puntos de control, optimización de metadatos, sistemas de archivos distribuidos y capacidades de recuperación integradas. La diferenciación puede provenir de arquitecturas de referencia validadas que conectan el almacenamiento con computación acelerada, redes y software de gestión de datos. Los anuncios de almacenamiento de HPE para 2026 ilustran esta tendencia, incluyendo el HPE Alletra Storage MP X10000 y capacidades ampliadas para flujos de datos de IA. Los compradores empresariales deben priorizar arquitecturas con rendimiento medible, gestión de metadatos escalable y ubicación de datos flexible. Por lo tanto, las previsiones del mercado de almacenamiento flash empresarial favorecen a los proveedores que pueden demostrar valor a nivel de carga de trabajo, en lugar de solo especificaciones a nivel de matriz.
El flash de bajo consumo energético crea una vía de inversión que va más allá del rendimiento.
La eficiencia energética puede convertirse en un diferenciador comercial más importante a medida que la disponibilidad de energía en los centros de datos limita cada vez más la expansión. Los inversores pueden priorizar las tecnologías de almacenamiento que mejoran la capacidad por rack, reducen el movimiento innecesario de datos, aumentan la utilización y admiten la ubicación automatizada de cargas de trabajo. Esta oportunidad se extiende al software que identifica la capacidad subutilizada y optimiza el rendimiento sin necesidad de ampliar el hardware. Los proveedores también pueden desarrollar programas de ciclo de vida que simplifiquen las actualizaciones y, al mismo tiempo, extiendan el valor de la infraestructura. La combinación de densidad flash, reducción de datos, componentes modulares y gestión inteligente puede ayudar a las empresas a alcanzar sus objetivos operativos y, a la vez, controlar los costes de infraestructura. Es probable que las mejores oportunidades surjan donde la eficiencia del almacenamiento se pueda cuantificar en función del rendimiento de la carga de trabajo, el consumo de energía, el espacio físico y los requisitos de recuperación.
Novedades recientes
- Agosto de 2026: KIOXIA presentó sus últimas innovaciones en memoria flash y SSD en FMS 2026, destacando tecnologías diseñadas para satisfacer las demandas de rendimiento, escalabilidad y eficiencia energética de la infraestructura de IA de próxima generación. La compañía presentó su SSD NVMe PCIe 6.0 de la serie GP1, optimizada para acceso directo a GPU; las SSD empresariales PCIe 6.0 de la serie CM10, que utilizan BiCS FLASH de décima generación; y las SSD para centros de datos de la serie NX1, compatibles con refrigeración líquida directa. KIOXIA también habló sobre arquitecturas de almacenamiento emergentes, como almacenamiento computacional, CXL y NVMe, para abordar las cargas de trabajo de IA en constante evolución.
- Febrero de 2026: IBM presentó su cartera FlashSystem de próxima generación, que incluye los sistemas de almacenamiento empresarial FlashSystem 5600, 7600 y 9600, junto con FlashSystem.ai, una plataforma de IA con capacidad de automatizar la gestión, el monitoreo, el diagnóstico y la corrección de vulnerabilidades del almacenamiento. Los nuevos sistemas ofrecen hasta un 40 % más de eficiencia de datos que la generación anterior, mientras que el módulo FlashCore de quinta generación de IBM proporciona detección de ransomware, análisis y reducción de datos acelerados por hardware, incluyendo la detección de ransomware en menos de 60 segundos. La cartera está diseñada para reducir el esfuerzo de gestión manual del almacenamiento hasta en un 90 % y admitir cargas de trabajo de IA, de misión crítica y con gran volumen de datos.
- Marzo de 2025: Infortrend presentó su primer gabinete de expansión U.2 NVMe totalmente flash, el JB 4000U, diseñado para aplicaciones de IA, medios y entretenimiento, y copias de seguridad que requieren acceso a datos de alta velocidad y gran capacidad de almacenamiento. El sistema 2U admite hasta 24 SSD U.2 NVMe, ofrece un rendimiento de hasta 24 GB/s en una configuración de controlador dual y proporciona hasta 1,47 PB de capacidad por unidad, con hasta tres JBOF que amplían la capacidad a 4,4 PB.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -