
Mercato dello stoccaggio flash aziendale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dello storage flash aziendale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tipologia (array all-flash, array flash ibrido); settore (IT e telecomunicazioni, servizi finanziari e assicurativi, sanità, automotive, pubblica amministrazione e difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013147
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
23,24 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
48,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,64 %
Tasso di crescita
Mercato di riferimento
323,83 miliardi di dollari USA
(2026-2034)
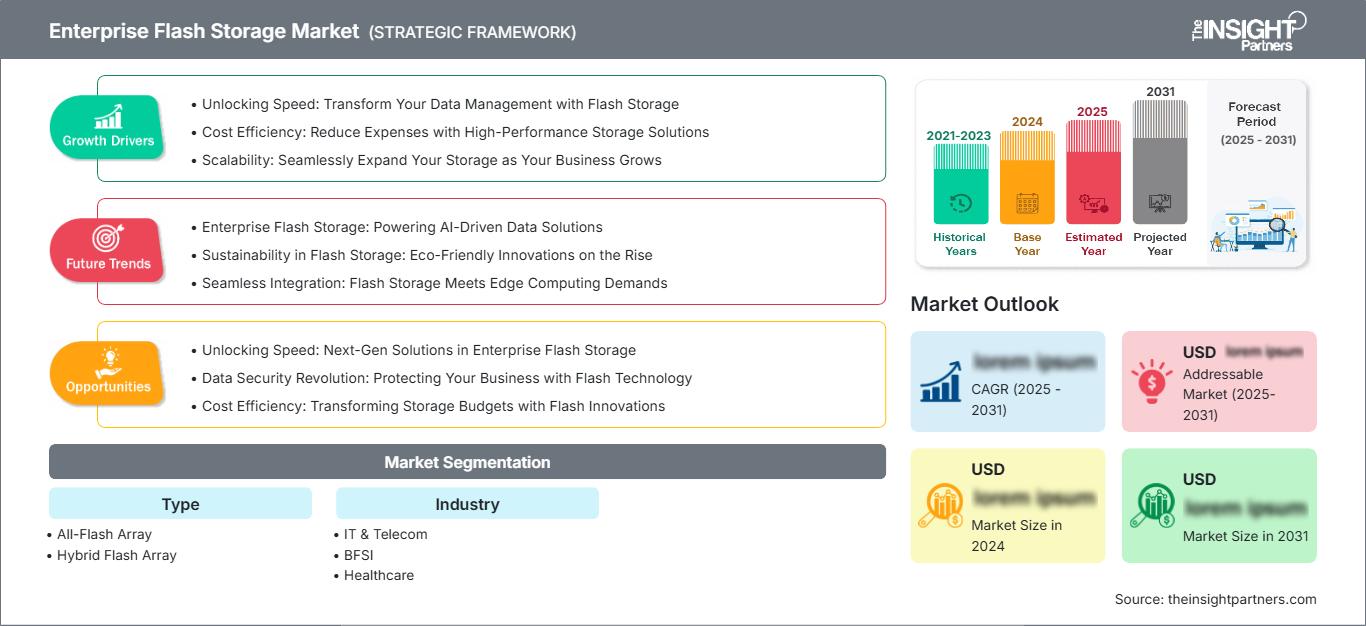
Il mercato dello storage flash aziendale sta crescendo grazie all'aggiornamento delle infrastrutture dati da parte delle imprese per applicazioni sensibili alla latenza, applicazioni di intelligenza artificiale, analisi dei dati, virtualizzazione e carichi di lavoro cloud-native. Il mercato valeva 23,24 miliardi di dollari nel 2025 e si stima che raggiungerà i 48,99 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,64% nel periodo 2026-2034. I fattori che guidano l'adozione includono interfacce di storage più veloci, miglioramenti della densità NAND, approcci software-defined e la necessità di un'infrastruttura dati aziendale resiliente.
Il Nord America continua a rappresentare un mercato fondamentale grazie alla sua densa infrastruttura di data center, alla migrazione al cloud, alle esigenze di sicurezza informatica e alla rapida implementazione di applicazioni di intelligenza artificiale che richiedono un'architettura di storage ad alte prestazioni. La sostituzione dei vecchi sistemi di storage su disco, l'utilizzo di soluzioni basate su NVMe e la preferenza per un'infrastruttura di storage con una maggiore densità di carico di lavoro sono fattori che influenzano le dimensioni del mercato dello storage flash aziendale.
Analisi e approfondimenti sul mercato dello storage flash aziendale
- Nord America: Il Nord America mantiene una posizione di leadership, con una quota di mercato dello storage flash aziendale del 35-38% nel 2025 e un CAGR del 7,8-8,3% tra il 2026 e il 2034. L'infrastruttura matura dei data center e la rapida diffusione dell'intelligenza artificiale sostengono gli investimenti nello storage aziendale.
- USA: Gli Stati Uniti rappresentano il 63-67% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,7-8,2% nel periodo 2026-2034, grazie al supporto delle infrastrutture hyperscale e alla modernizzazione delle imprese.
- Europa: l'Europa rappresenta una quota del 25-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda grazie all'adozione del cloud e ai requisiti di sovranità dei dati.
- Asia-Pacifico: la regione Asia-Pacifico deterrà una quota di mercato del 26-29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,5-11,3% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India sono i principali motori degli investimenti regionali, grazie alla digitalizzazione e all'espansione della capacità dei data center.
- Segmento più ampio: gli array all-flash detengono una quota di mercato del 68-72% nel 2025 e si prevede che cresceranno a un CAGR dell'8,2-8,8% nel periodo 2026-2034, a testimonianza delle implementazioni orientate alle prestazioni.
- Segmento ad alta crescita: gli array flash ibridi rappresentano una quota di mercato del 28-32% nel 2025 e si prevede che raggiungeranno un CAGR del 10,8-11,6% nel periodo 2026-2034, in quanto le aziende cercano un equilibrio tra prestazioni ed economicità dello storage.
- Aziende chiave analizzate nel dettaglio: Dell Technologies Inc., Hewlett Packard Enterprise Company, Hitachi Vantara LLC, Huawei Technologies Co., Ltd., International Business Machines Corporation, NetApp, Inc., Pure Storage, Inc., Tintri, Inc., Western Digital Corporation, Infinidat Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'architettura dello storage si è evoluta dai tradizionali sistemi basati su dischi a sistemi di storage flash ottimizzati che includono NVMe, NAND ad alta densità, deduplicazione, compressione, tiering e gestione basata su software. Il mercato dello storage flash aziendale è diventato più orientato alle prestazioni che alla semplice espansione della capacità. L'integrazione di controller, software di storage, sicurezza informatica e gestione cloud sta diventando la norma, mentre i sistemi modulari consentono la scalabilità indipendente di capacità e prestazioni.
Le previsioni del mercato Enterprise Flash Storage indicano che le tendenze future includeranno probabilmente soluzioni di storage compatibili con l'intelligenza artificiale, architetture disaggregate, ottimizzazione tramite capacità QLC e modelli di acquisto basati su abbonamento. Nuovi mercati nel Sud-est asiatico, in India e in Medio Oriente stanno acquisendo sempre maggiore importanza grazie alla crescente infrastruttura digitale. Le preoccupazioni delle autorità di regolamentazione in materia di sovranità dei dati, resilienza informatica ed efficienza energetica stanno iniziando a influenzare le decisioni di acquisto, rendendo necessario ricercare sistemi di storage con maggiore efficienza e minori costi generali.
Ambito del rapporto sul mercato dello storage flash aziendale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 23,24 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 48,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dello storage flash aziendale
La domanda continuerà a essere influenzata da intelligenza artificiale, analisi in tempo reale, virtualizzazione, carichi di lavoro di database transazionali e applicazioni cloud-native con requisiti di latenza noti. La crescita del mercato Enterprise Flash Storage è inoltre trainata dalla transizione delle applicazioni dalle soluzioni basate su supporti rotanti. Il mercato comprende non solo fornitori di memorie flash NAND, produttori di SSD e produttori di array di storage, ma anche aziende produttrici di controller, sviluppatori di software, società di distribuzione, integratori di sistemi, fornitori di servizi cloud e aziende che acquistano tali soluzioni; pertanto, oltre alla capacità grezza della memoria flash, anche le prestazioni del controller e la differenziazione del software sono significative.
Il report sul mercato dello storage flash aziendale mostra che l'offerta sul mercato continuerà a dipendere dal prezzo della NAND, dalla disponibilità dei componenti, dalle tecnologie dei controller e dai cicli di qualificazione degli SSD aziendali. La densità della NAND può ottimizzare i costi di capacità, mentre la soluzione QLC consente di estendere le applicazioni di storage flash ai carichi di lavoro secondari. Pertanto, in questo contesto, la riduzione dei dati, la gestione della durata, l'ottimizzazione specifica per il carico di lavoro e i modelli di business stanno diventando fattori competitivi per i fornitori di storage, più che le pure capacità.
Le tendenze del mercato Enterprise Flash Storage indicano che la concorrenza nel settore si svolge principalmente tra diversi fornitori di infrastrutture e specialisti in infrastrutture flash-first. Dell Technologies Inc. offre PowerStore insieme a soluzioni infrastrutturali complete, Hewlett Packard Enterprise Company privilegia Alletra e GreenLake. International Business Machines Corporation si distingue per la resilienza e l'automazione di FlashSystem, mentre Pure Storage, Inc. ha il suo vantaggio nel software-defined flash e negli abbonamenti.
In termini di posizionamento, i concorrenti mostrano anche alcune preferenze regionali e orientate ai carichi di lavoro. NetApp, Inc. offre infrastrutture flash e soluzioni di gestione dati per il cloud ibrido, Hitachi Vantara LLC è nota per le piattaforme dati aziendali e Huawei Technologies Co., Ltd. è specializzata in sistemi di storage basati sull'intelligenza artificiale. Tintri, Inc. si occupa di carichi di lavoro virtualizzati, Infinidat Ltd. offre storage aziendale resiliente agli attacchi informatici e Western Digital Corporation è leader nei componenti di storage.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dello storage flash aziendale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle soluzioni di archiviazione flash aziendali
Nel 2025, la quota di mercato nordamericana dello storage flash aziendale si attestava tra il 35% e il 38%, con una previsione di crescita annua composta (CAGR) tra il 7,8% e l'8,3% tra il 2025 e il 2034. I vantaggi per questa regione includono il clustering di infrastrutture hyperscale, i budget IT aziendali, l'adozione del cloud e l'elevato interesse per infrastrutture a bassa latenza per la gestione di database, analisi, virtualizzazione e applicazioni di intelligenza artificiale. Gli Stati Uniti sono il paese leader nella regione grazie all'aggiornamento dei propri ambienti di storage da parte di aziende tecnologiche, banche, ospedali e agenzie governative.
Gli investimenti attuali nel mercato dello storage flash aziendale si concentrano su caratteristiche quali sicurezza informatica, efficienza energetica, automazione e flessibilità di scalabilità. Le soluzioni di storage che combinano funzionalità a blocchi, file e oggetti possono contribuire a ridurre la frammentazione dell'infrastruttura, gestendo al contempo soluzioni cloud ibride. Inoltre, i clienti nordamericani mostrano un maggiore interesse per gli acquisti basati sul consumo, offrendo ai fornitori l'opportunità di adeguare l'aumento di capacità all'incremento del carico di lavoro. Anche i requisiti di protezione e ripristino dei dati favoriscono l'utilizzo di sistemi flash aziendali.
Mercato statunitense delle memorie flash aziendali
Nel 2025 gli Stati Uniti deterranno il 63-67% della quota di fatturato del Nord America e registreranno un tasso di crescita annuo composto (CAGR) del 7,7-8,2% nel periodo 2026-2034. Applicazioni aziendali, data center hyperscale, infrastrutture per l'intelligenza artificiale e modernizzazione alimentano la necessità di array ad alte prestazioni. Dell Technologies Inc., Hewlett Packard Enterprise Company, International Business Machines Corporation, NetApp, Inc. e Pure Storage, Inc. detengono una quota di mercato significativa.
Le esigenze applicative nel mercato dello storage flash aziendale spaziano dall'elaborazione delle transazioni finanziarie all'analisi dei dati sanitari, dalle suite di applicazioni governative ai servizi cloud e alla virtualizzazione aziendale. L'infrastruttura AI include checkpoint rapidi, prestazioni di throughput e ripristini veloci. Le decisioni relative allo storage tengono conto della densità di potenza e dell'automazione, oltre che della latenza. Il mercato statunitense è quindi alla ricerca di soluzioni in grado di offrire prestazioni flash combinate con ripristino da attacchi informatici, operazioni basate su policy e interfaccia cloud ibrida.
Mercato europeo delle soluzioni di archiviazione flash aziendali
Nel 2025, l'Europa deteneva una quota di mercato del 25-28% nel settore dello storage flash aziendale, con una crescita annua composta (CAGR) prevista del 7,0-7,6% fino al 2034, con la Germania in posizione di leader. Le aziende del Regno Unito si concentrano principalmente sulla modernizzazione del cloud e sui carichi di lavoro di conformità, mentre la Germania si focalizza sulla digitalizzazione dei dati industriali e manifatturieri e sulle infrastrutture statali. Altri paesi che contribuiscono al mercato includono Francia, Italia e Spagna, grazie alla modernizzazione del settore pubblico, ai servizi finanziari, alle telecomunicazioni e al potenziamento delle capacità dei data center.
Nel mercato europeo dello storage flash per aziende, i processi di approvvigionamento attribuiscono ora grande importanza alla sovranità dei dati, all'efficienza energetica, alla resilienza informatica e alla gestione del ciclo di vita. Le aziende stanno quindi adottando architetture che consolidano i carichi di lavoro senza incrementare l'infrastruttura fisica. Germania e Regno Unito continuano a rappresentare importanti fonti di domanda grazie alla presenza di un ecosistema tecnologico aziendale maturo, mentre la Francia beneficia degli investimenti nel cloud e nelle infrastrutture digitali. Anche Italia e Spagna offrono ulteriori opportunità grazie alla modernizzazione delle applicazioni locali e delle infrastrutture dati.
Mercato delle soluzioni di archiviazione flash aziendali nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) detiene una quota di mercato del 26-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-11,3% fino al 2034, risultando la regione principale a più rapida crescita. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia. L'espansione dei data center, dei servizi digitali, delle telecomunicazioni, dell'implementazione dell'intelligenza artificiale e dell'automazione industriale sta incrementando la domanda di storage ad alte prestazioni.
Il sostegno politico alle infrastrutture digitali e alle capacità tecnologiche nazionali rafforza gli investimenti. La Cina beneficia di infrastrutture dati su larga scala, il Giappone di sistemi aziendali avanzati, la Corea del Sud di ecosistemi di semiconduttori e tecnologici e l'India di una rapida digitalizzazione. L'Australia contribuisce attraverso l'espansione del cloud e dei data center. Gli acquirenti regionali valutano sempre più le soluzioni di storage in termini di scalabilità, consolidamento dei carichi di lavoro, sicurezza informatica ed efficienza energetica.
Mercato delle soluzioni di archiviazione flash aziendali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra l'8,2% e l'8,8% nel periodo 2026-2034. L'Arabia Saudita è leader nella regione, sostenuta dalla trasformazione digitale e da importanti programmi infrastrutturali, mentre gli Emirati Arabi Uniti beneficiano degli investimenti in cloud, intelligenza artificiale e data center. Il Sudafrica rimane un importante centro tecnologico per le imprese, mentre il resto del Medio Oriente e dell'Africa si sviluppa grazie alla modernizzazione delle telecomunicazioni e del settore pubblico.
I fattori che influenzano gli acquisti includono la disponibilità di energia, la costruzione di data center, il cloud sovrano e la diversificazione dell'infrastruttura. Lo storage flash sta acquisendo sempre maggiore importanza a causa della scarsità di spazio e della necessità di un'elevata disponibilità delle applicazioni in termini di prestazioni per rack. Un altro fattore importante considerato dalle aziende regionali è la resilienza, dovuta alla necessità di un accesso affidabile ai dati.

Analisi di segmentazione
Tipo
La tipologia rappresenta una decisione architetturale fondamentale, poiché gli acquirenti devono bilanciare prestazioni, costi di capacità, criticità delle applicazioni e modernizzazione dell'infrastruttura. Il mercato dello storage flash aziendale comprende configurazioni all-flash e ibride, con i sistemi all-flash in testa alla classifica per adozione. Si prevede che la tipologia crescerà a un tasso annuo composto (CAGR) dell'8,2-8,8% nel periodo 2026-2034, in quanto le aziende danno priorità a prestazioni prevedibili e a una gestione semplificata.
- Array All-Flash: Gli array all-flash occupano una posizione di rilievo nelle implementazioni in cui le prestazioni sono fondamentali, in particolare per database, virtualizzazione, analisi dati e intelligenza artificiale. La loro importanza strategica deriva dalla latenza costante, dall'elevato numero di IOPS e dalla crescente densità di capacità.
- Array flash ibridi: gli array flash ibridi sono ideali per le organizzazioni che devono bilanciare i requisiti di prestazioni con i costi di archiviazione. Rimangono una soluzione valida per carichi di lavoro misti, dove i dati a cui si accede frequentemente traggono vantaggio dalla memoria flash, mentre le informazioni meno utilizzate sfruttano capacità a costo inferiore.
Industria
La segmentazione settoriale riflette le differenze nell'intensità del carico di lavoro, nei requisiti normativi, nei volumi di dati e nei budget tecnologici. Si prevede che il mercato dello storage flash aziendale si espanderà in tutti i settori elencati con un CAGR dell'8,0-8,7% nel periodo 2026-2034, con i settori IT e delle telecomunicazioni che rimarranno i principali centri di domanda e i settori ad alta intensità di intelligenza artificiale che creeranno ulteriori requisiti prestazionali.
- IT e telecomunicazioni: le organizzazioni IT e di telecomunicazioni necessitano di storage scalabile per piattaforme cloud, operazioni di rete, virtualizzazione e servizi digitali, il che rende gli array ad alte prestazioni strategicamente importanti per la continuità del servizio.
- Settore bancario e finanziario: le banche e gli istituti finanziari danno priorità alla bassa latenza, all'integrità delle transazioni, alla resilienza e al rapido ripristino, supportando l'adozione della tecnologia flash per database, analisi, rilevamento delle frodi e applicazioni rivolte ai clienti.
- Assistenza sanitaria: le organizzazioni sanitarie necessitano sempre più di soluzioni di archiviazione affidabili per applicazioni cliniche, immagini, cartelle cliniche elettroniche, analisi e ricerca, pur mantenendo rigorosi requisiti di disponibilità e governance dei dati.
- Settore automobilistico: veicoli connessi, simulazione, automazione della produzione e flussi di lavoro ingegneristici avanzati generano carichi di lavoro ad alta intensità di dati, favorendo l'implementazione di memorie flash laddove l'elaborazione rapida e l'accesso affidabile influenzano i cicli di sviluppo.
- Governo e Difesa: Gli ambienti governativi e della difesa pongono l'accento su infrastrutture sicure, resilienti e ad alta disponibilità per applicazioni critiche, carichi di lavoro di intelligence, comunicazioni e informazioni sensibili che richiedono un accesso controllato.
Panoramica dell'opportunità
|
Industria |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
IT e telecomunicazioni |
Alto |
Infrastruttura di intelligenza artificiale |
Maturo |
|
BFSI |
Alto |
Bassa latenza |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Analisi clinica |
Scalatura |
|
Automobilistico |
Mezzo |
Elaborazione dei bordi |
Scalatura |
|
Governo e Difesa |
Mezzo |
Resilienza informatica |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dello storage flash aziendale
L'intelligenza artificiale e i carichi di lavoro in tempo reale stanno aumentando i requisiti di prestazioni dello storage.
Le applicazioni di training, inferenza, analisi e aziendali che sfruttano le tecnologie in tempo reale richiedono il trasferimento rapido di enormi quantità di dati tra i livelli di elaborazione e di archiviazione. Ciò sta determinando un passaggio dalla valutazione basata sulla capacità a quella basata su latenza, larghezza di banda, parallelismo e prestazioni di ripristino. Tali effetti sono chiaramente visibili nella crescente importanza delle architetture NVMe, delle configurazioni flash dense, delle tecniche di caching intelligenti e dei sistemi di storage orientati al calcolo accelerato. I data center devono inoltre affrontare le problematiche relative ai limiti di potenza e fisici dei sistemi dovuti ai carichi crescenti. L'IEA prevede che il consumo di energia elettrica dei data center globali supererà i 945 TWh nel 2030, il che rende un'infrastruttura efficiente particolarmente importante. Ciò significa che i fornitori di storage hanno un vantaggio se sono in grado di migliorare le prestazioni dei carichi di lavoro senza aumentarne di conseguenza le dimensioni e il consumo energetico.
La sostituzione delle infrastrutture obsolete sta ampliando l'adozione delle tecnologie flash in ambito aziendale.
Le aziende stanno riconsiderando i propri investimenti in array basati su dischi, poiché i costi di manutenzione, i limiti prestazionali e la complessità di gestione diventano sempre più evidenti. La tecnologia flash è vista come una via per il consolidamento e il miglioramento di prestazioni ed efficienza, oltre che per la riduzione dei requisiti hardware. I vantaggi per il business vanno oltre il semplice costo del nuovo hardware, poiché la riduzione dei dati, la stratificazione, l'accesso al cloud e le opzioni di ripristino avanzate spesso accompagnano le migrazioni. Pertanto, le aziende hanno diversi argomenti operativi a favore dell'investimento nella tecnologia flash, piuttosto che concentrarsi esclusivamente sui miglioramenti prestazionali. Laddove la capacità è fondamentale, le soluzioni flash ibride continuano a essere importanti, mentre l'approccio all-flash è sempre più utilizzato in scenari mission-critical. Questa soluzione a due livelli facilita l'espansione del mercato, consentendo ai fornitori di soddisfare entrambe le tipologie di carico di lavoro all'interno di una stessa organizzazione.
La resilienza informatica sta diventando un requisito per gli appalti.
Gli attacchi ransomware, i tempi di inattività e le preoccupazioni relative all'integrità dei dati hanno trasformato i sistemi di storage, da semplice fonte di capacità a livello di resilienza. I clienti stanno iniziando a considerare funzionalità come snapshot immutabili, rilevamento delle anomalie, ripristino rapido, replica e ambienti di ripristino isolati nella scelta dei sistemi di storage. Questo sviluppo favorisce i fornitori che offrono prestazioni flash combinate con sicurezza e gestione integrate. Ad esempio, International Business Machines Corporation ha recentemente lanciato la serie FlashSystem 2026, che integra intelligenza artificiale agentiva e sistemi FlashCore di quinta generazione progettati per migliorare il rilevamento e il ripristino dalle minacce. Con l'aumento delle esigenze di sicurezza, i fornitori di storage potrebbero trarre vantaggio da soluzioni integrate di resilienza informatica.
Tendenze future del mercato dello storage flash aziendale
La gestione dello storage nativa dell'IA diventerà un livello architetturale standard
La gestione dello storage aziendale si sta evolvendo verso sistemi in grado di interpretare il comportamento dei carichi di lavoro, identificare anomalie, raccomandare modifiche alla capacità e automatizzare le azioni amministrative di routine. Nel periodo di previsione, la gestione basata sull'intelligenza artificiale (IA) si evolverà probabilmente da funzionalità opzionale a livello operativo standard per tutti gli array di storage. I fornitori integreranno sempre più telemetria, analisi predittiva, motori di policy e flussi di lavoro di ripristino automatizzati. Questo cambiamento può ridurre lo sforzo amministrativo e al contempo migliorare la coerenza nell'infrastruttura distribuita. Le piattaforme di storage saranno inoltre maggiormente integrate con gli stack di orchestrazione IA, consentendo alle policy di posizionamento e protezione dei dati di rispondere alle priorità dei carichi di lavoro. Con il passaggio dell'IA aziendale dalla fase sperimentale a quella di produzione, l'intelligenza dello storage diventerà sempre più importante per mantenere prestazioni, governance e resilienza in ambienti eterogenei.
Lo stoccaggio disaggregato e basato sul consumo trasformerà gli acquisti.
È probabile che l'infrastruttura di storage diventi sempre più modulare, consentendo alle aziende di scalare capacità, risorse di calcolo e prestazioni in modo indipendente. Le architetture disaggregate possono ridurre il sovradimensionamento allineando le risorse in modo più preciso ai requisiti del carico di lavoro. Allo stesso tempo, i modelli di abbonamento e di storage-as-a-service offriranno alle organizzazioni una maggiore flessibilità nel finanziamento dei cicli di aggiornamento dell'infrastruttura. I fornitori potrebbero competere sempre più basandosi su garanzie del ciclo di vita, aggiornamenti non invasivi, funzionalità software e impegni sui livelli di servizio, piuttosto che sulle sole specifiche hardware. La memoria flash QLC supporterà casi d'uso più ampi orientati alla capacità con l'aumento della densità, mentre le memorie TLC e i supporti ad alta resistenza rimarranno importanti per i carichi di lavoro più esigenti. La struttura di mercato risultante dovrebbe favorire i fornitori in grado di combinare hardware modulare con software intelligente e costi del ciclo di vita prevedibili.
Opportunità di mercato per lo storage flash aziendale
Le pipeline di dati basate sull'IA creano opportunità per piattaforme di archiviazione specifiche per i carichi di lavoro.
Investitori e fornitori possono puntare su piattaforme di storage progettate specificamente per le pipeline di dati AI, anziché considerare l'IA come una normale applicazione. Le opportunità includono repository ad alta velocità di trasmissione, storage con checkpoint rapidi, ottimizzazione dei metadati, file system distribuiti e funzionalità di ripristino integrate. La differenziazione può derivare da architetture di riferimento validate che collegano lo storage con elaborazione accelerata, networking e software di gestione dei dati. Gli annunci di HPE per il 2026 in ambito storage illustrano questa direzione, tra cui HPE Alletra Storage MP X10000 e funzionalità ampliate per le pipeline di dati AI. Gli acquirenti aziendali dovrebbero dare priorità ad architetture con throughput misurabile, gestione scalabile dei metadati e posizionamento flessibile dei dati. Le previsioni di mercato per lo storage flash aziendale privilegiano quindi i fornitori in grado di dimostrare il valore a livello di carico di lavoro, piuttosto che limitarsi alle specifiche a livello di array.
Le memorie flash a basso consumo energetico creano un percorso di investimento che va oltre le prestazioni.
L'efficienza energetica può diventare un fattore di differenziazione commerciale sempre più importante, dato che la disponibilità di energia nei data center limita progressivamente l'espansione. Gli investitori possono dare priorità alle tecnologie di storage che migliorano la capacità per rack, riducono i trasferimenti di dati non necessari, aumentano l'utilizzo e supportano l'allocazione automatizzata dei carichi di lavoro. Questa opportunità si estende anche ai software che identificano la capacità sottoutilizzata e ottimizzano le prestazioni senza inutili espansioni hardware. I fornitori possono inoltre sviluppare programmi per il ciclo di vita che semplificano gli aggiornamenti e al contempo aumentano il valore dell'infrastruttura. La combinazione di densità flash, riduzione dei dati, componenti modulari e gestione intelligente può aiutare le aziende a raggiungere gli obiettivi operativi, controllando al contempo i costi dell'infrastruttura. Le maggiori opportunità emergeranno probabilmente laddove l'efficienza dello storage può essere quantificata in relazione alle prestazioni dei carichi di lavoro, al consumo energetico, all'ingombro fisico e ai requisiti di ripristino.
Sviluppi recenti
- Agosto 2026: KIOXIA ha presentato le sue ultime innovazioni in fatto di memorie flash e SSD alla fiera FMS 2026, evidenziando le tecnologie progettate per soddisfare i requisiti di prestazioni, scalabilità ed efficienza energetica delle infrastrutture AI di nuova generazione. L'azienda ha presentato la serie GP1 di SSD PCIe 6.0 NVMe ottimizzata per l'accesso diretto alla GPU, gli SSD enterprise della serie CM10 PCIe 6.0 che utilizzano la tecnologia BiCS FLASH di decima generazione e gli SSD per data center della serie NX1 che supportano il raffreddamento a liquido diretto. KIOXIA ha inoltre discusso delle architetture di storage emergenti, tra cui lo storage computazionale, CXL e NVMe, per far fronte ai carichi di lavoro AI in continua evoluzione.
- Febbraio 2026: IBM ha presentato il suo portfolio FlashSystem di nuova generazione, introducendo i sistemi di storage enterprise FlashSystem 5600, 7600 e 9600 insieme a FlashSystem.ai, una piattaforma di intelligenza artificiale progettata per automatizzare la gestione, il monitoraggio, la diagnosi e la risoluzione dei problemi di storage. I nuovi sistemi offrono un'efficienza dei dati fino al 40% superiore rispetto alla generazione precedente, mentre il modulo FlashCore di quinta generazione di IBM fornisce rilevamento, analisi e riduzione dei dati del ransomware accelerati dall'hardware, incluso il rilevamento del ransomware in meno di 60 secondi. Il portfolio è progettato per ridurre fino al 90% lo sforzo manuale di gestione dello storage e supportare carichi di lavoro di intelligenza artificiale, mission-critical e ad alta intensità di dati.
- Marzo 2025: Infortrend ha presentato il suo primo enclosure di espansione all-flash U.2 NVMe, il JB 4000U, progettato per applicazioni di intelligenza artificiale, media e intrattenimento e backup che richiedono accesso ai dati ad alta velocità e grande capacità di archiviazione. Il sistema 2U supporta fino a 24 SSD U.2 NVMe, offre una velocità di trasferimento fino a 24 GB/s in una configurazione a doppio controller e fornisce fino a 1,47 PB di capacità per unità, con la possibilità di scalare la capacità fino a 4,4 PB con un massimo di tre JBOF.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -