
Marché du stockage flash d’entreprise : taille, part de marché et prévisions 2034
Rapport d'analyse du marché du stockage flash pour entreprises : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (baies 100 % flash, baies flash hybrides) ; secteur (informatique et télécommunications, banque, finance et assurance, santé, automobile, gouvernement et défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013147
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
23,24 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
48,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,64 %
taux de croissance
Marché adressable
323,83 milliards de dollars américains
(2026-2034)
Le marché du stockage flash d'entreprise est en pleine croissance, les entreprises modernisant leur infrastructure de données pour les applications sensibles à la latence, l'IA, l'analyse de données, la virtualisation et les charges de travail natives du cloud. Ce marché, qui représentait 23,24 milliards de dollars en 2025, devrait atteindre 48,99 milliards de dollars d'ici 2034, affichant un taux de croissance annuel composé (TCAC) de 8,64 % sur la période 2026-2034. Parmi les facteurs favorisant son adoption figurent des interfaces de stockage plus rapides, l'amélioration de la densité de la mémoire NAND, les approches logicielles et le besoin d'une infrastructure de données d'entreprise résiliente.
L'Amérique du Nord demeure un marché essentiel en raison de son infrastructure dense de centres de données, de la migration vers le cloud, des besoins en cybersécurité et du déploiement rapide d'applications d'IA exigeant une architecture de stockage haute performance. Le remplacement des anciens systèmes de stockage disque, l'utilisation de solutions NVMe et la préférence pour une infrastructure de stockage à haute densité de charge sont autant de facteurs qui influencent la taille du marché du stockage flash pour entreprises.
Analyse et perspectives du marché du stockage flash pour entreprises
- Amérique du Nord : L'Amérique du Nord conserve une position de leader, avec une part de marché du stockage flash d'entreprise de 35 à 38 % en 2025 et un TCAC de 7,8 à 8,3 % entre 2026 et 2034. Une infrastructure de centres de données mature et un déploiement rapide de l'IA soutiennent les investissements dans le stockage d'entreprise.
- États-Unis : Les États-Unis représentent 63 à 67 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,7 à 8,2 % entre 2026 et 2034, soutenue par l'infrastructure hyperscale et la modernisation des entreprises.
- Europe : L'Europe représente une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,6 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à l'adoption du cloud et aux exigences en matière de souveraineté des données.
- Asie-Pacifique : La région Asie-Pacifique capte une part de marché de 26 à 29 % en 2025 et devrait enregistrer un TCAC de 10,5 à 11,3 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont les principaux moteurs des investissements régionaux grâce à la numérisation et à l'expansion des capacités des centres de données.
- Segment le plus important : les baies 100 % flash détiennent une part de marché de 68 à 72 % en 2025 et devraient croître à un TCAC de 8,2 à 8,8 % entre 2026 et 2034, reflétant des déploiements axés sur la performance.
- Segment à forte croissance : les baies flash hybrides représentent une part de marché de 28 à 32 % en 2025 et devraient atteindre un TCAC de 10,8 à 11,6 % entre 2026 et 2034, les entreprises cherchant à équilibrer performances et rentabilité du stockage.
- Principales entreprises analysées en détail : Dell Technologies Inc., Hewlett Packard Enterprise Company, Hitachi Vantara LLC, Huawei Technologies Co., Ltd., International Business Machines Corporation, NetApp, Inc., Pure Storage, Inc., Tintri, Inc., Western Digital Corporation, Infinidat Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture du stockage a évolué, passant des systèmes traditionnels à base de disques aux systèmes de stockage flash optimisés, notamment NVMe, la mémoire NAND haute densité, la déduplication, la compression, la hiérarchisation et la gestion logicielle. Le marché du stockage flash d'entreprise est désormais davantage axé sur les performances que sur la simple augmentation de la capacité. L'intégration des contrôleurs, des logiciels de stockage, de la cybersécurité et de la gestion du cloud devient la norme, tandis que les systèmes modulaires permettent une mise à l'échelle indépendante de la capacité et des performances.
Les prévisions du marché du stockage flash d'entreprise indiquent que les tendances futures devraient inclure un stockage compatible avec l'IA, des architectures désagrégées, l'optimisation via la capacité QLC et des modèles d'achat par abonnement. De nouveaux marchés émergent en Asie du Sud-Est, en Inde et au Moyen-Orient, portés par le développement des infrastructures numériques. Les préoccupations des autorités de réglementation concernant la souveraineté des données, la cyber-résilience et l'efficacité énergétique commencent à influencer les décisions d'achat, rendant nécessaire la recherche de systèmes de stockage plus performants et moins coûteux.
Portée du rapport sur le marché du stockage flash d'entreprise
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 23,24 milliards de dollars américains |
| Taille du marché d'ici 2034 | 48,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du stockage flash d'entreprise
La demande continuera d'être influencée par l'IA, l'analyse en temps réel, la virtualisation, les charges de travail des bases de données transactionnelles et les applications cloud-native avec des exigences de latence connues. La croissance du marché du stockage flash d'entreprise est également stimulée par la migration des applications depuis les solutions de stockage sur disques durs traditionnels. Ce marché comprend non seulement les fournisseurs de mémoire flash NAND, les fabricants de SSD et les fabricants de baies de stockage, mais aussi les entreprises spécialisées dans les contrôleurs, les développeurs de logiciels, les distributeurs, les intégrateurs de systèmes, les fournisseurs de cloud et les entreprises qui acquièrent ces solutions. Par conséquent, les performances des contrôleurs et les logiciels constituent un facteur de différenciation important, au même titre que la capacité brute de la mémoire flash.
Le rapport sur le marché du stockage flash d'entreprise montre que l'offre restera tributaire du prix de la mémoire NAND, de la disponibilité des composants, des technologies de contrôleurs et des cycles de qualification des SSD d'entreprise. La densité de la mémoire NAND permet d'optimiser les coûts de capacité, tandis que la solution QLC permet d'étendre les applications de stockage flash aux charges de travail secondaires. Dans ce contexte, la réduction des données, la gestion de l'endurance, l'optimisation en fonction des charges de travail et les modèles commerciaux deviennent des facteurs de compétitivité pour les fournisseurs de stockage, au détriment des performances brutes.
Les tendances du marché du stockage flash d'entreprise indiquent que la concurrence dans ce secteur oppose principalement divers fournisseurs d'infrastructures et des spécialistes des infrastructures privilégiant le flash. Dell Technologies Inc. propose PowerStore ainsi que des solutions d'infrastructure complètes, tandis que Hewlett Packard Enterprise Company met l'accent sur Alletra et GreenLake. International Business Machines Corporation se distingue par la résilience et l'automatisation de FlashSystem, et Pure Storage, Inc. mise sur le flash défini par logiciel et les abonnements.
En matière de positionnement, les concurrents présentent également des préférences régionales et liées aux charges de travail. NetApp, Inc. propose des infrastructures flash et des solutions de gestion de données cloud hybrides, Hitachi Vantara LLC est reconnu pour ses plateformes de données d'entreprise, et Huawei Technologies Co., Ltd. se spécialise dans les systèmes de stockage IA. Tintri, Inc. gère les charges de travail virtualisées, Infinidat Ltd. offre un stockage d'entreprise cyber-résilient, et Western Digital Corporation est un leader des composants de stockage.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du stockage flash d'entreprise : Perspectives stratégiques
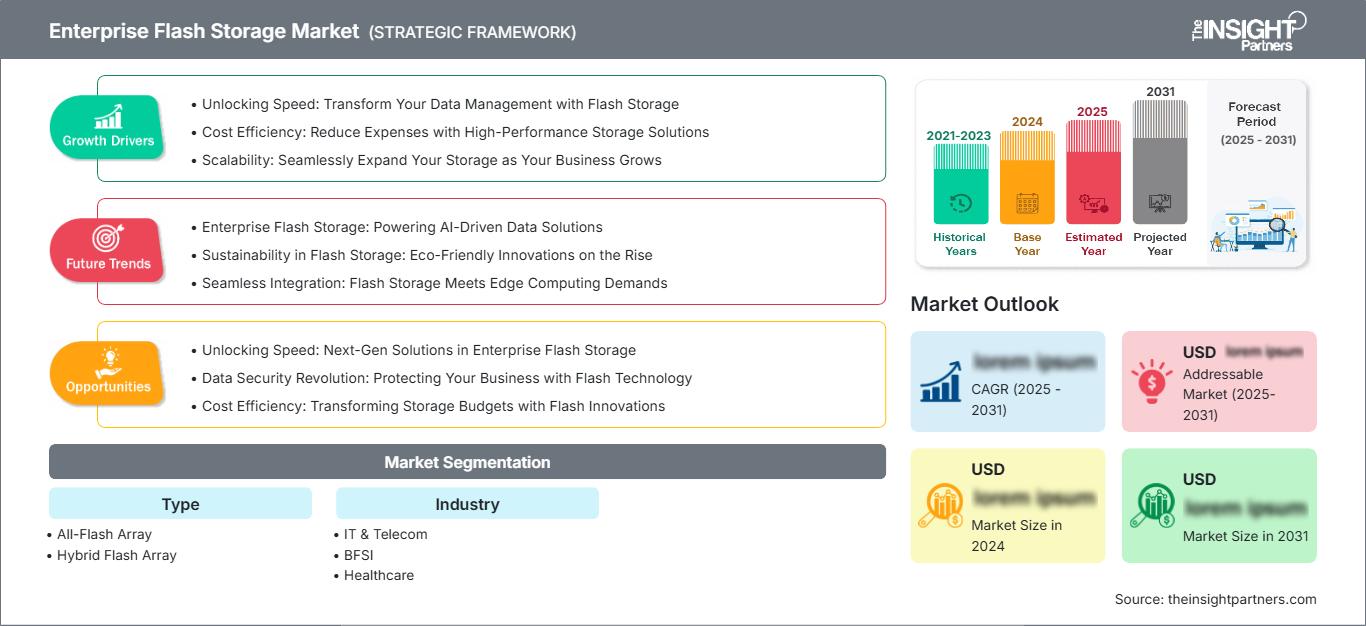
Perspectives régionales
Marché du stockage flash d'entreprise en Amérique du Nord
La part du marché nord-américain du stockage flash d'entreprise s'élevait à 35-38 % en 2025 et devrait croître à un TCAC de 7,8 à 8,3 % entre 2025 et 2034. Cette région bénéficie notamment du clustering d'infrastructures hyperscale, des budgets informatiques des entreprises, de l'adoption du cloud et d'un fort intérêt pour les infrastructures à faible latence destinées à la gestion des bases de données, à l'analyse de données, à la virtualisation et aux applications d'intelligence artificielle. Les États-Unis dominent le marché grâce à la modernisation des environnements de stockage opérée par les entreprises technologiques, les banques, les hôpitaux et les agences gouvernementales.
Les investissements actuels sur le marché du stockage flash d'entreprise privilégient des caractéristiques telles que la cybersécurité, l'efficacité énergétique, l'automatisation et la flexibilité d'évolution. Les solutions de stockage combinant les fonctionnalités bloc, fichier et objet contribuent à réduire la fragmentation de l'infrastructure tout en prenant en charge les solutions de cloud hybride. Par ailleurs, les clients nord-américains manifestent un intérêt croissant pour les achats à la demande, ce qui permet aux fournisseurs d'adapter les augmentations de capacité à la hausse des charges de travail. Les exigences en matière de protection et de restauration des données favorisent également l'utilisation des systèmes flash d'entreprise.
Marché américain du stockage flash pour entreprises
Les États-Unis représentaient entre 63 et 67 % des revenus générés en Amérique du Nord en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 7,7 à 8,2 % entre 2026 et 2034. Les applications d'entreprise, les centres de données hyperscale, l'infrastructure d'intelligence artificielle et la modernisation des systèmes de stockage sont les principaux moteurs de la demande en baies de stockage hautes performances. Dell Technologies Inc., Hewlett Packard Enterprise Company, International Business Machines Corporation, NetApp, Inc. et Pure Storage, Inc. détiennent des parts de marché importantes.
Les besoins applicatifs du marché du stockage flash d'entreprise couvrent un large éventail de domaines : traitement des transactions financières, analyse des données de santé, suites applicatives gouvernementales, services cloud et virtualisation d'entreprise. L'infrastructure d'IA requiert une sauvegarde rapide des données, un débit élevé et une restauration rapide. Les choix en matière de stockage prennent en compte la densité énergétique, l'automatisation et la latence. Le marché américain recherche donc des solutions alliant performances flash, reprise après incident, exploitation pilotée par des politiques et interface cloud hybride.
Marché européen du stockage flash pour entreprises
En 2025, l'Europe détenait entre 25 et 28 % des parts de marché du stockage flash pour entreprises, avec une croissance annuelle composée (TCAC) projetée de 7,0 à 7,6 % jusqu'en 2034, l'Allemagne étant le pays leader. Les entreprises britanniques se concentrent principalement sur la modernisation du cloud et la mise en conformité des charges de travail, tandis que l'Allemagne privilégie la numérisation des données industrielles et manufacturières ainsi que des infrastructures souveraines. La France, l'Italie et l'Espagne contribuent également à ce marché grâce à la modernisation du secteur public, aux services financiers, aux télécommunications et au renforcement des capacités des centres de données.
Les processus d'achat européens sur le marché du stockage flash d'entreprise valorisent désormais la souveraineté des données, l'efficacité énergétique, la cyber-résilience et la gestion du cycle de vie. Les entreprises adoptent donc des architectures qui consolident leurs charges de travail sans augmenter leur infrastructure physique. L'Allemagne et le Royaume-Uni demeurent d'importants moteurs de demande grâce à la maturité de leurs écosystèmes technologiques d'entreprise, tandis que la France bénéficie d'investissements dans le cloud et les infrastructures numériques. L'Italie et l'Espagne offrent également de nouvelles perspectives grâce à la modernisation de leurs applications et infrastructures de données locales.
Marché du stockage flash d'entreprise en Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché de 26 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 10,5 à 11,3 % jusqu'en 2034, ce qui en fera la région majeure à la croissance la plus rapide. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion des centres de données, des services numériques, des télécommunications, le déploiement de l'IA et l'automatisation de la production alimentent la demande croissante en stockage haute performance.
Le soutien politique aux infrastructures numériques et aux capacités technologiques nationales stimule l'investissement. La Chine bénéficie d'infrastructures de données à grande échelle, le Japon de systèmes d'entreprise avancés, la Corée du Sud d'écosystèmes de semi-conducteurs et de technologies, et l'Inde d'une numérisation rapide. L'Australie contribue à cet essor par le développement du cloud et des centres de données. Les acheteurs régionaux évaluent de plus en plus le stockage en fonction de son évolutivité, de la consolidation des charges de travail, de la cybersécurité et de l'efficacité énergétique.
Marché du stockage flash d'entreprise au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 8,2 % à 8,8 % entre 2026 et 2034. L’Arabie saoudite, portée par sa transformation numérique et ses vastes programmes d’infrastructures, est le moteur de cette dynamique régionale, tandis que les Émirats arabes unis bénéficient des investissements dans le cloud, l’intelligence artificielle et les centres de données. L’Afrique du Sud demeure un pôle technologique majeur pour les entreprises, le reste de la région MENA se développant grâce aux télécommunications et à la modernisation du secteur public.
Les facteurs influençant l'approvisionnement comprennent la disponibilité énergétique, la construction de centres de données, le cloud souverain et la diversification de l'infrastructure. Le stockage flash prend une importance croissante en raison de la pénurie d'espace et du besoin d'une haute disponibilité des applications, notamment en termes de performances par rack. La résilience est un autre facteur important pour les entreprises régionales, car elle leur impose un accès fiable aux données.

Analyse de segmentation
Taper
Le choix du type de stockage représente une décision architecturale fondamentale, car les acheteurs doivent trouver un équilibre entre performance, coût de la capacité, criticité des applications et modernisation de l'infrastructure. Le marché du stockage flash d'entreprise comprend les configurations 100 % flash et hybrides, les systèmes 100 % flash étant les plus répandus. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 8,2 % à 8,8 % entre 2026 et 2034, les entreprises privilégiant des performances prévisibles et une gestion simplifiée.
- Baies 100 % Flash : Les baies 100 % Flash occupent une place prépondérante dans les déploiements critiques en termes de performances, notamment pour les bases de données, la virtualisation, l’analyse de données et l’IA. Leur importance stratégique repose sur une latence constante, un nombre élevé d’IOPS et une densité de capacité croissante.
- Baies flash hybrides : les baies flash hybrides permettent aux entreprises de trouver un équilibre entre performances et coûts de stockage. Elles restent pertinentes pour les charges de travail mixtes où les données fréquemment consultées bénéficient du stockage flash tandis que les informations moins sollicitées utilisent une capacité moins coûteuse.
Industrie
La segmentation sectorielle reflète les différences d'intensité de la charge de travail, les exigences réglementaires, les volumes de données et les budgets technologiques. Le marché du stockage flash d'entreprise devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,7 % entre 2026 et 2034 dans tous les secteurs mentionnés. Les technologies de l'information et les télécommunications demeureront les principaux moteurs de la demande, tandis que les secteurs à forte intensité d'intelligence artificielle engendreront des exigences de performance supplémentaires.
- Informatique et télécommunications : Les entreprises du secteur des technologies de l’information et des télécommunications ont besoin d’un stockage évolutif pour les plateformes cloud, les opérations réseau, la virtualisation et les services numériques, ce qui rend les baies hautes performances stratégiquement importantes pour la continuité de service.
- BFSI : Les banques et les institutions financières privilégient la faible latence, l’intégrité des transactions, la résilience et la reprise rapide, favorisant ainsi l’adoption du stockage flash pour les bases de données, l’analyse, la détection des fraudes et les applications destinées aux clients.
- Secteur de la santé : Les organismes de santé ont de plus en plus besoin de solutions de stockage fiables pour les applications cliniques, l’imagerie, les dossiers électroniques, l’analyse de données et la recherche, tout en respectant des exigences strictes en matière de disponibilité et de gouvernance des données.
- Automobile : Les véhicules connectés, la simulation, l’automatisation de la production et les flux de travail d’ingénierie avancés génèrent des charges de travail gourmandes en données, favorisant le déploiement flash là où le traitement rapide et l’accès fiable influencent les cycles de développement.
- Secteur public et défense : Les environnements gouvernementaux et de défense mettent l’accent sur une infrastructure sécurisée, résiliente et à haute disponibilité pour les applications critiques, les charges de travail de renseignement, les communications et les informations sensibles nécessitant un accès contrôlé.
Aperçu des opportunités
|
Industrie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Informatique et télécommunications |
Haut |
Infrastructure d'IA |
Mature |
|
BFSI |
Haut |
Faible latence |
Mature |
|
Soins de santé |
Moyen |
Analyses cliniques |
Mise à l'échelle |
|
Automobile |
Moyen |
Traitement de bord |
Mise à l'échelle |
|
Gouvernement et défense |
Moyen |
Résilience cybernétique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du stockage flash pour entreprises
L'IA et les charges de travail en temps réel augmentent les besoins en matière de performances de stockage.
Les applications de formation, d'inférence, d'analyse et d'entreprise exploitant les technologies temps réel nécessitent un transfert rapide de volumes massifs de données entre les niveaux de calcul et de stockage. Ceci entraîne un passage d'une évaluation basée sur la capacité à une évaluation axée sur la latence, la bande passante, le parallélisme et les performances de récupération. Ces effets sont clairement visibles dans l'importance croissante des architectures NVMe, des configurations flash haute densité, des techniques de mise en cache intelligentes et des systèmes de stockage orientés calcul accéléré. Les centres de données doivent également gérer les problèmes liés aux limitations énergétiques et physiques des systèmes dues à l'augmentation des charges. L'AIE prévoit que la consommation d'électricité des centres de données mondiaux dépassera 945 TWh en 2030, ce qui rend les infrastructures efficaces particulièrement cruciales. Cela signifie que les fournisseurs de stockage ont un avantage concurrentiel s'ils sont capables d'améliorer les performances des charges de travail sans augmenter proportionnellement leur taille et leur consommation énergétique.
Le remplacement des infrastructures existantes favorise l'adoption du flash en entreprise.
Face à des coûts de maintenance, des limitations de performance et une complexité de gestion de plus en plus criantes, les entreprises reconsidèrent leurs investissements dans les baies de stockage sur disque. La technologie flash est perçue comme une solution de consolidation et d'amélioration des performances et de l'efficacité, tout en réduisant les besoins matériels. Les avantages commerciaux dépassent le simple coût du nouveau matériel : la réduction des données, la hiérarchisation des données, l'accès au cloud et des options de récupération améliorées accompagnent souvent les migrations. Ainsi, les entreprises disposent de plusieurs arguments opérationnels pour investir dans la technologie flash plutôt que de se concentrer uniquement sur les gains de performance. Lorsque la capacité est primordiale, les solutions flash hybrides restent essentielles, tandis que l'approche 100 % flash est de plus en plus utilisée dans les environnements critiques. Cette solution à deux niveaux favorise l'expansion du marché, car elle permet aux fournisseurs de répondre aux besoins des deux types de charges de travail au sein d'une même organisation.
La cyber-résilience devient une exigence en matière d'approvisionnement
Les attaques de ransomware, les interruptions de service et les préoccupations liées à l'intégrité des données ont transformé les systèmes de stockage : d'une simple capacité de stockage, ils sont devenus un véritable rempart contre les cybermenaces. Les clients privilégient désormais des fonctionnalités telles que la création de snapshots immuables, la détection d'anomalies, la restauration rapide, la réplication et un environnement de récupération isolé lors du choix de leurs systèmes de stockage. Cette évolution favorise les fournisseurs proposant des performances flash associées à une sécurité et une gestion intégrées. Par exemple, IBM a récemment lancé sa gamme FlashSystem 2026, dotée d'une intelligence artificielle et de systèmes FlashCore de cinquième génération conçus pour optimiser la détection des menaces et la récupération. Face à la demande croissante de sécurité, les fournisseurs de solutions de stockage pourraient tirer profit de solutions de cyber-résilience intégrées.
Tendances futures du marché du stockage flash d'entreprise
La gestion du stockage native de l'IA deviendra une couche d'architecture standard
La gestion du stockage d'entreprise évolue vers des systèmes capables d'interpréter le comportement des charges de travail, d'identifier les anomalies, de recommander des ajustements de capacité et d'automatiser les tâches administratives courantes. Au cours de la période prévisionnelle, la gestion native basée sur l'IA devrait passer d'une fonctionnalité optionnelle à une couche d'exploitation standard pour l'ensemble des baies de stockage. Les fournisseurs combineront de plus en plus la télémétrie, l'analyse prédictive, les moteurs de politiques et les flux de travail de récupération automatisés. Cette évolution permettra de réduire les efforts administratifs tout en améliorant la cohérence au sein des infrastructures distribuées. Les plateformes de stockage seront également plus étroitement intégrées aux piles d'orchestration d'IA, permettant ainsi aux politiques de placement et de protection des données de s'adapter aux priorités des charges de travail. À mesure que l'IA d'entreprise passe de la phase d'expérimentation à la production, l'intelligence du stockage deviendra de plus en plus cruciale pour garantir les performances, la gouvernance et la résilience dans les environnements hétérogènes.
Le stockage désagrégé et basé sur la consommation va remodeler l'approvisionnement.
L'infrastructure de stockage devrait devenir de plus en plus modulaire, permettant aux entreprises d'adapter indépendamment la capacité, les ressources de calcul et les performances. Les architectures désagrégées peuvent réduire le surdimensionnement en alignant plus étroitement les ressources sur les besoins des charges de travail. Parallèlement, les modèles d'abonnement et de stockage en tant que service (SaaS) offriront aux organisations une plus grande flexibilité dans le financement des cycles de renouvellement de leur infrastructure. Les fournisseurs pourraient de plus en plus se concurrencer sur les garanties de cycle de vie, les mises à niveau non disruptives, les fonctionnalités logicielles et les engagements de niveau de service, plutôt que sur les seules spécifications matérielles. La mémoire flash QLC prendra en charge des cas d'utilisation plus larges axés sur la capacité à mesure que la densité s'améliorera, tandis que les supports TLC et à haute endurance resteront importants pour les charges de travail exigeantes. La structure de marché qui en résultera devrait favoriser les fournisseurs capables de combiner du matériel modulaire avec des logiciels intelligents et une rentabilité prévisible du cycle de vie.
Opportunités du marché du stockage flash pour entreprises
Les pipelines de données d'IA créent des opportunités pour les plateformes de stockage spécifiques à la charge de travail
Les investisseurs et les fournisseurs peuvent cibler les plateformes de stockage conçues spécifiquement pour les pipelines de données d'IA, plutôt que de considérer l'IA comme une application conventionnelle. Parmi les opportunités figurent les référentiels à haut débit, le stockage rapide des points de contrôle, l'optimisation des métadonnées, les systèmes de fichiers distribués et les capacités de récupération intégrées. La différenciation peut provenir d'architectures de référence validées qui connectent le stockage aux logiciels de calcul accéléré, de réseau et de gestion des données. Les annonces de HPE concernant le stockage pour 2026 illustrent cette orientation, notamment la solution HPE Alletra Storage MP X10000 et ses fonctionnalités étendues pour les pipelines de données d'IA. Les entreprises devraient privilégier les architectures offrant un débit mesurable, une gestion des métadonnées évolutive et un placement flexible des données. Les prévisions du marché du stockage flash pour entreprises privilégient donc les fournisseurs capables de démontrer une valeur ajoutée au niveau des charges de travail, plutôt que de se limiter aux spécifications des baies.
La technologie flash écoénergétique ouvre la voie à un investissement qui va au-delà de la simple performance.
L'efficacité énergétique peut devenir un atout commercial majeur, la disponibilité de l'alimentation électrique des centres de données limitant de plus en plus leur expansion. Les investisseurs peuvent privilégier les technologies de stockage qui améliorent la capacité par rack, réduisent les déplacements de données inutiles, augmentent l'utilisation des ressources et prennent en charge le placement automatisé des charges de travail. Cette opportunité s'étend aux logiciels qui identifient la capacité sous-utilisée et optimisent les performances sans extension matérielle superflue. Les fournisseurs peuvent également développer des programmes de gestion du cycle de vie qui simplifient les mises à niveau tout en prolongeant la valeur de l'infrastructure. La combinaison de la densité du stockage flash, de la réduction des données, des composants modulaires et d'une gestion intelligente peut aider les entreprises à atteindre leurs objectifs opérationnels tout en maîtrisant leurs coûts d'infrastructure. Les meilleures opportunités émergeront probablement là où l'efficacité du stockage peut être quantifiée en fonction des performances des charges de travail, de la consommation d'énergie, de l'encombrement physique et des exigences de récupération.
Développements récents
- Août 2026 : KIOXIA a présenté ses dernières innovations en matière de mémoire flash et de SSD lors du salon FMS 2026, mettant en avant des technologies conçues pour répondre aux exigences de performance, d’évolutivité et d’efficacité énergétique des infrastructures d’IA de nouvelle génération. L’entreprise a notamment présenté sa gamme de SSD PCIe 6.0 NVMe GP1 optimisée pour l’accès direct au GPU, ses SSD d’entreprise PCIe 6.0 CM10 utilisant la mémoire flash BiCS de 10e génération et ses SSD pour centres de données NX1 compatibles avec le refroidissement liquide direct. KIOXIA a également abordé les architectures de stockage émergentes, telles que le stockage computationnel, CXL et NVMe, afin de répondre aux besoins des charges de travail d’IA en constante évolution.
- Février 2026 : IBM a dévoilé sa nouvelle génération de systèmes FlashSystem, avec les systèmes de stockage d'entreprise FlashSystem 5600, 7600 et 9600, ainsi que FlashSystem.ai, une plateforme d'IA autonome conçue pour automatiser la gestion, la surveillance, le diagnostic et la résolution des problèmes de stockage. Ces nouveaux systèmes offrent une efficacité des données jusqu'à 40 % supérieure à la génération précédente, tandis que le module FlashCore de cinquième génération d'IBM assure une détection, une analyse et une réduction des données accélérées par le matériel en cas de menace de ransomware, avec notamment une détection en moins de 60 secondes. Cette gamme de solutions est conçue pour réduire jusqu'à 90 % les efforts manuels de gestion du stockage et prend en charge les charges de travail critiques, gourmandes en données et nécessitant une IA.
- Mars 2025 : Infortrend a lancé son premier boîtier d’extension 100 % flash NVMe U.2, le JB 4000U, conçu pour les applications d’IA, de médias et de divertissement, ainsi que de sauvegarde, exigeant un accès aux données à haut débit et une grande capacité de stockage. Ce système 2U prend en charge jusqu’à 24 SSD NVMe U.2, offre un débit maximal de 24 Go/s en configuration double contrôleur et fournit jusqu’à 1,47 Po de capacité par unité, extensible jusqu’à 4,4 Po avec trois JBOF.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -