
Mercado de pinturas y recubrimientos epoxi: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de pinturas y recubrimientos epoxi (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (base agua, base solvente, base polvo); aplicación (adhesivos, construcción, electricidad y electrónica, transporte, pinturas y recubrimientos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005760
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
38.790 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
52.410 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,83 %
Índice de crecimiento
Mercado potencial
423.270 millones de dólares estadounidenses
(2026-2034)
El mercado de pinturas y recubrimientos epoxi alcanzó un valor de 38.790 millones de dólares en 2025 y se prevé que llegue a los 52.410 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,83 % entre 2026 y 2034. Esta expansión se ve impulsada por el desarrollo de infraestructuras, el mantenimiento industrial, la fabricación de equipos de transporte, la producción de equipos eléctricos y la demanda de superficies resistentes a la corrosión. Los avances en la formulación también están mejorando la adhesión, la resistencia química, la eficiencia del curado y el desempeño ambiental en diversas aplicaciones de recubrimiento.
Se prevé que la demanda en Norteamérica se mantenga estable, ya que la renovación industrial, la fabricación de equipos de transporte, la inversión en infraestructura y las necesidades de recubrimientos protectores impulsan el consumo. El tamaño del mercado de pinturas y recubrimientos epoxi en la región también se ve influenciado por los requisitos cada vez más estrictos en cuanto a compuestos orgánicos volátiles (COV), que fomentan el desarrollo de formulaciones a base de agua, de alto contenido en sólidos y en polvo, manteniendo al mismo tiempo la durabilidad esperada de las tecnologías epoxi.
Análisis y perspectivas del mercado de pinturas y recubrimientos epoxi
- América del Norte: América del Norte representó entre el 26 % y el 30 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,1 % al 3,7 % durante el período 2026-2034, impulsada por la renovación industrial, el mantenimiento de infraestructuras, la producción de transporte y las aplicaciones de recubrimientos protectores.
- EE. UU.: En 2025, Estados Unidos representó entre el 22 % y el 25 % de la demanda mundial y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 %, impulsada por el mantenimiento industrial, la construcción, el transporte y la fabricación de equipos eléctricos.
- Europa: Europa representó una cuota del 22-26% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,2-3,8%, con Alemania, Francia, Italia, España y el Reino Unido como países que impulsan las aplicaciones industriales, de construcción, automotrices y de infraestructura.
- Asia Pacífico: La región de Asia Pacífico representó entre el 43 % y el 47 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,8 %, liderada por China, India, Japón, Corea del Sur y las economías manufactureras del sudeste asiático.
- Segmento más grande: La tecnología de base acuosa representó entre el 40 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,7 %, lo que refleja la demanda de formulaciones con menores emisiones.
- Segmento de alto crecimiento: La tecnología basada en polvo representó una cuota de mercado del 17-21% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4-5,1%, impulsada por los requisitos de recubrimientos duraderos de bajas emisiones.
- Empresas clave analizadas en detalle: Akzo Nobel NV; Axalta Coating Systems, LLC; BASF SE; Jotun A/S; Kansai Paint Co., Ltd.; Masco Corporation; Nippon Paint Holdings Co., Ltd.; PPG Industries, Inc.; RPM International Inc.; The Sherwin-Williams Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de pinturas y recubrimientos epoxi ha evolucionado desde los recubrimientos protectores tradicionales a base de solventes hasta la mayor adopción de sistemas epoxi avanzados, en polvo, a base de agua y con alto contenido de sólidos. Los proveedores se han centrado en lograr tiempos de curado más rápidos, mejor adherencia, resistencia química, aplicaciones de película más delgada y una aplicación eficiente en una sola aplicación. Esto ha dado como resultado una tendencia hacia recubrimientos capaces de cumplir su función con una menor exposición a solventes, un menor consumo de energía y menos retrabajo.
En el futuro, se prevé un aumento de la demanda procedente de las economías emergentes de Asia, así como de determinados mercados de infraestructuras en Oriente Medio, a medida que crezca el número de instalaciones industriales, sistemas de transporte y activos energéticos. Las autoridades reguladoras impulsarán el uso de recubrimientos con bajo contenido de COV (compuestos orgánicos volátiles), mientras que los propietarios de activos tendrán cada vez más en cuenta la durabilidad del recubrimiento, más allá del coste inicial de aplicación.
Alcance del informe de mercado de pinturas y recubrimientos epoxi
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 38.790 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 52.410 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pinturas y recubrimientos epoxi
La demanda se ve impulsada por las actividades de construcción, el mantenimiento de activos industriales, los equipos de transporte, la fabricación de equipos eléctricos y la protección contra la corrosión. El ecosistema de crecimiento del mercado de pinturas y recubrimientos epoxi abarca a fabricantes de resinas, proveedores de agentes de curado, fabricantes de pigmentos, formuladores, aplicadores, distribuidores, fabricantes de equipos, contratistas y fabricantes de equipos originales (OEM). Cada actor influye en el rendimiento de los recubrimientos a través de la compatibilidad de la formulación, la preparación del sustrato, las técnicas de aplicación, el proceso de curado y los requisitos de servicio.
La dinámica de la oferta sigue viéndose afectada por la resina epoxi, los disolventes, los pigmentos, los aditivos y los costes energéticos. Los fabricantes recurren cada vez más a las formulaciones para gestionar las fluctuaciones de precios de las materias primas en función del rendimiento. Las tecnologías de recubrimiento en polvo y a base de agua presentan ventajas debido a las normativas sobre bajas emisiones, mientras que el epoxi con base de disolvente sigue siendo aplicable en entornos industriales exigentes.
La situación competitiva en el mercado de pinturas y recubrimientos epoxi depende del grado de uso de la tecnología, la ingeniería de aplicaciones, la geografía y los sistemas de recubrimiento completos. Las empresas Akzo Nobel NV, PPG Industries, Inc., Jotun A/S y The Sherwin-Williams Company se dedican a los recubrimientos protectores e industriales, mientras que BASF SE, Axalta Coating Systems, LLC, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., RPM International Inc. y Masco Corporation contribuyen a intensificar la competencia debido a las diferencias en la formulación y la cobertura geográfica.
La inversión de capital incluirá el desarrollo de productos químicos con bajo contenido de COV, tiempos de curado rápidos, protección contra la corrosión y eficiencia de aplicación. Una empresa, PPG Industries, Inc., introdujo recubrimientos epoxi con escamas de vidrio en la industria energética marina en 2026, prestando especial atención a la durabilidad y la protección contra la corrosión en entornos hostiles. Esta misma empresa continúa produciendo recubrimientos epoxi para pisos sin solventes, similares a los de la competencia.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pinturas y recubrimientos epoxi: Perspectivas estratégicas
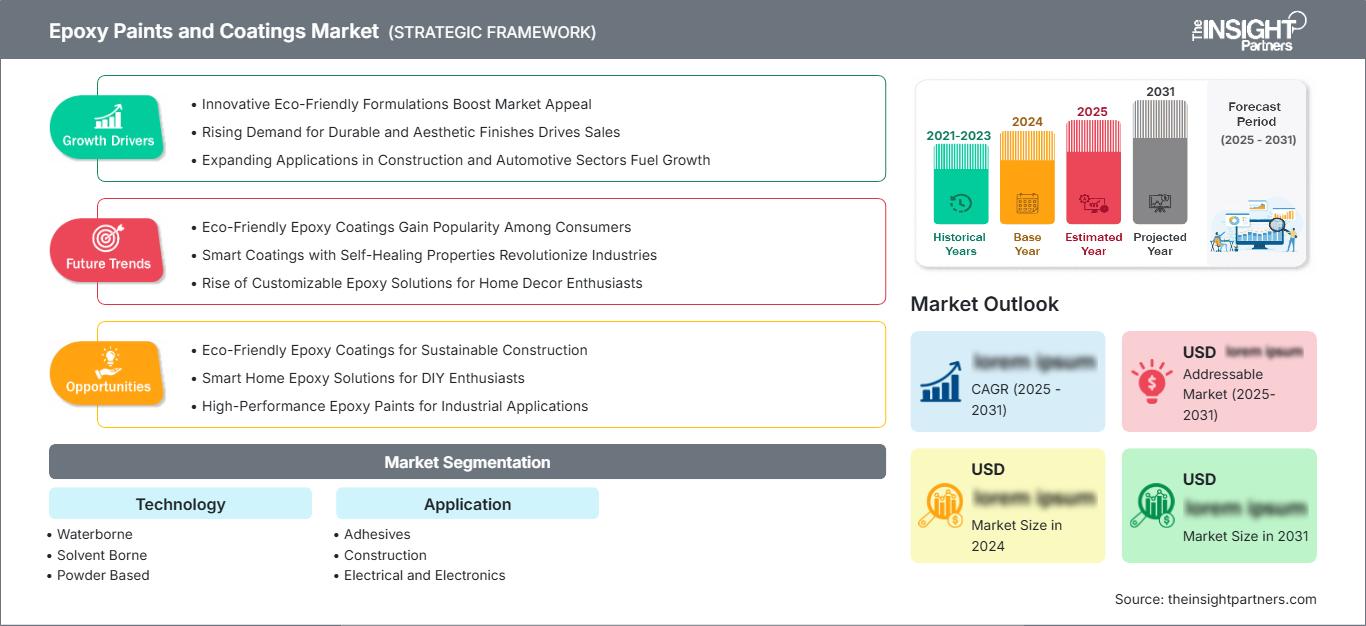
Perspectivas regionales
Mercado norteamericano de pinturas y recubrimientos epoxi
América del Norte representó entre el 26 % y el 30 % del mercado mundial de pinturas y recubrimientos epoxi en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,7 % entre 2026 y 2034. La región se caracteriza por la disponibilidad de infraestructura industrial, la fabricación de equipos de transporte, la construcción comercial, la fabricación de equipos eléctricos y las obras de reparación de infraestructuras. Estados Unidos sigue siendo la principal fuente de demanda, mientras que Canadá contribuye a través de los sectores de energía, infraestructura, industria y transporte.
La demanda regional de recubrimientos que ofrezcan un equilibrio entre alta durabilidad y bajas emisiones está en auge. Los suelos industriales, las estructuras de acero, las tuberías, las plantas de fabricación y los equipos de transporte requieren resistencia a la abrasión, los productos químicos, la humedad y la corrosión. Las normativas sobre operaciones de recubrimiento en EE. UU., centradas en la protección del medio ambiente, están impulsando la transición hacia recubrimientos con bajo contenido de COV (compuestos orgánicos volátiles).
Mercado estadounidense de pinturas y recubrimientos epoxi
América del Norte representó entre el 82 % y el 86 % de la demanda estadounidense en 2025, con una tasa de crecimiento anual compuesta (TCAC) prevista del 3,0 % al 3,6 %. Estados Unidos ha experimentado un consumo considerable en los sectores de la industria, la construcción, el transporte, la electricidad, el almacenamiento y la reparación de infraestructuras. Empresas como PPG Industries, Inc., Axalta Coating Systems, LLC y The Sherwin-Williams Company se encargan del suministro de formulaciones y la distribución.
Las nuevas tendencias incluyen sistemas que ofrecen resistencia a la corrosión, facilidad de aplicación y cumplimiento normativo. Algunas aplicaciones aún abarcan pavimentos industriales, protección de acero, plantas de fabricación, vehículos de transporte y mejoras de infraestructura. Existe un entorno regulatorio favorable para el crecimiento de sistemas de recubrimiento a base de agua, de alto contenido de sólidos, en polvo y otros sistemas de bajas emisiones, si bien los sistemas de recubrimiento a base de solventes tienen cabida en determinadas condiciones.
Mercado europeo de pinturas y revestimientos epoxi
Europa representó entre el 22 % y el 26 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,8 %, con Alemania a la cabeza de la demanda regional. El Reino Unido, Francia, Italia y España ofrecen un consumo adicional en los sectores de la automoción, la industria manufacturera, la construcción, la rehabilitación de infraestructuras, las obras marítimas y los proyectos energéticos. Los factores medioambientales siguen desempeñando un papel importante en la formulación de productos.
El Reino Unido mantiene la demanda gracias a sus proyectos de infraestructura, renovación industrial, actividades marítimas y manufactura. Alemania ofrece demanda derivada de la fabricación de equipos automotrices e industriales y su sólida experiencia en ingeniería. Francia se beneficia del transporte, la infraestructura aeroespacial, la manufactura industrial y la construcción. Italia y España generan demanda gracias a la maquinaria, la automoción, las actividades marítimas, la construcción y los proyectos de infraestructura. En general, la región demanda formulaciones de bajas emisiones y largos intervalos de mantenimiento.
Mercado de pinturas y recubrimientos epoxi en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) represente entre el 43 % y el 47 % de la demanda mundial en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) de entre el 4,1 % y el 4,8 %, consolidándose como la región líder. En APAC, China domina el mercado, seguida de Japón, Corea del Sur, India y Australia. Esto se debe, entre otros factores, a la industrialización, la construcción, la fabricación de equipos de transporte, la electrónica, la energía y el desarrollo de infraestructuras.
China cuenta con una importante actividad manufacturera y de infraestructura, mientras que Japón y Corea del Sur contribuyen a través de los sectores automotriz, electrónico, naval e industrial. India está incrementando su capacidad de infraestructura y manufactura, mientras que Australia aporta desde la minería, la energía, la construcción y el mantenimiento industrial. El enfoque en las emisiones de COV en las regulaciones está impulsando cambios constantes en las formulaciones, especialmente en las que se encuentran en el agua.
Mercado de pinturas y recubrimientos epoxi de Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por los sectores de energía, construcción, industria, agua e infraestructura de transporte. Arabia Saudita lidera la demanda, seguida de los Emiratos Árabes Unidos y Sudáfrica. El resto de la región impulsa el mercado mediante el desarrollo de infraestructura. Se prevé que esta región crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,8 %.
La diversificación industrial, la infraestructura energética, el desarrollo portuario y de transporte, y la construcción han sido los principales focos de inversión en Arabia Saudita y los Emiratos Árabes Unidos. Sudáfrica contribuye a través de la minería, la industria, la energía y la gestión de infraestructuras. Los recubrimientos epoxi siguen siendo importantes en aplicaciones donde la corrosión, la abrasión, los productos químicos y las condiciones ambientales adversas representan riesgos para la sostenibilidad de los activos.
Análisis de segmentación
Tecnología
La selección de la tecnología determina el perfil de COV, el método de aplicación, el comportamiento de curado, los requisitos de equipo y el rendimiento final del recubrimiento. Se prevé que el segmento tecnológico crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % durante el período 2026-2034. Los sistemas a base de agua se benefician de las exigencias medioambientales, los productos a base de disolventes mantienen aplicaciones industriales exigentes y las formulaciones en polvo cobran relevancia donde se pueden producir acabados duraderos y de bajas emisiones de manera eficiente.
- Sistemas epoxi de base acuosa: Estos sistemas están adquiriendo una importancia estratégica a medida que los formuladores mejoran la adhesión, la resistencia química y la formación de película, al tiempo que reducen el contenido de disolventes. Son cada vez más adecuados para la construcción, pavimentos industriales, instalaciones eléctricas y ciertas aplicaciones de protección.
- A base de disolventes: La resina epoxi a base de disolventes sigue siendo importante para aplicaciones de alta exigencia que requieren una gran tolerancia al sustrato, un curado rápido, resistencia química y un rendimiento fiable en condiciones ambientales difíciles, en particular en operaciones de recubrimiento industrial y de protección.
- Sistemas de epoxi en polvo: Estos sistemas proporcionan películas duraderas con bajas emisiones de solventes y un uso eficiente del material. Su idoneidad para entornos industriales controlados permite su uso en equipos, componentes eléctricos, transporte y sustratos metálicos.
Solicitud
Los requisitos de aplicación varían considerablemente según el sustrato, las condiciones de exposición, el espesor del recubrimiento, el entorno de curado y la vida útil prevista. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,2 % durante el periodo 2026-2034. La construcción y el transporte representan un volumen significativo, mientras que las aplicaciones eléctricas y electrónicas priorizan el aislamiento, la adhesión y la estabilidad dimensional. Los usos industriales especializados requieren resistencia química y a la corrosión.
- Adhesivos: Las aplicaciones de adhesivos a base de epoxi se basan en una fuerte unión, estabilidad dimensional, resistencia química y curado controlado. Facilitan el ensamblaje estructural, donde una adhesión duradera puede reducir la fijación mecánica y mejorar la integración de los componentes.
- Construcción: En el sector de la construcción, los sistemas epoxi se utilizan para suelos industriales, protección de hormigón, mantenimiento estructural y superficies especializadas donde la abrasión, los productos químicos, la humedad y el tráfico intenso requieren una protección duradera.
- Electricidad y electrónica: Las aplicaciones eléctricas y electrónicas utilizan formulaciones de epoxi para el aislamiento, el encapsulado, la protección de componentes y los acabados protectores, donde el rendimiento dieléctrico, la adhesión, la estabilidad dimensional y la resistencia ambiental son esenciales.
- Transporte: Las aplicaciones de transporte requieren superficies duraderas capaces de resistir la corrosión, los impactos, los productos químicos y la exposición a la intemperie. Los sistemas epoxi se utilizan en vehículos, componentes, infraestructura y en determinadas operaciones de fabricación.
- Pinturas y recubrimientos: Las aplicaciones de pinturas y recubrimientos representan un amplio uso protector y decorativo en activos industriales, estructuras metálicas, equipos, suelos e infraestructuras donde la adherencia, la protección contra la corrosión, la resistencia química y la vida útil son importantes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Adhesivos |
Medio |
Enlace estructural |
Maduro |
|
Construcción |
Alto |
Protección de suelos |
Maduro |
|
Electricidad y electrónica |
Medio |
Protección de aislamiento |
Escalada |
|
Transporte |
Alto |
Durabilidad de la flota |
Maduro |
|
Pinturas y recubrimientos |
Alto |
Control de la corrosión |
Maduro |
Factores que impulsan el crecimiento del mercado de pinturas y recubrimientos epoxi y análisis de su impacto
Protección de activos industriales y gastos de mantenimiento
Las instalaciones industriales requieren cada vez más sistemas de recubrimiento que prolonguen la vida útil de los equipos y la infraestructura, a la vez que reduzcan las paradas y la frecuencia del mantenimiento. Las formulaciones epoxi ofrecen una fuerte adhesión, resistencia química, resistencia a la abrasión y protección contra la corrosión en suelos, estructuras de acero, tanques, tuberías, maquinaria y entornos de procesamiento. Esto genera una demanda constante, ya que los sistemas de recubrimiento requieren inspección, reparación, repintado y reacondicionamiento a lo largo del ciclo operativo de un activo. El impacto económico es especialmente relevante cuando la corrosión o el deterioro de la superficie pueden interrumpir la producción. Los propietarios de activos evalúan cada vez más los recubrimientos en función del coste del ciclo de vida, el tiempo de inactividad de la aplicación, la durabilidad y los requisitos de mantenimiento, en lugar de basarse únicamente en el precio de compra. Por lo tanto, los proveedores pueden generar valor mediante la especificación técnica, la evaluación del sustrato, el soporte de aplicación y los sistemas de recubrimiento completos. Este factor también impulsa las soluciones epoxi especializadas de alto espesor y con escamas de vidrio para entornos agresivos.
Modernización de infraestructuras y actividad de construcción
La modernización de la infraestructura está ampliando la base potencial para sistemas de recubrimiento duraderos en puentes, instalaciones de transporte, almacenes, pisos industriales, infraestructura hídrica, edificios comerciales y bienes públicos. Los recubrimientos epoxi son especialmente valiosos en sustratos de hormigón y acero expuestos a tráfico intenso, humedad, productos químicos y desgaste mecánico. Los contratistas de construcción especifican cada vez más sistemas según las condiciones de servicio previstas, los requisitos de preparación de la superficie, el tiempo de curado y los intervalos de mantenimiento. La demanda también se beneficia de la rehabilitación, ya que las estructuras existentes requieren protección incluso cuando la actividad de construcción nueva se modera. El impacto resultante en el mercado difiere según la región: las economías maduras priorizan la renovación y la conservación de activos, mientras que las economías emergentes generan demanda a través de nueva infraestructura y capacidad industrial. Los proveedores con sólidas redes de contratistas, capacitación técnica y soporte de aplicación pueden mejorar las tasas de especificación y reducir los riesgos de ejecución de proyectos.
Regulación ambiental y desarrollo de formulaciones con bajo contenido de COV
La regulación ambiental está acelerando los cambios en las formulaciones de los fabricantes de recubrimientos y los usuarios industriales. Los marcos regulatorios que abordan las emisiones de COV y contaminantes atmosféricos peligrosos fomentan la adopción de tecnologías de base acuosa, en polvo, de alto contenido de sólidos y otras tecnologías de bajas emisiones. La EPA de EE. UU. identifica los recubrimientos de base acuosa, en polvo y otros con bajo o nulo contenido de COV como enfoques importantes para reducir las emisiones relacionadas con los recubrimientos. Esta transición está influyendo en el gasto en investigación, los equipos de producción, las prácticas de aplicación y los procesos de cualificación de clientes. Los fabricantes deben mejorar la formación de la película, el curado, la adhesión y la resistencia química, al tiempo que reducen el contenido de disolventes. En consecuencia, el desarrollo de productos se está volviendo más intensivo en formulación, y los proveedores buscan preservar las características de rendimiento del epoxi en condiciones de bajas emisiones. Este factor crea oportunidades para tecnologías diferenciadas que cumplen con los requisitos regulatorios sin imponer penalizaciones significativas en la productividad o el rendimiento a los aplicadores.
Tendencias futuras del mercado de pinturas y recubrimientos epoxi
Formulación inteligente y sistemas de curado más rápido
El desarrollo de futuras formulaciones combinará cada vez más un curado más rápido con una mayor tolerancia a la aplicación y una vida útil prolongada. Es probable que los fabricantes optimicen la química del agente de curado, la funcionalidad de la resina y los paquetes de aditivos para acortar los intervalos de repintado sin comprometer la adhesión ni la resistencia química. Un curado más rápido puede reducir el tiempo de inactividad de la planta, mejorar la productividad de los contratistas y aumentar el rendimiento en entornos de fabricación controlados. Las herramientas de formulación digital y el modelado de aplicaciones también pueden mejorar la predicción del rendimiento de la película en función de la temperatura, la humedad y las condiciones del sustrato. A medida que los clientes industriales buscan menores costos totales de propiedad, los recubrimientos que ofrecen una rápida puesta en servicio podrían ganar preferencia sobre los productos seleccionados únicamente por su precio de compra. El desarrollo también se centrará en mantener el rendimiento cuando el espesor del recubrimiento, el equipo de aplicación o las condiciones ambientales varíen respecto a las especificaciones ideales.
Sistemas de recubrimiento libres de bisfenol y que cumplen con la normativa.
Se prevé que el escrutinio regulatorio de las sustancias utilizadas en recubrimientos y envases acelere las tendencias del mercado de pinturas y recubrimientos epoxi, impulsando el desarrollo de químicas alternativas que mantengan el rendimiento epoxi establecido. Akzo Nobel NV ya ha demostrado esta tendencia con su cartera Accelshield, que incluye soluciones de BPAni en base acuosa diseñadas para ofrecer flexibilidad, resistencia química y protección contra la corrosión, al tiempo que responden a las cambiantes exigencias regulatorias. Es probable que el desarrollo futuro de productos se centre en eliminar o reducir las sustancias problemáticas sin comprometer el rendimiento. Esto requerirá pruebas de compatibilidad más exhaustivas, una evaluación de la exposición a largo plazo y la cualificación del cliente. Los proveedores capaces de anticipar los cambios regulatorios, en lugar de reaccionar una vez que las restricciones se vuelven obligatorias, pueden reducir los costos de reformulación y acortar los plazos de comercialización, especialmente en aplicaciones de embalaje, transporte, industria e infraestructura.
Oportunidades de mercado para pinturas y recubrimientos epoxi
Soluciones de pavimentos industriales de bajas emisiones
Los pavimentos industriales representan una oportunidad atractiva, ya que almacenes, fábricas, laboratorios, talleres, centros logísticos y plantas de fabricación requieren superficies que toleren la abrasión, los productos químicos, los impactos y el tráfico repetido. Los proveedores pueden aprovechar esta oportunidad mediante sistemas epoxi autonivelantes, sin disolventes, con bajo contenido de COV y de rápida puesta en servicio. Jotun A/S, por ejemplo, comercializa Jotafloor EP SL, un sistema de pavimento epoxi curado con aminas y sin disolventes, diseñado para entornos industriales exigentes. La oportunidad se extiende más allá de la venta de revestimientos, abarcando la preparación del sustrato, los equipos de aplicación, los contratos de mantenimiento y los servicios técnicos. Los proveedores pueden mejorar sus márgenes ofreciendo sistemas de pavimento completos en lugar de productos individuales. Se prevé que la demanda se mantenga sólida, dado que la expansión industrial y la modernización de los almacenes aumentan la necesidad de pavimentos duraderos y de fácil mantenimiento.
Expansión regional de la producción y los servicios de aplicación.
El pronóstico del mercado de pinturas y recubrimientos epoxi ofrece oportunidades para que los proveedores establezcan capacidades de producción y servicio técnico localizadas en economías industriales de alto crecimiento. Las plantas regionales pueden reducir los costos de transporte, mejorar la capacidad de respuesta a los contratistas y adaptar las formulaciones a los sustratos y las condiciones climáticas locales. India, el sudeste asiático, Oriente Medio y algunos mercados africanos ofrecen oportunidades vinculadas a la infraestructura, la manufactura, la energía y el mantenimiento industrial. Los inversores pueden priorizar las instalaciones de mezcla y formulación, los laboratorios técnicos, los centros de capacitación para contratistas y las alianzas de distribución, en lugar de depender exclusivamente de recubrimientos terminados importados. La localización también puede reducir la exposición de la cadena de suministro a interrupciones en el suministro de resinas y solventes. Las empresas que combinan el soporte técnico local con estándares de calidad uniformes a nivel mundial pueden fortalecer la retención de clientes y mejorar el acceso a las especificaciones en mercados basados en proyectos.
Novedades recientes
- Mayo de 2025: Tnemec Company, Inc. lanzó las series 288 y 289 Enviro-Pox, dos nuevos productos epoxi de base acuosa diseñados para brindar una protección duradera contra la corrosión y, al mismo tiempo, cumplir con los requisitos de recubrimiento de bajas emisiones. Estos productos refuerzan la cartera de epoxis de base acuosa de Tnemec y son ideales para aplicaciones donde el rendimiento, las consideraciones ambientales y la facilidad de aplicación son importantes.
- Marzo de 2026: PPG Industries, Inc. presentó PPG SIGMASHIELD 950 y PPG SIGMASHIELD 899 GF, recubrimientos epoxi reforzados con escamas de vidrio diseñados para aplicaciones en los sectores de energía marina, petróleo y gas, e infraestructura. Estos productos están dirigidos a entornos exigentes que requieren resistencia a la corrosión, la abrasión, los impactos y el agua, lo que fortalece la cartera de soluciones de recubrimientos epoxi protectores de alto rendimiento de PPG.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -