
エポキシ塗料・コーティング市場:シェア・成長・予測 2034
エポキシ塗料およびコーティング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(水性、溶剤系、粉体ベース)、用途別(接着剤、建設、電気・電子機器、輸送、塗料・コーティング、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005760
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
38.79米ドル 億9000万
基準年値
2034年の予測
52.41米ドル 1000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.83 %
成長率
対象市場
423.27米ドル 億7,000万
(2026年~2034年)
エポキシ塗料・コーティング市場は、2025年に387億9,000万米ドルと評価され、2034年には524億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.83%を記録する見込みです。この拡大は、インフラ開発、産業メンテナンス、輸送機器製造、電気機器製造、そして耐久性のある耐腐食性表面への需要によって支えられています。また、配合技術の進歩により、多様なコーティング用途において、密着性、耐薬品性、硬化効率、環境性能が向上しています。
北米における需要は、産業改修、輸送機器製造、インフラ投資、および保護コーティングの需要に支えられ、安定した状態が続くと予想されます。また、同地域のエポキシ塗料・コーティング市場規模は、ますます厳しくなるVOC規制にも影響を受けており、エポキシ技術に期待される耐久性を維持しながら、水性、高固形分、および粉末ベースの配合の開発が促進されています。
エポキシ塗料・コーティング市場の評価と分析
- 北米:北米は2025年に26~30%のシェアを占め、産業改修、インフラ整備、輸送機器製造、保護コーティング用途に支えられ、2026~2034年には年平均成長率(CAGR)3.1~3.7%で成長すると予測されている。
- 私たち:米国は2025年には世界の需要の22~25%を占め、産業メンテナンス、建設、輸送、電気機器製造に支えられ、年平均成長率(CAGR)3.0~3.6%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には22~26%のシェアを占め、年平均成長率(CAGR)3.2~3.8%で成長すると予想されており、ドイツ、フランス、イタリア、スペイン、英国が産業、建設、自動車、インフラ関連の用途を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には43~47%のシェアを占め、中国、インド、日本、韓国、東南アジアの製造業経済圏に牽引され、年平均成長率(CAGR)4.1~4.8%で拡大すると予測されている。
- 最大のセグメント:水性技術は2025年に40~44%の市場シェアを占め、低排出製剤の需要を反映して、年平均成長率(CAGR)4.1~4.7%で成長すると予測されている。
- 高成長セグメント:粉末ベースの技術は、2025年には17~21%のシェアを占め、耐久性のある低排出コーティングの要求に支えられ、年平均成長率(CAGR)4.4~5.1%で成長すると予測されています。
- 詳細に分析された主要企業:アクゾノーベルNV、アクサルタコーティングシステムズLLC、BASF SE、ヨートンA/S、関西ペイント株式会社、マスコ株式会社、日本ペイントホールディングス株式会社、PPGインダストリーズ株式会社、RPMインターナショナル株式会社、シャーウィン・ウィリアムズ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エポキシ塗料・コーティング市場は、従来の溶剤系保護コーティングから、水性、高固形分、粉末状、および先進的なエポキシシステムの採用へと進化を遂げてきました。サプライヤーは、硬化時間の短縮、接着性の向上、耐薬品性の向上、薄膜塗布、そして一度の塗布で効率的な塗布を実現することに注力してきました。その結果、溶剤への曝露、エネルギー消費、および再加工を削減しながら、その機能を果たすことができるコーティングへの需要が高まっています。
今後、産業施設、輸送システム、エネルギー資産の増加に伴い、成長著しいアジア経済圏や中東の一部のインフラ市場からの需要が増加すると予想されます。規制当局からは低VOC塗料への需要が高まる一方、資産所有者は初期施工費用だけでなく、塗料の耐久性にもますます注目するようになるでしょう。
エポキシ塗料・コーティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 387億9000万米ドル |
| 2034年までの市場規模 | 524億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.83% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エポキシ塗料・コーティング市場分析
需要は、建設活動、産業資産の保守、輸送機器、電気機器製造、および腐食防止によって促進されます。エポキシ塗料およびコーティング市場の成長エコシステムには、樹脂メーカー、硬化剤供給業者、顔料メーカー、配合業者、塗布業者、販売業者、機器メーカー、請負業者、およびOEMが含まれます。各関係者は、配合の適合性、基材の準備、塗布技術、硬化プロセス、および性能サービス要件を通じて、コーティングの性能に影響を与えます。
供給の動向は、エポキシ樹脂、溶剤、顔料、添加剤、エネルギーコストによって引き続き影響を受けています。メーカーは、原材料価格の変動と性能のバランスを取るために、配合技術への依存度を高めています。水性塗料や粉体塗料は排出規制が緩いため有利ですが、溶剤系エポキシ樹脂は過酷な産業用途において依然として有効です。
エポキシ塗料・コーティング市場における競争状況は、技術、応用技術、地理的条件、および総合的なコーティングシステムの利用範囲によって左右される。Akzo Nobel NV、PPG Industries, Inc.、Jotun A/S、およびThe Sherwin-Williams Companyは保護コーティングおよび工業用コーティングを手掛けており、BASF SE、Axalta Coating Systems, LLC、関西ペイント株式会社、日本ペイントホールディングス株式会社、RPM International Inc.、およびMasco Corporationは、配合や地理的範囲の違いにより、競争を激化させている。
設備投資には、低VOC化学、速硬化性、腐食防止、および塗布効率の開発が含まれます。PPGインダストリーズ社は、過酷な環境下での耐久性と腐食防止に特に重点を置いたガラスフレークエポキシコーティングを2026年に洋上エネルギー産業に導入しました。同社は、競合他社と同様に、溶剤を含まないエポキシ床コーティングの製造も継続しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エポキシ塗料・コーティング市場:戦略的洞察
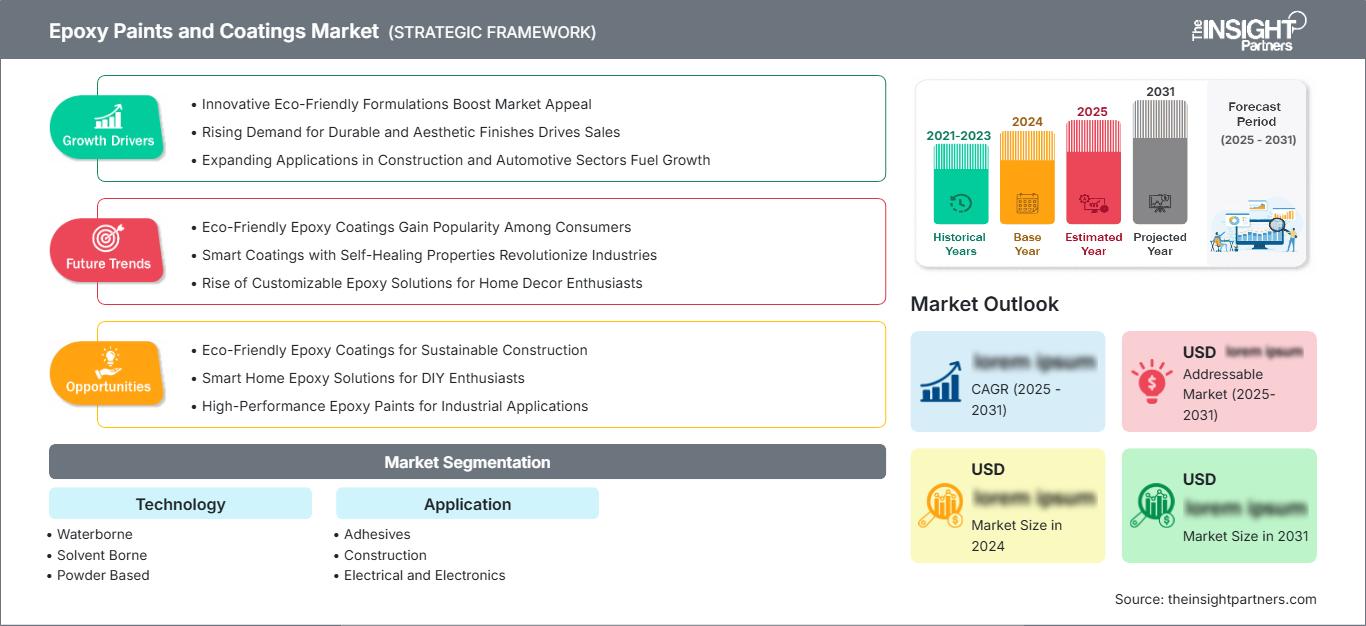
地域別分析
北米エポキシ塗料・コーティング市場
北米は、2025年の世界エポキシ塗料・コーティング市場において26~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.7%で成長すると予測されています。この地域は、産業インフラの整備、輸送機器の製造、商業建設、電気機器の製造、インフラ修復工事といった産業活動が盛んな地域です。米国は依然として主要な需要源であり、カナダはエネルギー、インフラ、産業、輸送といった分野で貢献しています。
耐久性と低排出ガスを両立させた塗料への地域的な需要が高まっている。工業用床、鉄骨構造物、パイプライン、製造工場、輸送機器には、耐摩耗性、耐薬品性、耐湿性、耐腐食性が求められる。米国における環境重視の塗装作業規制は、低VOC塗料への移行を促進している。
米国のエポキシ塗料・コーティング市場
2025年には、北米が米国需要の82~86%を占め、年平均成長率(CAGR)は3.0~3.6%と予測されています。米国では、製造業、建設業、運輸業、電気設備業、倉庫業、インフラ補修業など、幅広い分野で大規模な消費が見込まれています。PPG Industries, Inc.、Axalta Coating Systems, LLC、The Sherwin-Williams Companyといった企業が、配合剤の供給と流通を担っています。
新たなトレンドとしては、耐腐食性、施工の容易さ、および規制への準拠性を備えたシステムが挙げられます。用途としては、工業用床材、鉄鋼の保護、製造工場、輸送車両、インフラ整備などが依然として存在します。水性、高固形分、粉体、その他の低排出システムにとって好ましい規制環境が整っていますが、特定の条件下では溶剤系コーティングシステムにも一定の需要があります。
欧州エポキシ塗料・コーティング市場
2025年時点で欧州の市場シェアは22~26%に達し、年平均成長率(CAGR)は3.2~3.8%で成長すると予測されており、ドイツが地域需要を牽引している。英国、フランス、イタリア、スペインは、自動車製造、工業製造、建設、インフラ改修、海洋工事、エネルギープロジェクトなどの分野で追加的な消費機会を提供している。環境要因は、製品開発において引き続き重要な役割を果たしている。
英国はインフラ整備、産業改修、海洋関連事業、製造業を通じて引き続き需要を牽引しています。ドイツは自動車および産業機器製造業と高い技術力により需要を支えています。フランスは運輸、航空宇宙インフラ、工業製造業、建設業によって需要が高まっています。イタリアとスペインは機械、自動車、海洋関連事業、建設業、インフラ整備業によって需要を生み出しています。全体として、この地域では低排出ガス仕様と長寿命サービス間隔が求められています。
アジア太平洋地域のエポキシ塗料・コーティング市場
アジア太平洋地域は2025年までに世界の需要の43%~47%を占め、年平均成長率(CAGR)4.1%~4.8%で成長し、主要地域となる見込みです。アジア太平洋地域では中国が圧倒的なシェアを占め、次いで日本、韓国、インド、オーストラリアが続きます。その理由としては、工業化、建設活動、輸送機器製造、エレクトロニクス、エネルギー、インフラ開発などが挙げられます。
中国は製造業とインフラ整備が盛んな一方、日本と韓国は自動車、エレクトロニクス、造船、工業分野で貢献している。インドはインフラ整備と製造能力を拡大しており、オーストラリアは鉱業、エネルギー、建設、産業メンテナンス分野で貢献している。規制におけるVOC排出への注目は、特に水系排出物に関して、配合の着実な変更を促している。
中東・アフリカのエポキシ塗料・コーティング市場
中東・アフリカ地域からの需要は、エネルギー、建設、産業、水、輸送インフラによって牽引されています。需要面ではサウジアラビアが首位で、次いでアラブ首長国連邦、南アフリカが続きます。その他の中東・アフリカ地域は、インフラ開発を通じて市場を牽引しています。この地域は、年平均成長率(CAGR)3.0%~3.8%で成長すると予測されています。
サウジアラビアとアラブ首長国連邦では、産業の多角化、エネルギーインフラ、港湾・輸送開発、建設が投資の重点分野となっている。南アフリカは、鉱業、産業、エネルギー、インフラ管理を通じて貢献している。エポキシコーティングは、腐食、摩耗、化学物質、過酷な環境条件が資産の持続可能性にリスクをもたらす用途において、依然として重要な役割を果たしている。
セグメンテーション分析
テクノロジー
技術選定は、VOCプロファイル、塗布方法、硬化挙動、設備要件、および最終的な塗膜性能を決定します。この技術分野は、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で成長すると予測されています。水性システムは環境規制の恩恵を受け、溶剤系製品は要求の厳しい産業用途で引き続き利用され、粉体塗料は耐久性があり低排出の仕上げを効率的に製造できる分野で重要性を増しています。
- 水性エポキシ樹脂:水性エポキシ樹脂システムは、配合技術の向上、耐薬品性、および皮膜形成能の改善、そして溶剤含有量の低減により、戦略的に重要性を増しています。建設、工業用床材、電気設備、および特定の保護用途において、ますます適した製品となっています。
- 溶剤系エポキシ樹脂:溶剤系エポキシ樹脂は、特に工業用および保護コーティング作業において、高い基材耐性、迅速な硬化、耐薬品性、および厳しい環境条件下での信頼性の高い性能が求められる重負荷用途において、依然として重要な役割を果たしています。
- 粉末状:粉末状のエポキシ樹脂システムは、溶剤の排出量を抑え、材料を効率的に利用できる耐久性の高い塗膜を提供します。管理された産業用途環境に適しているため、機器、電気部品、輸送機器、金属基板などへの使用が可能です。
応用
用途要件は、基材、暴露条件、塗膜厚、硬化環境、および期待される耐用年数によって大きく異なります。用途分野は、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.2%で成長すると予測されています。建設および輸送分野は大きな需要を占め、電気・電子機器分野では絶縁性、接着性、寸法安定性が重視されます。特殊な産業用途では、耐薬品性および耐腐食性が求められます。
- 接着剤:エポキシ系接着剤は、強力な接着力、寸法安定性、耐薬品性、および制御された硬化に依存して使用されます。耐久性のある接着により機械的な固定を減らし、部品の統合性を向上させることができる構造物の組み立てを支えます。
- 工事:建設用途では、エポキシ系システムが工業用床、コンクリート保護、構造物メンテナンス、および摩耗、化学物質、湿気、および重交通による耐久性のある保護が必要な特殊な表面に使用されます。
- 電気・電子機器:電気・電子機器の用途では、絶縁、封止、部品保護、保護仕上げなどにエポキシ樹脂が使用されます。これらの用途では、誘電性能、接着性、寸法安定性、耐環境性が不可欠です。
- 輸送:輸送用途では、腐食、衝撃、化学物質、天候への曝露に耐えられる耐久性のある表面が求められます。エポキシ樹脂システムは、車両、部品、インフラ、および一部の製造工程で使用されています。
- 塗料およびコーティング:塗料およびコーティングの用途は、接着性、腐食防止、耐薬品性、耐用年数が重要な産業資産、金属構造物、機器、床、インフラストラクチャなどにおいて、幅広い保護および装飾用途に用いられます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
接着剤 |
中くらい |
構造結合 |
成熟した |
|
工事 |
高い |
床保護 |
成熟した |
|
電気・電子工学 |
中くらい |
断熱保護 |
スケーリング |
|
交通機関 |
高い |
艦隊の耐久性 |
成熟した |
|
塗料およびコーティング |
高い |
腐食制御 |
成熟した |
エポキシ塗料・コーティング市場の成長要因と影響分析
産業資産の保護および保守費用
産業施設では、設備やインフラの耐用年数を延ばしつつ、操業停止やメンテナンス頻度を抑えるコーティングシステムがますます求められています。エポキシ樹脂配合物は、床、鉄骨構造物、タンク、パイプライン、機械、加工環境など、あらゆる箇所で強力な密着性、耐薬品性、耐摩耗性、防食性を発揮します。コーティングシステムは、資産の運用サイクル全体を通して検査、修理、再塗装、改修が必要となるため、継続的な需要が生まれます。特に腐食や表面劣化によって生産が中断される可能性がある場合、経済的な影響は顕著です。資産所有者は、購入価格だけでなく、ライフサイクルコスト、施工停止時間、耐久性、メンテナンス要件に基づいてコーティングを評価する傾向が強まっています。そのため、サプライヤーは、技術仕様、基材評価、施工サポート、そして包括的なコーティングシステムを通じて価値を提供できます。こうしたニーズの高まりは、過酷な環境向けに高膜厚エポキシやガラスフレークエポキシといった特殊なソリューションの開発も後押ししています。
インフラの近代化と建設活動
インフラの近代化により、橋梁、輸送施設、倉庫、工業用床、水道インフラ、商業ビル、公共資産など、耐久性のあるコーティングシステムの適用対象範囲が拡大しています。エポキシコーティングは、交通量が多く、湿気、化学物質、機械的摩耗にさらされるコンクリートや鋼材の基材に特に有効です。建設請負業者は、想定される使用条件、表面処理要件、硬化時間、メンテナンス間隔に基づいてシステムを指定することが増えています。また、新規建設活動が鈍化しても既存構造物の保護が必要となるため、改修需要も増加しています。その結果、市場への影響は地域によって異なり、成熟経済では改修と資産保全が重視される一方、新興経済では新たなインフラと産業能力によって需要が生まれています。強力な請負業者ネットワーク、技術研修、およびアプリケーションサポートを備えたサプライヤーは、仕様採用率を向上させ、プロジェクト実行リスクを低減することができます。
環境規制と低VOC製剤開発
環境規制の強化により、塗料メーカーや産業ユーザーの間で配合変更が加速しています。VOC(揮発性有機化合物)や有害大気汚染物質の排出を規制する枠組みは、水性塗料、粉体塗料、高固形分塗料、その他の低排出技術の採用を促しています。米国環境保護庁(EPA)は、水性塗料、粉体塗料、その他の低VOCまたは無VOC塗料を、塗料関連の排出量を削減するための重要なアプローチとして位置付けています。この変化は、研究開発費、生産設備、塗布方法、顧客認定プロセスに影響を与えています。メーカーは、溶剤含有量を削減しながら、塗膜形成、硬化、接着性、耐薬品性を向上させる必要があります。その結果、製品開発はより配合重視になり、サプライヤーは低排出条件下でエポキシ樹脂の性能特性を維持することを目指しています。この動きは、塗布業者に大きな生産性や性能上の負担をかけることなく、規制要件を満たす差別化された技術を生み出す機会となります。
エポキシ塗料・コーティング市場の将来動向
スマートな配合と速硬化システム
今後の配合開発では、硬化速度の向上と塗布耐性の改善、耐用年数の延長をますます組み合わせるようになるだろう。メーカーは、接着性や耐薬品性を損なうことなく再塗装間隔を短縮するために、硬化剤の化学組成、樹脂の機能性、添加剤パッケージを最適化する可能性が高い。硬化速度が速くなると、設備のダウンタイムを削減し、請負業者の生産性を向上させ、管理された製造環境におけるスループットを向上させることができる。デジタル配合ツールと塗布モデリングは、温度、湿度、基材条件全体にわたる塗膜性能の予測精度も向上させる可能性がある。産業顧客が総所有コストの削減を求めるにつれ、購入価格のみで選ばれる製品よりも、迅速なサービス再開を実現するコーティングが優先されるようになるだろう。開発はまた、塗膜厚、塗布装置、環境条件が理想的な仕様から外れた場合でも性能を維持することにも重点を置くことになるだろう。
ビスフェノールフリーで規制対応のコーティングシステム
塗料や包装に使用される物質に対する規制当局の監視強化により、エポキシ塗料およびコーティング市場の動向は、確立されたエポキシ性能を維持する代替化学物質の開発が加速すると予想されます。Akzo Nobel NVは、柔軟性、耐薬品性、腐食防止を提供すると同時に、変化する規制要件に対応するように設計された水性BPAniソリューションを含むAccelshieldポートフォリオを通じて、既にこの方向性を示しています。今後の製品開発は、性能のトレードオフを生じさせることなく、懸念される物質を排除または削減することに重点が置かれるでしょう。これには、適合性試験の拡大、長期暴露評価、および顧客の適格性評価が必要となります。規制が義務化されてから対応するのではなく、規制変更を予測できるサプライヤーは、特に包装、輸送、産業、インフラストラクチャ用途において、再配合コストを削減し、商業化までの期間を短縮できる可能性があります。
エポキシ塗料・コーティング市場の機会
低排出産業用床材ソリューション
倉庫、工場、研究所、ガレージ、物流施設、製造工場などでは、摩耗、化学薬品、衝撃、そして繰り返しの通行に耐える床材が求められるため、工業用床材は魅力的なビジネスチャンスとなります。サプライヤーは、溶剤フリー、低VOC、セルフレベリング、そして迅速な使用再開が可能なエポキシシステムを提供することで、この機会を捉えることができます。例えば、Jotun A/Sは、過酷な工業環境向けに設計された溶剤フリーのアミン硬化型エポキシ床材システム「Jotafloor EP SL」を販売しています。このビジネスチャンスは、塗料の販売にとどまらず、下地処理、施工機器、メンテナンス契約、技術サービスにも及びます。サプライヤーは、単体製品ではなく、床材システム一式を提供することで利益率を向上させることができます。工業施設の拡張や倉庫の近代化に伴い、耐久性がありメンテナンスが容易な床材へのニーズが高まるため、需要は今後も堅調に推移すると予想されます。
地域生産およびアプリケーションサービスの拡大
エポキシ塗料・コーティング市場予測では、サプライヤーが成長著しい工業経済圏において、現地生産および技術サービス体制を確立する機会が提供されています。地域工場は、輸送コストの削減、請負業者への対応力の向上、現地の基材や気候条件に合わせた配合の調整を可能にします。インド、東南アジア、中東、および一部のアフリカ市場では、インフラ、製造、エネルギー、産業メンテナンスに関連する機会が提供されています。投資家は、輸入完成コーティングにのみ依存するのではなく、混合・配合施設、技術研究所、請負業者向けトレーニングセンター、および流通パートナーシップを優先的に構築することができます。現地化は、樹脂や溶剤の供給途絶によるサプライチェーンへの影響を軽減することにもつながります。現地の技術サポートと世界的に一貫した品質基準を組み合わせた企業は、顧客維持率を高め、プロジェクトベースの市場全体で仕様へのアクセスを向上させることができます。
最近の動向
- 2025年5月: Tnemec Company, Inc.は、耐久性のある防食性能を提供しつつ、低排出ガス塗料の要件を満たすように設計された2つの新しい水性エポキシ製品、シリーズ288およびシリーズ289 Enviro-Poxを発売しました。これらの製品は、Tnemecの水性エポキシ製品群を強化し、性能、環境への配慮、および塗布の容易さが重要な用途に対応します。
- 2026年3月: PPGインダストリーズ社は、洋上エネルギー、石油・ガス、インフラ用途向けに設計されたガラスフレーク強化エポキシコーティング剤「PPG SIGMASHIELD 950」と「PPG SIGMASHIELD 899 GF」を発表しました。これらの製品は、腐食、摩耗、衝撃、耐水性が求められる過酷な環境に対応し、PPGの高性能保護エポキシコーティングソリューションのポートフォリオを強化します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -