
Mercato dei vernici e rivestimenti epoxi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle vernici e dei rivestimenti epossidici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (a base d'acqua, a base di solvente, a base di polvere); applicazione (adesivi, edilizia, elettronica, trasporti, vernici e rivestimenti, altro); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005760
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
38,79 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
52,41 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,83 %
Tasso di crescita
Mercato di riferimento
423,27 miliardi di dollari USA
(2026-2034)
Il mercato delle vernici e dei rivestimenti epossidici valeva 38,79 miliardi di dollari nel 2025 e si prevede che raggiungerà i 52,41 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,83% nel periodo 2026-2034. L'espansione è supportata dallo sviluppo delle infrastrutture, dalla manutenzione industriale, dalla produzione di mezzi di trasporto, dalla produzione di apparecchiature elettriche e dalla domanda di superfici durevoli e resistenti alla corrosione. I progressi nella formulazione stanno inoltre migliorando l'adesione, la resistenza chimica, l'efficienza di polimerizzazione e le prestazioni ambientali in diverse applicazioni di rivestimento.
Si prevede che la domanda nordamericana rimarrà stabile, sostenuta dalla ristrutturazione industriale, dalla produzione nel settore dei trasporti, dagli investimenti in infrastrutture e dalle esigenze di rivestimenti protettivi. Le dimensioni del mercato delle vernici e dei rivestimenti epossidici nella regione sono inoltre influenzate da normative sempre più stringenti in materia di COV (composti organici volatili), che incoraggiano lo sviluppo di formulazioni a base d'acqua, ad alto contenuto di solidi e in polvere, pur mantenendo la durabilità attesa dalle tecnologie epossidiche.
Analisi e approfondimenti sul mercato delle vernici e dei rivestimenti epossidici
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 26% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,7% nel periodo 2026-2034, grazie alla ristrutturazione industriale, alla manutenzione delle infrastrutture, alla produzione nel settore dei trasporti e alle applicazioni di rivestimenti protettivi.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 22-25% della domanda globale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,0-3,6%, grazie alla manutenzione industriale, all'edilizia, ai trasporti e alla produzione di apparecchiature elettriche.
- Europa: Nel 2025 l'Europa rappresentava una quota del 22-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,8%, con Germania, Francia, Italia, Spagna e Regno Unito a supporto delle applicazioni industriali, edili, automobilistiche e infrastrutturali.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 43-47% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,8%, trainata da Cina, India, Giappone, Corea del Sud e dalle economie manifatturiere del Sud-est asiatico.
- Segmento più ampio: la tecnologia a base d'acqua deteneva una quota di mercato del 40-44% nel 2025 e si prevede che crescerà a un CAGR del 4,1-4,7%, a testimonianza della domanda di formulazioni a basse emissioni.
- Segmento in forte crescita: la tecnologia a base di polveri rappresentava una quota del 17-21% nel 2025 e si prevede che crescerà a un CAGR del 4,4-5,1%, supportata dai requisiti di rivestimenti durevoli a basse emissioni.
- Aziende chiave analizzate nel dettaglio: Akzo Nobel NV; Axalta Coating Systems, LLC; BASF SE; Jotun A/S; Kansai Paint Co., Ltd.; Masco Corporation; Nippon Paint Holdings Co., Ltd.; PPG Industries, Inc.; RPM International Inc.; The Sherwin-Williams Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle vernici e dei rivestimenti epossidici si è evoluto dai tradizionali rivestimenti protettivi a base di solventi alla crescente diffusione di sistemi epossidici avanzati, a base d'acqua e ad alto contenuto di solidi. I fornitori si sono concentrati sul raggiungimento di tempi di indurimento più rapidi, una migliore adesione, resistenza chimica, applicazioni con film più sottili e un'applicazione efficiente in un'unica passata. Ciò ha portato a una tendenza verso rivestimenti in grado di svolgere la propria funzione con una riduzione dell'esposizione ai solventi, del consumo energetico e delle rilavorazioni.
In futuro, si prevede una maggiore domanda proveniente dalle economie asiatiche in crescita, nonché da alcuni mercati infrastrutturali del Medio Oriente, in concomitanza con l'aumento del numero di impianti industriali, sistemi di trasporto e infrastrutture energetiche. Le autorità di regolamentazione promuoveranno l'utilizzo di rivestimenti a basso contenuto di VOC (composti organici volatili), mentre i proprietari degli impianti valuteranno sempre più la durata del rivestimento, al di là del costo iniziale di applicazione.
Ambito del rapporto sul mercato delle vernici e dei rivestimenti epossidici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 38,79 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 52,41 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle vernici e dei rivestimenti epossidici
La domanda è trainata dalle attività di costruzione, dalla manutenzione di impianti industriali, dalle attrezzature di trasporto, dalla produzione di apparecchiature elettriche e dalla protezione dalla corrosione. L'ecosistema di crescita del mercato delle vernici e dei rivestimenti epossidici comprende produttori di resine, fornitori di agenti indurenti, produttori di pigmenti, formulisti, applicatori, distributori, produttori di attrezzature, appaltatori e OEM. Ciascun attore influenza le prestazioni dei rivestimenti attraverso la compatibilità della formulazione, la preparazione del substrato, le tecniche di applicazione, il processo di indurimento e i requisiti di servizio prestazionale.
Le dinamiche dell'offerta continuano a essere influenzate dai costi delle resine epossidiche, dei solventi, dei pigmenti, degli additivi e dell'energia. I produttori si affidano sempre più alle formulazioni per gestire le fluttuazioni dei prezzi delle materie prime in rapporto alle prestazioni. Le tecnologie di verniciatura a base d'acqua e a polvere presentano un vantaggio grazie alle normative meno restrittive in materia di emissioni, mentre le resine epossidiche a base solvente sono ancora adatte ad applicazioni industriali gravose.
La situazione competitiva evidenziata nel mercato delle vernici e dei rivestimenti epossidici dipende dall'entità dell'utilizzo della tecnologia, dall'ingegneria applicativa, dalla geografia e dai sistemi di rivestimento completi. Le aziende Akzo Nobel NV, PPG Industries, Inc., Jotun A/S e The Sherwin-Williams Company sono attive nel settore dei rivestimenti protettivi e industriali, mentre BASF SE, Axalta Coating Systems, LLC, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., RPM International Inc. e Masco Corporation contribuiscono a rendere intensa la concorrenza a causa delle differenze di formulazione e copertura geografica.
L'investimento di capitale comprenderà lo sviluppo di prodotti chimici a basso contenuto di VOC, tempi di indurimento rapidi, protezione dalla corrosione ed efficienza applicativa. Un'azienda, la PPG Industries, Inc., ha introdotto nel settore energetico offshore nel 2026 rivestimenti epossidici con scaglie di vetro, con particolare attenzione alla durabilità e alla protezione dalla corrosione in ambienti ostili. La stessa azienda continua a produrre rivestimenti epossidici per pavimenti senza solventi, simili a quelli della concorrenza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
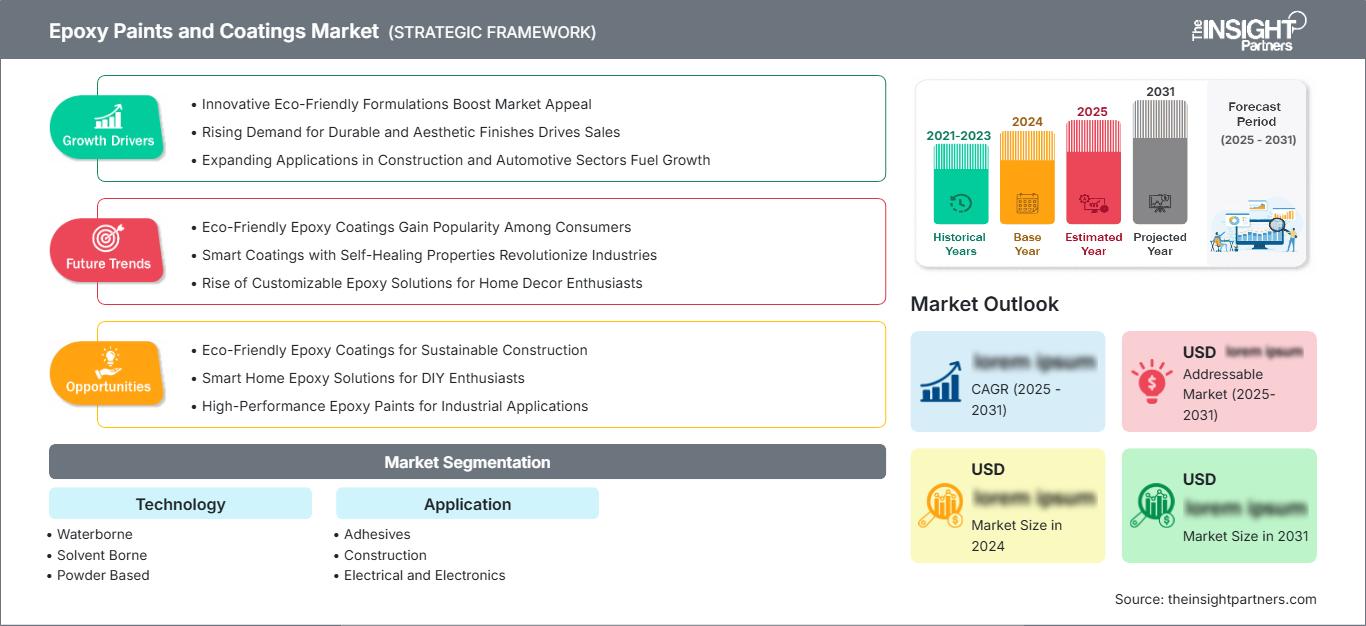
Mercato delle vernici e dei rivestimenti epossidici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle vernici e dei rivestimenti epossidici
Nel 2025, il Nord America deteneva una quota di mercato globale delle vernici e dei rivestimenti epossidici compresa tra il 26% e il 30%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,7% dal 2026 al 2034. La regione è caratterizzata dalla presenza di infrastrutture industriali, dalla produzione di mezzi di trasporto, dall'edilizia commerciale, dalla produzione di apparecchiature elettriche e da lavori di riparazione infrastrutturale. Gli Stati Uniti rimangono la principale fonte di domanda, mentre il Canada contribuisce attraverso i settori energetico, infrastrutturale, industriale e dei trasporti.
La tendenza a livello regionale verso rivestimenti che offrano un buon equilibrio tra elevata durabilità e basse emissioni è in crescita. Pavimenti industriali, strutture in acciaio, condotte, impianti di produzione e mezzi di trasporto richiedono resistenza all'abrasione, agli agenti chimici, all'umidità e alla corrosione. Le normative statunitensi in materia di processi di verniciatura, orientate alla tutela ambientale, stanno promuovendo il passaggio a rivestimenti a basso contenuto di VOC (composti organici volatili).
Mercato statunitense delle vernici e dei rivestimenti epossidici
Nel 2025, il Nord America ha rappresentato l'82%-86% della domanda statunitense, con un tasso di crescita annuo composto (CAGR) previsto tra il 3,0% e il 3,6%. Gli Stati Uniti hanno registrato un elevato consumo da parte di industrie, edilizia, trasporti, settore elettrico, magazzinaggio e riparazione di infrastrutture. Aziende come PPG Industries, Inc., Axalta Coating Systems, LLC e The Sherwin-Williams Company si occupano della fornitura di formulazioni e della distribuzione.
Le nuove tendenze includono sistemi che offrono resistenza alla corrosione, facilità di applicazione e conformità alle normative. Alcune applicazioni includono ancora pavimentazioni industriali, protezione dell'acciaio, impianti di produzione, veicoli di trasporto e ammodernamento delle infrastrutture. Il contesto normativo è favorevole alla crescita di sistemi a base d'acqua, ad alto contenuto di solidi, in polvere e altri sistemi a basse emissioni, sebbene vi sia spazio anche per i sistemi di rivestimento a base di solvente in determinate condizioni.
Mercato europeo delle vernici e dei rivestimenti epossidici
Nel 2025 l'Europa deteneva una quota del 22-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,8%, con la Germania in testa alla domanda regionale. Regno Unito, Francia, Italia e Spagna contribuiscono ulteriormente al consumo nei settori della produzione automobilistica, della produzione industriale, dell'edilizia, del ripristino delle infrastrutture, delle opere marittime e dei progetti energetici. I fattori ambientali continuano a svolgere un ruolo importante nella formulazione dei prodotti.
Il Regno Unito continua a generare domanda grazie ai suoi progetti infrastrutturali, alle ristrutturazioni industriali, ai lavori marittimi e al settore manifatturiero. La Germania offre domanda grazie alla produzione di componenti automobilistici e industriali e alle sue solide competenze ingegneristiche. La Francia beneficia dei settori dei trasporti, delle infrastrutture aerospaziali, della produzione industriale e delle costruzioni. Italia e Spagna contribuiscono alla domanda grazie ai settori dei macchinari, dell'automotive, dei lavori marittimi, delle costruzioni e delle infrastrutture. Nel complesso, la regione richiede formulazioni a basse emissioni e intervalli di manutenzione prolungati.
Mercato delle vernici e dei rivestimenti epossidici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 43%-47% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,1%-4,8%, confermandosi come regione leader. All'interno dell'APAC, la Cina domina il mercato, seguita da Giappone, Corea del Sud, India e Australia. Tra le ragioni di questa posizione di leadership si annoverano l'industrializzazione, le attività di costruzione, la produzione di attrezzature per il trasporto, l'elettronica, l'energia e lo sviluppo delle infrastrutture.
La Cina vanta un'intensa attività manifatturiera e infrastrutturale, mentre Giappone e Corea del Sud contribuiscono con i settori automobilistico, elettronico, navale e industriale. L'India sta incrementando le proprie capacità infrastrutturali e manifatturiere, mentre l'Australia beneficia del contributo di settori quali l'estrazione mineraria, l'energia, l'edilizia e la manutenzione industriale. L'attenzione alle emissioni di COV (composti organici volatili) nelle normative sta spingendo a costanti modifiche nelle formulazioni, soprattutto per quanto riguarda i prodotti idrosolubili.
Mercato delle vernici e dei rivestimenti epossidici in Medio Oriente e Africa
La domanda proveniente dal Medio Oriente e dall'Africa è trainata dai settori dell'energia, delle costruzioni, dell'industria, dell'acqua e delle infrastrutture di trasporto. L'Arabia Saudita è leader in termini di domanda, seguita dagli Emirati Arabi Uniti e dal Sudafrica. Il resto della regione Medio Oriente e Africa contribuisce alla crescita del mercato attraverso lo sviluppo delle infrastrutture. Si prevede che questa regione crescerà a un tasso annuo composto (CAGR) compreso tra il 3,0% e il 3,8%.
La diversificazione industriale, le infrastrutture energetiche, lo sviluppo portuale e dei trasporti e l'edilizia sono stati al centro degli investimenti in Arabia Saudita e negli Emirati Arabi Uniti. Il Sudafrica contribuisce attraverso l'attività mineraria, l'industria, l'energia e la gestione delle infrastrutture. I rivestimenti epossidici rimangono importanti nelle applicazioni in cui corrosione, abrasione, agenti chimici e condizioni ambientali difficili rappresentano un rischio per la durata degli impianti.
Analisi di segmentazione
Tecnologia
La scelta della tecnologia determina il profilo dei VOC (composti organici volatili), il metodo di applicazione, il comportamento di polimerizzazione, i requisiti delle attrezzature e le prestazioni finali del rivestimento. Si prevede che il segmento tecnologico crescerà a un CAGR (tasso di crescita annuale composto) del 3,7-4,3% nel periodo 2026-2034. I sistemi a base d'acqua beneficiano dei requisiti ambientali, i prodotti a base di solventi mantengono applicazioni industriali esigenti e le formulazioni in polvere acquisiscono rilevanza laddove è possibile produrre in modo efficiente finiture durevoli a basse emissioni.
- A base d'acqua: i sistemi epossidici a base d'acqua stanno acquisendo un'importanza strategica in quanto i formulisti migliorano l'adesione, la resistenza chimica e la formazione del film, riducendo al contempo il contenuto di solventi. Sono sempre più adatti per l'edilizia, le pavimentazioni industriali, il settore elettrico e specifiche applicazioni protettive.
- Resine a base solvente: le resine epossidiche a base solvente rimangono importanti per applicazioni gravose che richiedono un'elevata tolleranza al substrato, una rapida polimerizzazione, resistenza chimica e prestazioni affidabili in condizioni ambientali difficili, in particolare nelle operazioni di rivestimento industriale e protettivo.
- A base di polvere: i sistemi epossidici a base di polvere forniscono pellicole durevoli con emissioni limitate di solventi e un utilizzo efficiente del materiale. La loro idoneità per ambienti applicativi industriali controllati ne consente l'impiego in apparecchiature, componenti elettrici, trasporti e substrati metallici.
Applicazione
I requisiti applicativi variano notevolmente in base al substrato, alle condizioni di esposizione, allo spessore del rivestimento, all'ambiente di polimerizzazione e alla durata di servizio prevista. Si prevede che il segmento applicativo crescerà a un CAGR del 3,5-4,2% nel periodo 2026-2034. I settori delle costruzioni e dei trasporti rappresentano una quota significativa, mentre le applicazioni elettriche ed elettroniche privilegiano l'isolamento, l'adesione e la stabilità dimensionale. Gli usi industriali specializzati richiedono resistenza chimica e alla corrosione.
- Adesivi: Le applicazioni di adesivi a base epossidica si basano su un'adesione forte, stabilità dimensionale, resistenza chimica e polimerizzazione controllata. Sono utili nell'assemblaggio strutturale, dove un'adesione duratura può ridurre il fissaggio meccanico e migliorare l'integrazione dei componenti.
- Edilizia: Le applicazioni edili utilizzano sistemi epossidici per pavimenti industriali, protezione del calcestruzzo, manutenzione strutturale e superfici specializzate dove abrasione, agenti chimici, umidità e traffico intenso richiedono una protezione duratura.
- Elettrotecnica ed elettronica: Le applicazioni in campo elettrico ed elettronico utilizzano formulazioni epossidiche per isolamento, incapsulamento, protezione dei componenti e finiture protettive, dove le prestazioni dielettriche, l'adesione, la stabilità dimensionale e la resistenza ambientale sono essenziali.
- Trasporti: Le applicazioni nel settore dei trasporti richiedono superfici durevoli in grado di resistere alla corrosione, agli urti, agli agenti chimici e alle intemperie. I sistemi epossidici sono utilizzati in veicoli, componenti, infrastrutture e in specifiche operazioni di produzione.
- Vernici e rivestimenti: Le applicazioni di vernici e rivestimenti trovano ampio impiego a scopo protettivo e decorativo su beni industriali, strutture metalliche, attrezzature, pavimenti e infrastrutture, dove l'adesione, la protezione dalla corrosione, la resistenza chimica e la durata sono fattori importanti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Adesivi |
Mezzo |
Legame strutturale |
Maturo |
|
Costruzione |
Alto |
Protezione del pavimento |
Maturo |
|
Elettrotecnica ed elettronica |
Mezzo |
Protezione dell'isolamento |
Scalatura |
|
Trasporti |
Alto |
Durata della flotta |
Maturo |
|
Vernici e rivestimenti |
Alto |
Controllo della corrosione |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato delle vernici e dei rivestimenti epossidici
Spese per la protezione e la manutenzione dei beni industriali
Gli impianti industriali richiedono sempre più sistemi di rivestimento in grado di prolungare la durata di vita di attrezzature e infrastrutture, limitando al contempo fermi impianto e la frequenza di manutenzione. Le formulazioni epossidiche offrono elevata adesione, resistenza chimica, resistenza all'abrasione e protezione dalla corrosione su pavimenti, strutture in acciaio, serbatoi, condotte, macchinari e ambienti di processo. Ciò crea una domanda ricorrente, poiché i sistemi di rivestimento richiedono ispezione, riparazione, riverniciatura e ristrutturazione durante l'intero ciclo operativo di un impianto. L'impatto economico è particolarmente rilevante laddove la corrosione o il deterioramento superficiale possono interrompere la produzione. I proprietari degli impianti valutano sempre più i rivestimenti in base al costo del ciclo di vita, ai tempi di inattività dovuti all'applicazione, alla durabilità e ai requisiti di manutenzione, piuttosto che al solo prezzo di acquisto. I fornitori possono quindi generare valore attraverso specifiche tecniche, valutazione del substrato, supporto all'applicazione e sistemi di rivestimento completi. Questo fattore trainante supporta anche soluzioni epossidiche specializzate ad alto spessore e con scaglie di vetro per ambienti aggressivi.
Attività di modernizzazione e costruzione delle infrastrutture
La modernizzazione delle infrastrutture sta ampliando la gamma di applicazioni per i sistemi di rivestimento durevoli, che spaziano da ponti e infrastrutture di trasporto a magazzini, pavimenti industriali, infrastrutture idriche, edifici commerciali e beni pubblici. I rivestimenti epossidici sono particolarmente utili su substrati in calcestruzzo e acciaio esposti a traffico intenso, umidità, agenti chimici e usura meccanica. Le imprese edili specificano sempre più spesso i sistemi in base alle condizioni di esercizio previste, ai requisiti di preparazione delle superfici, ai tempi di indurimento e agli intervalli di manutenzione. La domanda beneficia anche delle attività di ristrutturazione, poiché le strutture esistenti necessitano di protezione anche quando l'attività edilizia rallenta. L'impatto sul mercato varia a seconda dell'area geografica: le economie mature privilegiano la ristrutturazione e la conservazione del patrimonio, mentre le economie emergenti generano domanda attraverso nuove infrastrutture e capacità industriali. I fornitori con solide reti di appaltatori, formazione tecnica e supporto applicativo possono aumentare i tassi di specifica e ridurre i rischi di esecuzione del progetto.
Regolamentazione ambientale e sviluppo di formulazioni a basso contenuto di VOC
La regolamentazione ambientale sta accelerando i cambiamenti nella formulazione dei prodotti per i produttori di vernici e gli utilizzatori industriali. I quadri normativi che mirano alle emissioni di COV (composti organici volatili) e di inquinanti atmosferici pericolosi incoraggiano l'adozione di tecnologie a base d'acqua, in polvere, ad alto contenuto di solidi e altre tecnologie a basse emissioni. L'EPA statunitense identifica le vernici a base d'acqua, in polvere e altre vernici a basso o nullo contenuto di COV come approcci importanti per ridurre le emissioni legate alla verniciatura. Questa transizione sta influenzando la spesa in ricerca, le attrezzature di produzione, le pratiche di applicazione e i processi di qualificazione dei clienti. I produttori devono migliorare la formazione del film, la polimerizzazione, l'adesione e la resistenza chimica, riducendo al contempo il contenuto di solventi. Di conseguenza, lo sviluppo del prodotto sta diventando più incentrato sulla formulazione, con i fornitori che cercano di preservare le caratteristiche prestazionali delle resine epossidiche in condizioni di basse emissioni. Questa tendenza crea opportunità per tecnologie differenziate che soddisfano i requisiti normativi senza imporre significative penalizzazioni in termini di produttività o prestazioni agli applicatori.
Tendenze future del mercato delle vernici e dei rivestimenti epossidici
Formulazioni intelligenti e sistemi di polimerizzazione più rapidi
Lo sviluppo futuro delle formulazioni combinerà sempre più una polimerizzazione più rapida con una migliore tolleranza di applicazione e una maggiore durata. I produttori probabilmente ottimizzeranno la chimica degli agenti indurenti, la funzionalità delle resine e i pacchetti di additivi per ridurre gli intervalli di riverniciatura senza compromettere l'adesione o la resistenza chimica. Una polimerizzazione più rapida può ridurre i tempi di fermo impianto, migliorare la produttività degli appaltatori e aumentare la produzione in ambienti controllati. Gli strumenti digitali di formulazione e la modellazione dell'applicazione potrebbero inoltre migliorare la previsione delle prestazioni del film in funzione di temperatura, umidità e condizioni del substrato. Poiché i clienti industriali cercano di ridurre i costi totali di proprietà, i rivestimenti che garantiscono un rapido ritorno in servizio potrebbero essere preferiti rispetto ai prodotti selezionati esclusivamente in base al prezzo di acquisto. Lo sviluppo si concentrerà anche sul mantenimento delle prestazioni quando lo spessore del rivestimento, le attrezzature di applicazione o le condizioni ambientali si discostano dalle specifiche ideali.
Sistemi di rivestimento privi di bisfenolo e conformi alle normative.
Si prevede che il controllo normativo sulle sostanze utilizzate nei rivestimenti e negli imballaggi accelererà le tendenze del mercato delle vernici e dei rivestimenti epossidici, spingendo verso formulazioni chimiche alternative che mantengano le prestazioni consolidate delle resine epossidiche. Akzo Nobel NV ha già dimostrato questa direzione con il suo portafoglio Accelshield, che include soluzioni a base acquosa di BPAni progettate per offrire flessibilità, resistenza chimica e protezione dalla corrosione, rispondendo al contempo alle mutevoli aspettative normative. Lo sviluppo futuro dei prodotti si concentrerà probabilmente sull'eliminazione o la riduzione delle sostanze problematiche senza compromettere le prestazioni. Ciò richiederà test di compatibilità più approfonditi, valutazioni dell'esposizione a lungo termine e qualificazione dei clienti. I fornitori in grado di anticipare i cambiamenti normativi, anziché reagire dopo che le restrizioni diventano obbligatorie, potranno ridurre i costi di riformulazione e accorciare i tempi di commercializzazione, in particolare nei settori degli imballaggi, dei trasporti, dell'industria e delle infrastrutture.
Opportunità di mercato per vernici e rivestimenti epossidici
Soluzioni di pavimentazione industriale a basse emissioni
Il settore delle pavimentazioni industriali rappresenta un'opportunità interessante, poiché magazzini, fabbriche, laboratori, garage, centri logistici e impianti di produzione richiedono superfici resistenti all'abrasione, agli agenti chimici, agli urti e al traffico ripetuto. I fornitori possono sfruttare questa opportunità offrendo sistemi epossidici autolivellanti, a basso contenuto di VOC (composti organici volatili) e a rapido ripristino. Jotun A/S, ad esempio, commercializza Jotafloor EP SL, un sistema di pavimentazione epossidica a polimerizzazione amminica e privo di solventi, progettato per ambienti industriali esigenti. L'opportunità si estende oltre la vendita di rivestimenti, includendo la preparazione del substrato, le attrezzature per l'applicazione, i contratti di manutenzione e i servizi tecnici. I fornitori possono migliorare i margini offrendo sistemi di pavimentazione completi anziché singoli prodotti. La domanda dovrebbe rimanere sostenuta laddove l'espansione industriale e la modernizzazione dei magazzini aumentano la necessità di pavimenti durevoli e di facile manutenzione.
Espansione regionale della produzione e dei servizi applicativi
Le previsioni di mercato per le vernici e i rivestimenti epossidici offrono ai fornitori l'opportunità di sviluppare capacità produttive e di assistenza tecnica localizzate nelle economie industriali in forte crescita. Gli impianti regionali possono ridurre i costi di trasporto, migliorare la reattività nei confronti degli appaltatori e adattare le formulazioni ai substrati e alle condizioni climatiche locali. India, Sud-est asiatico, Medio Oriente e alcuni mercati africani offrono opportunità legate a infrastrutture, produzione, energia e manutenzione industriale. Gli investitori possono dare priorità agli impianti di miscelazione e formulazione, ai laboratori tecnici, ai centri di formazione per gli appaltatori e alle partnership di distribuzione, piuttosto che affidarsi esclusivamente a rivestimenti finiti importati. La localizzazione può anche ridurre l'esposizione della catena di approvvigionamento a interruzioni dovute a resine e solventi. Le aziende che combinano il supporto tecnico locale con standard di qualità uniformi a livello globale possono rafforzare la fidelizzazione dei clienti e migliorare l'accesso alle specifiche nei mercati basati su progetti.
Sviluppi recenti
- Maggio 2025: Tnemec Company, Inc. ha lanciato le serie 288 e 289 Enviro-Pox, due nuovi prodotti epossidici a base d'acqua progettati per fornire una protezione duratura contro la corrosione, supportando al contempo i requisiti di rivestimento a basse emissioni. I prodotti rafforzano il portafoglio di resine epossidiche a base d'acqua di Tnemec e rispondono alle esigenze di applicazioni in cui prestazioni, considerazioni ambientali e facilità di applicazione sono fattori importanti.
- Marzo 2026: PPG Industries, Inc. ha presentato PPG SIGMASHIELD 950 e PPG SIGMASHIELD 899 GF, rivestimenti epossidici rinforzati con scaglie di vetro, progettati per applicazioni nel settore energetico offshore, petrolifero e del gas e infrastrutturale. I prodotti sono destinati ad ambienti esigenti che richiedono resistenza alla corrosione, all'abrasione, agli urti e all'acqua, rafforzando il portafoglio di soluzioni di rivestimento epossidico protettivo ad alte prestazioni di PPG.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -