
Mercado de etanol: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado del etanol y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por fuente (etanol a base de azúcar y melaza, etanol a base de cereales, etanol de segunda generación); aplicación (disolventes industriales, combustible y aditivos para combustible, bebidas, desinfectantes, cuidado personal, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021788
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


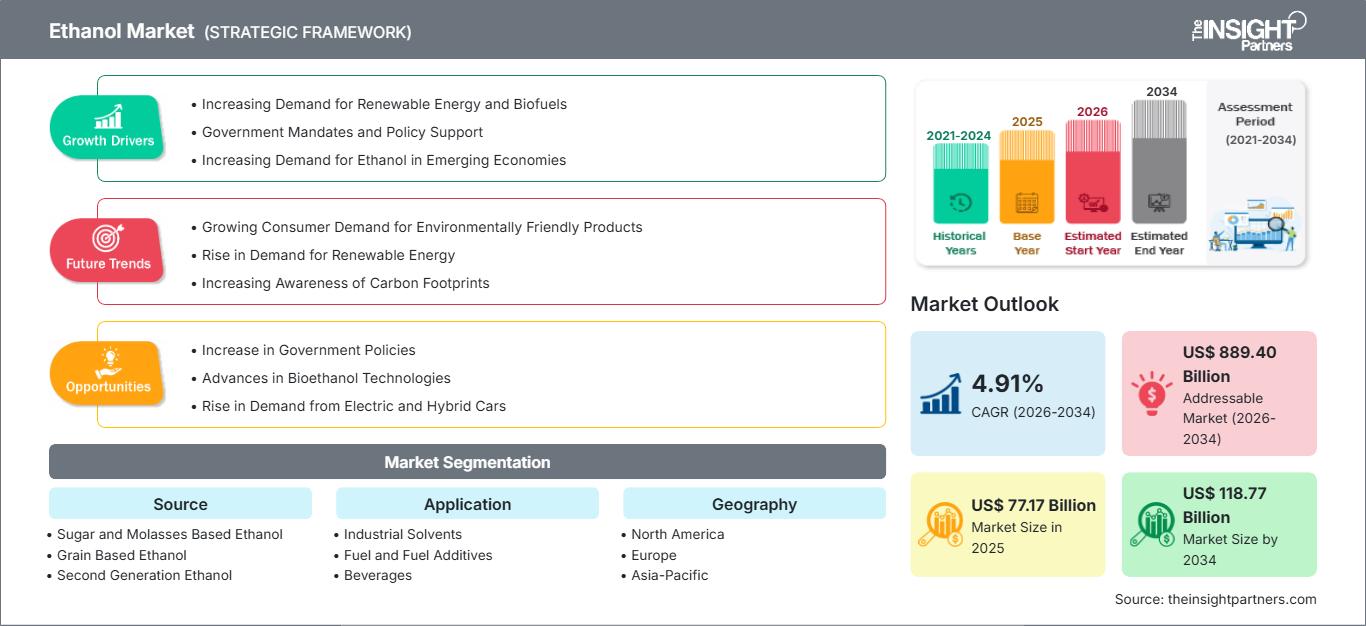
Tamaño del mercado en 2025
77.170 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
118.770 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,91 %
Índice de crecimiento
Mercado potencial
889.400 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado del etanol crezca de 77.170 millones de dólares en 2025 a 118.770 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 4,91 % entre 2026 y 2034. Este crecimiento se verá impulsado por la creciente rigurosidad de las normas sobre la mezcla de combustibles, la mayor demanda de combustibles con bajas emisiones de carbono en el transporte y el aumento del uso del etanol como disolvente, alcohol para bebidas, desinfectante y en productos de cuidado personal. La diversificación de las materias primas también contribuye a mejorar la resiliencia del suministro en los principales países productores de etanol.
América del Norte seguirá siendo estratégicamente importante gracias a sus instalaciones de producción de etanol a base de maíz, sus canales de distribución de etanol combustible desarrollados y el apoyo gubernamental constante a las energías renovables. Se estima que el mercado del etanol en América del Norte experimentará una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,6 % hasta 2034.
Análisis y perspectivas del mercado del etanol
- América del Norte: Se estima que América del Norte representará entre el 35 % y el 40 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,6 % entre 2026 y 2034, gracias a la producción a gran escala en Estados Unidos, la infraestructura consolidada y los mecanismos de política de combustibles renovables.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 88 % y el 92 % del valor de América del Norte y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,5 % hasta 2034, impulsado por la mezcla de combustibles y las exportaciones.
- Europa: Europa representó una cuota estimada del 10-14% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,8% hasta 2034. Alemania, Francia, España, Italia y el Reino Unido respaldan la demanda mediante objetivos de transporte renovable y sistemas de distribución de combustible consolidados.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 15 % y el 19 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,2 % hasta 2034, con China, India, Japón, Corea del Sur y Tailandia como factores que impulsan la demanda de forma diversa.
- Segmento más grande: El combustible y los aditivos para combustible representaron una cuota de mercado estimada del 55-60% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,3% hasta 2034.
- Segmento de alto crecimiento: El etanol de segunda generación representó una cuota estimada del 4-7% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 9,0-11,0% durante el período 2026-2034 a medida que avancen las vías de producción de materias primas bajas en carbono.
- Empresas clave analizadas en detalle: Cargill, Incorporated; Archer-Daniels-Midland Company; Grain Processing Corporation; ACE Ethanol LLC; Advanced BioEnergy, LLC; MGP Ingredients, Inc.; Flint Hills Resources, LLC; Marquis Energy, LLC; United Breweries Limited; Molson Coors Beverage Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del etanol ha pasado de utilizarse principalmente en bebidas e industrias a integrarse en un ecosistema de biocombustibles más amplio. Las materias primas para su producción son el maíz, la caña de azúcar, la melaza y, cada vez más, los materiales celulósicos. Las grandes empresas combinan la destilación de etanol con la producción de piensos, la generación de electricidad, los sistemas de gestión del carbono y el suministro de insumos agrícolas. La economía de la producción ahora está influenciada por la disponibilidad de materias primas, los precios de la energía, la rentabilidad de los subproductos, los requisitos de mezcla obligatorios y la logística, más que por la producción de etanol en sí.
En el futuro, el mercado del etanol podría beneficiarse del surgimiento de nuevos centros de consumo en India, el sudeste asiático y algunos países latinoamericanos. Las destilerías de alta eficiencia, la diversificación de materias primas, la baja huella de carbono y las plantas de conversión de etanol a combustible para aviones han cobrado mayor importancia. Además, la regulación se ha vuelto crucial, ya que la mezcla de combustibles ahora está vinculada con la seguridad energética, la política agrícola, la reducción de emisiones y la generación de valor añadido a nivel local.
Alcance del informe del mercado del etanol
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 77.170 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 118.770 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del etanol
El crecimiento del mercado del etanol se ve impulsado por las normativas sobre combustibles, la agricultura y la industria. Su cadena de valor abarca materias primas como la caña de azúcar, la melaza, el maíz, los cereales o la biomasa celulósica; la fermentación; la destilación; la deshidratación; el almacenamiento; el transporte y la mezcla. Además del etanol en sí, los productores obtienen beneficios de la venta de diversos subproductos, como los granos de destilería, el dióxido de carbono, el aceite de maíz, la electricidad y otros. La proximidad de las fuentes de materia prima sigue siendo relevante, ya que el coste del transporte puede afectar significativamente a los márgenes del etanol entregado.
La demanda del mercado varía según la aplicación. Los combustibles y sus aditivos constituyen el segmento más importante debido a la capacidad del etanol para oxigenar y mejorar el octanaje sin aumentar el consumo de petróleo. Las aplicaciones industriales requieren pureza, mientras que las empresas de bebidas exigen calidad alimentaria. La oferta del mercado se ve cada vez más influenciada por el clima, el precio de las materias primas agrícolas, la tasa de utilización de las instalaciones, la disponibilidad de exportaciones y las políticas de mezcla en los países consumidores.
Entre los competidores del mercado se encuentran procesadores agrícolas diversificados, fabricantes especializados de etanol y empresas de bebidas con capacidad de fermentación. Archer-Daniels-Midland Company y Cargill, Incorporated se benefician de su capacidad de abastecimiento de materia prima, mientras que Flint Hills Resources, LLC, Marquis Energy, LLC, ACE Ethanol LLC y Grain Processing Corporation ocupan posiciones en la producción estadounidense. El informe del mercado del etanol también destaca un mayor énfasis en la eficiencia de la planta, la intensidad de carbono, la monetización de coproductos y la flexibilidad geográfica.
El proceso de posicionamiento estratégico se ve cada vez más afectado por la exposición tecnológica y política. Archer-Daniels-Midland Company está mejorando su rentabilidad en el sector del etanol mediante la ejecución y el posicionamiento en el mercado de sus biocombustibles, mientras que Cargill, Incorporated, ha incrementado su presencia en el mercado brasileño de azúcar y energía. MGP Ingredients, Inc., mantiene su relevancia gracias a sus procesos de fermentación y productos de destilería. Empresas como United Breweries Limited y Molson Coors Beverage Company ofrecen exposición a la demanda de bebidas con etanol.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del etanol: Perspectivas estratégicas
Perspectivas regionales
Mercado de etanol en Norteamérica
En la región de Norteamérica, se estimó una cuota de mercado de etanol de entre el 35 % y el 40 % en 2025, con una proyección de crecimiento anual compuesto (CAGR) del 3,8 % al 4,6 % hasta 2034. Estados Unidos lidera la producción regional, mientras que Canadá contribuye a la demanda adicional debido a las normativas sobre mezcla de combustibles y las oportunidades de exportación. Entre las ventajas de las empresas regionales se incluyen sistemas de logística de maíz, capacidad de destilación, transporte ferroviario, unidades de almacenamiento e instalaciones para la mezcla de combustibles.
Además, Estados Unidos puede presumir de una economía de coproductos consolidada, con granos de destilería y aceite de maíz que impulsan la diversificación de su producción. La estabilidad política, los mandatos de volumen de energías renovables, la demanda de exportaciones y el aumento de las mezclas de etanol son factores clave del mercado. Canadá también contribuye a la demanda gracias a sus políticas de combustibles limpios y sus mandatos de mezcla. Por lo tanto, esta combinación favorece el crecimiento sin depender de la expansión de las instalaciones de producción.
Mercado de etanol de EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 88 % y el 92 % del valor total del sector en Norteamérica, con una previsión de crecimiento anual compuesto (CAGR) de entre el 3,7 % y el 4,5 %. La disponibilidad de maíz como materia prima, las plantas de procesamiento bien establecidas, las redes de oleoductos y terminales, y el elevado consumo interno de combustible impulsan la industria. Entre las empresas líderes del sector se encuentran Archer-Daniels-Midland Company, Cargill, Incorporated, Flint Hills Resources, LLC, Marquis Energy, LLC y ACE Ethanol LLC.
El consumo de combustible constituye el principal patrón de consumo en Estados Unidos, mientras que el consumo industrial y las exportaciones también contribuyen a este fenómeno. La producción total en Estados Unidos en 2025 alcanzó la cifra sin precedentes de 16.490 millones de galones de combustible. Existen consideraciones estratégicas como el aumento de los volúmenes de mezcla, las exportaciones internacionales y los incentivos para combustibles bajos en carbono.
Mercado europeo del etanol
Europa representó aproximadamente entre el 10 % y el 14 % del mercado del etanol en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,8 % hasta 2034. El Reino Unido, Alemania, Francia, Italia y España son mercados líderes, impulsados por los objetivos de transporte renovable, una red de distribución de combustible consolidada y un creciente énfasis en los biocombustibles sostenibles. Alemania sigue siendo un importante centro de demanda regional debido a su gran sector automovilístico y su infraestructura consolidada para combustibles renovables.
El apoyo al consumo de etanol se mantiene a través del uso de E10 y la obligación de utilizar energías renovables en el transporte en el Reino Unido. La ventaja de Alemania y Francia radica en que cuentan con amplios aparcamientos y ya disponen de instalaciones de mezcla, mientras que Italia y España contribuyen a la demanda de descarbonización del transporte. Los criterios de sostenibilidad y el seguimiento de las materias primas están adquiriendo cada vez mayor relevancia.
Mercado de etanol en Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 15 % y el 19 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,2 %. Algunos de los mercados clave en APAC incluyen China, India, Japón, Corea del Sur y Australia, donde India se está consolidando como un importante mercado en crecimiento. Entre las razones que impulsan el crecimiento en la región de APAC se encuentran la industrialización, la reducción de las importaciones de combustible, el suministro de materias primas para la agricultura y las instalaciones de mezcla.
India ha logrado avances significativos en la mezcla de E20, mientras que China y Tailandia cuentan con una importante capacidad de producción. Japón y Corea del Sur están explorando alternativas de combustibles bajos en carbono. El desarrollo de plantas de destilación está impulsando la oferta regional; sin embargo, no se pueden pasar por alto factores como la materia prima, la disponibilidad de agua, la logística y la compatibilidad con los vehículos.
Mercado de etanol de Oriente Medio y África
Sin embargo, Oriente Medio y África representaron una proporción menor de la demanda mundial en 2025, pero ofrecieron oportunidades de crecimiento específicas. Arabia Saudita y los Emiratos Árabes Unidos se centran en la diversificación energética y el uso de combustibles con bajas emisiones de carbono, mientras que Sudáfrica destaca en agricultura e industria. Se prevé que el mercado de la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 5,0 % hasta 2034.
Si bien Arabia Saudita y los Emiratos Árabes Unidos presentan oportunidades de crecimiento en solventes industriales y combustibles bajos en carbono, Sudáfrica ofrece oportunidades en materias primas agrícolas y bebidas. Sin embargo, el resto de Oriente Medio y África presenta un panorama fragmentado, donde la construcción de infraestructura y las preocupaciones sobre la seguridad energética influyen en la adopción de estas tecnologías. La falta de capacidad de producción y de un marco regulatorio para la mezcla de tecnologías podría limitar su adopción a corto plazo.
Análisis de segmentación
Fuente
La selección de la fuente influye directamente en el costo, la intensidad de carbono, la flexibilidad de producción y la elegibilidad para las políticas. Se prevé que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,6 % durante el período 2026-2034, con las rutas establecidas de azúcar y granos manteniendo su escala, mientras que las tecnologías de segunda generación adquieren importancia estratégica.
- Etanol a base de azúcar y melaza: La caña de azúcar y la melaza ofrecen vías de fermentación bien establecidas, especialmente en Brasil e India. Su integración con los ingenios azucareros permite la recuperación de energía, una gestión flexible de la materia prima y la diversificación de los ingresos agrícolas.
- Etanol a base de granos: El maíz y otros granos siguen siendo fundamentales para la producción a gran escala, especialmente en Norteamérica. El procesamiento integrado genera etanol junto con alimento para animales y aceite de maíz, lo que fortalece la rentabilidad general de la planta.
- Etanol de segunda generación: Las rutas basadas en celulosa y residuos buscan reducir la intensidad de carbono mediante el uso de residuos agrícolas, biomasa municipal y otras materias primas no alimentarias. La producción a escala comercial aún depende del costo de la tecnología, la logística de las materias primas y los incentivos políticos.
Solicitud
La diversidad de aplicaciones reduce la dependencia de los combustibles para el transporte y genera oportunidades para productos de mayor pureza. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,3 % hasta 2034, con las aplicaciones de combustible como sector dominante, mientras que los usos industriales y de cuidado personal aportan diversificación.
- Disolventes industriales: El etanol es un disolvente versátil utilizado en la industria química, farmacéutica, de tintas y en formulaciones de limpieza. La demanda depende de las especificaciones de pureza, la producción industrial, la viabilidad económica de la sustitución y las normativas que rigen el manejo de disolventes.
- Combustibles y aditivos para combustibles: Las aplicaciones en combustibles siguen siendo la principal vía de salida, ya que el etanol aumenta el octanaje y puede reducir el consumo de petróleo. Las normativas nacionales sobre mezclas, la compatibilidad de los vehículos, la infraestructura de combustibles y las prioridades de seguridad energética determinan la intensidad de la demanda regional.
- Bebidas: Las aplicaciones en el sector de las bebidas requieren etanol apto para consumo alimentario, producido bajo estrictos controles de calidad. La demanda está ligada a la producción de licores, las preferencias de los consumidores, la tendencia hacia productos premium y las normativas que regulan la fabricación, el etiquetado y la tributación del alcohol.
- Desinfectante: El etanol sigue siendo importante en las formulaciones desinfectantes y de higiene debido a su eficacia antimicrobiana comprobada. La demanda varía según el consumo en el sector sanitario, los requisitos de higiene institucional, las prácticas de limpieza doméstica y los estándares de formulación.
- Cuidado personal: Los cosméticos y productos de cuidado personal utilizan etanol como disolvente, vehículo y coadyuvante en la formulación. La demanda se beneficia de la expansión de las categorías de cuidado de la piel, fragancias, aseo personal y aerosoles, que requieren una pureza y un rendimiento sensorial uniformes.
Industria de usuarios finales
La diversidad de usuarios finales fortalece el alcance del mercado del etanol al conectar aplicaciones de combustible, industriales, de bebidas y de consumo. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,5 % hasta 2034, siendo el consumo industrial relacionado con la construcción y el transporte centros de volumen importantes.
- Edificación y construcción: Los disolventes y formulaciones a base de etanol se utilizan en recubrimientos, productos de limpieza, adhesivos y productos químicos para la construcción. La demanda está ligada a la actividad de infraestructura, la renovación, el mantenimiento industrial y el uso generalizado de formulaciones a base de disolventes.
- Bienes de consumo: Las aplicaciones de bienes de consumo incluyen bebidas, productos de cuidado personal, productos de limpieza y formulaciones para el hogar. La calidad constante del producto y el cumplimiento de las normativas son criterios de compra fundamentales para los fabricantes.
- Aeroespacial: Las aplicaciones aeroespaciales evalúan cada vez más las vías derivadas del etanol a través de oportunidades en combustibles de aviación sostenibles y productos químicos especializados. La cualificación técnica, las emisiones del ciclo de vida, la certificación y la trazabilidad de las materias primas determinan la adopción comercial.
- Sector marítimo: Las aplicaciones marítimas ofrecen un gran potencial a largo plazo gracias a las estrategias de combustibles bajos en carbono y las vías de producción derivadas del etanol. Su adopción depende de la compatibilidad del motor, las normas sobre combustibles, la infraestructura portuaria, la rentabilidad de los buques y la normativa sobre emisiones marítimas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Disolventes industriales |
Medio |
disolventes químicos |
Maduro |
|
Combustible y aditivos para combustible |
Alto |
Mezcla E20 |
Maduro |
|
Bebidas |
Medio |
Bebidas espirituosas premium |
Maduro |
|
Desinfectante |
Medio |
Formulaciones de higiene |
Maduro |
|
Cuidado personal |
Bajo |
Fórmula limpia |
Escalada |
Factores que impulsan el crecimiento del mercado del etanol y análisis de su impacto
Ampliación de los programas obligatorios de mezcla de etanol
La mezcla obligatoria es uno de los factores estructurales más importantes, ya que garantiza una demanda independiente de la disposición de los consumidores a comprar combustibles. En agosto de 2025, Brasil elevó su mezcla obligatoria de etanol anhidro del 27 % al 30 %, e India avanzó hacia el uso de E20 en todo el país. Este tipo de políticas conllevan un aumento en la cantidad de etanol que se debe comprar, una expansión de la capacidad y una mayor previsibilidad para los productores que adquieren materias primas. Las obligaciones de combustibles renovables y las oportunidades de mezcla en Estados Unidos son ejemplos adicionales de cómo estas políticas afectan la demanda de refinerías y distribuidores. El efecto comercial no se limita a la compra de etanol, ya que una mayor mezcla obligatoria fomenta las inversiones en almacenamiento, transporte, deshidratación, control de calidad y terminales.
Seguridad energética y reducción de las importaciones de petróleo
Los objetivos de seguridad energética han generado una mayor demanda de etanol en países que dependen en gran medida de las importaciones de petróleo. Mediante el etanol, los gobiernos pueden sustituir una parte del consumo de gasolina por combustible producido con cultivos locales. Esto establece un vínculo entre las políticas de seguridad energética y el desarrollo rural. India, gracias a sus mayores objetivos de mezcla de combustibles, ha reducido su dependencia de las importaciones de petróleo. De manera similar, Brasil recurre al etanol en su búsqueda de la autosuficiencia energética. La misma lógica explica la creciente importancia del etanol en los países en desarrollo del sudeste asiático. Esto tiene importantes implicaciones para los productores de etanol, ya que las políticas de seguridad energética suelen priorizar los acuerdos de compra a largo plazo sobre los programas de estimulación de la demanda.
Diversificación de materias primas e integración agrícola
La diversificación de las materias primas aumenta la resiliencia de la producción de etanol y amplía el número de sectores que pueden integrarse en la cadena de valor. El etanol puede fabricarse a partir de diversas materias primas: caña de azúcar, melaza, maíz, cereales, granos alimenticios en mal estado, residuos agrícolas, materias primas celulósicas, etc. India ha diversificado sus fuentes de materia prima, mientras que en Norteamérica existen numerosas oportunidades relacionadas con el procesamiento del maíz. Es posible monetizar productos adicionales como los granos de destilería, el aceite de maíz, la electricidad y el dióxido de carbono. Además, un nuevo paradigma de producción se presenta como una opción más flexible ante las fluctuaciones de los precios y las regulaciones de las materias primas.
Tendencias futuras del mercado del etanol
Integración del etanol con combustible de aviación sostenible
Las tendencias del mercado del etanol se orientan cada vez más hacia la conversión de etanol en combustible para aviones, más allá del transporte terrestre convencional. Productores y empresas tecnológicas están evaluando el etanol como materia prima intermedia para combustibles de aviación sostenibles, lo que crea una posible salida de mayor valor para la capacidad de fermentación existente. La relevancia comercial dependerá de la intensidad de carbono del ciclo de vida, la eficiencia de conversión, la certificación aeronáutica, la trazabilidad de la materia prima y los acuerdos de compra a largo plazo. Las regiones con producción de etanol establecida pueden obtener una ventaja, ya que la infraestructura existente de fermentación, deshidratación, almacenamiento y logística puede servir de base para la conversión posterior. A medida que se fortalecen las políticas de descarbonización de la aviación, los productores podrían evaluar cada vez más si el capital adicional debería dirigirse a los mercados de combustibles convencionales o a las vías especializadas de la aviación. Esta transición podría cambiar gradualmente las prioridades de inversión en toda la cadena de valor global del etanol.
Producción con bajas emisiones de carbono mediante la optimización de procesos.
Es probable que los futuros productores prioricen la reducción de la intensidad de carbono sin sacrificar la rentabilidad de la planta. Las mejoras en la eficiencia de la fermentación, la integración térmica, la electricidad renovable, la energía de biomasa, el reciclaje de agua, la captura de carbono y la utilización de coproductos pueden reducir las emisiones del ciclo de vida. Estas iniciativas podrían adquirir mayor importancia a medida que los compradores y reguladores diferencien el etanol según su desempeño ambiental, en lugar de solo por su volumen. Las plantas con acceso a electricidad baja en carbono o a flujos concentrados de dióxido de carbono podrían consolidar su posición en los mercados premium. El control digital de procesos y el mantenimiento predictivo podrían mejorar aún más los rendimientos y reducir el tiempo de inactividad. En consecuencia, las decisiones de inversión considerarán cada vez más la intensidad de carbono junto con la capacidad, el costo de la materia prima y el acceso geográfico. Los productores que combinen la eficiencia operativa con un desempeño verificado en materia de emisiones podrían obtener un mayor acceso a los mercados de combustibles bajos en carbono, tanto regulados como voluntarios.
Oportunidades de mercado del etanol
Expansión de la capacidad de producción en mercados emergentes de mezcla de productos
Las previsiones del mercado del etanol indican oportunidades atractivas en países donde la demanda de combustible está aumentando, junto con los esfuerzos gubernamentales para reducir las importaciones de petróleo. India es un ejemplo destacado, mientras que las economías del sudeste asiático también están fortaleciendo sus marcos regulatorios para los biocombustibles. Los inversores pueden centrarse en destilerías modulares, agregación de materia prima, sistemas de deshidratación, instalaciones de almacenamiento y logística regional, en lugar de depender exclusivamente de grandes plantas integradas. Las alianzas con ingenios azucareros, procesadores de granos, compañías petroleras y cooperativas agrícolas pueden reducir los riesgos relacionados con la materia prima y la comercialización. La producción local también puede mejorar la resiliencia económica al mantener el valor agrícola dentro de las cadenas de suministro nacionales. Las mejores oportunidades probablemente se presenten donde los responsables políticos establezcan objetivos claros de mezcla, mecanismos de adquisición estandarizados y apoyo a la infraestructura, al tiempo que permitan a los productores utilizar múltiples materias primas elegibles.
Desarrollo de derivados de etanol de mayor valor
La diversificación hacia aplicaciones de mayor valor puede reducir la exposición a los ciclos de precios del combustible y la volatilidad de las materias primas. Los productores pueden desarrollar productos de etanol de grado industrial, farmacéutico, cosmético y especializado, donde la pureza y la fiabilidad justifican precios diferenciados. Existen oportunidades adicionales en productos químicos derivados del etanol, combustible de aviación sostenible y otros intermedios de base biológica. Las empresas con capacidad de destilación y purificación ya existentes pueden incorporar unidades de procesamiento posterior sin necesidad de recrear toda la cadena de producción. La inversión estratégica debe priorizar los mercados con estrictos requisitos de calidad, demanda industrial estable y oferta local limitada. La certificación, la trazabilidad, la calidad del almacenamiento y el cumplimiento normativo serán esenciales para el posicionamiento comercial. Por lo tanto, una cartera de productos más amplia puede mejorar la utilización de la planta y, al mismo tiempo, proporcionar fuentes de ingresos alternativas cuando los márgenes del combustible para el transporte se debilitan.
Novedades recientes
- Julio de 2026: Duc Giang Chemicals busca un comprador para su planta de etanol en Vietnam, dos años después de su adquisición. La gerencia indicó que el etanol no es su actividad principal y que la producción continua a base de yuca requeriría una inversión adicional. La planta vendía aproximadamente 1000 toneladas de etanol al mes, y los planes iniciales apuntaban a una mayor utilización y una posible expansión de la capacidad.
- Junio de 2026: India lanzó una mezcla de combustible E85 con un 85 % de etanol como parte de su programa de movilidad de combustible flexible, apoyando así los esfuerzos para reducir la dependencia del petróleo crudo importado. Esta iniciativa permite que los vehículos de combustible flexible compatibles funcionen con mezclas de etanol y gasolina que van desde E20 hasta E100, reforzando el papel del etanol en la estrategia de combustibles para el transporte de la India.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -