
Mercado de fibra hasta el hogar (FTTH): tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de fibra hasta el hogar y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por velocidad de red (menos de 50 Mbps, de 50 a 100 Mbps, de 100 Mbps a 1 Gbps, de Gbps a 10 Gbps); aplicación (televisión por Internet, VoIP, juegos interactivos, VPN en banda ancha, servicio de LAN privada virtual, aplicación para el hogar inteligente, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003626
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 06, 2026


Tamaño del mercado en 2025
62.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
109.890 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,32 %
Índice de crecimiento
Mercado potencial
813.280 millones de dólares estadounidenses
(2026-2034)
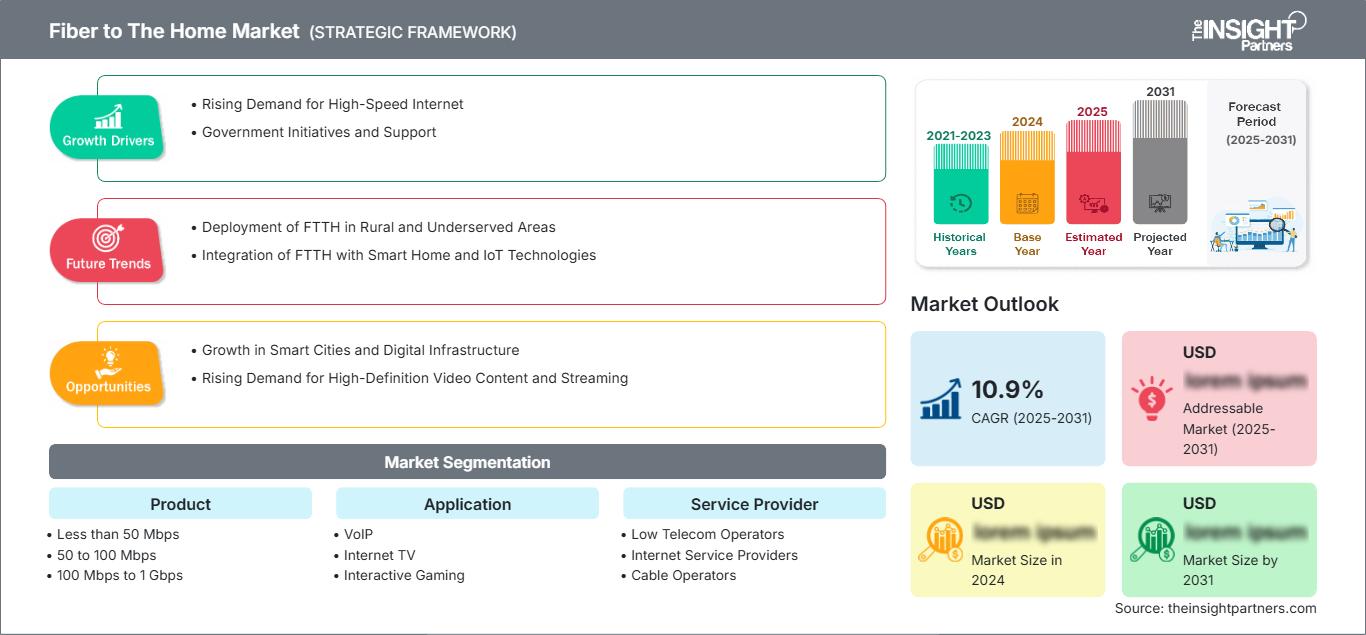
Se estima que el mercado de fibra óptica hasta el hogar (FTTH) alcanzará los 62.430 millones de dólares en 2025 y llegará a los 109.890 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,32%. Este crecimiento se debe a la rápida adopción de mejoras de banda ancha en los hogares, una mayor simetría del ancho de banda, la creciente expansión de la red de fibra óptica entre los proveedores de telecomunicaciones y la necesidad de un acceso fiable a vídeo, juegos, hogares inteligentes, educación a distancia y conectividad empresarial segura.
El mercado norteamericano de fibra óptica hasta el hogar (FTTH) experimentará una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % entre 2026 y 2034, impulsada por el número récord de conexiones FTTH en EE. UU., la proximidad de la fibra a tres cuartas partes de los hogares canadienses y las inversiones gubernamentales en zonas sin cobertura. La demanda se ve favorecida por la transición de la tecnología de cable a la de fibra, los múltiples paquetes de banda ancha de gigabit y la expansión de la infraestructura impulsada por la competencia.
Análisis y perspectivas del mercado de fibra óptica hasta el hogar
- América del Norte representó entre el 30 % y el 33 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % durante el período 2026-2034, impulsada por las construcciones rurales vinculadas a BEAD, la sustitución del cable y la demanda doméstica de múltiples gigabits.
- En 2025, Estados Unidos representó entre el 80 % y el 84 % de los ingresos de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,2 % durante el período 2026-2034, liderado por AT&T, Verizon y los grandes operadores regionales.
- Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,6 % durante el período 2026-2034, con el Reino Unido, Alemania, Francia, Italia y España a la cabeza de la conversión en despliegue.
- La región de Asia-Pacífico acaparó entre el 35 % y el 38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, de 100 Mbps a 1 Gbps, representó entre el 43 % y el 47 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % durante el período 2026-2034, ya que se ajusta a los precios habituales de los hogares.
- El segmento de alto crecimiento con velocidades superiores a 1 Gbps representó entre el 18 % y el 22 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,1 % al 10,2 % durante el período 2026-2034, impulsado por la demanda de XGS-PON y banda ancha premium.
- Empresas clave analizadas en detalle : AFL Telecommunications LLC; Altion Tech Communication Co., Ltd.; AT&T Inc.; China Mobile Limited; China Telecom Corporation Limited; Huawei Technologies Co., Ltd.; OFS Fitel, LLC; Verizon Communications Inc.; Vodafone Group Plc; ZTE Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El acceso mediante fibra óptica ha pasado de ser un acceso premium en las grandes ciudades a convertirse en una estructura de red de acceso popular a medida que los proveedores de servicios migran del cobre a GPON, XGS-PON y las etapas iniciales de las hojas de ruta de 50G-PON. El proceso de producción se orienta hacia cables de acometida preconectorizados, bastidores de distribución óptica de alta densidad, empalme automatizado y plataformas ONT comunes. El mercado está impulsado por las compensaciones que realizan los operadores entre el costo de construcción, el tiempo de adopción y la larga vida útil de los activos.
La demanda futura aumentará debido a que las nuevas regiones dependerán de las redes de fibra óptica para reducir la brecha digital, mientras que las regiones desarrolladas aprovecharán los servicios multigigabit, los paquetes para hogares inteligentes y los servicios para pequeñas empresas. Las políticas favorables seguirán siendo cruciales, ya que la financiación gubernamental reduce los riesgos de implementación en las zonas rurales. Las redes de acceso abierto, los fondos para infraestructura y la colaboración entre ciudades atraerán inversiones en regiones donde la captación de suscriptores, el acceso a la infraestructura y la obtención de permisos resulten más económicos.
Alcance del informe sobre el mercado de fibra óptica hasta el hogar
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 62.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 109.890 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,32% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fibra óptica hasta el hogar
El crecimiento del mercado de fibra óptica hasta el hogar (FTTH) se ve impulsado por el aumento del tráfico de datos de los consumidores, la transmisión de vídeo en 4K y 8K, los juegos en la nube, el teletrabajo y el aprendizaje desde casa, así como por los dispositivos domésticos inteligentes que requieren una menor latencia en comparación con las tecnologías de red de acceso tradicionales. La Fiber Broadband Association informó de tasas de acceso superiores al 60 % en los hogares estadounidenses en 2025, mientras que la penetración de FTTH/B en Europa alcanzó el 74,6 % en la UE39 en 2024.
Entre los participantes del ecosistema se incluyen proveedores de cable de fibra óptica, proveedores de componentes pasivos, proveedores de equipos OLT/ONT, contratistas de obras civiles, empresas de telecomunicaciones, proveedores de servicios de Internet (ISP), operadores de cable y mayoristas de banda ancha. La dinámica de la cadena de suministro se ve afectada por la disponibilidad de fibra óptica, la calidad de los conectores de fibra, la productividad laboral, los permisos, el acceso a los postes, la eficiencia de las instalaciones de los consumidores y los componentes electrónicos para las actualizaciones de redes PON, desde servicios de banda ancha hasta velocidades multigigabit.
La competencia en el mercado de fibra óptica hasta el hogar (Fibre to the Home Market Report) se evidencia en la rivalidad entre operadores de telecomunicaciones, fabricantes de equipos y proveedores de infraestructuras de fibra especializadas. AT&T Inc., Verizon Communications Inc., Vodafone Group Plc, China Mobile Limited y China Telecom Corporation Limited compiten en términos de número de suscriptores y cobertura geográfica, mientras que Huawei Technologies Co., Ltd., ZTE Corporation, AFL Telecommunications LLC y OFS Fitel, LLC proporcionan equipos e infraestructuras de fibra.
Se está invirtiendo capital en superposiciones XGS-PON, pasarelas domésticas con capacidad 10G, despliegues rurales, redes ópticas mayoristas y paquetes que incluyen conectividad de banda ancha, funciones de seguridad, transmisión en directo, gestión de Wi-Fi y hogares inteligentes. El posicionamiento estratégico se basa en el coste de construcción por pasada, el aprovisionamiento y la reducción de la rotación de clientes. Altion Tech Communication Co., Ltd. se especializa en soluciones de acceso para operadores que necesitan soluciones de distribución óptica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Fibra óptica hasta el hogar: Perspectivas estratégicas
Perspectivas regionales
Fibra óptica hasta el hogar en Norteamérica
América del Norte representó entre el 30 % y el 33 % de la cuota de mercado de fibra hasta el hogar en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % entre 2026 y 2034. La adopción en América del Norte incluye el tendido de fibra en EE. UU. en torno a los 100 millones de hogares, teniendo en cuenta las instalaciones redundantes, la disponibilidad de fibra en Canadá en alrededor del 75 % de los hogares y la continua demanda de servicios de banda ancha simétrica.
Los elementos estructurales incluyen la financiación de BEAD en zonas rurales, despliegues competitivos, la eliminación de cables y servicios de clase empresarial en los hogares. La tasa de adopción de FTTH en Estados Unidos en 2025 fue del 46,5%, y la competencia en el mercado de fibra a fibra fue responsable de la tasa de adopción del 61%. Por lo tanto, el enfoque se centra en el despliegue rápido y las aplicaciones integradas.
Fibra óptica en EE. UU. hasta el mercado doméstico
Estados Unidos representó entre el 80 % y el 84 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,2 % durante el período 2026-2034. La demanda se ve impulsada por los 11,8 millones de nuevos hogares conectados en 2025, la financiación federal para banda ancha y la intensa competencia entre operadores nacionales, redes municipales y proveedores regionales.
Las empresas líderes del sector son AT&T Inc. y Verizon Communications Inc. Entre los actores del ecosistema se encuentran AFL Telecommunications LLC y OFS Fitel, LLC, que ofrecen servicios de instalación, conectividad y cableado de fibra óptica. Las tendencias en aplicaciones incluyen televisión por internet de alta gama, juegos interactivos, VPN de banda ancha y aprendizaje a distancia. Esto ha sido posible gracias a una menor latencia y una mayor capacidad de subida de datos.
Fibra óptica europea para el mercado doméstico
Se estima que la cuota de mercado en Europa será del 22-25% en 2025, y se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,6% entre 2026 y 2034. El Consejo Europeo de FTTH declaró que en septiembre de 2024 había 269 millones de hogares en la UE39 con cobertura del 74,6% y una tasa de adopción del 53,1%.
El Reino Unido, Alemania e Italia fueron algunos de los países con mayor crecimiento anual en cuanto a hogares conectados, y entre los países que muestran tendencias de adopción más consolidadas se encuentran Francia, España y Portugal. Vodafone Group Plc es uno de los principales operadores regionales. Su política se centra en el desmantelamiento de redes de cobre, la penetración rural y el acceso mayorista, factores que incentivan a los operadores a convertir hogares conectados en clientes de pago.
Mercado de fibra óptica hasta el hogar en la región Asia-Pacífico
El segmento de Asia Pacífico tenía una cuota de mercado del 35-38% en 2025 y se esperaba que registrara una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,6% durante el período de previsión de 2026 a 2034. China está dominada por 691 millones de suscriptores de banda ancha fija y 1.210 millones de puertos FTTH/O en 2025.
Japón y Corea del Sur cuentan con una alta penetración de servicios de banda ancha de fibra óptica. India y Australia disponen de banda ancha rural y de gigabit gracias a las políticas gubernamentales. China Mobile Limited, China Telecom Corporation Limited, Huawei Technologies Co., Ltd. y ZTE Corporation impulsan el crecimiento regional en términos de red de acceso, PON y número de suscriptores.
Fibra óptica para el mercado doméstico en Oriente Medio y África
Se estima que el segmento de Oriente Medio y África alcanzará una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,9% entre 2026 y 2034. Los principales impulsores incluyen el desarrollo de ciudades inteligentes y proyectos de gran envergadura por parte de Arabia Saudita, así como la alta penetración de fibra óptica en los Emiratos Árabes Unidos. Además, se prevé una demanda proveniente de Sudáfrica y el resto de Oriente Medio y África, impulsada por la banda ancha urbana y los parques empresariales.
La provisión de servicios públicos, sistemas energéticos y otros servicios esenciales para las redes de fibra óptica requiere una conectividad confiable. El despliegue variará según el costo, el costo de las obras de ingeniería civil y la ausencia de regulación. Los proveedores de servicios se concentrarán en zonas urbanas densamente pobladas y, posteriormente, implementarán la red mediante alianzas público-privadas, la instalación de fibra óptica en torres y las iniciativas nacionales de digitalización.
Análisis de segmentación
Producto
Se prevé que el producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,9 % durante el periodo 2026-2034 . El mercado de fibra óptica hasta el hogar (FTO) abarca banda ancha básica, paquetes de alta velocidad convencionales, planes de gigabit y servicios premium multigigabit. Los operadores utilizan la segmentación por velocidad para ajustar los precios al consumo doméstico, la capacidad de la red y la posición competitiva, al tiempo que incentivan a los clientes a migrar de la conectividad básica a planes de mayor valor.
- En zonas sensibles al precio o con conexiones recientes, donde la demanda se basa en la navegación básica, la mensajería y el vídeo de baja resolución, sigue siendo relevante una velocidad inferior a 50 Mbps , pero la presión migratoria va en aumento.
- Las velocidades de 50 a 100 Mbps son ideales para hogares con presupuestos ajustados y viviendas pequeñas que necesitan acceso fiable a vídeo, teletrabajo y conexión a internet para la escuela, sin tener que pagar por un rendimiento gigabit premium.
- Las velocidades de entre 100 Mbps y 1 Gbps dominan la adopción generalizada porque equilibran la asequibilidad, la calidad de la transmisión, el uso en múltiples dispositivos y el potencial de venta adicional por parte de los operadores en los mercados urbanos y suburbanos.
- Una velocidad superior a 1 Gbps es estratégicamente importante para hogares de alto poder adquisitivo, jugadores, creadores de contenido y hogares inteligentes que utilizan alta capacidad de subida, baja latencia y routers Wi-Fi 7.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % durante el período 2026-2034 . Esta demanda se está ampliando a medida que los hogares utilizan la fibra óptica para entretenimiento, acceso seguro al trabajo, aprendizaje, juegos y dispositivos conectados. Los operadores venden cada vez más la banda ancha como una plataforma, combinando la gestión de Wi-Fi, la ciberseguridad, el streaming y los servicios para hogares inteligentes con el fin de aumentar los ingresos por suscriptor.
- La tecnología VoIP ofrece ventajas como una baja latencia y un rendimiento de carga estable, lo que permite contratar paquetes de voz residenciales, realizar llamadas en pequeñas oficinas y migrar desde los servicios de voz tradicionales basados en cable de cobre.
- La televisión por Internet sigue siendo un importante motor de consumo de ancho de banda, ya que los hogares exigen transmisión en alta definición, múltiples pantallas simultáneas y una entrega de vídeo fiable durante las horas punta de uso nocturno.
- Interactive Gaming valora la fibra óptica por su baja latencia, rendimiento constante y menor fluctuación, lo que la convierte en un elemento importante para los planes de banda ancha premium y las estrategias de fidelización de clientes.
- La demanda de aplicaciones para hogares inteligentes aumenta a medida que las cámaras, los electrodomésticos, los sensores y los asistentes de voz requieren conectividad permanente y una conexión Wi-Fi doméstica más potente, respaldada por acceso de fibra óptica.
- El servicio de red LAN privada virtual (VPN) es compatible con pequeñas empresas distribuidas y configuraciones domésticas tipo sucursal, donde la conectividad segura y el rendimiento predecible son más importantes que el acceso básico a Internet.
- La educación a distancia depende de videoconferencias estables, plataformas de aprendizaje en la nube, evaluaciones y acceso multiusuario en el hogar, lo que hace que la fibra óptica sea valiosa para los programas de inclusión digital.
- La VPN en banda ancha facilita el trabajo híbrido, el acceso seguro a la empresa y la continuidad del teletrabajo, especialmente cuando la capacidad de carga y la latencia afectan a la productividad y a la capacidad de respuesta de las aplicaciones.
Proveedor de servicios
Se prevé que el sector de proveedores de servicios crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,7 % durante el periodo 2026-2034 . La rentabilidad de los proveedores varía según su cobertura geográfica, el acceso al capital, el coste de adquisición de clientes y la capacidad de ofrecer paquetes de servicios. Los operadores de telecomunicaciones lideran los proyectos de gran envergadura, mientras que los proveedores de servicios de internet (ISP) y los operadores de cable aceleran los proyectos de fibra óptica competitivos donde la reducción de la rotación de clientes y los precios premium de banda ancha justifican la inversión.
- Los operadores de telecomunicaciones de bajo coste se centran en la instalación de redes de fibra óptica localizadas, en distritos con servicios insuficientes y en modelos cooperativos donde la presencia de la comunidad ayuda a reducir el coste de adquisición y mejora la confianza.
- Los proveedores de servicios de Internet utilizan la fibra óptica para diferenciar la velocidad, la fiabilidad y la calidad del servicio, compitiendo a menudo a través del soporte local, precios transparentes e instalación más rápida.
- Los operadores de cable adoptan extensiones de fibra óptica y superposiciones FTTH selectivas para defender su cuota de mercado de banda ancha, ya que el rendimiento simétrico se convierte en un requisito competitivo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
VoIP |
Medio |
Migración de voz |
Maduro |
|
Televisión por Internet |
Alto |
Paquetes de streaming |
Maduro |
|
Juegos interactivos |
Medio |
Baja latencia |
Escalada |
|
Aplicación para el hogar inteligente |
Alto |
Dispositivos conectados |
Escalada |
|
Servicio de LAN privada virtual |
Medio |
LAN segura |
Emergente |
|
Educación a distancia |
Medio |
Aprendizaje digital |
Escalada |
|
VPN en banda ancha |
Alto |
Trabajo híbrido |
Maduro |
Factores de crecimiento y análisis de impacto del mercado de fibra óptica hasta el hogar.
La demanda de banda ancha Gigabit está transformando la conectividad en los hogares.
Los hogares utilizan cada vez más la banda ancha para la transmisión simultánea de contenido, juegos, videoconferencias, almacenamiento en la nube y monitorización de hogares inteligentes, lo que hace que el rendimiento de subida y la latencia sean más visibles para los suscriptores. El impacto en el mercado es un cambio: de la velocidad como argumento de marketing a la fiabilidad del servicio como herramienta de fidelización. La fibra óptica proporciona a los operadores una base más sólida para niveles simétricos, Wi-Fi gestionado y paquetes premium que defienden el ingreso medio por usuario. A medida que la conexión inalámbrica fija y el cable compiten agresivamente, los proveedores de FTTH pueden diferenciarse mediante una menor fluctuación, una mayor capacidad de subida y una electrónica PON actualizable. Este factor impulsa la demanda de paquetes de 100 Mbps a 1 Gbps en la actualidad y de planes superiores a 1 Gbps a medida que se intensifican los dispositivos, los formatos de contenido y las necesidades de la oficina en casa.
La financiación pública y el desmantelamiento de las centrales de cobre mejoran la economía de la construcción.
Los programas gubernamentales de banda ancha reducen el riesgo comercial en zonas rurales y desatendidas al respaldar iniciativas de infraestructura de última milla y accesibilidad económica. Al mismo tiempo, la retirada del cobre reduce la carga de mantenimiento e impulsa a los operadores hacia redes preparadas para el futuro en lugar de actualizaciones incrementales de DSL. El impacto en el mercado es mayor donde las subvenciones, el acceso a los postes y la reforma de los permisos se alinean con el capital privado. Los participantes del mercado se benefician porque los programas públicos crean flujos de trabajo predecibles para la construcción de cables, conectores, componentes electrónicos y servicios de instalación. Los operadores también obtienen una ruta de migración más clara, reemplazando el cobre obsoleto por fibra óptica e introduciendo VoIP, soporte para la educación a distancia y acceso a servicios públicos digitales para comunidades que históricamente carecían de banda ancha fija de alta calidad.
La agrupación de servicios convierte las redes de acceso en plataformas.
Las redes de fibra óptica ofrecen cada vez más servicios que van más allá del acceso a internet. Los operadores combinan banda ancha con televisión por internet, ciberseguridad, control parental, almacenamiento en la nube, monitorización de hogares inteligentes y VPN de nivel empresarial. El impacto en el mercado se traduce en una mayor rentabilidad para la fibra hasta el hogar (FTTH), ya que la red se convierte en una plataforma para servicios digitales recurrentes. Este enfoque también reduce la rotación de clientes, puesto que los hogares valoran más la compatibilidad con Wi-Fi integrado y la fiabilidad de las aplicaciones que la velocidad por sí sola. Los proveedores de equipos se benefician de la demanda de mejores ONT, gateways y herramientas de orquestación. Los proveedores que pueden vincular el rendimiento del acceso con paquetes de servicios están mejor posicionados para recuperar la inversión en construcción y competir con las ofertas de cable, acceso inalámbrico fijo y banda ancha de bajo coste.
Tendencias futuras del mercado de fibra óptica hasta el hogar
Las hojas de ruta de XGS-PON y 50G-PON aumentan la capacidad de acceso.
Las tendencias del mercado de fibra óptica hasta el hogar (FTTH) apuntan a una migración más rápida de GPON a XGS-PON, con pruebas de 50G-PON que definen la planificación del acceso a largo plazo. Los operadores buscan mayor capacidad sin necesidad de reconstruir la infraestructura externa, por lo que las actualizaciones electrónicas se convierten en un elemento clave para la monetización de la red. Esta tendencia impulsará paquetes multigigabit más simétricos, mejores servicios domésticos de nivel empresarial y propuestas de acceso mayorista más sólidas. Los proveedores que ofrezcan OLT interoperables, ONT eficientes y aprovisionamiento gestionado por software ganarán relevancia a medida que los operadores busquen aumentar la capacidad controlando el consumo de energía, el espacio en los gabinetes y la complejidad del mantenimiento en campo.
Los modelos de fibra de acceso abierto amplían la monetización mayorista.
Las redes de acceso abierto se expandirán a medida que los inversores en infraestructura busquen rentabilidad estable al por mayor y los proveedores minoristas eviten duplicar las obras civiles. Este modelo separa la propiedad de la red de la competencia por el servicio, lo que permite que múltiples proveedores de servicios de internet (ISP) utilicen la misma infraestructura de fibra óptica. Esta tendencia es especialmente relevante en zonas urbanas densamente pobladas, mercados europeos más pequeños y proyectos municipales de banda ancha, donde la eficiencia del capital es fundamental. El éxito depende de precios justos, transparencia en el nivel de servicio y una implementación fluida. A medida que el modelo madure, puede mejorar la utilización de los hogares sin cobertura y reducir la brecha de activación entre la cobertura de red y los suscriptores de pago.
Oportunidades de mercado para la fibra óptica hasta el hogar
Paquetes multigigabit premium para hogares urbanos de alta densidad
Las previsiones del mercado de fibra óptica hasta el hogar (FTTH) respaldan la inversión dirigida en paquetes de más de 1 Gbps para apartamentos, suburbios de altos ingresos, hogares de creadores de contenido y jugadores. Los operadores pueden priorizar los edificios que ya cuentan con cobertura de fibra, reduciendo así los costes adicionales de construcción y aumentando el ARPU (ingreso promedio por usuario) mediante paquetes de alta velocidad, Wi-Fi gestionado y seguridad. La oportunidad es práctica, ya que el marketing puede centrarse en la baja latencia, el rendimiento de subida y la densidad de dispositivos, en lugar del ancho de banda abstracto. Los proveedores deben combinar los planes multigigabit con gateways Wi-Fi 7 y un soporte de instalación claro para que los clientes experimenten mejoras tangibles dentro del hogar, no solo en el perímetro de la red.
El desarrollo de la fibra óptica en zonas rurales y desatendidas se logra mediante alianzas.
Las infraestructuras rurales y desatendidas ofrecen una oportunidad práctica donde la financiación pública, las alianzas con empresas de servicios públicos y los proveedores de servicios de internet locales pueden compartir el riesgo de la implementación. Los proveedores de fibra óptica deben priorizar las áreas con una clara agregación de la demanda, instituciones clave y derechos de paso disponibles para mejorar la rentabilidad. Los modelos de colaboración pueden combinar la experiencia en telecomunicaciones con la gestión de permisos municipales, la infraestructura de cooperativas eléctricas o la participación mayorista y minorista. La oportunidad se extiende más allá de los hogares, ya que escuelas, clínicas, pequeñas empresas y organismos de seguridad pública se benefician de una conectividad fija resiliente. Los proveedores de cables preconectorizados, gabinetes y OLT compactas pueden obtener ventajas al reducir el tiempo de instalación y ofrecer plantillas de implementación rurales repetibles.
Novedades recientes
- Mayo de 2026: Genexis, líder europeo en soluciones innovadoras de banda ancha, anuncia FiberBox P2110, un terminal de red de fibra (NT) independiente de nivel básico de 1G diseñado para una instalación rápida, actualizaciones sencillas y un despliegue rentable en redes de fibra punto a punto (PtP).
- Mayo de 2024: R&M, la empresa suiza de desarrollo y suministro de soluciones de infraestructura de alta gama para redes de datos y comunicaciones, con presencia global, inauguró a mediados de mayo una nueva planta de fibra óptica en India. Toda la infraestructura se trasladó a Bagaluru, al norte de Bangalore. Asimismo, se invirtió en nuevas líneas de producción y se incrementó la capacidad productiva. Bagaluru es la planta más grande de R&M a nivel mundial para la fabricación de componentes de cableado de fibra óptica.
- Octubre de 2023: Nokia anunció un acuerdo con TATA Play Fiber para lanzar la primera red de banda ancha compatible con WiFi 6 en India. El creciente uso de banda ancha tanto en hogares como en empresas genera una importante demanda de nuevas conexiones de alta capacidad. Para satisfacer esta demanda, las redes de banda ancha necesitan soluciones de fibra óptica y para el hogar preparadas para el futuro, que puedan adaptarse a las necesidades cambiantes de los usuarios finales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -