
Mercato della fibra hasta il casa (FTTH): dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della fibra ottica fino alla casa (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per velocità di rete (inferiore a 50 Mbps, da 50 a 100 Mbps, da 100 Mbps a 1 Gbps, da Gbps a 10 Gbps); applicazione (TV via Internet, VoIP, giochi interattivi, VPN su banda larga, servizio VLAN, applicazioni per la casa intelligente, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003626
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
62,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
109,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,32 %
Tasso di crescita
Mercato di riferimento
813,28 miliardi di dollari USA
(2026-2034)
Il valore del mercato della fibra ottica fino alla casa (FTTH) è stimato a 62,43 miliardi di dollari nel 2025 e raggiungerà i 109,89 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,32%. La crescita è trainata dalla rapida adozione di aggiornamenti a banda larga nelle abitazioni, da una maggiore simmetria della larghezza di banda, dal crescente approfondimento delle infrastrutture in fibra da parte dei fornitori di telecomunicazioni e dalla necessità di un accesso affidabile a video, giochi, domotica, didattica a distanza e connettività aziendale sicura.
Il mercato nordamericano della fibra ottica fino alla casa (FTTH) registrerà una crescita annua composta (CAGR) del 6,4%-7,1% dal 2026 al 2034, trainata dal numero record di installazioni FTTH negli Stati Uniti, dalla vicinanza della fibra a tre quarti delle abitazioni canadesi e dagli investimenti governativi nelle aree non servite. La domanda è stimolata dalla transizione dalla tecnologia via cavo a quella in fibra, dalla disponibilità di pacchetti a banda larga multigigabit e dalla sovrapproduzione di infrastrutture dovuta alla concorrenza.
Analisi e approfondimenti sul mercato della fibra ottica fino alla casa (FTTH).
- Nel 2025 il Nord America deteneva una quota di mercato del 30-33% e sta crescendo a un tasso annuo composto (CAGR) del 6,4-7,1% nel periodo 2026-2034, grazie alle infrastrutture rurali collegate al progetto BEAD, alla sostituzione dei cavi e alla crescente domanda di connessioni multigigabit nelle famiglie.
- Nel 2025 gli Stati Uniti rappresentavano l'80-84% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034, trainata da AT&T, Verizon e dai principali operatori regionali.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 22% e il 25% e sta crescendo a un tasso annuo composto (CAGR) del 5,8-6,6% nel periodo 2026-2034, con Regno Unito, Germania, Francia, Italia e Spagna in testa per quanto riguarda la diffusione delle soluzioni.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 35-38% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello da 100 Mbps a 1 Gbps, deteneva una quota di mercato del 43-47% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, in quanto si adatta alle tariffe standard per le famiglie.
- Il segmento ad alta crescita con velocità superiori a 1 Gbps rappresentava una quota di mercato del 18-22% nel 2025 e sta crescendo a un CAGR del 9,1-10,2% nel periodo 2026-2034, supportato da XGS-PON e dalla domanda di banda larga premium.
- Aziende chiave analizzate nel dettaglio : AFL Telecommunications LLC; Altion Tech Communication Co., Ltd.; AT&T Inc.; China Mobile Limited; China Telecom Corporation Limited; Huawei Technologies Co., Ltd.; OFS Fitel, LLC; Verizon Communications Inc.; Vodafone Group Plc; ZTE Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'accesso tramite fibra ottica, un tempo riservato alle aree metropolitane, si è trasformato in una struttura di rete di accesso diffusa, grazie alla transizione dei fornitori di servizi dal rame a GPON, XGS-PON e alle fasi iniziali delle roadmap 50G-PON. Il processo produttivo si sta orientando verso cavi di derivazione preconnettorizzati, frame di distribuzione ottica ad alta densità, giunzione automatizzata e piattaforme ONT comuni. Il mercato è guidato dalle scelte degli operatori in termini di costi di costruzione, tempi di adozione e lunga durata degli asset.
La domanda futura aumenterà perché le nuove aree geografiche si affideranno alle reti in fibra ottica per colmare il divario digitale, mentre le aree geografiche sviluppate sfrutteranno i servizi multigigabit, i pacchetti per la casa intelligente e i servizi per le piccole imprese. Le politiche favorevoli continueranno a essere cruciali, poiché i finanziamenti pubblici riducono i rischi di implementazione nelle aree rurali. Le reti ad accesso aperto, i fondi per le infrastrutture e la collaborazione tra le città attrarranno investimenti nelle aree geografiche in cui l'adesione degli abbonati, la posa dei cavi e le autorizzazioni diventano più economiche.
Ambito del rapporto sul mercato della fibra ottica fino alla casa
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 62,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 109,89 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,32% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della fibra ottica fino alla casa (FTTH).
La crescita del mercato della fibra fino alla casa (FTTH/B) è trainata dal traffico dati in upload dei consumatori, dallo streaming video in 4K e 8K, dal gaming in cloud, dal lavoro e dallo studio da casa e dai dispositivi per la casa intelligente che necessitano di latenze ridotte rispetto alle tradizionali tecnologie di rete di accesso. La Fiber Broadband Association ha riportato che negli Stati Uniti, nel 2025, la penetrazione della FTTH/B ha superato il 60% delle famiglie, mentre in Europa ha raggiunto il 74,6% nell'UE39 nel 2024.
Tra i partecipanti all'ecosistema figurano fornitori di cavi in fibra ottica, fornitori di componenti passivi, fornitori di apparecchiature OLT/ONT, imprese edili, società di telecomunicazioni, ISP, operatori via cavo e grossisti di banda larga. Le dinamiche della catena di approvvigionamento sono influenzate dalla disponibilità di fibra ottica, dalla qualità dei connettori in fibra, dalla produttività del lavoro, dai permessi, dall'accesso ai pali, dall'efficienza delle installazioni presso i clienti e dai componenti elettronici per gli aggiornamenti PON dai servizi a banda larga a velocità multigigabit.
La concorrenza nel mercato della fibra ottica fino alla casa (FTTH) è evidente tra operatori di telecomunicazioni, produttori di apparecchiature e fornitori specializzati di infrastrutture in fibra. AT&T Inc., Verizon Communications Inc., Vodafone Group Plc, China Mobile Limited e China Telecom Corporation Limited competono in termini di numero di abbonati e copertura geografica, mentre Huawei Technologies Co., Ltd., ZTE Corporation, AFL Telecommunications LLC e OFS Fitel, LLC forniscono apparecchiature e infrastrutture in fibra.
Il capitale viene investito in overlay XGS-PON, gateway domestici compatibili con il 10G, implementazioni in aree rurali, reti ottiche all'ingrosso e pacchetti che includono connettività a banda larga, funzionalità di sicurezza, streaming live, gestione Wi-Fi e domotica. Il posizionamento strategico si basa sul costo di realizzazione per passaggio, sul provisioning e sulla riduzione del tasso di abbandono. Altion Tech Communication Co., Ltd. è specializzata in soluzioni di accesso per operatori che necessitano di soluzioni di distribuzione ottica.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
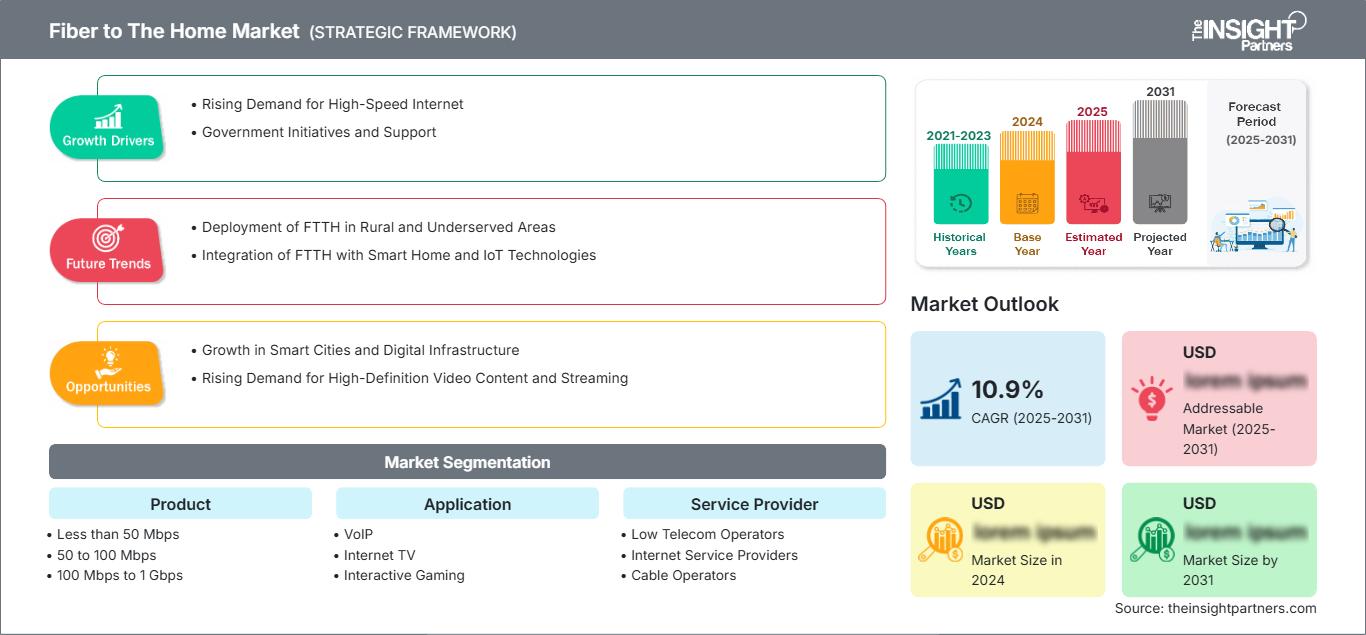
Fibra ottica fino al mercato domestico: spunti strategici
Approfondimenti regionali
Mercato nordamericano della fibra ottica fino alla casa (FTTH)
Nel 2025, il Nord America rappresentava una quota di mercato della fibra ottica fino alla casa (FTTH) pari al 30-33% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,1% dal 2026 al 2034. L'adozione della fibra in Nord America comprende circa 100 milioni di abitazioni raggiunte dalla fibra negli Stati Uniti, tenendo conto anche delle infrastrutture ridondanti, la disponibilità della fibra in Canada, che raggiunge circa il 75% delle abitazioni, e la continua domanda di servizi a banda larga simmetrici.
Gli elementi strutturali includono i finanziamenti del BEAD nelle aree rurali, le implementazioni competitive, il taglio dei cavi e i servizi di classe business nelle abitazioni. Il tasso di adozione della FTTH negli Stati Uniti nel 2025 era del 46,5%, e la concorrenza tra le tecnologie fibra-fibra è responsabile del tasso di adozione del 61%. Pertanto, l'attenzione si concentra su implementazioni rapide e applicazioni integrate.
US Fiber To the Home Market
Nel 2025 gli Stati Uniti rappresentavano l'80-84% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034. La domanda è sostenuta da 11,8 milioni di nuove abitazioni servite da infrastrutture nel 2025, dai finanziamenti federali per la banda larga e dalla forte concorrenza tra operatori nazionali, reti municipali e fornitori regionali.
Nel panorama aziendale, dominato da AT&T Inc. e Verizon Communications Inc., figurano anche gli attori dell'ecosistema come AFL Telecommunications LLC e OFS Fitel, LLC, che forniscono servizi di cablaggio in fibra ottica, connettività e installazione. Le tendenze applicative includono la televisione via Internet di fascia alta, i giochi interattivi, le VPN a banda larga e la formazione a distanza. Tutto ciò è stato reso possibile dalla riduzione della latenza e dal miglioramento della capacità di upload.
Mercato europeo della fibra ottica fino alla casa
Si stima che la quota di mercato in Europa si attesti tra il 22% e il 25% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,6% tra il 2026 e il 2034. Il FTTH Council Europe ha dichiarato che a settembre 2024 erano state raggiunte dalla rete FTTH 269 milioni di abitazioni nell'UE39, con una copertura del 74,6% e un tasso di adozione del 53,1%.
Regno Unito, Germania e Italia sono stati tra i paesi con la maggiore crescita annuale in termini di abitazioni raggiunte dalla rete, mentre tra i paesi che mostrano tendenze di adozione più mature figurano Francia, Spagna e Portogallo. Vodafone Group Plc è uno dei principali operatori regionali. Le politiche si concentrano sulla dismissione delle linee in rame, sulla penetrazione nelle aree rurali e sull'accesso all'ingrosso, incentivando gli operatori a trasformare le abitazioni raggiunte dalla rete in clienti paganti.
Mercato della fibra ottica fino alla casa nella regione Asia-Pacifico
Nel 2025, il segmento Asia-Pacifico deteneva una quota di mercato del 35-38% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,6% durante il periodo di previsione dal 2026 al 2034. La Cina è il mercato dominante, con 691 milioni di abbonati alla banda larga fissa e 1,21 miliardi di porte FTTH/O nel 2025.
Giappone e Corea del Sud hanno un'elevata penetrazione dei servizi a banda larga in fibra ottica. India e Australia dispongono di banda larga nelle aree rurali e di banda larga gigabit grazie alle politiche governative. China Mobile Limited, China Telecom Corporation Limited, Huawei Technologies Co., Ltd. e ZTE Corporation supportano la crescita regionale in termini di rete di accesso, PON e abbonati.
Mercato della fibra ottica fino alla casa in Medio Oriente e Africa
Si stima che il segmento Medio Oriente e Africa raggiungerà un tasso di crescita annuo composto (CAGR) del 7,0-7,9% nel periodo 2026-2034. I principali fattori trainanti includono lo sviluppo di città intelligenti e progetti gigabit da parte dell'Arabia Saudita e l'elevata penetrazione della fibra ottica negli Emirati Arabi Uniti. Inoltre, vi sarà una domanda proveniente dal Sudafrica e dal resto del Medio Oriente e Africa, trainata dalla banda larga urbana e dai parchi tecnologici.
La fornitura di servizi di pubblica utilità, sistemi energetici e servizi pubblici supporta le reti in fibra ottica, garantendo un'elevata affidabilità della connettività. Le modalità di implementazione varieranno in base ai costi, in particolare a quelli delle opere di ingegneria civile, e all'assenza di un controllo normativo. I fornitori di servizi si concentreranno sulle aree urbane densamente popolate, per poi estendere l'implementazione in fasi successive attraverso partenariati pubblico-privati, la fibrazione delle torri e iniziative nazionali di digitalizzazione.
Analisi di segmentazione
Prodotto
Si prevede che il prodotto crescerà a un CAGR del 7,1-7,9% nel periodo 2026-2034 . Il mercato della fibra fino a casa (FTTH) comprende la banda larga di base, i pacchetti ad alta velocità standard, i servizi gigabit e i servizi multigigabit premium. Gli operatori utilizzano la segmentazione in base alla velocità per allineare i prezzi all'utilizzo domestico, alla capacità di rete e al posizionamento competitivo, incoraggiando al contempo i clienti a passare da una connettività di base a piani con un valore aggiunto maggiore.
- Velocità inferiori a 50 Mbps rimangono rilevanti nelle aree sensibili al prezzo o di recente connessione, dove la domanda è limitata a navigazione web, messaggistica e video a bassa risoluzione, ma la pressione per la migrazione è in aumento.
- Una connessione da 50 a 100 Mbps è sufficiente per le famiglie con un budget limitato e per le abitazioni più piccole che necessitano di un accesso affidabile a video, lavoro da remoto e contenuti scolastici, senza dover pagare per prestazioni gigabit di fascia alta.
- Le velocità comprese tra 100 Mbps e 1 Gbps dominano l'adozione di massa perché offrono un buon equilibrio tra convenienza, qualità dello streaming, utilizzo su più dispositivi e potenziale di vendita di servizi aggiuntivi da parte degli operatori, sia nei mercati urbani che in quelli suburbani.
- Una velocità superiore a 1 Gbps è strategicamente importante per le famiglie di fascia alta, i giocatori, i creatori di contenuti e le case intelligenti che utilizzano elevate capacità di upload, bassa latenza e gateway Wi-Fi 7.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034 . La domanda di applicazioni si sta ampliando poiché le famiglie utilizzano la fibra per l'intrattenimento, l'accesso sicuro al lavoro, l'apprendimento, il gaming e i dispositivi connessi. Gli operatori vendono sempre più la banda larga come piattaforma, raggruppando servizi di gestione Wi-Fi, sicurezza informatica, streaming e domotica per aumentare i ricavi per abbonato.
- Il VoIP offre vantaggi in termini di bassa latenza e prestazioni di upload stabili, supportando pacchetti voce residenziali, chiamate per piccoli uffici e la migrazione dai vecchi servizi voce in rame.
- La TV via Internet rimane un fattore determinante per il consumo di banda, poiché le famiglie richiedono streaming ad alta definizione, la possibilità di utilizzare più schermi contemporaneamente e una trasmissione video affidabile durante le ore di punta serali.
- Interactive Gaming apprezza la fibra ottica per la bassa latenza, la velocità di trasmissione costante e la riduzione del jitter, caratteristiche che la rendono importante per i piani tariffari a banda larga premium e per le strategie di fidelizzazione degli utenti.
- La domanda di applicazioni per la casa intelligente è in aumento poiché telecamere, elettrodomestici, sensori e assistenti vocali richiedono una connettività sempre attiva e una rete Wi-Fi domestica più potente, supportata da una connessione in fibra ottica.
- Il servizio VPL (Virtual Private LAN Service) supporta le piccole imprese distribuite e le configurazioni domestiche con sedi distaccate, dove la connettività sicura e le prestazioni prevedibili sono più importanti del semplice accesso a Internet.
- La didattica a distanza dipende da videoconferenze stabili, piattaforme di apprendimento cloud, valutazioni e accesso multiutente domestico, il che rende la fibra ottica preziosa per i programmi di inclusione digitale.
- Le VPN su banda larga supportano il lavoro ibrido, l'accesso aziendale sicuro e la continuità del lavoro da casa, soprattutto laddove la capacità di upload e la latenza influiscono sulla produttività e sulla reattività delle applicazioni.
Fornitore di servizi
Si prevede che il mercato dei fornitori di servizi crescerà a un tasso di crescita annuo composto (CAGR) del 6,9-7,7% nel periodo 2026-2034 . I fattori economici che influenzano la crescita dei fornitori variano in base alla copertura geografica, all'accesso al capitale, al costo di acquisizione dei clienti e alla capacità di offrire pacchetti di servizi. Gli operatori di telecomunicazioni guidano le infrastrutture su larga scala, mentre gli ISP e gli operatori via cavo accelerano i progetti di fibra ottica competitivi, laddove la riduzione del tasso di abbandono e i prezzi elevati della banda larga giustificano gli investimenti.
- Gli operatori di telecomunicazioni a basso costo puntano alla realizzazione di reti in fibra ottica localizzate, ai distretti meno serviti e ai modelli cooperativi, dove la presenza nella comunità contribuisce a ridurre i costi di acquisizione e a migliorare la fiducia.
- I fornitori di servizi Internet utilizzano la fibra ottica per differenziarsi in termini di velocità, affidabilità e qualità del servizio, spesso competendo sul fronte dell'assistenza locale, della trasparenza dei prezzi e della rapidità di installazione.
- Gli operatori via cavo adottano estensioni in fibra ottica e sovrapposizioni FTTH selettive per difendere la propria quota di mercato nella banda larga, poiché le prestazioni simmetriche stanno diventando un requisito competitivo.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
VoIP |
Mezzo |
Migrazione vocale |
Maturo |
|
TV via Internet |
Alto |
Pacchetti streaming |
Maturo |
|
Giochi interattivi |
Mezzo |
Bassa latenza |
Scalatura |
|
Applicazione per la casa intelligente |
Alto |
Dispositivi connessi |
Scalatura |
|
Servizio di rete LAN privata virtuale (VPN) |
Mezzo |
LAN sicura |
Emergenti |
|
Formazione a distanza |
Mezzo |
Apprendimento digitale |
Scalatura |
|
VPN su banda larga |
Alto |
Lavoro ibrido |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato della fibra ottica fino alla casa (FTTH).
La crescente domanda di banda larga gigabit sta ridefinendo la connettività domestica.
Le famiglie utilizzano sempre più la banda larga per lo streaming simultaneo, il gaming, le videoconferenze, l'archiviazione cloud e il monitoraggio della domotica, rendendo le prestazioni di upload e la latenza più visibili agli abbonati. L'impatto sul mercato si traduce in un passaggio dalla velocità come strumento di marketing all'affidabilità del servizio come strumento di fidelizzazione. La fibra offre agli operatori una base più solida per piani tariffari simmetrici, Wi-Fi gestito e pacchetti premium che tutelano il ricavo medio per utente. Con la concorrenza agguerrita tra wireless fisso e via cavo, i fornitori di FTTH possono differenziarsi grazie a un jitter inferiore, una maggiore capacità di upload e un'elettronica PON aggiornabile. Questo fattore determinante aumenta la domanda di pacchetti da 100 Mbps a 1 Gbps e di piani superiori a 1 Gbps, man mano che i dispositivi, i formati di contenuto e le esigenze di lavoro domestico si intensificano.
I finanziamenti pubblici e la dismissione delle condutture del rame migliorano la redditività delle costruzioni.
I programmi governativi per la banda larga riducono il rischio commerciale nelle aree rurali e svantaggiate, supportando iniziative per la copertura intermedia, l'ultimo miglio e l'accessibilità economica. Allo stesso tempo, la dismissione delle linee in rame riduce gli oneri di manutenzione e spinge gli operatori verso reti a prova di futuro, anziché verso aggiornamenti incrementali a DSL. L'impatto sul mercato è maggiore laddove l'assegnazione di sussidi, l'accesso ai pali e la riforma delle autorizzazioni si allineano con i capitali privati. I partecipanti al mercato ne traggono vantaggio perché i programmi pubblici creano flussi di costruzione prevedibili per cavi, connettori, componenti elettronici e servizi di installazione. Gli operatori ottengono anche un percorso di migrazione più chiaro, sostituendo il rame obsoleto con la fibra e introducendo al contempo VoIP, supporto per la didattica a distanza e accesso ai servizi pubblici digitali per le comunità che storicamente non disponevano di una banda larga fissa di alta qualità.
Il raggruppamento dei servizi trasforma le reti di accesso in piattaforme
Le reti in fibra ottica supportano sempre più servizi oltre al semplice accesso a Internet. Gli operatori offrono pacchetti che includono banda larga, TV via Internet, sicurezza informatica, controllo parentale, cloud storage, monitoraggio della domotica e VPN di livello aziendale. L'impatto sul mercato si traduce in maggiori ricavi per la FTTH (Fiber to the Home), poiché la rete diventa una piattaforma per servizi digitali ricorrenti. Questo approccio riduce anche il tasso di abbandono, dato che le famiglie apprezzano maggiormente il supporto Wi-Fi integrato e l'affidabilità delle applicazioni rispetto alla sola velocità. I fornitori di apparecchiature beneficiano della domanda di ONT, gateway e strumenti di orchestrazione più performanti. I provider in grado di collegare le prestazioni di accesso ai pacchetti di servizi sono in una posizione migliore per recuperare le spese di costruzione e competere con le offerte via cavo, wireless fisso e a banda larga a basso costo.
Tendenze future del mercato della fibra ottica fino alla casa (FTTH).
Le roadmap XGS-PON e 50G-PON aumentano la capacità di accesso
Le tendenze del mercato della fibra ottica fino alla casa (FTTH) indicano una migrazione più rapida da GPON a XGS-PON, con le sperimentazioni 50G-PON che stanno plasmando la pianificazione dell'accesso a lungo termine. Gli operatori desiderano una maggiore capacità senza dover ricostruire le infrastrutture esterne, pertanto gli aggiornamenti elettronici diventano fondamentali per la monetizzazione della rete. Questa tendenza supporterà pacchetti multi-gigabit più simmetrici, servizi domestici di livello enterprise migliori e proposte di accesso all'ingrosso più solide. I fornitori che offrono OLT interoperabili, ONT efficienti e provisioning gestito via software acquisiranno rilevanza man mano che gli operatori perseguiranno la crescita della capacità controllando al contempo il consumo energetico, lo spazio occupato negli armadi e la complessità della manutenzione sul campo.
I modelli di fibra ad accesso aperto ampliano la monetizzazione all'ingrosso
Le reti ad accesso aperto si espanderanno man mano che gli investitori in infrastrutture cercheranno rendimenti all'ingrosso stabili e i fornitori al dettaglio eviteranno lavori civili duplicati. Questo modello separa la proprietà della rete dalla concorrenza dei servizi, consentendo a più ISP di utilizzare la stessa infrastruttura in fibra ottica. Questa tendenza è particolarmente rilevante nelle aree urbane densamente popolate, nei mercati europei più piccoli e nei progetti municipali di banda larga, dove l'efficienza del capitale è fondamentale. Il successo dipende da prezzi equi, trasparenza dei livelli di servizio e un'erogazione agevole. Con la maturazione del modello, si potrà migliorare l'utilizzo delle abitazioni raggiunte dalla rete e ridurre il divario di attivazione tra la copertura di rete e gli abbonati paganti.
Opportunità di mercato per la fibra ottica fino alla casa
Pacchetti multi-gigabit premium per abitazioni in aree urbane densamente popolate.
Le previsioni di mercato per la fibra ottica fino a casa (FTTH) supportano investimenti mirati in pacchetti con velocità superiori a 1 Gbps per appartamenti, quartieri residenziali di lusso, famiglie di creatori di contenuti e giocatori. Gli operatori possono dare priorità agli edifici già raggiunti dalla fibra, riducendo i costi di costruzione incrementali e aumentando al contempo l'ARPU (ricavo medio per utente) grazie a pacchetti che offrono velocità premium, Wi-Fi gestito e sicurezza. L'opportunità è orientata all'azione perché il marketing può concentrarsi su bassa latenza, prestazioni di upload e densità di dispositivi, piuttosto che su una larghezza di banda astratta. I fornitori dovrebbero abbinare piani multi-gigabit a gateway Wi-Fi 7 e a un supporto di installazione chiaro, in modo che i clienti possano sperimentare miglioramenti misurabili all'interno delle proprie abitazioni, e non solo ai margini della rete.
Sviluppo della fibra ottica nelle aree rurali e svantaggiate attraverso partnership.
Le infrastrutture in aree rurali e svantaggiate offrono un'opportunità concreta in cui finanziamenti pubblici, partnership con aziende di servizi pubblici e provider di servizi Internet locali possono condividere il rischio di implementazione. I fornitori di fibra ottica dovrebbero dare priorità alle aree con una chiara aggregazione della domanda, istituzioni di riferimento e diritti di passaggio disponibili per migliorare il ritorno sull'investimento. I modelli di partnership possono combinare l'esperienza nel settore delle telecomunicazioni con le autorizzazioni comunali, le infrastrutture delle cooperative elettriche o la partecipazione del mercato all'ingrosso e al dettaglio. L'opportunità si estende oltre le abitazioni, poiché scuole, cliniche, piccole imprese e agenzie di pubblica sicurezza traggono vantaggio da una connettività fissa resiliente. I fornitori di cavi pre-connettorizzati, armadi e OLT compatti possono ottenere un vantaggio riducendo i tempi di installazione e supportando modelli di implementazione rurali replicabili.
Sviluppi recenti
- Maggio 2026: Genexis, leader europeo nelle soluzioni innovative a banda larga, annuncia FiberBox P2110, un terminale di rete in fibra ottica (NT) standalone da 1G di livello base, progettato per un'installazione rapida, aggiornamenti semplici e un'implementazione economicamente vantaggiosa nelle reti in fibra punto-punto (PtP).
- Maggio 2024: R&M, azienda svizzera attiva a livello globale nello sviluppo e nella fornitura di soluzioni infrastrutturali di fascia alta per reti dati e di comunicazione, ha inaugurato a metà maggio un nuovo stabilimento per la produzione di fibra ottica in India. L'intera infrastruttura è stata trasferita a Bagaluru, a nord di Bangalore. Sono stati inoltre effettuati investimenti in nuove linee di produzione e la capacità produttiva è stata ulteriormente incrementata. Bagaluru è il più grande sito R&M al mondo per la produzione di componenti per il cablaggio in fibra ottica.
- Ottobre 2023: Nokia ha annunciato di aver stipulato un accordo con TATA Play Fiber per il lancio della prima rete a banda larga in India compatibile con il WiFi 6. Con la crescente diffusione della banda larga sia in ambito residenziale che aziendale, si registra una forte domanda di nuove connessioni a banda larga ad alta capacità. Per soddisfare tale domanda, le reti a banda larga necessitano di soluzioni in fibra e per la casa a prova di futuro, in grado di scalare in base alle esigenze in continua evoluzione dei clienti finali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -