
Marché de la fibre jusqu’au domicile (FTTH) : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la fibre optique jusqu'au domicile (FTTH) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par vitesse de réseau (moins de 50 Mbit/s, 50 à 100 Mbit/s, 100 Mbit/s à 1 Gbit/s, 1 Gbit/s à 10 Gbit/s) ; application (télévision par Internet, VoIP, jeux interactifs, VPN sur haut débit, service de réseau local privé virtuel, applications de maison connectée, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003626
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
62,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
109,89 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,32 %
taux de croissance
Marché adressable
813,28 milliards de dollars américains
(2026-2034)
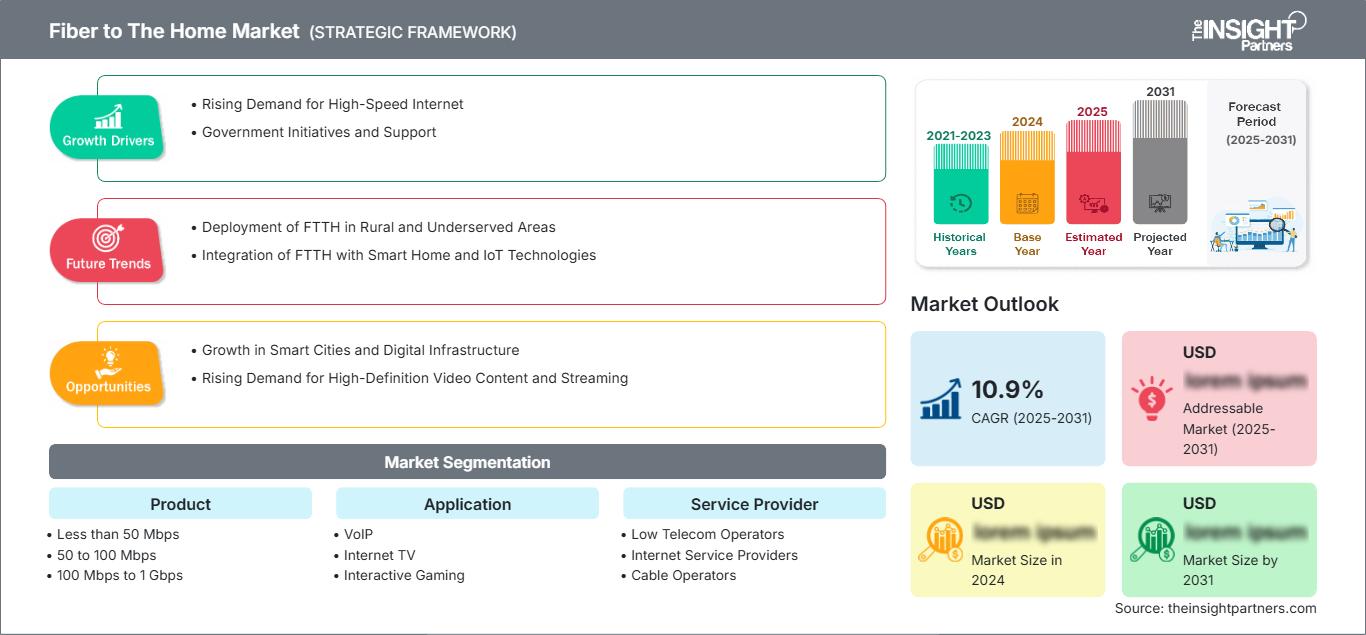
Le marché du déploiement de la fibre optique jusqu'au domicile (FTTH) est estimé à 62,43 milliards de dollars américains en 2025 et devrait atteindre 109,89 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,32 %. Cette croissance est alimentée par l'adoption rapide des mises à niveau haut débit dans les foyers, une plus grande symétrie de la bande passante, un déploiement accru de la fibre optique par les fournisseurs de télécommunications et le besoin d'un accès fiable à la vidéo, aux jeux en ligne, à la maison connectée, à l'enseignement à distance et à une connectivité sécurisée pour les entreprises.
Le marché nord-américain de la fibre optique jusqu'au domicile (FTTH) devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,1 % entre 2026 et 2034, portée par le nombre record de raccordements FTTH aux États-Unis, la proximité de la fibre pour les trois quarts des foyers canadiens et les investissements publics dans les zones non desservies. La demande est stimulée par la transition du câble à la fibre optique, les offres Internet haut débit à plusieurs gigabits et le déploiement massif de réseaux induit par la concurrence.
Analyse et perspectives du marché de la fibre optique jusqu'au domicile
- L'Amérique du Nord détenait une part de marché de 30 à 33 % en 2025 et connaît une croissance annuelle composée de 6,4 à 7,1 % entre 2026 et 2034, soutenue par le déploiement de réseaux ruraux liés au BEAD, la substitution du câble et la demande des ménages en multi-gigabits.
- Les États-Unis représentaient 80 à 84 % des revenus nord-américains en 2025 et connaissent une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034, sous l'impulsion d'AT&T, de Verizon et des entreprises régionales de construction de réseaux.
- L'Europe représentait une part de 22 à 25 % en 2025 et connaît une croissance annuelle composée de 5,8 à 6,6 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne étant en tête en matière de conversion des déploiements.
- La région Asie-Pacifique a capté une part de marché de 35 à 38 % en 2025 et connaît une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important, celui des 100 Mbps à 1 Gbps, détenait 43 à 47 % de parts de marché en 2025 et connaît une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, car il correspond aux prix pratiqués par les ménages.
- Segment à forte croissance : Plus de 1 Gbit/s représentait 18 à 22 % de parts de marché en 2025 et connaît une croissance annuelle composée de 9,1 à 10,2 % entre 2026 et 2034, soutenue par la technologie XGS-PON et la demande de haut débit premium.
- Principales entreprises analysées en détail : AFL Telecommunications LLC ; Altion Tech Communication Co., Ltd. ; AT&T Inc. ; China Mobile Limited ; China Telecom Corporation Limited ; Huawei Technologies Co., Ltd. ; OFS Fitel, LLC ; Verizon Communications Inc. ; Vodafone Group Plc ; ZTE Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'accès par fibre optique, autrefois réservé aux grandes métropoles, est devenu une architecture de réseau d'accès courante, les fournisseurs de services migrant du cuivre vers le GPON, le XGS-PON et les premières phases du déploiement du 50G-PON. La production s'oriente vers des câbles de branchement préconnectorisés, des répartiteurs optiques haute densité, l'épissure automatisée et des plateformes ONT communes. Le marché est déterminé par les compromis que doivent faire les opérateurs entre les coûts de construction, le délai de déploiement et la durée de vie des équipements.
La demande future augmentera car les nouvelles zones géographiques s'appuieront sur les réseaux de fibre optique pour réduire la fracture numérique, tandis que les zones développées tireront parti des services multi-gigabits, des solutions pour la maison connectée et des services aux petites entreprises. Des politiques favorables resteront essentielles, car le financement public réduit les risques de déploiement dans les zones rurales. Les réseaux à accès ouvert, les fonds d'infrastructure et les collaborations entre les villes attireront les investissements dans les zones où le taux d'adoption, l'accès aux conduits et l'obtention des permis seront plus économiques.
Portée du rapport sur le marché de la fibre optique jusqu'au domicile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 62,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 109,89 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,32% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la fibre optique jusqu'au domicile
La croissance du marché de la fibre optique jusqu'au domicile (FTTH/B) est alimentée par l'augmentation du trafic internet des consommateurs, le streaming vidéo 4K et 8K, les jeux en nuage, le télétravail et l'apprentissage à distance, ainsi que les objets connectés qui nécessitent une latence réduite par rapport aux technologies d'accès traditionnelles. La Fiber Broadband Association a annoncé un taux de raccordement aux États-Unis supérieur à 60 % en 2025, tandis qu'en Europe, le taux de pénétration de la FTTH/B atteignait 74,6 % dans les 39 principaux pays d'Europe centrale et orientale en 2024.
Les acteurs de l'écosystème comprennent les fournisseurs de câbles à fibres optiques, de composants passifs, d'équipements OLT/ONT, les entreprises de génie civil, les opérateurs télécoms, les fournisseurs d'accès Internet, les câblo-opérateurs et les grossistes en haut débit. La dynamique de la chaîne d'approvisionnement est influencée par la disponibilité de la fibre optique, la qualité des connecteurs, la productivité de la main-d'œuvre, les autorisations, l'accès aux poteaux, l'efficacité des installations chez les consommateurs et les composants électroniques nécessaires à la mise à niveau des réseaux PON, permettant ainsi le passage des services haut débit aux débits multi-gigabits.
Le rapport sur le marché de la fibre optique jusqu'au domicile (FTTH) met en évidence la concurrence entre les opérateurs télécoms, les fabricants d'équipements et les fournisseurs d'infrastructures de fibre optique spécialisés. AT&T Inc., Verizon Communications Inc., Vodafone Group Plc, China Mobile Limited et China Telecom Corporation Limited se disputent le nombre d'abonnés et la couverture géographique, tandis que Huawei Technologies Co., Ltd., ZTE Corporation, AFL Telecommunications LLC et OFS Fitel, LLC fournissent les équipements et les infrastructures de fibre optique.
Des investissements sont consacrés aux réseaux XGS-PON, aux passerelles résidentielles compatibles 10G, aux déploiements en zone rurale, aux réseaux optiques de gros et aux offres groupées comprenant la connectivité haut débit, des fonctionnalités de sécurité, la diffusion en direct, la gestion du Wi-Fi et la domotique. Le positionnement stratégique repose sur le coût de déploiement par connexion, la mise en service et la réduction du taux de désabonnement. Altion Tech Communication Co., Ltd. est spécialisée dans les solutions d'accès pour les opérateurs ayant besoin de solutions de distribution optique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Le marché de la fibre optique jusqu'au domicile : perspectives stratégiques
Perspectives régionales
Marché nord-américain de la fibre optique jusqu'au domicile
L'Amérique du Nord représentait 30 à 33 % du marché de la fibre optique jusqu'au domicile en 2025 et devrait connaître une croissance annuelle composée de 6,4 à 7,1 % entre 2026 et 2034. L'adoption en Amérique du Nord comprend environ 100 millions de raccordements à la fibre aux États-Unis (en tenant compte des déploiements redondants), la disponibilité de la fibre au Canada pour environ 75 % des foyers et une demande continue pour les services à large bande symétriques.
Les éléments structurels comprennent le financement par BEAD dans les zones rurales, le déploiement concurrentiel du réseau, la réduction du nombre de câbles et l'offre de services professionnels aux particuliers. Le taux d'adoption du FTTH aux États-Unis était de 46,5 % en 2025, et la concurrence entre les réseaux fibre à fibre explique le taux d'adoption de 61 %. Par conséquent, l'accent est mis sur un déploiement rapide et les offres groupées.
Marché américain de la fibre optique jusqu'au domicile
Les États-Unis représentaient 80 à 84 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034. Cette demande est soutenue par 11,8 millions de nouveaux logements approuvés en 2025, le financement fédéral du haut débit et une forte concurrence entre les opérateurs nationaux, les réseaux municipaux et les fournisseurs régionaux.
Le marché des entreprises est dominé par AT&T Inc. et Verizon Communications Inc. Parmi les acteurs de l'écosystème figurent AFL Telecommunications LLC et OFS Fitel, LLC, qui fournissent des services de câblage fibre optique, de connectivité et d'installation. Les applications les plus en vogue incluent la télévision sur Internet haut de gamme, les jeux interactifs, les VPN haut débit et la formation à distance. Ces évolutions sont rendues possibles par une latence réduite et une capacité de chargement améliorée.
Marché européen de la fibre optique jusqu'au domicile
La part de marché en Europe devrait se situer entre 22 et 25 % en 2025, et augmenter à un TCAC de 5,8 à 6,6 % entre 2026 et 2034. Le FTTH Council Europe a indiqué que 269 millions de foyers de l'UE39 étaient raccordés en septembre 2024, avec une couverture de 74,6 % et un taux d'adoption de 53,1 %.
Le Royaume-Uni, l'Allemagne et l'Italie ont enregistré parmi les plus fortes croissances annuelles en termes de foyers raccordés, tandis que la France, l'Espagne et le Portugal affichent des tendances d'adoption bien établies. Vodafone Group Plc est l'un des principaux opérateurs régionaux. Sa politique est axée sur la suppression du réseau cuivre, la pénétration des zones rurales et l'accès au marché de gros, incitant ainsi les opérateurs à convertir les foyers raccordés en clients payants.
Marché de la fibre optique jusqu'au domicile en Asie-Pacifique
Le segment Asie-Pacifique détenait une part de marché de 35 à 38 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,8 à 8,6 % au cours de la période de prévision allant de 2026 à 2034. La Chine domine ce marché avec 691 millions d'abonnés au haut débit fixe et 1,21 milliard de ports FTTH/O en 2025.
Le Japon et la Corée du Sud bénéficient d'une forte pénétration des services Internet par fibre optique. L'Inde et l'Australie disposent d'un accès Internet haut débit en zone rurale et d'un accès Internet gigabit grâce aux politiques gouvernementales. China Mobile Limited, China Telecom Corporation Limited, Huawei Technologies Co., Ltd. et ZTE Corporation contribuent à la croissance régionale en termes de réseaux d'accès, de réseaux PON et d'abonnés.
Marché de la fibre optique jusqu'au domicile au Moyen-Orient et en Afrique
Le segment Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,0 à 7,9 % entre 2026 et 2034. Cette croissance sera principalement portée par le développement des villes intelligentes et des projets de très haut débit en Arabie saoudite, ainsi que par le fort taux de pénétration de la fibre optique aux Émirats arabes unis. Par ailleurs, la demande en provenance d'Afrique du Sud et du reste de la région Moyen-Orient et Afrique sera stimulée par le déploiement du haut débit urbain et des parcs d'activités.
La fourniture de services publics, de systèmes énergétiques et d'infrastructures est essentielle au développement des réseaux de fibre optique, notamment en raison de la nécessité d'une connectivité fiable. Le déploiement variera en fonction des coûts, des dépenses liées aux travaux de génie civil et de l'absence de réglementation. Les fournisseurs de services privilégieront les zones urbaines denses et déploieront progressivement leurs réseaux par le biais de partenariats public-privé, du déploiement de la fibre optique sur les pylônes et des initiatives nationales de numérisation.
Analyse de segmentation
Produit
Le marché de la fibre optique jusqu'au domicile (FTTH ) devrait croître à un TCAC de 7,1 % à 7,9 % entre 2026 et 2034. Ce marché englobe l'accès à Internet haut débit d'entrée de gamme, les forfaits à très haut débit classiques, les offres gigabit et les services multi-gigabit premium. Les opérateurs utilisent la segmentation par débit pour adapter les prix à la consommation des ménages, à la capacité du réseau et à leur positionnement concurrentiel, tout en incitant les clients à passer d'une connexion de base à des forfaits plus performants.
- Un débit inférieur à 50 Mbps reste pertinent dans les zones sensibles aux prix ou nouvellement connectées où la navigation de base, la messagerie et la vidéo basse résolution définissent la demande, mais la pression migratoire augmente.
- L'offre de 50 à 100 Mbps s'adresse aux ménages à budget limité et aux petits logements qui ont besoin d'un accès fiable à la vidéo, au télétravail et aux études sans avoir à payer pour des performances gigabit haut de gamme.
- La bande passante de 100 Mbps à 1 Gbps domine l'adoption généralisée car elle offre un bon équilibre entre accessibilité financière, qualité de streaming, utilisation multi-appareils et potentiel de vente additionnelle pour les opérateurs sur les marchés urbains et périurbains.
- Un débit supérieur à 1 Gbit/s est stratégiquement important pour les foyers haut de gamme, les joueurs, les créateurs et les maisons intelligentes utilisant une capacité de téléchargement élevée, une faible latence et des passerelles Wi-Fi 7.
Application
Le marché des applications devrait croître à un TCAC de 7,4 % à 8,2 % entre 2026 et 2034. La demande d'applications s'accroît à mesure que les ménages utilisent la fibre optique pour le divertissement, l'accès sécurisé au travail, l'apprentissage, les jeux et les objets connectés. Les opérateurs commercialisent de plus en plus le haut débit comme une plateforme, en y intégrant la gestion du Wi-Fi, la cybersécurité, le streaming et les services de maison connectée afin d'augmenter le revenu par abonné.
- La VoIP bénéficie d'une faible latence et de performances de téléchargement stables, prenant en charge les forfaits voix résidentiels, les appels pour les petits bureaux et la migration depuis les services vocaux traditionnels en cuivre.
- La télévision par Internet reste un important moteur de consommation de bande passante car les ménages exigent une diffusion en haute définition, plusieurs écrans simultanés et une diffusion vidéo fiable pendant les heures de pointe en soirée.
- Interactive Gaming valorise la fibre optique pour sa faible latence, son débit constant et sa gigue réduite, ce qui en fait un élément important pour les offres haut débit premium et les stratégies de fidélisation des ménages.
- La demande d'applications pour la maison connectée augmente car les caméras, les appareils électroménagers, les capteurs et les assistants vocaux nécessitent une connectivité permanente et un réseau Wi-Fi domestique plus performant, soutenu par un accès fibre optique.
- Le service de réseau local privé virtuel (VPN) prend en charge les petites entreprises distribuées et les configurations à domicile de type succursale où la connectivité sécurisée et les performances prévisibles sont plus importantes qu'un simple accès à Internet.
- L'enseignement à distance dépend de la stabilité des vidéoconférences, des plateformes d'apprentissage en nuage, des évaluations et de l'accès multi-utilisateurs au sein des foyers, ce qui rend la fibre optique précieuse pour les programmes d'inclusion numérique.
- Un VPN sur haut débit prend en charge le travail hybride, l'accès sécurisé aux entreprises et la continuité du travail à domicile, notamment lorsque la capacité de téléchargement et la latence affectent la productivité et la réactivité des applications.
Prestataire de services
Le marché des fournisseurs de services devrait croître à un TCAC de 6,9 % à 7,7 % entre 2026 et 2034. La rentabilité des fournisseurs varie en fonction de leur couverture géographique, de leur accès au capital, du coût d'acquisition client et de leur capacité à proposer des offres groupées. Les opérateurs télécoms pilotent les déploiements à grande échelle, tandis que les FAI et les câblo-opérateurs accélèrent les projets de fibre optique concurrentiels lorsque la réduction du taux de résiliation et la tarification premium du haut débit justifient l'investissement.
- Les opérateurs de télécommunications à bas coût ciblent les déploiements de fibre optique localisés, les districts mal desservis et les modèles coopératifs où la présence communautaire contribue à réduire les coûts d'acquisition et à améliorer la confiance.
- Les fournisseurs d'accès à Internet utilisent la fibre optique pour se différencier en termes de vitesse, de fiabilité et de qualité de service, et rivalisent souvent grâce à une assistance locale, une tarification transparente et une installation plus rapide.
- Les câblo-opérateurs adoptent des extensions de fibre optique en périphérie et des superpositions FTTH sélectives pour défendre leur part de marché dans le haut débit, car des performances symétriques deviennent une exigence concurrentielle.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
VoIP |
Moyen |
Migration vocale |
Mature |
|
Télévision par Internet |
Haut |
Offres groupées de streaming |
Mature |
|
Jeux interactifs |
Moyen |
Faible latence |
Mise à l'échelle |
|
Application pour maison intelligente |
Haut |
Appareils connectés |
Mise à l'échelle |
|
Service de réseau local privé virtuel |
Moyen |
Réseau local sécurisé |
Émergent |
|
enseignement à distance |
Moyen |
Apprentissage numérique |
Mise à l'échelle |
|
VPN sur Internet haut débit |
Haut |
Travail hybride |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la fibre optique jusqu'au domicile
La demande en haut débit gigabit redéfinit la connectivité des ménages
Les ménages utilisent de plus en plus le haut débit pour le streaming simultané, les jeux en ligne, les visioconférences, le stockage cloud et la surveillance de leur maison connectée, ce qui rend les performances et la latence en envoi plus visibles pour les abonnés. Le marché évolue ainsi : la vitesse n’est plus un argument marketing, mais la fiabilité du service devient un levier de fidélisation. La fibre optique offre aux opérateurs une base plus solide pour leurs offres à plusieurs niveaux, le Wi-Fi géré et les forfaits premium, garantissant ainsi un revenu moyen par utilisateur optimal. Face à la concurrence féroce entre le sans-fil fixe et le câble, les fournisseurs FTTH peuvent se différencier par une gigue réduite, une capacité montante supérieure et des équipements PON évolutifs. Ce facteur stimule la demande pour les forfaits de 100 Mbit/s à 1 Gbit/s et pour les abonnements supérieurs à 1 Gbit/s, à mesure que le nombre d’appareils, de formats de contenu et les besoins du télétravail se multiplient.
Le financement public et la mise hors service des carrières de cuivre améliorent l'économie du bâtiment.
Les programmes gouvernementaux d'accès au haut débit réduisent les risques commerciaux dans les zones rurales et mal desservies en soutenant les initiatives de déploiement intermédiaire, de dernier kilomètre et d'accessibilité financière. Parallèlement, la mise hors service des câbles en cuivre allège les coûts de maintenance et incite les opérateurs à privilégier les réseaux évolutifs plutôt que les mises à niveau DSL progressives. L'impact sur le marché est maximal lorsque les subventions, l'accès aux poteaux et la réforme des permis sont alignés sur les investissements privés. Les acteurs du marché en bénéficient car les programmes publics créent des processus de construction prévisibles pour les câbles, les connecteurs, l'électronique et les services d'installation. Les opérateurs profitent également d'une stratégie de migration plus claire, remplaçant le cuivre vieillissant par la fibre optique tout en introduisant la VoIP, le soutien à l'enseignement à distance et l'accès aux services publics numériques pour les communautés qui, historiquement, ne disposaient pas d'un accès haut débit fixe de qualité.
Le regroupement de services transforme les réseaux d'accès en plateformes
Les réseaux de fibre optique offrent de plus en plus de services, allant au-delà de la simple connexion internet. Les opérateurs proposent des offres haut débit incluant la télévision par internet, la cybersécurité, le contrôle parental, le stockage cloud, la surveillance de la maison connectée et un VPN professionnel. Cette approche a un impact significatif sur le marché, renforçant la rentabilité du FTTH (Fiber To The Home), car le réseau devient une plateforme pour les services numériques récurrents. Elle permet également de réduire le taux de résiliation, les ménages privilégiant la connectivité Wi-Fi intégrée et la fiabilité des applications à la simple vitesse de connexion. Les fournisseurs d'équipements profitent de la demande croissante pour des ONT (réseaux de fibre optique), des passerelles et des outils d'orchestration plus performants. Les fournisseurs capables de lier les performances d'accès aux offres groupées sont mieux placés pour rentabiliser leurs investissements de déploiement et concurrencer les offres du câble, du sans-fil fixe et du haut débit à bas prix.
Tendances futures du marché de la fibre optique jusqu'au domicile
Les feuilles de route XGS-PON et 50G-PON augmentent la capacité d'accès
Les tendances du marché de la fibre optique jusqu'au domicile (FTTH) indiquent une migration plus rapide du GPON vers le XGS-PON, les essais du 50G-PON influençant la planification d'accès à long terme. Les opérateurs recherchent une capacité accrue sans avoir à reconstruire l'infrastructure extérieure ; les mises à niveau électroniques deviennent donc essentielles à la monétisation du réseau. Cette tendance favorisera des offres multigigabits plus symétriques, des services résidentiels de qualité professionnelle et des offres d'accès en gros plus performantes. Les fournisseurs proposant des OLT interopérables, des ONT efficaces et un provisionnement géré par logiciel gagneront en importance, les opérateurs cherchant à augmenter leur capacité tout en maîtrisant la consommation d'énergie, l'espace en baie et la complexité de la maintenance sur site.
Les modèles de fibre à accès ouvert développent la monétisation de gros
Les réseaux ouverts vont se développer à mesure que les investisseurs en infrastructures recherchent des rendements de gros stables et que les fournisseurs d'accès évitent les travaux de génie civil redondants. Ce modèle dissocie la propriété du réseau de la concurrence entre les services, permettant à plusieurs fournisseurs d'accès à Internet d'utiliser la même infrastructure fibre optique. Cette tendance est particulièrement pertinente dans les zones urbaines denses, les petits marchés européens et les projets de haut débit municipaux où l'efficacité des investissements est primordiale. Le succès repose sur une tarification équitable, la transparence des niveaux de service et un déploiement fluide. À mesure que le modèle se développe, il peut améliorer l'utilisation des foyers déjà raccordés et réduire le délai d'activation entre la couverture réseau et le nombre d'abonnés payants.
Opportunités du marché de la fibre optique jusqu'au domicile
Forfaits multi-gigabits premium pour les ménages urbains à forte densité
Les prévisions du marché de la fibre optique jusqu'au domicile (FTTH) encouragent les investissements ciblés dans des forfaits supérieurs à 1 Gbit/s pour les appartements, les banlieues aisées, les foyers de créateurs et les joueurs. Les opérateurs peuvent prioriser les bâtiments déjà raccordés à la fibre, réduisant ainsi les coûts de construction supplémentaires tout en augmentant le revenu moyen par utilisateur (ARPU) grâce à des offres groupées incluant vitesse premium, Wi-Fi géré et sécurité. Cette opportunité est concrète car le marketing peut se concentrer sur la faible latence, les performances en upload et la densité d'appareils plutôt que sur la bande passante. Les fournisseurs devraient associer les forfaits multi-gigabits à des passerelles Wi-Fi 7 et à une assistance à l'installation claire afin que les clients constatent des améliorations tangibles à domicile, et pas seulement au niveau du réseau.
Déploiement de la fibre optique en zones rurales et mal desservies grâce à des partenariats
Le déploiement de la fibre optique en zones rurales et mal desservies offre une opportunité concrète : financements publics, partenariats avec les services publics et fournisseurs d’accès Internet locaux peuvent partager les risques liés au déploiement. Les fournisseurs de fibre optique devraient privilégier les zones présentant une forte concentration de la demande, des institutions clés et des droits de passage disponibles afin d’optimiser la rentabilité. Les modèles de partenariat peuvent combiner l’expertise en télécommunications avec les autorisations municipales, l’infrastructure des coopératives électriques ou la participation au marché de gros et de détail. Cette opportunité ne se limite pas aux ménages : écoles, cliniques, petites entreprises et services de sécurité publique bénéficient également d’une connectivité fixe fiable. Les fournisseurs de câbles pré-connectés, d’armoires et de terminaux OLT compacts peuvent tirer profit de la réduction des délais d’installation et de la mise en place de modèles de déploiement ruraux reproductibles.
Développements récents
- Mai 2026 : Genexis, leader européen des solutions haut débit innovantes, annonce FiberBox P2110, un terminal de réseau fibre optique autonome 1G d'entrée de gamme (NT) conçu pour une installation rapide, des mises à niveau simples et un déploiement rentable dans les réseaux fibre optique point à point (PtP).
- Mai 2024 : R&M, entreprise suisse active à l’échelle mondiale dans le développement et la fourniture de solutions d’infrastructure haut de gamme pour les réseaux de données et de communication, a inauguré mi-mai une nouvelle usine de fibre optique en Inde. L’ensemble des infrastructures a été transféré à Bagaluru, au nord de Bangalore. Des investissements ont également été réalisés dans de nouvelles lignes de production, permettant ainsi d’accroître la capacité de production. Bagaluru est le plus grand site de R&M au monde pour la fabrication de composants de câblage à fibre optique.
- Octobre 2023 : Nokia a annoncé la signature d’un accord avec TATA Play Fiber pour le lancement du premier réseau haut débit compatible Wi-Fi 6 en Inde. Face à l’essor du haut débit dans les secteurs résidentiel et professionnel, la demande de nouvelles connexions à haut débit performantes est considérable. Pour y répondre, les réseaux haut débit doivent s’appuyer sur des solutions fibre optique et des équipements domestiques évolutifs, capables de s’adapter à l’évolution des besoins des utilisateurs.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -