
Mercado de paneles de control de alarmas contra incendios (FACP): tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de paneles de control de alarmas contra incendios (FACP) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (convencional, direccionable, otros); aplicación (edificios comerciales, edificios residenciales, edificios públicos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014693
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
3.980 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,35 %
Índice de crecimiento
Mercado potencial
46.910 millones de dólares estadounidenses
(2026-2034)
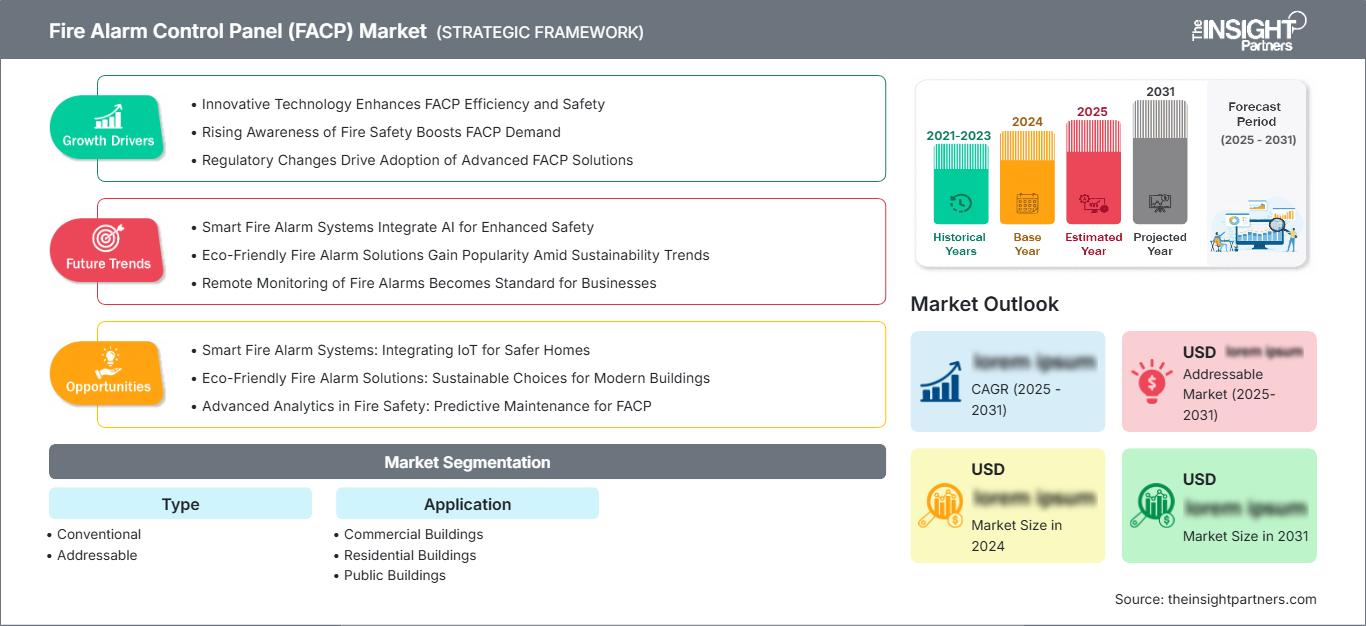
El mercado de paneles de control de alarmas contra incendios alcanzó un valor de 3980 millones de dólares estadounidenses en 2025 y se prevé que alcance los 6360 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,35 % durante el período 2026-2034. Este mercado abarca paneles de control convencionales y direccionables instalados en edificios comerciales, residenciales y públicos, y su demanda está marcada por los requisitos de seguridad, los programas de modernización, la digitalización de edificios y la creciente integración de la protección contra incendios con la infraestructura general de gestión de edificios.
En toda Norteamérica, el mercado de paneles de control de alarmas contra incendios se ve impulsado por la demanda de reemplazo, los estrictos requisitos de seguridad y la continua modernización de las instalaciones comerciales. Se prevé que la región registre una tasa de crecimiento anual compuesta (CAGR) estimada entre el 4,8 % y el 5,4 % hasta 2034, gracias a las actualizaciones de sistemas direccionables, la monitorización conectada, la construcción de centros de datos, la inversión en el sector sanitario y la sustitución de la infraestructura de protección contra incendios obsoleta.
Evaluación y perspectivas del mercado de paneles de control de alarmas contra incendios (FACP)
- América del Norte: Se prevé que América del Norte represente entre el 37 % y el 41 % de la cuota de mercado de paneles de control de alarmas contra incendios en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % entre 2026 y 2034, impulsada por la actividad de modernización, el cumplimiento normativo, los edificios conectados y la modernización de la infraestructura comercial obsoleta.
- EE. UU.: Se estima que Estados Unidos representará entre el 80 % y el 84 % de los ingresos de Norteamérica en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % durante el período 2026-2034, impulsado por las reformas comerciales y los sistemas de construcción avanzados.
- Europa: Se prevé que Europa represente entre el 24 % y el 28 % de la cuota de mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % hasta 2034, con Alemania, el Reino Unido, Francia, Italia y España impulsadas por la renovación, el cumplimiento de las normas de seguridad y la inversión en edificios inteligentes.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,7 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expanda el gasto en construcción e infraestructura.
- Segmento más grande: Los sistemas direccionables representan una cuota de mercado estimada del 62-66% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,5% durante el período 2026-2034, gracias a la identificación e integración precisas de los dispositivos.
- Segmento de alto crecimiento: Los edificios públicos representan una cuota de mercado estimada del 19-23% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,6% durante el período 2026-2034, impulsados por la modernización y las normativas de seguridad.
- Empresas clave analizadas en detalle: Asenware Ltd., Bosch Sicherheitssysteme GmbH, Carrier Global Corporation, DSW Electronics Ltd., Honeywell International Inc., Johnson Controls International plc, MIRCOM, SHIELD Fire, Safety and Security Ltd., Siemens AG, Texas Instruments Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado en el segmento de paneles de control de alarmas contra incendios se debe a la transición de soluciones zonificadas a soluciones direccionables y en red, así como a la creciente dependencia del software. Los líderes del sector están incorporando paneles de control con sensores inteligentes, registro de incidentes, monitorización remota e interfaces con sistemas de gestión de edificios. Los métodos de producción también se han regionalizado en lo que respecta a la fabricación, la certificación, la ingeniería y la distribución.
Durante el período de pronóstico, se observará crecimiento no solo en los mercados tradicionales de reemplazo de Norteamérica y Europa, sino también en Asia-Pacífico y en proyectos de infraestructura selectos de Oriente Medio. Habrá una tendencia a invertir en soluciones escalables, tecnologías de monitoreo digital, soluciones de ciberseguridad y sistemas capaces de integrarse con otros sistemas de automatización de edificios.
Alcance del informe de mercado de paneles de control de alarmas contra incendios (FACP)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.980 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de paneles de control de alarmas contra incendios (FACP)
El crecimiento del mercado de paneles de control de alarmas contra incendios se debe a la demanda de detección fiable, gestión de eventos, notificación de emergencias e integración con otros equipos de seguridad. La cadena de valor incluye empresas de semiconductores, fabricantes de paneles de control, detectores y dispositivos de notificación, integradores de sistemas, empresas instaladoras, distribuidores, laboratorios de pruebas y usuarios. Los sistemas direccionables están adquiriendo mayor relevancia, ya que los clientes buscan beneficiarse de una mayor precisión en la recopilación de datos y un diagnóstico más sencillo.
Las condiciones del lado de la oferta incluyen la disponibilidad de componentes electrónicos, certificaciones, desarrollo de software, capacidad de los instaladores y factores geográficos. Los proveedores de componentes, como Texas Instruments Incorporated, ofrecen tecnología de semiconductores que permite las funciones de detección, comunicación, computación y gestión de energía de los paneles de control de alarmas contra incendios. Los fabricantes utilizan la escalabilidad, la interoperabilidad, la puesta en marcha, la facilidad de mantenimiento y la compatibilidad con la base instalada existente para diferenciarse, mientras que los integradores influyen en las especificaciones a través de sus diseños e instalaciones.
La competencia en el mercado de paneles de control de alarmas contra incendios involucra a diversos actores del sector de la tecnología para edificios, así como a empresas especializadas. Honeywell International Inc., Siemens AG, Bosch Sicherheitssysteme GmbH, Johnson Controls International plc y Carrier Global Corporation compiten mediante una amplia gama de productos y contactos con propietarios de instalaciones, contratistas e integradores. Especialistas como Asenware Ltd., DSW Electronics Ltd., MIRCOM y SHIELD Fire, Safety and Security Ltd. intensifican la competencia con productos especializados y presencia regional.
El informe del mercado de paneles de control de alarmas contra incendios muestra que la financiación se dirige a la conectividad, el software, las funciones de diagnóstico y los servicios de ciclo de vida, en lugar de a los productos de hardware. El posicionamiento estratégico requiere un equilibrio entre la compatibilidad con la base instalada y la innovación digital. Bosch Sicherheitssysteme GmbH se centra en la tecnología integrada para edificios, mientras que Siemens AG busca ampliar sus capacidades de seguridad contra incendios conectada. Johnson Controls International plc mejora su oferta de servicios predictivos, mientras que los actores especializados pueden competir personalizando sus soluciones, ofreciendo una amplia certificación, plazos de entrega rápidos y capacidad de respuesta en los canales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles de control de alarmas contra incendios (FACP): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de paneles de control de alarmas contra incendios
Se estima que Norteamérica controlará entre el 37 % y el 41 % del mercado mundial de paneles de control de alarmas contra incendios en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % hasta 2034. Entre sus fortalezas se incluyen normativas de seguridad contra incendios consolidadas, una gran cantidad de edificios comerciales, inspecciones periódicas y la eliminación de paneles obsoletos. La resiliencia de la demanda es notable en los casos en que se requiere una actualización del sistema que no implique un recableado importante ni la interrupción de las operaciones. Se observa una mayor adopción de paneles direccionables en grandes edificios debido a la capacidad del direccionamiento a nivel de dispositivo para facilitar la resolución de problemas y una gestión de eventos más sofisticada. Los sectores de aplicación importantes incluyen centros de datos, centros de salud, instituciones educativas, establecimientos hoteleros y edificios de gran altura.
Otros factores que impulsan el crecimiento estructural del mercado de paneles de control de alarmas contra incendios incluyen la conectividad en los sistemas de edificios y la modernización de las instalaciones existentes con infraestructura eléctrica y de seguridad antigua. Los clientes en Norteamérica consideran cada vez más los paneles combinados con funciones de monitoreo remoto y ciberseguridad. Canadá aporta la contribución de la construcción comercial e institucional, mientras que Estados Unidos es el principal impulsor de la demanda regional. La presencia de una dinámica de mercado relativamente estable se debe a la actividad de reemplazo y a las modernizaciones impulsadas por la tecnología, en comparación con otras regiones donde las instalaciones dependen principalmente de construcciones nuevas.
Mercado de paneles de control de alarmas contra incendios en EE. UU.
Se estima que Estados Unidos representará entre el 80 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. El sector comercial genera una demanda considerable de estos sistemas, mientras que los sectores de salud, educación, hostelería, almacenamiento y centros de datos impulsan la necesidad de sistemas escalables. La participación de grandes empresas como Honeywell International Inc., Johnson Controls International plc, Siemens AG y Bosch Sicherheitssysteme GmbH crea una sólida base para la instalación y el mantenimiento.
En cuanto a las tendencias de aplicación, se observa una inclinación hacia los paneles direccionables, las capacidades de diagnóstico remoto, la conectividad en red y la integración con los sistemas de seguridad contra incendios más amplios. El ciclo de reemplazo también es fundamental en este sector, ya que los propietarios requieren actualizaciones sin cambiar todos los dispositivos de campo para garantizar una mejor gestión de la información. La adopción del mercado de paneles de control de alarmas contra incendios también depende de las inspecciones, los seguros, las renovaciones y la continuidad operativa.
Mercado europeo de paneles de control de alarmas contra incendios
Se estima que Europa tendrá una cuota de mercado del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,2% hasta 2034. Alemania seguirá siendo un país importante debido a sus plantas industriales, avances comerciales y capacidades de ingeniería. El Reino Unido es otro país que puede considerarse desarrollado, ya que la demanda en este sector dependerá de la renovación de edificios, instituciones, hostelería y la sustitución de dispositivos debido a los requisitos de cumplimiento normativo. Los europeos suelen dar importancia a la fiabilidad, la documentación, la interoperabilidad y el ciclo de vida de los productos.
Alemania seguirá teniendo una buena demanda industrial y comercial, especialmente en áreas que requieren productos de seguridad contra incendios para su integración con las instalaciones de los edificios. También se pueden encontrar oportunidades en países como Francia, Italia y España a través de renovaciones, hostelería, proyectos de infraestructura, proyectos residenciales y rehabilitación de edificios antiguos. La mejora de la eficiencia energética en la rehabilitación de edificios genera oportunidades para la mejora de los sistemas de seguridad contra incendios, así como de la automatización y la modernización de los sistemas eléctricos en los mismos edificios.
Mercado de paneles de control de alarmas contra incendios en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 25-29% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,7% hasta 2034. China sigue siendo un mercado importante, mientras que Japón, Corea del Sur, India y Australia contribuyen con una demanda considerable. El desarrollo industrial, la construcción comercial, la infraestructura de transporte, la inversión en atención médica y el desarrollo urbano impulsan la base instalada. El enfoque político en la seguridad y la modernización contribuye al aumento de la demanda.
India y el sudeste asiático presentan un alto potencial de crecimiento debido al aumento en la construcción de nuevos edificios comerciales e institucionales. China integra inversiones en infraestructura, manufactura y tecnología, mientras que Japón y Corea del Sur se centran en la sofisticación y la modernización de sus sistemas. Australia contribuye en términos de construcción comercial y estándares de seguridad. La tendencia del mercado regional favorecerá cada vez más las arquitecturas adaptables, donde el proyecto requiere escalabilidad e integración con otros sistemas de construcción.
Mercado de paneles de control de alarmas contra incendios en Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por grandes proyectos de infraestructura, desarrollos comerciales, instalaciones hoteleras, aeropuertos, centros sanitarios e inversiones industriales. Arabia Saudita y los Emiratos Árabes Unidos siguen siendo mercados líderes, mientras que Sudáfrica constituye una importante base consolidada. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,2 % hasta 2034, con especificaciones de proyectos que favorecen cada vez más la incorporación de sofisticadas capacidades de detección y control.
Arabia Saudita se beneficia de importantes programas de construcción y turismo, mientras que los Emiratos Árabes Unidos combinan proyectos de hostelería, bienes raíces comerciales, aviación y edificios inteligentes. Sudáfrica contribuye mediante la modernización comercial e institucional. El resto de Oriente Medio y África presenta una demanda más desigual, con oportunidades generadas por la infraestructura energética, las instalaciones industriales y los proyectos públicos. Los entornos de altas temperaturas y las ubicaciones remotas también impulsan a los compradores a priorizar equipos robustos, comunicaciones confiables, acceso a servicios y soporte durante todo el ciclo de vida.
Análisis de segmentación
Tipo
La adopción de paneles de control de alarmas contra incendios por tipo de panel está cada vez más influenciada por la complejidad del edificio, el nivel de detalle de la información requerida, los costos de instalación y las necesidades de integración. Los paneles convencionales siguen siendo relevantes para instalaciones más pequeñas y menos complejas, mientras que los sistemas direccionables predominan en proyectos de mayor envergadura que requieren una identificación precisa de los dispositivos. Se prevé que el segmento convencional crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034, en comparación con el 6,0 % al 6,5 % para los sistemas direccionables.
- Convencionales: Los paneles convencionales conservan una posición práctica en edificios más pequeños e instalaciones donde el coste es un factor crítico, y donde la identificación a nivel de zona es adecuada y una arquitectura sencilla limita la complejidad de la puesta en marcha.
- Paneles direccionables: Los paneles direccionables siguen siendo el tipo predominante porque la identificación individual de dispositivos, los bucles escalables, los diagnósticos detallados y las capacidades de integración se adaptan a entornos comerciales e institucionales complejos.
Solicitud
La demanda de aplicaciones refleja diferencias en la ocupación, la exposición regulatoria, la complejidad de los edificios y los ciclos de inversión. Los edificios comerciales siguen siendo el área de aplicación más importante, ya que las oficinas, los locales comerciales, los establecimientos de hostelería y los desarrollos de uso mixto requieren una cobertura integral de detección y notificación. Se prevé que los edificios comerciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,7 %, los edificios residenciales del 4,6 % al 5,1 % y los edificios públicos del 6,0 % al 6,6 % durante el período 2026-2034.
- Edificios comerciales: Los inmuebles comerciales requieren sistemas escalables capaces de soportar diversos perfiles de ocupación, múltiples zonas, integración con los servicios del edificio y modernización planificada sin interrupciones excesivas.
- Edificios residenciales: La demanda residencial se centra en la protección fiable, la instalación simplificada, el control de costes y el creciente interés por las tecnologías de seguridad conectadas en viviendas multifamiliares y de alta densidad.
- Edificios públicos: Las instalaciones públicas requieren sistemas de notificación fiables, interfaces claras para la respuesta ante emergencias y la modernización de los sistemas obsoletos en escuelas, edificios gubernamentales, instalaciones de transporte e infraestructura cívica.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Edificios comerciales |
Alto |
Integración inteligente |
Maduro |
|
Edificios residenciales |
Medio |
Seguridad conectada |
Escalada |
|
Edificios públicos |
Medio |
Modernización del código |
Escalada |
Factores de crecimiento del mercado de paneles de control de alarmas contra incendios (FACP) y análisis de su impacto
Requisitos más estrictos de cumplimiento e inspección en materia de seguridad contra incendios
La aplicación de la normativa seguirá siendo uno de los principales impulsores de la demanda, ya que las instalaciones de alarmas contra incendios deben cumplir con las normativas y códigos locales, así como con los requisitos de inspección, documentación y mantenimiento. La norma NFPA 72, en su edición de 2025, incluye un capítulo completo sobre ciberseguridad que subraya la importancia de una arquitectura segura para los sistemas de alarma contra incendios conectados. Estos avances elevan el nivel tecnológico del sector y obligan a los propietarios a considerar la actualización de los sistemas existentes si estos no satisfacen las exigencias actuales. El impacto comercial no se limita a la venta de hardware, puesto que la certificación, la ingeniería, la puesta en marcha, las pruebas y el mantenimiento se convierten en componentes cada vez más esenciales del proceso de compra. Las empresas que ofrecen productos con amplias opciones de cumplimiento pueden satisfacer más especificaciones de los proyectos.
Expansión de edificios conectados e inteligentes
Los propietarios de inmuebles ahora exigen que los sistemas de seguridad contra incendios puedan comunicarse con otros sistemas del edificio, especialmente cuando la continuidad, la eficiencia energética y la monitorización centralizada se convierten en aspectos cruciales de la operación. Esto amplía el alcance operativo del panel de control, pasando de ser una simple caja de coordinación de alarmas a un nodo operativo que se comunica e interactúa con otros sistemas del edificio. La conectividad puede incluir el estado remoto, el historial de eventos, el diagnóstico y las capacidades de mantenimiento, lo que aporta un valor añadido más allá de la simple activación de alarmas. En términos comerciales, esto significa que los compradores exigirán cada vez más integración, seguridad y análisis de datos en sus sistemas de detección y alarma contra incendios. De este modo, los proveedores podrán aprovechar no solo el hardware del panel, sino también su software y los servicios que este proporciona.
Crecimiento de infraestructuras críticas y comerciales complejas
La expansión de centros de datos, instalaciones sanitarias, complejos logísticos, infraestructuras de transporte y propiedades comerciales de alta densidad incrementa la necesidad de sistemas de alarma contra incendios capaces de gestionar un gran número de dispositivos y escenarios de emergencia complejos. Estas instalaciones suelen requerir información detallada sobre su ubicación, comunicaciones fiables, integración con equipos de extinción y una respuesta coordinada ante emergencias. El desarrollo de centros de datos es especialmente relevante, ya que la infraestructura digital de alto consumo energético genera estrictos requisitos de continuidad. A medida que las instalaciones crecen y se interconectan, los paneles de control de alarmas contra incendios deben permitir la identificación rápida de fallos y minimizar las interrupciones durante las pruebas o el mantenimiento. El impacto en el mercado es favorable para los sistemas direccionables, los paneles en red, la notificación inteligente y los diagnósticos avanzados. Asimismo, aumenta la importancia de la experiencia en ingeniería y servicio, dado que la configuración del sistema puede personalizarse en gran medida. Los proveedores capaces de combinar hardware, software, puesta en marcha y soporte durante todo el ciclo de vida están mejor posicionados para proyectos complejos.
Tendencias futuras del mercado de paneles de control de alarmas contra incendios (FACP)
Paneles inteligentes con diagnóstico predictivo
Se prevé que los paneles de control de alarmas contra incendios evolucionen hacia la monitorización continua del estado del sistema, en lugar de la operación basada únicamente en eventos. Las arquitecturas futuras combinarán cada vez más el diagnóstico de dispositivos, las pruebas automatizadas, la conectividad en la nube y el análisis de datos para identificar la degradación antes de que se convierta en una falla crítica. Las funciones predictivas podrían priorizar el mantenimiento en función del comportamiento del dispositivo, la calidad de la comunicación, el estado de la batería o los patrones de fallas recurrentes. Este enfoque debería reducir las visitas innecesarias al sitio, al tiempo que mejora la confianza en la disponibilidad del sistema. Es probable que la inteligencia artificial también respalde el reconocimiento de anomalías y el análisis de falsas alarmas, aunque las aplicaciones de seguridad vital requerirán una validación controlada y una supervisión humana clara. Los proveedores que integren el análisis de datos en los paneles y las plataformas de servicio asociadas pueden generar ingresos recurrentes a través de la monitorización y el mantenimiento. El resultado será un enfoque competitivo más amplio en el software, la calidad de los datos, la ciberseguridad y la interoperabilidad, junto con el rendimiento del hardware tradicional.
Arquitecturas de seguridad contra incendios distribuidas y definidas por software
Las tendencias del mercado de paneles de control de alarmas contra incendios indican que la próxima fase de desarrollo probablemente se centrará en la inteligencia distribuida, la expansión modular y la configuración definida por software en instalaciones de mayor tamaño. En lugar de depender exclusivamente de un controlador central, los sistemas futuros podrán distribuir las capacidades de procesamiento y monitorización entre paneles en red, dispositivos de campo, pasarelas y aplicaciones de supervisión. Estas arquitecturas pueden mejorar la resiliencia al reducir la dependencia de puntos de control individuales, permitiendo a las instalaciones ampliar la protección de forma incremental. La configuración basada en software también simplificará las actualizaciones, los diagnósticos, la generación de informes y la integración con plataformas de gestión de edificios. La ciberseguridad se convertirá en un factor clave de diseño, desde la puesta en marcha hasta el soporte durante todo el ciclo de vida, a medida que más sistemas contra incendios se comuniquen a través de redes conectadas. Esta tendencia ofrece a los proveedores la oportunidad de proporcionar arquitecturas seguras con una segmentación clara, acceso controlado y un funcionamiento de respaldo fiable. Los equipos de compras evaluarán cada vez más la arquitectura del sistema y las políticas del ciclo de vida del software junto con las especificaciones del panel.
Oportunidades de mercado para paneles de control de alarmas contra incendios (FACP)
Localización de la producción y de las cadenas de suministro regionales
Según las previsiones del mercado de paneles de control de alarmas contra incendios, la localización regional ofrece una oportunidad para los fabricantes que buscan plazos de entrega más cortos, una mejor capacidad de respuesta del servicio y una mayor conformidad con los requisitos de certificación nacionales. El ensamblaje local también puede ayudar a los proveedores a adaptar las configuraciones de los productos a las prácticas de instalación regionales, reduciendo así la exposición a interrupciones logísticas y a la volatilidad cambiaria. India, el sudeste asiático, Oriente Medio y determinados mercados europeos ofrecen oportunidades donde la actividad de la construcción y la modernización de la infraestructura coinciden con una creciente demanda de equipos de seguridad contra incendios certificados. Los fabricantes pueden fortalecer su posición combinando equipos técnicos locales con investigación y desarrollo de productos centralizados. Las alianzas con distribuidores, integradores de sistemas y empresas de ingeniería pueden mejorar aún más el acceso al mercado sin necesidad de redes comerciales totalmente independientes. Esta oportunidad es especialmente relevante para las empresas capaces de localizar determinadas etapas de producción, manteniendo la estandarización de la electrónica, las plataformas de software, los controles de calidad y los procesos de certificación en múltiples mercados.
Servicios de ciclo de vida y expansión de ingresos basada en la modernización
La base instalada ofrece la oportunidad de incrementar los ingresos recurrentes mediante inspección, pruebas, monitorización remota, modernización, planificación de reemplazos y mantenimiento asistido por software. Muchos propietarios de edificios prefieren actualizaciones por fases, ya que la sustitución completa del sistema puede interrumpir las operaciones y requerir una inversión de capital significativa. Los proveedores pueden ofrecer paneles modulares, interfaces compatibles con versiones anteriores, herramientas de migración y contratos de servicio que extienden la vida útil de la infraestructura existente, a la vez que incorporan funcionalidades modernas. Esta estrategia puede fortalecer las relaciones con los clientes y reducir la dependencia de los ingresos respecto a los nuevos ciclos de construcción. Los programas de modernización son especialmente atractivos en mercados consolidados, donde un gran número de edificios comerciales, institucionales e industriales ya cuentan con infraestructura de alarma contra incendios. Las empresas que combinan la experiencia en ingeniería con la monitorización digital también pueden identificar oportunidades de reemplazo derivadas de fallos recurrentes y equipos obsoletos. Por lo tanto, las estrategias de ciclo de vida proporcionan una vía práctica para el desarrollo sostenido de las cuentas.
Novedades recientes
- Junio de 2026: DelCam Capital amplió su plataforma de seguridad contra incendios y protección de la vida Space Age Electronics mediante la adquisición de SprinkGuard, fortaleciendo así sus capacidades en protección contra incendios mediante rociadores para uso comercial e industrial.
- Julio de 2026: Alarm.com se expandió al sector de la seguridad contra incendios comercial con el lanzamiento de su Fire Communicator, que proporciona comunicaciones de alarma contra incendios conectadas e integración con su plataforma de seguridad existente.
- Julio de 2026: Global Fire Equipment lanzó los paneles de control de detección y extinción de incendios FALCON y FALCON Ex, dirigidos a aplicaciones comerciales, industriales y de infraestructura crítica.
- Julio de 2026: APi Group completó la adquisición de WTech Fire Group, ampliando sus capacidades de protección contra incendios y su presencia europea, al tiempo que actualizó sus previsiones financieras para 2026.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -