
Marché des centrales de contrôle d’alarme incendie (FACP) : taille et prévisions 2034
Marché des panneaux de contrôle d'alarme incendie (FACP) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (conventionnel, adressable, autres) ; application (bâtiments commerciaux, bâtiments résidentiels, bâtiments publics, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014693
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
3,98 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,35 %
taux de croissance
Marché adressable
46,91 milliards de dollars américains
(2026-2034)
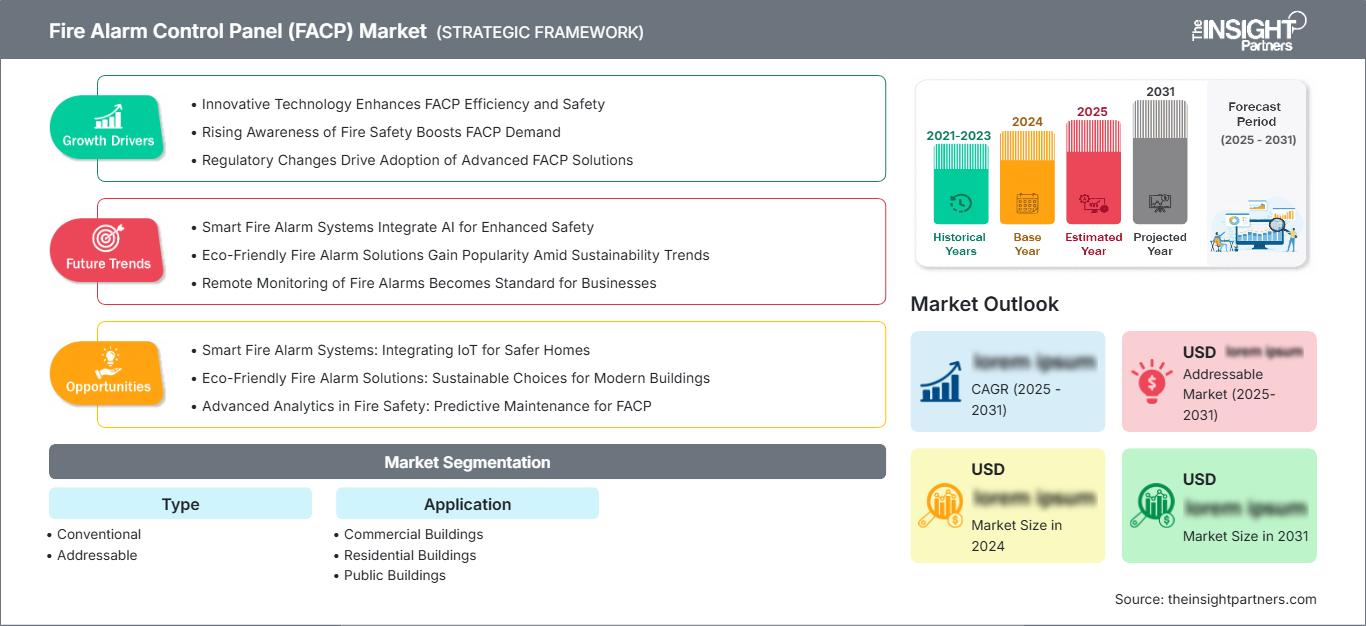
Le marché des panneaux de contrôle d'alarme incendie était évalué à 3,98 milliards de dollars américains en 2025 et devrait atteindre 6,36 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,35 % entre 2026 et 2034. Ce marché englobe les panneaux de contrôle conventionnels et adressables déployés dans les bâtiments commerciaux, résidentiels et publics. La demande est influencée par les exigences de sécurité, les programmes de modernisation, la numérisation des bâtiments et l'intégration croissante de la protection incendie dans l'infrastructure de gestion des bâtiments.
En Amérique du Nord, le marché des panneaux de contrôle d'alarme incendie est soutenu par la demande de remplacement, des exigences strictes en matière de sécurité des personnes et la modernisation continue des installations commerciales. La région devrait enregistrer un TCAC estimé entre 4,8 % et 5,4 % jusqu'en 2034, grâce aux mises à niveau des systèmes adressables, à la surveillance connectée, à la construction de centres de données, aux investissements dans le secteur de la santé et au remplacement des infrastructures de protection incendie vieillissantes.
Analyse et perspectives du marché des panneaux de contrôle d'alarme incendie (FACP)
- Amérique du Nord : L'Amérique du Nord devrait représenter 37 à 41 % des parts de marché des panneaux de contrôle d'alarme incendie en 2025 et connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034, soutenue par les activités de rénovation, la conformité réglementaire, les bâtiments connectés et la modernisation des infrastructures commerciales vieillissantes.
- États-Unis : On estime que les États-Unis représenteront 80 à 84 % des revenus nord-américains en 2025 et connaîtront une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034, tirée par les rénovations commerciales et les systèmes de bâtiments avancés.
- Europe : L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 4,6 à 5,2 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par la rénovation, la mise en conformité en matière de sécurité et les investissements dans les bâtiments intelligents.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 25 et 29 % en 2025 et devrait croître à un TCAC de 6,0 à 6,7 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, à mesure que les dépenses de construction et d'infrastructure augmentent.
- Segment le plus important : Les systèmes adressables représentent une part de marché estimée entre 62 et 66 % en 2025 et devraient croître à un TCAC de 6,0 à 6,5 % entre 2026 et 2034, grâce à une identification et une intégration précises des dispositifs.
- Segment à forte croissance : Les bâtiments publics représentent une part de marché estimée entre 19 et 23 % en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, soutenue par la modernisation et les exigences en matière de sécurité.
- Principales entreprises analysées en détail : Asenware Ltd., Bosch Sicherheitssysteme GmbH, Carrier Global Corporation, DSW Electronics Ltd., Honeywell International Inc., Johnson Controls International plc, MIRCOM, SHIELD Fire, Safety and Security Ltd., Siemens AG, Texas Instruments Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché des centrales de détection incendie est impulsée par le passage d'une approche par zonage à des solutions adressables et en réseau, ainsi que par une dépendance croissante aux logiciels. Les leaders du secteur intègrent des centrales dotées de capteurs intelligents, de fonctions d'enregistrement des incidents, de la télésurveillance et d'interfaces avec les systèmes de gestion technique du bâtiment. Les méthodes de production, de certification, d'ingénierie et de distribution se régionalisent également.
Durant la période de prévision, la croissance sera observée non seulement sur les marchés traditionnels du remplacement en Amérique du Nord et en Europe, mais aussi en Asie-Pacifique et dans certains projets d'infrastructure du Moyen-Orient. On constatera une tendance à investir dans des solutions évolutives, des technologies de surveillance numérique, des solutions de cybersécurité et des systèmes intégrables à d'autres systèmes d'automatisation des bâtiments.
Rapport sur le marché des panneaux de contrôle d'alarme incendie (FACP) : Portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,98 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,35% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des panneaux de contrôle d'alarme incendie (FACP)
La croissance du marché des centrales de détection incendie est portée par la demande croissante en matière de détection fiable, de gestion des événements, d'alerte d'urgence et d'intégration avec d'autres équipements de sécurité. La chaîne de valeur comprend les fabricants de semi-conducteurs, les fabricants de centrales, de détecteurs et de dispositifs d'alerte, les intégrateurs de systèmes, les installateurs, les distributeurs, les techniciens de test et les utilisateurs. Les systèmes adressables gagnent en importance, les clients recherchant une collecte de données plus précise et un diagnostic simplifié.
Du côté de l'offre, on retrouve la disponibilité des composants électroniques, les certifications, le développement logiciel, les compétences des installateurs et les facteurs géographiques. Des fournisseurs de composants comme Texas Instruments Incorporated fournissent la technologie des semi-conducteurs qui permet les fonctions de détection, de communication, de calcul et de gestion de l'énergie des centrales de détection incendie. Les fabricants se différencient par l'évolutivité, l'interopérabilité, la mise en service, la facilité de maintenance et la compatibilité des centrales avec le parc installé existant, tandis que les intégrateurs influencent les spécifications par leurs conceptions et leurs installations.
Le marché des centrales de détection incendie est un secteur concurrentiel où se côtoient des acteurs diversifiés du secteur des technologies du bâtiment et des entreprises spécialisées. Honeywell International Inc., Siemens AG, Bosch Sicherheitssysteme GmbH, Johnson Controls International plc et Carrier Global Corporation rivalisent grâce à leurs gammes de produits étendues et à leurs relations privilégiées avec les propriétaires d'installations, les entreprises de construction et les intégrateurs. Des spécialistes tels qu'Asenware Ltd., DSW Electronics Ltd., MIRCOM et SHIELD Fire, Safety and Security Ltd. renforcent la concurrence par leurs produits spécialisés et leur présence régionale.
Le rapport sur le marché des centrales de détection incendie révèle que les investissements se concentrent désormais sur la connectivité, les logiciels, les fonctions de diagnostic et les services de cycle de vie, plutôt que sur le simple matériel. Un positionnement stratégique exige un équilibre entre la compatibilité avec la base installée et l'innovation numérique. Bosch Sicherheitssysteme GmbH privilégie les technologies intégrées pour le bâtiment, tandis que Siemens AG cherche à développer ses solutions de sécurité incendie connectées. Johnson Controls International plc améliore son offre de services prédictifs, tandis que les acteurs spécialisés peuvent se démarquer en personnalisant leurs solutions, en proposant une large gamme de certifications, des délais de livraison rapides et une grande réactivité sur les différents canaux de distribution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des panneaux de contrôle d'alarme incendie (FACP) : Perspectives stratégiques
Perspectives régionales
Marché des panneaux de commande d'alarme incendie en Amérique du Nord
L'Amérique du Nord devrait représenter entre 37 et 41 % du marché mondial des panneaux de contrôle d'alarme incendie en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,4 % jusqu'en 2034. Ses atouts résident dans une réglementation de sécurité incendie bien établie, un parc immobilier commercial abondant, des inspections périodiques et le remplacement des panneaux obsolètes. La demande reste soutenue, notamment pour les mises à niveau de systèmes ne nécessitant pas de travaux de recâblage importants ni d'interruption d'exploitation. L'adoption croissante des panneaux adressables dans les grands bâtiments s'explique par la capacité de l'adressage au niveau du dispositif à faciliter le dépannage et une gestion plus poussée des événements. Les principaux secteurs d'application comprennent les centres de données, les établissements de santé, les établissements d'enseignement, l'hôtellerie et les immeubles de grande hauteur.
D'autres facteurs contribuent à la croissance structurelle du marché des panneaux de contrôle d'alarme incendie, notamment la connectivité des systèmes de bâtiments et la modernisation des installations existantes dotées d'infrastructures électriques et de sécurité incendie vétustes. En Amérique du Nord, les clients privilégient de plus en plus les panneaux associés à la télésurveillance et à des fonctionnalités de cybersécurité. Le Canada contribue à la croissance du marché grâce à la construction commerciale et institutionnelle, tandis que les États-Unis constituent le principal moteur de la demande régionale. La dynamique de marché y est relativement stable, grâce aux activités de remplacement et aux rénovations technologiques, contrairement à d'autres régions où les installations reposent principalement sur des constructions neuves.
Marché américain des panneaux de contrôle d'alarme incendie
On estime que les États-Unis représenteront 80 à 84 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,5 % jusqu'en 2034. Le secteur commercial contribue largement à la demande pour ces systèmes, tandis que les secteurs de la santé, de l'éducation, de l'hôtellerie, de l'entreposage et des centres de données génèrent le besoin de systèmes évolutifs. L'implication de grands acteurs tels que Honeywell International Inc., Johnson Controls International plc, Siemens AG et Bosch Sicherheitssysteme GmbH constitue un socle solide pour l'installation et la maintenance.
En matière d'applications, on observe une tendance vers les panneaux adressables, les capacités de diagnostic à distance, la mise en réseau et l'interfaçage avec les systèmes de sécurité incendie de plus grande envergure. Le cycle de remplacement est également essentiel dans ce secteur, car les propriétaires immobiliers souhaitent des mises à niveau sans avoir à remplacer tous les dispositifs de terrain afin d'assurer une meilleure gestion de l'information. L'adoption des panneaux de contrôle d'alarme incendie dépend également des inspections, des assurances, des rénovations et des impératifs de continuité d'exploitation.
Marché européen des panneaux de contrôle d'alarme incendie
On estime que l'Europe représentera entre 24 et 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,2 % jusqu'en 2034. L'Allemagne restera un acteur majeur grâce à ses usines, ses avancées commerciales et son expertise en ingénierie. Le Royaume-Uni, autre pays développé, verra sa demande reposer sur la rénovation des bâtiments, les institutions, l'hôtellerie et le remplacement des équipements pour se conformer aux normes. Les Européens privilégient généralement la fiabilité, la documentation, l'interopérabilité et le cycle de vie des produits.
L'Allemagne conservera une forte demande industrielle et commerciale, notamment dans les secteurs où les produits de sécurité incendie doivent être intégrés aux installations techniques du bâtiment. Des opportunités existent également en France, en Italie et en Espagne, notamment dans les domaines de la rénovation, de l'hôtellerie, des infrastructures, du logement et de la réhabilitation de bâtiments anciens. L'amélioration de l'efficacité énergétique des bâtiments favorise l'optimisation des systèmes de sécurité incendie, ainsi que des systèmes d'automatisation et des installations électriques.
Marché des panneaux de contrôle d'alarme incendie de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 25 à 29 % en 2025 et afficher une croissance annuelle composée (TCAC) de 6,0 à 6,7 % jusqu'en 2034. La Chine demeure un marché important, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie contribuent de manière significative à la demande. Le développement industriel, la construction commerciale, les infrastructures de transport, les investissements dans le secteur de la santé et l'urbanisation stimulent la croissance du parc installé. L'accent mis par les politiques publiques sur la sécurité et la modernisation contribue également à l'augmentation de la demande.
L'Inde et l'Asie du Sud-Est présentent un fort potentiel de croissance grâce à l'essor de la construction de nouveaux bâtiments commerciaux et institutionnels. La Chine intègre les investissements dans les infrastructures, la production industrielle et les technologies, tandis que le Japon et la Corée du Sud privilégient la sophistication et la modernisation des systèmes. L'Australie contribue à ce développement en matière de construction commerciale et de normes de sécurité. La tendance du marché régional favorisera de plus en plus les architectures modulables, pour lesquelles le projet requiert une grande adaptabilité et une intégration avec les autres systèmes du bâtiment.
Marché des panneaux de contrôle d'alarme incendie au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par d'importants projets d'infrastructure, des développements commerciaux, des complexes hôteliers, des aéroports, des établissements de santé et des investissements industriels. L'Arabie saoudite et les Émirats arabes unis demeurent les principaux marchés, tandis que l'Afrique du Sud constitue une base solide et bien établie. La région devrait connaître une croissance annuelle composée de 5,5 % à 6,2 % jusqu'en 2034, les spécifications des projets privilégiant de plus en plus les capacités sophistiquées de détection et de contrôle.
L’Arabie saoudite bénéficie d’importants programmes de construction et de tourisme, tandis que les Émirats arabes unis combinent hôtellerie, immobilier commercial, aviation et projets de bâtiments intelligents. L’Afrique du Sud contribue à cette croissance par la modernisation de ses infrastructures commerciales et institutionnelles. Le reste du Moyen-Orient et de l’Afrique présente une demande plus inégale, les infrastructures énergétiques, les installations industrielles et les projets publics créant des opportunités. Les environnements à températures élevées et l’éloignement des sites incitent également les acheteurs à privilégier des équipements robustes, des communications fiables, un accès facile aux services et un support tout au long du cycle de vie.
Analyse de segmentation
Taper
Le choix du type de panneau de contrôle d'alarme incendie sur le marché est de plus en plus influencé par la complexité du bâtiment, la granularité des informations requises, le coût de l'installation et les besoins d'intégration. Les panneaux conventionnels restent adaptés aux locaux plus petits et moins complexes, tandis que les systèmes adressables dominent les projets de grande envergure nécessitant une identification précise des dispositifs. Le segment des panneaux conventionnels devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,5 % entre 2026 et 2034, contre 6,0 à 6,5 % pour les systèmes adressables.
- Panneaux conventionnels : Les panneaux conventionnels conservent une place pratique dans les petits bâtiments et les installations sensibles aux coûts où l’identification au niveau des zones est adéquate et où une architecture simple limite la complexité de la mise en service.
- Adressables : Les panneaux adressables restent le type dominant car l’identification individuelle des appareils, les boucles évolutives, les diagnostics détaillés et les capacités d’intégration conviennent aux environnements commerciaux et institutionnels complexes.
Application
La demande d'applications reflète les différences en matière d'occupation, d'exposition réglementaire, de complexité des bâtiments et de cycles d'investissement. Les bâtiments commerciaux demeurent le principal secteur d'application, car les bureaux, les commerces, les établissements hôteliers et les projets à usage mixte nécessitent une couverture complète de détection et de notification. On prévoit une croissance annuelle composée (TCAC) de 5,2 % pour les bâtiments commerciaux, de 4,6 % à 5,1 % pour les bâtiments résidentiels et de 6,0 % à 6,6 % pour les bâtiments publics entre 2026 et 2034.
- Bâtiments commerciaux : Les immeubles commerciaux nécessitent des systèmes évolutifs capables de prendre en charge différents profils d’occupation, plusieurs zones, l’intégration avec les services du bâtiment et une modernisation planifiée sans perturbation excessive.
- Bâtiments résidentiels : La demande résidentielle est axée sur une protection fiable, une installation simplifiée, la maîtrise des coûts et un intérêt croissant pour les technologies de sécurité connectées dans les immeubles collectifs et les logements à haute densité.
- Bâtiments publics : Les installations publiques nécessitent un système de notification fiable, des interfaces d’intervention d’urgence claires et une modernisation des systèmes vieillissants dans les écoles, les bâtiments gouvernementaux, les infrastructures de transport et les infrastructures civiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Bâtiments commerciaux |
Haut |
Intégration intelligente |
Mature |
|
Bâtiments résidentiels |
Moyen |
Sécurité connectée |
Mise à l'échelle |
|
Bâtiments publics |
Moyen |
Modernisation du code |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des panneaux de contrôle d'alarme incendie (FACP).
Exigences plus strictes en matière de conformité et d'inspection de la sécurité des personnes
L'application de la réglementation restera un facteur clé de la demande, les installations de détection incendie devant se conformer aux réglementations et codes locaux, ainsi qu'aux exigences en matière d'inspection, de documentation et de maintenance. La norme NFPA 72, dans son édition 2025, consacre un chapitre entier à la cybersécurité, soulignant l'importance d'une architecture sécurisée pour les systèmes de détection incendie connectés. Ces évolutions contribuent à l'élévation du niveau technologique du secteur et incitent les propriétaires à envisager la mise à niveau de leurs systèmes existants s'ils ne répondent plus aux exigences actuelles. L'impact commercial ne se limite pas à la vente de matériel : la certification, l'ingénierie, la mise en service, les tests et la maintenance deviennent des composantes essentielles du processus d'achat. Les entreprises proposant des produits offrant un large éventail d'options de conformité sont en mesure de répondre à un plus grand nombre de spécifications de projets.
Expansion des bâtiments connectés et intelligents
Les propriétaires exigent désormais que les systèmes de sécurité incendie puissent communiquer avec les autres systèmes du bâtiment, notamment lorsque la continuité d'activité, l'efficacité énergétique et la surveillance centralisée deviennent des aspects essentiels de l'exploitation. Le rôle du panneau de contrôle s'en trouve ainsi élargi : d'un simple boîtier de coordination d'alarmes, il devient un nœud opérationnel communiquant et interagissant avec les autres systèmes du bâtiment. La connectivité peut inclure la consultation à distance de l'état du système, l'historique des événements, les diagnostics et les fonctions de maintenance, offrant ainsi une valeur ajoutée au-delà du simple déclenchement d'alarmes. Concrètement, cela signifie que les acheteurs exigeront de plus en plus d'intégration, de sécurité et d'analyse de leurs systèmes de détection et d'alarme incendie. Les fournisseurs pourront ainsi tirer parti non seulement du matériel du panneau, mais aussi de son logiciel et des services associés.
Croissance des infrastructures commerciales complexes et critiques
L'expansion des centres de données, des établissements de santé, des plateformes logistiques, des infrastructures de transport et des immeubles commerciaux à forte densité accroît le besoin de systèmes d'alarme incendie capables de gérer un grand nombre d'appareils et des scénarios d'urgence complexes. Ces installations requièrent souvent une localisation précise, des communications robustes, une intégration avec les équipements d'extinction et une intervention d'urgence coordonnée. Le développement des centres de données est particulièrement pertinent, car l'infrastructure numérique énergivore impose des exigences strictes en matière de continuité d'activité. À mesure que les installations s'agrandissent et s'interconnectent, les centrales d'alarme incendie doivent permettre une identification rapide des pannes et minimiser les perturbations lors des tests ou de la maintenance. L'impact sur le marché est favorable aux systèmes adressables, aux centrales en réseau, à la notification intelligente et aux diagnostics avancés. Il renforce également l'importance de l'expertise en ingénierie et en maintenance, car la configuration des systèmes peut être hautement personnalisée. Les fournisseurs capables de combiner matériel, logiciel, mise en service et assistance tout au long du cycle de vie sont mieux placés pour les projets complexes.
Tendances futures du marché des panneaux de contrôle d'alarme incendie (FACP)
Panneaux intelligents avec diagnostic prédictif
Les centrales de détection incendie devraient évoluer vers une surveillance continue de l'état du système, au lieu d'un fonctionnement uniquement réactif aux événements. Les architectures futures intégreront de plus en plus le diagnostic des dispositifs, les tests automatisés, la connectivité au cloud et l'analyse de données afin d'identifier les dégradations avant qu'elles ne deviennent critiques. Des fonctions prédictives pourraient prioriser la maintenance en fonction du comportement des dispositifs, de la qualité de la communication, de l'état des batteries ou des schémas de pannes récurrents. Cette approche devrait réduire les interventions sur site inutiles tout en renforçant la fiabilité du système. L'intelligence artificielle devrait également contribuer à la reconnaissance des anomalies et à l'analyse des alarmes intempestives, bien que les applications de sécurité des personnes nécessitent une validation contrôlée et une supervision humaine rigoureuse. Les fournisseurs qui intègrent l'analyse de données aux centrales et aux plateformes de services associées peuvent générer des revenus récurrents grâce à la surveillance et à la maintenance. Il en résultera une concurrence accrue axée sur les logiciels, la qualité des données, la cybersécurité et l'interopérabilité, en plus des performances matérielles traditionnelles.
Architectures de sécurité incendie distribuées et définies par logiciel
Les tendances du marché des panneaux de contrôle d'alarme incendie indiquent que la prochaine phase de développement devrait privilégier l'intelligence distribuée, l'extension modulaire et la configuration logicielle pour les installations de grande envergure. Au lieu de dépendre exclusivement d'un contrôleur central, les futurs systèmes pourront répartir les capacités de traitement et de surveillance entre les panneaux en réseau, les dispositifs de terrain, les passerelles et les applications de supervision. De telles architectures peuvent améliorer la résilience en réduisant la dépendance aux points de contrôle individuels, tout en permettant aux installations d'étendre leur protection progressivement. La configuration logicielle simplifiera également les mises à jour, les diagnostics, la production de rapports et l'intégration aux plateformes de gestion technique du bâtiment (GTB). La cybersécurité deviendra un critère de conception à part entière, de la mise en service au support tout au long du cycle de vie, à mesure que les systèmes de détection incendie communiqueront davantage via des réseaux connectés. Cette tendance offre aux fournisseurs l'opportunité de proposer des architectures sécurisées avec une segmentation claire, un contrôle d'accès et un fonctionnement de secours fiable. Les équipes d'approvisionnement évalueront de plus en plus l'architecture système et les politiques de cycle de vie des logiciels, en plus des spécifications des panneaux.
Opportunités de marché des panneaux de contrôle d'alarme incendie (FACP)
Localisation de la production et chaînes d'approvisionnement régionales
D'après les prévisions du marché des panneaux de contrôle d'alarme incendie, la localisation régionale offre aux fabricants l'opportunité de réduire leurs délais de livraison, d'améliorer leur réactivité et de se conformer plus facilement aux exigences de certification nationales. L'assemblage local permet également aux fournisseurs d'adapter la configuration de leurs produits aux pratiques d'installation régionales, tout en limitant leur exposition aux perturbations logistiques et à la volatilité des taux de change. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés européens présentent des opportunités où l'activité de construction et la modernisation des infrastructures coïncident avec une demande croissante d'équipements de sécurité incendie certifiés. Les fabricants peuvent consolider leur position en associant des équipes techniques locales à une recherche et un développement produits centralisés. Des partenariats avec des distributeurs, des intégrateurs de systèmes et des bureaux d'études peuvent faciliter l'accès au marché sans nécessiter de réseaux commerciaux totalement indépendants. Cette opportunité est particulièrement pertinente pour les entreprises capables de localiser certaines étapes de production tout en préservant la standardisation des composants électroniques, des plateformes logicielles, des contrôles qualité et des processus de certification sur plusieurs marchés.
Expansion des revenus liée aux services de cycle de vie et à la rénovation
Le parc installé offre la possibilité d'accroître les revenus récurrents grâce à l'inspection, aux tests, à la surveillance à distance, à la modernisation, à la planification du remplacement et à la maintenance assistée par logiciel. De nombreux propriétaires d'immeubles privilégient les mises à niveau progressives, car le remplacement complet du système peut interrompre l'exploitation et nécessiter des investissements importants. Les fournisseurs peuvent répondre à cette demande en proposant des panneaux modulaires, des interfaces rétrocompatibles, des outils de migration et des contrats de service qui prolongent la durée de vie des infrastructures existantes tout en y intégrant des fonctionnalités modernes. Cette stratégie permet de consolider les relations clients et de réduire la dépendance des revenus aux cycles de construction. Les programmes de rénovation sont particulièrement intéressants sur les marchés matures où de nombreux bâtiments commerciaux, institutionnels et industriels sont déjà équipés de systèmes de détection incendie. Les entreprises qui associent expertise technique et surveillance numérique peuvent également identifier les opportunités de remplacement liées aux pannes récurrentes et à l'obsolescence des équipements. Les stratégies de cycle de vie constituent donc une voie pratique pour un développement durable des comptes clients.
Développements récents
- Juin 2026 : DelCam Capital a étendu sa plateforme de sécurité incendie et de protection des personnes Space Age Electronics grâce à l’acquisition de SprinkGuard, renforçant ainsi ses capacités en matière de protection contre les incendies par sprinklers commerciaux et industriels.
- Juillet 2026 : Alarm.com s’est diversifiée dans la sécurité incendie commerciale avec le lancement de son Fire Communicator, offrant des communications d’alarme incendie connectées et une intégration à sa plateforme de sécurité existante.
- Juillet 2026 : Global Fire Equipment lance les panneaux de contrôle de détection et d’extinction d’incendie FALCON et FALCON Ex, destinés aux applications commerciales, industrielles et d’infrastructures critiques.
- Juillet 2026 : APi Group a finalisé l’acquisition de WTech Fire Group, renforçant ainsi ses capacités en matière de protection incendie et sa présence européenne, tout en actualisant ses prévisions financières pour 2026.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -