
Mercato dei pannelli di controllo di alarmas contro incendi (FACP): dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei pannelli di controllo per allarmi antincendio (FACP) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (convenzionale, indirizzabile, altri); applicazione (edifici commerciali, edifici residenziali, edifici pubblici, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014693
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
3,98 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,36 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,35 %
Tasso di crescita
Mercato di riferimento
46,91 miliardi di dollari USA
(2026-2034)
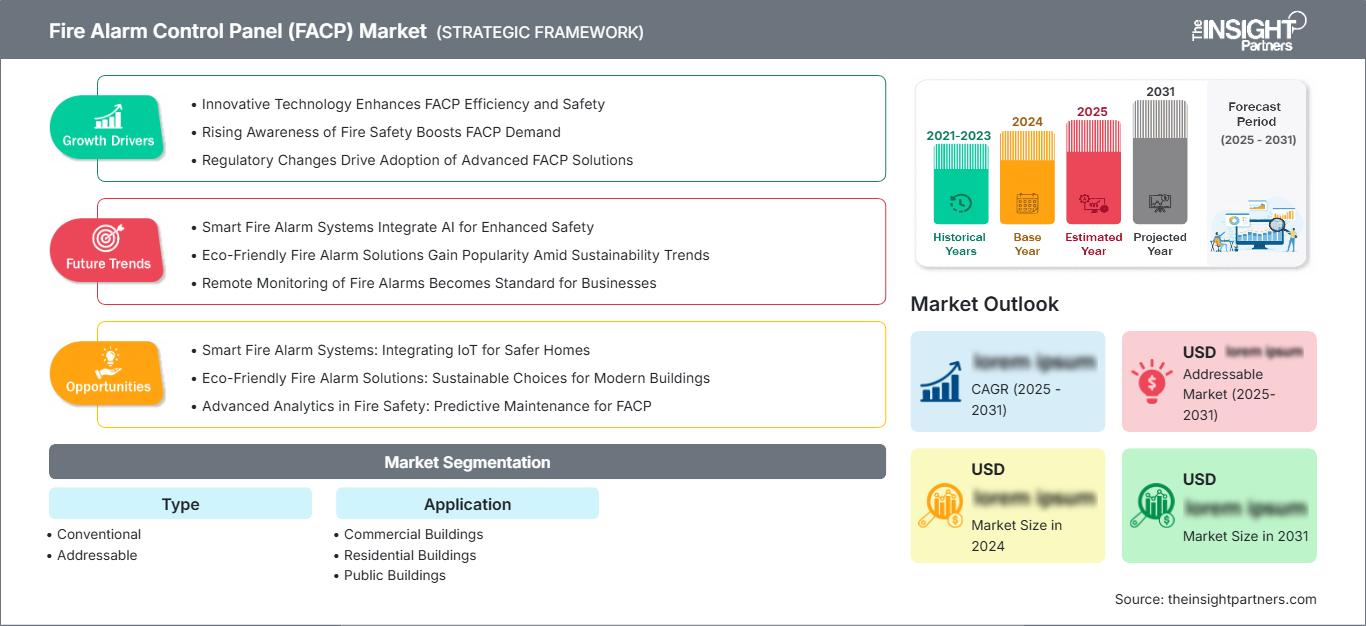
Il mercato dei pannelli di controllo per allarmi antincendio aveva un valore di 3,98 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,36 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,35% nel periodo 2026-2034. Il mercato comprende pannelli di controllo convenzionali e indirizzabili installati in edifici commerciali, residenziali e pubblici, con una domanda influenzata dai requisiti di sicurezza, dai programmi di modernizzazione, dalla digitalizzazione degli edifici e dalla crescente integrazione della protezione antincendio con le infrastrutture di gestione degli edifici.
In tutto il Nord America, il mercato dei pannelli di controllo per allarmi antincendio è sostenuto dalla domanda di sostituzione, dai rigorosi requisiti di sicurezza antincendio e dalla continua modernizzazione delle strutture commerciali. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 4,8% e il 5,4% fino al 2034, grazie agli aggiornamenti dei sistemi indirizzabili, al monitoraggio connesso, alla costruzione di data center, agli investimenti nel settore sanitario e alla sostituzione delle infrastrutture antincendio obsolete.
Analisi e approfondimenti di mercato sui pannelli di controllo per allarmi antincendio (FACP).
- Nord America: Si prevede che il Nord America rappresenterà il 37-41% della quota di mercato dei pannelli di controllo per allarmi antincendio nel 2025 e crescerà a un CAGR del 4,8-5,4% tra il 2026 e il 2034, grazie alle attività di ammodernamento, alla conformità normativa, agli edifici connessi e alla modernizzazione delle infrastrutture commerciali obsolete.
- USA: Si stima che gli Stati Uniti rappresenteranno l'80-84% del fatturato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034, trainati dagli interventi di ristrutturazione commerciale e dai sistemi edilizi avanzati.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna trainate dagli investimenti in ristrutturazioni, conformità alle normative di sicurezza e edifici intelligenti.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,7% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione della spesa per costruzioni e infrastrutture.
- Segmento più ampio: i sistemi indirizzabili rappresentano una quota di mercato stimata tra il 62% e il 66% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,0-6,5% nel periodo 2026-2034, grazie all'identificazione e all'integrazione precise dei dispositivi.
- Segmento ad alta crescita: gli edifici pubblici rappresentano una quota di mercato stimata tra il 19% e il 23% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,0-6,6% nel periodo 2026-2034, grazie agli interventi di modernizzazione e agli obblighi in materia di sicurezza.
- Aziende chiave analizzate nel dettaglio: Asenware Ltd., Bosch Sicherheitssysteme GmbH, Carrier Global Corporation, DSW Electronics Ltd., Honeywell International Inc., Johnson Controls International plc, MIRCOM, SHIELD Fire, Safety and Security Ltd., Siemens AG, Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Gli sviluppi del mercato nel segmento delle centrali di controllo antincendio sono guidati dal passaggio dalla zonizzazione a soluzioni indirizzabili e di rete, nonché dalla crescente dipendenza dal software. I leader del settore stanno integrando centrali di controllo con sensori intelligenti, funzionalità di registrazione degli eventi, monitoraggio remoto e interfacce con i sistemi di gestione degli edifici. Anche i metodi di produzione, certificazione, progettazione e distribuzione si stanno regionalizzando.
Nel periodo di previsione, la crescita si registrerà non solo nei tradizionali mercati di sostituzione nordamericani ed europei, ma anche nell'area Asia-Pacifico e in alcuni progetti infrastrutturali del Medio Oriente. Si osserverà una tendenza a investire in soluzioni scalabili, tecnologie di monitoraggio digitale, soluzioni di cybersecurity e sistemi in grado di integrarsi con altri sistemi di automazione degli edifici.
Ambito del rapporto di mercato sui pannelli di controllo per allarmi antincendio (FACP)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,98 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,36 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,35% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei pannelli di controllo per allarmi antincendio (FACP).
La crescita del mercato delle centrali di controllo per allarmi antincendio è trainata dalla domanda di rilevamento affidabile, gestione degli eventi, notifica di emergenza e integrazione con altre apparecchiature di sicurezza. La catena del valore comprende aziende di semiconduttori, produttori di centrali di controllo, rilevatori e dispositivi di segnalazione, integratori di sistemi, aziende di installazione, distributori, collaudatori e utenti. I sistemi indirizzabili stanno acquisendo sempre maggiore importanza, poiché i clienti desiderano beneficiare di una maggiore precisione nella raccolta dei dati e di una diagnostica più semplice.
Le condizioni dal lato dell'offerta includono la disponibilità di componenti elettronici, le certificazioni, lo sviluppo del software, la capacità degli installatori e i fattori geografici. Fornitori di componenti come Texas Instruments Incorporated forniscono tecnologia a semiconduttore che abilita le funzioni di rilevamento, comunicazione, elaborazione e gestione dell'alimentazione dei pannelli di controllo degli allarmi antincendio. I produttori utilizzano la scalabilità, l'interoperabilità, la messa in servizio, la manutenibilità e la compatibilità con la base installata esistente per differenziarsi, mentre gli integratori hanno un impatto sulle specifiche attraverso i loro progetti e le loro installazioni.
La concorrenza nel mercato dei pannelli di controllo per allarmi antincendio coinvolge diversi operatori del settore delle tecnologie per l'edilizia, nonché aziende specializzate. Honeywell International Inc., Siemens AG, Bosch Sicherheitssysteme GmbH, Johnson Controls International plc e Carrier Global Corporation competono grazie a un'ampia gamma di prodotti e a una fitta rete di contatti con proprietari di immobili, appaltatori e integratori. Aziende specializzate come Asenware Ltd., DSW Electronics Ltd., MIRCOM e SHIELD Fire, Safety and Security Ltd. intensificano la concorrenza con prodotti specifici e una presenza capillare sul territorio.
Il rapporto sul mercato dei pannelli di controllo per allarmi antincendio mostra che i flussi di finanziamento si stanno orientando verso la connettività, il software, le funzionalità diagnostiche e i servizi per l'intero ciclo di vita, piuttosto che verso i semplici prodotti hardware. Il posizionamento strategico richiede un equilibrio tra la compatibilità con la base installata e l'innovazione digitale. Bosch Sicherheitssysteme GmbH si concentra sulla tecnologia integrata per gli edifici, mentre Siemens AG cerca di espandere le proprie capacità di sicurezza antincendio connessa. Johnson Controls International plc migliora la propria offerta di servizi predittivi, mentre gli operatori specializzati possono competere personalizzando le proprie soluzioni, offrendo un'ampia certificazione, tempi di consegna rapidi e reattività nei canali di distribuzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei pannelli di controllo per allarmi antincendio (FACP): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei pannelli di controllo per allarmi antincendio
Si stima che il Nord America deterrà il 37-41% del mercato globale dei pannelli di controllo per allarmi antincendio nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% fino al 2034. I punti di forza includono normative consolidate in materia di sicurezza antincendio, un'ampia disponibilità di edifici commerciali, ispezioni periodiche e la rimozione dei vecchi pannelli. La resilienza della domanda è notevole nei casi in cui è necessario un aggiornamento del sistema che non comporti importanti lavori di ricablaggio o interruzioni operative. Si registra una crescente adozione di pannelli indirizzabili negli edifici di grandi dimensioni grazie alla possibilità di indirizzamento a livello di dispositivo, che facilita la risoluzione dei problemi e una gestione più sofisticata degli eventi. I principali settori di applicazione includono data center, strutture sanitarie, istituti scolastici, strutture ricettive e grattacieli.
Altri fattori che guidano la crescita strutturale del mercato dei pannelli di controllo per allarmi antincendio includono la connettività nei sistemi degli edifici e la modernizzazione delle strutture esistenti con infrastrutture elettriche e di sicurezza obsolete. I clienti in Nord America stanno prendendo sempre più in considerazione i pannelli in combinazione con il monitoraggio remoto e le funzionalità di sicurezza informatica. Il Canada contribuisce principalmente con le costruzioni commerciali e istituzionali, mentre gli Stati Uniti sono il principale motore della domanda regionale. La presenza di una dinamica di mercato relativamente stabile, dovuta alle attività di sostituzione e agli ammodernamenti tecnologici, rispetto ad altre regioni in cui le installazioni si basano principalmente su nuove costruzioni.
Mercato dei pannelli di controllo per allarmi antincendio negli Stati Uniti
Si stima che gli Stati Uniti rappresenteranno l'80-84% del fatturato nordamericano nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,9-5,5% fino al 2034. Il settore commerciale rappresenta una quota considerevole della domanda di questi sistemi, mentre i settori sanitario, dell'istruzione, dell'ospitalità, della logistica e dei data center generano la necessità di sistemi scalabili. La presenza di grandi aziende come Honeywell International Inc., Johnson Controls International plc, Siemens AG e Bosch Sicherheitssysteme GmbH crea una solida base per l'installazione e l'assistenza.
Per quanto riguarda le tendenze applicative, si osserva un passaggio verso pannelli indirizzabili, funzionalità di diagnostica remota, connettività di rete e interfaccia con i sistemi di sicurezza antincendio più ampi. Anche il ciclo di sostituzione è fondamentale in questo settore, poiché i proprietari di immobili richiedono aggiornamenti senza dover sostituire tutti i dispositivi presenti sul campo, al fine di garantire una migliore gestione delle informazioni. L'adozione dei pannelli di controllo per allarmi antincendio dipende inoltre da fattori quali ispezioni, assicurazioni, ristrutturazioni e continuità operativa.
Mercato europeo dei pannelli di controllo per allarmi antincendio
Si stima che l'Europa deterrà una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% fino al 2034. La Germania continuerà a essere un paese importante grazie ai suoi impianti industriali, ai progressi commerciali e alle competenze ingegneristiche. Anche il Regno Unito può essere considerato un paese sviluppato, poiché la domanda dipenderà dalla ristrutturazione di edifici, istituzioni, settore alberghiero e dalla sostituzione di dispositivi a causa di requisiti di conformità. Gli europei, in genere, attribuiscono importanza all'affidabilità, alla documentazione, all'interoperabilità e al ciclo di vita dei prodotti.
La Germania continuerà a registrare una buona domanda industriale e commerciale, soprattutto nei settori che richiedono prodotti antincendio integrati con gli impianti degli edifici. Opportunità si possono trovare anche in paesi come Francia, Italia e Spagna, attraverso ristrutturazioni, progetti alberghieri, infrastrutturali, residenziali e di restauro di edifici storici. Nell'ambito delle ristrutturazioni edilizie si assiste a un crescente miglioramento dell'efficienza energetica, il che apre la strada a opportunità di ammodernamento dei sistemi antincendio, unitamente all'automazione e agli impianti elettrici degli stessi edifici.
Mercato dei pannelli di controllo per allarmi antincendio nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,7% fino al 2034. La Cina rimane un mercato importante, mentre Giappone, Corea del Sud, India e Australia contribuiscono in modo significativo alla domanda. Lo sviluppo industriale, l'edilizia commerciale, le infrastrutture di trasporto, gli investimenti nel settore sanitario e lo sviluppo urbano sono i principali motori dell'espansione del mercato. L'attenzione delle politiche in materia di sicurezza e modernizzazione contribuisce ad aumentare la domanda.
L'India e il Sud-est asiatico presentano un elevato potenziale di crescita grazie all'aumento delle costruzioni di nuovi edifici commerciali e istituzionali. La Cina integra investimenti in infrastrutture, produzione e tecnologia, mentre Giappone e Corea del Sud si concentrano sul perfezionamento e sull'ammodernamento dei sistemi. L'Australia contribuisce in termini di edilizia commerciale e standard di sicurezza. La tendenza del mercato regionale privilegerà sempre più le architetture indirizzabili, in cui il progetto necessita di scalabilità e integrazione con altri sistemi edilizi.
Mercato dei pannelli di controllo per allarmi antincendio in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta da grandi progetti infrastrutturali, sviluppi commerciali, strutture ricettive, aeroporti, impianti sanitari e investimenti industriali. L'Arabia Saudita e gli Emirati Arabi Uniti rimangono mercati leader, mentre il Sudafrica offre una solida base di clienti consolidata. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,5-6,2% fino al 2034, con specifiche di progetto che privilegiano sempre più capacità di rilevamento e controllo sofisticate.
L'Arabia Saudita beneficia di importanti programmi di costruzione e turismo, mentre gli Emirati Arabi Uniti combinano progetti nel settore alberghiero, immobiliare commerciale, aeronautico e degli edifici intelligenti. Il Sudafrica contribuisce attraverso la modernizzazione commerciale e istituzionale. Il resto del Medio Oriente e dell'Africa presenta una domanda più disomogenea, con infrastrutture energetiche, impianti industriali e progetti pubblici che creano opportunità. Gli ambienti ad alta temperatura e le località remote incoraggiano inoltre gli acquirenti a dare priorità ad attrezzature robuste, comunicazioni affidabili, accesso ai servizi e supporto per l'intero ciclo di vita.
Analisi di segmentazione
Tipo
Il mercato dei pannelli di controllo per allarmi antincendio, per tipologia, è sempre più influenzato dalla complessità degli edifici, dal livello di dettaglio delle informazioni richieste, dai costi di installazione e dalle esigenze di integrazione. I pannelli convenzionali rimangono rilevanti per edifici più piccoli e meno complessi, mentre i sistemi indirizzabili dominano i progetti più grandi che richiedono un'identificazione precisa dei dispositivi. Si prevede che il segmento convenzionale crescerà a un CAGR del 4,0-4,5% nel periodo 2026-2034, rispetto al 6,0-6,5% dei sistemi indirizzabili.
- Convenzionali: I quadri elettrici convenzionali mantengono una posizione pratica negli edifici di dimensioni ridotte e negli impianti in cui il costo è un fattore critico, dove l'identificazione a livello di zona è sufficiente e un'architettura semplice limita la complessità della messa in servizio.
- Indirizzabili: i pannelli indirizzabili rimangono la tipologia leader perché l'identificazione dei singoli dispositivi, i circuiti scalabili, la diagnostica dettagliata e le capacità di integrazione si adattano ad ambienti commerciali e istituzionali complessi.
Applicazione
La domanda di applicazioni riflette le differenze in termini di occupazione, esposizione normativa, complessità degli edifici e cicli di investimento. Gli edifici commerciali rimangono il settore di applicazione più ampio, poiché uffici, negozi, strutture ricettive e complessi a uso misto richiedono una copertura completa di rilevamento e notifica. Si prevede che gli edifici commerciali cresceranno a un tasso annuo composto (CAGR) del 5,2-5,7%, gli edifici residenziali del 4,6-5,1% e gli edifici pubblici del 6,0-6,6% nel periodo 2026-2034.
- Edifici commerciali: Gli immobili commerciali richiedono sistemi scalabili in grado di supportare profili di occupazione diversificati, zone multiple, integrazione con gli impianti dell'edificio e modernizzazione pianificata senza eccessivi disagi.
- Edifici residenziali: la domanda nel settore residenziale si concentra su protezione affidabile, installazione semplificata, controllo dei costi e crescente interesse per le tecnologie di sicurezza connesse negli edifici residenziali plurifamiliari e ad alta densità abitativa.
- Edifici pubblici: Le strutture pubbliche necessitano di sistemi di notifica affidabili, interfacce chiare per la gestione delle emergenze e la modernizzazione dei sistemi obsoleti in scuole, edifici governativi, infrastrutture di trasporto e infrastrutture civiche.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Edifici commerciali |
Alto |
Integrazione intelligente |
Maturo |
|
Edifici residenziali |
Mezzo |
Sicurezza connessa |
Scalatura |
|
Edifici pubblici |
Mezzo |
Modernizzazione del codice |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei pannelli di controllo per allarmi antincendio (FACP).
Requisiti più rigorosi in materia di conformità e ispezione delle norme di sicurezza antincendio.
L'applicazione delle normative continuerà a essere uno dei principali fattori trainanti della domanda, poiché gli impianti di allarme antincendio devono essere conformi alle normative e ai codici locali, nonché ai requisiti in materia di ispezione, documentazione e manutenzione. La norma NFPA 72, nella sua edizione 2025, dedica un intero capitolo alla sicurezza informatica, sottolineando l'importanza di un'architettura sicura per i sistemi di allarme antincendio connessi. Tali sviluppi innalzano il livello tecnologico del settore e rendono necessario per i proprietari valutare l'aggiornamento dei sistemi esistenti qualora questi non siano in grado di soddisfare le esigenze moderne. L'impatto commerciale non si limita alla sola vendita di hardware, poiché la certificazione, la progettazione, la messa in servizio, il collaudo e la manutenzione diventano componenti sempre più essenziali del processo di acquisto. Le aziende che offrono prodotti con un'ampia gamma di opzioni di conformità possono soddisfare un maggior numero di specifiche di progetto.
Espansione degli edifici connessi e intelligenti
Oggi i proprietari di immobili richiedono che i sistemi di sicurezza antincendio siano in grado di comunicare con altri sistemi presenti negli edifici, soprattutto quando la continuità operativa, l'efficienza energetica e il monitoraggio centralizzato diventano aspetti cruciali. Ciò amplia il raggio d'azione della centrale di controllo, trasformandola da semplice centralina di coordinamento degli allarmi a nodo operativo in grado di comunicare e interagire con altri sistemi dell'edificio. La connettività può includere funzionalità di monitoraggio remoto dello stato, cronologia degli eventi, diagnostica e manutenzione, offrendo così un valore aggiunto che va oltre la semplice attivazione degli allarmi. In termini commerciali, questo significa che gli acquirenti richiederanno sempre più integrazione, sicurezza e analisi dai propri sistemi di rilevamento e allarme antincendio. I fornitori potranno quindi sfruttare non solo l'hardware della centrale, ma anche il software e i servizi offerti da quest'ultimo.
Crescita di infrastrutture commerciali e critiche complesse
L'espansione di data center, strutture sanitarie, campus logistici, infrastrutture di trasporto e complessi commerciali ad alta densità aumenta la necessità di sistemi di allarme antincendio in grado di gestire un elevato numero di dispositivi e scenari di emergenza complessi. Queste strutture spesso richiedono informazioni dettagliate sulla posizione, comunicazioni affidabili, integrazione con le apparecchiature antincendio e una risposta coordinata alle emergenze. Lo sviluppo dei data center è particolarmente rilevante perché le infrastrutture digitali ad alto consumo energetico impongono rigorosi requisiti di continuità. Con l'aumentare delle dimensioni e dell'interconnessione delle strutture, i pannelli di controllo degli allarmi antincendio devono supportare una rapida identificazione dei guasti e ridurre al minimo le interruzioni durante i test o la manutenzione. L'impatto sul mercato è positivo per i sistemi indirizzabili, i pannelli in rete, la notifica intelligente e la diagnostica avanzata. Aumenta inoltre l'importanza delle competenze ingegneristiche e di assistenza, poiché la configurazione del sistema può diventare altamente personalizzata. I fornitori in grado di combinare hardware, software, messa in servizio e supporto per l'intero ciclo di vita sono meglio posizionati per progetti complessi.
Tendenze future del mercato dei pannelli di controllo per allarmi antincendio (FACP).
Pannelli intelligenti con diagnostica predittiva
Si prevede che le centrali di allarme antincendio si evolveranno verso un monitoraggio continuo dello stato di salute del sistema, anziché limitarsi al funzionamento in caso di singolo evento. Le architetture future combineranno sempre più diagnostica dei dispositivi, test automatizzati, connettività cloud e analisi dei dati per identificare il degrado prima che si trasformi in un guasto critico. Le funzioni predittive potrebbero dare priorità alla manutenzione in base al comportamento del dispositivo, alla qualità della comunicazione, allo stato della batteria o a schemi di guasto ricorrenti. Questo approccio dovrebbe ridurre le visite in loco non necessarie, migliorando al contempo la fiducia nella disponibilità del sistema. L'intelligenza artificiale supporterà probabilmente anche il riconoscimento delle anomalie e l'analisi dei falsi allarmi, sebbene le applicazioni per la sicurezza delle persone richiederanno una validazione controllata e una chiara supervisione umana. I fornitori che integrano funzionalità di analisi nei pannelli e nelle relative piattaforme di servizio possono generare entrate ricorrenti attraverso il monitoraggio e la manutenzione. Il risultato sarà una maggiore attenzione competitiva su software, qualità dei dati, sicurezza informatica e interoperabilità, oltre alle tradizionali prestazioni hardware.
Architetture di sicurezza antincendio distribuite e definite via software
Le tendenze del mercato dei pannelli di controllo per allarmi antincendio indicano che la prossima fase di sviluppo si concentrerà probabilmente sull'intelligenza distribuita, sull'espansione modulare e sulla configurazione definita via software per strutture di grandi dimensioni. Invece di affidarsi esclusivamente a un controller centrale, i sistemi futuri potranno distribuire le capacità di elaborazione e monitoraggio su pannelli in rete, dispositivi di campo, gateway e applicazioni di supervisione. Tali architetture possono migliorare la resilienza riducendo la dipendenza da singoli punti di controllo e consentendo alle strutture di espandere la protezione in modo incrementale. La configurazione basata su software semplificherà inoltre gli aggiornamenti, la diagnostica, la reportistica e l'integrazione con le piattaforme di gestione degli edifici. La sicurezza informatica diventerà un fattore determinante nella progettazione, dalla messa in servizio fino al supporto del ciclo di vita, man mano che un numero crescente di sistemi antincendio comunicherà tramite reti connesse. Questa tendenza crea opportunità per i fornitori di offrire architetture sicure con una chiara segmentazione, accesso controllato e funzionamento di fallback affidabile. I team di approvvigionamento valuteranno sempre più l'architettura di sistema e le politiche del ciclo di vita del software insieme alle specifiche dei pannelli.
Opportunità di mercato per i pannelli di controllo degli allarmi antincendio (FACP).
Localizzazione della produzione e delle catene di approvvigionamento regionali
Secondo le previsioni del mercato dei pannelli di controllo per allarmi antincendio, la localizzazione regionale rappresenta un'opportunità per i produttori che desiderano tempi di consegna più brevi, una maggiore reattività del servizio e un allineamento più solido con i requisiti di certificazione nazionali. L'assemblaggio locale può anche aiutare i fornitori ad adattare le configurazioni dei prodotti alle pratiche di installazione regionali, riducendo al contempo l'esposizione a interruzioni logistiche e volatilità valutaria. India, Sud-est asiatico, Medio Oriente e alcuni mercati europei offrono opportunità laddove l'attività edilizia e la modernizzazione delle infrastrutture coincidono con una crescente domanda di apparecchiature antincendio certificate. I produttori possono rafforzare la propria posizione combinando team tecnici locali con ricerca e sviluppo prodotto centralizzati. Le partnership con distributori, integratori di sistemi e società di ingegneria possono ulteriormente migliorare l'accesso al mercato senza richiedere reti commerciali completamente indipendenti. L'opportunità è particolarmente rilevante per le aziende in grado di localizzare determinate fasi di produzione, preservando al contempo la standardizzazione di elettronica, piattaforme software, controlli di qualità e processi di certificazione in più mercati.
Servizi per l'intero ciclo di vita e espansione dei ricavi basata sugli interventi di ammodernamento
La base installata offre l'opportunità di incrementare i ricavi ricorrenti attraverso ispezioni, test, monitoraggio remoto, modernizzazione, pianificazione delle sostituzioni e manutenzione automatizzata tramite software. Molti proprietari di edifici preferiscono aggiornamenti graduali, poiché la sostituzione completa del sistema può interrompere le attività e richiedere ingenti investimenti. I fornitori possono rispondere a questa esigenza con pannelli modulari, interfacce retrocompatibili, strumenti di migrazione e contratti di assistenza che prolungano la vita utile delle infrastrutture esistenti, introducendo al contempo funzionalità moderne. Questa strategia può consolidare i rapporti con i clienti e rendere i ricavi meno dipendenti dai nuovi cicli di costruzione. I programmi di retrofit sono particolarmente interessanti nei mercati maturi, dove un gran numero di edifici commerciali, istituzionali e industriali dispone già di infrastrutture antincendio. Le aziende che combinano competenze ingegneristiche con il monitoraggio digitale possono inoltre individuare opportunità di sostituzione a partire da guasti ricorrenti e apparecchiature obsolete. Le strategie di gestione del ciclo di vita offrono quindi una soluzione pratica per uno sviluppo duraturo dei clienti.
Sviluppi recenti
- Giugno 2026: DelCam Capital ha ampliato la sua piattaforma di sicurezza antincendio e per la salvaguardia della vita umana Space Age Electronics attraverso l'acquisizione di SprinkGuard, rafforzando le sue capacità nella protezione antincendio tramite sprinkler per il settore commerciale e industriale.
- Luglio 2026: Alarm.com si espande nel settore della sicurezza antincendio commerciale con il lancio di Fire Communicator, che offre comunicazioni connesse per gli allarmi antincendio e l'integrazione con la sua piattaforma di sicurezza esistente.
- Luglio 2026: Global Fire Equipment ha lanciato le centrali di controllo per la rilevazione e l'estinzione degli incendi FALCON e FALCON Ex, destinate ad applicazioni commerciali, industriali e per infrastrutture critiche.
- Luglio 2026: APi Group ha completato l'acquisizione di WTech Fire Group, ampliando le proprie capacità nel settore della protezione antincendio e la presenza europea, e aggiornando al contempo le previsioni finanziarie per il 2026.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -