
Mercado de sensores de fuerza: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de sensores de fuerza y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de fuerza (compresión, tensión, compresión y tensión); tipo (sensor de fuerza piezoeléctrico, sensor de fuerza capacitivo, sensor de fuerza magnético, celda de carga, extensómetro, otros); sector industrial (aeroespacial y defensa, automoción, productos químicos, fabricación, minería, productos farmacéuticos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007641
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
2.520 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.060 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,13 %
Índice de crecimiento
Mercado potencial
41.980 millones de dólares estadounidenses
(2026-2034)
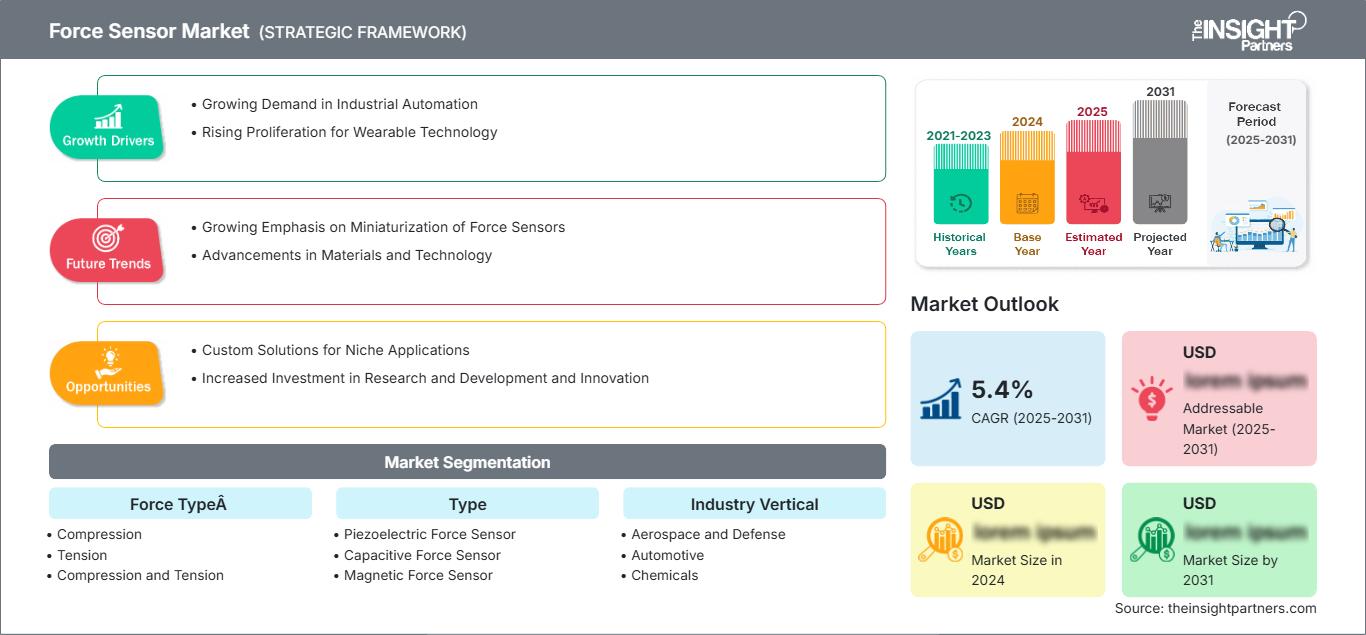
El mercado de sensores de fuerza alcanzó un valor de 2520 millones de dólares estadounidenses en 2025 y se prevé que alcance los 7060 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 12,13 % durante el período de previsión de 2026 a 2034. Los sensores de fuerza son transductores que convierten las fuerzas mecánicas, como la compresión, la tensión, el par y la presión, en señales eléctricas medibles, lo que permite a las máquinas percibir interacciones físicas en diversas aplicaciones, como la automatización industrial, la robótica, los sistemas automotrices y los dispositivos médicos.
Se estima que el mercado de sensores de fuerza en Norteamérica crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,2 % y el 8,6 % durante el período previsto, impulsado por la creciente adopción de tecnologías de fabricación avanzadas y la expansión de la producción de electrónica aeroespacial y de defensa. El fuerte énfasis de la región en la modernización de la automatización y las capacidades de medición de precisión respalda una demanda sostenida de soluciones de detección de fuerza de alta precisión.
Análisis y perspectivas del mercado de sensores de fuerza
- América del Norte: Representa aproximadamente entre el 27 % y el 31 % de la cuota de mercado mundial de sensores de fuerza en 2025, con un crecimiento anual compuesto del 8,2 % al 8,6 % entre 2026 y 2034. El mercado está impulsado por los sectores aeroespacial, de defensa, de tecnología médica y por las mejoras en la automatización en toda la región.
- EE. UU.: Mantiene una posición dominante en Norteamérica con una cuota de mercado del 85 % al 90 % en 2025, con un crecimiento anual compuesto del 8,4 % al 8,8 % durante el período previsto, respaldado por una producción sustancial de electrónica de defensa y capacidades de fabricación avanzadas.
- Europa: Representará entre el 22 % y el 26 % de la cuota de mercado mundial en 2025, con un crecimiento anual compuesto del 7,8 % al 8,2 % entre 2026 y 2034. Entre los países líderes se encuentran Alemania, el Reino Unido y Francia, con una demanda significativa procedente de los sectores de la automoción, la maquinaria y la robótica.
- Asia Pacífico: Representa el mayor mercado regional con una participación del 35 % al 39 % en 2025, con un sólido crecimiento anual compuesto del 9,8 % al 10,2 % durante el período 2026-2034. China, Japón, Corea del Sur e India son contribuyentes clave, impulsados por la extensa fabricación de productos electrónicos, la adopción de la robótica y la producción automotriz.
- Segmento más grande: El segmento de celdas de carga domina el mercado con una participación del 30% al 34% en 2025, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,5% al 10,9% durante el período 2026-2034, debido a su uso generalizado en sistemas de pesaje, automatización industrial y aplicaciones de prueba de materiales.
- Segmento de alto crecimiento: El segmento de galgas extensométricas presenta el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 11,0 % al 11,4 % entre 2026 y 2034, impulsado por su versatilidad, rentabilidad y capacidad de integración en aplicaciones de medición de fuerza.
- Empresas clave analizadas en detalle: Flintec, Gefran, General Electric, Honeywell, Kistler, Sensata Technologies, Siemens, Spectris, TE Connectivity, Tekscan.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado de sensores de fuerza evidencia la drástica transición de simples dispositivos analógicos a sistemas de detección inteligentes y conectados en red, capaces de implementar funciones como el acondicionamiento de señales, la compensación de temperatura, la interfaz digital y el autodiagnóstico. Las tendencias de producción se definen cada vez más por sensores flexibles y de película delgada, utilizados en diversas aplicaciones, como la electrónica portátil, la biónica, la interfaz hombre-máquina y la robótica colaborativa. Las tecnologías de miniaturización, junto con nuevos materiales que mejoran la durabilidad y la precisión, contribuirán a minimizar las necesidades de calibración y mantenimiento en la industria manufacturera.
Las perspectivas del mercado apuntan a un rápido crecimiento debido a su expansión geográfica en los mercados emergentes del sudeste asiático y Latinoamérica, donde la automatización industrial y las instalaciones de fabricación han experimentado un crecimiento significativo. La combinación de sensores de fuerza con inteligencia artificial genera nuevas oportunidades para sistemas de predicción y detección de anomalías. Las exigencias de seguridad laboral y calidad de producto en sectores como el automotriz, el médico y el aeroespacial son factores favorables para el futuro crecimiento del mercado. Normas como la ISO 13849 y la IEC 61508 requieren información fiable sobre el rendimiento.
Alcance del informe de mercado de sensores de fuerza
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.520 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.060 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,13% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de fuerza
El mercado de sensores de fuerza depende esencialmente de la alta demanda observada en diversos sectores de usuarios finales, como el automotriz, el aeroespacial y de defensa, el sanitario y el de fabricación industrial. Según la Federación Internacional de Robótica, la base instalada mundial de robots industriales se estimó en más de medio millón en 2023, mientras que la Agencia Internacional de Energía afirmó que el mundo registró casi 14 millones de ventas de coches eléctricos en 2023, lo que ha incrementado la demanda de sensores de fuerza precisos para el agarre robótico, la fabricación de baterías, los frenos y los procesos de control de calidad. El análisis de la cadena de suministro muestra una estrecha relación entre los proveedores de sensores y los proveedores de sistemas de automatización. Algunas de las empresas líderes en este sector son Honeywell, TE Connectivity y Siemens, que cuentan con una amplia gama de productos que incluye componentes de detección, electrónica de acondicionamiento de señales y software de análisis. La cadena de suministro se ve afectada por la disponibilidad de materias primas, como cristales piezoeléctricos, componentes semiconductores para el procesamiento de señales y metales especiales para la fabricación de extensómetros.
El entorno competitivo del mercado de sensores de fuerza abarca tanto a gigantes de la industria global como a empresas tecnológicas especializadas, donde las grandes compañías controlan una parte considerable de la cuota de mercado mundial. Los esfuerzos de investigación y desarrollo se centran en mejorar la precisión, aumentar las temperaturas de funcionamiento, crear tecnologías de sensores multieje y dotar a los productos de capacidades de procesamiento en el borde para el procesamiento instantáneo de datos. Empresas como Kistler, Flintec y Gefran están adoptando una estrategia de desarrollo de productos más activa y específica para cada aplicación, concentrando sus esfuerzos en sectores de rápido crecimiento como la robótica colaborativa, la producción de baterías para vehículos eléctricos y la monitorización de fuerza en dispositivos médicos. La ventaja competitiva reside principalmente en la fiabilidad del producto, el cumplimiento de las normas automotrices, aeroespaciales y médicas, y la provisión de soluciones que combinan hardware con software basado en inteligencia artificial.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores de fuerza: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores de fuerza en Norteamérica
El mercado norteamericano de sensores de fuerza representa una cuota de mercado considerable, entre el 27 % y el 31 % del valor total del mercado global en 2025, con un crecimiento anual compuesto (CAGR) de entre el 8,2 % y el 8,6 % hasta 2034. La avanzada base manufacturera de la región, con importantes inversiones en tecnologías aeroespaciales, de defensa, dispositivos médicos y automatización en Estados Unidos, Canadá y México, impulsa el crecimiento del mercado. La región se centra en sensores de alta precisión, diseños robustos, calibraciones trazables y el cumplimiento de los estándares de calidad de los sectores automotriz, aeroespacial y médico. Empresas clave como Honeywell, TE Connectivity, Sensata Technologies y Tekscan impulsan las innovaciones tecnológicas en la región. El aumento de la producción de electrónica de defensa en el primer trimestre de 2026, con la industria armamentística estadounidense cuadruplicando su producción antes de la Operación Epic Fury, incrementa la necesidad de componentes de sensores de fuerza precisos para la electrónica de armas, drones y misiles.
Mercado de sensores de las Fuerzas Armadas de EE. UU.
El mercado estadounidense es uno de los más importantes entre los países norteamericanos, con una cuota de mercado regional que se estima entre el 85 % y el 90 % en 2025, y se prevé que su tasa de crecimiento anual compuesta (CAGR) sea del 8,4 % al 8,8 % durante el período de pronóstico. La sólida infraestructura industrial, especialmente en los sectores aeroespacial y de defensa, junto con la fabricación de dispositivos médicos y semiconductores, ha impulsado la demanda de celdas de carga, sensores de par y sensores de fuerza/par multieje de alta precisión. La Cumbre de Inversión SelectUSA 2026 fue un catalizador clave para el anuncio de inversiones por valor de más de 2500 millones de dólares estadounidenses, lo que contribuyó a aumentar la capacidad de la industria manufacturera estadounidense y a la creación de empleo con salarios más altos en el sector industrial. Empresas líderes como Honeywell, TE Connectivity y General Electric tienen una presencia significativa en Estados Unidos, promoviendo la innovación tecnológica y la penetración en el mercado regional.
Mercado europeo de sensores de fuerza
Europa representa entre el 22 % y el 26 % de la cuota de mercado mundial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesto (CAGR) del 7,8 % al 8,2 % entre 2026 y 2034, siendo Alemania, el Reino Unido, Francia, Italia y España las principales regiones que contribuyen a la demanda. Alemania sigue siendo fundamental para la demanda de sensores de fuerza debido a la automatización industrial del país, la fabricación de automóviles, maquinaria y equipos de prueba y medición. El mercado de sensores de fuerza del Reino Unido está impulsado por aplicaciones aeroespaciales, dispositivos médicos, ingeniería de deportes de motor e instrumentación de investigación. En Francia, la demanda de sensores de fuerza se sustenta en aplicaciones en los campos aeroespacial, de defensa, sanitario y de transporte; en Italia, en maquinaria de embalaje, robótica y equipos de fabricación; y en España, en aplicaciones automotrices, de energías renovables, logística y modernización industrial. El mercado europeo está dominado por las regulaciones sobre la calidad de la seguridad automotriz, los dispositivos médicos y las aplicaciones de maquinaria industrial, lo que crea la necesidad de sensores fiables y de alto rendimiento.
Mercado de sensores de fuerza en la región Asia-Pacífico
La región de Asia-Pacífico es el segmento regional más grande y de mayor crecimiento, representando aproximadamente entre el 35 % y el 39 % de la cuota de mercado global en 2025, con China, Japón, Corea del Sur, India y Australia como principales contribuyentes. El mercado se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) estimada del 9,8 % al 10,2 % durante el período de pronóstico, impulsado por la rápida industrialización, la extensa fabricación de productos electrónicos, la adopción de la robótica y la producción automotriz en toda la región. China lidera la demanda regional, respaldada por su amplio ecosistema de electrónica, vehículos eléctricos, baterías y robótica, lo que la convierte en el mercado de mayor volumen a nivel mundial. India se está expandiendo a través de la industria automotriz, la fabricación de productos electrónicos, los dispositivos médicos y las iniciativas de manufactura pública, mientras que Japón sigue siendo un líder tecnológico en robótica, maquinaria de precisión, automoción y automatización de fábricas. Las iniciativas de política industrial que promueven la manufactura nacional, la adopción de fábricas inteligentes y la diversificación de la cadena de suministro están configurando la dinámica del mercado en la región de Asia-Pacífico, creando importantes oportunidades tanto para fabricantes internacionales como nacionales.
Mercado de sensores de fuerza de Oriente Medio y África
Oriente Medio y África constituyen una categoría regional relativamente nueva que muestra un considerable potencial de crecimiento, impulsado por la diversificación industrial, el desarrollo de infraestructuras energéticas y la implementación de proyectos de automatización logística. Arabia Saudita y los Emiratos Árabes Unidos son los mercados nacionales dominantes debido a las grandes inversiones en proyectos de diversificación industrial y ciudades inteligentes, que requieren sensores robustos para operar en condiciones extremas. Se prevé que el mercado experimente una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,4 % durante el período de pronóstico, gracias a las continuas inversiones en infraestructuras energéticas, minería, agricultura y servicios públicos en la región. Sudáfrica contribuye notablemente al segmento africano del mercado debido a sus proyectos mineros y aplicaciones de procesamiento industrial. El creciente interés en la modernización y automatización de las industrias en los países del Consejo de Cooperación del Golfo abre nuevas perspectivas para los proveedores de tecnología de detección de fuerza, a medida que aumenta la demanda en los sectores de energía, infraestructura, logística y manufactura selectiva.
Análisis de segmentación
Tipo de fuerza
El segmento de Tipo de Fuerza abarca sensores de compresión, tensión y compresión y tensión combinadas. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,4 % entre 2026 y 2034. La selección del tipo de fuerza es fundamental para garantizar una medición precisa en diversas aplicaciones: los sensores de compresión miden fuerzas de empuje, los de tensión, fuerzas de tracción, y los sensores combinados ofrecen capacidades de medición de modo dual para un análisis de fuerza integral en sistemas complejos.
- Compresión: Ampliamente utilizada en sistemas de pesaje, automatización industrial y aplicaciones de control de procesos de fabricación donde se requiere medir y monitorear con precisión las fuerzas de empuje. Estos sensores son esenciales para el control de calidad y la optimización de la línea de producción.
- Tensión: Representan una importante cuota de mercado a partir de 2025, y están especialmente diseñados para la medición precisa de cargas, pesos y fuerzas de tracción. Los sensores de tensión ofrecen alta resistencia a la fatiga, alta resistencia a las vibraciones y estabilidad a largo plazo, con una demanda significativa por parte de la industria aeroespacial para entornos extremadamente exigentes.
- Compresión y tensión: Proporcionan capacidades de medición de modo dual para aplicaciones que requieren monitorización de fuerzas de empuje y tracción, incluyendo ensayos de materiales y operaciones de ensamblaje complejas. Estos sensores combinados ofrecen versatilidad y capacidades de medición integrales.
Tipo
El segmento de Tipo comprende Sensores de Fuerza Piezoeléctricos, Sensores de Fuerza Capacitivos, Sensores de Fuerza Magnéticos, Celdas de Carga, Galgas Extensoras y Otros. Se proyecta que este segmento crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 10,9 % entre 2026 y 2034. Las celdas de carga dominan el mercado debido a su fiabilidad, precisión y amplia gama de aplicaciones en pesaje industrial, ensayos de materiales y automatización. Las galgas extensométricas presentan un alto potencial de crecimiento gracias a su versatilidad, rentabilidad y capacidad de integración en sistemas de detección modernos.
- Sensor de fuerza piezoeléctrico: Convierte la tensión mecánica en carga eléctrica, ofreciendo alta sensibilidad y tiempos de respuesta rápidos, ideales para la medición dinámica de fuerzas en pruebas de choque y análisis de impacto en el sector automotriz. Estos sensores destacan en aplicaciones que requieren una respuesta de alta frecuencia.
- Sensor de fuerza capacitivo: Mide la fuerza detectando cambios en la capacitancia entre dos placas conductoras, lo que proporciona alta sensibilidad y estabilidad para aplicaciones de precisión. Los sensores capacitivos ofrecen una excelente resolución y estabilidad térmica para escenarios de medición exigentes.
- Sensor de fuerza magnética: Utiliza principios magnetoelásticos para medir cambios en campos magnéticos inducidos por la fuerza, ofreciendo robustez y fiabilidad en entornos industriales exigentes. Estos sensores mantienen su rendimiento incluso en condiciones difíciles con altos niveles de impacto y vibración.
- Celdas de carga: Representan el subsegmento más grande, con una cuota de mercado del 30 % al 34 % en 2025. Se utilizan ampliamente en sistemas de pesaje, automatización industrial y ensayos de materiales debido a su precisión, fiabilidad y rentabilidad. Las celdas de carga son esenciales para el control de calidad en todas las industrias manufactureras.
- Galgas extensométricas: Presentan el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,4 %, ofreciendo versatilidad e integración rentable en sistemas de detección de fuerza. Las galgas extensométricas se utilizan ampliamente en aplicaciones de monitoreo de la salud estructural, la industria automotriz y aeroespacial.
Sector vertical de la industria
El segmento vertical de la industria incluye los sectores aeroespacial y de defensa, automotriz, químico, manufacturero, minero, farmacéutico y otros. Se proyecta que este segmento crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,2 % entre 2026 y 2034. El sector automotriz es un usuario final clave, impulsado por la evolución de las regulaciones gubernamentales relativas al monitoreo de emisiones, los sistemas de frenado y los estándares de eficiencia de combustible más exigentes, que requieren el uso de diversos sensores para asistir a los conductores y mejorar la seguridad. Los sectores manufacturero, aeroespacial y de defensa también contribuyen significativamente a la demanda del mercado.
- Aeroespacial y Defensa: Requiere sensores de fuerza robustos y de alta precisión para aplicaciones críticas, como pruebas estructurales de aeronaves, sistemas de control de vuelo, integración de sistemas de armas y guiado de misiles. Este segmento se beneficia del aumento en la producción de electrónica de defensa y de los programas de modernización.
- Automoción: Representa un importante segmento de usuarios finales que utiliza sensores de fuerza en sistemas de control electrónico, como la monitorización de la presión de los neumáticos, la detección de la presión del aceite, la gestión del motor, la detección de ocupación de asientos y los sistemas de frenado. Este segmento se ve impulsado por el aumento del número de sensores por vehículo debido a la evolución de las normativas gubernamentales.
- Productos químicos: Utiliza sensores de fuerza para el control de procesos, la manipulación de materiales y la monitorización de la seguridad en entornos de fabricación química. Las variantes resistentes a la corrosión y a prueba de explosiones son fundamentales para garantizar la seguridad operativa y el cumplimiento de la normativa.
- Fabricación: Abarca diversas aplicaciones, como el ensamblaje automatizado, el control de calidad y las pruebas de materiales. El sector manufacturero se ve impulsado por las iniciativas de la Industria 4.0 y la necesidad de monitorizar la fuerza en tiempo real durante los procesos de producción.
- Minería: Se utilizan sensores de fuerza para la manipulación de materiales a granel, la monitorización de equipos y aplicaciones de seguridad en operaciones mineras. Los sensores robustos y de alta capacidad son esenciales para entornos mineros exigentes que requieren durabilidad y fiabilidad.
- Industria farmacéutica: Requiere medición precisa de la fuerza para la compresión de tabletas, el control de calidad y las aplicaciones de envasado. Los diseños higiénicos y los materiales que cumplen con las normas de la FDA son necesarios para cumplir con los estrictos estándares de fabricación farmacéutica.
Resumen de la oportunidad
|
Segmento vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aeroespacial y Defensa |
Alto |
Modernización de la defensa |
Escalada |
|
Automotor |
Alto |
Producción de vehículos eléctricos |
Escalada |
|
productos químicos |
Medio |
Control de procesos |
Maduro |
|
Fabricación |
Alto |
Fábricas inteligentes |
Maduro |
|
Minería |
Medio |
Monitoreo de equipos |
Escalada |
|
Productos farmacéuticos |
Medio |
Fabricación de precisión |
Escalada |
Factores de crecimiento del mercado de sensores de fuerza y análisis de su impacto
Proliferación de la robótica industrial y la automatización
La creciente adopción de la robótica industrial y la automatización de fábricas impulsa el mercado de sensores de fuerza, ya que los robots colaborativos y los sistemas automatizados requieren una retroalimentación precisa de la fuerza para realizar tareas de forma segura y eficiente. La Federación Internacional de Robótica informó que las instalaciones globales de robots industriales superaron el medio millón de unidades en 2023, lo que generó una demanda constante de soluciones de detección de fuerza en aplicaciones de agarre robótico, ensamblaje, inspección de calidad automatizada y colaboración humano-robot. El impacto en el mercado se evidencia en la creciente integración de sensores de fuerza/torque multieje en brazos robóticos y efectores finales, lo que permite a las máquinas realizar operaciones delicadas como el ensamblaje electrónico, el pulido y la manipulación de materiales, que antes requerían destreza humana. Fabricantes como Kistler y TE Connectivity están desarrollando sensores especializados montados en robots que proporcionan retroalimentación de fuerza en tiempo real, mejorando la calidad del proceso y la seguridad del trabajador.
Expansión de la fabricación de vehículos eléctricos y baterías
La rápida expansión de la producción de vehículos eléctricos y la fabricación de baterías impulsa significativamente el mercado de sensores de fuerza, ya que el ensamblaje de baterías para vehículos eléctricos requiere una monitorización precisa de la fuerza y el par para garantizar la alineación de las celdas, la calidad de la soldadura y la integridad del módulo. La Agencia Internacional de Energía informó que en 2023 se vendieron cerca de 14 millones de coches eléctricos en todo el mundo, lo que impulsó la demanda de medición de fuerza en el ensamblaje de baterías, sistemas de frenado, monitorización del par y aplicaciones de inspección de calidad automatizada. El impacto en el mercado incluye una mayor adopción de sensores de fuerza en las líneas de producción de vehículos eléctricos para el apilamiento de celdas, la compresión de electrodos y los procesos de ensamblaje de módulos, donde la aplicación precisa de la fuerza es fundamental para la seguridad y el rendimiento de la batería. Las inversiones en la cadena de suministro de instalaciones de fabricación de vehículos eléctricos, especialmente en Asia Pacífico y Norteamérica, están generando una demanda sostenida de soluciones especializadas de detección de fuerza diseñadas para entornos de producción de alto volumen y alta precisión.
Aumento de la producción de electrónica de defensa y aeroespacial
El auge en la producción de electrónica de defensa y la fabricación aeroespacial está impulsando una demanda significativa de sensores de fuerza de alta precisión utilizados en sistemas de armas, electrónica de drones, guiado de misiles y pruebas estructurales de aeronaves. Los acontecimientos del primer trimestre de 2026, incluido el conflicto entre Irán, Estados Unidos e Israel, generaron aumentos inusuales en la producción de electrónica de defensa. La industria armamentística estadounidense cuadruplicó su producción en los tres meses previos a la Operación Epic Fury, lo que elevó la demanda en todo el mercado de sensores de fuerza. El despliegue de aproximadamente 2000 drones iraníes y más de 500 misiles balísticos, cada uno de los cuales requiere componentes electrónicos sofisticados, demostró la importancia fundamental de la electrónica avanzada en la guerra moderna e impulsó una inversión acelerada en adquisiciones a nivel mundial. Los principales contratistas aeroespaciales y de defensa aceleraron la adquisición de sensores de fuerza para respaldar el ensamblaje de electrónica de drones, misiles y armas a ritmos de producción ampliados, creando una demanda sostenida en aplicaciones de medición de fuerza críticas para la seguridad.
Tendencias futuras del mercado de sensores de fuerza
Integración de inteligencia artificial para análisis predictivo
La integración de la inteligencia artificial con capacidades de detección de fuerza se perfila como una tendencia transformadora en el mercado de sensores de fuerza. Los fabricantes desarrollan sistemas de sensores inteligentes que combinan datos de fuerza, visión, posición y vibración para habilitar el mantenimiento predictivo, la detección de anomalías y las aplicaciones de control adaptativo. Se están implementando algoritmos basados en IA para procesar flujos de datos de sensores en el borde de la red, lo que permite la toma de decisiones en tiempo real con menor latencia y una menor dependencia de la nube para aplicaciones como el control de agarre robótico, la monitorización del desgaste de herramientas y la inspección de calidad automatizada. Empresas como Honeywell y Siemens están invirtiendo en el desarrollo de soluciones de detección de fuerza preparadas para IA que combinan hardware robusto con inteligencia en el borde de la red, creando nuevas propuestas de valor para aplicaciones industriales y de defensa.
Miniaturización y desarrollo de sensores de película delgada
La tendencia hacia la miniaturización de sensores y el desarrollo de tecnologías de película delgada está ampliando el ámbito de aplicación de los sensores de fuerza en sectores emergentes como los dispositivos portátiles, las prótesis, las interfaces hombre-máquina y la robótica colaborativa. Los avances en electrónica flexible, tecnologías de sensores impresos y sistemas microelectromecánicos permiten el desarrollo de sensores de fuerza ultradelgados y ligeros que pueden integrarse en dispositivos compactos y superficies curvas sin comprometer el rendimiento. Esta tendencia refleja la creciente demanda de soluciones de detección de fuerza en electrónica de consumo, monitorización sanitaria y aplicaciones de robótica blanda, donde los sensores rígidos tradicionales resultan inadecuados. Los fabricantes invierten cada vez más en tecnologías de sensores de película delgada que ofrecen alta sensibilidad, flexibilidad y durabilidad, creando nuevas oportunidades de mercado en diversas áreas de aplicación.
Oportunidades de mercado de sensores de fuerza
Aplicaciones para el sector sanitario y de dispositivos médicos
El mercado de sensores de fuerza presenta importantes oportunidades, impulsadas por la expansión de las aplicaciones en el sector sanitario y de dispositivos médicos, donde la medición precisa de la fuerza es fundamental para la seguridad del paciente y la eficacia del tratamiento. Los sensores de fuerza se utilizan ampliamente en equipos médicos como bombas automatizadas para la monitorización del rendimiento, dispositivos de terapia con microagujas y equipos de RCP de precisión, lo que permite a los profesionales sanitarios brindar una atención eficaz. Las oportunidades de inversión incluyen el desarrollo de sensores de fuerza especializados para robótica quirúrgica, dispositivos de rehabilitación y monitores de salud portátiles, el establecimiento de alianzas con fabricantes de dispositivos médicos y la creación de soluciones que cumplan con los estrictos requisitos de la FDA y la norma ISO 13485 para aplicaciones clínicas. La creciente adopción de tecnologías sanitarias conectadas y la telemedicina está generando una mayor demanda de soluciones de detección de fuerza que permitan la monitorización y rehabilitación remota de pacientes.
Resiliencia de la cadena de suministro y fabricación nacional
El creciente énfasis en la resiliencia de la cadena de suministro y la fabricación nacional presenta importantes oportunidades para el mercado de sensores de fuerza, ya que las empresas buscan reducir la dependencia de proveedores únicos y establecer capacidades de producción regionales. La relocalización de la cadena de suministro de electrónica en EE. UU. y sus aliados, acelerada por las lecciones aprendidas de las interrupciones en la cadena de suministro durante el primer trimestre de 2026, incluyendo la interrupción del transporte marítimo en el estrecho de Ormuz y las limitaciones en el suministro de helio, está impulsando la inversión en la producción nacional de sensores de fuerza, lo que genera un cambio estructural del mercado a largo plazo. Las oportunidades de inversión incluyen la expansión de la capacidad de fabricación en regiones estratégicas, el desarrollo de acuerdos de suministro de doble fuente para componentes críticos y el establecimiento de alianzas con programas gubernamentales que apoyan la producción nacional de electrónica. La Cumbre de Inversión SelectUSA 2026, que catalizó más de 56 mil millones de dólares en compromisos de inversión, demuestra el creciente impulso de las iniciativas de fabricación nacional que benefician a la industria de sensores de fuerza.
Novedades recientes
- Mayo de 2025: Canon anunció la integración de su sensor de fuerza y par FH-300-20 con los robots industriales FR PLUS de la serie MELFA FR de Mitsubishi Electric. Esta colaboración combina la tecnología de detección de fuerza de seis ejes de alta precisión de Canon con la plataforma de automatización robótica de Mitsubishi Electric para habilitar aplicaciones avanzadas como el ensamblaje de precisión, el pulido, el desbarbado y las tareas de inserción. La solución integrada fortalece la posición de Canon en el mercado de sensores de fuerza al ampliar la adopción de la detección de fuerza y par en la robótica industrial y respaldar la creciente demanda de automatización inteligente de fábricas y fabricación de alta precisión.
- Junio de 2025: UltraSense Systems lanzó CapForce Edge, el primer controlador de detección de fuerza capacitiva totalmente integrado del sector, diseñado para permitir una detección de fuerza precisa en aplicaciones de electrónica de consumo, automoción e industria. Esta solución integra la detección, el procesamiento y el control háptico en un solo chip, lo que reduce la complejidad del sistema, disminuye el consumo de energía y simplifica el desarrollo de productos. Esta innovación refuerza la posición de UltraSense en el mercado de sensores de fuerza al acelerar la adopción de la detección de fuerza capacitiva de estado sólido, a la vez que permite interfaces hombre-máquina más delgadas, fiables y con mayor capacidad de respuesta. (Fuente: PR Newswire)
- Junio de 2025: ABB amplió sus capacidades de prueba de sensores de fuerza en Estados Unidos mediante la mejora de su infraestructura de calibración y pruebas para dar soporte a una gama más amplia de aplicaciones de medición de fuerza. Esta inversión mejora la capacidad de ABB para ofrecer servicios de calibración, validación y pruebas de alta precisión para sensores de fuerza industriales utilizados en los sectores de fabricación, robótica, automoción y aeroespacial. Esta expansión refuerza la posición de ABB en el mercado de sensores de fuerza al mejorar sus capacidades de servicio, ofrecer una mayor precisión de medición y satisfacer la creciente demanda de soluciones fiables de detección de fuerza en la automatización industrial avanzada.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -