
Marché des capteurs de force : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs de force (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de force (compression, traction, compression et traction) ; par type de capteur (capteur de force piézoélectrique, capteur de force capacitif, capteur de force magnétique, cellule de charge, jauge de contrainte, autres) ; par secteur d’activité (aérospatiale et défense, automobile, chimie, industrie manufacturière, mines, industrie pharmaceutique, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007641
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
2,52 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,06 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
12,13 %
taux de croissance
Marché adressable
41,98 milliards de dollars américains
(2026-2034)
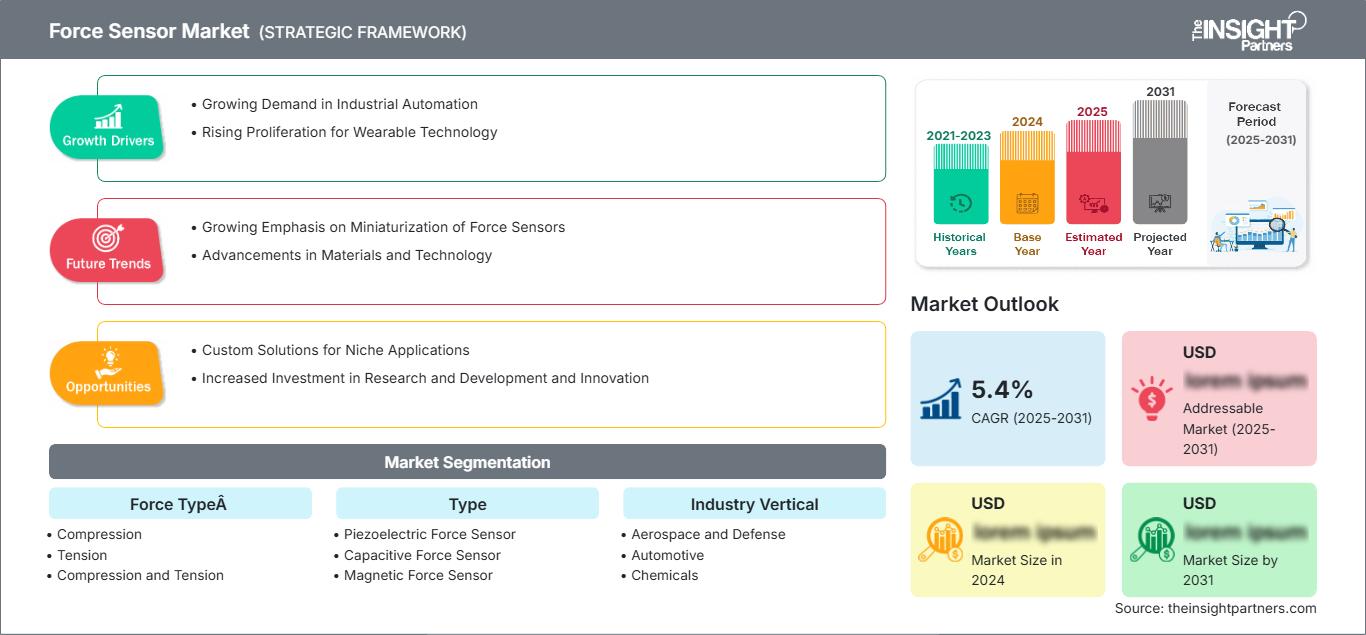
Le marché des capteurs de force était évalué à 2,52 milliards de dollars américains en 2025 et devrait atteindre 7,06 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 12,13 % au cours de la période de prévision allant de 2026 à 2034. Les capteurs de force sont des transducteurs qui convertissent les entrées de force mécanique telles que la compression, la tension, le couple et la pression en signaux électriques mesurables, permettant aux machines de percevoir les interactions physiques dans diverses applications, notamment l'automatisation industrielle, la robotique, les systèmes automobiles et les dispositifs médicaux.
Le marché des capteurs de force en Amérique du Nord devrait croître à un TCAC de 8,2 % à 8,6 % au cours de la période de prévision, porté par l'adoption croissante des technologies de fabrication avancées et l'expansion de la production d'électronique pour l'aérospatiale et la défense. L'importance accordée dans la région à la modernisation de l'automatisation et aux capacités de mesure de précision soutient une demande soutenue en solutions de détection de force de haute précision.
Analyse et perspectives du marché des capteurs de force
- Amérique du Nord : Elle représente environ 27 % à 31 % de la part de marché mondiale des capteurs de force en 2025, avec un TCAC de 8,2 % à 8,6 % de 2026 à 2034. Ce marché est porté par les secteurs de l’aérospatiale, de la défense, des technologies médicales et de l’automatisation dans toute la région.
- États-Unis : Détient une position dominante en Amérique du Nord avec une part de marché de 85 % à 90 % en 2025, avec un TCAC de 8,4 % à 8,8 % au cours de la période prévisionnelle, grâce à une production importante d'électronique de défense et à des capacités de fabrication avancées.
- L'Europe : Elle représente 22 % à 26 % de la part de marché mondiale en 2025, avec un taux de croissance annuel composé (TCAC) de 7,8 % à 8,2 % entre 2026 et 2034. Les principaux pays sont l'Allemagne, le Royaume-Uni et la France, avec une demande importante émanant des secteurs de l'automobile, des machines et de la robotique.
- Asie-Pacifique : représente le plus grand marché régional avec une part de 35 % à 39 % en 2025, et connaîtra une forte croissance annuelle composée de 9,8 % à 10,2 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde sont des contributeurs clés, grâce à une importante production électronique, à l’adoption de la robotique et à la production automobile.
- Segment le plus important : Le segment des capteurs de force domine le marché avec une part de 30 % à 34 % en 2025, avec un TCAC de 10,5 % à 10,9 % entre 2026 et 2034, grâce à son utilisation répandue dans les systèmes de pesage, l’automatisation industrielle et les applications d’essais de matériaux.
- Segment à forte croissance : Le segment des jauges de contrainte présente le plus fort potentiel de croissance, avec un TCAC de 11,0 % à 11,4 % de 2026 à 2034, grâce à sa polyvalence, sa rentabilité et ses capacités d'intégration dans les applications de mesure de force.
- Principales entreprises analysées en détail : Flintec, Gefran, General Electric, Honeywell, Kistler, Sensata Technologies, Siemens, Spectris, TE Connectivity, Tekscan.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché des capteurs de force témoigne d'une transition majeure, passant de simples dispositifs analogiques à des systèmes de détection intelligents et connectés, capables de gérer le conditionnement du signal, la compensation de température, l'interface numérique et l'autodiagnostic. La production est de plus en plus axée sur les capteurs flexibles et à couches minces, utilisés dans de nombreuses applications telles que l'électronique portable, la bionique, les interfaces homme-machine et la robotique collaborative. La miniaturisation, associée à de nouveaux matériaux pour une durabilité et une précision accrues, contribuera à réduire les besoins d'étalonnage et de maintenance dans l'industrie manufacturière.
Les perspectives du marché indiquent une croissance rapide, portée par son expansion géographique dans les pays émergents d'Asie du Sud-Est et d'Amérique latine, où l'automatisation industrielle et les installations de production sont en plein essor. L'association de capteurs de force et de l'intelligence artificielle ouvre de nouvelles perspectives pour les systèmes de prédiction et de détection d'anomalies. Les exigences en matière de sécurité au travail et de qualité des produits dans des secteurs tels que l'automobile, le médical et l'aérospatiale sont des facteurs clés de la croissance future du marché. Des normes comme l'ISO 13849 et la CEI 61508 imposent des informations fiables sur les performances.
Rapport sur le marché des capteurs de force : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,52 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,13% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs de force
Le marché des capteurs de force est essentiellement tributaire de la forte demande émanant de divers secteurs utilisateurs finaux, notamment l'automobile, l'aérospatiale et la défense, la santé et la production industrielle. Selon la Fédération internationale de robotique, le parc mondial de robots industriels installés était estimé à plus d'un demi-million en 2023, tandis que l'Agence internationale de l'énergie a indiqué que près de 14 millions de voitures électriques avaient été vendues dans le monde la même année. Ces chiffres ont accru la demande en capteurs de force de précision pour la préhension robotisée, la fabrication de batteries, les freins et les processus de contrôle qualité. L'analyse de la chaîne d'approvisionnement révèle un lien étroit entre les fournisseurs de capteurs et les fournisseurs de systèmes d'automatisation. Parmi les entreprises dominantes de ce secteur figurent Honeywell, TE Connectivity et Siemens, qui proposent une gamme de produits diversifiée incluant des composants de détection, des systèmes électroniques de conditionnement du signal et des logiciels d'analyse. La disponibilité des matières premières, telles que les cristaux piézoélectriques, les composants semi-conducteurs pour le traitement du signal et les métaux spéciaux nécessaires à la fabrication des jauges de contrainte, a un impact sur la chaîne d'approvisionnement.
Le marché des capteurs de force est un secteur concurrentiel où se côtoient géants mondiaux et entreprises technologiques de niche, les grandes sociétés détenant une part importante du marché mondial. Les efforts de recherche et développement sont axés sur l'amélioration de la précision, l'augmentation des températures de fonctionnement, la création de technologies de capteurs multi-axes et l'intégration de capacités de traitement en périphérie pour un traitement instantané des données. Des entreprises comme Kistler, Flintec et Gefran privilégient une stratégie de développement de produits adaptée aux applications spécifiques, en concentrant leurs efforts sur des secteurs en forte croissance tels que la robotique collaborative, la production de batteries pour véhicules électriques et la surveillance des forces dans les dispositifs médicaux. L'avantage concurrentiel repose principalement sur la fiabilité des produits, leur conformité aux normes automobiles, aérospatiales et médicales, et la fourniture de solutions combinant matériel et logiciel basé sur l'intelligence artificielle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs de force : Perspectives stratégiques
Perspectives régionales
Marché des capteurs de force en Amérique du Nord
Le marché nord-américain des capteurs de force représente une part importante du marché mondial, estimée entre 27 % et 31 % en 2025, avec un taux de croissance annuel composé (TCAC) d'environ 8,2 % à 8,6 % jusqu'en 2034. La croissance de ce marché est portée par le tissu industriel de pointe de l'Amérique du Nord, notamment grâce aux investissements massifs réalisés dans les secteurs de l'aérospatiale, de la défense, des dispositifs médicaux et des technologies d'automatisation aux États-Unis, au Canada et au Mexique. La région privilégie les capteurs de haute précision, les conceptions robustes, les étalonnages traçables et le respect des normes de qualité des secteurs automobile, aérospatial et médical. Des acteurs clés tels que Honeywell, TE Connectivity, Sensata Technologies et Tekscan sont à l'origine des innovations technologiques. L'augmentation de la production d'électronique de défense prévue au premier trimestre 2026, l'industrie américaine de l'armement ayant quadruplé sa production avant l'opération Epic Fury, accroît la demande en capteurs de force de précision pour l'électronique des armes, les drones et les missiles.
Marché des capteurs des forces armées américaines
Le marché américain est l'un des plus importants d'Amérique du Nord, détenant près de 85 à 90 % des parts de marché régionales en 2025, avec un taux de croissance annuel composé (TCAC) prévu entre 8,4 et 8,8 % sur la période de prévision. La solide infrastructure industrielle, notamment dans les secteurs de l'aérospatiale et de la défense, ainsi que dans la fabrication de dispositifs médicaux et de semi-conducteurs, stimule la demande en capteurs de force, capteurs de couple et capteurs de force/couple multiaxes de haute précision. Le sommet SelectUSA Investment Summit 2026 a joué un rôle déterminant en annonçant plus de 2,5 milliards de dollars d'investissements réalisés lors de cet événement, contribuant ainsi à renforcer les capacités de production américaines et à créer des emplois mieux rémunérés dans le secteur industriel. Des acteurs majeurs tels que Honeywell, TE Connectivity et General Electric sont fortement implantés aux États-Unis, favorisant l'innovation technologique et la pénétration du marché régional.
Marché européen des capteurs de force
L'Europe détenait environ 22 % à 26 % des parts de marché mondiales en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont les principaux moteurs de la demande. L'Allemagne demeure un acteur clé de la demande de capteurs de force grâce à son automatisation industrielle, la fabrication d'automobiles, de machines et d'équipements de test et de mesure. Au Royaume-Uni, le marché des capteurs de force est porté par les applications aérospatiales, les dispositifs médicaux, l'ingénierie du sport automobile et l'instrumentation de recherche. En France, la demande est soutenue par des applications dans les secteurs de l'aérospatiale, de la défense, de la santé et des transports ; en Italie, par les machines d'emballage, la robotique et les équipements de production ; et en Espagne, par les applications automobiles, les énergies renouvelables, la logistique et la modernisation industrielle. Le marché européen est dominé par les réglementations relatives à la qualité des applications en matière de sécurité automobile, de dispositifs médicaux et de machines industrielles, ce qui engendre un besoin en capteurs fiables et performants.
Marché des capteurs de force en Asie-Pacifique
La région Asie-Pacifique est le segment régional le plus important et celui qui connaît la croissance la plus rapide, représentant environ 35 % à 39 % des parts de marché mondiales en 2025. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie y contribuent largement. Le marché se développe à un TCAC estimé entre 9,8 % et 10,2 % au cours de la période de prévision, porté par une industrialisation rapide, une production électronique intensive, l'adoption de la robotique et la production automobile dans toute la région. La Chine domine la demande régionale, grâce à son vaste écosystème d'électronique, de véhicules électriques, de batteries et de robotique, ce qui en fait le marché le plus influent au monde en termes de volume. L'Inde se développe grâce à des initiatives dans les secteurs de l'automobile, de la fabrication électronique, des dispositifs médicaux et de la production publique, tandis que le Japon demeure un leader technologique dans les domaines de la robotique, des machines de précision, de l'automobile et de l'automatisation industrielle. Les initiatives de politique industrielle visant à promouvoir la production nationale, l'adoption des usines intelligentes et la diversification des chaînes d'approvisionnement façonnent la dynamique du marché dans la région Asie-Pacifique, créant ainsi d'importantes opportunités pour les fabricants internationaux et nationaux.
Marché des capteurs de force au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent une catégorie régionale relativement nouvelle qui présente un potentiel de croissance considérable, porté par la diversification industrielle, le développement des infrastructures énergétiques et la mise en œuvre de projets d'automatisation logistique. L'Arabie saoudite et les Émirats arabes unis dominent les marchés nationaux grâce à d'importants investissements dans des projets de diversification industrielle et de villes intelligentes nécessitant des capteurs robustes pour des conditions extrêmes. Le marché devrait afficher un taux de croissance annuel composé (TCAC) de 9,0 % à 9,4 % au cours de la période de prévision, grâce à la poursuite des investissements dans les infrastructures énergétiques, les mines, l'agriculture et les services publics dans la région. L'Afrique du Sud contribue de manière significative au segment africain du marché grâce à ses projets miniers et ses applications de transformation industrielle. L'accent croissant mis sur la modernisation et l'automatisation des industries dans les pays du Conseil de coopération du Golfe offre de nouvelles perspectives aux fournisseurs de technologies de détection de force, la demande se développant dans les secteurs de l'énergie, des infrastructures, de la logistique et de certains secteurs manufacturiers.
Analyse de segmentation
Type de force
Le segment « Type de force » englobe les capteurs de compression, de tension et de compression-tension. Ce segment devrait enregistrer un TCAC de 11,0 % à 11,4 % entre 2026 et 2034. Le choix du type de force est crucial pour garantir des mesures précises dans diverses applications : les capteurs de compression mesurent les forces de poussée, les capteurs de tension mesurent les forces de traction et les capteurs combinés offrent des capacités de mesure bimodes pour une analyse complète des forces dans les systèmes complexes.
- Compression : largement utilisée dans les systèmes de pesage, l’automatisation industrielle et les applications de contrôle des processus de fabrication où les forces de compression doivent être mesurées et surveillées avec précision. Ces capteurs sont essentiels au contrôle qualité et à l’optimisation des lignes de production.
- Capteurs de tension : Représentant une part de marché importante dès 2025, ces capteurs sont spécialement conçus pour la mesure précise des charges, poids et forces de traction. Ils offrent une résistance élevée à la fatigue et aux vibrations, ainsi qu’une grande stabilité à long terme, et sont particulièrement demandés par l’industrie aérospatiale pour les environnements les plus exigeants.
- Compression et traction : Ces capteurs combinés offrent des capacités de mesure bimodes pour les applications nécessitant la surveillance des forces de compression et de traction, notamment les essais de matériaux et les opérations d’assemblage complexes. Ils offrent une grande polyvalence et des capacités de mesure complètes.
Taper
Le segment « Type » comprend les capteurs de force piézoélectriques, capacitifs et magnétiques, les cellules de charge, les jauges de contrainte et d'autres types de capteurs. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 10,5 % à 10,9 % entre 2026 et 2034. Les cellules de charge dominent le marché grâce à leur fiabilité, leur précision et leur large gamme d'applications dans le pesage industriel, les essais de matériaux et l'automatisation. Les jauges de contrainte présentent un fort potentiel de croissance grâce à leur polyvalence, leur rentabilité et leur capacité d'intégration dans les systèmes de détection modernes.
- Capteur de force piézoélectrique : convertit les contraintes mécaniques en charge électrique, offrant une sensibilité élevée et des temps de réponse rapides, adaptés à la mesure dynamique des forces lors des essais de collision automobile et de l’analyse d’impact. Ces capteurs excellent dans les applications exigeant une réponse à haute fréquence.
- Capteur de force capacitif : mesure la force en détectant les variations de capacité entre deux plaques conductrices, offrant une sensibilité et une stabilité élevées pour les applications de précision. Les capteurs capacitifs offrent une excellente résolution et une grande stabilité en température pour les environnements de mesure exigeants.
- Capteur de force magnétique : Utilisant les principes magnéto-élastiques pour mesurer les variations de champ magnétique induites par la force, ce capteur offre robustesse et fiabilité dans les environnements industriels difficiles. Il conserve ses performances même dans des conditions extrêmes, notamment en présence de chocs et de vibrations importants.
- Capteurs de force : Représentant le plus important sous-segment avec une part de marché de 30 à 34 % en 2025, ils sont largement utilisés dans les systèmes de pesage, l’automatisation industrielle et les essais de matériaux en raison de leur précision, de leur fiabilité et de leur rentabilité. Les capteurs de force sont essentiels au contrôle qualité dans l’ensemble des industries manufacturières.
- Jauges de contrainte : Ce segment présente le plus fort potentiel de croissance, avec un TCAC de 11,0 % à 11,4 %, grâce à sa polyvalence et à son intégration économique dans les systèmes de détection de force. Les jauges de contrainte sont largement utilisées dans les secteurs de l’automobile, de l’aérospatiale et pour la surveillance de l’intégrité des structures.
Secteur d'activité vertical
Le segment vertical « Industrie » comprend l’aérospatiale et la défense, l’automobile, la chimie, la fabrication, l’exploitation minière, l’industrie pharmaceutique et d’autres secteurs. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 10,8 % à 11,2 % entre 2026 et 2034. Le secteur automobile est un utilisateur final clé, stimulé par l’évolution des réglementations gouvernementales relatives à la surveillance des émissions, aux systèmes de freinage et aux normes d’efficacité énergétique plus strictes, qui imposent l’utilisation de divers capteurs pour assister les conducteurs et améliorer la sécurité. Les secteurs de la fabrication et de l’aérospatiale et de la défense contribuent également de manière significative à la demande du marché.
- Aérospatiale et défense : Ce secteur exige des capteurs de force robustes et de haute précision pour des applications critiques telles que les essais de structures d’aéronefs, les systèmes de commandes de vol, l’intégration de systèmes d’armes et le guidage de missiles. Il bénéficie de la forte croissance de la production d’électronique de défense et des programmes de modernisation.
- Automobile : Ce secteur représente un segment d’utilisateurs finaux majeur, utilisant des capteurs de force dans les systèmes de contrôle électroniques, notamment pour la surveillance de la pression des pneus, la détection de la pression d’huile, la gestion du moteur, la détection de présence sur le siège et les systèmes de freinage. La croissance de ce segment est stimulée par l’augmentation du nombre de capteurs par véhicule, conséquence de l’évolution des réglementations gouvernementales.
- Industrie chimique : Utilise des capteurs de force pour le contrôle des procédés, la manutention des matériaux et la surveillance de la sécurité dans les environnements de production chimique. Les versions résistantes à la corrosion et antidéflagrantes sont essentielles pour garantir la sécurité et la conformité des opérations.
- Production : Ce secteur englobe diverses applications telles que l’assemblage automatisé, le contrôle qualité et les essais de matériaux. Il est porté par les initiatives de l’Industrie 4.0 et la nécessité d’un suivi en temps réel des forces en jeu dans les processus de production.
- Secteur minier : Utilisation de capteurs de force pour la manutention de matériaux en vrac, la surveillance des équipements et les applications de sécurité dans les opérations minières. Des capteurs robustes et à haute capacité sont essentiels pour les environnements miniers difficiles qui exigent durabilité et fiabilité.
- Industrie pharmaceutique : La compression des comprimés, le contrôle qualité et le conditionnement nécessitent une mesure précise de la force. Des conceptions hygiéniques et des matériaux conformes aux normes de la FDA sont indispensables pour répondre aux exigences strictes de la fabrication pharmaceutique.
Aperçu des opportunités
|
Segment vertical de l'industrie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatiale et défense |
Haut |
Modernisation de la défense |
Mise à l'échelle |
|
Automobile |
Haut |
Production de véhicules électriques |
Mise à l'échelle |
|
Produits chimiques |
Moyen |
Contrôle des processus |
Mature |
|
Fabrication |
Haut |
Usines intelligentes |
Mature |
|
Exploitation minière |
Moyen |
Surveillance des équipements |
Mise à l'échelle |
|
Médicaments |
Moyen |
Fabrication de précision |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs de force
Prolifération de la robotique industrielle et de l'automatisation
L'adoption croissante de la robotique industrielle et de l'automatisation des usines est un moteur essentiel du marché des capteurs de force. En effet, les robots collaboratifs et les systèmes automatisés nécessitent un retour d'information précis de la force pour réaliser leurs tâches de manière sûre et efficace. La Fédération internationale de robotique a indiqué que le nombre de robots industriels installés dans le monde dépassait le demi-million d'unités en 2023, générant une demande soutenue de solutions de détection de force pour la préhension robotisée, les opérations d'assemblage, le contrôle qualité automatisé et les applications de collaboration homme-robot. L'impact sur le marché est manifeste dans l'intégration croissante de capteurs de force/couple multiaxes dans les bras robotisés et les effecteurs terminaux. Ces capteurs permettent aux machines d'effectuer des opérations délicates telles que l'assemblage électronique, le polissage et la manutention, qui exigeaient auparavant la dextérité humaine. Des fabricants comme Kistler et TE Connectivity développent des capteurs spécialisés, montés sur robots, qui fournissent un retour d'information de la force en temps réel, améliorant ainsi la qualité des processus et la sécurité des opérateurs.
Expansion de la fabrication de véhicules électriques et de batteries
L'expansion rapide de la production de véhicules électriques et de batteries est un moteur important du marché des capteurs de force. En effet, l'assemblage des batteries de véhicules électriques exige une surveillance précise de la force et du couple afin de garantir l'alignement des cellules, la qualité des soudures et l'intégrité des modules. L'Agence internationale de l'énergie a estimé à près de 14 millions le nombre de voitures électriques vendues dans le monde en 2023, ce qui stimule la demande en matière de mesure de force pour l'assemblage des batteries, les systèmes de freinage, la surveillance du couple et les applications d'inspection qualité automatisées. L'impact sur le marché se traduit par une adoption accrue des capteurs de force sur les lignes de production de véhicules électriques pour l'empilement des cellules, la compression des électrodes et l'assemblage des modules, processus où l'application précise de la force est essentielle à la sécurité et aux performances des batteries. Les investissements dans la chaîne d'approvisionnement des usines de fabrication de véhicules électriques, notamment en Asie-Pacifique et en Amérique du Nord, créent une demande soutenue pour des solutions de détection de force spécialisées, conçues pour les environnements de production à haut volume et de haute précision.
Augmentation de la production d'électronique de défense et d'aérospatiale
L'essor de la production d'électronique de défense et de l'industrie aérospatiale engendre une forte demande de capteurs de force de haute précision, utilisés dans les systèmes d'armes, l'électronique des drones, le guidage des missiles et les essais structurels d'aéronefs. Les événements du premier trimestre 2026, notamment le conflit irano-américain-israélien, ont provoqué une hausse exceptionnelle de la production d'électronique de défense. L'industrie américaine de l'armement a quadruplé sa production au cours des trois mois précédant l'opération Epic Fury, stimulant ainsi la demande sur l'ensemble du marché des capteurs de force. Le déploiement d'environ 2 000 drones iraniens et de plus de 500 missiles balistiques, chacun nécessitant des composants électroniques sophistiqués, a démontré le rôle central de l'électronique de pointe dans la guerre moderne et a accéléré les investissements dans ce domaine à l'échelle mondiale. Les principaux donneurs d'ordre des secteurs de l'aérospatiale et de la défense ont accéléré leurs acquisitions de capteurs de force afin de soutenir l'assemblage des systèmes électroniques des drones, des missiles et des armes à des cadences de production accrues, créant ainsi une demande soutenue pour les applications de mesure de force critiques en matière de sécurité.
Tendances futures du marché des capteurs de force
Intégration de l'intelligence artificielle pour l'analyse prédictive
L'intégration de l'intelligence artificielle aux capteurs de force s'impose comme une tendance majeure du marché. Les fabricants développent des systèmes de capteurs intelligents qui combinent données de force, de vision, de position et de vibration pour permettre la maintenance prédictive, la détection d'anomalies et les applications de contrôle adaptatif. Des algorithmes d'IA sont mis en œuvre pour traiter les flux de données des capteurs en périphérie, permettant une prise de décision en temps réel avec une latence réduite et une dépendance moindre au cloud pour des applications telles que le contrôle de la préhension robotique, la surveillance de l'usure des outils et l'inspection qualité automatisée. Des acteurs du marché comme Honeywell et Siemens investissent dans le développement de solutions de détection de force compatibles avec l'IA, alliant matériel robuste et intelligence embarquée, créant ainsi de nouvelles propositions de valeur pour les applications industrielles et de défense.
Miniaturisation et développement de capteurs à couches minces
La miniaturisation croissante des capteurs et le développement des technologies en couches minces élargissent le champ d'application des capteurs de force à des secteurs émergents tels que les objets connectés, les prothèses, les interfaces homme-machine et la robotique collaborative. Les progrès réalisés dans le domaine de l'électronique flexible, des capteurs imprimés et des systèmes microélectromécaniques permettent de concevoir des capteurs de force ultra-fins et légers, intégrables dans des dispositifs compacts et sur des surfaces courbes sans compromis sur les performances. Cette tendance reflète la demande croissante de solutions de détection de force dans l'électronique grand public, la surveillance médicale et la robotique souple, domaines où les capteurs rigides traditionnels sont inadaptés. Les fabricants investissent de plus en plus dans les technologies de capteurs en couches minces, qui offrent une sensibilité, une flexibilité et une durabilité élevées, créant ainsi de nouvelles opportunités de marché dans divers secteurs d'application.
Opportunités du marché des capteurs de force
Applications dans le secteur de la santé et des dispositifs médicaux
Le marché des capteurs de force offre d'importantes opportunités, portées par l'expansion des applications dans le secteur de la santé et des dispositifs médicaux, où la mesure précise de la force est essentielle à la sécurité des patients et à l'efficacité des traitements. Les capteurs de force sont largement utilisés dans des équipements médicaux tels que les pompes automatisées pour le suivi des performances, les dispositifs de micro-aiguilles et les appareils de réanimation cardio-respiratoire de précision, permettant ainsi aux professionnels de santé de prodiguer des soins efficaces. Les opportunités d'investissement incluent le développement de capteurs de force spécialisés pour la robotique chirurgicale, les dispositifs de rééducation et les moniteurs de santé portables, l'établissement de partenariats avec les fabricants de dispositifs médicaux et la création de solutions conformes aux exigences strictes de la FDA et de la norme ISO 13485 pour les applications cliniques. L'adoption croissante des technologies de santé connectées et de la télémédecine génère une demande supplémentaire pour les solutions de détection de force permettant la surveillance et la rééducation à distance des patients.
Résilience de la chaîne d'approvisionnement et production nationale
L'importance croissante accordée à la résilience des chaînes d'approvisionnement et à la production nationale offre des opportunités considérables au marché des capteurs de force. Les entreprises cherchent en effet à réduire leur dépendance à un fournisseur unique et à développer des capacités de production régionales. La relocalisation des chaînes d'approvisionnement électroniques aux États-Unis et dans les pays alliés, accélérée par les enseignements tirés des perturbations survenues au premier trimestre 2026 (notamment les perturbations du trafic maritime via Hormuz et les contraintes d'approvisionnement en hélium), stimule les investissements dans la production nationale de capteurs de force, engendrant ainsi une transformation structurelle du marché à long terme. Les opportunités d'investissement comprennent l'expansion des capacités de production dans des régions stratégiques, la mise en place d'accords d'approvisionnement à double source pour les composants critiques et l'établissement de partenariats avec les programmes gouvernementaux soutenant la production électronique nationale. Le SelectUSA Investment Summit 2026, qui a mobilisé plus de 56 milliards de dollars d'engagements d'investissement, témoigne de la dynamique croissante des initiatives de production nationale qui profitent à l'industrie des capteurs de force.
Développements récents
- Mai 2025 : Canon annonce l’intégration de son capteur de force-couple FH-300-20 aux robots industriels FR PLUS de la série MELFA FR de Mitsubishi Electric. Cette collaboration associe la technologie de détection de force six axes haute précision de Canon à la plateforme d’automatisation robotique de Mitsubishi Electric afin de permettre des applications avancées telles que l’assemblage de précision, le polissage, l’ébavurage et les opérations d’insertion. Cette solution intégrée renforce la position de Canon sur le marché des capteurs de force en favorisant l’adoption de la détection de force-couple dans la robotique industrielle et en répondant à la demande croissante d’automatisation intelligente des usines et de fabrication de haute précision.
- Juin 2025 : UltraSense Systems lance CapForce Edge, le premier contrôleur de force capacitif entièrement intégré du secteur, conçu pour une détection de force précise dans les applications électroniques grand public, automobiles et industrielles. Cette solution intègre la détection, le traitement et le contrôle haptique sur une seule puce, réduisant ainsi la complexité du système, la consommation d'énergie et simplifiant le développement produit. Cette innovation renforce la position d'UltraSense sur le marché des capteurs de force en accélérant l'adoption de la détection de force capacitive à semi-conducteurs, tout en permettant la création d'interfaces homme-machine plus fines, plus fiables et plus réactives. (Source : PR Newswire)
- Juin 2025 : ABB a renforcé ses capacités de test de capteurs de force aux États-Unis en améliorant son infrastructure d’étalonnage et de test afin de prendre en charge un plus large éventail d’applications de mesure de force. Cet investissement améliore la capacité d’ABB à fournir des services d’étalonnage, de validation et de test de haute précision pour les capteurs de force industriels utilisés dans les secteurs de la fabrication, de la robotique, de l’automobile et de l’aérospatiale. Ce développement consolide la position d’ABB sur le marché des capteurs de force en améliorant ses services, en garantissant une plus grande précision de mesure et en répondant à la demande croissante de solutions de détection de force fiables pour l’automatisation industrielle avancée.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -