
Mercato dei sensori di fuerza: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di forza (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di forza (compressione, trazione, compressione e trazione); tipo (sensore di forza piezoelettrico, sensore di forza capacitivo, sensore di forza magnetico, cella di carico, estensimetro, altri); settore verticale (aerospaziale e difesa, automobilistico, chimico, manifatturiero, minerario, farmaceutico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007641
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
2,52 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,13 %
Tasso di crescita
Mercato di riferimento
41,98 miliardi di dollari USA
(2026-2034)
Il mercato dei sensori di forza aveva un valore di 2,52 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,06 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 12,13% durante il periodo di previsione dal 2026 al 2034. I sensori di forza sono trasduttori che convertono gli input di forza meccanica come compressione, tensione, coppia e pressione in segnali elettrici misurabili, consentendo alle macchine di percepire le interazioni fisiche in diverse applicazioni, tra cui automazione industriale, robotica, sistemi automobilistici e dispositivi medici.
Si stima che il mercato dei sensori di forza in Nord America crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e l'8,6% durante il periodo di previsione, trainato dalla crescente adozione di tecnologie di produzione avanzate e dall'espansione della produzione di elettronica per il settore aerospaziale e della difesa. La forte enfasi posta nella regione sugli aggiornamenti dell'automazione e sulle capacità di misurazione di precisione supporta una domanda costante di soluzioni di rilevamento della forza ad alta precisione.
Analisi e approfondimenti sul mercato dei sensori di forza
- Nord America: Rappresenta circa il 27-31% della quota di mercato globale dei sensori di forza nel 2025, con una crescita annua composta (CAGR) dell'8,2-8,6% dal 2026 al 2034. Il mercato è trainato dai settori aerospaziale, della difesa, della tecnologia medica e dagli aggiornamenti dell'automazione in tutta la regione.
- USA: Detiene una posizione dominante in Nord America con una quota di mercato dell'85%-90% nel 2025, con una crescita annua composta (CAGR) dell'8,4%-8,8% durante il periodo di previsione, supportata da una considerevole produzione di elettronica per la difesa e da capacità produttive avanzate.
- Europa: Rappresenta il 22%-26% della quota di mercato globale nel 2025, con una crescita annua composta (CAGR) del 7,8%-8,2% dal 2026 al 2034. Tra i paesi leader figurano Germania, Regno Unito e Francia, con una domanda significativa proveniente dai settori automobilistico, dei macchinari e della robotica.
- Asia-Pacifico: Rappresenta il mercato regionale più grande con una quota del 35%-39% nel 2025, con una crescita annua composta (CAGR) robusta del 9,8%-10,2% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India sono i principali contributori, trainati dalla produzione di elettronica su larga scala, dall'adozione della robotica e dalla produzione automobilistica.
- Segmento più ampio: Il segmento delle celle di carico domina il mercato con una quota del 30%-34% nel 2025, con una crescita annua composta (CAGR) del 10,5%-10,9% nel periodo 2026-2034, grazie al suo ampio utilizzo nei sistemi di pesatura, nell'automazione industriale e nelle applicazioni di prova dei materiali.
- Segmento ad alta crescita: il segmento degli estensimetri presenta il più alto potenziale di crescita, con un CAGR dell'11,0%-11,4% dal 2026 al 2034, grazie alla sua versatilità, al rapporto costo-efficacia e alle capacità di integrazione nelle applicazioni di misurazione della forza.
- Aziende chiave analizzate nel dettaglio: Flintec, Gefran, General Electric, Honeywell, Kistler, Sensata Technologies, Siemens, Spectris, TE Connectivity, Tekscan.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato dei sensori di forza testimonia la transizione da semplici dispositivi analogici a sistemi di rilevamento intelligenti e interconnessi, capaci di implementare funzioni di condizionamento del segnale, compensazione della temperatura, interfaccia digitale e autodiagnosi. Le tendenze produttive sono sempre più caratterizzate da sensori flessibili e a film sottile, utilizzati in una vasta gamma di applicazioni, tra cui elettronica indossabile, bionica, interfaccia uomo-macchina e robotica collaborativa. Le tecnologie di miniaturizzazione, unite a nuovi materiali per una maggiore durata e precisione, contribuiranno a ridurre al minimo le esigenze di calibrazione e manutenzione nel settore manifatturiero.
Le prospettive di mercato indicano una rapida crescita del settore grazie all'espansione geografica nei mercati emergenti del Sud-est asiatico e dell'America Latina, dove l'automazione industriale e gli impianti di produzione sono in forte espansione. La combinazione di sensori di forza con la tecnologia dell'intelligenza artificiale crea nuove opportunità per i sistemi di previsione e rilevamento delle anomalie. La sicurezza sul lavoro e le esigenze di qualità del prodotto in settori come quello automobilistico, medicale e aerospaziale rappresentano fattori positivi per la crescita futura del mercato. Standard come ISO 13849 e IEC 61508 richiedono informazioni affidabili sulle prestazioni.
Ambito del rapporto sul mercato dei sensori di forza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,52 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 7,06 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,13% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori di forza
Il mercato dei sensori di forza dipende essenzialmente dall'elevata domanda proveniente da diversi settori di utenti finali, tra cui quello automobilistico, aerospaziale e della difesa, sanitario e manifatturiero. Secondo la Federazione Internazionale di Robotica, nel 2023 la base installata mondiale di robot industriali era stimata in oltre mezzo milione di unità, mentre l'Agenzia Internazionale dell'Energia ha affermato che nello stesso anno sono state vendute quasi 14 milioni di auto elettriche in tutto il mondo, il che ha incrementato la domanda di sensori di forza precisi per applicazioni quali la presa robotica, la produzione di batterie, i freni e i processi di controllo qualità. L'analisi della catena di fornitura mostra un forte legame tra i fornitori di sensori e i fornitori di sistemi di automazione. Tra le aziende leader del settore figurano Honeywell, TE Connectivity e Siemens, che offrono una vasta gamma di prodotti, tra cui componenti di rilevamento, elettronica di condizionamento del segnale e software di analisi. La catena di fornitura è influenzata dalla disponibilità di materie prime, tra cui cristalli piezoelettrici, componenti a semiconduttore per l'elaborazione del segnale e metalli speciali per la produzione di estensimetri.
Il contesto competitivo del mercato dei sensori di forza, secondo il rapporto, comprende sia giganti industriali globali che aziende tecnologiche di nicchia, dove le grandi imprese detengono una quota di mercato globale considerevole. Gli sforzi di ricerca e sviluppo si concentrano sul miglioramento della precisione, sull'aumento delle temperature operative, sulla creazione di tecnologie di sensori multiasse e sull'integrazione di funzionalità di elaborazione edge per l'elaborazione istantanea dei dati. Aziende come Kistler, Flintec e Gefran stanno diventando sempre più attive nel perseguire una strategia di sviluppo di prodotti specifici per applicazione, concentrando i propri sforzi su settori in rapida crescita come la robotica collaborativa, la produzione di batterie per veicoli elettrici e il monitoraggio della forza nei dispositivi medici. Il vantaggio competitivo risiede principalmente nell'affidabilità del prodotto, nella conformità agli standard automobilistici, aerospaziali e medicali e nella fornitura di soluzioni che combinano hardware e software basati sull'intelligenza artificiale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di forza: approfondimenti strategici
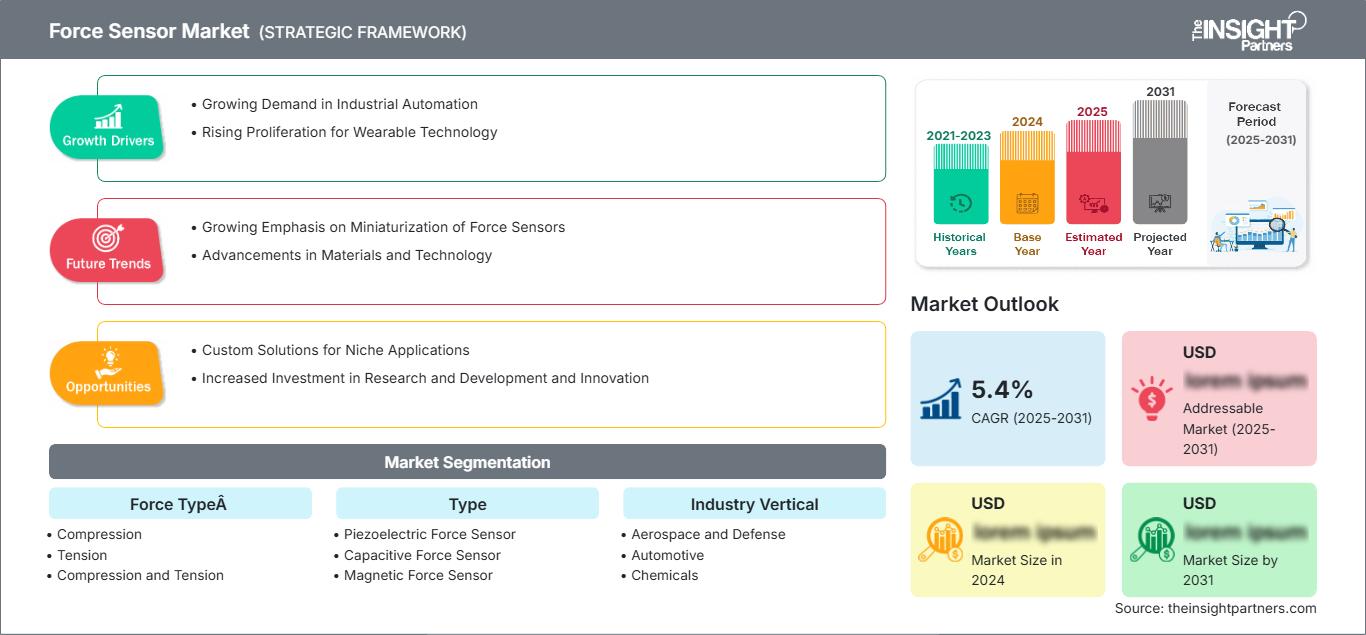
Approfondimenti regionali
Mercato dei sensori di forza in Nord America
Il mercato nordamericano dei sensori di forza detiene una quota di mercato considerevole, pari a circa il 27-31% del valore totale del mercato globale nel 2025, con una crescita annua composta (CAGR) di circa l'8,2-8,6% fino al 2034. La base manifatturiera avanzata della regione nordamericana, con ingenti investimenti nei settori aerospaziale, della difesa, dei dispositivi medici e delle tecnologie di automazione negli Stati Uniti, in Canada e in Messico, traina la crescita del mercato. Sensori ad alta precisione, design robusti, calibrazioni tracciabili e conformità agli standard di qualità del settore automobilistico, aerospaziale e medicale sono al centro dell'attenzione nella regione. Attori chiave come Honeywell, TE Connectivity, Sensata Technologies e Tekscan guidano l'innovazione tecnologica nella regione. L'aumento della produzione di elettronica per la difesa nel primo trimestre del 2026, con l'industria degli armamenti statunitense che ha quadruplicato la produzione prima dell'Operazione Epic Fury, accresce la necessità di componenti di sensori di forza precisi per l'elettronica delle armi, i droni e i missili.
Mercato dei sensori per le forze armate statunitensi
Il mercato statunitense è uno dei mercati nazionali più importanti tra i paesi nordamericani, detenendo quasi l'85%-90% della quota di mercato regionale nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra l'8,4% e l'8,8% durante il periodo di previsione. La solida infrastruttura industriale, in particolare per i settori aerospaziale e della difesa, insieme ai dispositivi medici e alla produzione di semiconduttori, ha stimolato la domanda di celle di carico, sensori di coppia e sensori di forza/coppia multiasse di precisione. Il SelectUSA Investment Summit del 2026 è stato un catalizzatore, annunciando investimenti per oltre 2,5 miliardi di dollari durante il summit, contribuendo ad aumentare la capacità produttiva statunitense e a creare posti di lavoro con salari più elevati nel settore industriale. Aziende leader come Honeywell, TE Connectivity e General Electric hanno una presenza significativa negli Stati Uniti, promuovendo l'innovazione tecnologica e la penetrazione del mercato regionale.
Mercato europeo dei sensori di forza
Nel 2025, l'Europa deteneva circa il 22%-26% della quota di mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8%-8,2% dal 2026 al 2034, con Germania, Regno Unito, Francia, Italia e Spagna come principali regioni che contribuiscono alla domanda. La Germania continua a essere fondamentale per la domanda di sensori di forza grazie all'automazione industriale, alla produzione di automobili, macchinari e apparecchiature di test e misurazione. Il mercato dei sensori di forza nel Regno Unito è trainato da applicazioni aerospaziali, dispositivi medici, ingegneria automobilistica e strumentazione di ricerca. In Francia, la domanda di sensori di forza è sostenuta da applicazioni nei settori aerospaziale, della difesa, sanitario e dei trasporti; in Italia, da macchinari per l'imballaggio, robotica e attrezzature di produzione; e in Spagna, da applicazioni automobilistiche, di energia rinnovabile, logistica e modernizzazione industriale. Il mercato europeo è dominato dalle normative sulla qualità della sicurezza automobilistica, dei dispositivi medici e dei macchinari industriali, che creano la necessità di sensori affidabili e ad alte prestazioni.
Mercato dei sensori di forza nella regione Asia-Pacifico
La regione Asia-Pacifico è il segmento regionale più ampio e in più rapida crescita, con una quota di mercato globale stimata tra il 35% e il 39% nel 2025, grazie soprattutto a Cina, Giappone, Corea del Sud, India e Australia. Il mercato si sta espandendo a un tasso di crescita annuo composto (CAGR) stimato tra il 9,8% e il 10,2% nel periodo di previsione, trainato dalla rapida industrializzazione, dall'intensa produzione di elettronica, dall'adozione della robotica e dalla produzione automobilistica in tutta la regione. La Cina è leader nella domanda regionale, supportata dal suo ampio ecosistema di elettronica, veicoli elettrici, batterie e robotica, che la rende il mercato più influente a livello globale in termini di volume. L'India si sta espandendo grazie ai settori automobilistico, della produzione di elettronica, dei dispositivi medici e alle iniziative di produzione pubblica, mentre il Giappone rimane leader tecnologico in robotica, macchinari di precisione, settore automobilistico e automazione industriale. Le iniziative di politica industriale che promuovono la produzione nazionale, l'adozione di fabbriche intelligenti e la diversificazione della catena di approvvigionamento stanno plasmando le dinamiche di mercato nella regione APAC, creando notevoli opportunità sia per i produttori internazionali che per quelli nazionali.
Mercato dei sensori di forza in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una categoria regionale relativamente nuova che mostra un considerevole potenziale di crescita, trainato dalla diversificazione industriale, dallo sviluppo delle infrastrutture energetiche e dall'implementazione di progetti di automazione logistica. Arabia Saudita ed Emirati Arabi Uniti sono i mercati nazionali dominanti grazie a ingenti investimenti in progetti di diversificazione industriale e progetti di smart city che richiedono sensori robusti in condizioni difficili. Il mercato registrerà un tasso di crescita annuo composto (CAGR) del 9,0%-9,4% nel periodo di previsione, grazie ai continui investimenti in infrastrutture energetiche, miniere, agricoltura e applicazioni di pubblica utilità nella regione. Il Sudafrica contribuisce in modo significativo al segmento africano del mercato grazie ai progetti minerari e alle applicazioni di trasformazione industriale già esistenti. La crescente attenzione alla modernizzazione e all'automazione delle industrie nei paesi del Consiglio di Cooperazione del Golfo apre maggiori prospettive per i fornitori di tecnologie di rilevamento della forza, in quanto la domanda si sviluppa nei segmenti dell'energia, delle infrastrutture, della logistica e della produzione selettiva.
Analisi di segmentazione
Tipo di forza
Il segmento relativo al tipo di forza comprende sensori di compressione, di trazione e di compressione e trazione combinate. Si prevede che questo segmento registrerà un CAGR (tasso di crescita annuale composto) dell'11,0%-11,4% dal 2026 al 2034. La scelta del tipo di forza è fondamentale per garantire misurazioni accurate in diverse applicazioni: i sensori di compressione misurano le forze di spinta, i sensori di trazione misurano le forze di trazione e i sensori combinati offrono funzionalità di misurazione a doppia modalità per un'analisi completa delle forze in sistemi complessi.
- Compressione: Ampiamente utilizzata nei sistemi di pesatura, nell'automazione industriale e nelle applicazioni di controllo dei processi produttivi, dove è necessario misurare e monitorare con precisione le forze di spinta. Questi sensori sono essenziali per il controllo qualità e l'ottimizzazione delle linee di produzione.
- Tensione: Rappresentano una quota di mercato significativa a partire dal 2025, essendo specificamente progettati per la misurazione precisa di carichi di trazione, pesi e forze. I sensori di tensione offrono elevata resistenza alla fatica, elevata resistenza alle vibrazioni e stabilità a lungo termine, con una forte domanda da parte dell'industria aerospaziale per ambienti estremamente difficili.
- Compressione e trazione: offrono funzionalità di misurazione a doppia modalità per applicazioni che richiedono il monitoraggio sia della forza di spinta che di quella di trazione, tra cui test sui materiali e operazioni di assemblaggio complesse. Questi sensori combinati offrono versatilità e capacità di misurazione complete.
Tipo
Il segmento "Tipologia" comprende sensori di forza piezoelettrici, sensori di forza capacitivi, sensori di forza magnetici, celle di carico, estensimetri e altri. Si prevede che il segmento crescerà a un CAGR del 10,5%-10,9% dal 2026 al 2034. Le celle di carico dominano il mercato grazie alla loro affidabilità, precisione e ampia gamma di applicazioni in ambito di pesatura industriale, test sui materiali e automazione. Gli estensimetri mostrano un elevato potenziale di crescita grazie alla loro versatilità, economicità e capacità di integrazione nei moderni sistemi di rilevamento.
- Sensore di forza piezoelettrico: converte lo stress meccanico in carica elettrica, offrendo elevata sensibilità e tempi di risposta rapidi, ideali per la misurazione dinamica della forza nei crash test automobilistici e nell'analisi degli impatti. Questi sensori eccellono in applicazioni che richiedono una risposta ad alta frequenza.
- Sensore di forza capacitivo: misura la forza rilevando le variazioni di capacità tra due piastre conduttive, offrendo elevata sensibilità e stabilità per applicazioni di precisione. I sensori capacitivi offrono un'eccellente risoluzione e stabilità termica per scenari di misurazione impegnativi.
- Sensore di forza magnetica: utilizza principi magnetoelastici per misurare le variazioni dei campi magnetici indotte dalla forza, offrendo robustezza e affidabilità in ambienti industriali difficili. Questi sensori mantengono le prestazioni anche in condizioni estreme con forti urti e vibrazioni.
- Celle di carico: Rappresentano il sottosegmento più ampio con una quota di mercato del 30%-34% nel 2025, ampiamente utilizzate nei sistemi di pesatura, nell'automazione industriale e nei test sui materiali grazie alla loro precisione, affidabilità ed economicità. Le celle di carico sono essenziali per il controllo qualità in tutti i settori manifatturieri.
- Estensimetri: Presentano il più alto potenziale di crescita con un CAGR dell'11,0%-11,4%, offrendo versatilità e un'integrazione economicamente vantaggiosa nei sistemi di rilevamento della forza. Gli estensimetri trovano ampio impiego in applicazioni automobilistiche, aerospaziali e nel monitoraggio strutturale.
Verticale di settore
Il segmento dei settori verticali comprende Aerospaziale e Difesa, Automotive, Chimica, Manifatturiero, Minerario, Farmaceutico e Altri. Si prevede che questo segmento crescerà a un CAGR del 10,8%-11,2% dal 2026 al 2034. Il settore automobilistico è un utente finale chiave, trainato dalle normative governative in continua evoluzione relative al monitoraggio delle emissioni, ai sistemi frenanti e agli standard di efficienza dei consumi più elevati, che impongono l'uso di vari sensori per assistere i conducenti e migliorare la sicurezza. Anche i settori manifatturiero e aerospaziale e della difesa contribuiscono in modo significativo alla domanda di mercato.
- Settore aerospaziale e della difesa: Richiede sensori di forza robusti e ad alta precisione per applicazioni critiche, tra cui test strutturali di aeromobili, sistemi di controllo del volo, integrazione di sistemi d'arma e guida missilistica. Questo segmento beneficia dell'aumento della produzione di elettronica per la difesa e dei programmi di modernizzazione.
- Settore automobilistico: rappresenta un importante segmento di utenti finali, che utilizza sensori di forza in sistemi di controllo elettronici, tra cui il monitoraggio della pressione degli pneumatici, il rilevamento della pressione dell'olio, la gestione del motore, il rilevamento dell'occupazione dei sedili e i sistemi frenanti. Il segmento è trainato dall'aumento del numero di sensori per veicolo, dovuto all'evoluzione delle normative governative.
- Prodotti chimici: Utilizza sensori di forza per il controllo di processo, la movimentazione dei materiali e il monitoraggio della sicurezza negli ambienti di produzione chimica. Le varianti resistenti alla corrosione e antideflagranti sono fondamentali per garantire la sicurezza operativa e la conformità alle normative.
- Produzione: comprende diverse applicazioni, tra cui l'assemblaggio automatizzato, il controllo qualità e il collaudo dei materiali. Il segmento manifatturiero è trainato dalle iniziative dell'Industria 4.0 e dalla necessità di monitorare la forza in tempo reale nei processi produttivi.
- Settore minerario: adotta sensori di forza per la movimentazione di materiali sfusi, il monitoraggio delle attrezzature e le applicazioni di sicurezza nelle operazioni minerarie. Sensori robusti e ad alta capacità sono essenziali per gli ambienti minerari difficili che richiedono durata e affidabilità.
- Settore farmaceutico: richiede una misurazione precisa della forza per la compressione delle compresse, il controllo qualità e le applicazioni di confezionamento. Design igienici e materiali conformi alle normative FDA sono necessari per soddisfare i rigorosi standard di produzione farmaceutica.
Panoramica dell'opportunità
|
Segmento verticale del settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Aerospaziale e Difesa |
Alto |
Modernizzazione della difesa |
Scalatura |
|
Automobilistico |
Alto |
Produzione di veicoli elettrici |
Scalatura |
|
Prodotti chimici |
Mezzo |
Controllo dei casi |
Maturo |
|
Produzione |
Alto |
Fabbriche intelligenti |
Maturo |
|
Attività mineraria |
Mezzo |
Monitoraggio delle frazioni |
Scalatura |
|
Prodotti farmaceutici |
Mezzo |
Produzione di precisione |
Scalatura |
Fattori di crescita del mercato dei sensori di forza e analisi del loro impatto
Proliferazione della robotica industriale e dell'automazione
La crescente diffusione della robotica industriale e dell'automazione di fabbrica è un fattore trainante per il mercato dei sensori di forza, poiché i robot collaborativi e i sistemi automatizzati richiedono un feedback preciso della forza per eseguire le attività in modo sicuro ed efficiente. La Federazione Internazionale di Robotica ha riportato che le installazioni globali di robot industriali si sono mantenute al di sopra del mezzo milione di unità nel 2023, creando una domanda costante di soluzioni di rilevamento della forza per applicazioni di presa robotizzata, operazioni di assemblaggio, controllo qualità automatizzato e collaborazione uomo-robot. L'impatto sul mercato è evidente nella crescente integrazione di sensori di forza/coppia multiasse in bracci robotici ed effettori terminali, consentendo alle macchine di eseguire operazioni delicate come l'assemblaggio elettronico, la lucidatura e la movimentazione dei materiali, che in precedenza richiedevano la destrezza umana. Produttori come Kistler e TE Connectivity stanno sviluppando sensori specializzati montati su robot che forniscono un feedback di forza in tempo reale, migliorando la qualità dei processi e la sicurezza dei lavoratori.
Espansione della produzione di veicoli elettrici e batterie
La rapida espansione della produzione di veicoli elettrici e di batterie è un fattore determinante per il mercato dei sensori di forza, poiché l'assemblaggio delle batterie per veicoli elettrici richiede un monitoraggio preciso della forza e della coppia per garantire l'allineamento delle celle, la qualità della saldatura e l'integrità del modulo. L'Agenzia Internazionale dell'Energia ha riportato che nel 2023 sono state vendute quasi 14 milioni di auto elettriche in tutto il mondo, alimentando la domanda di misurazione della forza nell'assemblaggio delle batterie, nei sistemi frenanti, nel monitoraggio della coppia e nelle applicazioni di controllo qualità automatizzato. L'impatto sul mercato include una maggiore adozione di sensori di forza nelle linee di produzione di veicoli elettrici per l'impilamento delle celle, la compressione degli elettrodi e i processi di assemblaggio dei moduli, dove l'applicazione accurata della forza è fondamentale per la sicurezza e le prestazioni della batteria. Gli investimenti nella catena di fornitura degli impianti di produzione di veicoli elettrici, in particolare nell'area Asia-Pacifico e in Nord America, stanno creando una domanda costante di soluzioni specializzate per il rilevamento della forza, progettate per ambienti di produzione ad alto volume e alta precisione.
Impennata nella produzione di elettronica per la difesa e nel settore aerospaziale
L'impennata nella produzione di elettronica per la difesa e nel settore aerospaziale sta generando una domanda significativa di sensori di forza ad alta precisione utilizzati nei sistemi d'arma, nell'elettronica per droni, nei sistemi di guida missilistica e nei test strutturali degli aeromobili. Gli sviluppi del primo trimestre del 2026, incluso il conflitto tra Iran, Stati Uniti e Israele, hanno creato un'insolita impennata nella produzione di elettronica per la difesa, con l'industria bellica statunitense che ha quadruplicato la produzione nei tre mesi precedenti l'Operazione Epic Fury, incrementando la domanda in tutto il mercato dei sensori di forza. Il dispiegamento di circa 2.000 droni iraniani e oltre 500 missili balistici, ognuno dei quali richiede componenti elettronici sofisticati, ha dimostrato la centralità dell'elettronica avanzata nella guerra moderna e ha spinto ad accelerare gli investimenti in approvvigionamento a livello globale. I principali appaltatori del settore aerospaziale e della difesa hanno accelerato l'approvvigionamento di sensori di forza per supportare l'assemblaggio di elettronica per droni, missili e armi a ritmi di produzione più elevati, creando una domanda sostenuta per le applicazioni di misurazione della forza critiche per la sicurezza.
Tendenze future del mercato dei sensori di forza
Integrazione dell'intelligenza artificiale per l'analisi predittiva
L'integrazione dell'intelligenza artificiale con le capacità di rilevamento della forza si sta affermando come una tendenza trasformativa del mercato dei sensori di forza, con i produttori che sviluppano sistemi di sensori intelligenti che combinano dati di forza, visione, posizione e vibrazione per consentire la manutenzione predittiva, il rilevamento delle anomalie e le applicazioni di controllo adattivo. Gli algoritmi basati sull'IA vengono implementati per elaborare i flussi di dati dei sensori in locale, consentendo un processo decisionale in tempo reale con latenza inferiore e una minore dipendenza dal cloud per applicazioni quali il controllo della presa robotica, il monitoraggio dell'usura degli utensili e l'ispezione automatizzata della qualità. Attori del mercato come Honeywell e Siemens stanno investendo nello sviluppo di soluzioni di rilevamento della forza predisposte per l'IA che combinano hardware robusto con l'intelligenza in locale, creando nuove proposte di valore per applicazioni industriali e di difesa.
Miniaturizzazione e sviluppo di sensori a film sottile
La tendenza alla miniaturizzazione dei sensori e allo sviluppo della tecnologia a film sottile sta ampliando il campo di applicazione dei sensori di forza in settori emergenti come dispositivi indossabili, protesi, interfacce uomo-macchina e robotica collaborativa. I progressi nell'elettronica flessibile, nelle tecnologie dei sensori stampati e nei sistemi microelettromeccanici (MEMS) consentono lo sviluppo di sensori di forza ultrasottili e leggeri, integrabili in dispositivi compatti e superfici curve senza comprometterne le prestazioni. Questa tendenza riflette la crescente domanda di soluzioni di rilevamento della forza nell'elettronica di consumo, nel monitoraggio sanitario e nelle applicazioni di robotica morbida, dove i tradizionali sensori rigidi risultano inadatti. I produttori stanno investendo sempre di più in tecnologie di sensori a film sottile che offrono elevata sensibilità, flessibilità e durata, creando nuove opportunità di mercato in diversi ambiti applicativi.
Opportunità di mercato per i sensori di forza
Applicazioni in ambito sanitario e per dispositivi medici
Il mercato dei sensori di forza offre significative opportunità, derivanti dall'espansione delle applicazioni in ambito sanitario e dei dispositivi medici, dove la misurazione precisa della forza è fondamentale per la sicurezza del paziente e l'efficacia del trattamento. I sensori di forza sono ampiamente utilizzati in apparecchiature mediche come pompe automatizzate per il monitoraggio delle prestazioni, dispositivi per la terapia con microaghi e apparecchiature di precisione per la rianimazione cardiopolmonare (RCP), consentendo agli operatori sanitari di fornire cure efficaci. Le opportunità di investimento includono lo sviluppo di sensori di forza specializzati per la robotica chirurgica, i dispositivi di riabilitazione e i dispositivi indossabili per il monitoraggio della salute, la creazione di partnership con i produttori di dispositivi medici e la realizzazione di soluzioni che soddisfino i rigorosi requisiti FDA e ISO 13485 per le applicazioni cliniche. La crescente adozione di tecnologie sanitarie connesse e della telemedicina sta creando un'ulteriore domanda di soluzioni di rilevamento della forza che consentano il monitoraggio e la riabilitazione a distanza dei pazienti.
Resilienza della catena di approvvigionamento e produzione nazionale
La crescente enfasi sulla resilienza della catena di approvvigionamento e sulla produzione nazionale offre significative opportunità per il mercato dei sensori di forza, poiché le aziende cercano di ridurre la dipendenza da fornitori unici e di stabilire capacità produttive regionali. Il rientro in patria della catena di approvvigionamento elettronica negli Stati Uniti e nei paesi alleati, accelerato dalle lezioni apprese dalle interruzioni della catena di approvvigionamento del primo trimestre 2026, tra cui l'interruzione delle spedizioni da Hormuz e le limitazioni nell'approvvigionamento di elio, sta guidando gli investimenti nella produzione nazionale di sensori di forza, creando un cambiamento strutturale del mercato a lungo termine. Le opportunità di investimento includono l'espansione della capacità produttiva in regioni strategiche, lo sviluppo di accordi di fornitura a doppio fornitore per componenti critici e la creazione di partnership con programmi governativi a supporto della produzione nazionale di elettronica. Il SelectUSA Investment Summit del 2026, che ha catalizzato impegni di investimento per oltre 56 miliardi di dollari, dimostra il crescente slancio delle iniziative di produzione nazionale a beneficio dell'industria dei sensori di forza.
Sviluppi recenti
- Maggio 2025: Canon ha annunciato l'integrazione del suo sensore di forza e coppia FH-300-20 con i robot industriali FR PLUS della serie MELFA FR di Mitsubishi Electric. La collaborazione combina la tecnologia di rilevamento della forza a sei assi ad alta precisione di Canon con la piattaforma di automazione robotica di Mitsubishi Electric per consentire applicazioni avanzate come assemblaggio di precisione, lucidatura, sbavatura e inserimento. La soluzione integrata rafforza la posizione di Canon nel mercato dei sensori di forza, ampliando l'adozione del rilevamento di forza e coppia nella robotica industriale e supportando la crescente domanda di automazione industriale intelligente e produzione di alta precisione.
- Giugno 2025: UltraSense Systems ha lanciato CapForce Edge, il primo controller di rilevamento della forza capacitivo completamente integrato del settore, progettato per consentire un rilevamento preciso della forza in applicazioni di elettronica di consumo, automotive e industriali. La soluzione integra rilevamento, elaborazione e controllo aptico in un singolo chip, riducendo la complessità del sistema, diminuendo il consumo energetico e semplificando lo sviluppo del prodotto. Questa innovazione rafforza la posizione di UltraSense nel mercato dei sensori di forza, accelerando l'adozione del rilevamento della forza capacitivo a stato solido e consentendo interfacce uomo-macchina più sottili, affidabili e reattive. (Fonte: PR Newswire)
- Giugno 2025: ABB ha ampliato le proprie capacità di test dei sensori di forza negli Stati Uniti, potenziando l'infrastruttura di calibrazione e collaudo per supportare una gamma più ampia di applicazioni di misurazione della forza. L'investimento migliora la capacità di ABB di fornire servizi di calibrazione, validazione e collaudo ad alta precisione per i sensori di forza industriali utilizzati nei settori manifatturiero, robotico, automobilistico e aerospaziale. Questa espansione rafforza la posizione di ABB nel mercato dei sensori di forza, migliorando le capacità di servizio, supportando una maggiore precisione di misurazione e soddisfacendo la crescente domanda di soluzioni di rilevamento della forza affidabili nell'automazione industriale avanzata.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -