
Mercado de dispositivos semiconductores de nitruro de galio: tamaño, cuota de mercado y previsiones 2034
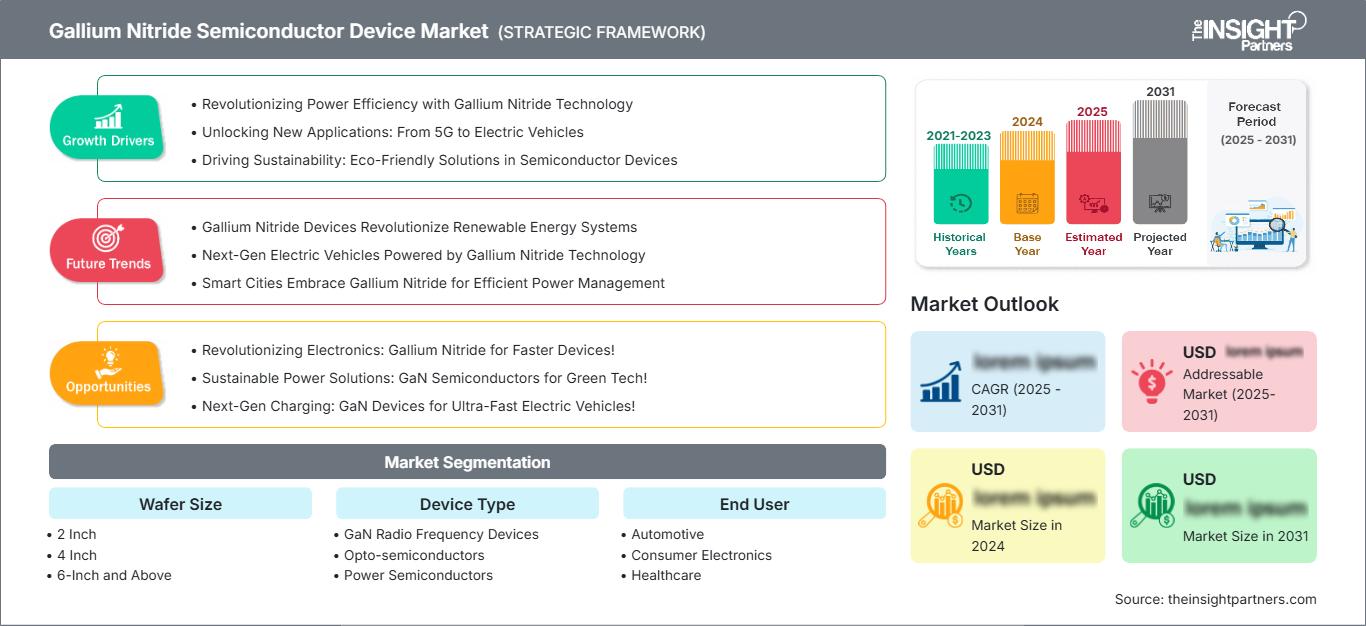
Tamaño del mercado y pronósticos de dispositivos semiconductores de nitruro de galio (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tamaño de oblea (2 pulgadas, 4 pulgadas y 6 pulgadas o más); tipo de dispositivo (dispositivos de radiofrecuencia de GaN, opto-semiconductores y semiconductores de potencia); y usuario final (automotriz, electrónica de consumo, atención médica, aeroespacial y defensa, tecnología de la información y la comunicación e industrial), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00002943
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


Tamaño del mercado en 2025
2.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.130 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
19,14 %
Índice de crecimiento
Mercado potencial
64.950 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos semiconductores de nitruro de galio estaba valorado en 2720 millones de dólares estadounidenses en 2025 y se prevé que alcance los 13 130 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 19,14 % durante el período de previsión de 2026 a 2034. Los dispositivos semiconductores de nitruro de galio (GaN) son materiales de banda prohibida ancha que ofrecen una densidad de potencia, una frecuencia de conmutación y una tolerancia térmica superiores en comparación con el silicio tradicional, lo que permite aplicaciones que van desde amplificadores de radiofrecuencia y fuentes de alimentación hasta cargadores a bordo de vehículos eléctricos e infraestructura 5G.
Se estima que el mercado de dispositivos semiconductores de nitruro de galio en Norteamérica crecerá a una tasa de crecimiento anual compuesta (TCAC) del 16,2 % al 16,6 % durante el período previsto, impulsado por importantes inversiones en el despliegue de infraestructura 5G y la modernización de la electrónica de defensa. La región se beneficia de un sólido apoyo gubernamental a través de iniciativas como la Ley CHIPS de EE. UU., que ha acelerado la expansión de la capacidad de fabricación nacional de GaN y ha reducido la dependencia de las cadenas de suministro asiáticas.
Evaluación y perspectivas del mercado de dispositivos semiconductores de nitruro de galio
- América del Norte: Representa aproximadamente entre el 27 % y el 31 % de la cuota de mercado mundial de dispositivos semiconductores de nitruro de galio en 2025, con un crecimiento anual compuesto del 16,2 % al 16,6 % entre 2026 y 2034. El mercado está impulsado por el aumento de la producción de electrónica de defensa y las inversiones en infraestructura de redes 5G en toda la región.
- EE. UU.: Mantiene una posición dominante en Norteamérica con una cuota de mercado del 85 % al 90 % en 2025, con un crecimiento anual compuesto del 16,4 % al 16,8 % durante el período previsto, gracias a la asignación de fondos de la Ley CHIPS y a la importante adquisición de productos electrónicos de defensa.
- Europa: Representará entre el 19 % y el 23 % de la cuota de mercado mundial en 2025, con un crecimiento anual compuesto del 15,8 % al 16,2 % entre 2026 y 2034. Entre los países líderes se encuentran Alemania, el Reino Unido y Francia, con contribuciones significativas de los sectores de la automoción y la fabricación industrial.
- Asia Pacífico: Representa el mayor mercado regional con una participación del 35 % al 39 % en 2025, con un sólido crecimiento anual compuesto del 18,5 % al 18,9 % durante el período 2026-2034. China, Japón, Corea del Sur e India son contribuyentes clave, impulsados por la extensa fabricación de productos electrónicos de consumo y la expansión de la infraestructura de telecomunicaciones.
- Segmento más grande: El segmento de dispositivos de semiconductores de potencia domina el mercado con una participación del 40 % al 44 % en 2025, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 17,0 % al 17,4 % durante el período 2026-2034, debido a su amplia adopción en vehículos eléctricos, centros de datos y fuentes de alimentación industriales.
- Segmento de alto crecimiento: El segmento de dispositivos de radiofrecuencia de GaN presenta el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 18,2 % al 18,6 % entre 2026 y 2034, impulsado por la creciente demanda de infraestructura 5G, sistemas de radar y aplicaciones de comunicaciones de defensa.
- Empresas clave analizadas en detalle: Efficient Power Conversion Corporation, Inc., Fujitsu Ltd., GaN Systems, Inc., Infineon Technologies AG, Microsemi Corporation, NXP Semiconductor NV, Qorvo, Inc., Samsung Electronics Co. Ltd., Texas Instruments, Inc., Toshiba Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo del mercado de dispositivos semiconductores de nitruro de galio se asocia con cambios revolucionarios, pasando de las soluciones convencionales de electrónica de potencia de silicio a productos con mayor banda prohibida que ofrecen un rendimiento superior, un tamaño reducido y una mayor resistencia a la temperatura. Los procesos de producción se están perfeccionando mediante la implementación de obleas de mayor tamaño (por ejemplo, de 6 y 8 pulgadas).
Las tendencias futuras del mercado incluyen altas perspectivas de crecimiento debido a las nuevas áreas de aplicación de los productos GaN, como la electrónica de potencia para vehículos eléctricos, las soluciones de carga inalámbrica, las tecnologías LiDAR y las fuentes de alimentación para centros de datos, que permiten lograr una mayor eficiencia en comparación con las soluciones basadas en silicio. La creciente adopción de la tecnología GaN en la infraestructura de redes 5G, con una eficiencia de drenaje de aproximadamente el 60 % en comparación con menos del 50 % para LDMOS, permite definir este producto como una solución esencial para el desarrollo futuro de las redes de telecomunicaciones.
Alcance del informe de mercado de dispositivos semiconductores de nitruro de galio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.130 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 19,14% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos semiconductores de nitruro de galio
El mercado de dispositivos semiconductores de GaN se origina principalmente en la fuerte demanda de usuarios finales como las industrias automotriz, de electrónica de consumo, de tecnologías de la información y la comunicación, y aeroespacial y de defensa. El creciente uso de vehículos eléctricos ha generado una alta demanda de dispositivos de potencia semiconductores de GaN, empleados en aplicaciones como cargadores integrados, convertidores CC-CC e inversores de tracción, gracias a las excelentes propiedades de conmutación del GaN que facilitan una mayor eficiencia y sistemas más pequeños. En el análisis de la cadena de valor, existe un alto grado de interconexión entre los proveedores de materias primas, obleas epitaxiales y fabricantes de semiconductores de GaN. El galio metálico es suministrado principalmente por China, que cubre más del 80 % de las necesidades mundiales de este metal, mientras que la fabricación de obleas epitaxiales se realiza en Taiwán, Corea del Sur y Alemania.
El informe sobre el mercado de dispositivos semiconductores de nitruro de galio (GaN) analiza la estructura competitiva del mercado, que incluye tanto a los gigantes de los semiconductores como a los especialistas en tecnología GaN. Empresas como Infineon Technologies, Qorvo, Texas Instruments y Samsung Electronics cuentan con amplias carteras de productos que abarcan desde dispositivos de potencia hasta componentes de radiofrecuencia y opto-semiconductores. Otras empresas, como Efficient Power Conversion Corporation y GaN Systems, se centran en el desarrollo de productos para aplicaciones específicas, como la electrónica de potencia para vehículos eléctricos, las fuentes de alimentación para centros de datos y las aplicaciones 5G. La competitividad en el mercado depende en gran medida de la fiabilidad de los productos, la capacidad de producción y la oferta de soluciones integradas de dispositivos GaN y circuitos integrados de control.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos semiconductores de nitruro de galio: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos semiconductores de nitruro de galio
El mercado norteamericano de dispositivos semiconductores de GaN ostenta una cuota de mercado destacada, de entre el 27 % y el 31 % del valor total del mercado a nivel mundial en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 16,2 % al 16,6 % hasta 2034. Este crecimiento se ve fuertemente impulsado por el desarrollo del mercado de semiconductores en la región, donde la Ley CHIPS de EE. UU. destina 39 mil millones de dólares a la fabricación de semiconductores en el país, incluyendo dispositivos de banda prohibida ancha, lo que ha propiciado una rápida expansión en la producción de dispositivos de GaN.
Mercado estadounidense de dispositivos semiconductores de nitruro de galio
El mercado estadounidense de dispositivos semiconductores de nitruro de galio (GaN) es líder a nivel nacional, con una cuota de mercado del 85 % al 90 % en Norteamérica en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 16,4 % al 16,8 %. La vasta industria de la electrónica de defensa y la capacidad de fabricación de semiconductores, junto con los centros de investigación, impulsarán la demanda de dispositivos semiconductores de GaN para aplicaciones como radares, redes 5G, vehículos eléctricos y centros de datos. Empresas líderes como Texas Instruments, Qorvo y Efficient Power Conversion Corporation tienen una fuerte presencia en EE. UU., contribuyendo así a la innovación y el crecimiento en la región.
Mercado europeo de dispositivos semiconductores de nitruro de galio
Europa ostenta una cuota de mercado de entre el 19 % y el 23 % del mercado global en 2025, cifra que aumentará a una tasa de crecimiento anual compuesta (TCAC) de entre el 15,8 % y el 16,2 % entre 2026 y 2034. Alemania, Reino Unido, Francia, Italia y España son los principales impulsores de la demanda regional. Alemania cuenta con una sólida industria automotriz y de automatización industrial, lo que genera una gran demanda de dispositivos de potencia de GaN debido a su uso en vehículos eléctricos, accionamientos de motores industriales y fuentes de alimentación. En el caso del Reino Unido, se centra en aplicaciones aeroespaciales, de defensa e investigación, lo que impulsa el crecimiento del país mediante aplicaciones de semiconductores de valor añadido y dispositivos de RF de GaN.
Mercado de dispositivos semiconductores de nitruro de galio en la región Asia-Pacífico
El mercado de dispositivos semiconductores de nitruro de galio en la región Asia-Pacífico (APAC) es el segmento regional líder, representando entre el 35 % y el 39 % de la cuota de mercado global total en 2025, con China, Japón, Corea del Sur, India y Australia entre los principales contribuyentes. Se espera que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,5 % al 18,9 % durante el período de pronóstico, debido a la gran industria de producción de electrónica de consumo, la expansión de las redes de telecomunicaciones y la producción de vehículos eléctricos. China es el principal actor regional en términos de demanda debido a su liderazgo en el refinado de galio (más del 80 % de la producción mundial) y sus sólidas industrias de producción de electrónica y vehículos eléctricos. Las iniciativas políticas destinadas a fomentar la innovación nacional y la autosuficiencia en tecnología de semiconductores están definiendo la dinámica del mercado de dispositivos semiconductores de nitruro de galio en la región APAC.
Mercado de dispositivos semiconductores de nitruro de galio en Oriente Medio y África
El mercado de dispositivos semiconductores de nitruro de galio en Oriente Medio y África representa una región emergente de creciente relevancia debido a la influencia de factores geopolíticos en la cadena de suministro de nitruro de galio en el mercado internacional, así como a las iniciativas regionales de diversificación industrial. Arabia Saudita y los Emiratos Árabes Unidos son los principales países en términos de mercado, con importantes inversiones en proyectos de diversificación industrial e innovación tecnológica, incluyendo la investigación en semiconductores. El conflicto en Oriente Medio ha afectado la cadena de suministro de nitruro de galio a través de su ruta marítima y las sanciones.

Análisis de segmentación
Tamaño de la oblea
El segmento de tamaño de oblea abarca 2 pulgadas, 4 pulgadas y 6 pulgadas o más. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 18,0 % al 18,4 % entre 2026 y 2034. La evolución hacia obleas de mayor tamaño refleja el continuo impulso de la industria de semiconductores por la eficiencia de fabricación y la reducción de costes, ya que las obleas de mayor diámetro permiten fabricar más dispositivos por oblea y mejoran las economías de escala. La transición de plataformas de 2 pulgadas a 4 pulgadas y, cada vez más, a 6 pulgadas, representa una tendencia significativa en la fabricación de GaN.
- 2 pulgadas: A partir de 2025, posee una modesta cuota de mercado, utilizándose principalmente en entornos de investigación y desarrollo y en aplicaciones especializadas de bajo volumen donde los requisitos de rendimiento extremos justifican mayores costos de producción. Este tamaño se usa comúnmente para la creación de prototipos de dispositivos en etapas iniciales.
- 4 pulgadas: Representa una plataforma de fabricación importante, ampliamente utilizada para dispositivos de GaN que requieren capas epitaxiales de alto rendimiento. Las obleas de 4 pulgadas ofrecen un equilibrio entre eficiencia de producción y facilidad de fabricación para aplicaciones de RF y potencia.
- Obleas de 6 pulgadas o más: La categoría de tamaño de oblea de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18,5 % al 18,9 %, impulsada por la tendencia de la industria hacia plataformas de mayor diámetro para reducir los costos unitarios y mejorar la escalabilidad de la producción. Las obleas de GaN sobre silicio de 6 pulgadas se utilizan cada vez más en aplicaciones de electrónica de potencia, donde la competitividad de costos con el silicio es fundamental.
Tipo de dispositivo
El segmento de Tipos de Dispositivos comprende Dispositivos de Radiofrecuencia de GaN, Opto-semiconductores y Semiconductores de Potencia. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,5 % al 17,9 % entre 2026 y 2034. Los diversos tipos de dispositivos satisfacen distintas necesidades del mercado: los dispositivos de RF se dirigen a las telecomunicaciones y la defensa, los semiconductores de potencia se utilizan en aplicaciones automotrices e industriales, y los opto-semiconductores abarcan las tecnologías de iluminación y visualización.
- Dispositivos de radiofrecuencia de GaN: El tipo de dispositivo de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 18,2 % al 18,6 %, impulsado por la creciente demanda de infraestructura 5G, sistemas de radar y comunicaciones de defensa. Los dispositivos de RF de GaN ofrecen una densidad de potencia y una eficiencia superiores en comparación con los dispositivos LDMOS tradicionales, con una eficiencia de drenaje de aproximadamente el 60 %, frente a menos del 50 % en las alternativas de silicio.
- Los opto-semiconductores representan una importante cuota de mercado a partir de 2025 y se utilizan en iluminación LED, tecnologías de visualización y aplicaciones láser, donde las propiedades de banda prohibida ancha del GaN permiten una emisión de luz eficiente y de alto brillo. Este segmento se beneficia de la continua adopción de soluciones de iluminación basadas en GaN.
- Semiconductores de potencia: El tipo de dispositivo más utilizado, con una cuota de mercado del 40 % al 44 % en 2025, se emplea ampliamente en cargadores integrados para vehículos eléctricos, convertidores CC-CC, fuentes de alimentación para centros de datos y aplicaciones de conversión de energía industrial. Los semiconductores de potencia de GaN ofrecen una eficiencia superior y un tamaño de sistema reducido en comparación con las alternativas de silicio.
Usuario final
El segmento de usuarios finales incluye los sectores de automoción, electrónica de consumo, sanidad, aeroespacial y defensa, tecnologías de la información y la comunicación, e industria. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,8 % al 18,2 % entre 2026 y 2034. Los sectores de automoción y TIC representan los segmentos de usuarios finales más grandes, impulsados por la adopción de vehículos eléctricos y el despliegue de infraestructuras 5G, mientras que las aplicaciones aeroespaciales y de defensa se benefician de los programas de modernización y las tensiones geopolíticas.
- Automoción: Un segmento clave de usuarios finales que utiliza dispositivos de GaN para la electrónica de potencia de vehículos eléctricos, cargadores integrados y convertidores CC-CC. Este segmento se ve impulsado por la transición del silicio a semiconductores de banda prohibida ancha para lograr mejoras en la eficiencia.
- Electrónica de consumo: Representa un segmento importante de usuarios finales para los dispositivos GaN en cargadores rápidos, adaptadores y fuentes de alimentación, donde la mayor eficiencia y el menor tamaño del GaN permiten soluciones compactas y de alta potencia para teléfonos inteligentes y computadoras portátiles.
- Sector sanitario: Utiliza dispositivos de GaN en equipos de diagnóstico por imagen, dispositivos terapéuticos y sistemas de electrónica de potencia de alto rendimiento. Este sector se beneficia de la fiabilidad y eficiencia de la tecnología GaN.
- Aeroespacial y Defensa: El segmento de usuarios finales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18,5 % al 18,9 %, impulsado por la modernización de la electrónica de defensa, los sistemas de radar y las aplicaciones de comunicaciones seguras. Las tensiones geopolíticas y el aumento del presupuesto de defensa han acelerado su adopción.
- Tecnologías de la Información y la Comunicación: Un segmento clave para los usuarios finales, que abarca la infraestructura 5G, los centros de datos y los equipos de telecomunicaciones que requieren dispositivos de RF de GaN para aplicaciones de alta frecuencia y alta potencia. Este segmento está impulsado por los programas de modernización de redes.
- Industrial: Abarca variadores de velocidad, fuentes de alimentación y equipos de automatización donde los dispositivos GaN ofrecen mejoras en la eficiencia energética y una reducción del tamaño del sistema. Las normativas industriales sobre eficiencia energética siguen impulsando su adopción.
Resumen de la oportunidad
|
Segmento de tipo de dispositivo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Dispositivos de radiofrecuencia de GaN |
Alto |
Despliegue de 5G |
Escalada |
|
Opto-semiconductores |
Medio |
Iluminación LED |
Maduro |
|
Semiconductores de potencia |
Alto |
Tren motriz eléctrico |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos semiconductores de nitruro de galio y análisis de su impacto
Adopción de vehículos eléctricos y electrificación de los sistemas de propulsión.
La creciente adopción de vehículos eléctricos y la electrificación de los sistemas de propulsión impulsan el mercado, ya que los fabricantes de automóviles utilizan cada vez más dispositivos de potencia de GaN en cargadores integrados, convertidores CC-CC e inversores de tracción. La Agencia Internacional de Energía informó que en 2023 se vendieron cerca de 14 millones de coches eléctricos en todo el mundo, lo que generó una demanda sustancial de electrónica de potencia que ofrece mayor eficiencia y menor tamaño de sistema en comparación con las alternativas basadas en silicio. El impacto en el mercado se evidencia en la creciente integración de dispositivos de GaN en aplicaciones de vehículos eléctricos, donde sus características de conmutación superiores permiten una carga más rápida, mayor autonomía y menores requisitos de gestión térmica. Los principales fabricantes de semiconductores de potencia están ampliando sus carteras de GaN con dispositivos diseñados específicamente para cumplir con los rigurosos requisitos de fiabilidad y seguridad de las aplicaciones automotrices, incluido el cumplimiento de las normas de cualificación automotriz AEC-Q101.
Requisitos de despliegue de infraestructura 5G y potencia de radiofrecuencia
El despliegue global de la infraestructura de telecomunicaciones 5G impulsa significativamente el mercado de dispositivos semiconductores de nitruro de galio (GaN), ya que los dispositivos de RF de GaN ofrecen características de rendimiento superiores para las aplicaciones de alta frecuencia y alta potencia requeridas en las redes de próxima generación. La infraestructura 5G exige amplificadores y transmisores que operen a frecuencias más altas con mayor eficiencia que las tecnologías de generaciones anteriores. Los dispositivos de GaN ofrecen una eficiencia de drenaje de aproximadamente el 60%, en comparación con menos del 50% de las soluciones LDMOS tradicionales. Los proveedores de servicios de telecomunicaciones están impulsando activamente el uso de GaN en la infraestructura de red, y los principales fabricantes de equipos y operadores están incorporando dispositivos de GaN para satisfacer los requisitos de capacidad, latencia y densidad de tráfico de las redes 5G.
Requisitos de eficiencia energética y sostenibilidad para centros de datos
El creciente énfasis en la eficiencia energética y la sostenibilidad de los centros de datos impulsa la demanda de soluciones del mercado de dispositivos semiconductores de nitruro de galio (GaN), ya que los operadores de centros de datos hiperescalables buscan reducir el consumo de energía y la huella de carbono mediante tecnologías avanzadas de conversión de energía. Los dispositivos de potencia de GaN ofrecen una eficiencia superior en fuentes de alimentación para servidores, convertidores de punto de carga y sistemas de distribución de energía, lo que permite a los centros de datos reducir las pérdidas de energía y mejorar la eficacia general del uso de energía (PUE). Los principales operadores de centros de datos están especificando soluciones de GaN para alcanzar sus objetivos de sostenibilidad y reducir los costos operativos, lo que genera una demanda sostenida de dispositivos de potencia de GaN de alto rendimiento diseñados para un funcionamiento continuo y fiable en entornos empresariales y de computación en la nube.
Tendencias futuras del mercado de dispositivos semiconductores de nitruro de galio
Diversificación y regionalización de la cadena de suministro geopolítica
Las tensiones geopolíticas y las vulnerabilidades de la cadena de suministro están impulsando una tendencia significativa hacia la diversificación y regionalización de la cadena de suministro en el mercado de dispositivos semiconductores de nitruro de galio (GaN), ya que los fabricantes y usuarios finales buscan reducir la dependencia de proveedores únicos y concentrar la capacidad de producción. El conflicto en Oriente Medio y los controles de exportación de galio de China han puesto de manifiesto la fragilidad de las cadenas de suministro globales de GaN, acelerando las iniciativas de fabricación regional en Norteamérica, Europa y el Sudeste Asiático. La Ley CHIPS de EE. UU. y el programa "Nitruro de Galio para Europa" de la Unión Europea representan respuestas estratégicas a las vulnerabilidades de la cadena de suministro, con ambas regiones invirtiendo en capacidad de producción nacional de GaN, desde el refinado de galio hasta la fabricación de obleas epitaxiales y la fabricación de dispositivos. Esta tendencia está impulsando el desarrollo de fuentes alternativas de galio fuera de China, incluyendo proyectos de refinado en Australia, Canadá y Grecia, así como una mayor inversión en capacidad de fabricación en el Sudeste Asiático para abastecer a los mercados occidentales con un menor riesgo geopolítico.
Transición del tamaño de las obleas e innovación en la fabricación
La transición hacia obleas de mayor tamaño y la innovación en la fabricación se perfilan como una tendencia transformadora en el mercado de dispositivos semiconductores de nitruro de galio (GaN), a medida que los fabricantes buscan reducir los costos de producción y mejorar las economías de escala mediante la adopción de plataformas de 6 y 8 pulgadas. El cambio a obleas de GaN sobre silicio de mayor diámetro permite fabricar más dispositivos por oblea y reducir los costos unitarios, mejorando la competitividad de los dispositivos GaN frente a las alternativas de silicio en aplicaciones donde el precio es un factor clave. Esta tendencia refleja la maduración de la tecnología GaN, que pasa de aplicaciones especializadas de alto valor a una adopción más amplia en los mercados automotriz, de consumo e industrial, donde la competitividad en costos es fundamental. Los participantes del mercado están invirtiendo en técnicas avanzadas de crecimiento epitaxial y tecnologías de manipulación de obleas para lograr una producción confiable en sustratos más grandes, abordando los desafíos históricos relacionados con la defectuosidad y la uniformidad.
Oportunidades de mercado para dispositivos semiconductores de nitruro de galio
Electrónica de potencia automotriz y expansión de vehículos eléctricos
Existen importantes oportunidades en el mercado de dispositivos semiconductores de nitruro de galio (GaN) debido a la expansión de la electrónica de potencia automotriz y las aplicaciones para vehículos eléctricos, donde la tecnología GaN ofrece un rendimiento superior para cargadores a bordo, inversores de tracción y convertidores CC-CC. La transición global hacia los vehículos eléctricos genera una demanda sustancial de soluciones de semiconductores de potencia que ofrecen mayor eficiencia, menor peso y mejor gestión térmica en comparación con las alternativas de silicio. Las oportunidades de inversión incluyen el desarrollo de dispositivos GaN con certificación automotriz que cumplan con los requisitos AEC-Q101, el establecimiento de alianzas con proveedores y fabricantes de primer nivel del sector automotriz y la creación de módulos de potencia integrados que combinan dispositivos GaN con encapsulados avanzados para mejorar el rendimiento térmico y la fiabilidad. El creciente énfasis en capacidades de carga más rápidas y una mayor autonomía de los vehículos impulsa la innovación en la electrónica de potencia GaN, creando oportunidades para las empresas que pueden ofrecer soluciones que cumplan con los rigurosos requisitos de fiabilidad y rendimiento de las aplicaciones automotrices.
Soluciones para la conversión de energía industrial y la eficiencia energética.
El creciente énfasis en la conversión de energía industrial y la eficiencia energética presenta importantes oportunidades para el mercado de dispositivos semiconductores de nitruro de galio (GaN), ya que los operadores industriales buscan reducir el consumo de energía y mejorar la eficiencia operativa mediante soluciones avanzadas de electrónica de potencia. Los dispositivos GaN ofrecen mejoras sustanciales en la eficiencia de los accionamientos de motores, las fuentes de alimentación y los sistemas de conversión de energía, lo que permite a las aplicaciones industriales reducir las pérdidas de energía y las emisiones de carbono. Las oportunidades de inversión incluyen el desarrollo de soluciones GaN específicas para accionamientos de motores industriales, sistemas de alimentación ininterrumpida (UPS) y sistemas de energía renovable, creando módulos de potencia integrados que simplifican la implementación para los fabricantes de equipos industriales. El creciente enfoque en la sostenibilidad y las regulaciones de eficiencia energética en todos los sectores industriales está impulsando la demanda de soluciones basadas en GaN que pueden ofrecer ganancias de eficiencia cuantificables con un tamaño y peso del sistema reducidos, creando condiciones favorables para la expansión del mercado en la automatización industrial y las aplicaciones de conversión de energía.
Novedades recientes
- Junio de 2026: onsemi presentó GaNEXUS™, una nueva gama de semiconductores de potencia de nitruro de galio (GaN) diseñada para mejorar la eficiencia, la densidad de potencia y el rendimiento térmico en sistemas de alimentación de próxima generación. La gama incluye transistores FET de GaN con voltajes de 40 V a 650 V, incluidos los dispositivos inteligentes GaNEXUS de 650 V con funciones de protección integradas para simplificar el diseño del sistema y mejorar la fiabilidad. Entre las aplicaciones objetivo se incluyen centros de datos de IA, automatización industrial, robótica, sistemas de alimentación de 48 V e infraestructura energética.
- Febrero de 2026: ROHM anunció planes para fortalecer su capacidad de producción de dispositivos de potencia de GaN mediante la combinación de sus tecnologías internas de desarrollo y fabricación de GaN con la tecnología de procesamiento de GaN de TSMC. A través de esta colaboración, ROHM busca establecer un sistema de producción integral para satisfacer la creciente demanda de dispositivos de potencia de GaN en aplicaciones como servidores de IA, vehículos eléctricos, adaptadores de CA y sistemas de alimentación de alto voltaje.
- Diciembre de 2025: onsemi anunció una colaboración con GlobalFoundries (GF) para desarrollar y fabricar dispositivos de potencia de nitruro de galio (GaN) de última generación, comenzando con soluciones GaN laterales de 650 V. Los nuevos dispositivos GaN están destinados a aplicaciones como centros de datos de IA, vehículos eléctricos, sistemas de energía renovable, automatización industrial, fuentes de alimentación, convertidores CC-CC, cargadores integrados, microinversores solares y sistemas aeroespaciales y de defensa.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -