
Marché des dispositifs semi-conducteurs au nitrure de gallium : prévisions 2034
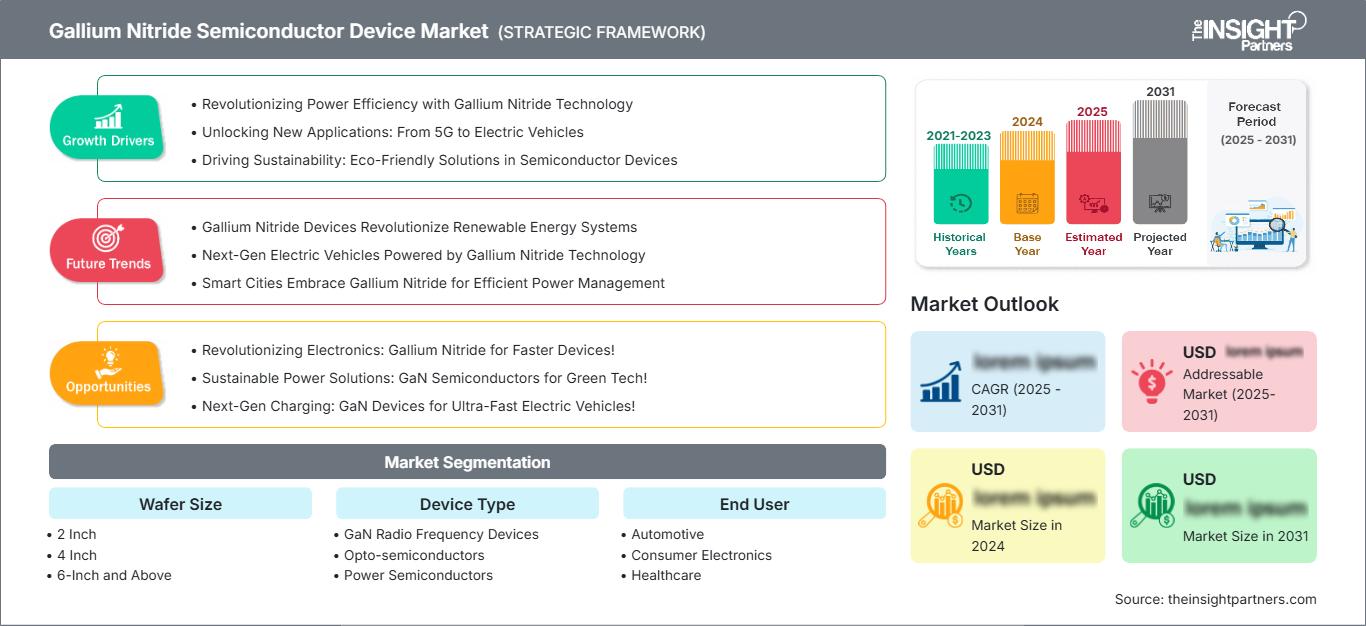
Marché des dispositifs semi-conducteurs au nitrure de gallium : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par taille de plaquette (2 pouces, 4 pouces et 6 pouces et plus) ; type de dispositif (dispositifs radiofréquences GaN, opto-semi-conducteurs et semi-conducteurs de puissance) ; utilisateur final (automobile, électronique grand public, santé, aérospatiale et défense, technologies de l’information et de la communication et industrie) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00002943
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 18, 2026


Taille du marché en 2025
2,72 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,13 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
19,14 %
taux de croissance
Marché adressable
64,95 milliards de dollars américains
(2026-2034)
Le marché des dispositifs semi-conducteurs en nitrure de gallium était évalué à 2,72 milliards de dollars américains en 2025 et devrait atteindre 13,13 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 19,14 % au cours de la période de prévision allant de 2026 à 2034. Les dispositifs semi-conducteurs en nitrure de gallium (GaN) sont des matériaux à large bande interdite qui offrent une densité de puissance, une fréquence de commutation et une tolérance thermique supérieures à celles du silicium traditionnel, permettant des applications allant des amplificateurs RF et des alimentations aux chargeurs embarqués pour véhicules électriques et à l'infrastructure 5G.
Le marché des dispositifs semi-conducteurs au nitrure de gallium en Amérique du Nord devrait croître à un TCAC de 16,2 % à 16,6 % au cours de la période de prévision, porté par d'importants investissements dans le déploiement de l'infrastructure 5G et la modernisation de l'électronique de défense. La région bénéficie d'un soutien gouvernemental important, notamment grâce à des initiatives telles que la loi américaine CHIPS, qui a accéléré le développement des capacités de production nationales de GaN et réduit la dépendance aux chaînes d'approvisionnement asiatiques.
Analyse et perspectives du marché des dispositifs semi-conducteurs au nitrure de gallium
- Amérique du Nord : Elle représentera environ 27 % à 31 % de la part de marché mondiale des dispositifs semi-conducteurs au nitrure de gallium en 2025, avec un TCAC de 16,2 % à 16,6 % de 2026 à 2034. Ce marché est stimulé par la forte augmentation de la production d’électronique de défense et les investissements dans l’infrastructure des réseaux 5G dans toute la région.
- États-Unis : Détient une position dominante en Amérique du Nord avec une part de marché de 85 % à 90 % en 2025, avec un TCAC de 16,4 % à 16,8 % au cours de la période prévisionnelle, soutenu par l'allocation de fonds du CHIPS Act et d'importants achats d'électronique de défense.
- Europe : Elle représente 19 % à 23 % de la part de marché mondiale en 2025, avec un taux de croissance annuel composé (TCAC) de 15,8 % à 16,2 % entre 2026 et 2034. Les principaux pays sont l'Allemagne, le Royaume-Uni et la France, avec une contribution significative des secteurs de l'automobile et de la fabrication industrielle.
- Asie-Pacifique : représente le plus grand marché régional avec une part de 35 % à 39 % en 2025, et connaîtra une forte croissance annuelle composée de 18,5 % à 18,9 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde sont des contributeurs clés, grâce à une importante production d’électronique grand public et à l’expansion de leurs infrastructures de télécommunications.
- Segment le plus important : Le segment des dispositifs semi-conducteurs de puissance domine le marché avec une part de 40 % à 44 % en 2025, avec un TCAC de 17,0 % à 17,4 % entre 2026 et 2034, grâce à son adoption généralisée dans les véhicules électriques, les centres de données et les alimentations électriques industrielles.
- Segment à forte croissance : Le segment des dispositifs radiofréquences GaN présente le plus fort potentiel de croissance, avec un TCAC de 18,2 % à 18,6 % de 2026 à 2034, tiré par la demande croissante d’infrastructures 5G, de systèmes radar et d’applications de communications de défense.
- Principales entreprises analysées en détail : Efficient Power Conversion Corporation, Inc., Fujitsu Ltd., GaN Systems, Inc., Infineon Technologies AG, Microsemi Corporation, NXP Semiconductor NV, Qorvo, Inc., Samsung Electronics Co. Ltd., Texas Instruments, Inc., Toshiba Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement du marché des dispositifs semi-conducteurs au nitrure de gallium est lié à des changements révolutionnaires, notamment le passage des solutions d'électronique de puissance conventionnelles en silicium à des produits à bande interdite plus large offrant des performances accrues, une taille réduite et une meilleure résistance aux températures élevées. Les procédés de production se perfectionnent grâce à l'utilisation de plaquettes plus grandes (par exemple, de 6 et 8 pouces).
Les perspectives d'avenir du marché sont marquées par une forte croissance, grâce aux nouvelles applications des produits GaN, notamment dans l'électronique de puissance des véhicules électriques, les solutions de recharge sans fil, les technologies LiDAR et les alimentations pour centres de données. Ces applications permettent d'atteindre une efficacité accrue par rapport aux solutions à base de silicium. L'adoption croissante de la technologie GaN au sein des infrastructures de réseaux 5G, avec un rendement de drain d'environ 60 % (contre moins de 50 % pour la technologie LDMOS), positionne ce produit comme une solution essentielle pour le développement futur des réseaux de télécommunications.
Portée du rapport sur le marché des dispositifs semi-conducteurs au nitrure de gallium
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,72 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,13 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 19,14% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs semi-conducteurs au nitrure de gallium
Le marché des dispositifs semi-conducteurs GaN est principalement alimenté par une forte demande émanant d'utilisateurs finaux tels que les secteurs de l'automobile, de l'électronique grand public, des technologies de l'information et de la communication, ainsi que de l'aérospatiale et de la défense. L'essor des véhicules électriques a engendré une forte demande en dispositifs de puissance semi-conducteurs GaN, utilisés dans des applications comme les chargeurs embarqués, les convertisseurs CC-CC et les onduleurs de traction. Cette demande est due aux excellentes propriétés de commutation du GaN, qui permettent d'améliorer l'efficacité et de miniaturiser les systèmes. L'analyse de la chaîne de valeur révèle une forte interdépendance entre les fournisseurs de matières premières, de plaquettes épitaxiales et les fabricants de semi-conducteurs GaN. Le gallium métallique est majoritairement fourni par la Chine, qui couvre plus de 80 % des besoins mondiaux, tandis que la fabrication des plaquettes épitaxiales est réalisée à Taïwan, en Corée du Sud et en Allemagne.
Le rapport sur le marché des dispositifs semi-conducteurs au nitrure de gallium (GaN) décrit une structure concurrentielle où se côtoient les géants du secteur et les spécialistes de la technologie GaN. Des entreprises comme Infineon Technologies, Qorvo, Texas Instruments et Samsung Electronics proposent une large gamme de produits, des dispositifs de puissance aux composants RF et aux opto-semi-conducteurs. D'autres sociétés, telles qu'Efficient Power Conversion Corporation et GaN Systems, se concentrent sur le développement de produits pour des applications spécifiques, comme l'électronique de puissance des véhicules électriques, l'alimentation des centres de données et la 5G. La compétitivité sur ce marché repose en grande partie sur la fiabilité des produits, les capacités de production et la fourniture de solutions intégrées de dispositifs GaN et de circuits intégrés de commande.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs semi-conducteurs en nitrure de gallium : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs semi-conducteurs au nitrure de gallium en Amérique du Nord
Le marché nord-américain des dispositifs semi-conducteurs GaN détenait une part de marché importante d'environ 27 % à 31 % de la valeur du marché mondial en 2025, avec un taux de croissance annuel composé (TCAC) de 16,2 % à 16,6 % jusqu'en 2034. La croissance de ce marché est fortement influencée par le développement du marché des semi-conducteurs dans la région, où la loi américaine CHIPS alloue 39 milliards de dollars à la fabrication de semi-conducteurs dans le pays, notamment aux dispositifs à large bande interdite, ce qui a entraîné une expansion rapide de la production de dispositifs GaN.
Marché américain des dispositifs semi-conducteurs au nitrure de gallium
Le marché américain des dispositifs semi-conducteurs au nitrure de gallium (GaN) est un marché de premier plan au niveau national, détenant une part de marché de 85 % à 90 % en Amérique du Nord en 2025, avec un taux de croissance annuel composé (TCAC) de 16,4 % à 16,8 %. L'important secteur de l'électronique de défense, les capacités de fabrication de semi-conducteurs et les infrastructures de recherche alimenteront la demande de dispositifs semi-conducteurs GaN pour des applications telles que les radars, les réseaux 5G, les véhicules électriques et les centres de données. Des entreprises leaders comme Texas Instruments, Qorvo et Efficient Power Conversion Corporation sont fortement implantées aux États-Unis, contribuant ainsi à l'innovation et à la croissance dans la région.
Marché européen des dispositifs semi-conducteurs au nitrure de gallium
L'Europe détiendra entre 19 % et 23 % du marché mondial en 2025, et ce chiffre devrait croître à un TCAC de 15,8 % à 16,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont les principaux acteurs qui stimulent la demande régionale. L'Allemagne, forte de son industrie automobile et de son automatisation industrielle, connaît une demande considérable de dispositifs de puissance GaN, utilisés notamment dans les véhicules électriques, les variateurs de vitesse pour moteurs industriels et les alimentations électriques. Le Royaume-Uni, quant à lui, privilégie les secteurs de l'aérospatiale, de la défense et de la recherche, ce qui contribue à sa croissance grâce aux applications à valeur ajoutée des semi-conducteurs et des dispositifs RF GaN.
Marché des dispositifs semi-conducteurs au nitrure de gallium en Asie-Pacifique
Le marché des dispositifs semi-conducteurs au nitrure de gallium en Asie-Pacifique est le principal segment régional, représentant environ 35 % à 39 % du marché mondial total en 2025. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie figurent parmi les principaux contributeurs. Ce marché devrait croître à un TCAC de 18,5 % à 18,9 % au cours de la période de prévision, grâce à une importante industrie de production d'électronique grand public, à l'expansion des réseaux de télécommunications et à la production de véhicules électriques. La Chine est le principal acteur régional en termes de demande, grâce à son leadership dans le raffinage du gallium (plus de 80 % de la production mondiale) et à ses industries de production électronique et de véhicules électriques performantes. Les initiatives politiques visant à encourager l'innovation nationale et l'autonomie dans le domaine des semi-conducteurs déterminent la dynamique du marché des dispositifs semi-conducteurs au nitrure de gallium dans la région Asie-Pacifique.
Marché des dispositifs semi-conducteurs au nitrure de gallium au Moyen-Orient et en Afrique
Le marché des dispositifs semi-conducteurs au nitrure de gallium au Moyen-Orient et en Afrique représente une région émergente dont l'importance croît en raison de l'influence des facteurs géopolitiques sur la chaîne d'approvisionnement internationale du nitrure de gallium, ainsi que des initiatives régionales de diversification industrielle. L'Arabie saoudite et les Émirats arabes unis sont les principaux acteurs de ce marché, avec des investissements considérables dans des projets de diversification industrielle et d'innovation technologique, notamment la recherche dans le domaine des semi-conducteurs. Le conflit au Moyen-Orient a affecté la chaîne d'approvisionnement du nitrure de gallium par voie maritime et par le biais des sanctions.

Analyse de segmentation
Taille de la plaquette
Le segment des plaquettes de 2 pouces, 4 pouces et 6 pouces et plus devrait enregistrer un TCAC de 18,0 % à 18,4 % entre 2026 et 2034. L'évolution vers des plaquettes de plus grande taille reflète la recherche constante d'efficacité et de réduction des coûts de production dans l'industrie des semi-conducteurs. Les plaquettes de plus grand diamètre permettent de fabriquer davantage de dispositifs par plaquette et de réaliser des économies d'échelle accrues. La transition des plateformes de 2 pouces à celles de 4 pouces, puis de plus en plus à celles de 6 pouces, constitue une tendance majeure dans la fabrication du GaN.
- 2 pouces : Détient une part de marché modeste en 2025, principalement utilisée dans les environnements de recherche et développement et pour des applications spécialisées à faible volume où des exigences de performance extrêmes justifient des coûts de production plus élevés. Cette taille est couramment utilisée pour le prototypage initial des dispositifs.
- 4 pouces : Ce format représente une plateforme de fabrication importante, largement utilisée pour les dispositifs GaN nécessitant des couches épitaxiales hautes performances. Les plaquettes de 4 pouces offrent un bon compromis entre efficacité de production et facilité de fabrication pour les applications RF et de puissance.
- 6 pouces et plus : Ce segment de plaquettes connaît la croissance la plus rapide, avec un TCAC de 18,5 % à 18,9 %, portée par l’adoption de plateformes de plus grand diamètre afin de réduire les coûts unitaires et d’améliorer l’évolutivité de la production. Les plaquettes GaN sur silicium de 6 pouces sont de plus en plus utilisées dans les applications d’électronique de puissance où la compétitivité des coûts par rapport au silicium est essentielle.
Type d'appareil
Le segment « Type de dispositifs » comprend les dispositifs radiofréquences GaN, les opto-semiconducteurs et les semiconducteurs de puissance. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 17,5 % à 17,9 % entre 2026 et 2034. La diversité des types de dispositifs répond à des besoins spécifiques du marché : les dispositifs RF ciblent les télécommunications et la défense, les semiconducteurs de puissance sont utilisés dans les secteurs automobile et industriel, et les opto-semiconducteurs couvrent les technologies d’éclairage et d’affichage.
- Dispositifs radiofréquences GaN : Ce type de dispositif connaît la croissance la plus rapide, avec un TCAC de 18,2 % à 18,6 %, portée par la demande croissante d’infrastructures 5G, de systèmes radar et de communications de défense. Les dispositifs RF GaN offrent une densité de puissance et un rendement supérieurs aux dispositifs LDMOS traditionnels, avec un rendement de drain d’environ 60 %, contre moins de 50 % pour les alternatives en silicium.
- Opto-semiconducteurs : Ils détiendront une part de marché importante en 2025, notamment grâce à leur utilisation dans l’éclairage LED, les technologies d’affichage et les applications laser. Les propriétés de large bande interdite du GaN permettent une émission de lumière haute luminosité et efficace. Ce segment bénéficie de l’adoption croissante des solutions d’éclairage à base de GaN.
- Semiconducteurs de puissance : Représentant la plus grande catégorie de composants avec une part de marché de 40 à 44 % en 2025, ils sont largement utilisés dans les chargeurs embarqués pour véhicules électriques, les convertisseurs CC-CC, les alimentations pour centres de données et les applications de conversion de puissance industrielles. Les semiconducteurs de puissance en GaN offrent un rendement supérieur et une taille de système réduite par rapport aux alternatives en silicium.
Utilisateur final
Le segment des utilisateurs finaux comprend l'automobile, l'électronique grand public, la santé, l'aérospatiale et la défense, les technologies de l'information et de la communication, et l'industrie. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 17,8 % à 18,2 % entre 2026 et 2034. Les secteurs de l'automobile et des TIC représentent les principaux segments d'utilisateurs finaux, portés par l'adoption des véhicules électriques et le déploiement de l'infrastructure 5G, tandis que les applications aérospatiales et de défense bénéficient des programmes de modernisation et des tensions géopolitiques.
- Automobile : un segment clé d’utilisateurs finaux qui exploite les dispositifs GaN pour l’électronique de puissance des véhicules électriques, les chargeurs embarqués et les convertisseurs CC-CC. Ce segment est porté par la transition du silicium aux semi-conducteurs à large bande interdite, gage de gains d’efficacité.
- Électronique grand public : représente un segment d’utilisateurs finaux important pour les dispositifs GaN dans les chargeurs rapides, les adaptateurs et les alimentations, où l’efficacité supérieure et l’encombrement réduit du GaN permettent des solutions compactes et puissantes pour les smartphones et les ordinateurs portables.
- Secteur de la santé : Ce secteur utilise des dispositifs GaN dans l’imagerie médicale, les équipements de diagnostic et les dispositifs thérapeutiques nécessitant une électronique de puissance haute performance. Il bénéficie de la fiabilité et de l’efficacité de la technologie GaN.
- Aérospatiale et défense : Le segment des utilisateurs finaux connaissant la croissance la plus rapide, avec un TCAC de 18,5 % à 18,9 %, est tiré par la modernisation de l’électronique de défense, les systèmes radar et les applications de communications sécurisées. Les tensions géopolitiques et l’augmentation des budgets de défense ont accéléré l’adoption de ces technologies.
- Technologies de l'information et de la communication : un segment majeur d'utilisateurs finaux englobant l'infrastructure 5G, les centres de données et les équipements de télécommunications nécessitant des dispositifs RF GaN pour les applications haute fréquence et haute puissance. Ce segment est porté par les programmes de modernisation des réseaux.
- Secteur industriel : Ce domaine englobe les variateurs de vitesse, les alimentations et les équipements d’automatisation où les dispositifs GaN permettent d’améliorer l’efficacité énergétique et de réduire la taille des systèmes. Les réglementations en matière d’efficacité énergétique industrielle continuent de stimuler leur adoption.
Aperçu des opportunités
|
Segment de type d'appareil |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Dispositifs radiofréquences GaN |
Haut |
Déploiement de la 5G |
Mise à l'échelle |
|
opto-semiconducteurs |
Moyen |
Éclairage LED |
Mature |
|
Semiconducteurs de puissance |
Haut |
Groupe motopropulseur électrique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs semi-conducteurs au nitrure de gallium
Adoption des véhicules électriques et électrification des groupes motopropulseurs
L'adoption croissante des véhicules électriques et l'électrification des groupes motopropulseurs constituent un moteur essentiel du marché, les constructeurs automobiles déployant de plus en plus de dispositifs de puissance GaN dans les chargeurs embarqués, les convertisseurs CC-CC et les onduleurs de traction. L'Agence internationale de l'énergie a recensé près de 14 millions de voitures électriques vendues dans le monde en 2023, engendrant une forte demande en électronique de puissance capable d'offrir un rendement supérieur et une taille réduite par rapport aux alternatives à base de silicium. L'impact sur le marché est manifeste dans l'intégration croissante des dispositifs GaN dans les applications pour véhicules électriques, où leurs excellentes caractéristiques de commutation permettent une recharge plus rapide, une autonomie accrue et des besoins en gestion thermique réduits. Les principaux fabricants de semi-conducteurs de puissance enrichissent leurs gammes GaN avec des dispositifs spécifiquement conçus pour répondre aux exigences rigoureuses de fiabilité et de sécurité des applications automobiles, notamment la conformité aux normes de qualification automobile AEC-Q101.
Déploiement de l'infrastructure 5G et exigences en matière de puissance RF
Le déploiement mondial des infrastructures de télécommunications 5G est un moteur important pour le marché des dispositifs semi-conducteurs au nitrure de gallium (GaN), car les dispositifs RF GaN offrent des performances supérieures pour les applications haute fréquence et haute puissance requises par les réseaux de nouvelle génération. L'infrastructure 5G exige des amplificateurs et des émetteurs fonctionnant à des fréquences plus élevées et avec une efficacité accrue par rapport aux technologies précédentes. Les dispositifs GaN offrent un rendement de drain d'environ 60 %, contre moins de 50 % pour les solutions LDMOS traditionnelles. Les fournisseurs de services de télécommunications s'orientent activement vers une utilisation accrue du GaN dans l'infrastructure réseau. Les principaux équipementiers et opérateurs intègrent des dispositifs GaN pour répondre aux exigences de capacité, de latence et de densité de trafic des réseaux 5G.
Exigences en matière d'efficacité énergétique et de durabilité des centres de données
L'importance croissante accordée à l'efficacité énergétique et à la durabilité des centres de données stimule la demande de solutions à base de semi-conducteurs en nitrure de gallium (GaN). Les opérateurs de centres de données hyperscale cherchent en effet à réduire leur consommation d'énergie et leur empreinte carbone grâce à des technologies de conversion de puissance avancées. Les dispositifs de puissance GaN offrent une efficacité supérieure pour les alimentations de serveurs, les convertisseurs de points de charge et les systèmes de distribution d'énergie, permettant ainsi aux centres de données de réduire les pertes d'énergie et d'améliorer leur efficacité énergétique globale (PUE). Les principaux opérateurs de centres de données privilégient les solutions GaN pour atteindre leurs objectifs de développement durable et réduire leurs coûts d'exploitation, ce qui engendre une demande soutenue pour des dispositifs de puissance GaN haute performance, conçus pour un fonctionnement continu et fiable dans les environnements d'entreprise et de cloud computing.
Tendances futures du marché des dispositifs semi-conducteurs au nitrure de gallium
Diversification et régionalisation géopolitiques des chaînes d'approvisionnement
Les tensions géopolitiques et les vulnérabilités des chaînes d'approvisionnement alimentent une tendance significative à la diversification et à la régionalisation des approvisionnements sur le marché des dispositifs semi-conducteurs au nitrure de gallium (GaN). Fabricants et utilisateurs finaux cherchent ainsi à réduire leur dépendance à un fournisseur unique et à concentrer leurs capacités de production. Le conflit au Moyen-Orient et les restrictions chinoises sur les exportations de gallium ont mis en évidence la fragilité des chaînes d'approvisionnement mondiales de GaN, accélérant les initiatives de production régionale en Amérique du Nord, en Europe et en Asie du Sud-Est. La loi américaine CHIPS et le programme européen « Nitride de gallium pour l'Europe » constituent des réponses stratégiques à ces vulnérabilités. Ces deux régions investissent dans leurs capacités de production nationales de GaN, du raffinage du gallium à la fabrication de plaquettes épitaxiales et de dispositifs. Cette tendance favorise le développement de sources alternatives de gallium hors de Chine, notamment des projets de raffinage en Australie, au Canada et en Grèce, ainsi qu'une augmentation des investissements dans les capacités de production en Asie du Sud-Est afin de desservir les marchés occidentaux avec un risque géopolitique réduit.
Transition vers une taille de plaquette plus grande et innovation en matière de fabrication
La transition vers des plaquettes de plus grande taille et l'innovation en matière de fabrication constituent une tendance majeure sur le marché des dispositifs semi-conducteurs au nitrure de gallium (GaN). Les fabricants cherchent en effet à réduire leurs coûts de production et à réaliser des économies d'échelle grâce à l'adoption de plateformes de 6 et 8 pouces. Le passage à des plaquettes GaN sur silicium de plus grand diamètre permet d'intégrer davantage de dispositifs par plaquette et de réduire les coûts unitaires, améliorant ainsi la compétitivité des dispositifs GaN par rapport aux alternatives en silicium dans les applications sensibles au prix. Cette tendance témoigne de la maturation de la technologie GaN, qui passe d'applications spécialisées à forte valeur ajoutée à une adoption plus large sur les marchés de l'automobile, de l'électronique grand public et de l'industrie, où la compétitivité des coûts est essentielle. Les acteurs du marché investissent dans des techniques de croissance épitaxiale avancées et des technologies de manipulation des plaquettes afin de garantir une production fiable sur des substrats plus grands, et de résoudre les problèmes historiques de défauts et d'uniformité.
Opportunités du marché des dispositifs semi-conducteurs au nitrure de gallium
Développement de l'électronique de puissance automobile et des véhicules électriques
Le marché des dispositifs semi-conducteurs au nitrure de gallium (GaN) offre des opportunités considérables, portées par l'essor de l'électronique de puissance automobile et des applications pour véhicules électriques. La technologie GaN y offre des performances supérieures pour les chargeurs embarqués, les onduleurs de traction et les convertisseurs CC-CC. La transition mondiale vers les véhicules électriques génère une forte demande en solutions de semi-conducteurs de puissance offrant un rendement accru, un poids réduit et une meilleure gestion thermique que les alternatives au silicium. Les opportunités d'investissement incluent le développement de dispositifs GaN qualifiés pour l'automobile et conformes à la norme AEC-Q101, l'établissement de partenariats avec les équipementiers et constructeurs automobiles de premier rang, et la création de modules de puissance intégrés combinant des dispositifs GaN et des solutions de conditionnement avancées pour une performance thermique et une fiabilité améliorées. L'importance croissante accordée à des capacités de charge plus rapides et à une autonomie accrue des véhicules stimule l'innovation dans l'électronique de puissance GaN, créant des opportunités pour les entreprises capables de fournir des solutions répondant aux exigences rigoureuses de fiabilité et de performance des applications automobiles.
Solutions industrielles de conversion de puissance et d'efficacité énergétique
L'importance croissante accordée à la conversion de puissance industrielle et à l'efficacité énergétique offre des opportunités considérables au marché des dispositifs semi-conducteurs au nitrure de gallium (GaN). Les industriels cherchent en effet à réduire leur consommation d'énergie et à améliorer leur efficacité opérationnelle grâce à des solutions d'électronique de puissance avancées. Les dispositifs GaN permettent des gains d'efficacité substantiels dans les variateurs de vitesse, les alimentations et les systèmes de conversion d'énergie, permettant ainsi aux applications industrielles de réduire les pertes d'énergie et les émissions de carbone. Les opportunités d'investissement incluent le développement de solutions GaN spécifiques à certaines applications, telles que les variateurs de vitesse industriels, les alimentations sans interruption et les systèmes d'énergies renouvelables, ainsi que la création de modules de puissance intégrés simplifiant la mise en œuvre pour les fabricants d'équipements industriels. L'accent mis sur le développement durable et les réglementations en matière d'efficacité énergétique dans tous les secteurs industriels stimule la demande de solutions à base de GaN capables d'offrir des gains d'efficacité mesurables tout en réduisant la taille et le poids des systèmes, créant ainsi des conditions favorables à l'expansion du marché dans les applications d'automatisation industrielle et de conversion de puissance.
Développements récents
- Juin 2026 : onsemi a lancé GaNEXUS™, une nouvelle gamme de semi-conducteurs de puissance en nitrure de gallium (GaN) conçue pour améliorer l’efficacité, la densité de puissance et les performances thermiques des systèmes d’alimentation de nouvelle génération. Cette gamme comprend des transistors GaN FET de 40 V à 650 V, notamment les dispositifs intelligents GaNEXUS 650 V dotés de fonctions de protection intégrées pour simplifier la conception des systèmes et améliorer leur fiabilité. Les applications cibles incluent les centres de données d’IA, l’automatisation industrielle, la robotique, les systèmes d’alimentation 48 V et les infrastructures énergétiques.
- Février 2026 : ROHM a annoncé son intention de renforcer sa capacité de production de dispositifs de puissance GaN en combinant ses technologies internes de développement et de fabrication GaN avec la technologie de procédés GaN de TSMC. Grâce à cette collaboration, ROHM vise à mettre en place un système de production intégré afin de répondre à la demande croissante de dispositifs de puissance GaN pour des applications telles que les serveurs d’IA, les véhicules électriques, les adaptateurs secteur et les systèmes d’alimentation haute tension.
- Décembre 2025 : onsemi a annoncé une collaboration avec GlobalFoundries (GF) pour développer et fabriquer des dispositifs de puissance en nitrure de gallium (GaN) de nouvelle génération, en commençant par des solutions latérales GaN de 650 V. Ces nouveaux dispositifs GaN sont destinés à des applications telles que les centres de données d’IA, les véhicules électriques, les systèmes d’énergies renouvelables, l’automatisation industrielle, les alimentations électriques, les convertisseurs CC-CC, les chargeurs embarqués, les micro-onduleurs solaires et les systèmes aérospatiaux et de défense.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -