
Mercato dei dispositivi semiconduttori di nitruro di galio: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi a semiconduttore al nitruro di gallio (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per dimensione del wafer (2 pollici, 4 pollici e 6 pollici e oltre); tipo di dispositivo (dispositivi a radiofrequenza GaN, opto-semiconduttori e semiconduttori di potenza); e utente finale (settore automobilistico, elettronica di consumo, sanità, aerospaziale e difesa, tecnologie dell'informazione e della comunicazione e industria) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00002943
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 18, 2026


Dimensioni del mercato nel 2025
2,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
19,14 %
Tasso di crescita
Mercato di riferimento
64,95 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN) aveva un valore di 2,72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,13 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 19,14% durante il periodo di previsione dal 2026 al 2034. I dispositivi a semiconduttore al nitruro di gallio (GaN) sono materiali a banda proibita ampia che offrono una densità di potenza, una frequenza di commutazione e una tolleranza termica superiori rispetto al silicio tradizionale, consentendo applicazioni che vanno dagli amplificatori RF e dagli alimentatori ai caricabatterie di bordo per veicoli elettrici e alle infrastrutture 5G.
Si stima che il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN) in Nord America crescerà a un tasso annuo composto (CAGR) compreso tra il 16,2% e il 16,6% durante il periodo di previsione, trainato da ingenti investimenti nello sviluppo delle infrastrutture 5G e nella modernizzazione dell'elettronica per la difesa. La regione beneficia di un forte sostegno governativo attraverso iniziative come il CHIPS Act statunitense, che ha accelerato l'espansione della capacità produttiva nazionale di GaN e ridotto la dipendenza dalle catene di approvvigionamento asiatiche.
Analisi e approfondimenti sul mercato dei dispositivi a semiconduttore al nitruro di gallio
- Nord America: Rappresenta circa il 27-31% della quota di mercato globale dei dispositivi a semiconduttore al nitruro di gallio nel 2025, con una crescita annua composta (CAGR) del 16,2-16,6% dal 2026 al 2034. Il mercato è trainato dall'aumento della produzione di elettronica per la difesa e dagli investimenti nelle infrastrutture di rete 5G in tutta la regione.
- USA: Detiene una posizione dominante in Nord America con una quota di mercato dell'85%-90% nel 2025, con una crescita annua composta (CAGR) del 16,4%-16,8% durante il periodo di previsione, grazie ai finanziamenti previsti dal CHIPS Act e ai significativi acquisti di elettronica per la difesa.
- Europa: Rappresenta il 19%-23% della quota di mercato globale nel 2025, con una crescita annua composta (CAGR) del 15,8%-16,2% dal 2026 al 2034. Tra i paesi leader figurano Germania, Regno Unito e Francia, con contributi significativi dai settori automobilistico e manifatturiero industriale.
- Asia-Pacifico: Rappresenta il mercato regionale più grande con una quota del 35%-39% nel 2025, con una crescita annua composta (CAGR) robusta del 18,5%-18,9% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India sono i principali contributori, trainati dall'ampia produzione di elettronica di consumo e dall'espansione delle infrastrutture di telecomunicazione.
- Segmento più ampio: Il segmento dei dispositivi a semiconduttore di potenza domina il mercato con una quota del 40%-44% nel 2025, crescendo a un CAGR del 17,0%-17,4% nel periodo 2026-2034, grazie all'ampia diffusione nei veicoli elettrici, nei data center e negli alimentatori industriali.
- Segmento ad alta crescita: il segmento dei dispositivi a radiofrequenza GaN presenta il più alto potenziale di crescita, con un CAGR del 18,2%-18,6% dal 2026 al 2034, trainato dalla crescente domanda di infrastrutture 5G, sistemi radar e applicazioni di comunicazione per la difesa.
- Aziende chiave analizzate nel dettaglio: Efficient Power Conversion Corporation, Inc., Fujitsu Ltd., GaN Systems, Inc., Infineon Technologies AG, Microsemi Corporation, NXP Semiconductor NV, Qorvo, Inc., Samsung Electronics Co. Ltd., Texas Instruments, Inc., Toshiba Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo del mercato dei dispositivi a semiconduttore al nitruro di gallio è caratterizzato da cambiamenti rivoluzionari, in particolare dal passaggio dalle tradizionali soluzioni di elettronica di potenza al silicio verso prodotti con band gap più ampio, che offrono prestazioni superiori, dimensioni ridotte e maggiore resistenza alle alte temperature. I processi produttivi stanno diventando più avanzati grazie all'utilizzo di wafer di dimensioni maggiori (ad esempio, da 6 e 8 pollici).
Le tendenze future del mercato includono elevate prospettive di crescita grazie a nuove aree di applicazione dei prodotti GaN, come l'elettronica di potenza per veicoli elettrici, le soluzioni di ricarica wireless, le tecnologie LiDAR e gli alimentatori per data center, che consentono di ottenere una maggiore efficienza rispetto alle soluzioni basate sul silicio. La crescente adozione della tecnologia GaN nelle infrastrutture di rete 5G, con un'efficienza di drain di circa il 60% rispetto a meno del 50% per LDMOS, permette di definire questo prodotto come una soluzione essenziale per l'ulteriore sviluppo delle reti di telecomunicazione.
Ambito del rapporto sul mercato dei dispositivi a semiconduttore al nitruro di gallio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,72 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 13,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 19,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi a semiconduttore al nitruro di gallio
Il mercato dei dispositivi a semiconduttore GaN deriva essenzialmente dalla forte domanda da parte di utenti finali come l'industria automobilistica, l'elettronica di consumo, le tecnologie dell'informazione e della comunicazione e l'industria aerospaziale e della difesa. Il crescente utilizzo di veicoli elettrici ha portato a un'elevata domanda di dispositivi di potenza a semiconduttore GaN, impiegati in applicazioni quali caricabatterie di bordo, convertitori DC-DC e inverter di trazione, grazie alle eccellenti proprietà di commutazione del GaN che consentono una maggiore efficienza e sistemi più piccoli. Nell'analisi della catena del valore, si riscontra un elevato livello di interconnessione tra i fornitori di materie prime, wafer epitassiali e produttori di semiconduttori GaN, con il gallio metallico fornito principalmente dalla Cina, che soddisfa oltre l'80% del fabbisogno mondiale di questo metallo, e la produzione di wafer epitassiali effettuata a Taiwan, Corea del Sud e Germania.
Il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN) è caratterizzato da una struttura competitiva che comprende sia i giganti del settore dei semiconduttori già affermati, sia gli specialisti della tecnologia GaN, con aziende come Infineon Technologies, Qorvo, Texas Instruments e Samsung Electronics che vantano portafogli ampi che includono tutti i tipi di prodotti, dai dispositivi di potenza ai componenti RF e agli opto-semiconduttori. Altre aziende, come Efficient Power Conversion Corporation e GaN Systems, si concentrano sullo sviluppo di prodotti per applicazioni specifiche, come l'elettronica di potenza per veicoli elettrici, gli alimentatori per data center e le applicazioni 5G. La competitività sul mercato dipende in larga misura dall'affidabilità dei prodotti, dalle capacità produttive e dalla fornitura di soluzioni integrate di dispositivi GaN e circuiti integrati di pilotaggio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
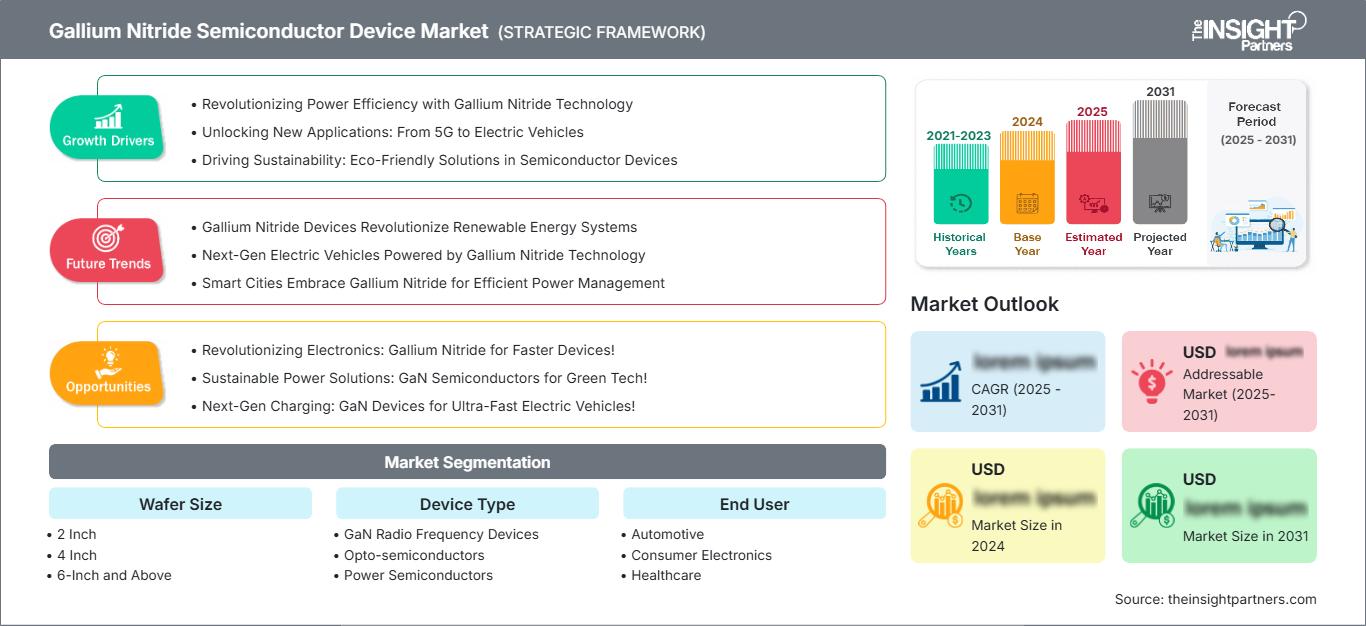
Mercato dei dispositivi a semiconduttore al nitruro di gallio: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi a semiconduttore al nitruro di gallio
Il mercato nordamericano dei dispositivi a semiconduttore GaN detiene una quota di mercato significativa, pari a circa il 27%-31% del valore di mercato globale nel 2025, con un tasso di crescita annuo composto (CAGR) del 16,2%-16,6% fino al 2034. La crescita del mercato è fortemente influenzata dallo sviluppo del mercato dei semiconduttori nella regione, dove il CHIPS Act statunitense ha stanziato 39 miliardi di dollari per la produzione di semiconduttori nel paese, inclusi i dispositivi a banda larga, il che ha portato a una rapida espansione nella produzione di dispositivi GaN.
Mercato statunitense dei dispositivi a semiconduttore al nitruro di gallio
Il mercato statunitense dei dispositivi a semiconduttore al nitruro di gallio (GaN) è leader a livello nazionale, con una quota di mercato compresa tra l'85% e il 90% in Nord America nel 2025 e un tasso di crescita annuo composto (CAGR) del 16,4%-16,8%. La vasta industria dell'elettronica per la difesa e la capacità di fabbricazione di semiconduttori, insieme alle strutture di ricerca, alimenteranno la domanda di dispositivi a semiconduttore GaN per applicazioni quali radar, reti 5G, veicoli elettrici e data center. Aziende leader come Texas Instruments, Qorvo ed Efficient Power Conversion Corporation hanno una forte presenza negli Stati Uniti, contribuendo così all'innovazione e alla crescita nella regione.
Mercato europeo dei dispositivi a semiconduttore al nitruro di gallio
Nel 2025, l'Europa detiene una quota di mercato globale compresa tra il 19% e il 23%, destinata a crescere a un tasso annuo composto (CAGR) del 15,8%-16,2% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sono i principali attori che trainano la domanda regionale. La Germania vanta una solida industria automobilistica e un'automazione industriale di alto livello, che generano un'enorme domanda di dispositivi di potenza in GaN, grazie al loro utilizzo in veicoli elettrici, azionamenti per motori industriali e alimentatori. Il Regno Unito, invece, si concentra sui settori aerospaziale, della difesa e della ricerca, il che contribuisce alla crescita del Paese attraverso applicazioni a valore aggiunto nel campo dei semiconduttori e dei dispositivi RF in GaN.
Mercato dei dispositivi a semiconduttore al nitruro di gallio nella regione Asia-Pacifico
Il mercato dei dispositivi a semiconduttore al nitruro di gallio nella regione Asia-Pacifico (APAC) è il segmento regionale leader, rappresentando circa il 35-39% della quota di mercato globale totale nel 2025, con Cina, Giappone, Corea del Sud, India e Australia tra i principali contributori. Si prevede che il mercato crescerà a un CAGR del 18,5-18,9% nel periodo di previsione, grazie a un'importante industria di produzione di elettronica di consumo, all'espansione delle reti di telecomunicazioni e alla produzione di veicoli elettrici. La Cina è il principale attore regionale in termini di domanda grazie alla sua leadership nella raffinazione del gallio metallico (oltre l'80% della produzione mondiale) e alle sue solide industrie di produzione di elettronica e veicoli elettrici. Le iniziative politiche volte a promuovere l'innovazione interna e l'autosufficienza nella tecnologia dei semiconduttori stanno definendo le dinamiche del mercato dei dispositivi a semiconduttore al nitruro di gallio nella regione APAC.
Mercato dei dispositivi a semiconduttore al nitruro di gallio in Medio Oriente e Africa
Il mercato dei dispositivi a semiconduttore al nitruro di gallio in Medio Oriente e Africa rappresenta una regione emergente di crescente importanza, a causa dell'influenza dei fattori geopolitici sulla catena di approvvigionamento del nitruro di gallio nel mercato internazionale, nonché delle iniziative regionali per la diversificazione industriale. Arabia Saudita ed Emirati Arabi Uniti sono i principali paesi in termini di mercato, con considerevoli investimenti in progetti di diversificazione industriale e progetti di innovazione tecnologica, inclusa la ricerca sui semiconduttori. Il conflitto in Medio Oriente ha influenzato la catena di approvvigionamento del nitruro di gallio attraverso la sua rotta marittima e le sanzioni.

Analisi di segmentazione
Dimensioni del wafer
Il segmento delle dimensioni dei wafer comprende wafer da 2 pollici, 4 pollici e 6 pollici e oltre. Si prevede che questo segmento registrerà un CAGR (tasso di crescita annuale composto) del 18,0%-18,4% dal 2026 al 2034. L'evoluzione verso wafer di dimensioni maggiori riflette la continua spinta dell'industria dei semiconduttori verso l'efficienza produttiva e la riduzione dei costi, con wafer di diametro maggiore che consentono di realizzare più dispositivi per wafer e migliori economie di scala. La transizione dalle piattaforme da 2 pollici a quelle da 4 pollici e, in misura crescente, da 6 pollici rappresenta una tendenza significativa nella produzione di GaN.
- 2 pollici: Detiene una quota di mercato modesta a partire dal 2025, utilizzata principalmente in ambienti di ricerca e sviluppo e in applicazioni specializzate a basso volume dove requisiti di prestazioni estreme giustificano costi di produzione più elevati. Questa dimensione è comunemente utilizzata per la prototipazione di dispositivi nelle fasi iniziali.
- 4 pollici: Rappresenta un'importante piattaforma di produzione, ampiamente utilizzata per dispositivi GaN che richiedono strati epitassiali ad alte prestazioni. I wafer da 4 pollici offrono un equilibrio tra efficienza produttiva e facilità di fabbricazione per applicazioni RF e di potenza.
- 6 pollici e oltre: la categoria di dimensioni dei wafer in più rapida crescita, con un CAGR del 18,5%-18,9%, trainata dal passaggio del settore verso piattaforme di diametro maggiore per ridurre i costi unitari e migliorare la scalabilità della produzione. I wafer GaN su silicio da 6 pollici sono sempre più utilizzati nelle applicazioni di elettronica di potenza, dove la competitività dei costi con il silicio è fondamentale.
Tipo di dispositivo
Il segmento "Tipo di dispositivo" comprende dispositivi a radiofrequenza GaN, opto-semiconduttori e semiconduttori di potenza. Si prevede che il segmento crescerà a un CAGR del 17,5%-17,9% dal 2026 al 2034. Le diverse tipologie di dispositivi rispondono a specifiche esigenze di mercato: i dispositivi RF sono destinati alle telecomunicazioni e alla difesa, i semiconduttori di potenza alle applicazioni automobilistiche e industriali, mentre gli opto-semiconduttori coprono le tecnologie di illuminazione e visualizzazione.
- Dispositivi a radiofrequenza GaN: la tipologia di dispositivo in più rapida crescita, con un CAGR del 18,2%-18,6%, trainata dalla crescente domanda di infrastrutture 5G, sistemi radar e comunicazioni per la difesa. I dispositivi RF GaN offrono una densità di potenza e un'efficienza superiori rispetto ai tradizionali dispositivi LDMOS, con un'efficienza di drain di circa il 60% rispetto a meno del 50% per le alternative al silicio.
- Opto-semiconduttori: detengono una quota di mercato significativa a partire dal 2025, utilizzati nell'illuminazione a LED, nelle tecnologie di visualizzazione e nelle applicazioni laser, dove le proprietà di banda proibita ampia del GaN consentono un'elevata luminosità e un'emissione luminosa efficiente. Questo segmento beneficia della continua adozione di soluzioni di illuminazione basate sul GaN.
- Semiconduttori di potenza: la tipologia di dispositivo più diffusa, con una quota di mercato del 40%-44% nel 2025, ampiamente utilizzata nei caricabatterie di bordo per veicoli elettrici, nei convertitori DC-DC, negli alimentatori per data center e nelle applicazioni di conversione di potenza industriali. I semiconduttori di potenza GaN offrono un'efficienza superiore e dimensioni di sistema ridotte rispetto alle alternative al silicio.
Utente finale
Il segmento degli utenti finali comprende i settori automobilistico, dell'elettronica di consumo, sanitario, aerospaziale e della difesa, delle tecnologie dell'informazione e della comunicazione e industriale. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 17,8%-18,2% dal 2026 al 2034. I settori automobilistico e delle TIC rappresentano i segmenti di utenti finali più ampi, trainati dall'adozione dei veicoli elettrici e dalla diffusione delle infrastrutture 5G, mentre le applicazioni aerospaziali e della difesa beneficiano dei programmi di modernizzazione e delle tensioni geopolitiche.
- Settore automobilistico: un segmento chiave di utenti finali che utilizza dispositivi GaN per l'elettronica di potenza dei veicoli elettrici, i caricabatterie di bordo e i convertitori DC-DC. Il segmento è trainato dalla transizione dal silicio ai semiconduttori a banda proibita ampia per ottenere miglioramenti in termini di efficienza.
- Elettronica di consumo: rappresenta un segmento di utenti finali significativo per i dispositivi GaN in caricabatterie rapidi, adattatori e alimentatori, dove la maggiore efficienza e le dimensioni ridotte del GaN consentono soluzioni compatte e ad alta potenza per smartphone e laptop.
- Settore sanitario: utilizza dispositivi GaN in apparecchiature per la diagnostica per immagini, dispositivi diagnostici e dispositivi terapeutici che richiedono elettronica di potenza ad alte prestazioni. Il settore beneficia dell'affidabilità e dell'efficienza della tecnologia GaN.
- Settore aerospaziale e della difesa: il segmento di utenti finali in più rapida crescita, con un CAGR del 18,5%-18,9%, trainato dalla modernizzazione dell'elettronica per la difesa, dai sistemi radar e dalle applicazioni di comunicazione sicura. Le tensioni geopolitiche e l'aumento del budget per la difesa hanno accelerato l'adozione di queste tecnologie.
- Tecnologie dell'informazione e della comunicazione: un importante segmento di utenti finali che comprende infrastrutture 5G, data center e apparecchiature di telecomunicazione che richiedono dispositivi RF GaN per applicazioni ad alta frequenza e alta potenza. Il segmento è trainato dai programmi di modernizzazione delle reti.
- Settore industriale: comprende azionamenti per motori, alimentatori e apparecchiature di automazione, dove i dispositivi GaN offrono miglioramenti in termini di efficienza energetica e dimensioni ridotte del sistema. Le normative sull'efficienza energetica industriale continuano a incentivare l'adozione di queste tecnologie.
Panoramica dell'opportunità
|
Segmento tipo dispositivo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Dispositivi a radiofrequenza GaN |
Alto |
Implementazione del 5G |
Scalatura |
|
Opto-semiconduttori |
Mezzo |
Illuminazione a LED |
Maturo |
|
Semiconduttori di potenza |
Alto |
Propulsione per veicoli elettrici |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei dispositivi a semiconduttore al nitruro di gallio
Adozione di veicoli elettrici ed elettrificazione dei sistemi di propulsione
La crescente diffusione dei veicoli elettrici e l'elettrificazione dei sistemi di propulsione rappresentano un fattore trainante per il mercato, poiché le case automobilistiche utilizzano sempre più dispositivi di potenza GaN nei caricabatterie di bordo, nei convertitori DC-DC e negli inverter di trazione. L'Agenzia Internazionale dell'Energia ha riportato che nel 2023 sono state vendute quasi 14 milioni di auto elettriche in tutto il mondo, creando una domanda considerevole di elettronica di potenza in grado di offrire maggiore efficienza e dimensioni di sistema ridotte rispetto alle alternative basate sul silicio. L'impatto sul mercato è evidente nella crescente integrazione dei dispositivi GaN nelle applicazioni per veicoli elettrici, dove le caratteristiche di commutazione superiori consentono una ricarica più rapida, un'autonomia maggiore e minori esigenze di gestione termica. I principali produttori di semiconduttori di potenza stanno ampliando i loro portafogli GaN con dispositivi specificamente progettati per soddisfare i rigorosi requisiti di affidabilità e sicurezza delle applicazioni automobilistiche, inclusa la conformità agli standard di qualificazione automobilistica AEC-Q101.
Implementazione dell'infrastruttura 5G e requisiti di potenza RF
La diffusione globale dell'infrastruttura di telecomunicazioni 5G è un fattore determinante per il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN), poiché i dispositivi RF GaN offrono caratteristiche prestazionali superiori per le applicazioni ad alta frequenza e alta potenza richieste nelle reti di nuova generazione. L'infrastruttura 5G richiede amplificatori e trasmettitori che operino a frequenze più elevate con maggiore efficienza rispetto alle tecnologie di generazione precedente, con i dispositivi GaN che offrono un'efficienza di drain di circa il 60% rispetto a meno del 50% per le tradizionali soluzioni LDMOS. I fornitori di servizi di telecomunicazione stanno attivamente perseguendo un maggiore utilizzo del GaN nelle infrastrutture di rete, con i principali produttori di apparecchiature e operatori che integrano dispositivi GaN per soddisfare i requisiti di capacità, latenza e densità di traffico delle reti 5G.
Requisiti di efficienza energetica e sostenibilità dei data center
La crescente attenzione all'efficienza energetica e alla sostenibilità dei data center sta alimentando la domanda di soluzioni per il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN), poiché gli operatori di data center hyperscale cercano di ridurre il consumo energetico e l'impronta di carbonio attraverso tecnologie avanzate di conversione di potenza. I dispositivi di potenza GaN offrono un'efficienza superiore negli alimentatori per server, nei convertitori point-of-load e nei sistemi di distribuzione dell'energia, consentendo ai data center di ridurre le perdite di energia e migliorare gli indici di efficienza energetica complessiva (PUE). I principali operatori di data center stanno specificando soluzioni GaN per raggiungere gli obiettivi di sostenibilità e ridurre i costi operativi, creando una domanda costante di dispositivi di potenza GaN ad alte prestazioni progettati per un funzionamento continuo e affidabile in ambienti di elaborazione aziendale e cloud.
Tendenze future del mercato dei dispositivi a semiconduttore al nitruro di gallio.
Diversificazione e regionalizzazione geopolitica della catena di approvvigionamento
Le tensioni geopolitiche e le vulnerabilità della catena di approvvigionamento stanno guidando una significativa tendenza alla diversificazione e regionalizzazione della catena di approvvigionamento nel mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN), poiché produttori e utenti finali cercano di ridurre la dipendenza da fornitori unici e di concentrare la capacità produttiva. Il conflitto in Medio Oriente e i controlli cinesi sulle esportazioni di gallio hanno messo in luce la fragilità delle catene di approvvigionamento globali di GaN, accelerando le iniziative di produzione regionali in Nord America, Europa e Sud-est asiatico. Il CHIPS Act statunitense e il programma "Gallium Nitride for Europe" dell'Unione Europea rappresentano risposte strategiche alle vulnerabilità della catena di approvvigionamento, con entrambe le regioni che investono nella capacità produttiva nazionale di GaN, dalla raffinazione del gallio alla produzione di wafer epitassiali e alla fabbricazione di dispositivi. Questa tendenza sta guidando lo sviluppo di fonti alternative di gallio al di fuori della Cina, inclusi progetti di raffinazione in Australia, Canada e Grecia, nonché maggiori investimenti nella capacità di fabbricazione del Sud-est asiatico per servire i mercati occidentali con un rischio geopolitico ridotto.
Transizione delle dimensioni dei wafer e innovazione nella produzione
La transizione verso wafer di dimensioni maggiori e l'innovazione nei processi produttivi si sta affermando come una tendenza trasformativa nel mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN), poiché i produttori cercano di ridurre i costi di produzione e migliorare le economie di scala attraverso l'adozione di piattaforme da 6 e 8 pollici. Il passaggio a wafer GaN su silicio di diametro maggiore consente di realizzare un numero maggiore di dispositivi per wafer e di ridurre i costi unitari, migliorando la competitività dei dispositivi GaN rispetto alle alternative al silicio nelle applicazioni sensibili al prezzo. Questa tendenza riflette la maturazione della tecnologia GaN, passata da applicazioni specializzate ad alto valore aggiunto a una più ampia adozione nei mercati automobilistico, dei beni di consumo e industriale, dove la competitività dei costi è essenziale. Gli operatori di mercato stanno investendo in tecniche avanzate di crescita epitassiale e tecnologie di movimentazione dei wafer per consentire una produzione affidabile su substrati più grandi, affrontando le problematiche storiche relative alla difettosità e all'uniformità.
Opportunità di mercato per i dispositivi a semiconduttore al nitruro di gallio
Elettronica di potenza per autoveicoli ed espansione dei veicoli elettrici
Il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN) offre significative opportunità grazie all'espansione dell'elettronica di potenza per autoveicoli e delle applicazioni per veicoli elettrici, dove la tecnologia GaN garantisce prestazioni superiori per caricabatterie di bordo, inverter di trazione e convertitori DC-DC. La transizione globale verso i veicoli elettrici crea una domanda considerevole di soluzioni a semiconduttore di potenza che offrano maggiore efficienza, peso ridotto e una migliore gestione termica rispetto alle alternative al silicio. Le opportunità di investimento includono lo sviluppo di dispositivi GaN qualificati per il settore automobilistico conformi ai requisiti AEC-Q101, la creazione di partnership con fornitori e produttori di primo livello del settore automobilistico e la realizzazione di moduli di potenza integrati che combinano dispositivi GaN con packaging avanzato per migliorare le prestazioni termiche e l'affidabilità. La crescente attenzione verso capacità di ricarica più rapide e un'autonomia maggiore dei veicoli sta guidando l'innovazione nell'elettronica di potenza GaN, creando opportunità per le aziende in grado di fornire soluzioni che soddisfino i rigorosi requisiti di affidabilità e prestazioni delle applicazioni automobilistiche.
Soluzioni per la conversione di potenza industriale e l'efficienza energetica
La crescente attenzione alla conversione di potenza industriale e all'efficienza energetica offre significative opportunità per il mercato dei dispositivi a semiconduttore al nitruro di gallio (GaN), poiché gli operatori industriali cercano di ridurre il consumo energetico e migliorare l'efficienza operativa attraverso soluzioni avanzate di elettronica di potenza. I dispositivi GaN offrono notevoli miglioramenti in termini di efficienza in azionamenti per motori, alimentatori e sistemi di conversione energetica, consentendo alle applicazioni industriali di ridurre le perdite di energia e le emissioni di carbonio. Le opportunità di investimento includono lo sviluppo di soluzioni GaN specifiche per applicazioni in azionamenti per motori industriali, gruppi di continuità e sistemi di energia rinnovabile, creando moduli di potenza integrati che semplificano l'implementazione per i produttori di apparecchiature industriali. La crescente attenzione alla sostenibilità e alle normative sull'efficienza energetica in tutti i settori industriali sta alimentando la domanda di soluzioni basate su GaN in grado di offrire guadagni di efficienza misurabili con dimensioni e peso del sistema ridotti, creando condizioni favorevoli per l'espansione del mercato nell'automazione industriale e nelle applicazioni di conversione di potenza.
Sviluppi recenti
- Giugno 2026: onsemi ha presentato GaNEXUS™, una nuova gamma di semiconduttori di potenza al nitruro di gallio (GaN) progettata per migliorare l'efficienza, la densità di potenza e le prestazioni termiche nei sistemi di alimentazione di nuova generazione. La gamma comprende transistor GaN FET da 40 V a 650 V, inclusi i dispositivi GaNEXUS Smart da 650 V con funzionalità di protezione integrate per semplificare la progettazione del sistema e migliorarne l'affidabilità. Le applicazioni target includono data center per l'intelligenza artificiale, automazione industriale, robotica, sistemi di alimentazione a 48 V e infrastrutture energetiche.
- Febbraio 2026: ROHM ha annunciato l'intenzione di rafforzare la propria capacità produttiva di dispositivi di potenza GaN combinando le proprie tecnologie interne di sviluppo e produzione GaN con la tecnologia di processo GaN di TSMC. Attraverso questa collaborazione, ROHM mira a creare un sistema di produzione completo per supportare la crescente domanda di dispositivi di potenza GaN in applicazioni quali server per l'intelligenza artificiale, veicoli elettrici, adattatori CA e sistemi di alimentazione ad alta tensione.
- Dicembre 2025: onsemi ha annunciato una collaborazione con GlobalFoundries (GF) per lo sviluppo e la produzione di dispositivi di potenza al nitruro di gallio (GaN) di nuova generazione, a partire da soluzioni GaN laterali da 650 V. I nuovi dispositivi GaN sono destinati ad applicazioni quali data center per l'intelligenza artificiale, veicoli elettrici, sistemi di energia rinnovabile, automazione industriale, alimentatori, convertitori DC-DC, caricabatterie di bordo, microinverter solari e sistemi aerospaziali e di difesa.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -