
ガリーアムナイトライド半導体デバイス市場:規模・シェア・予測 2034
窒化ガリウム半導体デバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:ウェハサイズ(2インチ、4インチ、6インチ以上)、デバイスタイプ(GaN無線周波数デバイス、光半導体、パワー半導体)、エンドユーザー(自動車、家電、ヘルスケア、航空宇宙・防衛、情報通信技術、産業)、地域(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00002943
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 18, 2026


2025年の市場規模
27 億2000万米ドル
基準年値
2034年の予測
131億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
19.14 %
成長率
対象市場
649億5000 万米ドル
(2026年~2034年)
窒化ガリウム半導体デバイス市場は、2025年に27億2000万米ドルと評価され、2034年までに131億3000万米ドルに達すると予測されており、2026年から2034年の予測期間中の年平均成長率(CAGR)は19.14%です。窒化ガリウム(GaN)半導体デバイスは、従来のシリコンと比較して優れた電力密度、スイッチング周波数、耐熱性を提供するワイドバンドギャップ材料であり、RFアンプや電源から電気自動車の車載充電器や5Gインフラストラクチャまで、幅広い用途に対応できます。
北米における窒化ガリウム半導体デバイス市場規模は、5Gインフラの展開と防衛電子機器の近代化への多額の投資に牽引され、予測期間中に年平均成長率(CAGR)16.2%~16.6%で成長すると予測されています。この地域は、米国CHIPS法などの政府主導の強力な支援を受けており、これにより国内の窒化ガリウム製造能力の拡大が加速し、アジアのサプライチェーンへの依存度が低下しています。
窒化ガリウム半導体デバイス市場の評価と洞察
- 北米: 2025年には世界の窒化ガリウム半導体デバイス市場の約27%~31%を占め、2026年から2034年にかけて年平均成長率(CAGR)16.2%~16.6%で成長すると予測されています。この市場は、防衛電子機器の生産急増と、地域全体における5Gネットワークインフラへの投資によって牽引されています。
- 米国: 北米市場において圧倒的な地位を占め、2025年には市場シェアが85%~90%に達し、CHIPS法による資金配分と大規模な防衛電子機器調達に支えられ、予測期間中の年平均成長率(CAGR)は16.4%~16.8%となる見込みです。
- 欧州: 2025年には世界市場シェアの19%~23%を占め、2026年から2034年にかけて年平均成長率(CAGR)15.8%~16.2%で成長すると予測されている。主要国はドイツ、英国、フランスで、自動車および工業製造業が大きな貢献を果たす。
- アジア太平洋地域: 2025年には35%~39%のシェアを占める最大の地域市場であり、2026年から2034年にかけて18.5%~18.9%という堅調な年平均成長率(CAGR)で成長すると予測されています。中国、日本、韓国、インドが主要な貢献国であり、大規模な家電製造と通信インフラの拡大がその原動力となっています。
- 最大のセグメント: パワー半導体デバイスタイプのセグメントは、電気自動車、データセンター、産業用電源での広範な採用により、2025年には40%~44%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)17.0%~17.4%で成長し、市場を支配しています。
- High Growth Segment: The GaN Radio Frequency Devices segment exhibits the highest growth potential, with a CAGR of 18.2%–18.6% from 2026 to 2034, driven by increasing demand for 5G infrastructure, radar systems, and defense communications applications.
- Key companies analyzed in detail: Efficient Power Conversion Corporation, Inc., Fujitsu Ltd., GaN Systems, Inc., Infineon Technologies AG, Microsemi Corporation, NXP Semiconductor N.V., Qorvo, Inc., Samsung Electronics Co. Ltd., Texas Instruments, Inc., Toshiba Corporation.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The Gallium Nitride Semiconductor Device Market development can be associated with revolutionary changes in terms of moving from conventional silicon power electronics solutions towards wider band-gap products that provide increased performance along with reduced size and higher temperature resistance capabilities. The production processes are becoming more advanced through implementation of larger wafers (for example, 6-inch and 8-inch).
The future trends for the Market include high growth prospects due to new areas of application of GaN products such as electric vehicles power electronics, wireless charging solutions, LiDAR technologies, data centers power supplies that allow achieving increased efficiency in comparison to silicon-based solutions. Increasing adoption of GaN technology within 5G network infrastructure with drain efficiency of about 60% in comparison to lower than 50% for LDMOS allows defining this product as an essential solution for further development of telecom networks.
Gallium Nitride Semiconductor Device Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 2.72 Billion |
| Market Size by 2034 | US$ 13.13 Billion |
| Global CAGR (2026 - 2034) | 19.14% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Gallium Nitride Semiconductor Device Market Analysis
The GaN Semiconductor Device Market essentially stems from strong demand from end-users like automotive, consumer electronics, information and communication technology, and aerospace & defense industries. The increasing use of electric vehicles has led to high demand for GaN semiconductor power devices that are employed in applications such as onboard chargers, DC-DC converters, and traction inverters, thanks to GaN’s excellent switching properties that facilitate greater efficiency and smaller systems. In the value chain analysis, there is a high level of interlinkage between suppliers of raw materials, epitaxial wafers, and fabricators of GaN semiconductors, with gallium metal being mostly supplied by China, which meets more than 80% of the world's needs for this metal, and epitaxial wafer manufacturing being done in Taiwan, South Korea, and Germany.
窒化ガリウム半導体デバイス市場の競争構造は、既存の半導体大手とGaN技術専門企業の両方で構成されており、インフィニオン・テクノロジーズ、コーボ、テキサス・インスツルメンツ、サムスン電子などの企業は、パワーデバイスからRFコンポーネント、光半導体まで、あらゆる種類の製品を網羅する幅広いポートフォリオを有しています。エフィシェント・パワー・コンバージョン・コーポレーションやGaNシステムズなどの企業は、電気自動車用パワーエレクトロニクス、データセンター用電源、5Gアプリケーションなどの特定の用途向け製品の開発に注力しています。市場における競争力は、製品の信頼性、生産能力、GaNデバイスとドライバICの統合ソリューションの提供に大きく左右されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
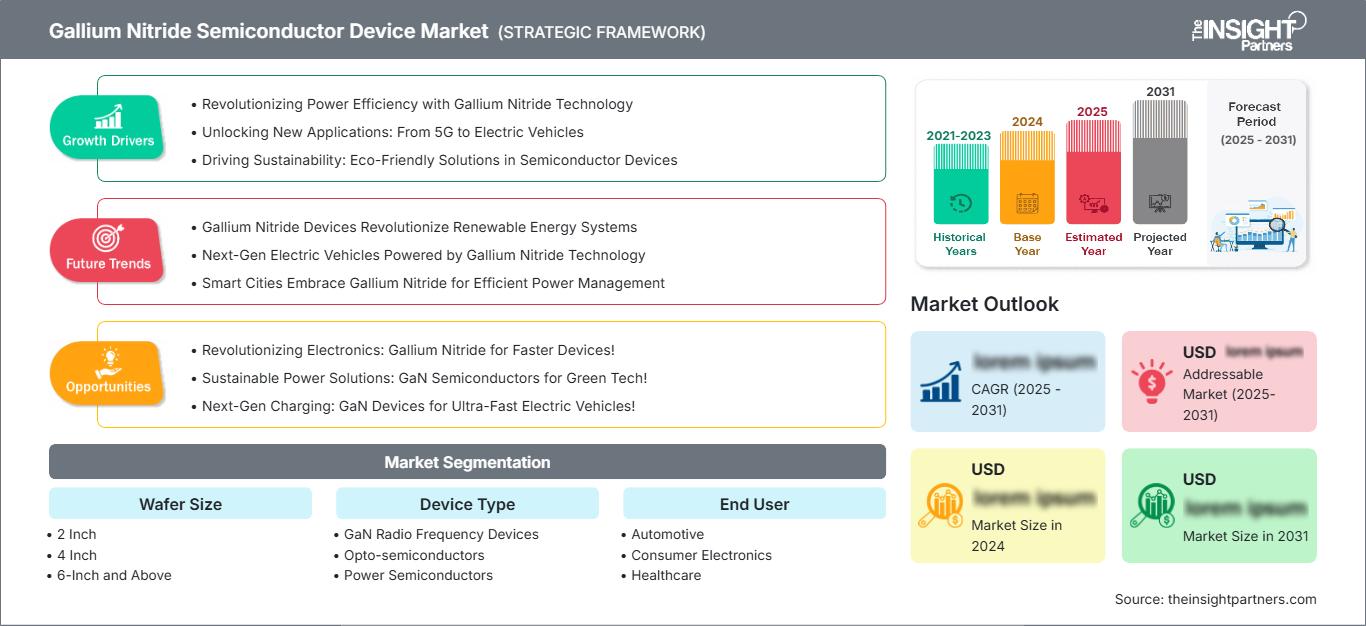
窒化ガリウム半導体デバイス市場:戦略的洞察
地域別分析
北米窒化ガリウム半導体デバイス市場
北米のGaN半導体デバイス市場は、2025年の世界市場規模において約27%~31%という大きな市場シェアを占め、2034年まで年平均成長率(CAGR)16.2%~16.6%で拡大すると予測されています。この市場の成長は、同地域の半導体市場の発展に大きく影響されており、米国ではCHIPS法により、広帯域ギャップデバイスを含む半導体製造に390億米ドルが投入され、GaNデバイスの生産が急速に拡大しています。
米国窒化ガリウム半導体デバイス市場
米国の窒化ガリウム半導体デバイス市場は、国別市場において主導的な地位を占めており、2025年には北米で85%~90%の市場シェアを獲得し、年平均成長率(CAGR)は16.4%~16.8%に達すると予測されています。広大な防衛エレクトロニクス産業と半導体製造能力、そして研究施設が、レーダー、5Gネットワーク、電気自動車、データセンターなどの用途におけるGaN半導体デバイスの需要を牽引するでしょう。テキサス・インスツルメンツ、コーボ、エフィシェント・パワー・コンバージョン・コーポレーションといった大手企業は米国で確固たる地位を築いており、同地域のイノベーションと成長に貢献しています。
欧州窒化ガリウム半導体デバイス市場
欧州は2025年には世界市場の19%から23%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)15.8%から16.2%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインが地域需要を牽引する主要国です。ドイツは自動車製造業と産業オートメーションが盛んで、電気自動車、産業用モーター駆動装置、電源装置などにGaNパワーデバイスが使用されているため、大きな需要が見込まれています。英国は航空宇宙、防衛、研究分野に重点を置いており、付加価値の高い半導体やGaN RFデバイスの応用を通じて成長を牽引しています。
アジア太平洋地域における窒化ガリウム半導体デバイス市場
アジア太平洋地域の窒化ガリウム半導体デバイス市場は、地域別セグメントとしては最大規模であり、2025年には世界市場全体の約35%から39%を占めると予測されています。主な貢献国は中国、日本、韓国、インド、オーストラリアです。同市場は、大規模な家電製品製造業、通信ネットワークの拡大、電気自動車の生産を背景に、予測期間中に年平均成長率(CAGR)18.5%から18.9%で成長すると見込まれています。中国は、ガリウム金属の精製(世界生産量の80%以上)における主導的な地位と、強力な電子機器製造業および電気自動車産業により、需要面で地域をリードしています。半導体技術における国内イノベーションと自立を促進することを目的とした政策イニシアチブが、アジア太平洋地域における窒化ガリウム半導体デバイス市場の動向を決定づけています。
中東・アフリカの窒化ガリウム半導体デバイス市場
中東・アフリカの窒化ガリウム半導体デバイス市場は、国際市場における窒化ガリウムのサプライチェーンに対する地政学的要因の影響、および地域における産業多様化への取り組みにより、重要性が高まっている新興市場地域です。サウジアラビアとアラブ首長国連邦は、半導体研究を含む産業多様化プロジェクトや技術革新プロジェクトに多額の投資を行っている主要国です。中東紛争は、海上輸送ルートと制裁措置を通じて、窒化ガリウムのサプライチェーンに影響を与えています。

セグメンテーション分析
ウェハーサイズ
ウェハサイズセグメントは、2インチ、4インチ、および6インチ以上を包含します。このセグメントは、2026年から2034年にかけて18.0%~18.4%のCAGRを記録すると予想されています。ウェハサイズの大型化への進化は、半導体業界が製造効率とコスト削減を継続的に追求していることを反映しており、ウェハ径が大きくなることで、ウェハあたりのデバイス数が増加し、規模の経済性が向上します。2インチから4インチ、そしてますます6インチへと移行するプラットフォームは、GaN製造における重要なトレンドです。
- 2インチ: 2025年時点では市場シェアは控えめだが、主に研究開発環境や、極めて高い性能要件が生産コスト増を正当化する特殊な少量生産用途で利用されている。このサイズは、初期段階のデバイス試作によく用いられる。
- 4インチ: 高性能エピタキシャル層を必要とするGaNデバイスに広く使用されている、重要な製造プラットフォームです。4インチウェハは、RFおよび電力アプリケーションにおいて、生産効率と製造性のバランスに優れています。
- 6インチ以上: 業界が単位コスト削減と生産規模拡大を目指して大口径プラットフォームへと移行していることを背景に、年平均成長率(CAGR)18.5%~18.9%で最も急速に成長しているウェーハサイズカテゴリーです。6インチGaNオンシリコンウェーハは、シリコンとのコスト競争力が重要なパワーエレクトロニクス用途でますます採用されています。
デバイスの種類
デバイスタイプ別セグメントは、GaN無線周波数デバイス、光半導体、およびパワー半導体で構成されています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)17.5%~17.9%で成長すると予測されています。多様なデバイスタイプは、それぞれ異なる市場ニーズに対応しており、RFデバイスは通信および防衛分野、パワー半導体は自動車および産業用途、光半導体は照明およびディスプレイ技術を対象としています。
- GaN無線周波数デバイス: 5Gインフラ、レーダーシステム、防衛通信に対する需要の高まりを背景に、年平均成長率(CAGR)18.2%~18.6%で最も急速に成長しているデバイスタイプです。GaN RFデバイスは、従来のLDMOSデバイスと比較して優れた電力密度と効率を実現しており、ドレイン効率は約60%であるのに対し、シリコン製の代替品では50%未満となっています。
- 光半導体: 2025年時点で大きな市場シェアを占めており、GaNの広いバンドギャップ特性により高輝度かつ効率的な発光が可能なLED照明、ディスプレイ技術、レーザー用途などに利用されています。この分野は、GaNベースの照明ソリューションの継続的な採用によって恩恵を受けています。
- パワー半導体: 2025年には市場シェア40~44%を占める最大のデバイスタイプであり、電気自動車の車載充電器、DC-DCコンバータ、データセンターの電源、産業用電力変換アプリケーションなどで広く採用されています。GaNパワー半導体は、シリコン系半導体と比較して、優れた効率とシステムサイズの縮小を実現します。
エンドユーザー
エンドユーザーセグメントには、自動車、家電、ヘルスケア、航空宇宙・防衛、情報通信技術、産業機器が含まれます。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)17.8%~18.2%で成長すると予測されています。自動車およびICT分野は、電気自動車の普及と5Gインフラの展開に牽引され、最大のエンドユーザーセグメントとなっています。一方、航空宇宙および防衛分野は、近代化プログラムと地政学的緊張の高まりから恩恵を受けています。
- 自動車分野: 電気自動車のパワーエレクトロニクス、車載充電器、DC-DCコンバータなどにGaNデバイスを活用する主要なエンドユーザーセグメント。このセグメントは、効率向上を目指したシリコンからワイドバンドギャップ半導体への移行によって牽引されている。
- 家電製品: GaNデバイスにとって重要なエンドユーザーセグメントであり、急速充電器、アダプター、電源装置などに使用されています。GaNの高い効率性と小型化により、スマートフォンやノートパソコン向けのコンパクトで高出力なソリューションが実現します。
- ヘルスケア分野: 高性能パワーエレクトロニクスを必要とする医療画像診断装置、診断機器、治療機器にGaNデバイスが活用されています。この分野は、GaN技術の信頼性と効率性から恩恵を受けています。
- 航空宇宙・防衛分野: 防衛電子機器の近代化、レーダーシステム、セキュア通信アプリケーションに牽引され、年平均成長率(CAGR)18.5%~18.9%で最も急速に成長しているエンドユーザーセグメントです。地政学的緊張の高まりと防衛予算の増加が、導入を加速させています。
- 情報通信技術: 5Gインフラ、データセンター、通信機器など、高周波・高出力アプリケーション向けにGaN RFデバイスを必要とする主要なエンドユーザーセグメント。このセグメントは、ネットワーク近代化プログラムによって推進されている。
- 産業分野: モーター駆動装置、電源装置、自動化機器など、GaNデバイスがエネルギー効率の向上とシステムサイズの縮小を実現する分野が対象となります。産業分野におけるエネルギー効率規制が、GaNデバイスの採用を促進し続けています。
機会の概要
|
デバイスタイプセグメント |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
GaN無線周波数デバイス |
高い |
5G展開 |
スケーリング |
|
光半導体 |
中くらい |
LED照明 |
成熟した |
|
パワー半導体 |
高い |
EVパワートレイン |
スケーリング |
窒化ガリウム半導体デバイス市場の成長要因と影響分析
電気自動車の普及とパワートレインの電動化
電気自動車とパワートレインの電動化の普及加速は、自動車メーカーが車載充電器、DC-DCコンバータ、トラクションインバータにGaNパワーデバイスをますます多く採用していることから、市場の主要な推進力となっています。国際エネルギー機関(IEA)は、2023年に世界中で約1,400万台の電気自動車が販売されたと報告しており、シリコンベースの代替品と比較して、より高い効率とシステムサイズの縮小を実現できるパワーエレクトロニクスに対する大きな需要を生み出しています。市場への影響は、EVアプリケーションにおけるGaNデバイスの統合の拡大に明らかであり、優れたスイッチング特性により、充電速度の向上、航続距離の延長、熱管理要件の軽減が可能になります。主要なパワー半導体メーカーは、AEC-Q101自動車認証規格への準拠を含む、自動車アプリケーションの厳格な信頼性と安全性の要件を満たすように特別に設計されたデバイスでGaNポートフォリオを拡大しています。
5Gインフラストラクチャの展開とRF電力要件
5G通信インフラの世界的な展開は、窒化ガリウム半導体デバイス市場にとって重要な推進力となっています。GaN RFデバイスは、次世代ネットワークで必要とされる高周波・高出力アプリケーションにおいて優れた性能特性を発揮するからです。5Gインフラでは、従来世代の技術よりも高い周波数で高効率に動作する増幅器と送信機が求められており、GaNデバイスは従来のLDMOSソリューションの50%未満に対し、約60%のドレイン効率を実現しています。通信サービスプロバイダーは、ネットワークインフラにおけるGaNの利用拡大を積極的に推進しており、主要な機器ベンダーや通信事業者は、5Gネットワークの容量、遅延、トラフィック密度といった要件に対応するため、GaNデバイスを組み込んでいます。
データセンターの電力効率と持続可能性に関する要件
データセンターの電力効率と持続可能性への重視が高まるにつれ、窒化ガリウム半導体デバイス市場のソリューションに対する需要が高まっています。ハイパースケールデータセンター事業者は、高度な電力変換技術を通じてエネルギー消費量と二酸化炭素排出量の削減を目指しています。GaNパワーデバイスは、サーバー電源、ポイントオブロードコンバータ、配電システムにおいて優れた効率性を発揮し、データセンターのエネルギー損失を削減し、電力使用効率(PUE)指標を向上させます。主要なデータセンター事業者は、持続可能性目標の達成と運用コストの削減のためにGaNソリューションを採用しており、企業およびクラウドコンピューティング環境における継続的かつ信頼性の高い運用向けに設計された高性能GaNパワーデバイスに対する持続的な需要を生み出しています。
窒化ガリウム半導体デバイス市場の将来動向
地政学的サプライチェーンの多様化と地域化
地政学的緊張とサプライチェーンの脆弱性により、窒化ガリウム半導体デバイス市場の動向において、サプライチェーンの多様化と地域化への大きな傾向が生まれています。これは、メーカーとエンドユーザーが単一供給元への依存を減らし、生産能力を集中させようとしているためです。中東紛争と中国のガリウム輸出規制は、世界のGaNサプライチェーンの脆弱性を露呈させ、北米、ヨーロッパ、東南アジアにおける地域的な製造イニシアチブを加速させています。米国のCHIPS法と欧州連合の「欧州向け窒化ガリウム」プログラムは、サプライチェーンの脆弱性に対する戦略的な対応であり、両地域ともガリウム精製からエピタキシャルウェハ製造、デバイス製造に至るまで、国内のGaN生産能力に投資しています。この傾向は、オーストラリア、カナダ、ギリシャでの精製プロジェクトを含む、中国以外の代替ガリウム供給源の開発を促進するとともに、地政学的リスクを軽減して西側市場に対応するため、東南アジアの製造能力への投資を増加させています。
ウェハーサイズの移行と製造技術革新
窒化ガリウム半導体デバイス市場では、製造コストの削減と規模の経済性の向上を目指し、6インチおよび8インチプラットフォームの採用が進められており、より大型のウェハサイズへの移行と製造技術革新が変革の潮流として台頭しています。大径GaNオンシリコンウェハへの移行により、ウェハあたりのデバイス数が増加し、単位コストが削減されるため、価格に敏感な用途において、シリコン代替品に対するGaNデバイスの競争力が向上します。この傾向は、GaN技術が、特殊で高付加価値な用途から、コスト競争力が不可欠な自動車、民生、産業市場など、より幅広い用途へと成熟しつつあることを反映しています。市場参加者は、欠陥率と均一性に関する従来の課題に対処するため、より大型の基板上での信頼性の高い生産を可能にする高度なエピタキシャル成長技術とウェハハンドリング技術に投資しています。
窒化ガリウム半導体デバイス市場の機会
自動車用パワーエレクトロニクスと電気自動車の普及拡大
窒化ガリウム半導体デバイス市場の予測では、車載パワーエレクトロニクスおよび電気自動車用途の拡大に伴い、大きなビジネスチャンスが生まれています。これらの用途では、GaN技術が車載充電器、トラクションインバータ、DC-DCコンバータにおいて優れた性能を発揮します。電気自動車への世界的な移行により、シリコン代替品と比較して、高効率、軽量化、および優れた熱管理を実現するパワー半導体ソリューションに対する需要が大幅に増加しています。投資機会としては、AEC-Q101要件を満たす車載認定GaNデバイスの開発、自動車ティア1サプライヤーおよびメーカーとのパートナーシップの構築、GaNデバイスと高度なパッケージングを組み合わせた統合パワーモジュールの開発などが挙げられます。これにより、熱性能と信頼性が向上します。充電速度の向上と航続距離の延長に対する重視の高まりがGaNパワーエレクトロニクスのイノベーションを推進しており、車載用途の厳しい信頼性と性能要件を満たすソリューションを提供できる企業にとって、ビジネスチャンスが生まれています。
産業用電力変換およびエネルギー効率ソリューション
産業用電力変換とエネルギー効率への関心の高まりは、産業事業者が高度なパワーエレクトロニクスソリューションを通じてエネルギー消費を削減し、運用効率を向上させようとしていることから、窒化ガリウム半導体デバイス市場にとって大きな機会をもたらしています。GaNデバイスは、モータードライブ、電源、エネルギー変換システムにおいて大幅な効率向上を実現し、産業用途におけるエネルギー損失と二酸化炭素排出量の削減を可能にします。投資機会としては、産業用モータードライブ、無停電電源装置、再生可能エネルギーシステム向けの用途別GaNソリューションの開発が挙げられ、産業機器メーカーの導入を簡素化する統合型パワーモジュールの作成が可能です。産業分野全体で持続可能性とエネルギー効率規制への注目が高まっていることから、システムサイズと重量を削減しながら測定可能な効率向上を実現できるGaNベースのソリューションへの需要が高まり、産業オートメーションおよび電力変換用途における市場拡大に有利な条件が生まれています。
最近の動向
- 2026年6月:onsemiは、次世代電源システムの効率、電力密度、および熱性能を向上させるために設計された新しい窒化ガリウム(GaN)パワー半導体製品群「GaNEXUS™」を発表しました。この製品群には、40Vから650VまでのGaN FETが含まれており、システム設計の簡素化と信頼性の向上を実現する保護機能を内蔵した650V GaNEXUS Smartデバイスも含まれています。対象となるアプリケーションは、AIデータセンター、産業オートメーション、ロボット工学、48V電源システム、およびエネルギーインフラです。
- 2026年2月:ロームは、自社開発・製造技術とTSMCのGaNプロセス技術を組み合わせることで、GaNパワーデバイスの生産能力を強化する計画を発表した。この協業を通じて、ロームはAIサーバー、電気自動車、ACアダプタ、高電圧電源システムなどの用途におけるGaNパワーデバイスの需要増加に対応できる、エンドツーエンドの生産体制の構築を目指す。
- 2025年12月:onsemiは、GlobalFoundries(GF)と提携し、次世代窒化ガリウム(GaN)パワーデバイスの開発・製造を開始すると発表しました。まずは650V横型GaNソリューションから開始します。この新しいGaNデバイスは、AIデータセンター、電気自動車、再生可能エネルギーシステム、産業オートメーション、電源、DC-DCコンバータ、車載充電器、太陽光発電用マイクロインバータ、航空宇宙・防衛システムなどの用途を対象としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -