
Mercado de disyuntores de generadores: tamaño, tendencias y previsiones 2034
Tamaño del mercado y pronósticos de interruptores de circuito para generadores (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (vacío, chorro de aire, SF6, otros); aplicación (centrales eléctricas de gas natural, centrales nucleares, centrales eléctricas de carbón, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006220
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
1.740 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,19 %
Índice de crecimiento
Mercado potencial
22.520 millones de dólares estadounidenses
(2026-2034)
El mercado de interruptores automáticos para generadores se ubica en la intersección de la confiabilidad de la generación de energía, la protección contra altas corrientes y los requisitos de interconexión a la red. El mercado alcanzó un valor de 1740 millones de dólares en 2025 y se proyecta que llegue a 3250 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,19 % durante el período 2026-2034. La demanda se ve impulsada por el reemplazo de equipos de protección obsoletos, la nueva capacidad de generación y la creciente necesidad de un aislamiento rápido de fallas.
Se prevé que las adquisiciones en Norteamérica crezcan a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 6,5 % y el 7,5 % hasta 2034. El tamaño del mercado de interruptores automáticos para generadores en la región se ve influenciado por la modernización de las instalaciones térmicas e hidroeléctricas obsoletas, las inversiones en resiliencia y la expansión de la generación a gas que respalda un suministro eléctrico flexible. Los proyectos de reemplazo son particularmente relevantes, ya que los interruptores automáticos para generadores funcionan como interfaces críticas entre generadores, transformadores y equipos de conmutación de la planta.
Análisis y perspectivas del mercado de interruptores automáticos para generadores.
- América del Norte: Se prevé que América del Norte represente una cuota de mercado del 19-21% en el mercado de interruptores automáticos para generadores en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,5% entre 2026 y 2034, gracias a los programas de sustitución, la modernización de la generación y los requisitos de confiabilidad de la red.
- EE.UU. UU.: Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,6 % entre 2026 y 2034, a medida que las empresas de servicios públicos modernicen sus sistemas de protección de generación.
- Europa: Se prevé que Europa represente entre el 22 % y el 24 % del mercado en 2025 y que experimente un crecimiento anual compuesto del 6,3 % al 7,3 % hasta 2034, con Alemania, Francia, el Reino Unido, Italia y España impulsando la demanda de renovación y modernización.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 44 % y el 47 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,8 % hasta 2034, liderada por China, India, Japón y Corea del Sur gracias a la expansión de su infraestructura de generación.
- Segmento más importante: Se prevé que el mercado de las aspiradoras alcance una cuota de mercado del 52-56% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,0% hasta 2034, gracias a sus diseños compactos y menores requisitos de mantenimiento.
- Segmento de alto crecimiento: Se prevé que el SF6 represente una cuota de mercado del 29-33% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,4%, impulsado por aplicaciones de alto voltaje y de alta capacidad de interrupción.
- Empresas clave analizadas en detalle: ABB Ltd., Eaton Corporation plc, Fuji Electric Co., Ltd., General Electric Company, Hitachi, Ltd., Mitsubishi Electric Corporation, Schneider Electric SE, Siemens AG, TE Connectivity Ltd., Toshiba International Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de interruptores para generadores ha evolucionado desde la necesidad tradicional de interrumpir corrientes elevadas hacia la demanda de protección personalizada, compacidad y monitorización. El uso de la tecnología de vacío se ha incrementado en generadores de media tensión, mientras que el SF6 sigue siendo relevante en aplicaciones de alta tensión más exigentes. Actualmente, los interruptores suelen diseñarse teniendo en cuenta los criterios de las normas IEC/IEEE, las necesidades de sincronización, las corrientes de falla asimétricas y la integración con el sistema de protección de la planta.
El futuro del mercado de interruptores de circuito para generadores está determinado por la inversión en instalaciones de generación flexible, la modernización de las centrales nucleares, las centrales hidroeléctricas y los equipos auxiliares de la red eléctrica. Se prevé que las economías emergentes acaparen una mayor cuota de mercado a medida que aumenten las necesidades energéticas y el parque de centrales eléctricas. La atención regulatoria a la seguridad de los equipos y las emisiones de SF6 también influye en las decisiones tecnológicas e impulsa el desarrollo tecnológico.
Alcance del informe de mercado de interruptores automáticos para generadores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.740 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,19% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de disyuntores para generadores
El crecimiento del mercado de interruptores automáticos para generadores depende de la capacidad de generación instalada, la frecuencia de los ciclos de reemplazo y la creciente necesidad de mayor sofisticación debido a las corrientes de falla de los generadores. La demanda sigue una cadena de valor única que incluye proveedores de tecnología de interruptores, productores de materiales aislantes, fabricantes de interruptores automáticos, empresas de ingeniería, constructores de centrales eléctricas, usuarios finales y proveedores de servicios de mantenimiento. En cuanto a las consideraciones de adquisición, se incluyen la capacidad de interrupción de fallas, la tensión nominal, la corriente nominal, el tamaño físico, la facilidad de mantenimiento durante su ciclo de vida y la compatibilidad con los equipos de conmutación preexistentes.
Cada vez más, las consideraciones de suministro se centran en la ingeniería a medida y la ingeniería de proyectos, y no simplemente en la fabricación en grandes volúmenes. Las grandes instalaciones térmicas, nucleares e hidroeléctricas pueden requerir configuraciones especiales, pruebas, planificación del transporte e incluso asistencia para la puesta en marcha. Por lo tanto, los fabricantes compiten en función de su experiencia en ingeniería, referencias, capacidad de servicio y rendimiento logístico. Los proyectos de sustitución también requieren compatibilidad dimensional, así como la planificación de las paradas programadas, ya que la instalación suele realizarse con plazos de mantenimiento muy ajustados.
El análisis del mercado de interruptores automáticos para generadores indica que este es altamente competitivo, con la presencia de importantes actores que lideran la provisión de equipos para la generación de energía, como ABB Ltd. y Siemens AG. Estas dos compañías son líderes en soluciones para la protección de generadores y equipos de alta tensión, mientras que Eaton Corporation plc se centra en interruptores automáticos para generadores y protección de media tensión. Hitachi, Ltd. y Mitsubishi Electric Corporation se especializan en equipos de generación y aparamenta eléctrica; Schneider Electric SE participa con sus equipos de gestión y protección de energía.
Se observa una tendencia en el posicionamiento estratégico hacia el suministro de equipos, junto con la prestación de servicios adicionales como diagnóstico, modernización e ingeniería. Fuji Electric Co., Ltd., General Electric Company, Toshiba International Corporation y TE Connectivity Ltd. se suman a esta tendencia con sus productos en equipos de generación, equipos eléctricos y sistemas de protección. Las áreas clave para la inversión incluyen la monitorización digital, el diseño avanzado de interruptores, la estandarización de las modernizaciones y el desarrollo de tecnologías de interrupción respetuosas con el medio ambiente.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
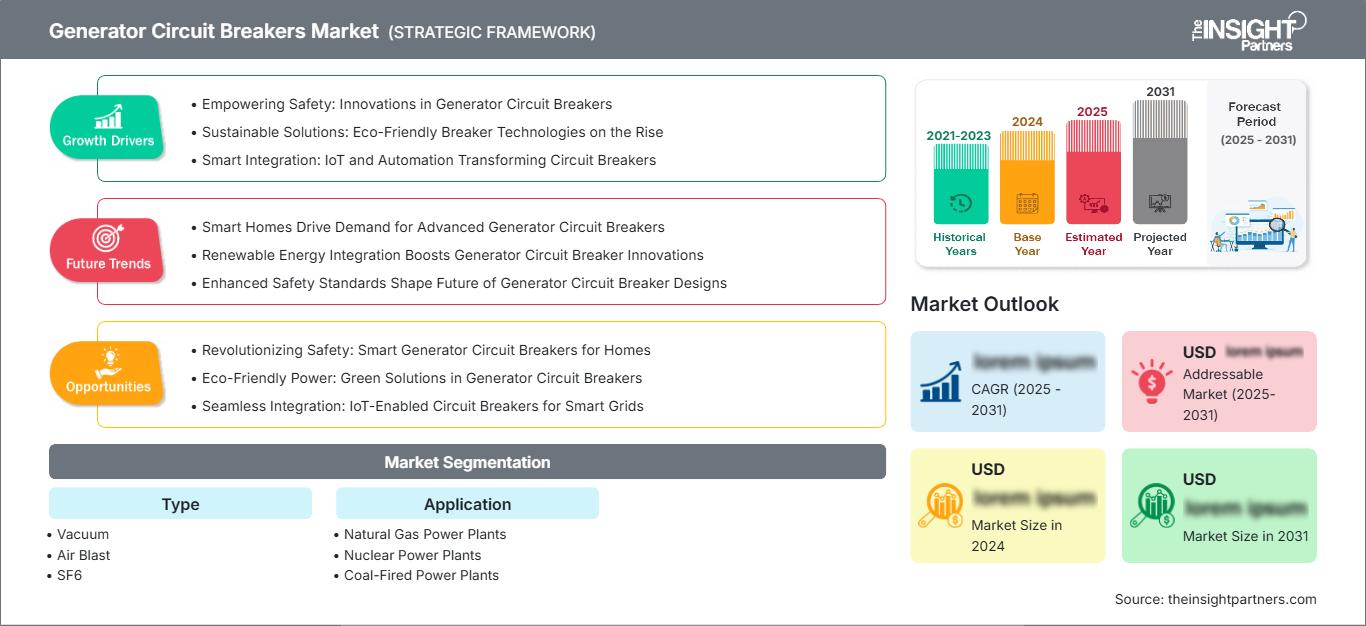
Mercado de interruptores automáticos para generadores: Perspectivas estratégicas
Perspectivas regionales
Mercado de disyuntores para generadores en Norteamérica
Se estima que Norteamérica representará entre el 19 % y el 21 % del mercado en 2025, con una demanda regional que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % hasta 2034. El sector de adquisiciones está dominado por Estados Unidos, con la participación de Canadá a través de la modernización de centrales hidroeléctricas y la actualización de las redes de servicios públicos. La modernización de los sistemas de protección de los generadores antiguos sigue siendo fundamental debido a la antigüedad de muchas instalaciones de generación. La generación mediante turbinas de gas, la energía hidroeléctrica y la generación industrial para autoconsumo son otras áreas de aplicación para este tipo de equipos.
El entorno de adquisiciones de la región favorece la adquisición de equipos que cumplan con los estándares eléctricos y cuenten con soporte de ingeniería local. Las empresas de servicios públicos y los productores independientes de energía suelen considerar los costos del ciclo de vida de los interruptores, los tiempos de interrupción, el comportamiento de las fallas y las necesidades de mantenimiento, además de los costos de adquisición. Las oportunidades de modernización resultan especialmente atractivas cuando se puede utilizar la aparamenta existente. Esto significa que la demanda se mantendrá estable incluso cuando varíen las inversiones en generación.
Mercado de interruptores automáticos para generadores en EE. UU.
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,6 % hasta 2034. Las centrales de gas natural, las centrales hidroeléctricas, las centrales nucleares y los grandes centros de generación industrial conforman la principal base de aplicación. Los requisitos energéticos de los centros de datos y las iniciativas para mejorar la fiabilidad de la red también están generando inversiones adicionales en infraestructuras de generación y conmutación fiables.
La experiencia en aplicaciones está presente entre otros proveedores consolidados, como ABB Ltd., Eaton Corporation plc, General Electric Company y Siemens AG, entre otros. Las decisiones de compra se centran cada vez más en aspectos como el aislamiento de fallos del generador, el rendimiento de la sincronización, la protección contra arcos eléctricos, el control remoto y la modernización. La generación a gas sigue siendo uno de los principales motores del sector, ya que las centrales de gas pueden ofrecer capacidad despachable, mientras que las centrales nucleares e hidroeléctricas requieren equipos de larga duración.
Mercado europeo de interruptores automáticos para generadores
Se estima que Europa tendrá una cuota de mercado del 22-24% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,3-7,3% hasta 2034, con Alemania como mercado nacional líder. El Reino Unido y Francia también contribuyen significativamente gracias a sus programas nucleares, de gas natural, hidroeléctricos y de modernización de la red eléctrica. La elección de tecnologías depende ahora más de la eficiencia del ciclo de vida, la fiabilidad y las consideraciones medioambientales.
El mercado británico se beneficia de la modernización de la interconexión entre generación y transmisión, incluyendo la energía nuclear y los sistemas de generación flexible. El mercado alemán depende de la fiabilidad de la red, la generación industrial y la renovación de los equipos de conmutación. Francia se ha beneficiado de su parque nuclear y su red de mantenimiento. Italia y España han contribuido gracias a la demanda generada por el gas natural, las energías renovables y la infraestructura de generación industrial.
Mercado de disyuntores para generadores en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 44 % y el 47 % de la demanda en 2025 y experimentará un crecimiento anual compuesto del 7,8 % al 8,8 % hasta 2034, lo que la convierte en el principal mercado regional. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia. El desarrollo de infraestructuras para la generación, la industrialización y la inversión en la red eléctrica facilitan la adquisición de equipos.
China se beneficia de las inversiones en el sistema eléctrico, mientras que India integra el desarrollo de la generación con la mejora de la transmisión. Japón y Corea del Sur se centran en el desarrollo y la renovación de infraestructuras fiables, mientras que Australia necesita equipos fiables en los sectores de generación y minería. Las centrales nucleares, térmicas, hidroeléctricas e industriales permiten una amplia gama de mercados de aplicación.
Mercado de interruptores automáticos para generadores en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 7,0 % hasta 2034. Arabia Saudita representa uno de los mercados clave para la empresa, con importantes inversiones en infraestructura de generación de energía, mientras que los Emiratos Árabes Unidos se centran en una capacidad de generación fiable para cubrir las necesidades de la industria y la población urbana. El mercado sudafricano opera con modernizaciones de las redes de servicios públicos y capacidad de generación obsoleta.
El mercado de Oriente Medio y África (MEA) en su conjunto se caracteriza por la diversificación energética, el desarrollo de infraestructuras y la necesidad de mejorar la capacidad de generación. La generación de energía a partir de gas sigue siendo importante para la región, mientras que los proyectos hidroeléctricos se utilizan para satisfacer la demanda en algunos países africanos. El proceso de adquisición suele prestar mayor atención a la capacidad operativa, el soporte de ingeniería y el mantenimiento.
Análisis de segmentación
Tipo
La selección del tipo sigue siendo fundamental para el mercado de interruptores automáticos para generadores, ya que la tensión, las características de la corriente de falla, los requisitos ambientales, la estrategia de mantenimiento y la configuración de la planta determinan la tecnología de interrupción adecuada. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,7 % durante el período 2026-2034, con el afianzamiento de la tecnología de vacío en aplicaciones de media tensión y la relevancia del SF6 en instalaciones de alta potencia.
- Interruptores de vacío: Los interruptores de vacío ocupan la posición más destacada debido a su diseño compacto, alta resistencia a la conmutación y mantenimiento relativamente bajo. Su idoneidad para aplicaciones con generadores de media tensión favorece su amplia adopción en proyectos modernos y de modernización.
- Chorro de aire: La tecnología de chorro de aire sigue siendo relevante en instalaciones antiguas seleccionadas donde los diseños de planta y las prácticas de mantenimiento existentes permiten la continuidad de la operación. La demanda de reemplazo está cada vez más asociada con proyectos de modernización y conversión.
- SF6: Los interruptores de SF6 siguen siendo estratégicamente importantes para aplicaciones de alta tensión y alta capacidad de interrupción que requieren un rendimiento comprobado en condiciones eléctricas severas. Las consideraciones ambientales influyen cada vez más en las decisiones sobre el ciclo de vida y el reemplazo.
Solicitud
La demanda de aplicaciones se diferencia según la potencia del generador, el perfil operativo, las características de las fallas y el ciclo de vida del proyecto. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,8 % durante el período 2026-2034. Los proyectos de gas natural generan una demanda constante, mientras que las aplicaciones nucleares y de carbón crean oportunidades de alto valor gracias a los requisitos especializados de reemplazo y modernización.
- Centrales eléctricas de gas natural: Las centrales de gas natural requieren una protección fiable para sus generadores, ya que la frecuencia de despacho y la flexibilidad operativa pueden aumentar los requisitos de conmutación y sincronización. Los nuevos programas de modernización y de capacidad de ciclo combinado facilitan la adquisición de estos sistemas.
- Centrales nucleares: Las instalaciones nucleares requieren equipos de protección altamente confiables con rigurosos controles de calificación, documentación y mantenimiento. La larga vida útil de los activos genera oportunidades de reemplazo especializadas, donde los equipos deben cumplir con estrictos requisitos operativos.
- Centrales termoeléctricas de carbón: Las centrales de carbón siguen representando una importante base instalada, especialmente en Asia. Los programas de reemplazo, la extensión de la vida útil y la modernización pueden mantener la demanda de interruptores incluso cuando la construcción de nuevas centrales de carbón se ralentiza.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Centrales eléctricas de gas natural |
Alto |
Generación flexible |
Maduro |
|
Centrales nucleares |
Medio |
Rehabilitación nuclear |
Escalada |
|
Centrales eléctricas de carbón |
Medio |
Modernización de la flota |
Maduro |
Factores de crecimiento del mercado de interruptores automáticos para generadores y análisis de su impacto
Mayor necesidad de protección de generadores de alta fiabilidad
Las centrales eléctricas requieren cada vez más sistemas de protección capaces de eliminar fallas graves originadas en los generadores sin causar daños extensos a los equipos ni interrupciones prolongadas del servicio. Los interruptores de circuito de los generadores operan en una interfaz crítica entre el generador y el transformador, por lo que su rendimiento es directamente relevante para la disponibilidad de la planta. A medida que los activos de generación se vuelven más valiosos y los programas de operación más flexibles, los operadores tienen un mayor incentivo para reemplazar los interruptores obsoletos con equipos diseñados para condiciones de falla exigentes. Esto impulsa el gasto en reemplazo en instalaciones térmicas, hidroeléctricas, nucleares e industriales. El impacto es particularmente significativo en mercados maduros donde los equipos instalados tienen un largo historial de operación. Los proveedores pueden obtener valor adicional a través de pruebas, ingeniería de modernización, repuestos, puesta en marcha y acuerdos de servicio de ciclo de vida.
Expansión y modernización de la infraestructura de generación de energía
La continua demanda de electricidad, la expansión industrial y la modernización de la flota de generación impulsan la inversión en protección eléctrica para generadores. Los nuevos proyectos de gas requieren equipos de conmutación fiables, mientras que las centrales nucleares e hidroeléctricas necesitan modernización para mantener la fiabilidad operativa durante una vida útil prolongada. Las economías emergentes son especialmente relevantes, ya que la ampliación de la capacidad de generación puede requerir paquetes completos de protección eléctrica. Al mismo tiempo, las economías maduras ofrecen oportunidades recurrentes de reemplazo a medida que los equipos más antiguos alcanzan los umbrales de mantenimiento u obsolescencia. Esto crea una estructura de demanda dual que consiste en la adquisición de equipos nuevos y la modernización de la base instalada. Los fabricantes capaces de suministrar equipos estandarizados junto con la ingeniería de aplicaciones pueden aprovechar ambas oportunidades, reduciendo al mismo tiempo los riesgos de ejecución de proyectos asociados con los requisitos especializados de protección de generadores.
Mayor adopción de la monitorización digital y el mantenimiento predictivo
La monitorización digital está transformando la economía del mantenimiento de los interruptores de generadores, al permitir a los operadores evaluar el estado de los equipos en lugar de depender exclusivamente de intervalos de mantenimiento fijos. Los sensores y sistemas de protección pueden monitorizar parámetros operativos, comportamiento de conmutación, temperatura, estado del gas y rendimiento mecánico, lo que permite a los equipos de mantenimiento priorizar las intervenciones según el estado del activo. Este enfoque puede reducir las interrupciones innecesarias y mejorar la planificación de paradas importantes de la planta. La funcionalidad digital es especialmente valiosa para centrales nucleares, hidroeléctricas y térmicas de gran tamaño, donde los costes de interrupción son considerables. A medida que los operadores de plantas buscan una mayor disponibilidad de los activos antiguos, los interruptores digitales y los paquetes de monitorización para modernizaciones pueden convertirse en inversiones complementarias. La oportunidad resultante se extiende más allá de la venta inicial de equipos, abarcando software, diagnósticos, ingeniería y contratos de servicio a largo plazo.
Tendencias futuras del mercado de interruptores automáticos para generadores
Monitorización digitalizada del estado para la protección de generadores.
Las tendencias del mercado de interruptores de circuito para generadores se centran cada vez más en la monitorización digital del estado, donde los datos de funcionamiento del interruptor se integran con las plataformas de gestión de activos de la planta. Se prevé que los sistemas futuros combinen diagnósticos mecánicos, mediciones eléctricas, información térmica e historial de interrupciones en indicadores de estado unificados. Esto permitirá a los equipos de mantenimiento identificar el deterioro con mayor antelación y coordinar el mantenimiento del interruptor con las paradas de turbinas, generadores o transformadores. La conectividad en la nube también puede facilitar la asistencia técnica remota y la evaluación comparativa a nivel de flota en múltiples plantas. El impacto comercial será un cambio gradual de la adquisición centrada en componentes hacia una gestión del ciclo de vida orientada a resultados. Los fabricantes que integren capacidades de monitorización en interruptores, sistemas de control y contratos de servicio pueden aumentar los ingresos recurrentes, mientras que los operadores de la planta obtienen una mayor visibilidad del estado del equipo y su vida útil restante.
Tecnologías de interrupción de menor impacto
Es probable que la regulación ambiental y los objetivos de sostenibilidad corporativa aceleren el desarrollo de alternativas de menor impacto para aplicaciones tradicionalmente dependientes del SF6. La transición no será uniforme, ya que los interruptores de generador operan en condiciones eléctricas exigentes y requieren un rendimiento de interrupción comprobado. La tecnología de vacío se perfila como una solución ventajosa en aplicaciones donde los requisitos de voltaje y falla permiten su uso, mientras que podrían surgir medios aislantes alternativos para equipos de mayor capacidad. Por lo tanto, es probable que las futuras decisiones de adquisición consideren simultáneamente el rendimiento eléctrico, el perfil ambiental, la huella ecológica, los requisitos de mantenimiento y el costo del ciclo de vida. Esta tendencia podría generar oportunidades de reemplazo a medida que los operadores modernicen los equipos de SF6 existentes. También podría incentivar a los proveedores a desarrollar arquitecturas híbridas que combinen principios de interrupción comprobados con sistemas de aislamiento de bajas emisiones.
Oportunidades de mercado para interruptores automáticos de generadores
Programas de modernización para flotas de vehículos de generaciones anteriores
Existe una importante oportunidad en los programas de modernización, donde los interruptores de generador obsoletos pueden reemplazarse o modernizarse sin necesidad de reconstruir todo el sistema eléctrico. Los operadores buscan cada vez más soluciones que reduzcan la duración de las interrupciones, preserven la configuración de barras colectoras existente y simplifiquen la puesta en marcha. Los proveedores pueden diferenciarse mediante la compatibilidad dimensional, estudios de ingeniería, pruebas de fábrica, mecanismos de reemplazo, actualizaciones de monitoreo y planificación estratégica de repuestos. Por lo tanto, las previsiones del mercado de interruptores de circuito para generadores favorecen a las empresas con un sólido conocimiento de la base instalada y capacidades de servicio de campo, particularmente en Norteamérica, Europa, Japón y los mercados eléctricos asiáticos maduros. Los proyectos de modernización también pueden generar ingresos recurrentes atractivos, ya que el reemplazo de interruptores suele requerir la integración del sistema de protección, pruebas, puesta en marcha y mantenimiento durante todo su ciclo de vida. Las alianzas estratégicas con empresas de servicios públicos y contratistas de ingeniería pueden mejorar el acceso a estas oportunidades recurrentes.
Soluciones de protección integradas para proyectos de nueva generación
Los proyectos de nueva generación ofrecen la oportunidad de integrar interruptores de generador con relés de protección, equipos de sincronización, sistemas de monitorización, aparamenta y servicios de ingeniería. Esta integración simplifica la adquisición y reduce los riesgos de interfaz para los promotores de plantas y los contratistas EPC. Las instalaciones de gas natural, los proyectos de modernización nuclear, las centrales hidroeléctricas y los grandes sistemas de energía industrial pueden beneficiarse de arquitecturas de protección coordinadas diseñadas durante la fase de ingeniería. Los proveedores deben priorizar las configuraciones modulares, las comunicaciones digitales, el diagnóstico remoto y los procedimientos de prueba estandarizados para reducir la complejidad del proyecto. Los fabricantes de equipos con amplias carteras de productos eléctricos pueden utilizar estrategias de venta cruzada para maximizar el valor del proyecto, mientras que los proveedores de interruptores especializados pueden centrarse en aplicaciones de alto rendimiento que requieren estudios de fallos detallados e ingeniería de aplicaciones. Los contratos de servicio a largo plazo pueden fortalecer aún más la fidelización de los clientes.
Novedades recientes
- Febrero de 2025: Eaton Corporation plc publicó su Guía de diseño de interruptores para paralelismo de generadores, que detalla la disposición de los interruptores de generador, la arquitectura de control y potencia, los enclavamientos de sincronización y las funciones de protección para sistemas de paralelismo de generadores. El documento refleja el desarrollo continuo de arquitecturas integradas de conmutación y control de generadores para aplicaciones que requieren la coordinación entre la red eléctrica y la generación.
- Enero de 2025: Eaton Corporation plc publicó una guía sobre la puesta a tierra de sistemas con recursos energéticos distribuidos, abordando las condiciones de operación en las que un interruptor de circuito de generador y un sistema de almacenamiento de energía en baterías se convierten en recursos formadores de red. El documento técnico destaca la creciente interacción entre generadores, aparamenta y sistemas de almacenamiento de energía en arquitecturas de energía resilientes.
- Febrero de 2023: El innovador relé de protección todo en uno REX640 de ABB para aplicaciones avanzadas de generación y distribución de energía, continúa respaldando la creciente digitalización de las subestaciones. La tercera actualización de funcionalidad incluye innovaciones tecnológicas, mejora la experiencia del usuario y la seguridad, y fomenta la estabilidad en la red eléctrica moderna.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -