
Mercato dei disyuntori di generatori: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato degli interruttori automatici per generatori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (vuoto, aria compressa, SF6, altri); applicazione (centrali elettriche a gas naturale, centrali nucleari, centrali a carbone, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006220
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
1,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,25 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,19 %
Tasso di crescita
Mercato di riferimento
22,52 miliardi di dollari USA
(2026-2034)
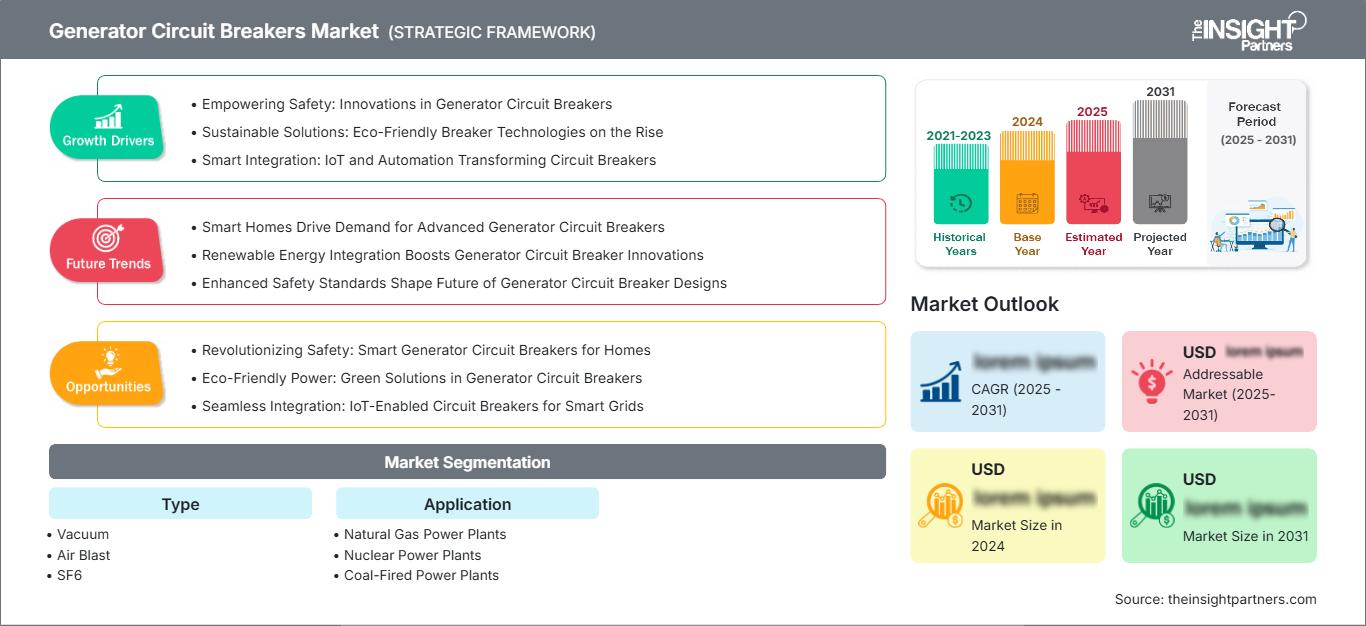
Il mercato degli interruttori automatici per generatori si colloca all'incrocio tra affidabilità della generazione di energia, protezione dalle correnti elevate e requisiti di interconnessione alla rete. Il mercato, valutato a 1,74 miliardi di dollari nel 2025, dovrebbe raggiungere i 3,25 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,19% nel periodo 2026-2034. La domanda è sostenuta dalla sostituzione delle apparecchiature di protezione obsolete, dalla nuova capacità di generazione e dalle crescenti esigenze di rapido isolamento dei guasti.
Si prevede che gli acquisti in Nord America cresceranno a un tasso annuo composto (CAGR) stimato tra il 6,5% e il 7,5% fino al 2034. Le dimensioni del mercato degli interruttori di circuito per generatori nella regione sono influenzate dalla modernizzazione degli impianti termici e idroelettrici obsoleti, dagli investimenti in resilienza e dall'espansione della generazione a gas a supporto di una fornitura di energia elettrica flessibile. I progetti di sostituzione sono particolarmente rilevanti perché gli interruttori di circuito per generatori fungono da interfacce critiche tra generatori, trasformatori e quadri elettrici dell'impianto.
Analisi e approfondimenti sul mercato degli interruttori automatici per generatori.
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato degli interruttori di circuito per generatori pari al 19-21% nel 2025 e crescerà a un CAGR del 6,5-7,5% tra il 2026 e il 2034, grazie ai programmi di sostituzione, alla modernizzazione della generazione e ai requisiti di affidabilità della rete.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% della domanda nordamericana nel 2025, con una crescita annua composta (CAGR) del 6,6-7,6% tra il 2026 e il 2034, grazie all'ammodernamento dei sistemi di protezione della generazione da parte delle aziende di servizi pubblici.
- Europa: si prevede che l'Europa deterrà una quota del 22-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,3-7,3% fino al 2034, con Germania, Francia, Regno Unito, Italia e Spagna a sostenere la domanda di sostituzione e modernizzazione.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 44-47% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,8% fino al 2034, trainata da Cina, India, Giappone e Corea del Sud grazie all'espansione delle infrastrutture di generazione.
- Segmento più ampio: si prevede che gli aspirapolvere deterranno una quota di mercato del 52-56% nel 2025, con un CAGR del 7,2-8,0% fino al 2034, grazie al design compatto e ai minori requisiti di manutenzione.
- Segmento ad alta crescita: si prevede che l'SF6 rappresenterà una quota di mercato del 29-33% nel 2025 e crescerà a un CAGR del 7,6-8,4%, supportato da applicazioni ad alta tensione e con elevato ciclo di interruzione.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Eaton Corporation plc, Fuji Electric Co., Ltd., General Electric Company, Hitachi, Ltd., Mitsubishi Electric Corporation, Schneider Electric SE, Siemens AG, TE Connectivity Ltd., Toshiba International Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli interruttori per generatori ha visto un'evoluzione, passando dalla tradizionale esigenza di interruzione di correnti elevate alla necessità di protezione personalizzata, compattezza e monitoraggio. L'utilizzo della tecnologia a vuoto è aumentato nei generatori di media tensione, mentre l'SF6 continua a essere rilevante nelle applicazioni ad alta tensione più impegnative. Nella maggior parte dei casi, gli interruttori odierni sono progettati tenendo conto dei criteri degli standard IEC/IEEE, delle esigenze di sincronizzazione, delle correnti di guasto asimmetriche e dell'integrazione con i sistemi di protezione dell'impianto.
Il futuro del mercato degli interruttori di circuito per generatori è determinato dagli investimenti in impianti di generazione flessibile, dalla ristrutturazione del parco nucleare, dalle centrali idroelettriche e dalle infrastrutture di rete. Si prevede che le economie in crescita si approprieranno di una quota maggiore di installazioni, man mano che il fabbisogno energetico aumenterà e il numero di centrali elettriche crescerà. Anche l'attenzione normativa sulla sicurezza delle apparecchiature e sulle emissioni di SF6 influenza le decisioni tecnologiche e ne guida lo sviluppo.
Ambito del rapporto di mercato sugli interruttori automatici per generatori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,74 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,19% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli interruttori automatici per generatori
La crescita del mercato degli interruttori automatici per generatori dipende dalla capacità di generazione installata, dalla frequenza di sostituzione e dalle crescenti esigenze di sofisticazione dovute alle correnti di guasto dei generatori. La domanda segue una catena del valore specifica che include fornitori di tecnologia per interruttori, produttori di materiali isolanti, produttori di interruttori automatici, società di ingegneria, costruttori di centrali elettriche, utenti finali e fornitori di servizi di manutenzione. In termini di acquisto, i fattori da considerare includono la capacità di interruzione dei guasti, la tensione nominale, la corrente nominale, le dimensioni fisiche, la manutenibilità durante l'intero ciclo di vita e la compatibilità con le apparecchiature di manovra preesistenti.
Le considerazioni relative all'offerta si concentrano sempre più sull'ingegneria personalizzata e sulla progettazione di progetto, e non più semplicemente sulla produzione di grandi volumi. I principali impianti termici, nucleari e idroelettrici possono richiedere configurazioni speciali, collaudi, pianificazione del trasporto e persino supporto alla messa in servizio. I produttori competono quindi in base all'esperienza ingegneristica, alle referenze, alle capacità di assistenza e alle prestazioni logistiche. I progetti di sostituzione richiedono inoltre compatibilità dimensionale e pianificazione degli arresti, poiché l'installazione viene spesso effettuata con tempistiche di manutenzione ristrette.
L'analisi del mercato degli interruttori per generatori evidenzia un'elevata competitività, con la presenza di importanti attori leader nella fornitura di apparecchiature per la generazione di energia, come ABB Ltd. e Siemens AG. Queste due aziende sono specializzate nella fornitura di soluzioni per la protezione dei generatori e le apparecchiature ad alta tensione, mentre Eaton Corporation plc si concentra sugli interruttori per generatori e sulla protezione di media tensione. Hitachi, Ltd. e Mitsubishi Electric Corporation sono specializzate in apparecchiature di generazione e quadri elettrici; Schneider Electric SE partecipa al mercato con le sue apparecchiature per la gestione e la protezione dell'energia.
Si osserva una tendenza nel posizionamento strategico verso la fornitura di apparecchiature unitamente all'offerta di servizi aggiuntivi, diagnostica, ammodernamenti e ingegneria. Fuji Electric Co., Ltd., General Electric Company, Toshiba International Corporation e TE Connectivity Ltd. si aggiungono a questa lista con i loro prodotti per apparecchiature di generazione, apparecchiature elettriche e sistemi di protezione. Le aree chiave per gli investimenti includono il monitoraggio digitale, la progettazione avanzata degli interruttori, la standardizzazione degli ammodernamenti e lo sviluppo di tecnologie di interruzione ecocompatibili.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli interruttori automatici per generatori: approfondimenti strategici
Approfondimenti regionali
Mercato degli interruttori automatici per generatori in Nord America
Si stima che il Nord America rappresenterà una quota del 19-21% nel 2025, con una domanda regionale in crescita a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034. Gli appalti sono dominati dagli Stati Uniti, con una partecipazione del Canada attraverso la modernizzazione delle centrali idroelettriche e l'ammodernamento delle reti di servizi pubblici. La modernizzazione dei sistemi di protezione dei vecchi generatori riveste ancora un ruolo importante a causa dell'età di molti impianti di generazione. La generazione tramite turbine a gas, l'energia idroelettrica e la generazione industriale per autoconsumo rappresentano altri ambiti di applicazione per tali apparecchiature.
Il contesto degli appalti nella regione è favorevole alle apparecchiature conformi agli standard elettrici e con supporto tecnico locale. Le aziende di servizi pubblici e i produttori indipendenti di energia tendono a considerare i costi del ciclo di vita degli interruttori, i tempi di interruzione, il comportamento in caso di guasto e le esigenze di manutenzione, oltre ai costi di acquisto. Le opportunità di ammodernamento sono particolarmente interessanti quando è possibile utilizzare le apparecchiature di commutazione esistenti. Ciò significa che la domanda rimarrà stabile anche in caso di variazioni negli investimenti nella generazione.
Mercato degli interruttori automatici per generatori statunitensi
Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,6-7,6% fino al 2034. Le principali applicazioni sono rappresentate da centrali a gas naturale, impianti idroelettrici, centrali nucleari e grandi siti di generazione industriale. Anche il fabbisogno energetico dei data center e le iniziative per l'affidabilità della rete elettrica stanno generando ulteriori investimenti in infrastrutture di generazione e commutazione affidabili.
L'esperienza applicativa è presente anche presso altri fornitori affermati, tra cui ABB Ltd., Eaton Corporation plc, General Electric Company, Siemens AG e altri. Le decisioni di acquisto si sono concentrate maggiormente su aspetti quali l'isolamento dei guasti dei generatori, le prestazioni di sincronizzazione, la protezione contro l'arco elettrico, il controllo remoto e l'ammodernamento. La generazione a gas continua a essere uno dei principali motori del settore, poiché gli impianti a gas sono in grado di offrire capacità programmabile, mentre gli impianti nucleari e idroelettrici necessitano di apparecchiature a funzionamento continuo.
Mercato europeo degli interruttori automatici per generatori.
Si stima che l'Europa deterrà una quota di mercato del 22-24% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,3-7,3% fino al 2034, con la Germania a rappresentare il mercato nazionale leader. Anche il Regno Unito e la Francia contribuiscono in modo significativo grazie ai loro programmi nucleari, al gas naturale, all'energia idroelettrica e ai progetti di modernizzazione della rete. Le scelte tecnologiche dipendono ora maggiormente dall'efficienza del ciclo di vita, dall'affidabilità e dalle considerazioni ambientali.
Il mercato britannico beneficia della modernizzazione dell'interfaccia tra generazione e trasmissione, inclusi gli impianti nucleari e di generazione flessibile. Il mercato tedesco dipende dall'affidabilità della rete, dalla generazione industriale e dalla sostituzione delle apparecchiature di commutazione. La Francia ha tratto vantaggio dal suo parco nucleare e dalla rete di manutenzione. Italia e Spagna hanno contribuito grazie alla domanda generata dal gas naturale, dalle energie rinnovabili e dalle infrastrutture di generazione industriale.
Mercato degli interruttori automatici per generatori nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 44-47% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% fino al 2034, diventando il principale mercato regionale. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia. Lo sviluppo delle infrastrutture per la generazione, l'industrializzazione e gli investimenti nella rete elettrica consentono l'approvvigionamento delle apparecchiature.
La Cina trae vantaggio dagli investimenti nel sistema energetico, mentre l'India integra lo sviluppo della generazione con il miglioramento della trasmissione. Giappone e Corea del Sud si concentrano sullo sviluppo e sulla sostituzione di infrastrutture affidabili, mentre l'Australia necessita di apparecchiature affidabili nei settori della generazione e dell'estrazione mineraria. Le centrali nucleari, termiche, idroelettriche e industriali consentono l'accesso a diversi mercati di applicazione.
Mercato degli interruttori automatici per generatori in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,0-7,0% fino al 2034. L'Arabia Saudita rappresenta uno dei mercati chiave per l'azienda, con ingenti investimenti nelle infrastrutture di generazione di energia, mentre gli Emirati Arabi Uniti si concentrano su una capacità di generazione affidabile per soddisfare le esigenze delle industrie e della popolazione urbana. Il mercato sudafricano si basa su ammodernamenti delle infrastrutture esistenti e su impianti di generazione obsoleti.
Il mercato del Medio Oriente e dell'Africa nel suo complesso è plasmato dalla diversificazione energetica, dallo sviluppo delle infrastrutture e dalle esigenze di miglioramento della capacità di generazione. La produzione di energia da gas rimane significativa per la regione, mentre i progetti idroelettrici vengono utilizzati per soddisfare la domanda in alcuni paesi africani. Il processo di approvvigionamento si concentra solitamente sulla capacità operativa, sul supporto ingegneristico e sulla manutenzione.
Analisi di segmentazione
Tipo
La scelta del tipo rimane fondamentale per il mercato degli interruttori automatici per generatori, poiché tensione, caratteristiche della corrente di guasto, requisiti ambientali, strategia di manutenzione e configurazione dell'impianto determinano la tecnologia di interruzione più adatta. Si prevede che il segmento crescerà a un CAGR del 6,8-7,7% nel periodo 2026-2034, con il vuoto che consolida la sua posizione nelle applicazioni di media tensione e l'SF6 che rimane rilevante per le installazioni ad alta potenza.
- Vuoto: Gli interruttori a vuoto occupano la posizione più elevata sul mercato grazie alla loro struttura compatta, all'elevata resistenza alla commutazione e alla manutenzione relativamente ridotta. La loro idoneità per applicazioni con generatori di media tensione ne favorisce l'ampia diffusione in progetti moderni e di ammodernamento.
- Soffiaggio ad aria compressa: la tecnologia di soffiaggio ad aria compressa rimane rilevante in determinati impianti preesistenti, dove la progettazione e le pratiche di manutenzione attuali ne consentono il funzionamento continuo. La domanda di sostituzione è sempre più legata a progetti di modernizzazione e conversione.
- SF6: Gli interruttori a SF6 rimangono strategicamente importanti per applicazioni ad alta tensione e con elevato carico di interruzione, che richiedono prestazioni consolidate in condizioni elettriche severe. Le considerazioni ambientali stanno influenzando sempre più le decisioni relative al ciclo di vita e alla sostituzione.
Applicazione
La domanda di applicazioni si differenzia in base alla potenza del generatore, al profilo operativo, alle caratteristiche dei guasti e al ciclo di vita del progetto. Si prevede che il segmento delle applicazioni crescerà a un CAGR del 6,9-7,8% nel periodo 2026-2034. I progetti relativi al gas naturale garantiscono una domanda stabile, mentre le applicazioni nucleari e a carbone creano opportunità di alto valore grazie a requisiti specifici di sostituzione e modernizzazione.
- Centrali elettriche a gas naturale: le centrali a gas naturale richiedono una protezione affidabile dei generatori, poiché la frequente messa in funzione e la flessibilità operativa possono aumentare i requisiti di commutazione e sincronizzazione. I nuovi programmi di potenziamento e modernizzazione delle centrali a ciclo combinato supportano gli acquisti.
- Centrali nucleari: Gli impianti nucleari richiedono apparecchiature di protezione altamente affidabili, soggette a rigorosi controlli di qualificazione, documentazione e manutenzione. La lunga durata di vita degli impianti crea specifiche opportunità di sostituzione, in cui le apparecchiature devono soddisfare severi requisiti operativi.
- Centrali elettriche a carbone: gli impianti a carbone rimangono un'importante applicazione installata, soprattutto in Asia. I programmi di sostituzione, di estensione della vita utile e di modernizzazione possono sostenere la domanda di interruttori anche laddove la costruzione di nuove centrali a carbone rallenta.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Centrali elettriche a gas naturale |
Alto |
Generazione flessibile |
Maturo |
|
Centrali nucleari |
Mezzo |
Ristrutturazione nucleare |
Scalatura |
|
Centrali elettriche a carbone |
Mezzo |
Modernizzazione della flotta |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato degli interruttori automatici per generatori.
Crescente necessità di sistemi di protezione per generatori ad alta affidabilità
Le centrali elettriche richiedono sempre più sistemi di protezione in grado di eliminare guasti gravi originati dai generatori senza causare danni estesi alle apparecchiature o interruzioni prolungate. Gli interruttori dei generatori operano in un'interfaccia critica tra il generatore e il trasformatore, rendendo le loro prestazioni direttamente rilevanti per la disponibilità dell'impianto. Con l'aumento del valore degli asset di generazione e la maggiore flessibilità dei programmi operativi, gli operatori sono maggiormente incentivati a sostituire gli interruttori obsoleti con apparecchiature progettate per condizioni di guasto impegnative. Ciò supporta la spesa per la sostituzione in impianti termici, idroelettrici, nucleari e industriali. L'impatto è particolarmente significativo nei mercati maturi, dove le apparecchiature installate hanno una lunga storia operativa. I fornitori possono ottenere un valore aggiunto attraverso test, ingegneria di retrofit, pezzi di ricambio, messa in servizio e contratti di assistenza per l'intero ciclo di vita.
Espansione e modernizzazione delle infrastrutture di generazione di energia
La continua domanda di energia elettrica, l'espansione industriale e la modernizzazione del parco impianti di generazione stanno sostenendo gli investimenti nella protezione elettrica lato generatore. I nuovi progetti a gas richiedono apparecchiature di commutazione affidabili, mentre gli impianti nucleari e idroelettrici necessitano di modernizzazione per mantenere l'affidabilità operativa per una maggiore durata. Le economie emergenti sono particolarmente rilevanti perché l'aumento della capacità di generazione può richiedere pacchetti completi di protezione elettrica. Allo stesso tempo, le economie mature offrono opportunità ricorrenti di sostituzione man mano che le apparecchiature più vecchie raggiungono le soglie di manutenzione o obsolescenza. Ciò crea una struttura di domanda a due livelli, composta da nuovi appalti e modernizzazione della base installata. I produttori in grado di fornire apparecchiature standardizzate insieme all'ingegneria applicativa possono cogliere entrambe le opportunità, riducendo al contempo i rischi di esecuzione del progetto associati ai requisiti specifici di protezione dei generatori.
Adozione crescente del monitoraggio digitale e della manutenzione predittiva
Il monitoraggio digitale sta rivoluzionando l'economia della manutenzione degli interruttori dei generatori, consentendo agli operatori di valutare le condizioni delle apparecchiature anziché affidarsi esclusivamente a intervalli di manutenzione fissi. Sensori e sistemi di protezione possono monitorare parametri operativi, comportamento di commutazione, temperatura, condizioni del gas e prestazioni meccaniche, permettendo ai team di manutenzione di dare priorità agli interventi in base alle condizioni dell'impianto. Questo approccio può ridurre le interruzioni non necessarie e migliorare la pianificazione per i principali arresti degli impianti. La funzionalità digitale è particolarmente preziosa per gli impianti nucleari, idroelettrici e le grandi centrali termiche, dove i costi di interruzione sono considerevoli. Poiché gli operatori degli impianti cercano una maggiore disponibilità degli impianti obsoleti, gli interruttori digitali e i pacchetti di monitoraggio retrofit possono diventare investimenti complementari. L'opportunità che ne deriva si estende oltre la vendita iniziale delle apparecchiature, includendo software, diagnostica, ingegneria e contratti di assistenza a lungo termine.
Mercato degli interruttori automatici per generatori: tendenze future
Monitoraggio digitalizzato delle condizioni per la protezione dei generatori.
Le tendenze del mercato degli interruttori per generatori si concentrano sempre più sul monitoraggio digitale delle condizioni, dove i dati operativi degli interruttori vengono integrati con le piattaforme di gestione degli asset dell'impianto. Si prevede che i sistemi futuri combineranno diagnostica meccanica, misurazioni elettriche, informazioni termiche e cronologia delle interruzioni in indicatori di stato unificati. Ciò consentirà ai team di manutenzione di identificare il deterioramento in anticipo e di coordinare la manutenzione degli interruttori con le fermate di turbine, generatori o trasformatori. La connettività cloud potrà inoltre supportare l'assistenza tecnica da remoto e il benchmarking a livello di flotta su più impianti. L'effetto commerciale sarà un graduale passaggio da un approvvigionamento incentrato sui componenti a una gestione del ciclo di vita orientata ai risultati. I produttori che integrano funzionalità di monitoraggio negli interruttori, nei sistemi di controllo e nei contratti di assistenza possono rafforzare i ricavi ricorrenti, mentre gli operatori degli impianti ottengono una maggiore visibilità sulle condizioni delle apparecchiature e sulla vita utile residua.
Tecnologie di interruzione a basso impatto
Le normative ambientali e gli obiettivi di sostenibilità aziendale probabilmente accelereranno lo sviluppo di alternative a basso impatto ambientale per le applicazioni tradizionalmente dipendenti dall'SF6. La transizione non sarà uniforme, poiché gli interruttori dei generatori operano in condizioni elettriche gravose e richiedono prestazioni di interruzione comprovate. La tecnologia del vuoto è destinata a trarre vantaggio nelle applicazioni in cui i requisiti di tensione e di guasto ne consentono l'utilizzo, mentre per le apparecchiature con potenza nominale superiore potrebbero emergere mezzi isolanti alternativi. Le future decisioni di acquisto terranno quindi probabilmente conto simultaneamente delle prestazioni elettriche, del profilo ambientale, dell'ingombro, dei requisiti di manutenzione e del costo del ciclo di vita. Questa tendenza potrebbe creare opportunità di sostituzione man mano che gli operatori modernizzano le apparecchiature SF6 esistenti. Potrebbe anche incoraggiare i fornitori a sviluppare architetture ibride che combinino principi di interruzione collaudati con sistemi di isolamento a basse emissioni.
Opportunità di mercato per gli interruttori automatici dei generatori
Programmi di ammodernamento per flotte di veicoli di vecchia generazione
Nei programmi di ammodernamento si presenta un'importante opportunità, in quanto gli interruttori dei generatori obsoleti possono essere sostituiti o modernizzati senza dover ricostruire l'intero sistema elettrico. Gli operatori sono sempre più alla ricerca di soluzioni che riducano la durata delle interruzioni, preservino le configurazioni esistenti delle sbarre collettrici e semplifichino la messa in servizio. I fornitori possono differenziarsi grazie alla compatibilità dimensionale, alle indagini ingegneristiche, ai test in fabbrica, ai meccanismi di sostituzione, agli aggiornamenti del monitoraggio e alla pianificazione strategica dei pezzi di ricambio. Le previsioni di mercato per gli interruttori dei generatori favoriscono quindi le aziende con una solida conoscenza della base installata e capacità di assistenza sul campo, in particolare in Nord America, Europa, Giappone e nei mercati energetici asiatici più maturi. I progetti di ammodernamento possono anche generare interessanti ricavi successivi, poiché la sostituzione degli interruttori spesso richiede l'integrazione del sistema di protezione, il collaudo, la messa in servizio e la manutenzione del ciclo di vita. Partnership strategiche con le utility e le imprese di ingegneria possono migliorare l'accesso a queste opportunità ricorrenti.
Soluzioni di protezione integrate per progetti di nuova generazione.
I progetti di nuova generazione offrono l'opportunità di integrare interruttori per generatori con relè di protezione, apparecchiature di sincronizzazione, sistemi di monitoraggio, quadri elettrici e servizi di ingegneria. Tale integrazione può semplificare gli acquisti e ridurre i rischi di interfaccia per gli sviluppatori di impianti e le imprese EPC. Impianti a gas naturale, progetti di modernizzazione nucleare, centrali idroelettriche e grandi sistemi di alimentazione industriali possono trarre vantaggio da architetture di protezione coordinate progettate durante la fase di ingegneria. I fornitori dovrebbero dare priorità a configurazioni modulari, comunicazioni digitali, diagnostica remota e procedure di collaudo standardizzate per ridurre la complessità del progetto. I produttori di apparecchiature con un ampio portafoglio di prodotti elettrici possono utilizzare strategie di cross-selling per ottenere un maggiore valore del progetto, mentre i fornitori di interruttori specializzati possono concentrarsi su applicazioni ad alte prestazioni che richiedono studi di guasto dettagliati e ingegneria applicativa. Gli accordi di assistenza a lungo termine possono ulteriormente rafforzare la fidelizzazione dei clienti.
Sviluppi recenti
- Febbraio 2025: Eaton Corporation plc ha pubblicato la sua Guida alla progettazione di quadri elettrici per il parallelismo dei generatori, che illustra in dettaglio le configurazioni degli interruttori dei generatori, l'architettura di controllo e alimentazione, i blocchi di sincronizzazione e le funzioni di protezione per i sistemi di parallelismo dei generatori. Il documento riflette il continuo sviluppo di architetture integrate di commutazione e controllo dei generatori per applicazioni che richiedono fonti di energia e generazione coordinate.
- Gennaio 2025: Eaton Corporation plc ha pubblicato una guida sulla messa a terra dei sistemi con risorse energetiche distribuite, che affronta le condizioni operative in cui un interruttore automatico del generatore e un sistema di accumulo di energia a batteria diventano risorse di formazione della rete. Il documento tecnico evidenzia la crescente interazione tra generatori, quadri elettrici e sistemi di accumulo di energia nelle architetture di alimentazione resilienti.
- Febbraio 2023: REX640, il relè di protezione all-in-one pionieristico di ABB per applicazioni avanzate di generazione e distribuzione di energia, continua a supportare la crescente digitalizzazione delle sottostazioni. Il terzo aggiornamento funzionale include innovazioni tecnologiche, migliora l'esperienza utente e la sicurezza e favorisce la stabilità nella moderna rete elettrica.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -