
発生器回路遮断器市場:動向・予測 2034
発電機用遮断器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(真空式、空気ブラスト式、SF6、その他)、用途別(天然ガス発電所、原子力発電所、石炭火力発電所、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006220
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
17億4000 万米ドル
基準年値
2034年の予測
32億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.19 %
成長率
対象市場
225億2000 万米ドル
(2026年~2034年)
発電機用遮断器市場は、発電の信頼性、大電流保護、および系統連系要件が交わる地点に位置しています。同市場は2025年に17億4,000万米ドルと評価され、2034年には32億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.19%で拡大する見込みです。需要は、老朽化した保護機器の交換、新たな発電容量の導入、および迅速な故障隔離に対する要求の高まりによって支えられています。
北米における発電機遮断器の調達は、2034年まで年平均成長率(CAGR)6.5~7.5%で推移すると予測されています。同地域の発電機遮断器市場規模は、老朽化した火力発電所および水力発電所の近代化、レジリエンス投資、柔軟な電力供給を支えるガス火力発電の拡大によって影響を受けています。発電機遮断器は発電機、変圧器、および発電所開閉装置間の重要なインターフェースとして機能するため、交換プロジェクトは特に重要です。
発電機用回路遮断器市場の評価と洞察
- 北米:北米は、2025年には発電機遮断器市場の19~21%のシェアを占めると予想され、交換プログラム、発電設備の近代化、および送電網の信頼性要件に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.5%で成長すると見込まれています。
- 米国:米国は2025年には北米の電力需要の78~82%を占めると推定されており、電力会社が発電保護システムをアップグレードするにつれて、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.6%で拡大すると見込まれている。
- ヨーロッパ:ヨーロッパは2025年には22~24%のシェアを占め、2034年まで年平均成長率(CAGR)6.3~7.3%で拡大すると予測されており、ドイツ、フランス、英国、イタリア、スペインが交換および近代化需要を牽引する。
- アジア太平洋地域:アジア太平洋地域は、中国、インド、日本、韓国が発電インフラの拡大を通じて牽引し、2025年には44~47%のシェアを占め、2034年まで年平均成長率(CAGR)7.8~8.8%を記録すると予想されている。
- 最大のセグメント:真空機器は、コンパクトな設計とメンテナンス要件の低減に支えられ、2025年には52~56%の市場シェアを占め、2034年までの年平均成長率(CAGR)は7.2~8.0%になると予想されています。
- 高成長分野: SF6は、高電圧および高遮断容量用途に支えられ、2025年には市場シェアの29~33%を占め、年平均成長率(CAGR)7.6~8.4%で成長すると予測されています。
- 詳細に分析された主要企業: ABB Ltd.、Eaton Corporation plc、富士電機株式会社、ゼネラル・エレクトリック社、日立製作所、三菱電機株式会社、シュナイダーエレクトリックSE、シーメンスAG、TE Connectivity Ltd.、東芝インターナショナル株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
発電機用遮断器市場は、従来型の大電流遮断ニーズから、カスタマイズ可能な保護機能、小型化、監視機能のニーズへと進化を遂げてきました。中電圧発電機では真空技術の利用が増加している一方、SF6はより高度な高電圧用途において依然として重要な役割を果たしています。今日の遮断器は、多くの場合、IEC/IEEE規格、同期要件、非対称故障電流、およびプラント保護システムとの統合といった基準を考慮して設計されています。
発電機遮断器市場の将来は、柔軟な発電設備への投資、原子力発電所、水力発電所、および送電網補助設備の改修によって左右される。エネルギー需要の増加と発電所群の拡大に伴い、新興国における設置台数の割合は高まると予想される。また、機器の安全性とSF6排出に関する規制上の重点も、技術決定に影響を与え、技術開発を促進する要因となっている。
発電機用回路遮断器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億4000万米ドル |
| 2034年までの市場規模 | 32億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.19% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
発電機用回路遮断器市場分析
発電機用遮断器の市場成長は、設置済み発電容量、交換サイクル、および発電機故障電流による高度なニーズの高まりに依存します。需要は、遮断器技術サプライヤー、絶縁材料メーカー、遮断器メーカー、エンジニアリング会社、発電所建設会社、エンドユーザー、保守サービスプロバイダーを含む独自のバリューチェーンに沿って発生します。調達に関する考慮事項には、故障遮断能力、定格電圧、定格電流、物理的サイズ、ライフサイクル保守性、および既存の開閉装置との互換性が含まれます。
供給に関する検討事項は、単なる大量生産ではなく、カスタムエンジニアリングやプロジェクトエンジニアリングを中心に展開される傾向が強まっている。大規模な火力発電所、原子力発電所、水力発電所では、特別な構成、試験、輸送計画、さらには試運転支援が必要となる場合がある。そのため、メーカーはエンジニアリング経験、実績、サービス能力、物流実績を競い合っている。交換プロジェクトでは、寸法の互換性だけでなく、設置が厳しいメンテナンス期間内に行われることが多いため、シャットダウンのスケジュール調整も必要となる。
発電機遮断器市場の分析によると、この市場は競争が激しく、ABB Ltd.やシーメンスAGといった発電設備向け機器の大手プロバイダーが多数参入しています。これら2社は発電機保護および高電圧機器のソリューション提供を主力としており、イートンコーポレーションは発電機遮断器と中電圧保護に注力しています。日立製作所と三菱電機は発電設備と開閉装置を専門としており、シュナイダーエレクトリックは電力管理および保護機器で参入しています。
設備供給に加え、付加サービス、診断、改修、エンジニアリングの提供といった戦略的なポジショニングが主流になりつつある。富士電機、ゼネラル・エレクトリック、東芝インターナショナル、TEコネクティビティなどが、発電設備、電気設備、保護システムなどの製品でこの流れに加わっている。投資の重点分野としては、デジタル監視、高度な遮断器設計、改修の標準化、環境に配慮した遮断技術の開発などが挙げられる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
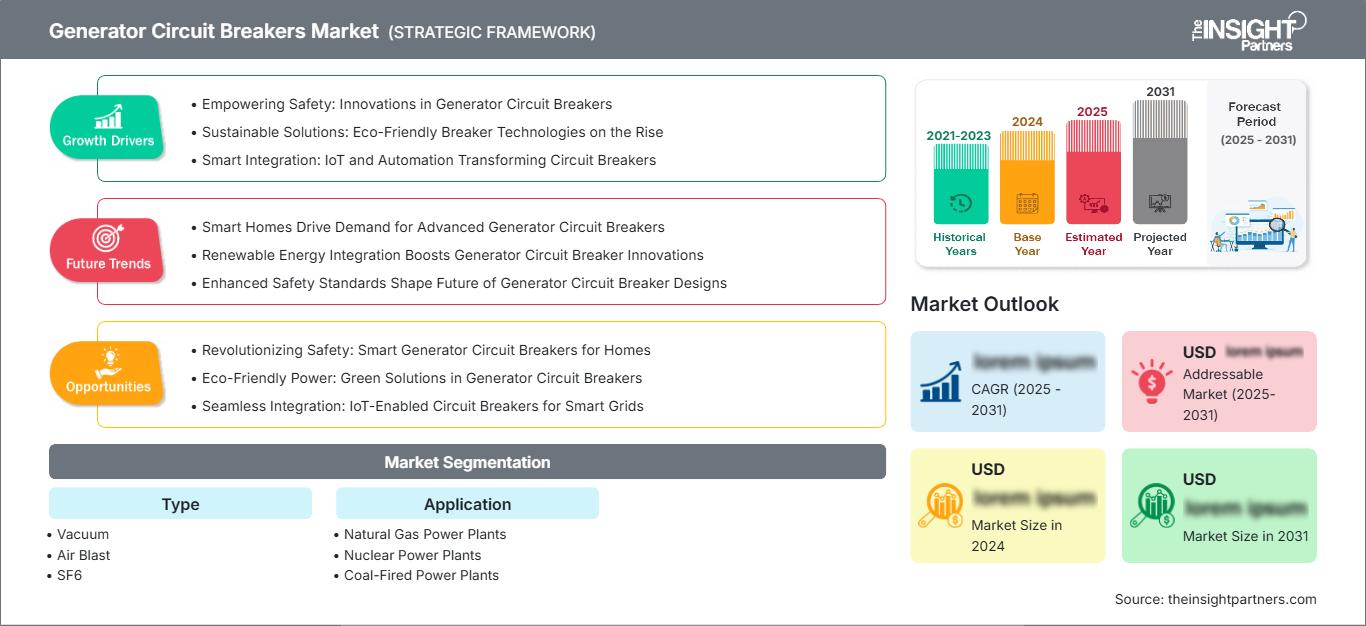
発電機用遮断器市場:戦略的洞察
地域別分析
北米発電機用遮断器市場
北米は2025年には19~21%のシェアを占めると推定されており、地域需要は2034年まで年平均成長率(CAGR)6.5~7.5%で拡大すると見込まれています。調達は米国が中心で、カナダは水力発電所の近代化や電力会社の設備更新を通じて参加しています。多くの発電設備が老朽化しているため、旧式発電機の保護システムの近代化は依然として重要な役割を果たしています。ガスタービン発電、水力発電、産業用自家発電も、こうした機器の応用分野です。
この地域の調達環境は、電気規格を満たし、現地の技術サポート体制が整った機器にとって有利です。電力会社や独立系発電事業者は、調達コストに加え、遮断器のライフサイクルコスト、停電時間、故障時の挙動、保守の必要性などを考慮する傾向があります。既存の開閉装置を活用できる場合は、改修の機会が特に魅力的です。これは、発電投資が変動しても需要が安定することを意味します。
米国発電機用遮断器市場
米国は2025年時点で北米全体の電力需要の約78~82%を占め、2034年まで年平均成長率(CAGR)6.6~7.6%で成長すると予測されている。主な用途は、天然ガス発電所、水力発電所、原子力発電所、大規模産業用発電施設などである。データセンターの電力需要や送電網の信頼性向上に向けた取り組みも、信頼性の高い発電・送電インフラへの追加投資を促している。
アプリケーションに関する専門知識は、ABB Ltd.、Eaton Corporation plc、General Electric Company、Siemens AGなど、他の成熟したベンダーにも存在します。購入決定は、発電機の故障分離、同期性能、アークフラッシュ保護、遠隔制御、改修といった問題に重点を置くようになっています。ガス火力発電所は、調整可能な容量を提供できるため、引き続き業界の主要な推進力の一つとなっています。一方、原子力発電所や水力発電所は、長時間稼働可能な設備を必要とします。
欧州発電機用遮断器市場
欧州は2025年には22~24%のシェアを占め、2034年まで年平均成長率(CAGR)6.3~7.3%で拡大すると予測されており、ドイツが主要市場となっている。英国とフランスも、原子力発電、天然ガス、水力発電、送電網近代化計画において重要な貢献国である。現在、技術選択はライフサイクル効率、信頼性、環境への配慮をより重視するようになっている。
英国市場は、原子力発電や柔軟な発電方式を含む、発電と送電のインターフェースの近代化によって支えられている。ドイツ市場は、送電網の信頼性、産業発電、および開閉装置の交換に依存している。フランスは、原子力発電所群と保守ネットワークの恩恵を受けている。イタリアとスペインは、天然ガス、再生可能エネルギー、および産業発電インフラによって生み出される需要を通じて貢献している。
アジア太平洋地域の発電機用遮断器市場
アジア太平洋地域は、2025年の需要の44~47%を占め、2034年まで年平均成長率(CAGR)7.8~8.8%で拡大し、地域市場を牽引すると予測されています。中国が首位で、日本、韓国、インド、オーストラリアがそれに続きます。発電インフラの開発、産業化、送電網への投資が、機器調達を可能にしています。
中国は電力システムへの投資から恩恵を受けており、インドは発電開発と送電網の改善を統合的に進めている。日本と韓国は信頼性の高いインフラ開発と更新に注力しており、オーストラリアは発電および鉱業分野における信頼性の高い設備を必要としている。原子力発電所、火力発電所、水力発電所、産業用発電所は、多様な用途市場を可能にする。
中東・アフリカの発電機用遮断器市場
中東・アフリカ地域の需要は、2034年まで年平均成長率(CAGR)6.0~7.0%で拡大すると予測されている。サウジアラビアは、発電インフラへの大規模投資により、同社にとって重要な市場の一つとなっている。一方、アラブ首長国連邦(UAE)は、産業界と都市部の人口需要を満たすための信頼性の高い発電能力の確保に注力している。南アフリカ市場は、電力会社の設備更新と既存の発電設備の運用という状況にある。
中東・アフリカ市場全体は、エネルギー源の多様化、インフラ整備、発電能力向上へのニーズによって形成されています。ガス火力発電は依然としてこの地域にとって重要な役割を担っていますが、一部のアフリカ諸国では水力発電プロジェクトが需要を満たすために利用されています。調達プロセスでは、通常、運用能力、技術サポート、および保守管理に重点が置かれます。
セグメンテーション分析
タイプ
発電機遮断器市場においては、電圧、短絡電流特性、環境要件、保守戦略、プラント構成などによって適切な遮断技術が決まるため、遮断器の種類選定が依然として重要な要素となっています。この分野は2026年から2034年にかけて年平均成長率(CAGR)6.8~7.7%で拡大すると予想されており、中電圧用途では真空遮断器の地位が強化され、高負荷設備ではSF6遮断器が引き続き重要な役割を果たすと見込まれています。
- 真空遮断器:真空遮断器は、コンパクトな構造、高い開閉耐久性、比較的低いメンテナンス性を兼ね備えているため、最も大きなシェアを占めています。中電圧発電機用途に適していることから、最新の設備や改修プロジェクトにおいて幅広く採用されています。
- エアブラスト:エアブラスト技術は、既存のプラント設計と保守手順が継続運転を可能にする一部の旧式設備において、依然として有効です。交換需要は、近代化および改修プロジェクトとますます関連しています。
- SF6: SF6遮断器は、過酷な電気条件下での確かな性能が求められる高電圧・高遮断容量用途において、依然として戦略的に重要な役割を担っています。環境への配慮は、ライフサイクルや交換に関する意思決定にますます影響を与えています。
応用
用途別需要は、発電機の定格出力、運転プロファイル、故障特性、およびプロジェクトのライフサイクルによって区分されます。用途別需要セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.8%で成長すると予測されています。天然ガスプロジェクトは安定した需要を提供する一方、原子力および石炭火力発電用途は、特殊な交換および近代化要件を通じて高付加価値の機会を生み出します。
- 天然ガス発電所:天然ガス発電所では、頻繁な運転指令と柔軟な運用により、切替および同期の必要性が高まるため、信頼性の高い発電機保護装置が不可欠です。新たな複合サイクル発電設備の増設と近代化計画が、こうした設備の調達を支援しています。
- 原子力発電所:原子力施設には、厳格な資格認定、文書化、および保守管理を備えた、非常に信頼性の高い保護装置が必要です。設備の耐用年数が長いため、特殊な交換機会が生じ、機器は厳しい運用要件を満たす必要があります。
- 石炭火力発電所:石炭火力発電設備は、特にアジアにおいて、依然として重要な設備基盤となっています。設備の更新、耐用年数の延長、近代化によって、新規石炭火力発電所の建設が減速しても、遮断器の需要を維持することが可能です。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
天然ガス発電所 |
高い |
柔軟な発電 |
成熟した |
|
原子力発電所 |
中くらい |
原子力発電所の改修 |
スケーリング |
|
石炭火力発電所 |
中くらい |
艦隊の近代化 |
成熟した |
発電機用遮断器市場の成長要因と影響分析
高信頼性発電機保護に対するニーズの高まり
発電所では、発電機に起因する深刻な故障を、機器の損傷や長時間の停電を引き起こすことなく除去できる保護システムがますます求められています。発電機用遮断器は、発電機と変圧器の間の重要な接点で動作するため、その性能は発電所の稼働率に直接影響します。発電設備の価値が高まり、運転スケジュールがより柔軟になるにつれて、事業者は老朽化した遮断器を、厳しい故障条件に対応できるように設計された機器に交換するインセンティブが高まります。これは、火力、水力、原子力、および産業施設における設備更新投資を後押しします。特に、設置済み設備の稼働履歴が長い成熟市場では、その影響は顕著です。サプライヤーは、試験、改修設計、スペアパーツ、試運転、ライフサイクルサービス契約を通じて、さらなる価値を獲得できます。
発電インフラの拡張と近代化
電力需要の継続的な増加、産業の拡大、発電設備の近代化は、発電機側の電気保護への投資を後押ししています。新規のガス火力発電プロジェクトには信頼性の高い開閉装置が必要であり、原子力発電所や水力発電所では、設備の長期化に伴う運用信頼性の維持のために近代化が求められています。新興国は、発電容量の増強に伴い包括的な電気保護パッケージが必要となる場合があるため、特に重要です。同時に、成熟国では、老朽化した設備が保守や陳腐化の閾値に達すると、繰り返し交換の機会が生じます。これにより、新規調達と既存設備の近代化という2つの需要構造が生まれます。標準化された機器とアプリケーションエンジニアリングの両方を提供できるメーカーは、特殊な発電機保護要件に伴うプロジェクト実行リスクを低減しながら、これらの両方の機会に対応できます。
デジタル監視と予知保全の導入拡大
デジタル監視は、固定された保守間隔にのみ依存するのではなく、機器の状態をオペレーターが評価できるようにすることで、発電機遮断器の保守における経済性を変革しています。センサーと保護システムは、運転パラメータ、スイッチング動作、温度、ガス状態、機械的性能を監視できるため、保守チームは資産の状態に応じて介入の優先順位を決定できます。このアプローチにより、不要な停止を減らし、大規模なプラント停止の計画を改善できます。デジタル機能は、停電コストが莫大になる原子力発電所、水力発電所、大規模火力発電所にとって特に価値があります。プラントオペレーターが老朽化した設備の稼働率向上を目指す中で、デジタル対応遮断器と後付け監視パッケージは、補完的な投資となり得ます。その結果、初期機器の販売にとどまらず、ソフトウェア、診断、エンジニアリング、長期サービス契約といった分野にもビジネスチャンスが広がります。
発電機用遮断器市場の将来動向
発電機保護のためのデジタル化された状態監視
発電機遮断器市場のトレンドは、遮断器の運転データがプラント資産管理プラットフォームと統合されるデジタル状態監視にますます重点が置かれるようになっています。将来のシステムでは、機械的診断、電気的測定、熱情報、および停電履歴を統合した健全性指標が提供されると予想されます。これにより、保守チームは劣化を早期に特定し、タービン、発電機、または変圧器の停止に合わせて遮断器の保守を調整できるようになります。クラウド接続により、リモートエンジニアリング支援や複数のプラントにわたるフリートレベルのベンチマークもサポートされる可能性があります。商業的な影響としては、部品中心の調達から成果重視のライフサイクル管理への緩やかな移行が挙げられます。遮断器、制御システム、およびサービス契約に監視機能を統合するメーカーは、継続的な収益を強化できる一方、プラントオペレーターは機器の状態と残存耐用年数に関する可視性を高めることができます。
影響の少ない中断技術
環境規制や企業の持続可能性目標は、従来SF6に依存してきた用途において、環境負荷の低い代替技術の開発を加速させる可能性が高い。発電機遮断器は厳しい電気条件下で動作し、実績のある遮断性能が求められるため、移行は一律には進まないだろう。真空技術は、電圧や故障要件が許容する用途において有利な立場にある一方、より高定格の機器には代替絶縁媒体が登場する可能性がある。したがって、将来の調達決定においては、電気的性能、環境プロファイル、設置面積、保守要件、ライフサイクルコストを同時に考慮する必要があるだろう。この傾向は、事業者が既存のSF6機器を近代化する際に、代替機会を生み出す可能性がある。また、実績のある遮断原理と低排出絶縁システムを組み合わせたハイブリッドアーキテクチャの開発をサプライヤーに促す可能性もある。
発電機用遮断器の市場機会
老朽化した発電設備向け改修プログラム
老朽化した発電機遮断器を、電気系統全体を再構築することなく交換または近代化できる改修プログラムには、大きなビジネスチャンスが存在します。電力会社は、停電時間の短縮、既存の母線構成の維持、試運転の簡素化を実現するソリューションをますます求めています。サプライヤーは、寸法適合性、エンジニアリング調査、工場試験、交換機構、監視機能のアップグレード、戦略的なスペアパーツ計画などを通じて差別化を図ることができます。そのため、発電機遮断器市場の予測では、特に北米、ヨーロッパ、日本、および成熟したアジアの電力市場において、豊富な設置実績と現場サービス能力を持つ企業が有利となります。また、遮断器の交換には保護システムの統合、試験、試運転、ライフサイクルメンテナンスが頻繁に必要となるため、改修プロジェクトは魅力的な追加収益をもたらす可能性があります。電力会社やエンジニアリング請負業者との戦略的パートナーシップは、こうした継続的なビジネスチャンスへのアクセスを向上させることができます。
次世代プロジェクト向け統合保護ソリューション
次世代プロジェクトでは、発電機遮断器を保護リレー、同期装置、監視システム、開閉装置、エンジニアリングサービスとパッケージ化する機会が生まれます。このような統合により、プラント開発者やEPC請負業者にとって調達が簡素化され、インターフェースリスクが軽減されます。天然ガス施設、原子力発電所の近代化プロジェクト、水力発電所、大規模産業用電力システムは、エンジニアリング段階で設計された協調的な保護アーキテクチャの恩恵を受けることができます。サプライヤーは、プロジェクトの複雑さを軽減するために、モジュール構成、デジタル通信、リモート診断、標準化されたテスト手順を優先すべきです。幅広い電気製品ポートフォリオを持つ機器メーカーは、クロスセル戦略を活用してプロジェクトの価値を高めることができます。一方、専門的な遮断器プロバイダーは、詳細な故障解析とアプリケーションエンジニアリングを必要とする高性能アプリケーションに注力できます。長期サービス契約は、顧客維持をさらに強化することができます。
最近の動向
- 2025年2月:イートン・コーポレーションは、発電機並列運転システムにおける発電機遮断器の配置、制御・電力アーキテクチャ、同期インターロック、および保護機能の詳細を記した「発電機並列運転用開閉装置設計ガイド」を発行しました。この文書は、電力会社と発電設備の協調を必要とする用途向けに、統合型発電機スイッチングおよび制御アーキテクチャの継続的な開発を反映したものです。
- 2025年1月:イートン・コーポレーションは、分散型エネルギー資源を用いた系統接地に関するガイダンスを発表しました。このガイダンスでは、発電機遮断器と蓄電池エネルギー貯蔵システムが系統形成リソースとなるような運転条件について解説しています。この技術文書は、レジリエントな電力アーキテクチャにおける発電機、開閉装置、エネルギー貯蔵システム間の相互作用の増大を強調しています。
- 2023年2月: ABBの先進的な発電・配電用途向けオールインワン保護リレー「REX640」は、変電所のデジタル化の進展を引き続き支援します。今回の第3次機能アップグレードでは、技術革新を取り入れ、ユーザーエクスペリエンスと安全性を向上させ、現代の電力網の安定性を促進します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -