
Marché des disjoncteurs de générateurs : taille et tendances 2034
Taille et prévisions du marché des disjoncteurs pour générateurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (vide, air comprimé, SF6, autres) ; application (centrales au gaz naturel, centrales nucléaires, centrales au charbon, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006220
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
1,74 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,19 %
taux de croissance
Marché adressable
22,52 milliards de dollars américains
(2026-2034)
Le marché des disjoncteurs pour générateurs se situe au carrefour de la fiabilité de la production d'électricité, de la protection contre les courants élevés et des exigences d'interconnexion au réseau. Évalué à 1,74 milliard de dollars US en 2025, il devrait atteindre 3,25 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,19 % sur la période 2026-2034. La demande est soutenue par le remplacement des équipements de protection vieillissants, l'augmentation des capacités de production et le besoin croissant d'une isolation rapide des défauts.
Les achats en Amérique du Nord devraient progresser à un TCAC estimé entre 6,5 % et 7,5 % jusqu'en 2034. La taille du marché des disjoncteurs pour générateurs dans la région est influencée par la modernisation des centrales thermiques et hydroélectriques vieillissantes, les investissements dans la résilience et le développement de la production d'électricité à partir de gaz, contribuant ainsi à la flexibilité de l'approvisionnement. Les projets de remplacement sont particulièrement importants car les disjoncteurs pour générateurs constituent des interfaces essentielles entre les générateurs, les transformateurs et les appareillages de commutation de la centrale.
Analyse et perspectives du marché des disjoncteurs pour générateurs
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 19 à 21 % des disjoncteurs de générateurs en 2025 et croître à un TCAC de 6,5 à 7,5 % entre 2026 et 2034, soutenue par les programmes de remplacement, la modernisation de la production et les exigences de fiabilité du réseau.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 6,6 à 7,6 % entre 2026 et 2034, à mesure que les services publics modernisent les systèmes de protection de la production.
- Europe : L'Europe devrait détenir une part de marché de 22 à 24 % en 2025 et connaître une croissance annuelle composée de 6,3 à 7,3 % jusqu'en 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande de remplacement et de modernisation.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 44 à 47 % en 2025 et enregistrer un TCAC de 7,8 à 8,8 % jusqu’en 2034, sous l’impulsion de la Chine, de l’Inde, du Japon et de la Corée du Sud grâce au développement de leurs infrastructures de production d’électricité.
- Segment le plus important : le secteur du vide devrait détenir une part de marché de 52 à 56 % en 2025, avec un TCAC de 7,2 à 8,0 % jusqu’en 2034, grâce à des conceptions compactes et à des exigences de maintenance réduites.
- Segment à forte croissance : le SF6 devrait représenter une part de marché de 29 à 33 % en 2025 et croître à un TCAC de 7,6 à 8,4 %, soutenu par les applications à haute tension et à forte capacité d'interruption.
- Principales entreprises analysées en détail : ABB Ltd., Eaton Corporation plc, Fuji Electric Co., Ltd., General Electric Company, Hitachi, Ltd., Mitsubishi Electric Corporation, Schneider Electric SE, Siemens AG, TE Connectivity Ltd., Toshiba International Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des disjoncteurs pour générateurs a évolué, passant de la simple coupure de courants élevés à une protection personnalisée, une compacité accrue et une surveillance renforcée. L'utilisation de la technologie du vide s'est développée pour les générateurs moyenne tension, tandis que le SF6 reste pertinent pour les applications haute tension plus exigeantes. De nos jours, les disjoncteurs sont généralement conçus selon les normes CEI/IEEE, les exigences de synchronisation, les courants de défaut asymétriques et l'intégration au système de protection de l'installation.
L'avenir du marché des disjoncteurs pour groupes électrogènes est déterminé par les investissements dans les installations de production flexibles, la modernisation du parc nucléaire, les centrales hydroélectriques et les infrastructures auxiliaires du réseau. Les économies émergentes devraient capter une part croissante de ces installations, à mesure que les besoins énergétiques augmentent et que le nombre de centrales électriques s'accroît. L'accent mis par la réglementation sur la sécurité des équipements et les émissions de SF6 influence également les choix technologiques et stimule le développement de ces technologies.
Rapport sur le marché des disjoncteurs pour générateurs : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,74 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,19% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des disjoncteurs pour générateurs
La croissance du marché des disjoncteurs pour générateurs dépend de la capacité de production installée, des taux de remplacement et des besoins croissants en matière de sophistication liés aux courants de défaut des générateurs. La demande suit une chaîne de valeur spécifique qui inclut les fournisseurs de technologies d'interruption, les producteurs de matériaux isolants, les fabricants de disjoncteurs, les bureaux d'études, les constructeurs de centrales électriques, les utilisateurs finaux et les prestataires de services de maintenance. Les critères d'achat comprennent la capacité de coupure en cas de défaut, la tension nominale, l'intensité nominale, les dimensions, la facilité d'entretien tout au long du cycle de vie et la compatibilité avec les appareillages existants.
Les considérations relatives à l'approvisionnement s'orientent de plus en plus vers l'ingénierie sur mesure et l'ingénierie de projet, et non plus seulement vers la production en grande série. Les grandes installations thermiques, nucléaires et hydroélectriques peuvent nécessiter des configurations spécifiques, des essais, une planification du transport et même une assistance à la mise en service. Les fabricants se font donc concurrence sur la base de leur expérience en ingénierie, de leurs références, de leurs capacités de service et de leurs performances logistiques. Les projets de remplacement exigent en outre une compatibilité dimensionnelle ainsi qu'une planification des arrêts, car l'installation est souvent réalisée dans des délais de maintenance très courts.
L'analyse du marché des disjoncteurs pour groupes électrogènes révèle un secteur très concurrentiel, dominé par des acteurs majeurs tels qu'ABB Ltd. et Siemens AG, fournisseurs de premier plan d'équipements pour groupes électrogènes. Ces deux entreprises sont spécialisées dans les solutions de protection des groupes électrogènes et les équipements haute tension, tandis qu'Eaton Corporation plc se concentre sur les disjoncteurs pour groupes électrogènes et la protection moyenne tension. Hitachi, Ltd. et Mitsubishi Electric Corporation sont quant à elles spécialisées dans les équipements de production d'énergie et les appareillages de commutation ; Schneider Electric SE propose des équipements de gestion et de protection de l'énergie.
On observe une tendance au positionnement stratégique axé sur la fourniture d'équipements, associée à la prestation de services complémentaires tels que le diagnostic, la modernisation et l'ingénierie. Fuji Electric Co., Ltd., General Electric Company, Toshiba International Corporation et TE Connectivity Ltd. rejoignent cette liste avec leurs produits dans les domaines des équipements de production d'énergie, des équipements électriques et des systèmes de protection. Les principaux axes d'investissement comprennent la surveillance numérique, la conception avancée des disjoncteurs, la standardisation des modernisations et le développement de technologies de coupure respectueuses de l'environnement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des disjoncteurs pour générateurs : Perspectives stratégiques
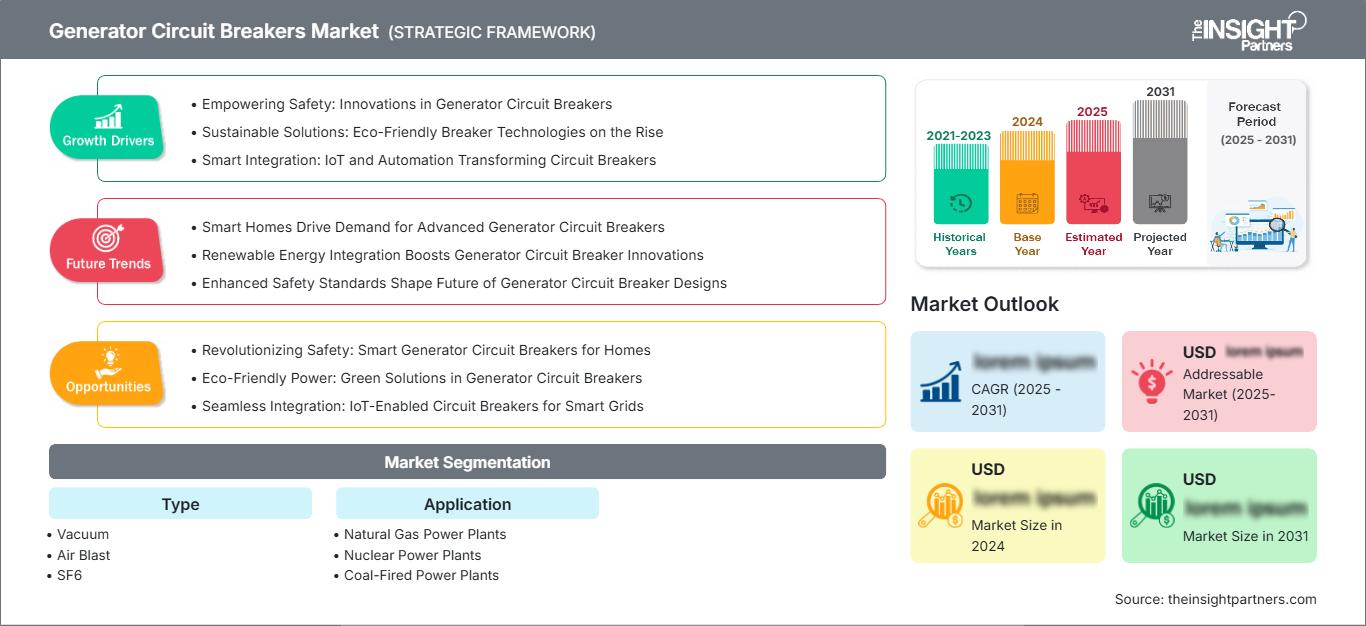
Perspectives régionales
Marché des disjoncteurs pour générateurs en Amérique du Nord
L'Amérique du Nord devrait représenter entre 19 et 21 % du marché en 2025, la demande régionale connaissant une croissance annuelle composée de 6,5 à 7,5 % jusqu'en 2034. Les États-Unis dominent le marché, le Canada y contribuant par la modernisation de ses centrales hydroélectriques et la mise à niveau de ses réseaux. La modernisation des systèmes de protection des générateurs anciens demeure essentielle compte tenu de l'âge avancé de nombreuses installations de production d'électricité. La production d'électricité par turbines à gaz, l'hydroélectricité et la production d'énergie industrielle autonome constituent d'autres domaines d'application pour ces équipements.
Le contexte des marchés publics de la région est favorable aux équipements conformes aux normes électriques et bénéficiant d'un soutien technique local. Les entreprises de services publics et les producteurs indépendants d'électricité (IPP) prennent généralement en compte le coût du cycle de vie des disjoncteurs, les temps d'arrêt, le comportement des défauts et les besoins de maintenance, en plus du coût d'acquisition. Les possibilités de modernisation sont particulièrement intéressantes lorsque l'appareillage existant peut être utilisé. Cela garantit une demande stable malgré les variations des investissements dans la production d'électricité.
Marché américain des disjoncteurs pour générateurs
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,6 à 7,6 % jusqu'en 2034. Les centrales au gaz naturel, les centrales hydroélectriques, les centrales nucléaires et les grands sites de production industrielle constituent les principaux débouchés. Les besoins en énergie des centres de données et les initiatives visant à améliorer la fiabilité du réseau électrique génèrent également des investissements supplémentaires dans des infrastructures de production et de commutation fiables.
L'expertise applicative est présente chez d'autres fournisseurs établis tels que ABB Ltd., Eaton Corporation plc, General Electric Company et Siemens AG. Les décisions d'achat se concentrent désormais davantage sur des aspects comme l'isolation des défauts des générateurs, la performance de synchronisation, la protection contre les arcs électriques, la télécommande et la modernisation. La production d'électricité à partir de gaz reste un moteur essentiel du secteur, car les centrales à gaz offrent une capacité pilotable, tandis que les installations nucléaires et hydroélectriques nécessitent des équipements à durée de vie limitée.
Marché européen des disjoncteurs pour générateurs
On estime que l'Europe détiendra une part de marché de 22 à 24 % en 2025 et connaîtra une croissance annuelle composée de 6,3 à 7,3 % jusqu'en 2034, l'Allemagne constituant un marché national de premier plan. Le Royaume-Uni et la France contribuent également de manière significative grâce à leurs programmes nucléaires, au gaz naturel, à l'hydroélectricité et à la modernisation de leurs réseaux électriques. Les choix technologiques reposent désormais davantage sur l'efficacité du cycle de vie, la fiabilité et les considérations environnementales.
Le marché britannique bénéficie de la modernisation de l'interface entre production et transport d'électricité, notamment grâce au nucléaire et aux systèmes de production flexibles. Le marché allemand repose sur la fiabilité du réseau, la production industrielle et le remplacement des appareillages de commutation. La France a tiré profit de son parc nucléaire et de son réseau de maintenance. L'Italie et l'Espagne contribuent à la croissance grâce à la demande générée par le gaz naturel, les énergies renouvelables et les infrastructures de production industrielle.
Marché des disjoncteurs pour générateurs de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 44 et 47 % de la demande en 2025 et connaître une croissance annuelle composée de 7,8 à 8,8 % jusqu'en 2034, ce qui en fera le premier marché régional. La Chine occupe la première place, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des infrastructures de production, l'industrialisation et les investissements dans le réseau électrique permettent l'acquisition d'équipements.
La Chine tire profit des investissements dans le système électrique, tandis que l'Inde intègre le développement de la production d'électricité à l'amélioration du réseau de transport. Le Japon et la Corée du Sud privilégient le développement et le remplacement d'infrastructures fiables, tandis que l'Australie a besoin d'équipements fiables dans les secteurs de la production d'électricité et des mines. Les centrales nucléaires, thermiques, hydroélectriques et industrielles permettent de diversifier les marchés d'application.
Marché des disjoncteurs pour générateurs au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,0 à 7,0 % jusqu'en 2034. L'Arabie saoudite représente un marché clé pour l'entreprise, avec d'importants investissements dans les infrastructures de production d'électricité, tandis que les Émirats arabes unis privilégient une capacité de production fiable pour répondre aux besoins des industries et des populations urbaines. Le marché sud-africain, quant à lui, repose sur la modernisation des réseaux et l'exploitation de capacités de production existantes.
Le marché du Moyen-Orient et de l'Afrique (MEA) est globalement façonné par la diversification énergétique, le développement des infrastructures et les besoins d'amélioration des capacités de production. La production d'électricité à partir de gaz reste importante dans la région, tandis que les projets hydroélectriques permettent de répondre à la demande dans certains pays africains. Le processus d'approvisionnement privilégie généralement la capacité opérationnelle, le support technique et la maintenance.
Analyse de segmentation
Taper
Le choix du type de disjoncteur reste un élément central du marché des disjoncteurs pour générateurs, car la tension, les caractéristiques du courant de défaut, les exigences environnementales, la stratégie de maintenance et la configuration de l'installation déterminent la technologie de coupure appropriée. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,7 % entre 2026 et 2034, le vide renforçant sa position dans les applications moyenne tension et le SF6 restant pertinent pour les installations à forte puissance.
- Disjoncteurs à vide : Les disjoncteurs à vide occupent une place prépondérante grâce à leur conception compacte, leur grande endurance de commutation et leur maintenance relativement faible. Leur adéquation aux applications de générateurs moyenne tension favorise leur large adoption dans les projets de modernisation et de rénovation.
- Soufflage d'air : La technologie de soufflage d'air reste pertinente pour certaines installations existantes où la conception et les pratiques de maintenance permettent un fonctionnement continu. La demande de remplacement est de plus en plus liée aux projets de modernisation et de conversion.
- SF6 : Les disjoncteurs SF6 demeurent essentiels pour les applications haute tension et à fort pouvoir de coupure exigeant des performances éprouvées dans des conditions électriques difficiles. Les considérations environnementales influencent de plus en plus les décisions relatives au cycle de vie et au remplacement.
Application
La demande d'applications se différencie par la puissance du générateur, son profil de fonctionnement, les caractéristiques des pannes et le cycle de vie du projet. Le segment des applications devrait connaître une croissance annuelle composée de 6,9 % à 7,8 % entre 2026 et 2034. Les projets au gaz naturel assurent une demande stable, tandis que les applications nucléaires et au charbon créent des opportunités à forte valeur ajoutée grâce à des besoins spécifiques de remplacement et de modernisation.
- Centrales électriques au gaz naturel : Les centrales au gaz naturel nécessitent une protection fiable des générateurs, car la fréquence des mises en service et la flexibilité d’exploitation peuvent accroître les besoins en matière de commutation et de synchronisation. Les nouvelles capacités à cycle combiné et les programmes de modernisation soutiennent l’acquisition.
- Centrales nucléaires : Les installations nucléaires nécessitent des équipements de protection extrêmement fiables, soumis à des contrôles rigoureux de qualification, de documentation et de maintenance. La longue durée de vie des actifs engendre des opportunités de remplacement spécifiques, les équipements devant répondre à des exigences opérationnelles strictes.
- Centrales thermiques au charbon : Les centrales au charbon demeurent une application importante du parc installé, notamment en Asie. Les programmes de remplacement, l’allongement de leur durée de vie et leur modernisation peuvent soutenir la demande en électricité même en cas de ralentissement de la construction de nouvelles centrales au charbon.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Centrales électriques au gaz naturel |
Haut |
Génération flexible |
Mature |
|
centrales nucléaires |
Moyen |
Rénovation nucléaire |
Mise à l'échelle |
|
Centrales électriques au charbon |
Moyen |
Modernisation de la flotte |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des disjoncteurs pour générateurs
Besoin croissant de protections de générateurs à haute fiabilité
Les centrales électriques exigent de plus en plus de systèmes de protection capables d'éliminer les défauts graves d'origine générateur sans endommager les équipements de manière significative ni provoquer d'arrêts prolongés. Les disjoncteurs de générateur, situés à l'interface critique entre le générateur et le transformateur, ont un impact direct sur la disponibilité de la centrale. Face à la valorisation croissante des actifs de production et à la flexibilité accrue des calendriers d'exploitation, les exploitants sont davantage incités à remplacer les disjoncteurs vieillissants par des équipements conçus pour résister aux conditions de défaut les plus exigeantes. Ceci favorise les investissements de remplacement dans les centrales thermiques, hydroélectriques, nucléaires et industrielles. L'impact est particulièrement important sur les marchés matures où les équipements installés bénéficient d'une longue durée de vie. Les fournisseurs peuvent générer une valeur ajoutée grâce aux essais, à l'ingénierie de modernisation, aux pièces de rechange, à la mise en service et aux contrats de maintenance tout au long du cycle de vie.
Expansion et modernisation des infrastructures de production d'électricité
La demande soutenue en électricité, l'expansion industrielle et la modernisation du parc de production favorisent les investissements dans la protection électrique des générateurs. Les nouvelles centrales à gaz nécessitent des équipements de commutation fiables, tandis que les installations nucléaires et hydroélectriques doivent être modernisées pour garantir leur fiabilité opérationnelle sur une durée de vie prolongée. Les économies émergentes sont particulièrement concernées, car l'ajout de capacités de production peut exiger des solutions complètes de protection électrique. Parallèlement, les économies matures offrent des opportunités de remplacement régulières lorsque les équipements plus anciens atteignent les seuils de maintenance ou d'obsolescence. Il en résulte une demande à deux vitesses : l'acquisition de nouveaux équipements et la modernisation du parc existant. Les fabricants capables de fournir des équipements standardisés et des services d'ingénierie d'application peuvent répondre à ces deux besoins tout en réduisant les risques liés à l'exécution des projets et aux exigences spécifiques en matière de protection des générateurs.
Adoption croissante de la surveillance numérique et de la maintenance prédictive
La surveillance numérique transforme l'économie de la maintenance des disjoncteurs de générateurs en permettant aux opérateurs d'évaluer l'état des équipements au lieu de se fier exclusivement à des intervalles de maintenance fixes. Les capteurs et les systèmes de protection surveillent les paramètres de fonctionnement, le comportement des disjoncteurs, la température, la qualité du gaz et les performances mécaniques, permettant ainsi aux équipes de maintenance de prioriser les interventions en fonction de l'état des installations. Cette approche permet de réduire les arrêts inutiles et d'améliorer la planification des arrêts majeurs des centrales. La fonctionnalité numérique est particulièrement précieuse pour les centrales nucléaires, hydroélectriques et thermiques de grande taille où les coûts d'interruption sont considérables. Face à la recherche d'une disponibilité accrue pour les équipements vieillissants, les disjoncteurs numériques et les solutions de surveillance modernisées peuvent constituer des investissements complémentaires. Les opportunités qui en résultent s'étendent au-delà de la vente initiale d'équipements et englobent les logiciels, les diagnostics, l'ingénierie et les contrats de service à long terme.
Tendances futures du marché des disjoncteurs pour générateurs
Surveillance numérique de l'état des générateurs
Le marché des disjoncteurs pour générateurs s'oriente de plus en plus vers la surveillance numérique de l'état des équipements, intégrant les données de fonctionnement des disjoncteurs aux plateformes de gestion des actifs des centrales. Les systèmes futurs devraient combiner diagnostics mécaniques, mesures électriques, informations thermiques et historique des interruptions en indicateurs de santé unifiés. Ceci permettra aux équipes de maintenance d'identifier plus tôt les défaillances et de coordonner l'entretien des disjoncteurs avec les arrêts de turbines, de générateurs ou de transformateurs. La connectivité au cloud pourrait également faciliter l'assistance technique à distance et l'analyse comparative des parcs d'équipements de plusieurs centrales. Sur le plan commercial, on observera une transition progressive d'une approche d'approvisionnement axée sur les composants vers une gestion du cycle de vie orientée résultats. Les fabricants qui intègrent des fonctionnalités de surveillance aux disjoncteurs, aux systèmes de contrôle et aux contrats de service peuvent accroître leurs revenus récurrents, tandis que les exploitants de centrales bénéficient d'une meilleure visibilité sur l'état des équipements et leur durée de vie restante.
Technologies d'interruption à faible impact
La réglementation environnementale et les objectifs de développement durable des entreprises devraient accélérer la mise au point d'alternatives à faible impact pour les applications traditionnellement dépendantes du SF6. Cette transition ne sera pas uniforme, car les disjoncteurs de générateurs fonctionnent dans des conditions électriques exigeantes et nécessitent des performances de coupure éprouvées. La technologie du vide est bien positionnée pour les applications où les exigences de tension et de défaut le permettent, tandis que d'autres matériaux isolants pourraient apparaître pour les équipements de puissance supérieure. Les futures décisions d'achat prendront donc probablement en compte simultanément les performances électriques, l'impact environnemental, l'empreinte écologique, les besoins de maintenance et le coût du cycle de vie. Cette tendance pourrait créer des opportunités de remplacement à mesure que les opérateurs modernisent leurs équipements SF6 existants. Elle pourrait également inciter les fournisseurs à développer des architectures hybrides combinant des principes de coupure éprouvés et des systèmes d'isolation à faibles émissions.
Opportunités du marché des disjoncteurs pour générateurs
Programmes de modernisation des flottes de véhicules vieillissantes
Les programmes de modernisation offrent une opportunité considérable : le remplacement ou la modernisation des disjoncteurs de générateurs vieillissants permet d’éviter la reconstruction complète du réseau électrique. Les exploitants recherchent de plus en plus des solutions réduisant la durée des interruptions de service, préservant les configurations de barres omnibus existantes et simplifiant la mise en service. Les fournisseurs peuvent se différencier par la compatibilité dimensionnelle, les études d’ingénierie, les essais en usine, les mécanismes de remplacement, les mises à niveau de la surveillance et une planification stratégique des pièces de rechange. Les prévisions du marché des disjoncteurs de générateurs privilégient donc les entreprises possédant une solide connaissance du parc installé et des capacités de service sur site, notamment en Amérique du Nord, en Europe, au Japon et sur les marchés de l’énergie asiatiques matures. Les projets de modernisation peuvent également générer des revenus complémentaires intéressants, car le remplacement des disjoncteurs nécessite souvent l’intégration du système de protection, des essais, la mise en service et la maintenance tout au long du cycle de vie. Des partenariats stratégiques avec les entreprises de services publics et les bureaux d’études peuvent faciliter l’accès à ces opportunités récurrentes.
Solutions de protection intégrées pour les projets de nouvelle génération
Les projets de nouvelle génération offrent la possibilité d'intégrer les disjoncteurs de générateurs aux relais de protection, aux équipements de synchronisation, aux systèmes de surveillance, aux appareillages de commutation et aux services d'ingénierie. Cette intégration simplifie l'approvisionnement et réduit les risques d'interface pour les promoteurs d'installations et les entreprises d'ingénierie, d'approvisionnement et de construction (EPC). Les installations au gaz naturel, les projets de modernisation nucléaire, les centrales hydroélectriques et les grands réseaux électriques industriels peuvent tirer profit d'architectures de protection coordonnées, conçues dès la phase d'ingénierie. Les fournisseurs doivent privilégier les configurations modulaires, les communications numériques, le diagnostic à distance et les procédures de test standardisées afin de réduire la complexité des projets. Les fabricants d'équipements disposant d'une large gamme de produits électriques peuvent recourir à des stratégies de vente croisée pour optimiser la valeur ajoutée des projets, tandis que les fournisseurs spécialisés en disjoncteurs peuvent se concentrer sur les applications hautes performances nécessitant des études de défauts approfondies et une ingénierie d'application. Des contrats de service à long terme contribuent à fidéliser la clientèle.
Développements récents
- Février 2025 : Eaton Corporation plc a publié son guide de conception des appareillages de commutation pour le couplage de générateurs, détaillant la configuration des disjoncteurs, l’architecture de commande et d’alimentation, les interverrouillages de synchronisation et les fonctions de protection des systèmes de couplage de générateurs. Ce document témoigne du développement continu d’architectures intégrées de commutation et de commande de générateurs pour les applications nécessitant une coordination entre les réseaux électriques et les sources de production.
- Janvier 2025 : Eaton Corporation plc a publié des recommandations sur la mise à la terre des systèmes intégrant des ressources énergétiques distribuées, traitant des conditions de fonctionnement dans lesquelles un disjoncteur de générateur et un système de stockage d’énergie par batterie contribuent à la formation du réseau. Ce document technique met en lumière l’interaction croissante entre les générateurs, les appareillages de commutation et les systèmes de stockage d’énergie au sein d’architectures électriques résilientes.
- Février 2023 : Le relais de protection tout-en-un REX640 d’ABB, pionnier dans les applications de production et de distribution d’énergie de pointe, continue d’accompagner la digitalisation croissante des sous-stations. Cette troisième mise à jour fonctionnelle intègre des innovations technologiques, améliore l’expérience utilisateur et la sécurité, et contribue à la stabilité du réseau électrique moderne.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -