
Mercado de sustratos de vidrio: tamaño, tendencias y previsiones 2034
Tamaño del mercado de sustratos de vidrio y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (sustratos de vidrio a base de borosilicato, sustratos de vidrio a base de silicio, sustratos de vidrio a base de cerámica, sustratos de vidrio a base de sílice fundida/cuarzo, otros); industria de uso final (electrónica, automoción, medicina, aeroespacial y defensa, energía solar) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003790
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 20, 2026


Tamaño del mercado en 2025
7.770 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.850 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,26 %
Índice de crecimiento
Mercado potencial
86.650 millones de dólares estadounidenses
(2026-2034)
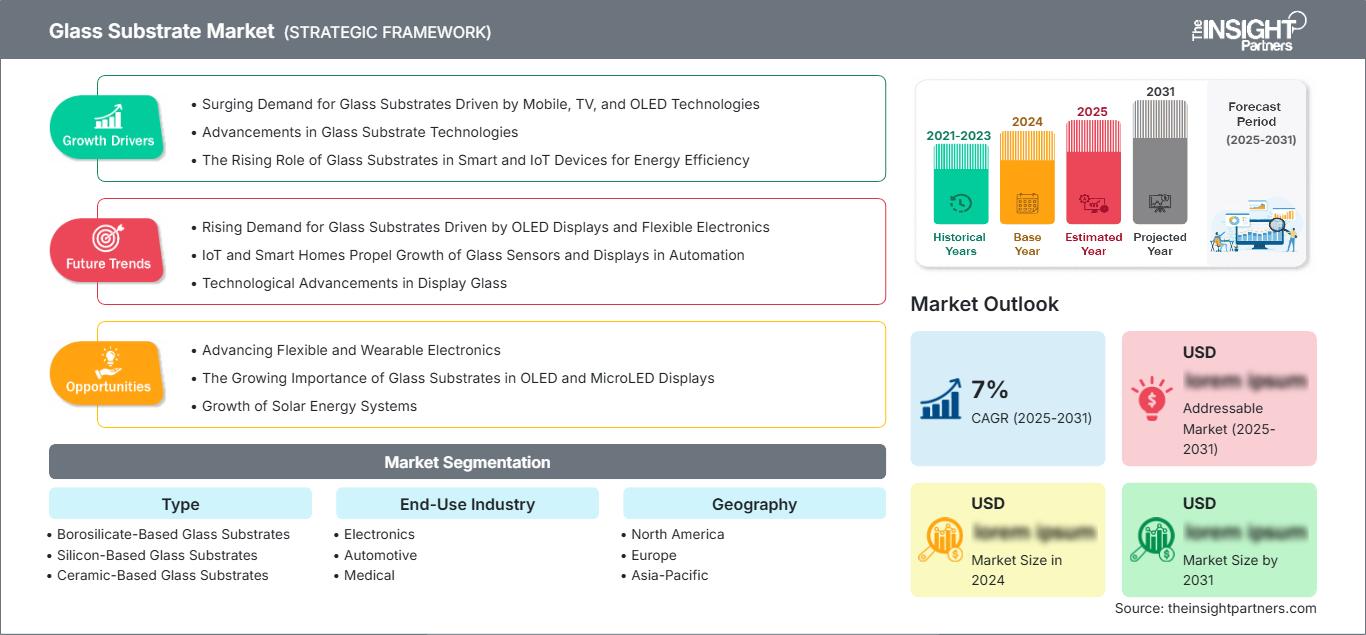
El mercado de sustratos de vidrio se estimó en 7770 millones de dólares en 2025 y se prevé que alcance los 10 850 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,26 %. El creciente uso de tecnologías de visualización innovadoras, soluciones de encapsulado de semiconductores y energía fotovoltaica sigue impulsando la demanda de sustratos de vidrio de alta calidad. Las crecientes inversiones en la fabricación de productos electrónicos, la digitalización del sector automotriz y el desarrollo de componentes ópticos de precisión impulsan el crecimiento del mercado, con esfuerzos por mejorar la resistencia térmica, la precisión dimensional y la delgadez de los sustratos de vidrio.
En Norteamérica, las continuas inversiones en la fabricación de semiconductores, dispositivos médicos modernos y electrónica aeroespacial seguirán impulsando el crecimiento. El mercado regional de sustratos de vidrio se ve favorecido por los incentivos a la fabricación nacional, el creciente uso de tecnologías de empaquetado avanzadas y la creciente demanda de vidrio especializado en las industrias de defensa y automoción. Se prevé que el crecimiento del mercado regional se mantenga estable, con una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 %.
Evaluación y perspectivas del mercado de sustratos de vidrio
- América del Norte: Las sólidas inversiones en la fabricación de semiconductores, la electrónica aeroespacial y las tecnologías médicas posicionan a América del Norte como el mercado regional líder. La región representó entre el 31 % y el 35 % de la cuota de mercado de sustratos de vidrio en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,4 % durante el período 2026-2034 , impulsada por iniciativas de localización de la fabricación e inversiones en tecnología de alto valor.
- EE. UU.: Estados Unidos domina la demanda regional a través de la fabricación avanzada de semiconductores, la innovación en electrónica de consumo y las aplicaciones de defensa, representando entre el 78 % y el 82 % de América del Norte en 2025, mientras que se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 3,9 % al 4,5 % durante el período 2026-2034 .
- Europa: Europa se beneficia de unas sólidas industrias de electrónica automotriz, óptica de precisión y automatización industrial, lideradas por Alemania, Francia, Italia y el Reino Unido . La región representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % durante el periodo 2026-2034 .
- Asia Pacífico: Asia Pacífico sigue siendo el centro manufacturero de más rápido crecimiento, impulsado por la producción electrónica a gran escala en China, Japón, Corea del Sur e India . La región representó entre el 36 % y el 40 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % durante el período 2026-2034 .
- Segmento más grande: La electrónica se consolidó como la industria de uso final más grande debido a su amplia implementación en pantallas, obleas de semiconductores, sensores y circuitos integrados, contribuyendo con una cuota de mercado del 48-52% en 2025 , mientras que creció a una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,1% durante el período 2026-2034 .
- Segmento de alto crecimiento: Se prevé que los sustratos de vidrio a base de sílice fundida/cuarzo experimenten la expansión más rápida debido a su creciente adopción en la litografía de semiconductores, la fotónica y los sistemas ópticos de precisión. Este segmento representó entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,2 % durante el período 2026-2034 .
- Empresas clave analizadas en detalle: AGC Inc., Corning Incorporated, HOYA Corporation, IRICO Group Electronics Co., Ltd., LG Chem Ltd., Nippon Sheet Glass Co., Ltd., Ohara Inc., Plan Optik AG, SCHOTT AG y Tunghsu Group Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En los últimos diez años, las rápidas innovaciones en la miniaturización de semiconductores, tecnologías de visualización e ingeniería óptica han provocado cambios significativos en la industria de sustratos de vidrio. Los fabricantes se centran cada vez más en el desarrollo de productos de vidrio delgado, el refuerzo químico de sustratos y una mayor resistencia al calor, debido a las crecientes exigencias de rendimiento de la electrónica de consumo, las pantallas para automóviles y los equipos de diagnóstico médico. Además, se han adaptado los métodos de producción en términos de automatización, optimización del rendimiento y diversificación geográfica para mejorar la resiliencia de la cadena de suministro, en consonancia con los estrictos criterios de calidad que imponen las tecnologías avanzadas.
Se prevé que la actividad inversora se acelere en Asia-Pacífico y Norteamérica, a medida que los gobiernos sigan apoyando el desarrollo del ecosistema de semiconductores y las instalaciones de producción de electrónica de alta gama. El crecimiento futuro estará impulsado por la creciente adopción de vehículos eléctricos, la generación de energía renovable, equipos médicos sofisticados y la electrónica aeronáutica. Las preocupaciones sobre la sostenibilidad, como la producción energéticamente eficiente, el uso de materiales reciclados y las bajas emisiones de carbono durante la fabricación, podrían tener un impacto significativo en el desarrollo de capacidades y las mejoras tecnológicas.
Alcance del informe de mercado de sustratos de vidrio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.770 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.850 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sustratos de vidrio
El crecimiento del mercado de sustratos de vidrio estará impulsado por el aumento en el uso de pantallas electrónicas avanzadas, productos semiconductores, electrónica automotriz y energía fotovoltaica. Los sustratos de vidrio ofrecen buena claridad óptica, estabilidad dimensional, propiedades térmicas y aislamiento eléctrico, requisitos esenciales para los avances tecnológicos modernos. Además, la creciente inversión en instalaciones de fabricación de semiconductores, la producción de pantallas OLED y Micro-LED, y el uso de sistemas avanzados de asistencia al conductor impulsan aún más la demanda. Asimismo, las iniciativas gubernamentales para promover la producción nacional de semiconductores y el uso de energías renovables garantizan un fuerte consumo tanto en países desarrollados como en desarrollo.
La gestión de la cadena de suministro en este mercado se ha vuelto cada vez más compleja debido al énfasis en la obtención de sílice de alta pureza, compuestos químicos y maquinaria de precisión para la producción. La automatización y el control de calidad asistido por computadora han aumentado la eficiencia y reducido la tasa de defectos en los procesos de producción. Además, la colaboración entre proveedores de materia prima, fabricantes de vidrio especializado, fabricantes de semiconductores y fabricantes de equipos originales (OEM) de electrónica ayuda a las empresas a cumplir con los estándares técnicos exigidos en diferentes industrias.
El panorama competitivo del mercado de sustratos de vidrio destaca la innovación, la escalabilidad de la producción, la calidad del producto y la expansión regional como factores clave de la competencia. Las empresas líderes del mercado, AGC Inc., Corning Incorporated, SCHOTT AG, HOYA Corporation, Nippon Sheet Glass Co., Ltd. y Ohara Inc., continúan invirtiendo en investigación y desarrollo de sustratos de vidrio más delgados, resistentes y con mayor resistencia química, aptos para su uso en electrónica y óptica de vanguardia. En cuanto a las empresas regionales, IRICO Group Electronics Co., Ltd., Tunghsu Group Co., Ltd., Plan Optik AG y LG Chem Ltd. realizan inversiones en este sector.
La inversión está creciendo rápidamente, con un énfasis por parte de gobiernos y empresas privadas en la autosuficiencia de la industria de semiconductores, el avance del sector de la tecnología sanitaria y la construcción de infraestructuras energéticamente eficientes. Se observa una expansión de la producción junto con la automatización, la utilización de sistemas de inspección basados en inteligencia artificial y tecnologías de fabricación de precisión. La colaboración estratégica entre productores de vidrio especializado, fábricas de semiconductores, fabricantes de pantallas e instituciones de investigación está impulsando la innovación en vidrio ultrafino, vidrio de baja dilatación térmica y sustratos de alta transmitancia.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sustratos de vidrio: Perspectivas estratégicas
Perspectivas regionales
Mercado de sustratos de vidrio en Norteamérica
América del Norte acaparó entre el 31 % y el 35 % de la cuota de mercado global total en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % entre 2026 y 2034. Los sustratos de vidrio han mantenido su cuota de mercado gracias a las importantes inversiones realizadas en la fabricación de semiconductores, la electrónica aeroespacial, los dispositivos médicos y la industria automotriz. Las políticas gubernamentales favorables a la producción local de semiconductores y los avances tecnológicos en vidrios especiales contribuyen al crecimiento de la capacidad de producción regional y a una mayor inversión en electrónica.
Otra ventaja de la región es la presencia de un entorno de investigación experimentado, leyes de propiedad intelectual bien establecidas y la colaboración entre empresas manufactureras, universidades y empresas tecnológicas. La creciente adopción de tecnologías de embalaje avanzadas, la mayor demanda de paneles de visualización de alto rendimiento y el uso cada vez mayor de sistemas de diagnóstico por imagen impulsan el crecimiento del mercado. Los programas de sostenibilidad que fomentan procesos de fabricación energéticamente eficientes y la producción ecológica de vidrio especializado impulsan a los fabricantes a modernizar sus instalaciones.
Mercado de sustratos de vidrio de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la cuota de mercado norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,5 % entre 2026 y 2034. Entre los principales factores que impulsan la demanda se encuentran la fabricación de semiconductores, la electrónica de defensa, las aplicaciones sanitarias y la electrónica de consumo de alta gama. La continua inversión nacional en fábricas de obleas y soluciones de encapsulado innovadoras fomenta un entorno empresarial favorable para los fabricantes de sustratos de vidrio especiales, a la vez que promueve el crecimiento de la capacidad de producción.
Las principales empresas tecnológicas, fabricantes de semiconductores e instituciones de investigación invierten continuamente en el desarrollo de materiales que mejoran las propiedades ópticas, las características térmicas y la resistencia mecánica. El creciente uso de vehículos eléctricos, sistemas avanzados de asistencia al conductor y pantallas de alta resolución amplía las oportunidades de negocio para estos fabricantes. La destacada presencia de fabricantes de vidrio especializado y su capacidad de I+D refuerzan su posición competitiva en el mercado regional.
Mercado europeo de sustratos de vidrio
Se estima que Europa representará entre el 24 % y el 28 % del mercado mundial en 2025, con un crecimiento futuro previsto a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % entre 2026 y 2034. Alemania domina el mercado nacional gracias a la solidez de sus sectores de electrónica automotriz, automatización industrial, equipos para semiconductores e ingeniería de precisión. La inversión en tecnología de fabricación avanzada y materiales especializados impulsa la demanda en aplicaciones industriales de alta gama.
El Reino Unido incrementa su demanda mediante el desarrollo innovador de tecnologías médicas, ingeniería aeroespacial e investigación, mientras que Francia, Italia y España impulsan su demanda regional a través de la producción automotriz, iniciativas de energías renovables, ensamblaje de productos electrónicos y modernización industrial. El énfasis en la sostenibilidad, la fabricación digital y la resiliencia de los programas europeos de semiconductores fomenta mayores inversiones en la producción de productos de vidrio especiales de alto rendimiento.
Mercado de sustratos de vidrio en la región Asia-Pacífico
En la región Asia-Pacífico, la cuota de mercado se situó entre el 36 % y el 40 % en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) de entre el 4,8 % y el 5,4 % entre 2026 y 2034. China sigue siendo el principal productor y consumidor de sustratos de vidrio gracias a su sólida capacidad de fabricación de productos electrónicos. Japón y Corea del Sur contribuyen con tecnologías avanzadas de visualización, fabricación de semiconductores y tecnologías de vidrio especializado.
India y Australia han estado invirtiendo en la fabricación de productos electrónicos, proyectos de energías renovables y actividades de industrialización. Las políticas de desarrollo del ecosistema de semiconductores, junto con la producción de vehículos eléctricos y los esfuerzos de digitalización, han impulsado la demanda de sustratos de vidrio de alta calidad en la región.
Mercado de sustratos de vidrio de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en la diversificación industrial, las energías renovables, la infraestructura sanitaria avanzada y las capacidades de fabricación de productos electrónicos, lo que crea nuevas oportunidades para aplicaciones de vidrio especializado más allá de los sectores industriales convencionales.
Sudáfrica sigue siendo un importante centro de fabricación y distribución en la región, mientras que el resto de Oriente Medio y África está incrementando gradualmente sus inversiones en infraestructura inteligente, salud digital y proyectos de energía limpia. Se prevé que estos avances impulsen una demanda constante de sustratos de vidrio avanzados utilizados en componentes electrónicos, sistemas fotovoltaicos y equipos ópticos de precisión.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos de vidrio experimente un crecimiento anual compuesto (CAGR) del 4,3 % al 4,9 % durante el período 2026-2034 . El mercado de sustratos de vidrio continúa expandiéndose a medida que los fabricantes desarrollan materiales especializados con mayor resistencia térmica, transparencia óptica, resistencia mecánica y estabilidad dimensional para satisfacer las necesidades cambiantes en la fabricación de semiconductores, tecnologías de visualización, dispositivos médicos y sistemas de energía renovable. Se espera que la continua innovación en materiales y la fabricación de precisión fortalezcan la adopción a largo plazo en aplicaciones industriales de alto valor.
- Sustratos de vidrio a base de borosilicato: Ampliamente utilizados en equipos de laboratorio, diagnóstico médico, óptica de precisión y electrónica industrial debido a su excelente resistencia al choque térmico, durabilidad química y estabilidad dimensional en condiciones de funcionamiento exigentes.
- Sustratos de vidrio a base de silicio: Cada vez se utilizan más en el encapsulado de semiconductores, dispositivos MEMS y componentes electrónicos integrados, donde son esenciales un aislamiento eléctrico superior, uniformidad de la superficie y compatibilidad con procesos de fabricación avanzados.
- Sustratos de vidrio con base cerámica: Preferidos para aplicaciones electrónicas de alta temperatura, módulos de potencia y equipos industriales, ya que proporcionan una excelente resistencia mecánica, conductividad térmica y fiabilidad a largo plazo en entornos operativos exigentes.
- Sustratos de vidrio a base de sílice fundida/cuarzo: Experimentan una fuerte demanda en litografía de semiconductores, fotónica, sistemas láser e instrumentos ópticos de precisión debido a su excepcional transmisión óptica, expansión térmica ultrabaja y características de pureza sobresalientes.
Industria de uso final
Se prevé que el segmento de la industria de uso final registre una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,1 % durante el período 2026-2034 . La creciente adopción en electrónica de consumo, vehículos eléctricos, sistemas de diagnóstico por imagen, electrónica aeroespacial y tecnologías de energías renovables sigue impulsando la demanda de sustratos de vidrio avanzados. Se espera que las continuas inversiones en infraestructura digital, fabricación de semiconductores y tecnologías de visualización de última generación respalden una expansión sostenida del mercado durante todo el período de pronóstico.
- Electrónica: Representa el área de aplicación más extensa, respaldada por la creciente producción de paneles de visualización, dispositivos semiconductores, sensores, circuitos integrados y componentes electrónicos avanzados que requieren materiales de vidrio especiales de alta precisión.
- Automoción: La creciente electrificación de los vehículos, la integración de cabinas digitales, los sistemas avanzados de asistencia al conductor y las soluciones de movilidad conectada siguen aumentando la demanda de sustratos de vidrio duraderos, ligeros y térmicamente estables.
- Sector médico: La creciente utilización de vidrios especiales en equipos de diagnóstico por imagen, instrumentos de laboratorio, biosensores y electrónica médica está impulsando una demanda constante de vidrios especiales de alta calidad que ofrecen una claridad óptica superior y una resistencia química excepcional.
- Sector aeroespacial y de defensa: La aviónica avanzada, los sistemas de vigilancia, las tecnologías satelitales y la electrónica militar requieren sustratos de alto rendimiento capaces de mantener la estabilidad en condiciones de funcionamiento térmicas y mecánicas extremas.
- Energía solar: El aumento de las inversiones mundiales en la fabricación de paneles fotovoltaicos y en infraestructuras de energías renovables sigue fomentando la adopción de sustratos de vidrio especiales que mejoran la durabilidad de los módulos, la eficiencia óptica y el rendimiento operativo a largo plazo.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Electrónica |
Alto |
Pantallas avanzadas |
Maduro |
|
Automotor |
Alto |
Cabinas inteligentes |
Escalada |
|
Médico |
Medio |
Imágenes diagnósticas |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Óptica de precisión |
Maduro |
|
Energía solar |
Medio |
Energía fotovoltaica de alta eficiencia |
Emergente |
Factores de crecimiento del mercado de sustratos de vidrio y análisis de su impacto
Expansión de la fabricación de semiconductores avanzados
La industria mundial de semiconductores está invirtiendo fuertemente en nuevas instalaciones de fabricación y tecnologías de empaquetado avanzadas para satisfacer la creciente demanda de procesadores de inteligencia artificial, computación de alto rendimiento, electrónica automotriz y dispositivos de comunicación. Estas inversiones requieren sustratos de vidrio con una estabilidad dimensional excepcional, resistencia térmica y superficies ultrasuaves para una fabricación de precisión. Las iniciativas gubernamentales que apoyan la producción nacional de semiconductores en Norteamérica, Europa y Asia Pacífico están fortaleciendo aún más la demanda. A medida que las tecnologías de fabricación continúan evolucionando hacia nodos de proceso más pequeños e integración heterogénea, los fabricantes están aumentando las inversiones en soluciones de vidrio especiales capaces de cumplir con especificaciones técnicas rigurosas, al tiempo que mejoran la eficiencia de la producción, la confiabilidad del producto y el rendimiento operativo a largo plazo en aplicaciones electrónicas avanzadas.
Creciente adopción de tecnologías de visualización de alto rendimiento
La preferencia de los consumidores por smartphones, tabletas, televisores, dispositivos portátiles y pantallas para automóviles de mayor resolución sigue impulsando la demanda de sustratos de vidrio de alta calidad. Los fabricantes están adoptando cada vez más materiales de vidrio ultrafinos, reforzados químicamente y con propiedades ópticas superiores para mejorar la durabilidad de las pantallas, la calidad de imagen y la eficiencia energética. La rápida comercialización de las tecnologías OLED, Mini-LED y Micro-LED amplía aún más las oportunidades para los productores de vidrio especializado. Los sistemas de infoentretenimiento y las cabinas digitales para automóviles también están incrementando los requisitos de sustrato. Estos avances fomentan la inversión continua en tecnologías de procesamiento de precisión, automatización y sistemas avanzados de control de calidad para satisfacer los estándares de rendimiento cada vez más exigentes en la industria electrónica global.
Aumento de las inversiones en energías renovables y tecnologías médicas.
La expansión de las instalaciones de energías renovables y la infraestructura sanitaria avanzada están generando una mayor demanda de sustratos de vidrio especiales. Los módulos solares fotovoltaicos requieren materiales de vidrio duraderos y de alta transparencia, capaces de mantener un rendimiento óptimo a largo plazo en diversas condiciones ambientales. Al mismo tiempo, los sistemas de diagnóstico por imagen médica, los diagnósticos de laboratorio, los biosensores y los equipos analíticos de precisión dependen cada vez más de vidrios especiales que ofrecen una claridad óptica y una resistencia química superiores. Las inversiones públicas y privadas que apoyan el despliegue de energías limpias y la modernización de la atención sanitaria siguen fortaleciendo los fundamentos del mercado. Los fabricantes están respondiendo mediante la innovación de productos, métodos de producción sostenibles y la ampliación de la capacidad de fabricación para satisfacer las crecientes necesidades de estos sectores estratégicos.
Tendencias futuras del mercado de sustratos de vidrio
Integración de vidrio ultrafino para la electrónica de próxima generación.
Se prevé que el vidrio especial ultrafino adquiera cada vez mayor importancia a medida que los fabricantes desarrollen pantallas plegables, dispositivos electrónicos portátiles, sensores flexibles y encapsulados compactos de semiconductores. Las tendencias del mercado de sustratos de vidrio indican una inversión sostenida en materiales ligeros que ofrecen alta transmisión óptica, mayor resistencia mecánica y un rendimiento térmico superior. Los continuos avances en el procesamiento de precisión, el refuerzo químico y las tecnologías de inspección automatizada permitirán una mayor adopción comercial, al tiempo que respaldarán la próxima generación de electrónica de consumo, pantallas para automóviles e iniciativas de digitalización industrial en todo el mundo.
Mayor énfasis en la fabricación sostenible de vidrio especializado.
El desempeño ambiental se está convirtiendo en un factor competitivo clave en la fabricación de vidrio especializado. Se espera que los productores inviertan en tecnologías de fusión energéticamente eficientes, materias primas recicladas, recuperación de calor residual y procesos de producción con bajas emisiones de carbono. Los objetivos de sostenibilidad establecidos por los gobiernos y los clientes industriales incentivan a los fabricantes a reducir las emisiones y, al mismo tiempo, mejorar la eficiencia en el uso de los recursos. Se prevé que los sistemas de fabricación digital, la optimización de procesos mediante inteligencia artificial y las iniciativas de economía circular también fortalezcan el desempeño operativo y mejoren la competitividad a largo plazo en la industria global del vidrio especializado.
Oportunidades de mercado para sustratos de vidrio
Expansión de los ecosistemas de fabricación de semiconductores
Los gobiernos de Norteamérica, Europa y Asia-Pacífico siguen apoyando la fabricación nacional de semiconductores mediante incentivos financieros, inversiones en infraestructura y colaboraciones en investigación. Estas iniciativas crean condiciones favorables para los proveedores de vidrio especializado, capaces de suministrar materiales avanzados para el procesamiento de obleas, la fotónica y el empaquetado electrónico. Las previsiones del mercado de sustratos de vidrio indican que los proveedores que amplíen su capacidad de producción regional, fortalezcan sus alianzas con los clientes e inviertan en tecnologías de fabricación avanzadas estarán bien posicionados para captar la demanda a largo plazo generada por las estrategias de localización de semiconductores, mejorando la resiliencia de la cadena de suministro y, al mismo tiempo, impulsando un crecimiento sostenido de los ingresos mediante aplicaciones industriales diversificadas de alto valor.
Creciente demanda de vehículos eléctricos y movilidad avanzada
La electrificación de los vehículos y los sistemas de movilidad inteligente están generando importantes oportunidades para los fabricantes de sustratos de vidrio especializados. Los paneles de instrumentos digitales, las pantallas de visualización frontal con realidad aumentada, los sistemas avanzados de asistencia al conductor, las tecnologías de monitorización de baterías y las plataformas de vehículos conectados requieren componentes de vidrio duraderos, térmicamente estables y ópticamente precisos. Se prevé que el aumento de la producción de vehículos eléctricos de alta gama en los principales mercados automovilísticos impulse la demanda de materiales de sustrato innovadores. Las empresas que desarrollen vidrios especializados ligeros, reforzados químicamente y para aplicaciones específicas, en estrecha colaboración con los fabricantes de equipos originales del sector automovilístico, probablemente fortalecerán su posición competitiva y asegurarán oportunidades de crecimiento a largo plazo.
Parte superior del formulario
Parte inferior del formulario
Novedades recientes
- Junio de 2025: AGC Inc. anunció, junto con la Universidad de Tokio, el desarrollo de una tecnología de procesamiento de vidrio láser capaz de procesar materiales de vidrio transparente a una velocidad aproximadamente un millón de veces superior a la de los métodos convencionales. Se espera que esta innovación impulse la fabricación de semiconductores de próxima generación y la fabricación de sustratos de vidrio avanzados para aplicaciones electrónicas y fotónicas.
- Febrero de 2025: TASMIT Inc. desarrolló un nuevo sistema de inspección para sustratos de vidrio como parte de su serie INSPECTRA de sistemas de inspección visual de obleas de semiconductores, que ha destacado por su alta eficiencia en la fabricación avanzada de semiconductores. La venta del sistema de inspección de sustratos de vidrio de gran tamaño comenzará en marzo de 2025.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -