
Marché des substrats en verre : taille et tendances 2034
Taille et prévisions du marché des substrats de verre (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (substrats de verre à base de borosilicate, de silicium, de céramique, de silice fondue/quartz, autres) ; par secteur d’utilisation finale (électronique, automobile, médical, aérospatiale et défense, énergie solaire) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003790
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 20, 2026


Taille du marché en 2025
7,77 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,85 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,26 %
taux de croissance
Marché adressable
86,65 milliards de dollars américains
(2026-2034)
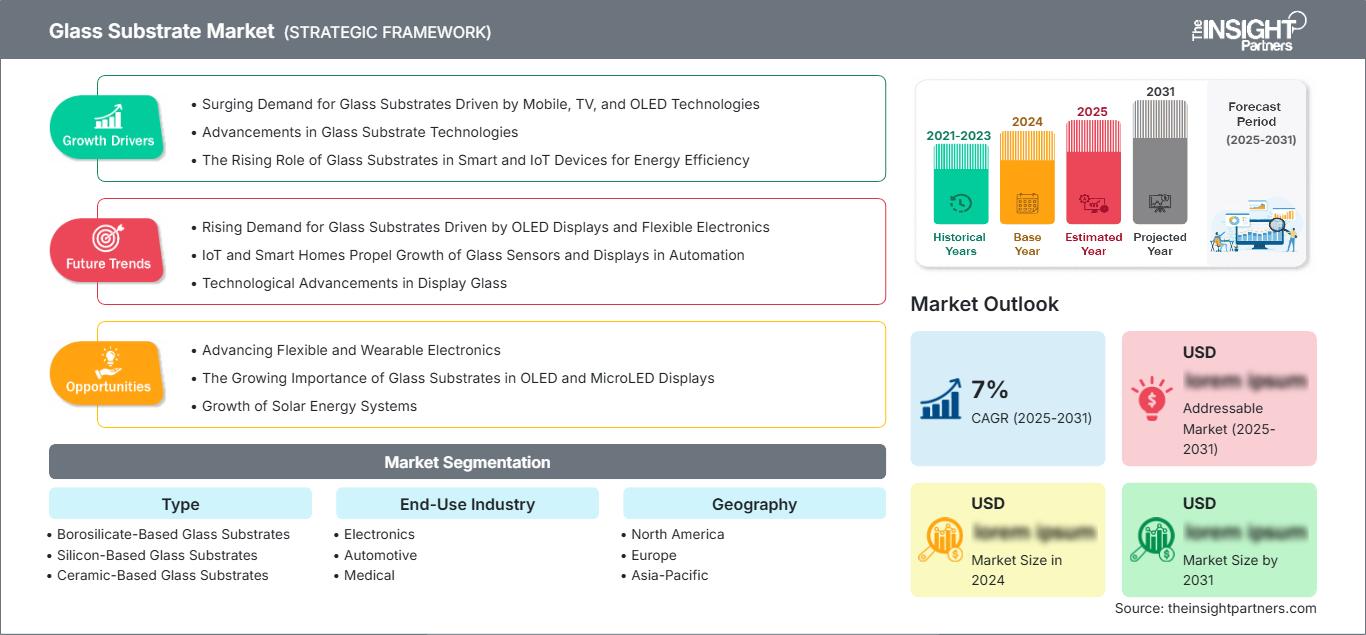
Le marché des substrats en verre était estimé à 7,77 milliards de dollars américains en 2025 et devrait atteindre 10,85 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,26 %. L'utilisation croissante des technologies d'affichage innovantes, des solutions d'encapsulation de semi-conducteurs et du photovoltaïque continue de stimuler la demande de substrats en verre de haute qualité. La croissance des investissements dans la fabrication électronique, la numérisation du secteur automobile et le développement de composants optiques de précision sont les moteurs de ce développement, grâce aux efforts déployés pour améliorer la résistance thermique, la précision dimensionnelle et la finesse des substrats en verre.
En Amérique du Nord, la poursuite des investissements dans la fabrication de semi-conducteurs, les dispositifs médicaux modernes et l'électronique aérospatiale continuera de stimuler la croissance. Le marché régional des substrats de verre est porté par les incitations à la production nationale, le recours croissant aux technologies d'encapsulation avancées et la demande croissante de verres spéciaux dans les secteurs de la défense et de l'automobile. La croissance de ce marché régional devrait se maintenir à un TCAC stable de 3,8 % à 4,4 %.
Analyse et perspectives du marché des substrats de verre
- Amérique du Nord : Grâce à d’importants investissements dans la fabrication de semi-conducteurs, l’électronique aérospatiale et les technologies médicales, l’Amérique du Nord se positionne comme le principal marché régional. La région représentait 31 à 35 % du marché des substrats de verre en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,8 à 4,4 % entre 2026 et 2034 , soutenue par des initiatives de localisation de la production et des investissements dans des technologies à forte valeur ajoutée.
- États-Unis : Les États-Unis dominent la demande régionale grâce à la fabrication de semi-conducteurs de pointe, à l'innovation dans l'électronique grand public et aux applications de défense, représentant 78 à 82 % de l'Amérique du Nord en 2025 , tout en connaissant une croissance annuelle composée de 3,9 à 4,5 % entre 2026 et 2034 .
- Europe : L’Europe bénéficie de secteurs dynamiques tels que l’électronique automobile, l’optique de précision et l’automatisation industrielle, portés par l’Allemagne, la France, l’Italie et le Royaume-Uni . La région représentait 24 à 28 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,7 à 4,3 % entre 2026 et 2034 .
- Asie-Pacifique : L’Asie-Pacifique demeure le pôle manufacturier à la croissance la plus rapide, grâce à une production électronique à grande échelle en Chine, au Japon, en Corée du Sud et en Inde . La région représentait 36 à 40 % de la production mondiale en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034 .
- Segment le plus important : L'électronique est devenue le principal secteur d'utilisation finale grâce à son déploiement généralisé dans les écrans, les plaquettes de semi-conducteurs, les capteurs et les circuits intégrés, contribuant à hauteur de 48 à 52 % de parts de marché en 2025 , avec un TCAC de 4,5 à 5,1 % entre 2026 et 2034 .
- Segment à forte croissance : Les substrats en verre à base de silice fondue/quartz devraient connaître la croissance la plus rapide grâce à leur adoption croissante dans la lithographie des semi-conducteurs, la photonique et les systèmes optiques de précision. Ce segment représentait 18 à 22 % du marché en 2025 et devrait croître à un TCAC de 5,6 à 6,2 % entre 2026 et 2034 .
- Principales entreprises analysées en détail : AGC Inc., Corning Incorporated, HOYA Corporation, IRICO Group Electronics Co., Ltd., LG Chem Ltd., Nippon Sheet Glass Co., Ltd., Ohara Inc., Plan Optik AG, SCHOTT AG et Tunghsu Group Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'essor rapide des innovations dans la miniaturisation des semi-conducteurs, les technologies d'affichage et l'ingénierie optique a profondément transformé l'industrie des substrats de verre ces dix dernières années. Face à l'évolution des exigences de performance des appareils électroniques grand public, des écrans automobiles et des outils de diagnostic médical, les fabricants investissent de plus en plus dans le développement de verres minces, le renforcement chimique des substrats et l'amélioration de leur résistance thermique. Par ailleurs, les méthodes de production ont été adaptées en termes d'automatisation, d'optimisation des rendements et de diversification géographique afin de renforcer la résilience de la chaîne d'approvisionnement, dans un contexte de critères de qualité stricts imposés par les technologies de pointe.
On prévoit une accélération des investissements en Asie-Pacifique et en Amérique du Nord, les gouvernements continuant de soutenir le développement de l'écosystème des semi-conducteurs et des installations de production d'électronique de pointe. La croissance future sera portée par l'adoption croissante des véhicules électriques, la production d'énergie renouvelable, les équipements médicaux sophistiqués et l'électronique aéronautique. Les enjeux de durabilité liés à une production écoénergétique, à l'utilisation de matériaux recyclés et à la réduction des émissions de carbone lors de la fabrication pourraient avoir un impact significatif sur le renforcement des capacités et l'amélioration des technologies.
Portée du rapport sur le marché des substrats de verre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,77 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,85 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des substrats de verre
La croissance du marché des substrats en verre sera tirée par l'essor des écrans électroniques de pointe, des semi-conducteurs, de l'électronique automobile et du photovoltaïque. Les substrats en verre offrent une excellente clarté optique, une stabilité dimensionnelle, des propriétés thermiques et une isolation électrique optimales, autant d'atouts essentiels aux progrès technologiques modernes. Par ailleurs, l'augmentation des investissements dans les installations de fabrication de semi-conducteurs, la production d'écrans OLED et Micro-LED, ainsi que l'utilisation de systèmes avancés d'aide à la conduite stimulent davantage la demande. Enfin, les initiatives gouvernementales visant à promouvoir la production nationale de semi-conducteurs et le recours aux énergies renouvelables garantissent une forte consommation, tant dans les pays développés que dans les pays en développement.
La gestion de la chaîne d'approvisionnement sur ce marché s'est complexifiée du fait de l'importance accordée à l'obtention de silice de haute pureté, de composés chimiques et de machines de précision pour la production. L'automatisation et les mesures de contrôle qualité assistées par ordinateur ont permis d'accroître l'efficacité et de réduire le taux de défauts dans les processus de production. Par ailleurs, la collaboration entre les fournisseurs de matières premières, les fabricants de verre spécialisé, les fabricants de semi-conducteurs et les équipementiers électroniques aide les entreprises à respecter les normes techniques requises dans les différents secteurs.
Le marché des substrats de verre est caractérisé par une forte compétitivité, notamment grâce à l'innovation, la capacité de production à grande échelle, la qualité des produits et l'expansion régionale. Les entreprises leaders du marché, AGC Inc., Corning Incorporated, SCHOTT AG, HOYA Corporation, Nippon Sheet Glass Co., Ltd. et Ohara Inc., continuent d'investir dans la recherche et le développement de substrats de verre plus fins, plus résistants et plus résistants aux produits chimiques, adaptés aux applications de pointe en électronique et en optique. Au niveau régional, IRICO Group Electronics Co., Ltd., Tunghsu Group Co., Ltd., Plan Optik AG et LG Chem Ltd. investissent également dans ce domaine.
Les investissements progressent rapidement, les gouvernements et les entreprises privées privilégiant l'autonomie de l'industrie des semi-conducteurs, le développement du secteur des technologies de la santé et la construction d'infrastructures économes en énergie. La production est en expansion, de même que l'automatisation, l'utilisation de systèmes d'inspection basés sur l'intelligence artificielle et les technologies de fabrication de précision. La collaboration stratégique entre les fabricants de verres spéciaux, les usines de semi-conducteurs, les fabricants d'écrans et les instituts de recherche stimule l'innovation dans les domaines du verre ultra-mince, du verre à faible dilatation thermique et des substrats à haute transmittance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des substrats de verre : Perspectives stratégiques
Perspectives régionales
Marché des substrats de verre en Amérique du Nord
L'Amérique du Nord détenait entre 31 et 35 % des parts de marché mondiales en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,8 à 4,4 % entre 2026 et 2034. Les substrats en verre ont maintenu leur part de marché grâce aux investissements importants réalisés dans la fabrication de semi-conducteurs, l'électronique aérospatiale, les dispositifs médicaux et l'automobile. Des politiques gouvernementales favorables à la production locale de semi-conducteurs et les progrès technologiques dans le domaine des verres spéciaux contribuent à la croissance des capacités de production régionales et à l'augmentation des investissements dans l'électronique.
La région bénéficie également d'un environnement de recherche dynamique, d'une législation solide en matière de propriété intellectuelle et d'une collaboration étroite entre entreprises manufacturières, universités et sociétés technologiques. L'adoption croissante de technologies d'emballage avancées, la demande accrue d'écrans haute performance et l'utilisation grandissante des systèmes d'imagerie diagnostique contribuent à la croissance du marché. Les programmes de développement durable, qui encouragent des procédés de fabrication économes en énergie et la production écologique de verres spéciaux, incitent les fabricants à moderniser leurs installations.
Marché américain des substrats de verre
Les États-Unis représentaient entre 78 % et 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,9 % à 4,5 % entre 2026 et 2034. La demande est principalement tirée par la fabrication de semi-conducteurs, l'électronique de défense, les applications médicales et l'électronique grand public haut de gamme. Les investissements nationaux continus dans les usines de fabrication de plaquettes et les solutions d'encapsulation innovantes créent un environnement commercial favorable aux fabricants de substrats de verre spéciaux et stimulent la croissance des capacités de production.
Les grandes entreprises technologiques, les fabricants de semi-conducteurs et les instituts de recherche investissent continuellement dans le développement de matériaux capables d'améliorer les propriétés optiques, les caractéristiques thermiques et la résistance mécanique. L'essor des véhicules électriques, des systèmes avancés d'aide à la conduite et des écrans haute résolution multiplie les opportunités commerciales pour ces fabricants. La présence de fabricants de verres spéciaux de premier plan et une capacité de recherche et développement importante renforcent sa position concurrentielle sur le marché régional.
Marché européen des substrats de verre
On estime que l'Europe représentera entre 24 et 28 % du marché mondial en 2025, avec une croissance annuelle composée (TCAC) attendue de 3,7 à 4,3 % entre 2026 et 2034. L'Allemagne domine ce marché grâce à ses secteurs dynamiques de l'électronique automobile, de l'automatisation industrielle, des équipements pour semi-conducteurs et de l'ingénierie de précision. Les investissements dans les technologies de fabrication avancées et les matériaux spéciaux contribuent à alimenter la demande dans les applications industrielles de pointe.
Le Royaume-Uni accroît sa demande grâce à des innovations dans les technologies médicales, l'ingénierie aérospatiale et la recherche, tandis que la France, l'Italie et l'Espagne stimulent leur demande régionale par la production automobile, les énergies renouvelables, l'assemblage électronique et la modernisation industrielle. L'accent mis sur le développement durable, la fabrication numérique et la résilience des programmes européens de semi-conducteurs favorise les investissements dans la production de verrerie spéciale haute performance.
Marché des substrats de verre de la région Asie-Pacifique
En Asie-Pacifique, la part de marché s'élevait à 36 % à 40 % en 2025 et devrait afficher un TCAC de 4,8 % à 5,4 % entre 2026 et 2034. La Chine demeure le principal producteur et consommateur de substrats de verre grâce à ses solides capacités de production électronique. Le Japon et la Corée du Sud contribuent également à ce marché par leurs technologies d'affichage avancées, la fabrication de semi-conducteurs et les technologies de verre spécialisé.
L'Inde et l'Australie investissent dans la fabrication de produits électroniques, les énergies renouvelables et l'industrialisation. Les politiques de développement de l'écosystème des semi-conducteurs, conjuguées à la production de véhicules électriques et aux efforts de numérisation, stimulent la demande de substrats de verre de haute qualité dans la région.
Marché des substrats de verre au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 3,5 % à 4,1 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis investissent dans la diversification industrielle, les énergies renouvelables, les infrastructures de santé de pointe et les capacités de fabrication électronique, créant ainsi de nouvelles opportunités pour les applications du verre spécialisé au-delà des secteurs industriels conventionnels.
L’Afrique du Sud demeure une importante plateforme de production et de distribution dans la région, tandis que le reste du Moyen-Orient et de l’Afrique accroît progressivement ses investissements dans les infrastructures intelligentes, la santé numérique et les projets d’énergies propres. Ces développements devraient soutenir une demande soutenue en substrats de verre de pointe utilisés dans les composants électroniques, les systèmes photovoltaïques et les équipements optiques de précision.
Analyse de segmentation
Taper
Le segment des substrats en verre devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,9 % entre 2026 et 2034. Le marché des substrats en verre continue de s'étendre, les fabricants développant des matériaux spécialisés offrant une résistance thermique, une transparence optique, une résistance mécanique et une stabilité dimensionnelle accrues afin de répondre aux exigences évolutives des secteurs de la fabrication de semi-conducteurs, des technologies d'affichage, des dispositifs médicaux et des systèmes d'énergies renouvelables. L'innovation continue en matière de matériaux et la fabrication de précision devraient favoriser une adoption durable dans les applications industrielles à forte valeur ajoutée.
- Substrats en verre à base de borosilicate : largement utilisés dans les équipements de laboratoire, les diagnostics médicaux, l’optique de précision et l’électronique industrielle en raison de leur excellente résistance aux chocs thermiques, de leur durabilité chimique et de leur stabilité dimensionnelle dans des conditions de fonctionnement exigeantes.
- Substrats en verre à base de silicium : de plus en plus utilisés dans l’encapsulation des semi-conducteurs, les dispositifs MEMS et les composants électroniques intégrés où une isolation électrique supérieure, une uniformité de surface et une compatibilité avec les procédés de fabrication avancés sont essentielles.
- Substrats en verre à base de céramique : privilégiés pour les applications électroniques à haute température, les modules de puissance et les équipements industriels car ils offrent une excellente résistance mécanique, une conductivité thermique et une fiabilité à long terme dans des environnements d’exploitation difficiles.
- Substrats de verre à base de silice fondue/quartz : Bénéficiant d’une forte demande dans la lithographie des semi-conducteurs, la photonique, les systèmes laser et les instruments optiques de précision grâce à une transmission optique exceptionnelle, une dilatation thermique ultra-faible et des caractéristiques de pureté remarquables.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait enregistrer un TCAC de 4,5 % à 5,1 % entre 2026 et 2034. L'adoption croissante de substrats de verre avancés dans les secteurs de l'électronique grand public, des véhicules électriques, de l'imagerie médicale, de l'électronique aérospatiale et des énergies renouvelables continue de stimuler la demande. Les investissements continus dans les infrastructures numériques, la fabrication de semi-conducteurs et les technologies d'affichage de nouvelle génération devraient soutenir la croissance soutenue du marché tout au long de la période de prévision.
- Électronique : Représente le plus grand domaine d'application, soutenu par une production croissante de panneaux d'affichage, de dispositifs semi-conducteurs, de capteurs, de circuits intégrés et de composants électroniques avancés nécessitant des matériaux en verre spéciaux de haute précision.
- Automobile : L'électrification croissante des véhicules, l'intégration des cockpits numériques, les systèmes avancés d'aide à la conduite et les solutions de mobilité connectée continuent d'accroître la demande en substrats de verre durables, légers et thermiquement stables.
- Secteur médical : L’utilisation croissante dans les équipements d’imagerie diagnostique, les instruments de laboratoire, les biocapteurs et l’électronique médicale alimente une demande constante de verres spéciaux de haute qualité offrant une clarté optique et une résistance chimique supérieures.
- Aérospatiale et défense : L’avionique avancée, les systèmes de surveillance, les technologies satellitaires et l’électronique militaire nécessitent des substrats haute performance capables de maintenir leur stabilité dans des conditions de fonctionnement thermiques et mécaniques extrêmes.
- Énergie solaire : La hausse des investissements mondiaux dans la fabrication de modules photovoltaïques et les infrastructures d’énergies renouvelables continue d’encourager l’adoption de substrats en verre spéciaux qui améliorent la durabilité des modules, leur efficacité optique et leurs performances opérationnelles à long terme.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Électronique |
Haut |
Écrans avancés |
Mature |
|
Automobile |
Haut |
Cockpits intelligents |
Mise à l'échelle |
|
Médical |
Moyen |
Imagerie diagnostique |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Optique de précision |
Mature |
|
Énergie solaire |
Moyen |
photovoltaïque à haut rendement |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des substrats en verre
Expansion de la fabrication de semi-conducteurs avancés
L'industrie mondiale des semi-conducteurs investit massivement dans de nouvelles installations de fabrication et des technologies d'encapsulation avancées afin de répondre à la demande croissante de processeurs d'intelligence artificielle, de calcul haute performance, d'électronique automobile et de dispositifs de communication. Ces investissements nécessitent des substrats en verre présentant une stabilité dimensionnelle, une résistance thermique et des surfaces ultra-lisses exceptionnelles pour une fabrication de précision. Les initiatives gouvernementales soutenant la production nationale de semi-conducteurs en Amérique du Nord, en Europe et en Asie-Pacifique renforcent encore cette demande. À mesure que les technologies de fabrication évoluent vers des nœuds de gravure plus fins et une intégration hétérogène, les fabricants investissent de plus en plus dans des solutions de verre spéciales capables de répondre à des spécifications techniques rigoureuses tout en améliorant l'efficacité de la production, la fiabilité des produits et les performances opérationnelles à long terme pour les applications électroniques avancées.
Adoption croissante des technologies d'affichage haute performance
La préférence des consommateurs pour les smartphones, tablettes, téléviseurs, objets connectés et écrans automobiles à haute résolution continue d'accélérer la demande en substrats de verre haut de gamme. Les fabricants adoptent de plus en plus des matériaux en verre ultra-minces, chimiquement renforcés et optiquement supérieurs afin d'améliorer la durabilité, la qualité d'image et l'efficacité énergétique des écrans. La commercialisation rapide des technologies OLED, Mini-LED et Micro-LED élargit encore les perspectives des producteurs de verre spécialisé. Les cockpits numériques automobiles et les systèmes d'infodivertissement interactifs contribuent également à l'augmentation des exigences en matière de substrats. Ces évolutions encouragent des investissements continus dans les technologies de traitement de précision, l'automatisation et les systèmes de contrôle qualité avancés afin de satisfaire aux normes de performance toujours plus exigeantes de l'industrie électronique mondiale.
Augmentation des investissements dans les énergies renouvelables et les technologies médicales
Le développement des installations d'énergies renouvelables et des infrastructures de santé de pointe engendre une demande accrue de substrats en verre spéciaux. Les modules photovoltaïques nécessitent des matériaux verriers hautement transparents et durables, capables de maintenir leurs performances à long terme dans des conditions environnementales variées. Parallèlement, les systèmes d'imagerie médicale, les diagnostics de laboratoire, les biocapteurs et les équipements d'analyse de précision dépendent de plus en plus de verres spéciaux offrant une clarté optique et une résistance chimique supérieures. Les investissements publics et privés en faveur du déploiement des énergies propres et de la modernisation des soins de santé continuent de consolider les fondamentaux du marché. Les fabricants s'adaptent en innovant leurs produits, en adoptant des méthodes de production durables et en augmentant leurs capacités de fabrication afin de répondre aux besoins croissants de ces secteurs d'utilisation finale stratégiques.
Tendances futures du marché des substrats de verre
Intégration du verre ultra-mince pour l'électronique de nouvelle génération
Le verre ultra-mince spécialisé devrait jouer un rôle de plus en plus important à mesure que les fabricants développent des écrans pliables, des dispositifs électroniques portables, des capteurs flexibles et des boîtiers de semi-conducteurs compacts. Les tendances du marché des substrats de verre indiquent un investissement soutenu dans les matériaux légers offrant une transmission optique élevée, une résistance mécanique accrue et des performances thermiques améliorées. Les progrès constants en matière de traitement de précision, de renforcement chimique et de technologies d'inspection automatisées permettront une adoption commerciale plus large, tout en soutenant les initiatives mondiales de numérisation de l'électronique grand public, des écrans automobiles et de la numérisation industrielle de nouvelle génération.
Accent mis sur la fabrication durable de verre spécialisé
La performance environnementale devient un facteur de compétitivité essentiel pour la fabrication de verres spéciaux. Les producteurs sont tenus d'investir dans des technologies de fusion écoénergétiques, des matières premières recyclées, la récupération de la chaleur résiduelle et des procédés de production à faible émission de carbone. Les objectifs de développement durable fixés par les gouvernements et les clients industriels incitent les fabricants à réduire leurs émissions tout en améliorant l'efficacité de l'utilisation des ressources. Les systèmes de fabrication numérique, l'optimisation des processus grâce à l'intelligence artificielle et les initiatives d'économie circulaire devraient également renforcer la performance opérationnelle et améliorer la compétitivité à long terme de l'ensemble du secteur mondial du verre spécial.
Opportunités du marché des substrats en verre
Expansion des écosystèmes de fabrication de semi-conducteurs
Les gouvernements d'Amérique du Nord, d'Europe et d'Asie-Pacifique continuent de soutenir la production nationale de semi-conducteurs par le biais d'incitations financières, d'investissements dans les infrastructures et de collaborations en matière de recherche. Ces initiatives créent un environnement favorable aux fournisseurs de verres spéciaux capables de fournir des matériaux de pointe pour le traitement des plaquettes, la photonique et le conditionnement électronique. Les prévisions du marché des substrats de verre indiquent que les fournisseurs qui développent leurs capacités de production régionales, renforcent leurs partenariats avec leurs clients et investissent dans des technologies de fabrication avancées seront bien placés pour capter la demande à long terme générée par les stratégies de localisation de la production de semi-conducteurs, améliorer la résilience de la chaîne d'approvisionnement et soutenir une croissance durable de leur chiffre d'affaires grâce à des applications industrielles diversifiées à forte valeur ajoutée.
Demande croissante de véhicules électriques et de mobilité avancée
L'électrification des véhicules et les systèmes de mobilité intelligente offrent des opportunités considérables aux fabricants de substrats en verre spéciaux. Les tableaux de bord numériques, les affichages tête haute à réalité augmentée, les systèmes avancés d'aide à la conduite, les technologies de surveillance des batteries et les plateformes de véhicules connectés nécessitent des composants en verre durables, thermiquement stables et d'une grande précision optique. L'augmentation de la production de véhicules électriques haut de gamme sur les principaux marchés automobiles devrait accroître la demande en matériaux de substrat innovants. Les entreprises qui développent des verres spéciaux légers, chimiquement renforcés et adaptés à des applications spécifiques, tout en collaborant étroitement avec les constructeurs automobiles, sont susceptibles de consolider leur position concurrentielle et de garantir des perspectives de croissance à long terme.
Haut du formulaire
Bas du formulaire
Développements récents
- Juin 2025 : AGC Inc. a annoncé, en collaboration avec l’Université de Tokyo, la mise au point d’une technologie de traitement du verre par laser capable de traiter des matériaux en verre transparent à une vitesse environ un million de fois supérieure à celle des méthodes conventionnelles. Cette innovation devrait favoriser la fabrication de semi-conducteurs de nouvelle génération et la production de substrats de verre avancés pour les applications électroniques et photoniques.
- Février 2025 : TASMIT Inc. a développé un nouveau système d’inspection pour substrats de verre, intégré à sa gamme INSPECTRA de systèmes d’inspection visuelle de plaquettes de semi-conducteurs. Ce système, reconnu pour sa haute efficacité dans la fabrication de semi-conducteurs de pointe, sera commercialisé à partir de mars 2025.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -