
Mercato del sustratos di vetro: dimensioni, crescita e previsioni 2034
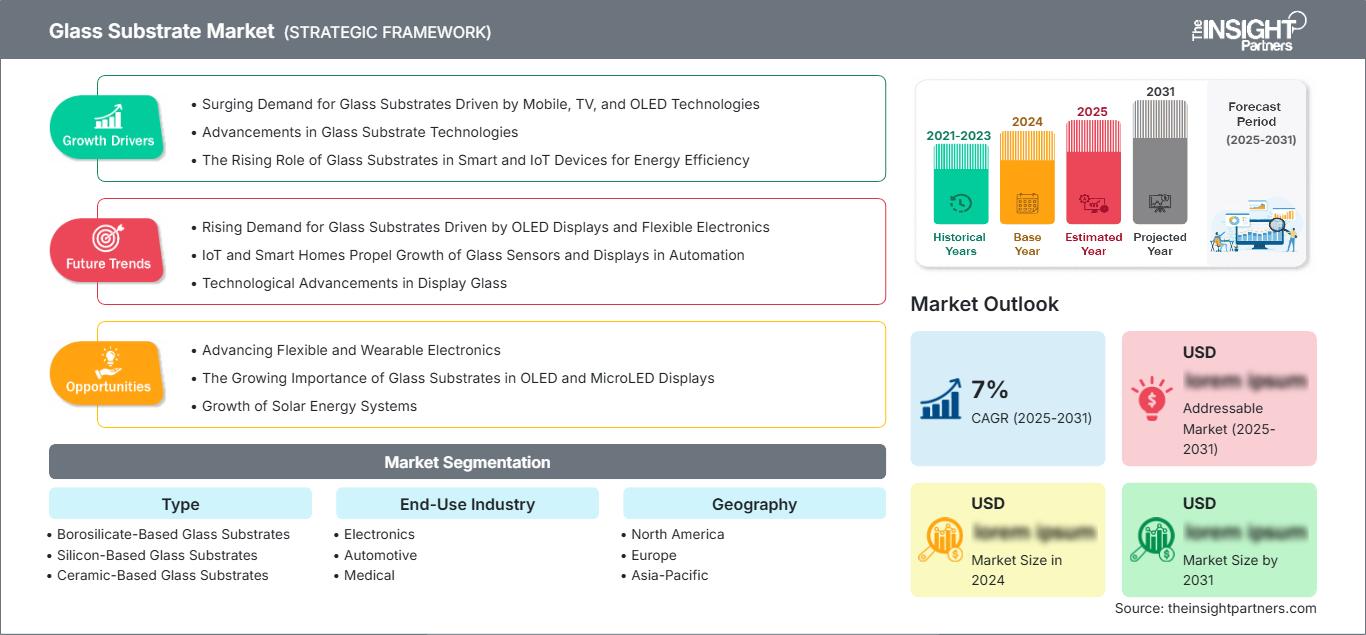
Dimensioni e previsioni del mercato dei substrati di vetro (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (substrati di vetro a base di borosilicato, substrati di vetro a base di silicio, substrati di vetro a base di ceramica, substrati di vetro a base di silice fusa/quarzo, altri); settore di utilizzo finale (elettronica, automobilistico, medicale, aerospaziale e difesa, energia solare) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003790
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 20, 2026


Dimensioni del mercato nel 2025
7,77 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,85 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,26 %
Tasso di crescita
Mercato di riferimento
86,65 miliardi di dollari USA
(2026-2034)
Il mercato dei substrati di vetro ha raggiunto un valore stimato di 7,77 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,85 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,26%. Il crescente utilizzo di tecnologie di visualizzazione innovative, soluzioni di packaging per semiconduttori e fotovoltaico continua a stimolare la domanda di substrati di vetro di qualità superiore. I crescenti investimenti nella produzione elettronica, nella digitalizzazione del settore automobilistico e nello sviluppo di componenti ottici di precisione guidano la crescita del mercato, con sforzi volti a migliorare la resistenza termica, la precisione dimensionale e la sottigliezza dei substrati di vetro.
In Nord America, i continui investimenti nella produzione di semiconduttori, nei dispositivi medici moderni e nell'elettronica aerospaziale continueranno a favorire la crescita. Il mercato regionale dei substrati di vetro è trainato dagli incentivi alla produzione nazionale, dal crescente utilizzo di tecnologie di packaging avanzate e dalla crescente domanda di vetro speciale nei settori della difesa e dell'automotive. Si prevede che la crescita del mercato regionale si mantenga stabile a un CAGR del 3,8-4,4%.
Analisi e approfondimenti sul mercato dei substrati in vetro
- Nord America: i forti investimenti nella fabbricazione di semiconduttori, nell'elettronica aerospaziale e nelle tecnologie mediche posizionano il Nord America come mercato regionale leader. La regione rappresentava il 31-35% della quota di mercato dei substrati di vetro nel 2025 e si prevede che crescerà a un CAGR del 3,8-4,4% nel periodo 2026-2034 , grazie alle iniziative di localizzazione della produzione e agli investimenti in tecnologie ad alto valore aggiunto.
- USA: Gli Stati Uniti dominano la domanda regionale grazie alla produzione di semiconduttori avanzati, all'innovazione nell'elettronica di consumo e alle applicazioni per la difesa, rappresentando il 78-82% del Nord America nel 2025 e espandendosi a un tasso di crescita annuo composto (CAGR) del 3,9-4,5% nel periodo 2026-2034 .
- Europa: L'Europa beneficia di solidi settori come l'elettronica automobilistica, l'ottica di precisione e l'automazione industriale, trainati da Germania, Francia, Italia e Regno Unito . La regione deteneva una quota di mercato del 24-28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,7-4,3% nel periodo 2026-2034 .
- Asia-Pacifico: L'Asia-Pacifico rimane l'hub manifatturiero in più rapida crescita, sostenuto dalla produzione di elettronica su larga scala in Cina, Giappone, Corea del Sud e India . La regione rappresentava una quota del 36-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034 .
- Segmento più ampio: l'elettronica si è affermata come il settore di utilizzo finale più importante grazie alla sua ampia diffusione in display, wafer di semiconduttori, sensori e circuiti integrati, contribuendo con una quota di mercato del 48-52% nel 2025 e crescendo a un CAGR del 4,5-5,1% nel periodo 2026-2034 .
- Segmento ad alta crescita: si prevede che i substrati in vetro a base di silice fusa/quarzo registreranno l'espansione più rapida grazie alla crescente adozione nella litografia dei semiconduttori, nella fotonica e nei sistemi ottici di precisione. Il segmento rappresentava una quota di mercato del 18-22% nel 2025 e si prevede che crescerà a un CAGR del 5,6-6,2% nel periodo 2026-2034 .
- Aziende chiave analizzate nel dettaglio: AGC Inc., Corning Incorporated, HOYA Corporation, IRICO Group Electronics Co., Ltd., LG Chem Ltd., Nippon Sheet Glass Co., Ltd., Ohara Inc., Plan Optik AG, SCHOTT AG e Tunghsu Group Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Negli ultimi dieci anni, le rapide innovazioni nella miniaturizzazione dei semiconduttori, nelle tecnologie di visualizzazione e nell'ingegneria ottica hanno portato a cambiamenti significativi nel settore dei substrati di vetro. I produttori si stanno dedicando sempre più allo sviluppo di prodotti in vetro sottile, al rinforzo chimico dei substrati e al miglioramento della resistenza al calore, a causa delle mutevoli esigenze prestazionali dell'elettronica di consumo, dei display per autoveicoli e degli strumenti di diagnostica medica. Inoltre, i metodi di produzione sono stati adattati in termini di automazione, ottimizzazione della resa e diversificazione geografica al fine di migliorare la resilienza della catena di approvvigionamento nel contesto dei rigorosi criteri di qualità imposti dalle tecnologie avanzate.
Si prevede che l'attività di investimento aumenterà nella regione Asia-Pacifico e in Nord America, grazie al continuo sostegno dei governi allo sviluppo dell'ecosistema dei semiconduttori e degli impianti di produzione di elettronica di fascia alta. La crescita futura sarà trainata dalla crescente diffusione di auto elettriche, dalla produzione di energia rinnovabile, da apparecchiature sanitarie sofisticate e dall'elettronica aeronautica. Le problematiche legate alla sostenibilità, come l'efficienza energetica nella produzione, l'utilizzo di materiali riciclati e le basse emissioni di carbonio durante la produzione, potrebbero avere un impatto significativo sull'ulteriore sviluppo delle capacità produttive e sui miglioramenti tecnologici.
Ambito del rapporto sul mercato dei substrati di vetro
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,77 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 10,85 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei substrati in vetro
La crescita del mercato dei substrati di vetro sarà trainata dall'aumento dell'utilizzo di display elettronici avanzati, prodotti a semiconduttore, elettronica automobilistica e fotovoltaico. I substrati di vetro offrono una buona trasparenza ottica, stabilità dimensionale, proprietà termiche e isolamento elettrico, requisiti essenziali per i moderni progressi tecnologici. Inoltre, i crescenti investimenti in impianti di fabbricazione di semiconduttori, nella produzione di display OLED e Micro-LED e nell'utilizzo di sistemi avanzati di assistenza alla guida stimolano ulteriormente la domanda. Infine, le iniziative governative per promuovere la produzione nazionale di semiconduttori e l'utilizzo di energie rinnovabili garantiscono una forte domanda sia nei paesi sviluppati che in quelli in via di sviluppo.
Il processo di gestione della catena di approvvigionamento in questo mercato è diventato sempre più complesso a causa dell'importanza attribuita all'ottenimento di silice ad elevata purezza, composti chimici e macchinari di precisione utilizzati nella produzione. L'automazione e le misure di controllo qualità assistite da computer hanno aumentato l'efficienza e ridotto il tasso di difettosità nei processi produttivi. Inoltre, la collaborazione tra fornitori di materie prime, produttori di vetro speciale, produttori di semiconduttori e produttori di apparecchiature originali (OEM) di elettronica aiuta le aziende a soddisfare gli standard tecnici richiesti nei diversi settori.
Il panorama competitivo del mercato dei substrati di vetro evidenzia l'innovazione, la scalabilità della produzione, la qualità del prodotto e l'espansione regionale come fattori chiave della competizione. Le aziende leader del mercato, AGC Inc., Corning Incorporated, SCHOTT AG, HOYA Corporation, Nippon Sheet Glass Co., Ltd. e Ohara Inc., continuano a investire nella ricerca e sviluppo di substrati di vetro più sottili, resistenti e chimicamente più robusti, adatti all'utilizzo nell'elettronica e nell'ottica di ultima generazione. A livello regionale, gli investimenti sono effettuati da IRICO Group Electronics Co., Ltd., Tunghsu Group Co., Ltd., Plan Optik AG e LG Chem Ltd.
Gli investimenti sono in rapida crescita, con governi e aziende private che pongono l'accento sull'autosufficienza dell'industria dei semiconduttori, sul progresso del settore delle tecnologie sanitarie e sulla costruzione di infrastrutture a basso consumo energetico. Si assiste a un'espansione della produzione, accompagnata dall'automazione, dall'utilizzo di sistemi di ispezione basati sull'intelligenza artificiale e da tecnologie di produzione di precisione. La collaborazione strategica tra produttori di vetro speciale, stabilimenti di produzione di semiconduttori, aziende di display e istituti di ricerca sta guidando l'innovazione nel campo del vetro ultrasottile, del vetro a bassa dilatazione termica e dei substrati ad alta trasmittanza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei substrati in vetro: approfondimenti strategici
Approfondimenti regionali
Mercato dei substrati di vetro in Nord America
Nel 2025 il Nord America deteneva una quota di mercato globale compresa tra il 31% e il 35% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,8-4,4% nel periodo 2026-2034. I substrati in vetro hanno mantenuto la propria quota di mercato grazie agli ingenti investimenti nella produzione di semiconduttori, nell'elettronica aerospaziale, nei dispositivi medici e nel settore automobilistico. Le politiche governative favorevoli alla produzione locale di semiconduttori e i progressi tecnologici nel settore del vetro speciale contribuiscono alla crescita delle capacità produttive regionali e a ulteriori investimenti nell'elettronica.
Un altro vantaggio di cui gode la regione è la presenza di un ambiente di ricerca esperto, leggi sulla proprietà intellettuale ben consolidate e la collaborazione tra aziende manifatturiere, università e imprese tecnologiche. La crescente adozione di tecnologie di packaging avanzate, la maggiore richiesta di pannelli display ad alte prestazioni e il crescente utilizzo di sistemi di diagnostica per immagini contribuiscono alla crescita del mercato. I programmi di sostenibilità che incoraggiano processi produttivi efficienti dal punto di vista energetico e la produzione ecocompatibile spingono i produttori di supporti per vetro speciali ad ammodernare i propri impianti.
Mercato statunitense dei substrati in vetro
Nel 2025 gli Stati Uniti rappresentavano il 78%-82% della quota di mercato nordamericana e cresceranno a un tasso annuo composto (CAGR) del 3,9%-4,5% dal 2026 al 2034. I fattori chiave che guidano la domanda includono la produzione di semiconduttori, l'elettronica per la difesa, le applicazioni sanitarie e l'elettronica di consumo di fascia alta. I continui investimenti interni in stabilimenti di produzione di wafer e soluzioni di packaging innovative stanno creando un contesto commerciale favorevole per i produttori di substrati di vetro speciali, promuovendo al contempo la crescita della capacità produttiva.
Le principali aziende tecnologiche, i produttori di semiconduttori e gli istituti di ricerca investono costantemente nello sviluppo di materiali in grado di migliorare le proprietà ottiche, le caratteristiche termiche e la resistenza meccanica. La crescente diffusione di veicoli elettrici, sistemi avanzati di assistenza alla guida e display ad alta risoluzione amplia le opportunità commerciali per questi produttori. La presenza di importanti produttori di vetri speciali e le solide capacità di ricerca e sviluppo rafforzano ulteriormente la posizione competitiva del settore nel mercato regionale.
Mercato europeo dei substrati in vetro
Si stima che l'Europa rappresenterà il 24-28% del mercato mondiale nel 2025, con una crescita futura prevista a un tasso annuo composto (CAGR) del 3,7-4,3% tra il 2026 e il 2034. La Germania si conferma leader di mercato grazie ai suoi solidi settori dell'elettronica automobilistica, dell'automazione industriale, delle apparecchiature per semiconduttori e dell'ingegneria di precisione. Gli investimenti in tecnologie di produzione avanzate e materiali speciali contribuiscono ad alimentare la domanda nelle applicazioni industriali di alta gamma.
Il Regno Unito incrementa la propria domanda grazie allo sviluppo innovativo di tecnologie mediche, ingegneria aerospaziale e attività di ricerca, mentre Francia, Italia e Spagna stimolano la domanda regionale attraverso la produzione automobilistica, le iniziative nel settore delle energie rinnovabili, l'assemblaggio di componenti elettronici e l'ammodernamento industriale. L'attenzione alla sostenibilità, alla produzione digitale e alla resilienza dei programmi europei nel settore dei semiconduttori sta favorendo maggiori investimenti nella produzione di prodotti in vetro speciali ad alte prestazioni.
Mercato dei substrati in vetro nella regione Asia-Pacifico
Nella regione Asia-Pacifico, la quota di mercato si attestava tra il 36% e il 40% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 4,8% e il 5,4% dal 2026 al 2034. La Cina continua a essere il principale produttore e consumatore di substrati di vetro grazie alle sue solide capacità di produzione di componenti elettronici. Giappone e Corea del Sud contribuiscono al settore attraverso tecnologie avanzate per display, produzione di semiconduttori e tecnologie per vetri speciali.
India e Australia hanno investito nella produzione di componenti elettronici, in progetti di energia rinnovabile e in attività di industrializzazione. Le politiche di sviluppo dell'ecosistema dei semiconduttori, unitamente alla produzione di veicoli elettrici e agli sforzi di digitalizzazione, hanno alimentato la domanda di substrati di vetro di alta qualità nella regione.
Mercato dei substrati in vetro in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo nella diversificazione industriale, nelle energie rinnovabili, nelle infrastrutture sanitarie avanzate e nelle capacità di produzione di elettronica, creando nuove opportunità per applicazioni di vetro speciale al di là dei settori industriali convenzionali.
Il Sudafrica rimane un importante polo di produzione e distribuzione nella regione, mentre il resto del Medio Oriente e dell'Africa sta gradualmente aumentando gli investimenti in infrastrutture intelligenti, sanità digitale e progetti di energia pulita. Si prevede che questi sviluppi sosterranno una domanda costante di substrati di vetro avanzati utilizzati in componenti elettronici, sistemi fotovoltaici e apparecchiature ottiche di precisione.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Type" crescerà a un CAGR del 4,3-4,9% nel periodo 2026-2034 . Il mercato dei substrati di vetro continua ad ampliarsi grazie allo sviluppo da parte dei produttori di materiali specializzati con maggiore resistenza termica, trasparenza ottica, resistenza meccanica e stabilità dimensionale, al fine di soddisfare le esigenze in continua evoluzione nei settori della fabbricazione di semiconduttori, delle tecnologie di visualizzazione, dei dispositivi medici e dei sistemi di energia rinnovabile. La continua innovazione dei materiali e la produzione di precisione dovrebbero rafforzare l'adozione a lungo termine in applicazioni industriali ad alto valore aggiunto.
- Substrati in vetro borosilicato: ampiamente utilizzati in apparecchiature di laboratorio, diagnostica medica, ottica di precisione ed elettronica industriale grazie all'eccellente resistenza agli shock termici, alla durabilità chimica e alla stabilità dimensionale in condizioni operative impegnative.
- Substrati in vetro a base di silicio: sempre più utilizzati nel packaging dei semiconduttori, nei dispositivi MEMS e nei componenti elettronici integrati, dove un isolamento elettrico superiore, l'uniformità della superficie e la compatibilità con processi di fabbricazione avanzati sono essenziali.
- Substrati in vetro a base ceramica: preferiti per applicazioni elettroniche ad alta temperatura, moduli di potenza e apparecchiature industriali, in quanto offrono eccellente resistenza meccanica, conduttività termica e affidabilità a lungo termine in ambienti operativi difficili.
- Substrati in vetro fuso a base di silice/quarzo: stanno riscontrando una forte domanda nella litografia dei semiconduttori, nella fotonica, nei sistemi laser e negli strumenti ottici di precisione grazie all'eccezionale trasmissione ottica, alla bassissima espansione termica e alle straordinarie caratteristiche di purezza.
Settore di utilizzo finale
Si prevede che il segmento dell'industria di utilizzo finale registrerà un CAGR del 4,5-5,1% nel periodo 2026-2034 . La crescente adozione in settori quali l'elettronica di consumo, i veicoli elettrici, i sistemi di diagnostica per immagini medicali, l'elettronica aerospaziale e le tecnologie per le energie rinnovabili continua a rafforzare la domanda di substrati di vetro avanzati. I continui investimenti in infrastrutture digitali, produzione di semiconduttori e tecnologie di visualizzazione di nuova generazione dovrebbero sostenere una crescita costante del mercato per tutto il periodo di previsione.
- Elettronica: rappresenta il settore applicativo più ampio, supportato dalla crescente produzione di pannelli display, dispositivi a semiconduttore, sensori, circuiti integrati e componenti elettronici avanzati che richiedono materiali in vetro speciali ad alta precisione.
- Settore automobilistico: la crescente elettrificazione dei veicoli, l'integrazione digitale dell'abitacolo, i sistemi avanzati di assistenza alla guida e le soluzioni di mobilità connessa continuano ad aumentare la domanda di substrati in vetro durevoli, leggeri e termicamente stabili.
- Settore medico: l'utilizzo sempre più diffuso in apparecchiature per la diagnostica per immagini, strumenti di laboratorio, biosensori ed elettronica medicale sostiene una domanda costante di vetro speciale di alta qualità che offre chiarezza ottica e resistenza chimica superiori.
- Settore aerospaziale e della difesa: l'avionica avanzata, i sistemi di sorveglianza, le tecnologie satellitari e l'elettronica militare richiedono substrati ad alte prestazioni in grado di mantenere la stabilità in condizioni operative termiche e meccaniche estreme.
- Energia solare: i crescenti investimenti globali nella produzione di pannelli fotovoltaici e nelle infrastrutture per le energie rinnovabili continuano a favorire l'adozione di substrati di vetro speciali che migliorano la durata dei moduli, l'efficienza ottica e le prestazioni operative a lungo termine.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Elettronica |
Alto |
Display avanzati |
Maturo |
|
Automobilistico |
Alto |
Cabine di pilotaggio intelligenti |
Scalatura |
|
Medico |
Mezzo |
Diagnostica per immagini |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Ottica di precisione |
Maturo |
|
Energia solare |
Mezzo |
Fotovoltaico ad alta efficienza |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei substrati in vetro
Espansione della produzione di semiconduttori avanzati
L'industria globale dei semiconduttori sta investendo massicciamente in nuovi impianti di produzione e tecnologie di packaging avanzate per soddisfare la crescente domanda di processori per l'intelligenza artificiale, sistemi di calcolo ad alte prestazioni, elettronica per autoveicoli e dispositivi di comunicazione. Questi investimenti richiedono substrati di vetro con eccezionale stabilità dimensionale, resistenza termica e superfici ultra-lisce per una produzione di precisione. Le iniziative governative a sostegno della produzione nazionale di semiconduttori in Nord America, Europa e Asia Pacifico stanno ulteriormente rafforzando la domanda. Con l'evoluzione continua delle tecnologie di produzione verso nodi di processo più piccoli e l'integrazione eterogenea, i produttori stanno aumentando gli investimenti in soluzioni di vetro speciali in grado di soddisfare rigorose specifiche tecniche, migliorando al contempo l'efficienza produttiva, l'affidabilità del prodotto e le prestazioni operative a lungo termine in applicazioni elettroniche avanzate.
Adozione crescente di tecnologie di visualizzazione ad alte prestazioni
La preferenza dei consumatori per smartphone, tablet, televisori, dispositivi indossabili e display per autoveicoli ad alta risoluzione continua ad accelerare la domanda di substrati di vetro di alta qualità. I produttori stanno adottando sempre più materiali in vetro ultrasottili, chimicamente rinforzati e otticamente superiori per migliorare la durata dei display, la qualità dell'immagine e l'efficienza energetica. La rapida commercializzazione delle tecnologie OLED, Mini-LED e Micro-LED amplia ulteriormente le opportunità per i produttori di vetro speciale. Anche gli abitacoli digitali per autoveicoli e i sistemi di infotainment interattivi stanno aumentando il fabbisogno di substrati. Questi sviluppi incoraggiano continui investimenti in tecnologie di lavorazione di precisione, automazione e sistemi avanzati di controllo qualità per soddisfare gli standard prestazionali sempre più esigenti dell'industria elettronica globale.
Aumento degli investimenti nelle energie rinnovabili e nelle tecnologie mediche
L'espansione degli impianti di energia rinnovabile e delle infrastrutture sanitarie avanzate sta creando una maggiore domanda di substrati in vetro speciali. I moduli fotovoltaici richiedono materiali in vetro ad alta trasparenza e durevoli, in grado di mantenere prestazioni a lungo termine in diverse condizioni ambientali. Allo stesso tempo, i sistemi di diagnostica per immagini medicali, la diagnostica di laboratorio, i biosensori e le apparecchiature analitiche di precisione dipendono sempre più da vetri speciali che offrono una chiarezza ottica e una resistenza chimica superiori. Gli investimenti pubblici e privati a sostegno della diffusione delle energie pulite e della modernizzazione del settore sanitario continuano a rafforzare i fondamentali del mercato. I produttori stanno rispondendo attraverso l'innovazione di prodotto, metodi di produzione sostenibili e l'ampliamento della capacità produttiva per soddisfare le crescenti esigenze di questi settori di utilizzo finale strategicamente importanti.
Tendenze future del mercato dei substrati in vetro
Integrazione del vetro ultrasottile per l'elettronica di prossima generazione
Si prevede che il vetro speciale ultrasottile acquisirà sempre maggiore importanza con lo sviluppo di display pieghevoli, dispositivi elettronici indossabili, sensori flessibili e package compatti per semiconduttori. Le tendenze del mercato dei substrati in vetro indicano un investimento costante in materiali leggeri che offrono elevata trasmissione ottica, maggiore resistenza meccanica e migliori prestazioni termiche. I continui progressi nella lavorazione di precisione, nel rinforzo chimico e nelle tecnologie di ispezione automatizzata consentiranno una più ampia adozione commerciale, supportando al contempo l'elettronica di consumo di nuova generazione, i display per autoveicoli e le iniziative di digitalizzazione industriale in tutto il mondo.
Maggiore attenzione alla produzione sostenibile di vetri speciali.
Le prestazioni ambientali stanno diventando un fattore competitivo chiave nel settore della produzione di vetro speciale. I produttori sono chiamati a investire in tecnologie di fusione ad alta efficienza energetica, materie prime riciclate, recupero del calore di scarto e processi produttivi a basse emissioni di carbonio. Gli obiettivi di sostenibilità stabiliti dai governi e dai clienti industriali incoraggiano i produttori a ridurre le emissioni e a migliorare l'efficienza delle risorse. Anche i sistemi di produzione digitali, l'ottimizzazione dei processi basata sull'intelligenza artificiale e le iniziative di economia circolare dovrebbero rafforzare le prestazioni operative e migliorare la competitività a lungo termine dell'intero settore globale del vetro speciale.
Opportunità di mercato per i substrati di vetro
Espansione degli ecosistemi di produzione di semiconduttori
I governi del Nord America, dell'Europa e dell'Asia Pacifica continuano a sostenere la produzione nazionale di semiconduttori attraverso incentivi finanziari, investimenti infrastrutturali e collaborazioni di ricerca. Queste iniziative creano condizioni favorevoli per i fornitori di vetro speciale in grado di fornire materiali avanzati per la lavorazione dei wafer, la fotonica e il packaging elettronico. Le previsioni del mercato dei substrati di vetro indicano che i fornitori che espandono la capacità produttiva regionale, rafforzano le partnership con i clienti e investono in tecnologie di produzione avanzate saranno ben posizionati per cogliere la domanda a lungo termine generata dalle strategie di localizzazione dei semiconduttori, migliorando la resilienza della catena di approvvigionamento e supportando una crescita sostenuta dei ricavi attraverso applicazioni industriali diversificate ad alto valore aggiunto.
Aumento della domanda di veicoli elettrici e mobilità avanzata
L'elettrificazione dei veicoli e i sistemi di mobilità intelligente stanno creando notevoli opportunità per i produttori di substrati in vetro speciali. I quadri strumenti digitali, i display head-up a realtà aumentata, i sistemi avanzati di assistenza alla guida, le tecnologie di monitoraggio delle batterie e le piattaforme per veicoli connessi richiedono componenti in vetro durevoli, termicamente stabili e otticamente precisi. Si prevede che la crescente produzione di veicoli elettrici di alta gamma nei principali mercati automobilistici amplierà la domanda di materiali innovativi per i substrati. Le aziende che sviluppano vetri speciali leggeri, chimicamente rinforzati e specifici per determinate applicazioni, collaborando strettamente con i produttori di apparecchiature originali del settore automobilistico, rafforzeranno probabilmente la propria posizione competitiva e si assicureranno opportunità di crescita a lungo termine.
Inizio del modulo
Parte inferiore del modulo
Sviluppi recenti
- Giugno 2025: AGC Inc. ha annunciato, in collaborazione con l'Università di Tokyo, lo sviluppo di una tecnologia di lavorazione del vetro tramite laser, in grado di lavorare materiali in vetro trasparente a una velocità circa un milione di volte superiore rispetto ai metodi convenzionali. Si prevede che questa innovazione supporterà la produzione di semiconduttori di nuova generazione e la fabbricazione di substrati in vetro avanzati per applicazioni elettroniche e fotoniche.
- Febbraio 2025: TASMIT Inc. ha sviluppato un nuovo sistema di ispezione per substrati di vetro, parte della serie INSPECTRA di sistemi di ispezione visiva per wafer di semiconduttori, che si è distinta per la sua elevata efficienza nella produzione di semiconduttori avanzati. La commercializzazione del sistema di ispezione per substrati di vetro di grandi dimensioni inizierà a marzo 2025.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -