
ガラスサブストレイット市場:動向・需要・予測 2034
ガラス基板市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ホウケイ酸系ガラス基板、シリコン系ガラス基板、セラミック系ガラス基板、溶融石英系ガラス基板、その他)、最終用途産業別(エレクトロニクス、自動車、医療、航空宇宙・防衛、太陽光発電)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003790
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 20, 2026


2025年の市場規模
77 億7000万米ドル
基準年値
2034年の予測
108億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.26 %
成長率
対象市場
866億5000 万米ドル
(2026年~2034年)
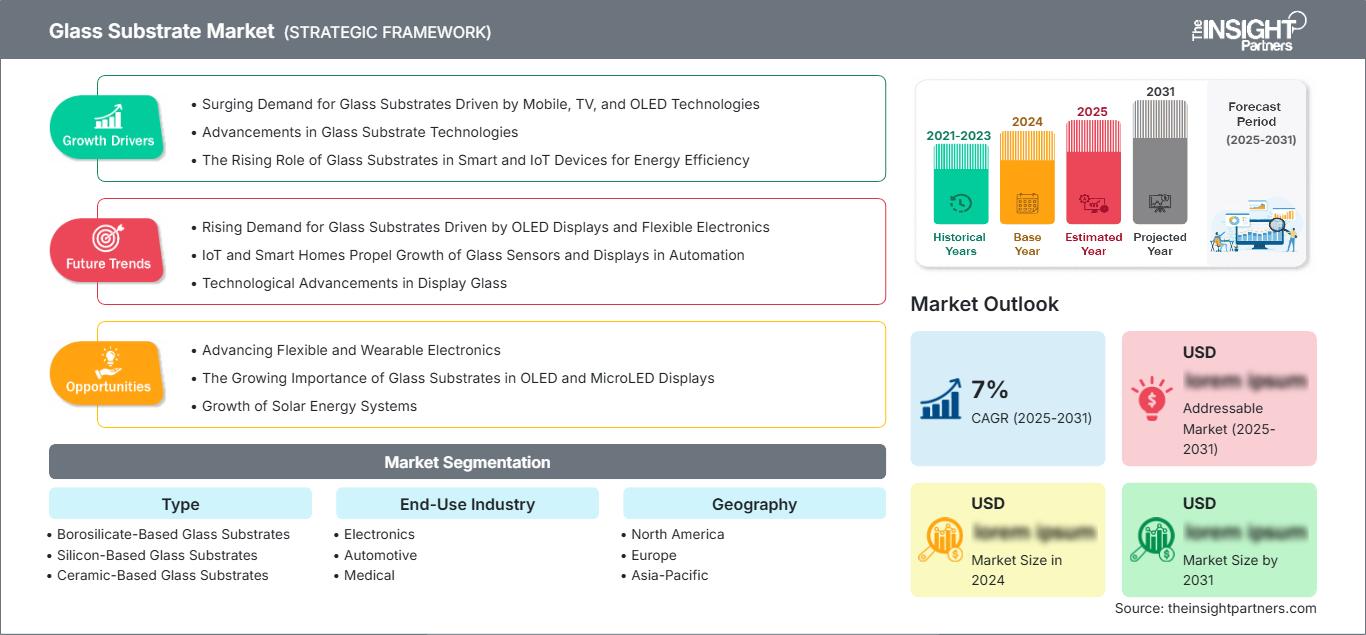
ガラス基板市場規模は、2025年には77億7,000万米ドルと推定され、2034年には108億5,000万米ドルに達すると予測されており、年平均成長率(CAGR)は4.26%です。革新的なディスプレイ技術、半導体パッケージングソリューション、太陽光発電の利用拡大により、高性能ガラス基板の需要が引き続き高まっています。電子機器製造への投資増加、自動車のデジタル化、精密光学部品の開発などが市場の発展を牽引しており、耐熱性、寸法精度、薄型ガラス基板の改良に向けた取り組みが進められています。
北米では、半導体製造、最新医療機器、航空宇宙エレクトロニクスへの継続的な投資が、今後も成長環境を促進するでしょう。同地域のガラス基板市場は、国内製造業への優遇措置、先進的なパッケージング技術の利用拡大、防衛産業および自動車産業における特殊ガラスの需要増加によって牽引されています。同地域市場の成長率は、年平均成長率(CAGR)3.8~4.4%で安定的に推移すると予測されています。
ガラス基板市場の評価と洞察
- 北米:半導体製造、航空宇宙エレクトロニクス、医療技術への積極的な投資により、北米は地域市場をリードする地位を確立しています。同地域は2025年にはガラス基板市場の31~35%のシェアを占め、製造拠点の現地化イニシアチブと高付加価値技術への投資に支えられ、 2026~2034年には年平均成長率(CAGR)3.8~4.4%で成長すると予測されています。
- 米国:米国は、高度な半導体製造、民生用電子機器の革新、防衛用途を通じて地域需要を支配しており、2025年には北米の78~82%を占め、 2026~2034年には年平均成長率3.9~4.5%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは、ドイツ、フランス、イタリア、英国が牽引する強力な自動車エレクトロニクス、精密光学、産業オートメーション産業の恩恵を受けています。同地域は2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)3.7~4.3%を記録すると予測されています。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、韓国、インドにおける大規模な電子機器生産に支えられ、依然として最も急速に成長している製造拠点です。同地域は2025年には36~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で拡大すると予測されています。
- 最大のセグメント: エレクトロニクスは、ディスプレイ、半導体ウェハ、センサー、集積回路への広範な展開により、最大のエンドユース産業として台頭し、2025年には市場シェアの48~52%を占め、 2026~2034年には年平均成長率4.5~5.1%で成長すると予測されています。
- 高成長分野: 溶融石英/石英ベースのガラス基板は、半導体リソグラフィ、フォトニクス、精密光学システムにおける採用拡大に伴い、最も急速な成長が見込まれています。この分野は2025年には18~22%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.6~6.2%で成長すると予測されています。
- 詳細に分析された主要企業: AGC株式会社、コーニング株式会社、HOYA株式会社、IRICOグループエレクトロニクス株式会社、LG化学株式会社、日本板硝子株式会社、オハラ株式会社、プランオプティックAG、ショットAG、および東蘇グループ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
半導体、ディスプレイ技術、光学工学における急速な技術革新は、過去10年間でガラス基板業界に大きな変化をもたらしました。家電製品、車載ディスプレイ、医療診断機器の性能要求の変化に伴い、メーカーは薄型ガラス製品の開発、基板の化学強化、耐熱性の向上にますます注力しています。さらに、先進技術によって課せられる厳格な品質基準に対応するため、サプライチェーンの回復力を高めるべく、生産方法も自動化、歩留まり最適化、地理的分散化といった面で適応が図られています。
アジア太平洋地域と北米では、各国政府が半導体エコシステムとハイエンド電子機器製造施設の発展を引き続き支援する中で、投資活動が活発化すると予測されています。今後の成長は、電気自動車、再生可能エネルギー発電、高度な医療機器、航空電子機器の普及拡大によって牽引されるでしょう。エネルギー効率の高い生産、リサイクル材料の使用、製造過程における低炭素排出といった持続可能性への懸念は、さらなる生産能力の増強と技術革新に大きな影響を与える可能性があります。
ガラス基板市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 77億7000万米ドル |
| 2034年までの市場規模 | 108億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.26% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ガラス基板市場分析
ガラス基板市場の成長は、先進的な電子ディスプレイ、半導体製品、車載エレクトロニクス、太陽光発電の利用拡大によって牽引されるでしょう。ガラス基板は、優れた光学的透明度、寸法安定性、熱特性、電気絶縁性を備えており、これらは現代の技術進歩に不可欠な要件です。加えて、半導体製造施設、OLEDおよびマイクロLEDディスプレイの生産、先進運転支援システム(ADAS)の利用拡大への投資増加も、需要をさらに押し上げています。さらに、国内半導体生産と再生可能エネルギー利用を促進する政府の取り組みも、先進国と発展途上国の両方で堅調な消費を支えています。
この市場におけるサプライチェーン管理プロセスは、高純度シリカ、化学化合物、および生産に使用される精密機械の入手が重視されるようになったため、ますます複雑化しています。自動化とコンピュータ支援による品質管理対策により、生産プロセスの効率が向上し、不良率が低下しました。さらに、原材料供給業者、特殊ガラスメーカー、半導体メーカー、および電子機器OEM間の連携により、各企業はさまざまな業界で求められる技術基準を満たすことができています。
ガラス基板市場における競争環境は、イノベーション、生産規模拡大、製品品質、地域展開を主要な競争要因として浮き彫りにしています。市場をリードするAGC株式会社、コーニング株式会社、ショットAG、HOYA株式会社、日本板硝子株式会社、オハラ株式会社は、最先端のエレクトロニクスおよび光学用途に適した、より薄く、より強く、より耐薬品性に優れたガラス基板の研究開発に継続的に投資しています。地域企業としては、IRICOグループエレクトロニクス株式会社、Tunghsuグループ株式会社、Plan Optik AG、LG Chem Ltd.などが投資を行っています。
政府や民間企業は、半導体産業の自立、ヘルスケア技術分野の発展、エネルギー効率の高いインフラ整備に重点を置き、投資を急速に拡大している。生産規模は拡大し、自動化、人工知能(AI)を用いた検査システム、精密製造技術の活用が進んでいる。特殊ガラスメーカー、半導体製造工場、ディスプレイメーカー、研究機関間の戦略的な連携により、超薄型ガラス、低熱膨張ガラス、高透過率基板などのイノベーションが推進されている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ガラス基板市場:戦略的洞察
地域別分析
北米ガラス基板市場
北米は2025年に世界市場全体の31~35%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.4%を達成すると予測されています。ガラス基板は、半導体製造、航空宇宙エレクトロニクス、医療機器、自動車への大規模な投資により、市場シェアを維持しています。地域における半導体生産に関する有利な政府政策と特殊ガラスの技術進歩は、地域生産能力の向上とエレクトロニクス分野へのさらなる投資に貢献しています。
この地域が享受するもう一つの利点は、経験豊富な研究環境、確立された知的財産法、そして製造企業、大学、テクノロジー企業間の連携です。高度な包装技術の採用拡大、高性能ディスプレイパネルへの需要増加、診断画像システムの利用増加が市場の成長を後押ししています。エネルギー効率の高い製造プロセスと特殊ガラスのグリーン製造を促進するサステナビリティプログラムは、製造業者に設備のアップグレードを促しています。
米国ガラス基板市場
米国は2025年には北米市場の78%~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)3.9%~4.5%で成長すると予測されています。需要を牽引する主な要因としては、半導体製造、防衛電子機器、ヘルスケア用途、高級家電製品などが挙げられます。ウェハー製造工場や革新的なパッケージングソリューションへの国内投資が継続的に行われていることが、特殊ガラス基板メーカーにとって好ましい事業環境を醸成するとともに、生産能力の拡大を促進しています。
大手テクノロジー企業、半導体メーカー、研究機関は、光学特性、熱特性、機械的強度を向上させる材料開発に継続的に投資を行っています。電気自動車、先進運転支援システム、高解像度ディスプレイの普及拡大は、これらのメーカーにとってビジネスチャンスの拡大につながっています。特殊ガラスメーカーの優位性と研究開発能力も、地域市場における競争力強化に貢献しています。
欧州ガラス基板市場
欧州は2025年には世界市場の24~28%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で成長すると予測されている。ドイツは、自動車エレクトロニクス、産業オートメーション、半導体製造装置、精密工学といった堅調な市場を背景に、国内市場におけるトップの地位を占めている。高度な製造技術と特殊材料への投資が、高付加価値産業用途における需要を後押ししている。
英国は医療技術、航空宇宙工学、研究開発における革新的な取り組みを通じて需要を拡大している一方、フランス、イタリア、スペインは自動車生産、再生可能エネルギー事業、電子機器組立、産業高度化を通じて地域需要を高めている。欧州半導体プログラムにおける持続可能性、デジタル製造、レジリエンスへの重視は、高性能特殊ガラス製品の生産への投資を促進している。
アジア太平洋地域のガラス基板市場
アジア太平洋地域における市場シェアは、2025年には36%~40%に達し、2026年から2034年にかけて年平均成長率(CAGR)4.8%~5.4%で成長すると予測されています。中国は、強力な電子機器製造能力を背景に、ガラス基板の主要生産国および主要消費国であり続けています。日本と韓国は、先進的なディスプレイ技術、半導体製造、特殊ガラス技術を通じて貢献しています。
インドとオーストラリアは、電子機器製造、再生可能エネルギープロジェクト、および工業化活動に投資を行ってきた。半導体エコシステム開発政策に加え、電気自動車の生産やデジタル化への取り組みが、この地域における高品質ガラス基板の需要を牽引している。
中東・アフリカのガラス基板市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.1%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、産業の多角化、再生可能エネルギー、高度な医療インフラ、電子機器製造能力に投資しており、従来の産業分野を超えた特殊ガラス用途の新たな機会が生まれています。
南アフリカは依然として地域における重要な製造・流通拠点であり、一方、中東・アフリカのその他の地域では、スマートインフラ、デジタルヘルスケア、クリーンエネルギープロジェクトへの投資が徐々に増加している。こうした動きは、電子部品、太陽光発電システム、精密光学機器に使用される高度なガラス基板に対する安定した需要を支えることが期待される。
セグメンテーション分析
タイプ
タイプ別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で拡大すると予測されています。半導体製造、ディスプレイ技術、医療機器、再生可能エネルギーシステムなど、進化するニーズに対応するため、メーカー各社が耐熱性、光透過性、機械的強度、寸法安定性を向上させた特殊材料を開発しており、ガラス基板市場の範囲は拡大し続けています。継続的な材料革新と精密製造により、高付加価値産業用途における長期的な採用が強化されると予想されます。
- ホウケイ酸系ガラス基板:優れた耐熱衝撃性、耐薬品性、および過酷な動作条件下での寸法安定性により、実験装置、医療診断機器、精密光学機器、および産業用電子機器に広く利用されています。
- シリコン系ガラス基板:優れた電気絶縁性、表面均一性、および高度な製造プロセスとの互換性が不可欠な半導体パッケージ、MEMSデバイス、および集積電子部品において、ますます採用が進んでいます。
- セラミックベースのガラス基板:優れた機械的強度、熱伝導性、および過酷な動作環境下での長期信頼性を提供するため、高温電子機器、パワーモジュール、および産業機器に最適です。
- 溶融石英/石英系ガラス基板:優れた光透過率、超低熱膨張率、および卓越した純度特性により、半導体リソグラフィ、フォトニクス、レーザーシステム、および精密光学機器において強い需要が見られます。
最終用途産業
エンドユース産業セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%を記録すると予測されています。家電製品、電気自動車、医療画像システム、航空宇宙エレクトロニクス、再生可能エネルギー技術などにおける採用拡大は、先進ガラス基板の需要を継続的に高めています。デジタルインフラ、半導体製造、次世代ディスプレイ技術への継続的な投資は、予測期間を通じて市場の持続的な拡大を支えると見込まれます。
- 電子機器:ディスプレイパネル、半導体デバイス、センサー、集積回路、および高精度な特殊ガラス材料を必要とする高度な電子部品の生産増加に支えられ、最大の応用分野となっている。
- 自動車業界:車両の電動化、デジタルコックピットの統合、先進運転支援システム、コネクテッドモビリティソリューションの普及に伴い、耐久性、軽量性、耐熱性に優れたガラス基板への需要が引き続き高まっている。
- 医療分野:診断用画像機器、検査機器、バイオセンサー、医療用電子機器における利用拡大に伴い、優れた光学的透明度と耐薬品性を備えた高品質の特殊ガラスに対する需要が継続的に高まっている。
- 航空宇宙・防衛分野:高度な航空電子機器、監視システム、衛星技術、軍事用電子機器には、極端な熱的および機械的動作条件下でも安定性を維持できる高性能基板が求められる。
- 太陽光発電:太陽光発電機器の製造および再生可能エネルギーインフラへの世界的な投資の増加は、モジュールの耐久性、光学効率、および長期的な運用性能を向上させる特殊ガラス基板の採用を促進し続けている。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
エレクトロニクス |
高い |
先進的なディスプレイ |
成熟した |
|
自動車 |
高い |
スマートコックピット |
スケーリング |
|
医学 |
中くらい |
診断画像 |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
精密光学 |
成熟した |
|
太陽光発電 |
中くらい |
高効率太陽光発電 |
新興 |
ガラス基板市場の成長要因と影響分析
先端半導体製造の拡大
世界の半導体業界は、人工知能プロセッサ、高性能コンピューティング、車載エレクトロニクス、通信機器に対する需要の高まりに対応するため、新たな製造設備と高度なパッケージング技術に多額の投資を行っています。これらの投資には、精密製造のために、優れた寸法安定性、耐熱性、そして極めて滑らかな表面を持つガラス基板が不可欠です。北米、欧州、アジア太平洋地域における国内半導体生産を支援する政府の取り組みも、需要をさらに押し上げています。製造技術がより微細なプロセスノードとヘテロジニアス統合へと進化を続ける中、メーカー各社は、高度な電子アプリケーションにおいて、厳しい技術仕様を満たしつつ、生産効率、製品の信頼性、そして長期的な運用性能を向上させることができる特殊ガラスソリューションへの投資を増やしています。
高性能ディスプレイ技術の普及拡大
高解像度スマートフォン、タブレット、テレビ、ウェアラブルデバイス、車載ディスプレイに対する消費者の嗜好の高まりは、プレミアムガラス基板の需要を加速させ続けています。メーカーは、ディスプレイの耐久性、画質、エネルギー効率を向上させるため、超薄型で化学強化された光学的に優れたガラス材料の採用をますます進めています。OLED、Mini-LED、Micro-LED技術の急速な商業化は、特殊ガラスメーカーにとってさらなるビジネスチャンスを広げています。自動車のデジタルコックピットやインタラクティブなインフォテインメントシステムも、基板の需要増加に貢献しています。こうした動向は、世界の電子機器業界全体でますます厳しくなる性能基準を満たすため、精密加工技術、自動化、高度な品質管理システムへの継続的な投資を促しています。
再生可能エネルギーと医療技術への投資の増加
再生可能エネルギー設備の拡張と高度な医療インフラの整備に伴い、特殊ガラス基板への需要が高まっています。太陽光発電モジュールには、多様な環境条件下で長期にわたり性能を維持できる、高い透明度と耐久性を備えたガラス材料が求められます。同時に、医療画像システム、臨床検査機器、バイオセンサー、精密分析機器なども、優れた光学的透明度と耐薬品性を備えた特殊ガラスへの依存度を高めています。クリーンエネルギーの導入と医療の近代化を支援する官民投資は、市場の基盤を強化し続けています。メーカー各社は、これらの戦略的に重要な最終用途産業における高まるニーズに対応するため、製品イノベーション、持続可能な生産方法、製造能力の拡大といった取り組みを進めています。
ガラス基板市場の将来動向
次世代エレクトロニクス向け超薄型ガラスの統合
折りたたみ式ディスプレイ、ウェアラブルエレクトロニクス、フレキシブルセンサー、小型半導体パッケージなどの開発が進むにつれ、超薄型特殊ガラスの重要性はますます高まることが予想されます。ガラス基板市場の動向は、高い光透過率、優れた機械的強度、そして強化された熱性能を提供する軽量材料への継続的な投資を示しています。精密加工、化学強化、自動検査技術の継続的な進歩により、より幅広い商業的採用が可能となり、次世代の家電製品、車載ディスプレイ、そして世界中の産業デジタル化イニシアチブを支えることになるでしょう。
持続可能な特殊ガラス製造への注力強化
特殊ガラス製造業界において、環境性能は重要な競争要因となりつつあります。製造業者は、エネルギー効率の高い溶解技術、リサイクル原料、廃熱回収、低炭素生産プロセスへの投資が求められています。政府や産業顧客が設定した持続可能性目標は、製造業者に対し、資源効率を向上させながら排出量を削減するよう促しています。デジタル製造システム、人工知能を活用したプロセス最適化、循環型経済イニシアチブもまた、世界の特殊ガラス業界における業務効率の向上と長期的な競争力の強化に貢献すると期待されています。
ガラス基板市場の機会
半導体製造エコシステムの拡大
北米、ヨーロッパ、アジア太平洋地域の各国政府は、財政的インセンティブ、インフラ投資、研究協力などを通じて、国内半導体製造を引き続き支援しています。これらの取り組みは、ウェーハ処理、フォトニクス、電子パッケージング向けの高度な材料を提供できる特殊ガラスサプライヤーにとって有利な環境を作り出しています。ガラス基板市場の予測によると、地域生産能力を拡大し、顧客とのパートナーシップを強化し、高度な製造技術に投資するサプライヤーは、半導体の現地化戦略によって生み出される長期的な需要を捉え、サプライチェーンの回復力を向上させ、多様な高付加価値産業用途を通じて持続的な収益成長を支える上で有利な立場に立つでしょう。
電気自動車と先進的なモビリティに対する需要の高まり
車両の電動化とインテリジェントモビリティシステムは、特殊ガラス基板を供給するメーカーにとって大きなビジネスチャンスを生み出しています。デジタルインストルメントクラスター、拡張現実ヘッドアップディスプレイ、先進運転支援システム、バッテリー監視技術、コネクテッドカープラットフォームには、耐久性、耐熱性、光学精度に優れたガラス部品が不可欠です。主要自動車市場における高級電気自動車の生産増加に伴い、革新的な基板材料への需要拡大が見込まれます。軽量で化学強化された、用途に特化した特殊ガラスを開発し、自動車メーカーと緊密に連携する企業は、競争力を強化し、長期的な成長機会を確保できるでしょう。
トップフォーム
フォームの下部
最近の動向
- 2025年6月: AGC株式会社は、東京大学と共同で、従来の方法の約100万倍の速度で透明ガラス材料を加工できるレーザーガラス加工技術を開発したと発表した。この技術革新は、次世代半導体製造や、エレクトロニクスおよびフォトニクス用途向けの高度なガラス基板製造を支えることが期待される。
- 2025年2月: TASMIT社は、半導体製造における高効率性が注目を集める半導体ウェハ目視検査システム「INSPECTRAシリーズ」の一環として、ガラス基板用の新しい検査システムを開発しました。この大型ガラス基板検査システムの販売は、2025年3月に開始される予定です。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -