
Mercado de impresión híbrida: tamaño, demanda y previsiones 2034
Tamaño del mercado de impresión híbrida y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tecnología (impresión de inyección de tinta UV, impresión a base de agua, impresión con solventes, curable con LED, sublimación de tinta), sustrato (textil y tela, papel, vidrio, plástico, metal), aplicación (material promocional, impresión de envases, impresión de etiquetas, otros), industria de uso final (farmacéutica, textil y de la confección, cosméticos, alimentos y bebidas, comercio minorista, electrónica, otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039460
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


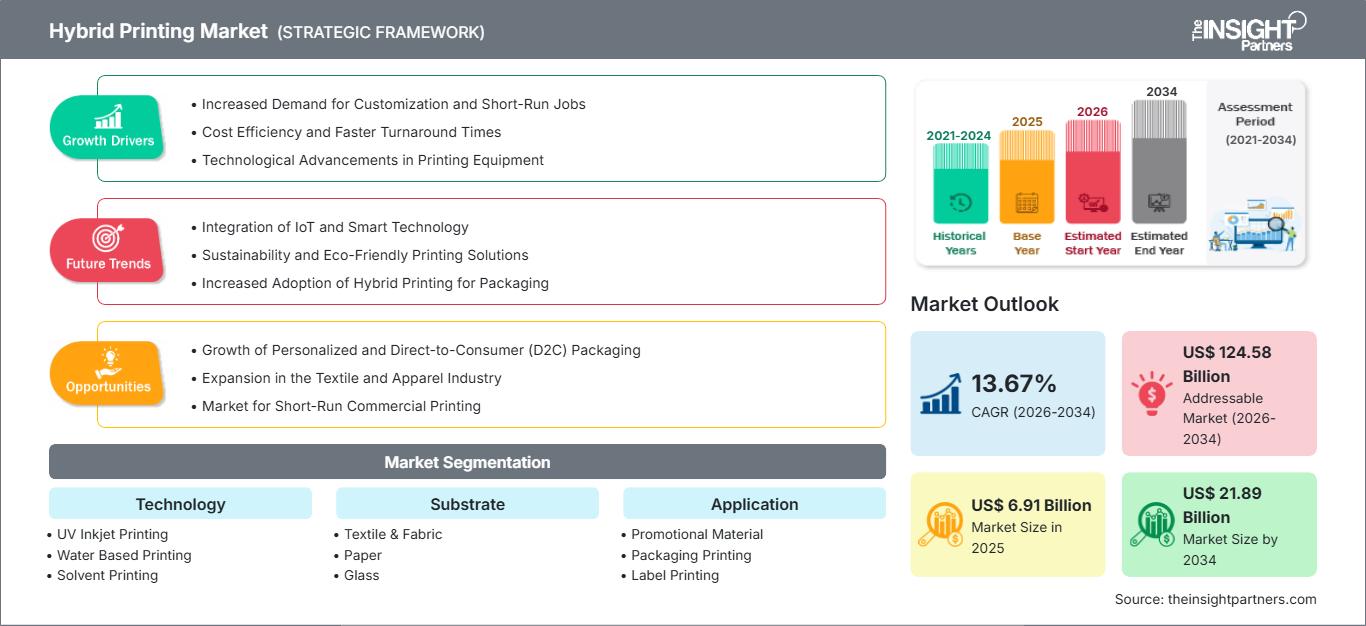
Tamaño del mercado en 2025
6.910 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
21.890 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,67 %
Índice de crecimiento
Mercado potencial
124.580 millones de dólares estadounidenses
(2026-2034)
El mercado de la impresión híbrida está valorado en 6910 millones de dólares estadounidenses en 2025 y se prevé que alcance los 21 890 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 13,67 % entre 2026 y 2034. La impresión híbrida consiste en utilizar una combinación de tecnologías de impresión digitales y tradicionales para hacer frente a tiradas de impresión más cortas, personalización, una amplia gama de sustratos y ciclos de producción rápidos.
América del Norte seguirá siendo una de las regiones clave en la adopción de tecnología, impulsada por la personalización de envases, la automatización y la sustitución de equipos de impresión obsoletos. Entre los factores que influyen en el tamaño del mercado de impresión híbrida se incluyen la necesidad de ciclos de producción más cortos, datos variables e integración de acabados digitales. La inversión en impresoras de inyección de tinta de alta velocidad, tecnologías de curado UV, software de flujo de trabajo y sistemas de impresión compatibles con diversos sustratos contribuirá al crecimiento del mercado regional.
Evaluación y perspectivas del mercado de la impresión híbrida
- América del Norte: Se estima que América del Norte representará entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,0 % al 12,5 % entre 2026 y 2034 , gracias a la personalización de los envases, los flujos de trabajo automatizados y las inversiones en impresión digital industrial.
- EE. UU.: En 2025, Estados Unidos representaría aproximadamente entre el 72 % y el 76 % del mercado norteamericano, y se prevé que su crecimiento se expanda a una tasa compuesta anual del 11,2 % al 12,7 % entre 2026 y 2034 , impulsado por los sectores de embalaje, etiquetas e impresión comercial.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 12,2 % al 13,5 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España impulsan la demanda mediante envases avanzados, requisitos de sostenibilidad y la modernización de la producción digital.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 31 % y el 35 % de la cuota de mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,0 % al 16,5 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India, donde la producción de envases y textiles se está expandiendo.
- Segmento más importante: Se estima que la impresión de envases tendrá una cuota de mercado del 35-39% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 14,2-15,4% entre 2026 y 2034 , lo que refleja la personalización y las tiradas de producción más cortas.
- Segmento de alto crecimiento: Se estima que el mercado de materiales curables con LED alcanzará una cuota del 14-18% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 16,0-17,5% entre 2026 y 2034 , impulsado por el curado energéticamente eficiente y la versatilidad del sustrato.
- Empresas clave analizadas en detalle: FUJIFILM Holdings Corporation, HP Development Company, LP, Ricoh Company, Ltd., Konica Minolta, Inc., Bobst Group SA, Seiko Epson Corporation, Koenig & Bauer AG, Heidelberger Druckmaschinen AG, Kento Digital Printing y Floraprinter.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Esto está propiciando un cambio en el ecosistema de impresión, pasando de métodos de impresión analógicos y digitales aislados a líneas de producción integradas que incluyen prensas, software de flujo de trabajo, datos variables, maquinaria de acabado y sistemas de automatización de control de calidad. El desarrollo de la tecnología de inyección de tinta de alta velocidad, las tintas curables por UV, los sistemas de manipulación de soportes y la tecnología de gestión del color contribuirán a reducir la brecha de rendimiento entre los procesos de impresión digital y convencional. Esto dará lugar a un mayor uso de configuraciones híbridas que permiten imprimir con volúmenes mixtos sin necesidad de reemplazar la maquinaria existente.
Durante el período previsto, la adopción de estas tecnologías se extenderá a nuevos centros de fabricación en Asia, empresas de transformación latinoamericanas y mercados selectos de Oriente Medio. Las inversiones se orientarán hacia el embalaje flexible, la impresión de etiquetas, la personalización textil y los sustratos especiales. Además, las consideraciones medioambientales desempeñarán un papel fundamental en la elección de los equipos.
Alcance del informe de mercado de impresión híbrida
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.910 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 21.890 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,67% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la impresión híbrida
La demanda se ve influenciada por la tendencia hacia tiradas más cortas, la personalización, los cambios rápidos de diseño y el aumento en el lanzamiento de referencias. Por lo tanto, el desarrollo del mercado de la impresión híbrida está directamente relacionado con los esfuerzos de los convertidores por combinar las ventajas digitales de la impresión de datos variables con los beneficios económicos de las tecnologías de impresión analógica. La cadena de valor de la industria está compuesta por fabricantes de prensas de impresión, proveedores de cabezales de impresión, formuladores de tintas, productores de sustratos, proveedores de software de flujo de trabajo, convertidores, empresas de acabado y propietarios de marcas.
En el lado de la oferta, los factores tecnológicos adquieren cada vez mayor relevancia a medida que los fabricantes de equipos de impresión desarrollan soluciones para la dosificación de tinta, la gestión del color, el curado, las inspecciones y la automatización del flujo de trabajo. Los cabezales de impresión de inyección de tinta y las tintas se encuentran entre los elementos tecnológicos clave, ya que su rendimiento debe ser compatible con los sustratos y los acabados. Los fabricantes de equipos compiten cada vez más en función de la eficiencia, la adaptabilidad a los soportes, la automatización y el coste total de propiedad.
El análisis del Informe del Mercado de Impresión Híbrida describe un panorama competitivo que incluye fabricantes de equipos de impresión diversificados, así como fabricantes de impresión digital especializados. FUJIFILM Holdings Corporation y HP Development Company, LP se centran en soluciones de producción digital, mientras que Ricoh Company, Ltd. se especializa en tecnología de inyección de tinta. Konica Minolta, Inc. y Seiko Epson Corporation compiten en tecnologías de imagen, inyección de tinta, automatización y aplicaciones específicas.
Bobst Group SA, Koenig & Bauer AG y Heidelberger Druckmaschinen AG, de Europa, mantienen su liderazgo en tecnología de producción convencional, pero amplían su oferta de flujos de trabajo digitales e integrados. Kento Digital Printing y Floraprinter ofrecen soluciones especializadas adicionales. La ventaja competitiva depende cada vez más de la interoperabilidad de los equipos, el desarrollo de aplicaciones, los consumibles, las redes de servicio y la capacidad de integrar procesos digitales en la línea de producción convencional.
Se invierte en motores digitales de alta velocidad, inspección automatizada, soluciones de flujo de trabajo integradas en la nube y tintas especiales. Los fabricantes desarrollan soluciones específicas para aplicaciones de embalaje, textiles, etiquetas e impresión decorativa. Estas soluciones ayudan a minimizar el tiempo de configuración y los costos de producción, además de permitir conservar los equipos analógicos existentes. Las alianzas con convertidores, proveedores de sustratos y desarrolladores de software se están volviendo esenciales para garantizar un ecosistema de producción completo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la impresión híbrida: Perspectivas estratégicas
Perspectivas regionales
Mercado de impresión híbrida de Norteamérica
Se prevé que la cuota de mercado de la impresión híbrida en Norteamérica alcance entre el 28 % y el 32 % en 2025, impulsada por soluciones de impresión comercial consolidadas y una alta demanda de embalajes personalizados, etiquetas, promociones y tiradas cortas. Se pronostica que la tasa de crecimiento anual compuesta (CAGR) de la región será del 11,0 % al 12,5 % durante el periodo 2025-2034. Los convertidores estadounidenses representan la mayor parte de la demanda en la región, mientras que Canadá lidera la adopción en aplicaciones de embalaje, impresión especializada e industrial.
Los clientes de la región buscan automatización de flujos de trabajo, impresión de datos variables, cambios rápidos y máquinas que puedan imprimir en diferentes sustratos. Las máquinas híbridas permiten a las imprentas actuales mantener sus rentables soluciones analógicas, además de incorporar tecnología digital para trabajos personalizados. HP Development Company, LP, FUJIFILM Holdings Corporation, Ricoh Company, Ltd. y Konica Minolta, Inc. ofrecen una cartera de tecnología relevante.
Mercado de impresión híbrida de EE. UU.
Se prevé que Estados Unidos represente entre el 72 % y el 76 % de la demanda total del continente en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 11,2 % al 12,7 % hasta 2034. Entre los principales usuarios se encuentran los fabricantes de envases, las imprentas comerciales, los fabricantes de etiquetas y los proveedores de material promocional. Los factores que impulsan la demanda incluyen el comercio electrónico, los productos personalizados, las frecuentes modificaciones en el diseño gráfico y la complejidad de los catálogos de productos.
Los principales proveedores cuentan con un excelente servicio al cliente y redes de distribución a nivel nacional. Las prensas digitales industriales de HP Development Company, LP se utilizan para etiquetas y embalajes, mientras que Ricoh Company, Ltd. y FUJIFILM Holdings Corporation ofrecen soluciones para impresión comercial y de producción. El enfoque híbrido resulta muy práctico cuando los convertidores necesitan integrar la personalización digital con las operaciones analógicas, modernizándose así sin necesidad de reemplazar todos los equipos.
Mercado europeo de impresión híbrida
Representa entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,2 % al 13,5 %, siendo Alemania el mayor mercado nacional. Europa cuenta con una industria de fabricación de maquinaria de impresión de alto nivel, transformadores de envases avanzados y una sólida normativa medioambiental. El Reglamento de la UE sobre envases y residuos de envases se adoptó en 2025 y entró en vigor en agosto de 2026, lo que impulsó la creciente importancia de la fabricación de envases reciclables y sostenibles.
El Reino Unido y Alemania siguen siendo centros de desarrollo tecnológico. El Reino Unido cuenta con una industria desarrollada de impresión comercial y de embalaje; Alemania posee una industria desarrollada de fabricación de maquinaria, junto con grandes empresas de conversión e impresión industrial. Francia, Italia y España contribuyen a la demanda a través de los mercados de embalaje, etiquetas, textiles, alimentos, cosméticos y aplicaciones minoristas. Los clientes europeos consideran la minimización de residuos, la compatibilidad con los sustratos, el rendimiento del curado y la automatización del proceso de producción al adquirir equipos.
Mercado de impresión híbrida en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 31-35% para 2025, con una tasa de crecimiento anual compuesta (CAGR) del 15,0-16,5%, convirtiéndose en la región de mayor crecimiento. China se consolida como la principal base de demanda, impulsada por la escala de producción y envasado. Japón y Corea del Sur aportarán avances tecnológicos en el sector de la impresión. India y Australia ofrecerán oportunidades comerciales y de envasado.
El auge de la industrialización, la producción textil, el embalaje en el comercio electrónico y el desarrollo de la infraestructura de impresión impulsarán las inversiones en impresión de producción. La flexibilidad en tiradas cortas y la personalización con eficiencia de volumen serán cruciales para los convertidores regionales. India se consolida como un mercado importante para las inversiones en impresión de producción y contará con proveedores que presentarán plataformas de impresión digital para los mercados comercial, de embalaje y bajo demanda.
Mercado de impresión híbrida de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 13,0 % al 14,5 % hasta 2034, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza de la inversión regional. La modernización del embalaje, la expansión del comercio minorista, la producción de alimentos y las iniciativas de diversificación están generando oportunidades para los equipos digitales e híbridos. Sudáfrica sigue siendo un importante centro de impresión industrial que abastece a los sectores de embalaje, etiquetas, aplicaciones comerciales y exportaciones regionales.
Oriente Medio y África: Tanto Arabia Saudita como los Emiratos Árabes Unidos se benefician de las inversiones en infraestructura y la industria manufacturera, mientras que Sudáfrica cuenta con un entorno de conversión de impresión ya desarrollado. El resto de las necesidades de conversión de impresión en Oriente Medio y África son bastante diversas, pero ofrecen buenas perspectivas para la modernización de los equipos y su adaptación a la producción automatizada.
Análisis de segmentación
Tecnología
La tecnología sigue siendo un factor competitivo clave, ya que la química de la tinta, los mecanismos de curado, la arquitectura del cabezal de impresión y la compatibilidad con el sustrato determinan la rentabilidad de la producción. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,2 % al 14,4 % entre 2026 y 2034. El mercado de la impresión híbrida abarca cada vez más sistemas capaces de integrar múltiples tecnologías en flujos de trabajo conectados.
- Impresión por inyección de tinta UV: Permite obtener impresiones duraderas y de alta resolución en sustratos rígidos y flexibles. La demanda es mayor donde el curado rápido, la calidad de imagen y la capacidad de impresión directa justifican la inversión en equipos de alta gama.
- Impresión con tintas a base de agua: Cobra relevancia en el sector del embalaje y en aplicaciones que requieren sistemas de tinta de bajas emisiones. Su importancia estratégica aumenta cuando la reciclabilidad, los requisitos de contacto con alimentos y la compatibilidad con el sustrato influyen en la toma de decisiones sobre los equipos.
- Impresión con disolventes: Sigue siendo relevante para gráficos exteriores duraderos y ciertas aplicaciones flexibles. Los impresores valoran la adherencia y la resistencia a la intemperie, aunque las consideraciones medioambientales fomentan cada vez más la adopción de formulaciones alternativas.
- Curado con LED: Proporciona un curado rápido, menor impacto térmico y compatibilidad con diversos materiales. Su adopción está aumentando en aplicaciones que requieren eficiencia energética, tiempos de respuesta rápidos e impresión especializada duradera.
- Sublimación de tinta: Ideal para aplicaciones textiles que requieren colores vivos y diseños personalizados. Su importancia radica en la ropa deportiva, la moda, la decoración del hogar, la señalización y la producción textil personalizada de tiradas cortas.
Sustrato
La selección del sustrato influye notablemente en la adhesión de la tinta, el curado, el secado, el rendimiento del color y los requisitos de acabado. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,9 % al 14,1 % entre 2026 y 2034. Una mayor diversidad de sustratos incentiva a las imprentas a invertir en sistemas adaptables y consumibles específicos para cada aplicación.
- Textiles y tejidos: Permite la producción de prendas de vestir, decoración, señalización y moda personalizadas. La compatibilidad digital posibilita tiradas más cortas, diseños variables y fabricación localizada, a la vez que reduce la dependencia de los sistemas tradicionales de serigrafía.
- El papel sigue siendo un soporte fundamental en aplicaciones comerciales, editoriales, promocionales y de embalaje. Los sistemas híbridos mejoran la flexibilidad al combinar la capacidad de procesar datos variables con una producción de papel eficiente y de alto volumen.
- Vidrio: Requiere propiedades especiales de adhesión y curado de la tinta. Su adopción se concentra en aplicaciones decorativas, arquitectónicas, de bebidas y especializadas, donde la personalización puede aumentar la diferenciación del producto.
- Plástico: Se utiliza para etiquetas, envases flexibles, contenedores y aplicaciones de impresión directa sobre objetos. La demanda depende en gran medida de la adherencia de la tinta, la durabilidad, el curado y el cumplimiento de los requisitos de envasado.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,1 % al 15,3 % entre 2026 y 2034 , lo que refleja la creciente importancia de la personalización y la flexibilidad de producción. Las configuraciones híbridas permiten a los convertidores equilibrar la rentabilidad a largo plazo con la personalización digital y los cambios rápidos en los diseños. Esto respalda las previsiones del mercado de impresión híbrida para aplicaciones de embalaje y comerciales.
- Material promocional: La personalización digital permite campañas segmentadas, gráficos localizados, productos personalizados y ciclos de producción cortos. La producción híbrida conserva la economía convencional a la vez que incorpora capacidades de datos variables.
- Impresión de envases: Representa la aplicación más importante, impulsada por la proliferación de referencias, la personalización, las tiradas cortas y los lanzamientos de productos más rápidos. La integración digital es especialmente valiosa para cajas de cartón, envases flexibles, productos de cartón ondulado y formatos especiales.
- Impresión de etiquetas: Ventajas de datos variables, control de versiones, serialización y cambios rápidos en el diseño. Las plataformas híbridas son compatibles con convertidores que prestan servicios a fabricantes de alimentos, bebidas, productos farmacéuticos, cosméticos y productos de consumo.
Industria de uso final
Se prevé que la demanda de la industria de uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,5 % al 14,8 % entre 2026 y 2034. Los requisitos específicos de cada industria determinan la compatibilidad del sustrato, las restricciones normativas, la durabilidad de la impresión y el grado de personalización. Es probable que las industrias con uso intensivo de embalaje sigan siendo las principales usuarias, mientras que las aplicaciones textiles y electrónicas generan oportunidades especializadas.
- Industria farmacéutica: Requiere información variable precisa, trazabilidad, envases que cumplan con la normativa y etiquetas de alta calidad. Las capacidades digitales permiten procesar lotes más pequeños y adaptarse a los cambios frecuentes en el diseño o la normativa.
- Textil y confección: Se beneficia de diseños personalizados, ciclos de moda más cortos, producción localizada y fabricación bajo demanda. Las tecnologías de sublimación de tinta e inyección de tinta son especialmente relevantes.
- Cosméticos: La diferenciación del empaque y los frecuentes lanzamientos de productos fomentan la personalización de cajas, etiquetas y aplicaciones decorativas, lo que genera demanda de impresión flexible para tiradas cortas.
- Alimentos y bebidas: Las amplias carteras de productos y las campañas estacionales generan demanda de envases y etiquetas variables. Los sistemas de producción deben equilibrar velocidad, calidad, cumplimiento normativo y rendimiento del sustrato.
- Comercio minorista: Los materiales promocionales personalizados, los gráficos para el punto de venta, el empaquetado y las campañas localizadas facilitan la adopción. Los sistemas híbridos ayudan a los minoristas a responder con rapidez a las cambiantes necesidades de productos y marketing.
- Electrónica: Requiere impresión decorativa y funcional precisa sobre sustratos especializados. Los procesos híbridos permiten la personalización y el control de los volúmenes de producción de componentes y productos terminados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Material promocional |
Medio |
Datos variables |
Escalada |
|
Impresión de envases |
Alto |
Tiradas cortas |
Escalada |
|
Impresión de etiquetas |
Alto |
Etiquetas inteligentes |
Maduro |
Factores de crecimiento del mercado de la impresión híbrida y análisis de su impacto
Ciclos de producción más cortos y creciente complejidad de las referencias de productos (SKU).
Los propietarios de marcas son cada vez más exigentes en cuanto a variantes de sus productos, diseños regionales, ediciones especiales y opciones de empaque personalizadas. Esto hace que las series de producción tradicionales a largo plazo sean mucho menos atractivas y que el uso de equipos que permitan cambios rápidos sea mucho más valioso. En respuesta a esto, las prensas híbridas ofrecen una solución que combina la eficiencia de producción tradicional con la capacidad de manejar datos variables digitales. Esto permite un mejor aprovechamiento de los equipos existentes, así como que las imprentas puedan gestionar pedidos de impresión más pequeños. Los convertidores de empaque también podrán adaptarse más rápidamente a las nuevas temporadas y nuevos productos. El cuarto factor impulsor del mercado de impresión híbrida promueve la compra de equipos y la automatización del flujo de trabajo, así como la inversión en tecnologías de gestión del color. Este factor hace que sea ventajoso para los proveedores crear equipos que manejen diversos tipos de sustratos y tintas con una mínima intervención humana.
Expansión del embalaje personalizado y sostenible
La demanda de envases está cada vez más influenciada por la personalización, la diferenciación de productos, las cadenas de suministro más cortas y los requisitos medioambientales. La impresión híbrida permite a los convertidores producir múltiples versiones sin necesidad de mantener planchas convencionales separadas ni ciclos de configuración extensos. Esto puede reducir los residuos asociados al inventario obsoleto y facilitar una planificación de la producción más ágil. Los requisitos de sostenibilidad también están cambiando los criterios de selección de equipos. El Reglamento de la Unión Europea sobre envases y residuos de envases establece requisitos más estrictos de reciclabilidad y eficiencia de recursos, lo que aumenta la presión sobre los productores de envases para que evalúen conjuntamente los materiales, las tintas, los recubrimientos y los procesos de producción. En consecuencia, las plataformas híbridas con un curado eficiente, una deposición de tinta precisa y flexibilidad de sustrato pueden ganar terreno cuando los convertidores necesitan tanto productividad como desempeño medioambiental.
Automatización y flujos de trabajo integrados para la producción de impresión.
La automatización se está convirtiendo en una prioridad de inversión fundamental, ya que las imprentas se enfrentan a la escasez de mano de obra, la creciente complejidad operativa y plazos de entrega cada vez más ajustados. La preimpresión, la programación de trabajos, el control del color, la inspección y el acabado automatizados pueden reducir la intervención manual y mejorar la uniformidad en las distintas tiradas de producción. Los entornos híbridos se benefician especialmente, puesto que es necesario coordinar múltiples tecnologías de impresión dentro de un mismo flujo de trabajo. La conectividad digital permite que los datos de producción se muevan entre las etapas de diseño, impresión, control de calidad y acabado. Esto facilita la monitorización en tiempo real y reduce los errores durante los frecuentes cambios de trabajo en el mercado de la impresión híbrida. Por lo tanto, los fabricantes de equipos están integrando software y hardware en lugar de competir únicamente en función de las especificaciones de la prensa. El impacto va más allá de la productividad, ya que los flujos de trabajo conectados mejoran la visibilidad de los costes de los trabajos, la utilización de materiales, el tiempo de inactividad y el rendimiento de los equipos. Estas capacidades refuerzan la justificación económica de la producción híbrida entre los convertidores medianos y las imprentas comerciales.
Tendencias futuras del mercado de la impresión híbrida
Optimización de la producción mediante IA y control de impresión adaptativo
Es probable que los sistemas con IA adquieran mayor importancia a medida que las prensas híbridas gestionen combinaciones cada vez más complejas de sustratos, tintas, imágenes y programas de producción. Las plataformas futuras podrían utilizar modelos de aprendizaje automático para optimizar la densidad del color, los parámetros de secado, el rendimiento del cabezal de impresión, el registro y los intervalos de mantenimiento. La inspección automatizada podría identificar defectos durante la producción y activar ajustes correctivos sin detener la prensa. El software de flujo de trabajo conectará cada vez más la previsión de la demanda con la secuenciación de trabajos, lo que ayudará a las imprentas a consolidar sustratos similares y reducir los requisitos de configuración. Estos avances podrían mejorar la utilización de los activos y reducir el desperdicio de material, al tiempo que permiten a equipos de producción más pequeños gestionar una mayor diversidad de trabajos. Por lo tanto, se espera que las tendencias del mercado de la impresión híbrida vayan más allá de la integración de equipos hacia entornos de producción autónomos donde la impresión, el control de calidad y la programación operen a través de capas de control conectadas.
Crecimiento de la producción de envases integrados digitalmente
Se espera que los fabricantes de envases integren cada vez más los motores de impresión digital con las prensas, equipos de recubrimiento, laminado, corte y acabado convencionales. El objetivo será crear flujos de trabajo continuos en lugar de islas de producción digital aisladas. Los motores de inyección de tinta más rápidos, el secado mejorado y el mejor manejo del sustrato deberían ampliar la participación digital en aplicaciones que antes estaban dominadas por procesos convencionales. Esta transición es particularmente relevante para el cartón ondulado, los envases flexibles, las cajas y las etiquetas, donde la personalización y la proliferación de referencias están en aumento. Las normativas europeas sobre envases podrían reforzar aún más este cambio al fomentar los diseños reciclables y un uso más eficiente de los recursos. La combinación de impresión de datos variables, inspección automatizada y acabado conectado debería hacer que la producción híbrida sea cada vez más viable para aplicaciones de volumen medio donde la economía tradicional y la flexibilidad digital deben coexistir.
Oportunidades de mercado de la impresión híbrida
Desarrollo de plataformas de embalaje integradas para convertidores emergentes
Los proveedores de equipos pueden dirigirse a los mercados emergentes de embalaje ofreciendo plataformas modulares que combinan motores de impresión digital con prensas y equipos de acabado convencionales. Estos sistemas reducen la barrera financiera asociada con la sustitución completa de la línea de producción y permiten a los convertidores ampliar la capacidad digital de forma incremental. Los proveedores pueden fortalecer la adopción mediante pruebas de aplicación, bibliotecas de sustratos, integración de flujos de trabajo, capacitación de operadores y modelos de servicio gestionado. India, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen oportunidades donde los volúmenes de embalaje están aumentando, mientras que la infraestructura de producción sigue siendo mixta. Los proveedores deben priorizar equipos compactos, manejo flexible de soportes, curado de bajo consumo energético y diagnóstico remoto. Las previsiones del mercado de impresión híbrida indican que las oportunidades de inversión surgirán cada vez más de soluciones que integren hardware, software, consumibles y servicios técnicos, en lugar de solo equipos.
Desarrollo de soluciones de impresión especializadas para sustratos de alto valor.
Los sustratos especiales ofrecen una oportunidad atractiva, ya que generalmente generan márgenes más altos y requieren experiencia específica para cada aplicación. El vidrio, los plásticos, los textiles, los metales y los materiales decorativos permiten la fabricación de productos personalizados, donde la flexibilidad digital genera un claro valor comercial. Los proveedores pueden desarrollar sistemas diferenciados en torno a la adhesión, el curado, la gestión del color, el tratamiento de superficies y la inspección automatizada. Las alianzas con productores de sustratos y formuladores de tintas pueden acelerar la validación y reducir el riesgo de implementación para los convertidores. Las aplicaciones en cosméticos, electrónica, envases de alimentos de alta gama, prendas de vestir, decoración y productos promocionales pueden proporcionar flujos de ingresos diversificados. Los proveedores también deberían desarrollar plataformas configurables que admitan múltiples tecnologías de tinta, lo que permite a los clientes adaptarse a los requisitos cambiantes de las aplicaciones sin necesidad de adquirir equipos completamente nuevos. Este enfoque puede aumentar el valor del cliente a lo largo del tiempo, al tiempo que fortalece la fidelización tecnológica mediante tintas, software y relaciones de servicio.
Novedades recientes
- Junio de 2026: FUJIFILM Holdings Corporation amplió su presencia en la producción de impresión en India con la apertura del Centro de Experiencia Revoria en Faridabad y el lanzamiento de la Revoria Press PC2120 impulsada por IA. Las instalaciones brindan soporte para la validación de soportes, impresión de alto valor, desarrollo de operadores y pruebas de aplicaciones, mientras que la nueva prensa agrega capacidades de color ampliadas y automatización para la producción comercial y especializada. Marzo de 2026: HP Development Company, LP anunció un acuerdo estratégico con Shutterfly que involucra el despliegue de 35 prensas digitales HP Indigo 120K. El acuerdo amplía la producción digital a escala industrial y demuestra el uso creciente de prensas digitales automatizadas para la fabricación personalizada de alto volumen. La primera fase está programada para 2026, lo que refuerza el enfoque de HP en la producción digital escalable.
- Marzo de 2026: Ricoh Company, Ltd. anunció una alianza estratégica con LogoJET para ampliar sus capacidades de impresión UV directa sobre objetos. Ricoh incorpora las impresoras LogoJET a su cartera integral de comunicaciones gráficas, que abarca hardware, software, flujo de trabajo y servicios. Esta iniciativa fortalece su posición en la personalización bajo demanda en entornos comerciales e industriales, y amplía su presencia en aplicaciones especializadas de impresión UV.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -